
-
Rimborso IVA 2025: i benefici per gli aderenti al CPB
Dal 1° febbraio e fino al 30 aprile 2025 è possibile inviare la Dichiarazione IVA 2025 anno di imposta 2024.
Leggi anche: Dichiarazione IVA 2025: regole per adempiere entro il 30.04
Relativamente ai soggetti che hanno aderito al CPB e che in base alle risultanze del modello IVA abbiano maturato un credito, possono avere interesse a presentare il prima possibile la dichiarazione in quanto, in tema di rimborsi è stato attribuito, ai sensi dell’art. 19 comma 3 del DLgs. 13/2024, un benificio per le annualità di adesione al patto con il fisco.
Il comma in quesitone recita testualmente "per i periodi d'imposta oggetto di concordato, ai contribuenti che aderiscono alla proposta formulata dall'Agenzia delle entrate sono riconosciuti i benefici previsti dall'articolo 9-bis, comma 11, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96"
Attenzione al fatto che le Entrate in data 24 febbraio hanno anche pubblicato una faq in merito replicando ad un caso specifico, di seguito i dettagli.
Rimborso IVA con beneficio premiale per chi ha aderito al CPB
Dettagliatamente i soggetti aderenti al CPB e beneficiari di un credito IVA, per i periodi oggetto di concordato, possono fruire:
- di un limite più elevato per chiedere a rimborso l’eccedenza di credito IVA,
- nonché per compensarla “orizzontalmente”,
senza l’obbligo del visto di conformità.
Nelle istruzioni al Modello IVA 2025, relative alla “Firma della dichiarazione” del Frontespizio, è stato precisato che sono tenuti a barrare la casella “Esonero dall’apposizione del visto di conformità” anche i soggetti passivi che hanno aderito al concordato preventivo biennale, in quanto beneficiari dell'esonero ex art. 19 comma 3 del DLgs. 13/2024:
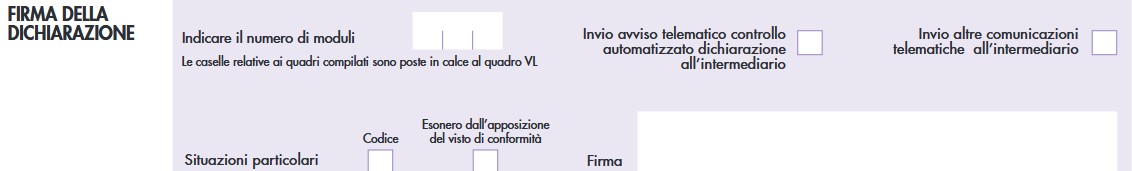
Occorre evidenziare che la disposizione agevolativa si riferisce al regime premiale ISA (art. 9-bis comma 11 lett. a) e b) del DL 50/2017) e a seguito del DLgs. 1/2024 la soglia, in base alla quale i soggetti che conseguono un determinato punteggio ISA sono esonerati dall’apposizione del visto, è stata innalzata a 70.000 euro annui, in luogo dei precedenti 50.000.
Ricordiamo che con la Circolare n. 18/2024, le Entrate hanno chiarito che per chi ha aderito al concordato, il limite per l’esclusione dal visto è sempre quello più elevato di 70.000 euro annui.
Per i soggetti estranei al concordato preventivo biennale, a seconda del diverso livello di affidabilità ISA ottenuto, l’esonero dal visto di conformità è graduato, in relazione al vecchio limite di 50.000 ovvero al nuovo limite pari a 70.000 euro annui.
La circolare recita testualmente che: "Va rilevato, altresì, che per i soggetti ISA sono riconosciuti tutti i benefici premiali propri di tale strumento di compliance, come elencati dal decreto ISA:
a) l’esonero dall'apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 70.000 euro annui relativamente all'imposta sul valore aggiunto e per un importo non superiore a 50.000 euro annui relativamente alle imposte dirette e all'imposta regionale sulle attività produttive;
b) l’esonero dall'apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell'imposta sul valore aggiunto per un importo non superiore a 70.000 euro annui".Rimborso IVA 2025 e aderenti al CPB: chiarimenti ADE
Veniva domandato se per un soggetto che aderisce al concordato preventivo biennale (CPB) per il biennio 2024-2025, le agevolazioni previste ai fini IVA dall'art. 9-bis, comma 11, del decreto-legge n. 50 del 2017 possono essere riconosciute già a partire dall'anno 2024, ossia dal primo dei due anni di decorrenza del concordato?
Le Entrate con FAQ del 24 febbraio hanno specificato quanto segue.L’art. 9-bis, comma 11, del decreto-legge n. 50 del 2017 riconosce, in relazione ai diversi livelli di affidabilità fiscale conseguenti all'applicazione degli ISA, i seguenti benefici:- a) esonero dall'apposizione del visto di conformità per la compensazione dei crediti IVA per un importo non superiore a 70.000 euro;
- b) esonero dall'apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi IVA per un importo non superiore a 70.000 euro annui.
L'art. 19, comma 3, del decreto legislativo n. 13 del 2024 (decreto CPB) dispone che per i periodi d'imposta oggetto del concordato preventivo biennale sono riconosciuti i benefici, compresi quelli relativi all'IVA, previsti dal citato art. 9-bis, comma 11.
Al riguardo, si ritiene che i soggetti interessati possano avvalersi di tali benefici già a partire dal primo dei due anni di decorrenza del concordato, in quanto l’adesione al CPB è effettuata nel corso di tale primo anno e, quindi, ben prima del termine di presentazione del relativo modello IVA. In buona sostanza, non si verifica in questo caso quel “gap” temporale tra presentazione della dichiarazione IVA e modelli ISA che giustifica l’applicazione differita delle predette agevolazioni ai fini IVA per chi ottiene determinati punteggi ISA. Nel caso di specie, quindi, in cui l’adesione al concordato preventivo biennale è effettuata nel 2024, il beneficio dell'esonero dall’apposizione del visto di conformità trova applicazione già con riferimento al credito IVA che emerge dalla dichiarazione IVA 2025, relativa all’anno di imposta 2024.Inoltre, si ritiene che il beneficio in parola, qualora rivolto ai soggetti che hanno aderito al CPB, possa essere inteso con il limite più elevato di 70.000 euro. -
IVA Deposito Carburanti: come recuperare le eccedenze versate
Nell' interpello n 100 del 3 maggio le entrate replicano ad un società ALFA, che svolge attività di commercio all'ingrosso e al dettaglio di carburanti.
In particolare, acquista gasolio per autotrazione, che viene immesso in un deposito fiscale.
Durante l'atto dell'acquisto di questo gasolio, non viene addebitata l'IVA (ex art 1 Legge n 205/2017), che viene poi versata cumulativamente in base ai prodotti che prevede di estrarre dal deposito per la vendita ai suoi clienti, ossia, il versamento è effettuato con il modello F24 Elide, utilizzando il codice tributo “6044”.
Solo dopo aver pagato l’imposta la società estrae il prodotto e lo vende ai propri clienti addebitando l’Iva.
Essa ha posto due domande riguardo alla gestione dell'IVA per i prodotti energetici immessi in consumo da un deposito fiscale:
- come recuperare l'IVA che è stata versata anticipatamente utilizzando il codice tributo 6044.
- come comportarsi nel caso in cui, alla fine dell'anno, l'IVA versata con il codice 6044 sia superiore a quella effettivamente dovuta per l'estrazione dei prodotti dal deposito.
Recupero IVA in eccesso nella vendita di carburante di un deposito
L'Agenzia delle Entrate risponde alla domanda chiarendo come gestire il recupero dell'IVA e l'eventuale eccedenza pagata alla fine dell'anno, ribadendo l'importanza di un adeguato tracciamento e documentazione per la corretta gestione dell'IVA nelle operazioni che coinvolgono depositi fiscali e la necessità di seguire le procedure specifiche per eventuali richieste di rimborso.
Viene chiarito che la pratica di emettere autofatture al momento dell'estrazione dei prodotti dal deposito fiscale, messa in atto dall'istate, è corretta per detrarre l'IVA versata.
Queste autofatture devono essere annotate nel registro degli acquisti, e il credito IVA sorto dal versamento anticipato deve essere gestito contabilmente.
Viene specificato che il credito d'imposta risultante da un versamento cumulativo, quando l'IVA versata è superiore a quella dovuta sui prodotti effettivamente estratti, non può essere immediatamente recuperato tramite dichiarazione annuale come proposto dall'istante.
Invece, il credito dovrebbe essere utilizzato per le immissioni in consumo o estrazioni nei periodi d'imposta successivi, fino ad esaurimento dello stesso.
Solo se si dimostra che non ci sono ulteriori prodotti da estrarre e che i rapporti con il gestore del deposito sono conclusi, si potrebbe avanzare una richiesta di rimborso per l'IVA versata in eccedenza, secondo le procedure legali stabilite.
Allegati: -
Nota di credito: lo storno della fattura di acconto
La Corte di Cassazione, con l’ordinanza numero 22996 pubblicata il 28 luglio 2023, prende in esame la situazione in cui, a fronte di un anticipo ricevuto per una futura fornitura, una società emette una fattura di acconto sottoposta a IVA.
In una fase successiva, nel momento in cui tale operazione effettivamente non si realizza, la medesima società rimborsa all’acquirente il corrispettivo versato e recupera l’imposta emettendo una nota di credito.
L’Agenzia delle Entrate contesta l’emissione della nota di credito con recupero dell’imposta, in quanto, ad avviso del contestatore, la fattispecie realizzava una operazione finanziaria esclusa dal perimetro dell’imposta, invece che una operazione imponibile.
La Corte di Cassazione spiega che il versamento di un acconto sul prezzo pattuito su una operazione soggetta a IVA, costituisce una operazione imponibile ai sensi dell’articolo 6 comma 4 del DPR 633/1972.
In conseguenza di ciò, al venir meno dell’operazione, in una fase successiva, il soggetto passivo, contestualmente alla restituzione dell’importo versato alla controparte, potrà emettere una nota di credito e recuperare l’imposta, al realizzarsi dei requisiti previsti dall’articolo 26 del DPR 633/1972.
Del resto anche l’Agenzia delle Entrate, con la Risposta a interpello numero 488 del 5 ottobre 2022, spiegava che la fattura di acconto doveva essere emessa con la medesima aliquota prevista per la fattura dell’operazione principale, prevedendo la possibilità di stornare l’eventuale eccedenza di imposta con una nota di credito.
Il punto essenziale, spiega la Corte, è la qualificazione dell’operazione sottostante, quale imponile IVA oppure fuori campo IVA.
Se infatti, nel primo caso, il recupero dell’imposta avviene di norma attraverso l’emissione di una nota di credito recuperante l’imposta, sempre che siano realizzati i requisiti richiesti dall’articolo 26 del DPR 633/1972; nel secondo caso, invece, il contribuente avrà il diritto di chiedere l’imposta a rimborso, ma non in ogni caso, bensì entro il termine decadenziale di due anni (dalla data del pagamento o, se posteriore, dalla data in cui si è realizzato il presupposto per la restituzione, come previsto dall’articolo 21, comma 2, del Decreto Legislativo nero 546/1992.
A definizione di tutto ciò, la Corte di Cassazione ha emesso il seguente Principio di diritto: “in tema di detrazione IVA in caso di variazioni dell’imponibile o dell’imposta ai fini della nota di credito e dei presupposti per ottenere il rimborso dell’imposta, è rilevante la qualificazione dell’operazione economica sottostante, se imponibile o se fuori campo IVA, dal momento che, nel primo caso, dev’essere verificata l’esistenza dei presupposti di cui all’articolo 26 DPR numero 633 del 1972 ai fini del rimborso, mentre nel secondo l'Amministrazione finanziaria è tenuta al rimborso ma non in ogni caso, bensì solo entro il termine di decadenza previsto dall'articolo 21, comma 2, del Decreto Legislativo numero 546 del 1992, salvo l’effettivo rimborso dell'imposta al committente in esecuzione di un provvedimento coattivo”.