
-
Credito Ires: no all’integrativa per passare da rimborso a cessione
Con la Risposta a interpello n 147 del 16 luglio le entrate chiariscono perchè il credito IRES del gruppo non può mutare con una dichiarazione integrativa per passare dal rimborso alla cessione.
Non è ammessa la dichiarazione integrativa per ripensamento
Una società che aderisce al consolidato fiscale non può presentare una dichiarazione integrativa con il solo obiettivo di trasformare un credito IRES già chiesto a rimborso in un credito da cedere a un’altra società del gruppo.
Lo chiarisce l’Agenzia delle Entrate con la risposta n. 147/2026, relativa all’applicazione dell’articolo 2, commi 8 e 8-ter, del d.P.R. 322/1998.
Secondo l’Amministrazione finanziaria, la dichiarazione integrativa può correggere errori od omissioni, ma non può essere utilizzata per modificare una scelta dichiarativa divenuta successivamente meno conveniente.
L’unica eccezione prevista espressamente dalla legge riguarda il passaggio dalla richiesta di rimborso alla compensazione, entro precisi limiti temporali.
Nel caso di specie la società istante, in qualità di consolidante del proprio gruppo fiscale, aveva presentato il modello Consolidato nazionale e mondiale relativo al periodo d’imposta 2023.
Dalla dichiarazione emergeva un’eccedenza IRES pari a 2.729.533 euro.
Con una successiva dichiarazione, una parte del credito, pari a 1,5 milioni di euro, era stata indicata come ceduta ai sensi dell’articolo 43-ter del d.P.R. 602/1973.
Il credito residuo, pari a 1.229.533 euro, era stato invece destinato al rimborso.
La società intendeva poi presentare una nuova dichiarazione integrativa per cambiare nuovamente la destinazione del credito residuo: non più rimborso, ma cessione infragruppo alla consolidante, che avrebbe potuto utilizzarlo in compensazione con i propri debiti fiscali.
Il valore del credito non sarebbe cambiato a essere modificata sarebbe stata soltanto la modalità di utilizzo.
Nel merito, si evidenzia che l'articolo 5, comma 1, lettera a), del d.l. n. 193 del 2016 ha sostituito l'articolo 2, comma 8, del d.P.R. n. 322 del 1998, con riferimento ai termini per la presentazione della dichiarazione integrativa delle imposte sui redditi e dell'IRAP.
In particolare, l'attuale comma 8 dell'articolo 2 del d.P.R. n. 322 del 1998 ha equiparato i termini entro i quali è possibile presentare la dichiarazione integrativa, a prescindere dal soggetto a favore del quale le omissioni o gli errori siano da emendare. In entrambi i casi, infatti, la dichiarazione integrativa può essere presentata entro i termini
di decadenza dell'azione di accertamento di cui all'articolo 43 del d.P.R. n. 600 del 1973 (ossia entro il trentuno dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione originaria).
La disposizione di cui al richiamato comma 8 dell'articolo 2 stabilisce che, salva «l'applicazione delle sanzioni e ferma restando l'applicazione dell'articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, le dichiarazioni dei redditi, dell'imposta regionale sulle attività produttive e dei sostituti d'imposta possono essere integrate per correggere errori od omissioni, compresi quelli che abbiano determinato l'indicazione di un maggiore o di un minore imponibile o, comunque, di un maggiore o di un minore debito d'imposta ovvero di un maggiore o di un minore credito, mediante successiva dichiarazione da presentare, secondo le disposizioni di cui all'articolo 3, utilizzando modelli conformi a quelli approvati per il periodo d'imposta cui si riferisce la dichiarazione, non oltre i termini stabiliti dall'articolo 43 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600».
Il successivo comma 8 ter dell'articolo 2 del citato d.P.R. n. 322 del 1998, introdotto dall'articolo 7 del decreto legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, dispone, invece, che le «dichiarazioni
dei redditi e dell'imposta regionale sulle attività produttive possono essere integrate dai contribuenti per modificare la originaria richiesta di rimborso dell'eccedenza d'imposta esclusivamente per la scelta della compensazione, sempreché il rimborso stesso non sia stato già erogato anche in parte, mediante dichiarazione da presentare entro 120 giorni dalla scadenza del termine ordinario di presentazione, secondo le disposizioni di cui all'articolo 3, utilizzando modelli conformi a quelli approvati per il periodo d'imposta cui si riferisce la dichiarazione» (enfasi aggiunta, ndr).
In sintesi: il comma 8 della norma in esame consente la presentazione di una dichiarazione integrativa solo per correggere errori od omissioni, compresi quelli che abbiano determinato l'indicazione di un maggiore o di un minore debito d'imposta ovvero di un maggiore o di un minore credito; il successivo comma 8 ter, invece, consente la modifica della scelta operata,
con riferimento alle modalità di utilizzo dell'eccedenza d'imposta, esclusivamente da ''rimborso'' a ''compensazione'', a condizione che il contribuente presenti la dichiarazione integrativa entro centoventi giorni dalla scadenza del termine ordinario di presentazione della dichiarazione originaria che si intende modificare (cfr., ad adiuvandum, la circolare
n. 25/E del 19 giugno 2012, punto 2.2 e le indicazioni contenute nelle Istruzioni relative al modello CNM 2026).
Al di fuori delle fattispecie ivi disciplinate, resta esclusa la possibilità di integrare la dichiarazione originariamente presentata. In ogni caso, si ricorda che, in base alla costante prassi di questa Agenzia (cfr., in tal senso, la risoluzione n. 325/E del 14 ottobre 2002; nonché la risposta ad interpello n. 187, pubblicata l'8 aprile 2022), la dichiarazione integrativa può essere presentata al solo fine di correggere errori od omissioni nell'indicazione di elementi funzionali alla
determinazione del reddito imponibile e dell'imposta e non anche per modificare scelte rivelatesi a posteriori più o meno favorevoli (cd. ''ripensamento'') non ravvisandosi, in tale circostanza, un vizio della volontà determinato dalla presenza di un errore grave ed essenziale, salve le eccezioni previste espressamente dal legislatore, come nell'ipotesi di
cui al richiamato comma 8 ter dell'articolo 2.
Con il quesito n. 1, l'Istante chiede di sapere se in base alle disposizioni contenute nel predetto articolo 2 sia possibile integrare il modello ''Consolidato Nazionale e Mondiale 2024'', presentato in data 31 ottobre 2024 (già oggetto di una prima
integrazione avvenuta il 3 dicembre 2024), al fine di modificare la scelta originariamente operata con riferimento alla destinazione del residuo credito disponibile da ''richiesta di rimborso'' a ''cessione infragruppo in base all'articolo 43 ter del d.P.R. n. 602 del 1973''.
Al riguardo, si ritiene che la modifica che l'Istante intende operare non possa essere ricondotta a nessuna delle fattispecie, normativamente previste, in cui è possibile presentare una dichiarazione integrativa, dal momento che: non viene emendato un errore dichiarativo, circostanza che consentirebbe la presentazione della dichiarazione in base all'articolo 2, comma 8, del d.P.R. n. 322 del 1998; l'articolo 2, comma 8 ter , del medesimo decreto, circoscrive la possibilità di modificare la scelta operata in dichiarazione, con riferimento alle modalità di utilizzo dell'eccedenza di credito maturata, esclusivamente da richiesta di ''rimborso'' a ''compensazione''.
Tanto precisato, i successivi quesiti formulati dall'Istante devono ritenersi assorbiti.Perché la società riteneva ammissibile l’integrativa
Secondo la tesi della contribuente, la modifica avrebbe riguardato un credito già esistente, correttamente dichiarato e noto all’Amministrazione finanziaria.
Non si sarebbe quindi trattato della creazione di un nuovo credito, ma soltanto della variazione della sua destinazione.
La società sosteneva inoltre che il termine di 120 giorni previsto dall’articolo 2, comma 8-ter, non fosse applicabile, perché tale disposizione disciplina espressamente il passaggio dal rimborso alla compensazione, non quello dal rimborso alla cessione.
L’istante richiamava anche il principio generale di emendabilità della dichiarazione fiscale, considerata, in via ordinaria, una dichiarazione di scienza e non un atto negoziale irrevocabile.
L’Agenzia delle Entrate ha però respinto questa ricostruzione.
L’integrativa serve a correggere errori od omissioni
Il punto centrale della risposta riguarda il perimetro dell’articolo 2, comma 8, del d.P.R. 322/1998.
La norma consente di presentare una dichiarazione integrativa entro i termini previsti per l’accertamento, quindi, in via generale, entro il 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione originaria.
Questa possibilità, tuttavia, riguarda la correzione di errori od omissioni, compresi quelli che abbiano determinato:
- un maggiore o minore imponibile;
- un maggiore o minore debito d’imposta;
- un maggiore o minore credito.
Nel caso esaminato non vi era però alcun errore dichiarativo da correggere. La società aveva consapevolmente chiesto il rimborso e intendeva successivamente sostituire tale scelta con la cessione del credito.
Per le Entrate, quindi, non si tratta di un errore, ma di un ripensamento sulla modalità di utilizzo del credito.
L’unica eccezione: dal rimborso alla compensazione
L’articolo 2, comma 8-ter, consente una specifica modifica della scelta effettuata in dichiarazione.
Il contribuente può trasformare la richiesta di rimborso in compensazione, a condizione che:
- la dichiarazione integrativa sia presentata entro 120 giorni dalla scadenza del termine ordinario;
- il rimborso non sia stato già erogato, neppure in parte.
La disposizione, però, è formulata in modo tassativo. La modifica è ammessa esclusivamente dalla richiesta di rimborso alla compensazione.
Non è invece prevista la possibilità di passare dal rimborso alla cessione del credito, neppure quando la cessione avviene all’interno dello stesso gruppo fiscale.
La cessione prevista dall’articolo 43-ter del d.P.R. 602/1973 permette alle società appartenenti a un gruppo di trasferire determinate eccedenze d’imposta.
Tuttavia, questa disciplina non amplia i casi nei quali è possibile modificare una dichiarazione già presentata.
Secondo l’Agenzia, il passaggio da rimborso a cessione:
- non corregge un errore o un’omissione;
- non rientra nell’eccezione prevista per il passaggio da rimborso a compensazione;
- costituisce una nuova valutazione di convenienza del contribuente.
La dichiarazione integrativa non può quindi essere utilizzata per sostituire una scelta originaria con una soluzione fiscalmente o finanziariamente più favorevole.
Di conseguenza, gli ulteriori quesiti sulla possibilità di utilizzare immediatamente il credito ceduto in compensazione sono stati considerati assorbiti.
Faq sulla dichiarazione integrativa nel cambio di destinazione del credito
È possibile trasformare con un'integrativa un credito chiesto a rimborso in credito ceduto?
No. Secondo l'Agenzia delle Entrate, il passaggio da rimborso a cessione non corregge un errore, ma modifica una scelta già effettuata.
Il credito chiesto a rimborso può essere destinato alla compensazione?
Sì, mediante dichiarazione integrativa presentata entro 120 giorni dal termine ordinario, purché il rimborso non sia stato erogato, neppure parzialmente.
Il divieto vale anche per la cessione tra società dello stesso gruppo?
Sì. La natura infragruppo della cessione non rende ammissibile la modifica della scelta effettuata nella dichiarazione originaria.
Allegati: -
Redditi SC 2026: l’Ade chiarisce diversi aspetti dell’Ires premiale
Le Società di capitali utilizzano, come noto, il Modello Redditi SC 2026, per la dichiarazione dei redditi anno di imposta 2025.
Nel modello quest'anno figurano le novità sull'ires premiale, in proposito leggi anche Redditi SC 2026: istruzioni per l'ires premiale
In data 25 giugno le Entrate hanno pubblicato tre FAQ in risposta a dubbi dei contribuenti sull'ires premiale.
Le entrate hanno fornito dettagliate istruzioni, come di seguito riportate.
Ires premiale 2026: reddito minimo e utilizzo perdite imputate per trasparenza
Veniva domandato se, nel caso di una società di capitali A che riceve per trasparenza:
- un reddito minimo da una società di comodo B;
- un reddito agevolabile ai fini dell’IRES premiale da una società C;
- una perdita fiscale da un’altra società D, la perdita ricevuta dalla società D possa essere utilizzata per abbattere prioritariamente il reddito minimo, preservando così il reddito soggetto a a IRES premiale.
Le Entrate hanno replicato con la FAQ del 25 giugno che, nel caso di specie la perdita ricevuta dalla società D non può essere utilizzata per abbattere il reddito minimo imputato per trasparenza dalla società B.
Tale reddito minimo, infatti, mantiene la propria natura “vincolata” anche in capo alla società partecipante A e non può essere compensato con perdite fiscali (art. 30 della legge n. 724 del 1994).
Per tale motivo, la perdita imputata per trasparenza va utilizzata esclusivamente in diminuzione degli altri redditi imponibili disponibili, compreso quello assoggettabile a IRES premiale.
Ne consegue che, qualora la perdita azzeri integralmente il reddito agevolabile, il beneficio dell’aliquota ridotta non spetta. Esempio La società A, che non ha “personalmente” i requisiti per l’accesso all’IRES premiale, presenta la seguente situazione:
- reddito d’impresa “proprio” (rigo RF57) = 0;
- reddito minimo ricevuto per trasparenza dalla società B = 1.000;
- reddito agevolabile ai fini IRES premiale ricevuto per trasparenza dalla società C = 900;
- perdita ricevuta per trasparenza dalla società D = 700. In questa ipotesi, la perdita di 700 non può essere utilizzata a scomputo del reddito “minimo” imputato dalla società B ma deve necessariamente ridurre il reddito imputato dalla società C, diminuendo conseguentemente l’ammontare del reddito assoggettabile ad aliquota agevolata del 20 per cento
Il modello di dichiarazione REDDITI SC 2026 della società A andrà compilato come segue:

Viene anche evidenziato che, sebbene nella colonna 3E del rigo RF58 sia stato indicato un reddito agevolabile pari a 900, nella colonna 1 del rigo RN8A non può essere riportato per intero tale ammontare in quanto lo stesso è stato parzialmente ridotto utilizzando la perdita indicata nella colonna 2 del rigo RF59. Pertanto, nella colonna 1 del rigo RN8A va indicata la differenza tra il reddito “potenzialmente” agevolabile e la perdita, pari a 900 – 700 = 200.
Ires premiale 2026: reddito minimo e utilizzo perdite pregresse
Veniva domandato se, nel caso di una società di capitali A che possiede perdite pregresse utilizzabili e riceve per trasparenza:
- un reddito minimo da una società “di comodo” B;
- un reddito agevolabile ai fini dell’IRES premiale da una società C, le perdite pregresse della società A possano essere utilizzate per abbattere prioritariamente il reddito minimo, preservando così il reddito soggetto a IRES premiale.
Nel caso rappresentato le perdite pregresse della società A non possono essere utilizzate per abbattere il reddito minimo imputato per trasparenza dalla società B. Tale reddito minimo, infatti, mantiene la propria natura “vincolata” anche in capo alla società partecipante A e non può essere compensato con perdite fiscali (art. 30 della legge n. 724 del 1994). Per tale motivo, le perdite pregresse della società A vanno utilizzate esclusivamente in diminuzione degli altri redditi imponibili disponibili, compreso quello assoggettabile a IRES premiale. Ne consegue che, qualora le perdite azzerino integralmente il reddito agevolabile, il beneficio dell’aliquota ridotta non spetta. In alternativa, la società A può decidere di non utilizzare le perdite pregresse a riduzione del reddito soggetto ad aliquota ridotta e di rinviarne l’utilizzo nei periodi d’imposta successivi (art. 13, comma 2, del decreto del Ministro dell’Economia e delle finanze dell’8 agosto 2025).
Esempio
La società A, che non ha “personalmente” i requisiti per l’accesso all’IRES premiale, presenta la seguente situazione:
- reddito d’impresa “proprio” (rigo RF57) = 0;
- reddito minimo ricevuto per trasparenza dalla società B = 1.000;
- reddito agevolabile ai fini IRES premiale ricevuto per trasparenza dalla società C = 900;
- perdite pregresse = 700.
In questa ipotesi, le perdite pregresse di 700 non possono essere utilizzate a scomputo del reddito “minimo” imputato dalla società B ma devono, qualora utilizzate (nel caso in cui la società A decida di non avvalersi della facoltà prevista dall’art. 13, comma 2, del d.m. 8 agosto 2025), ridurre il reddito imputato dalla società C, diminuendo conseguentemente l’ammontare del reddito assoggettabile ad aliquota agevolata del 20 per cento.
Il modello di dichiarazione REDDITI SC 2026 della società A andrà compilato come segue:
 Come si evince dall’esempio, sebbene nella colonna 3E del rigo RF58 sia stato indicato un reddito agevolabile pari a 900, nella colonna 1 del rigo RN8A non può essere riportato per intero tale ammontare in quanto lo stesso è stato parzialmente ridotto utilizzando le perdite pregresse indicate nella colonna 1 del rigo RN4. Pertanto, nella colonna 1 del rigo RN8A va indicata la differenza tra il reddito “potenzialmente” agevolabile e le perdite pregresse, pari a 900 – 700 = 200.
Ires premiale 2026: soglia CPB e utilizzo perdite imputate per trasparenza
Nel caso di una società di capitali A che riceve per trasparenza:
• un reddito “concordato” da una società B in regime di concordato preventivo biennale (CPB), pari alla quota spettante ad A dell’importo minimo previsto dall’art. 16, comma 4, del d.lgs. n. 13 del 2024 (c.d. “soglia CPB”);
• un reddito agevolabile ai fini dell’IRES premiale da una società C;
• una perdita fiscale da un’altra società D, la perdita ricevuta dalla società D può essere utilizzata per abbattere prioritariamente il reddito “concordato”, preservando così il reddito soggetto a IRES premiale?Nel caso rappresentato la perdita ricevuta dalla società D non può essere utilizzata per abbattere la soglia CPB imputata per trasparenza dalla società B. Tale soglia, infatti, mantiene la propria natura “vincolata” anche in capo alla società partecipante A e non può essere compensata con perdite fiscali. Per tale motivo, la perdita imputata per trasparenza va utilizzata esclusivamente in diminuzione degli altri redditi imponibili disponibili, compreso quello assoggettabile a IRES premiale. Ne consegue che, qualora la perdita azzeri integralmente il reddito agevolabile, il beneficio dell’aliquota ridotta non spetta.
Esempio
La società A, che non ha “personalmente” i requisiti per l’accesso all’IRES premiale, presenta la seguente situazione:
• reddito d’impresa “proprio” (rigo RF57) = 0;
• soglia CPB ricevuta per trasparenza dalla società B = 1.000;
• reddito agevolabile ai fini IRES premiale ricevuto per trasparenza dalla società C = 900;
• perdita ricevuta per trasparenza dalla società D = 700. In questa ipotesi, la perdita di 700 non può essere utilizzata a scomputo della soglia CPB imputata dalla società B ma deve necessariamente ridurre il reddito imputato dalla società C, diminuendo conseguentemente l’ammontare del reddito assoggettabile ad aliquota agevolata del 20 per cento. Il modello di dichiarazione REDDITI SC 2026 della società A andrà compilato come segue:
Come si evince dall’esempio, sebbene nella colonna 3E del rigo RF58 sia stato indicato un reddito agevolabile pari a 900, nella colonna 1 del rigo RN8A non può essere riportato per intero tale ammontare in quanto lo stesso è stato parzialmente ridotto utilizzando la perdita indicata nella colonna 2 del rigo RF59. Pertanto, nella colonna 1 del rigo RN8A va indicata la differenza tra il reddito “potenzialmente” agevolabile e la perdita, pari a 900 – 700 = 200.
-
Assemblee da remoto: i Notai fanno il punto
Il Consiglio Notarile di Milano con la massima n 216/2025 ha chiarito il perimetro delle regole per le assemblee da remoto del 2026.
Come specificato dai Notai, la massima intende fare il punto della situazione sulle regole applicabili alle assemblee di società di capitali dopo la cessazione del regime “emergenziale” previsto dall’art. 106 d.l. 18/2020, introdotto all’inizio della pandemia del Covid-19 e poi ripetutamente prorogato (da ultimo con l’art. 3, comma 14-sexies, d.l. 202/2024).
Assemblee da remoto 2026: la massima n 216/2025 dei Notai di Milano chiarisce le regole
A decorrere dal 1° gennaio 2026, al cessare del regime “emergenziale” delle assemblee delle società di capitali, previsto dall’art. 106 d.l. 18/2020, introdotto all’inizio della pandemia del Covid-19 e poi ripetutamente prorogato (da ultimo con l’art. 3, comma 14-sexies, d.l. 202/2024), le modalità di svolgimento delle assemblee torneranno a essere regolate dalle norme del Codice Civile, secondo gli orientamenti interpretativi via via affermatisi, come segue in quattro punti.
L’intervento con mezzi di telecomunicazione, anche in via esclusiva, è consentito ai soci delle s.p.a. solo in presenza di una apposita clausola statutaria, come richiesto dall’art. 2370, comma 4, c.c., mentre nelle s.r.l., nel silenzio della legge, è ammissibile anche in mancanza di apposita disposizione dello statuto, purché non espressamente vietato.
In caso di assemblea totalitaria (in presenza cioè dei requisiti previsti dagli artt. 2366, comma 4, e 2479-bis, comma 5, c.c.), essa può svolgersi esclusivamente “a distanza”, anche in mancanza di alcuna clausola statutaria che preveda l’intervento mediante mezzi di telecomunicazione.
In caso di assemblea ritualmente convocata con indicazione di un luogo fisico di svolgimento dell’assemblea, è necessario e sufficiente che nel luogo di convocazione si trovi il soggetto verbalizzante (segretario o notaio), mentre tutti gli altri soggetti possono intervenire e partecipare mediante mezzi di telecomunicazione, alle condizioni sopra ricordate.
Attenzione al fatto che è legittima la clausola statutaria che preveda che l’avviso di convocazione non indichi un luogo fisico di svolgimento dell’assemblea, imponendo quindi a tutti i soci l’utilizzo dei mezzi di telecomunicazione per l’intervento in assemblea; è parimenti legittimo, purché non espressamente vietato dallo statuto, che l’avviso di convocazione, anche in mancanza di tale clausola, indichi esclusivamente un luogo virtuale e non fisico di svolgimento dell’assemblea, sempre alle condizioni ricordate supra.
Infine, er le società con azioni negoziate in mercati regolamentati e/o in sistemi multilaterali di negoziazione, la disciplina normativa e regolamentare tempo per tempo vigente, relativa sia alle modalità di intervento diverse dalla partecipazione fisica sia al ricorso, anche esclusivo, al rappresentante designato. -
Verbali distribuzioni utili: registrati con RAP online, le Entrate aggiornano la guida
Tra le novità del nuovo Modello RAP 2025 vi è quella del modello aggiuntivo per il verbale di distribuzione utile che, dal 12 marzo, può essere inviato via web con il RAP online.
Attenzione al fatto che, una volta inserite le informazioni necessarie, il sistema calcola in automatico le imposte (registro e/o bollo) e consente di versarle con il c/c contestualmente.
Per una ulteriore utilità le Entrate hanno pubblicato in agosto la guida aggiornata “Rap Web” con le regole per tutti i relativi adempimenti.
Prima dei dettagli ricordiamo che per tutte le novità del RAO si consiglia di leggere anche: Modello RAP 2025: registrazione atti privati.
Verbali distribuzioni utili registrati con RAP online
Il modello di Registrazione Atti privati (RAP), può essere utilizzato dai contribuenti, mediatori e intermediari per richiedere agli uffici dell’Agenzia delle Entrate la registrazione di alcune tipologie di atti privati.
Attualmente è possibile utilizzare il modello RAP per la registrazione:
- del contratto di comodato,
- del contratto preliminare di compravendita
- e del verbale di distribuzione utili delle società.
Il modello può essere presentato in via telematica da colui che sottoscrive la richiesta:
- direttamente,
- oppure tramite un intermediario abilitato,
mediante l’apposita procedura web resa disponibile nell’area riservata del sito internet dell’Agenzia delle Entrate.
Attenzione al fatto che alla richiesta di registrazione è necessario allegare:
- l’atto comprensivo dei suoi allegati e la copia dei documenti d’identità (in corso di validità) delle parti che lo hanno sottoscritto, creando con essi un unico file nei formati ammessi TIF e/o TIFF e PDF/A (PDF/A-1a o PDF/A-1b);
- il file così realizzato conterrà, quindi:
- la copia dell’atto da registrare sottoscritto dalle parti;
- gli eventuali documenti allegati all’atto;
- la carta d’identità in corso di validità delle parti che lo hanno sottoscritto.
La novità del nuovo Modello RAP 2025 è appunto il fatto che esso contiene il nuovo Quadro ATTO per il verbale di distribuzione utili e a seguire il QUADRO SOCI:
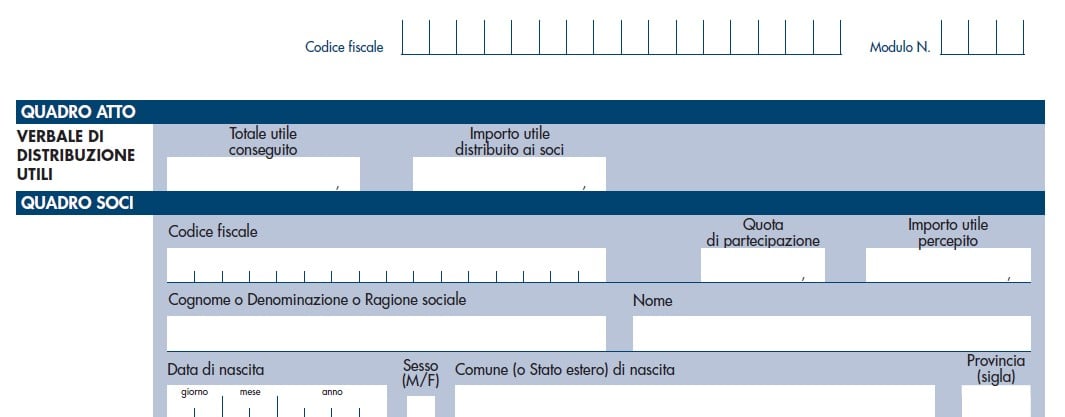
Nel QUADRO ATTO verbale di distribuzione utili vanno indicati:
- Totale Utile conseguito dove indicare l’importo dell’utile di esercizio conseguito dalla società che approva il Bilancio.
- Importo Utile distribuito ai soci dove indicare l’importo dell’utile di esercizio che viene destinato alla distribuzione tra i soci.
Attenzione al fatto che il richiedente la registrazione in questo caso è sempre la società ossia il soggetto obbligato a richiedere la registrazione dell’atto, anche se chi sta materialmente effettuando la richiesta è il rappresentante legale della stessa società o un professionista abilitato di cui la società si avvale.
Il soggetto che sottoscrive la richiesta attesta che tutti i dati dichiarati coincidono con quelli contenuti nell’atto originale.
ed è tenuto a conservare in originale l’atto sottoscritto dalle parti unitamente alla richiesta di registrazione e alle ricevute di presentazione rilasciate dal servizio online.
Il richiedente, inoltre, deve consegnare alle parti del contratto la copia delle ricevute dalle quali risulta la registrazione dell’atto ovvero l’esito del pagamento delle imposte.
L’utente, per poter effettuare la registrazione telematica del modello Rap, deve autenticarsi (attraverso le credenziali Spid, Cie o Cns) nella propria area riservata.
Una volta effettuato il login è sufficiente scrivere “Registrazione atti privati” nella sezione “Servizi”, selezionare il tasto “Cerca” e successivamente “Vai al servizio”. Infine, cliccando su, “Nuova richiesta”, si dà avvio alla registrazione telematica del modello Rap.
Il servizio restituisce, subito dopo l’invio, un messaggio che conferma solo l’avvenuta trasmissione del file e, in seguito, fornisce un’altra comunicazione che attesta l’esito dell’elaborazione effettuata sui dati pervenuti e, in assenza di errori, conferma l’avvenuta registrazione dell’atto.
-
Deposito Elenco soci: regole di Unioncamere
Come ogni anno Unioncamere ha pubblicato la Guida per il Deposito Bilanci, versione 2025 per i bilanci chiusi al 31 dicembre 2024.
Relativamente al deposito del Bilancio 2024 delle società vediamo alcune precisazione per l’elenco soci.
Deposito Elenco soci: da ripetere con l’approvazione del bilancio
Le istruzioni di Uniuoncamere indicano che le Società per azioni, S.a.p.a. e Società Consortili per azioni devono depositare l'elenco dei soci riferito alla data di approvazione del bilancio, con l'indicazione delle azioni possedute da ciascuno di essi, nonché dei soggetti diversi dai soci che sono titolari di diritti o beneficiari di vincoli sulle partecipazioni medesime o riconfermare quello presentato in precedenza.
Attenzione al fatto che è necessario indicare analiticamente le annotazioni effettuate nel libro dei soci nel periodo che intercorre tra la data di approvazione del bilancio appena chiuso e quella di approvazione del bilancio dell’esercizio precedente compilando l’apposito riquadro, presente nel modulo S.In particolare, si invita a controllare con attenzione il contenuto:
- della visura assetti proprietari,
- della visura storica
- e delle risultanze del libro soci
al fine di una corretta compilazione della modulistica.
A tal proposito il manuale di Unioncamere specifica che per facilitare la compilazione della modulisticasi riportano alcuni esempi relativi alle più frequenti casistiche che si possono verificare, considerando l'arco temporale compreso nel periodo tra la data di approvazione del bilancio dell'ultimo esercizio e quella di approvazione del bilancio relativo all'esercizio precedente
- a) CONFERMA ELENCO SOCI qualora non ci siano variazioni dovute a trasferimenti di azioni o aumento/riduzione del capitale sociale ovvero altre operazioni sulle azioni, occorre riconfermare l'elenco soci dell’esercizio precedente selezionando l’apposito "flag" della modulistica;
- b) OPERAZIONI STRAORDINARIE SUL CAPITALE SOCIALE in caso di variazioni dell'elenco soci dovute a operazioni straordinarie (es.: aumento/riduzione del capitale sociale), occorre depositare l'elenco soci aggiornato ed indicare nel modulo NOTE i riferimenti dell'atto modificativo e Manuale operativo per il deposito dei bilanci al registro delle imprese anno 2025 del relativo protocollo di deposito (es.: aumento del capitale sociale con atto del……rep. n…. Notaio …di cui al prot. n…del … );
- c) TRASFERIMENTI DI AZIONI in caso di trasferimento di azioni a vario titolo (es.: compravendita/fusione/scissione/pegno/usufrutto ecc.), occorre depositare l'elenco soci aggiornato e compilare la sezione denominata "indicazione analitica delle variazioni" indicando tutte le variazioni annotate al libro soci, avvenute tra la data di approvazione del bilancio dell'ultimo esercizio e quella di approvazione del bilancio dell’esercizio precedente. Si ricorda che deve essere compilata un’occorrenza per ogni trasferimento di azioni nel periodo, indicando la data di iscrizione del trasferimento al libro soci.
Il manuale evidenzia anche che, se si sono verificate variazioni riguardanti le ipotesi di cui ai punti b) e c), l’elenco dei soci va aggiornato anche in occasione di operazioni straordinarie (aumenti di capitale, fusioni, scissioni ecc.) da iscrivere nel registro delle imprese, che comportino anche la modifica degli assetti proprietari.
Va infatti ricordato agli operatori che la mera conferma dell’assetto proprietario effettuata in occasione del deposito del bilancio comporta l'immutata riproposizione dell’elenco dei soci già iscritto in occasione del deposito del bilancio precedente.
Nel caso invece di operazioni sul capitale o di altre operazioni straordinarie che abbiano comportato l’iscrizione dell’elenco soci aggiornato, tale elenco va nuovamente depositato per l’iscrizione entro trenta giorni dall’approvazione del bilancio (corredato dall’indicazione analitica delle annotazioni effettuate nel libro dei soci nell’anno), ai sensi dell’art. 2435 secondo comma codice civile.
Infine si precisa che, salve le particolari ipotesi previste dalla legge, la pubblicità nel registro delle imprese relativa all’assetto proprietario delle SPA e delle SAPA ha rilevanza di mera notizia, non rilevando ai fini dell’esercizio dei diritti dei soci e dei terzi, per il quale fa invece stato quanto risulta dal libro dei soci.
-
Dichiarazione Redditi SC 2025: regole e novità
Con il Provvedimento n 131067 del 17 marzo è approvato il Modello Redditi SC 2025 che le società potranno utilizzare per la dichiarazione dell'anno di imposta 2024.
In dettaglio è approvato il modello di dichiarazione “Redditi 2025–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2025 ai fini delle imposte sui redditi.
Inoltre, sono approvate le specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello.
Scarica il Modello Redditi SC 2025 e istruzioni.
Modello Redditi SC 2025: principali novità
Vediamo di seguito le principali novità contenute nel modello SC 2025:
- Concordato preventivo biennale. È stato previsto il nuovo quadro CP e sono stati aggiornati i quadri RF, RS, RH, TN, PN e GN per accogliere le novità della disciplina del concordato preventivo biennale (de- creto legislativo 12 febbraio 2024, n. 13).
- Regime agevolato primo insediamento imprese giovanili in agricoltura. Nel quadro RQ è stata prevista la sezione XXV dedicata ai giovani agricoltori che hanno intrapreso un’attività d’impresa nel settore agricolo ed esercitato l’opzione per il regime fiscale agevolato consistente nel pagamento di un’impo- sta sostitutiva dell’IRES, delle relative addizionali e dell’IRAP applicata alla base imponibile costituita dal reddito d’impresa prodotto nel periodo d’imposta (art. 4 della legge 15 marzo 2024, n. 36).
- Maggiorazione costo del personale. Il quadro RF è stato aggiornato per accogliere, tra le variazioni in
diminuzione, la maggior deduzione del costo del personale di nuova assunzione (art. 4 del decreto le-
gislativo 30 dicembre 2023, n. 216). - Plusvalenze derivanti dalla cessione di partecipazioni qualificate da parte di società ed enti commerciali non residenti. Nel quadro RT è stata inserita la sezione VI dedicata al nuovo regime delle plusvalenze derivanti dalla cessione di partecipazioni qualificate con requisiti di cui alle lettere a), b), c) e d) del
comma 1 dell’art. 87 del TUIR, da parte di società ed enti commerciali non residenti (art. 1, comma 59, della legge 30 dicembre 2023, n. 213). - Prospetto di riconciliazione dati di bilancio e fiscali. Il quadro RV è stato modificato per accogliere le novità previste per le operazioni di cui all’art. 177-bis del TUIR e per le divergenze tra valori contabili e fiscali emerse in sede di cambiamento di principi contabili (art. 5, comma 1, lett. d), e art. 10 del de- creto legislativo 13 dicembre 2024, n. 192).
- Riallineamento divergenze tra i valori contabili e fiscali emerse in sede di cambiamento dei principi contabili. È stata prevista la nuova sezione VII-A del quadro RQ riservata ai contribuenti che optano per il
riallineamento delle divergenze (sulla totalità o sulle singole fattispecie) tra i valori contabili e fiscali de-
gli elementi patrimoniali. Inoltre, nel quadro RF, è stato aggiunto un nuovo codice, tra le variazioni in
diminuzione, per consentire la deduzione per quote costanti dell’eventuale saldo negativo del riallineamento totale delle divergenze (art. 11 del decreto legislativo 13 dicembre 2024, n. 192). - Affrancamento straordinario delle riserve. È stata prevista la nuova sezione VII-B del quadro RQ riservata ai contribuenti che optano per l’affrancamento dei saldi attivi di rivalutazione, delle riserve e dei fondi, in sospensione di imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2023, che residuano al termine dell’esercizio in corso al 31 dicembre 2024 (art. 14 del decreto legislativo 13 dicembre 2024, n. 192).
- Riallineamento beni in caso di conferimento d’azienda e operazioni straordinarie. Nel quadro RQ (sezione VI) e nel quadro RV è stata prevista la gestione delle nuove disposizioni per le operazioni straordinarie di cui agli artt. 172, 173 e 176 del TUIR effettuate nel periodo di imposta in corso al 31 dicembre 2023 e per le medesime operazioni effettuate dal 1° gennaio 2024 (art. 13, comma 5, e art. 12 del decreto legislativo 13 dicembre 2024, n. 192).
- Modifiche alla disciplina della «tonnage tax». Sono stati adeguati i quadri RJ, RF, RS, RN e TN per accogliere le novità normative della disciplina della tonnage tax di cui agli artt. 155 e seguenti del TUIR (art. 19 del decreto legislativo 13 dicembre 2024, n. 192).
- Regime società di comodo. Il prospetto relativo alla verifica dell’operatività e determinazione del reddito imponibile minimo dei soggetti di comodo del quadro RS è stato aggiornato per accogliere le modifiche previste dall’art. 20 del decreto legislativo 13 dicembre 2024, n. 192.
- Codice identificativo nazionale. È stato previsto un nuovo prospetto del quadro RS per indicare il codice identificativo nazionale assegnato alle strutture ricettive (art. 1, comma 78, della legge 30 dicembre 2024, n. 207).
• Redditi derivanti dalla produzione di vegetali e altre attività agricole. Nel quadro RF è stata prevista la modifica dell’art. 56-bis del TUIR per i soggetti che esercitato l’opzione di cui all’art. 1, comma 1093, della legge 27 dicembre 2006, n. 296 (art. 1, comma 1, lett. e) e f), del decreto legislativo 13 dicembre 2024, n. 192). - Affrancamento cripto-attività. Nel quadro RT (sezione XI) è stato previsto che ai fini della determinazione delle plusvalenze e delle minusvalenze, per ciascuna cripto-attività posseduta alla data del 1° gennaio 2025, può essere assunto, in luogo del costo o del valore di acquisto, il valore a tale data, determinato ai sensi dell’art. 9 del TUIR, a condizione che il predetto valore sia assoggettato a un’imposta sostitutiva delle imposte sui redditi nella misura del 18 per cento da versare entro il 30 novembre 2025 (art. 1, commi da 26 a 29, della legge 30 dicembre 2024, n. 207).
- Rivalutazione di terreni e partecipazioni. Nei quadri RT (sezione X), RM (sezione III) e RQ (sezione XVII) sono state gestite le modifiche agli artt. 5 e 7 della legge n. 448 del 2001 al fine di introdurre a regime, a decorrere dal 1° gennaio 2025, la possibilità di avvalersi della rideterminazione del costo di acquisto delle partecipazioni e dei terreni edificabili e con destinazione agricola (art. 1, comma 30, della legge 30 dicembre 2024, n. 207).
- Sismabonus ed Ecobonus. Nei quadri RS, TN e GN è stata prevista la detrazione del 36 per cento per le spese sostenute per interventi “Sismabonus” ed “Ecobonus”, effettuati nel 2025 (art. 1, comma 55, della legge 30 dicembre 2024, n. 207).
- Prospetto di riconciliazione dati di bilancio e fiscali. Il quadro RV è stato modificato per accogliere le novità previste per le operazioni di cui all’art. 177-bis del TUIR e per le divergenze tra valori contabili e fiscali emerse in sede di cambiamento di principi contabili (art. 5, comma 1, lett. d), e art. 10 del decreto legislativo 13 dicembre 2024, n. 192).
- Perdite d’impresa. E’ stato previsto, nel quadro RS, un nuovo rigo al fine di individuare le perdite non compensate in misura limitata e in misura piena non riportabili in applicazione dell’art. 84 del TUIR (art. 15 del decreto legislativo 13 dicembre 2024, n. 192).
-
Polizza che assicura il presidente del CdA: il costo è indeducibile
La sentenza numero 24022 della Corte di Cassazione, pubblicata il 6 settembre 2024, esamina la dibattuta questione della deducibilità dei premi versati dalle società per polizze che assicurano il presidente del Consiglio di Amministrazione contro infortunio o decesso.
Sulla questione non esistono norme positive esplicite per cui bisognerà rifarsi alle norme generali sul funzionamento del reddito d’impresa, eventualmente accompagnate da giurisprudenza e prassi.
Tendenzialmente, anche nella prassi più comune, è opinione diffusa che questo tipo di polizze, stipulate dalla società, rappresentano per lo più dei costi indeducibili.
Tuttavia tale regola generale potrebbe trovare un limite in alcune situazioni.
Ad esempio, quando la polizza assicurativa che copre il presidente del CdA non è riscattabile (non presentando così alcun sottinteso speculativo di tipo finanziario) e il beneficiario risulti essere l’impresa e non l’amministratore, potrebbe essere plausibile ipotizzare la deducibilità del costo: l’inerenza dovrebbe essere giustificata dal fatto che la società, in questo modo, si garantirebbe contro un evento negativo per l’impresa anche dal punto di vista economico. Va da sé che, in una tale situazione, a fronte della deduzione del costo del premio, l’eventuale risarcimento costituirebbe una sopravvenienza attiva.
Situazione diversa è invece quella in cui l’impresa stipuli una polizza in cui il beneficiario sia lo stesso amministratore (o i suoi eredi): in una tale situazione il costo del premio sostenuto per una polizza contro decesso o morte, secondo prassi consolidata, dovrebbe costituire un fringe benefit da tassare come remunerazione in natura in capo all’amministratore, in base all’articolo 51 del TUIR.
Di conseguenza, essendo questo costo una parte del compenso dell’amministratore, e da questi portato a reddito, in base alle previsioni dell’articolo 95 del TUIR, il costo dovrebbe essere deducibile per la società.
La sentenza 24022/2024 della Corte di Cassazione
Di ben diverso avviso è la Corte di Cassazione, la quale, con la sentenza 24022, pubblicata il 6 settembre 2024, stabilisce un generale principio di indeducibilità dei premi assicurativi versati per polizze che assicurino da decesso o infortunio il presidente del Consiglio di Amministrazione della società.
Secondo la Corte, infatti, tali costi sarebbero inerenti alla gestione dell’impresa ma indeducibili in quanto non diretti alla produzione del reddito.
Tale punto di vista sarebbe sostenuto anche da precedenti pronunciamenti della medesima Corte di Cassazione, tra le quali le citate 18204/2017 e 28004/2009.
Nel caso esaminato il beneficiario della polizza assicurativa era lo stesso amministratore (o i suoi eredi), ma la Corte non propone alcuna distinzione in base al beneficiario, elemento non considerato quindi rilevante ai fini della deducibilità del premio corrisposto, in quanto, come detto, il perno dell’indeducibilità sarebbe costituito dall’assenza di legame con la produzione di reddito.
Similmente la Corte non prende neanche in esame se tali premi siano stati considerati fringe benefit dall’amministratore e, come tali, da questi portati a tassazione; situazione anche questa, dunque, non considerata rilevante ai fini della deducibilità dei costi sostenuti.
Come detto, in questo modo la Corte di Cassazione dispone un generale principio di indeducibilità delle polizze assicurative stipulate contro l’infortunio o il decesso di un amministratore, senza lasciare molto spazio all’interpretazione.
Va però segnalato che, nei limiti del caso in cui il costo della polizza costituisca un fringe benefit, e come tale sia tassato in capo all’amministratore, per la società il costo sostenuto smette di essere un costo assicurativo e diviene una parte della remunerazione dell’amministratore; come tale dovrebbe costituire un costo deducibile, in base alle regole generali che regolano il reddito d’impresa.
È dunque possibile ipotizzare che il punto affermato dalla Corte di Cassazione non riguardi il caso in cui una tale polizza costituisca un fringe benefit, che potrebbe costituire una diversa fattispecie, non esaminata dalla sentenza 24022/2024.
-
Credito transizione 4.0: chiarimenti su società con esercizio ultrannuale
Con la Risposta a interpello n 239 del 2 dicembre le Entrate rispondono a dubbi sul credito transizione 4.0.
In particolare si replica ad una società con periodo d'imposta ultrannuale che domanda chiarimenti sugli adempimenti dichiarativi e sulla compilazione dell'F24, evidenziando che si può utilizzare il credito di imposta in misura piena esclusivamente a partire dal periodo di imposta in cui il bene è stato interconnesso.
Credito transizione 4.0: chiarimenti su società con esercizio ultrannuale
La SRL istante è stata costituita a ottobre 2022, con iscrizione nel Registro delle imprese a novembre 2022, con chiusura del suo primo esercizio il 31 dicembre 2023.
La società ha acquistato un macchinario 4.0 a novembre 2022 e la relativa fattura è stata pagata in due rate nello stesso mese.
L’Agenzia delle Entrate ritiene che il beneficio, al verificarsi di tutte le condizioni di legge spetti nella misura del 40% ai sensi dell’art. 1 comma 1057 della L. 178/2020, dato che:
- ai fini della determinazione del momento di effettuazione degli investimenti si deve far riferimento alle regole generali della competenza previste dall’art. 109 commi 1 e 2 del TUIR
- l’investimento è stato effettuato nel 2022,
- e il suo valore è inferiore a 2,5 milioni di euro,
Il comma 1059 della stesse legge prevede che il credito d’imposta sia utilizzabile esclusivamente in compensazione, ai sensi dell’art. 17 del DLgs. 241/97, “in tre quote annuali di pari importo, a decorrere dall’anno di entrata in funzione dei beni per gli investimenti di cui ai commi 1054 e 1055 del presente articolo, ovvero a decorrere dall’anno di avvenuta interconnessione dei beni ai sensi del comma 1062 del presente articolo per gli investimenti di cui ai commi da 1056 a 1058-ter del presente articolo. […] Nel caso in cui l’interconnessione dei beni di cui al comma 1062 avvenga in un periodo d’imposta successivo a quello della loro entrata in funzione è comunque possibile iniziare a fruire del credito d’imposta per la parte spettante ai sensi dei commi 1054 e 1055.“
L'istante ha affermato che il bene è entrato in funzione dal 1° gennaio 2023, non precisando nulla sulla data di interconnessione dello stesso.
Pertanto, evidenzia l'Ade, sulla base del comma 1059, il credito di imposta potrà essere utilizzato in misura piena esclusivamente a partire dal periodo di imposta in cui il bene è stato interconnesso.
Come chiarito nella Circolare n 9/2021, nel caso in cui il bene entri comunque in funzione, pur senza essere interconnesso, “il contribuente può godere del credito d’imposta in misura ridotta fino all’anno precedente a quello in cui si realizza l’interconnessione oppure può decidere di attendere l’interconnessione ai sensi del comma 1062 e fruire del credito di imposta «in misura piena».
Per “misura ridotta” si intende l’aliquota percentuale spettante in relazione agli investimenti aventi ad oggetto beni strumentali “ordinari” come chiarito dalla stessa circolare.
A tal fine l'ammontare del credito fruibile in misura piena dall’anno di interconnessione dovrà essere decurtato di quanto già fruito in precedenza.
L’Agenzia delle Entrate ha quindi affermato che il credito in esame può essere utilizzato in compensazione nel modello F24 indicando il codice tributo 6936 e quale anno di riferimento l’anno in cui è iniziato l’investimento, nel caso di specie il 2022.
Inoltre l’Agenzia ha chiarito che nel modello Redditi SC 2024 relativo al periodo d’imposta 2023, utilizzabile anche dai soggetti con “[…]periodo d’imposta di durata superiore a 365 giorni chiuso il 31 dicembre 2023”, la società pur avendo effettuato l’investimento nel 2022, dovrà compilare il quadro RU del modello come se avesse acquistato il bene nel 2023, e dovrà essere compilato:
- il rigo RU5 (colonne 1 e 3), indicando quindi l’importo del credito maturato,
- e il rigo RU130, relativo al dettaglio degli investimenti 4.0 realizzati, oltre gli altri campi del quadro RU richiesti.
-
IME: chiarimenti Ade su Investment management exemption
Le Entrate hanno pubblicato la Circolare n 23 del 19 novembre sull'IME Investment management exemption.
IME: chiarimenti Ade su Investment management exemption
L’Agenzia delle entrate con circolare n 23 del 19 novembre fornisce il quadro diriferimento sulle disposizioni in tema di Investment management exemption (Ime) e fornisce le indicazioni agli uffici per garantire l’uniformità di indirizzo.
Ricordiamo che l'IME è stata introdotta dalla legge di Bilancio 2023 (articolo 1, comma 255 legge n. 197/2022) con l’inserimento dei commi 7-quater e 7-quinquies all’articolo 162 del Tuir.
La novità prevede una presunzione legale che consente, al ricorrere di determinate condizioni, la non configurabilità di una stabile organizzazione in Italia di un veicolo di investimento non residente che si avvale di servizi di supporto all’attività di investimento svolti, nello stesso territorio, da altri soggetti.
Con il Decreto MEF del 22 febbraio 2024 sono state stabilità le disposizioni attuative della norma, definendo:
- i veicoli di investimento non residenti nel territorio dello Stato,
- i requisiti di indipendenza dei veicoli di investimento per applicare la presunzione legale introdotta dalla legge di Bilancio 2023
- i requisiti di indipendenza che deve avere l’asset manager.
Con la Circolare n 23 si analizzano le modalità di attuazione della disciplina Ime, tenendo conto anche delle linee guida contenute nel provvedimento del direttore dell’Agenzia delle entrate del 28 febbraio 2024, in attuazione del comma 7-quater, lettera d), dell’articolo 162 del Tuir, da applicare alla remunerazione relativa alle prestazioni di servizi infragruppo, funzionali alla gestione delle attività di investimento, rese da un soggetto residente o dalla stabile organizzazione nel territorio dello Stato del soggetto non residente, nel rispetto del principio di libera concorrenza (articolo 110, comma 7, del Tuir).
Occorre evidenziare che una delle condizioni previste per beneficiare della presunzione legale è che tale remunerazione per l'attività svolta nel territorio dello Stato sia supportata da idonea documentazione.
La circolare in proposito ha chiarito che la documentazione predisposta dal contribuente si può considerare idonea quando consente all’Amministrazione finanziaria il riscontro della conformità al valore di libera concorrenza dei prezzi di trasferimento.
Infine si foniscono indicazioni pratiche per l’applicazione del metodo scelto per la determinazione, in condizioni di libera concorrenza, della remunerazione dei servizi infragruppo e analizza il tema dell’idoneità della documentazione.
Allegati: -
Residenza fiscale società: la novità della direzione effettiva
Pubblicata la Circolare n 20 del 4 novembre con chiarimenti sulle novità in vigore dal 2024 sulla residenza fiscale di società ed enti, come previsti dalla Riforma Fiscale.
A seguito delle modifiche apportate all’articolo 73 del Tuir dal Dlgs 209/2023 di attuazione della legge delega di riforma del sistema fiscale, si sono previste diverse novità sul concetto di residenza fiscale per le società e enti e sinteticamente, secondo le nuove regole, sono considerati residenti le società e gli enti che per la maggior parte del periodo di imposta hanno nel territorio dello Stato la sede legale o la sede di direzione effettiva o la gestione ordinaria in via principale.
Vediamo cosa contiene la circolare Ade.
Residenza fiscale società: la novità della direzione effettiva
La Circolare n 20 evidenzia che l’articolo 73, comma 3, del TUIR, nella versione previgente alle modifiche attuate dal Decreto, considerava fiscalmente residenti in Italia le società e gli enti che, per la maggior parte del periodo d’imposta, mantenevano nel territorio dello Stato la sede legale o la sede dell’amministrazione o l’oggetto principale.
Si trattava di tre criteri alternativi, con la conseguenza che la ricorrenza di uno solo era sufficiente a radicare la residenza fiscale della società o dell’ente nel nostro Paese.
L’evoluzione normativa dell’articolo 73, comma 3, del TUIR è rappresentata come segue.Ai fini delle imposte sui redditi si considerano residenti le società e gli enti che per la maggior parte del periodo di imposta hanno nel territorio dello Stato la sede legale o la sede di direzione effettiva o la gestione ordinaria in via principale.
Per sede di direzione effettiva si intende la continua e coordinata assunzione delle decisioni strategiche riguardanti la società o l’ente nel suo complesso.
Per gestione ordinaria si intende il continuo e coordinato compimento degli atti della gestione corrente riguardanti la società o l’ente nel suo complesso.
Gli organismi di investimento collettivo del risparmio si considerano residenti se istituiti in Italia.
Si considerano altresì residenti nel territorio dello Stato, salvo prova contraria, i trust e gli istituti aventi analogo contenuto istituiti in Stati o territori diversi da quelli di cui al decreto del Ministro dell’economia e delle finanze emanato ai sensi dell’articolo 11, comma 4, lettera c), del decreto legislativo 1° aprile 1996, n. 239, in cui almeno uno dei disponenti e almeno uno dei beneficiari del trust sono fiscalmente residenti nel territorio dello Stato.
Si considerano, inoltre, residenti nel territorio dello Stato, salvo prova contraria, i trust istituiti in uno Stato diverso da quelli di cui al decreto del Ministro dell’economia e delle finanze emanato ai sensi dell’articolo 11, comma 4, lettera c), del decreto legislativo 1° aprile 1996, n. 239, quando, successivamente alla loro costituzione, un soggetto residente nel territorio dello Stato effettui in favore del trust un’attribuzione che importi il trasferimento di proprietà di beni immobili o la costituzione o il trasferimento di diritti reali immobiliari, anche per quote, nonché vincoli di destinazione sugli stessi.
Nella Relazione illustrativa si chiarisce che il criterio della sede di direzione effettiva, letto unitamente a quello della gestione ordinaria in via principale (su cui si rinvia al successivo paragrafo) “segna inoltre il superamento del riferimento
alla sede dell’amministrazione, che ha determinato significative difficoltà interpretative e applicative”.
L’articolo 2 del Decreto, infatti, nel modificare il comma 3 dell’articolo 73 del TUIR, stabilisce che: “Per sede di direzione effettiva si intende la continua e coordinata assunzione delle decisioni strategiche riguardanti la società o l’ente nel suo complesso”.A tal riguardo, la Relazione illustrativa chiarisce che “ai fini della direzione effettiva, non rilevano le decisioni diverse da quelle aventi contenuto di gestione assunte dai soci né le attività di supervisione e l’eventuale attività di monitoraggio della gestione da parte degli stessi”. Pertanto, le decisioni assunte dai soci non rilevano per individuare la sede di direzione effettiva, fatta eccezione per quelle aventi contenuto gestorio.
Allegati:
La riforma operata dal Decreto persegue l’obiettivo di individuare un criterio di collegamento sostanziale tra l’ente e il Paese di residenza. Il principio di prevalenza della sostanza sulla forma consente, da una parte, di non svuotare di significato il criterio di collegamento e, dall’altra, in una prospettiva di raccordo con le normative degli altri Stati, di prevenire eventuali conflitti di residenza, per effetto del disallineamento tra i criteri adottati dai singoli ordinamenti per fissare la residenza nel rispettivo territorio nazionale.