
-
Rimborsi fiscali come velocizzare l’accredito dell’ADE
L'Agenzia delle Entrate nella sezione apposita del proprio sito istituzionale fornisce istruzioni dettagliate per chi ha diritto a ricevere un rimborso.
Ci sono due modi per richiedere un rimborso al Fisco:
- con la dichiarazione dei redditi o dichairazione Iva (modello TR), compilando gli appositi quadri. Se dalla dichiarazione dei redditi (modello Redditi) emerge un credito, si può scegliere, nel quadro RX, se chiedere il rimborso o utilizzarlo in compensazione per il pagamento di altri tributi. I lavoratori dipendenti e i pensionati possono ricevere il rimborso direttamente dal datore di lavoro con la busta paga o dall’ente pensionistico con la pensione, utilizzando il modello 730.
- presentando apposita istanza:
- se l’istanza è relativa alle imposte sui redditi (per esempio se, per errore, è stato duplicato un versamento) devi presentarla all’ufficio competente in base al tuo domicilio fiscale;
- se, invece, riguarda le imposte connesse alla registrazione di atti, devi indirizzarla all’ufficio in cui è stato registrato l’atto.
Rimborsi al Fisco: come fare con il Modello Redditi PF/2026
Quando dalla dichiarazione dei redditi (modello Redditi) emerge un credito e il contribuente indica di voler ricevere il rimborso, compilando il quadro RX, l'Agenzia, eseguiti i normali controlli, rimborsa le somme dovute (in alternativa, il contribuente può utilizzare il credito in compensazione per il pagamento di altri tributi da versare oppure può scegliere di riportare il credito nella dichiarazione dell'anno successivo).
Se il contribuente non esercita alcuna scelta nel quadro RX della dichiarazione dei redditi, il credito è considerato come un’eccedenza da utilizzare nella successiva dichiarazione.
In caso di mancato utilizzo del credito, il contribuente può richiederne il rimborso nella dichiarazione successiva.
L'Agenzia erogherà il rimborso dopo aver verificato che il credito non sia stato utilizzato in compensazione con il modello F24 o riportato nelle dichiarazioni successive.
Le dichiarazioni dei redditi sono sottoposte al controllo automatizzato, ai sensi dell’articolo 36-bis del d.P.R n. 600 del 1973, finalizzato a verificare la correttezza dei dati ivi esposti; in seguito a tale controllo, è possibile procedere al pagamento del rimborso richiesto e risultato spettante.
Inoltre, prima di disporne il pagamento, l’Agenzia verifica anche che il richiedente sia in grado di incassare le somme di sua spettanza (ad esempio, nel caso in cui il beneficiario del rimborso sia deceduto è necessario individuare gli eredi a cui volturare il rimborso).
Per velocizzare l’erogazione del rimborso risultante dalla dichiarazione modello Redditi, il contribuente può comunicare all’Agenzia il codice IBAN del proprio conto corrente sul quale desidera che sia accreditato il rimborso.
Analogamente si può procedere per i crediti risultanti dal modello Irap.
Rimborsi al Fisco: come fare con il Modello 730/2026
I dipendenti, i pensionati e gli altri soggetti individuati dalla norma (si rinvia alle istruzioni per la compilazione del modello 730) possono ricevere il rimborso direttamente dal datore di lavoro con la busta paga o dall’ente pensionistico con la pensione, utilizzando il modello 730 in luogo del modello Redditi.
Possono utilizzare il modello 730 anche i contribuenti sprovvisti di sostituto d'imposta, a condizione che rientrino nella categoria dei soggetti che possono presentare il modello 730.
In caso di presentazione del modello 730 senza sostituto, le somme risultanti a credito dal prospetto di liquidazione sono rimborsate dall'Agenzia delle entrate. Leggi anche Rimborsi 730 senza sostituto: quando arrivano?
Il modello 730 può essere utilizzato anche dagli eredi, per i contribuenti deceduti nel periodo compreso tra l’inizio del periodo d’imposta e il termine di presentazione del relativo modello 730.
I rimborsi sono erogati al netto della parte di credito già utilizzata o che si intende utilizzare in compensazione.
Pertanto, anche con il modello 730, il contribuente può utilizzare il suo credito per pagare, attraverso la compensazione, altre imposte dovute.
Il credito, non utilizzato in compensazione, verrà rimborsato dal datore di lavoro, dall'ente pensionistico o dall'Agenzia.
L'Agenzia può effettuare controlli preventivi sulla dichiarazione modello 730 che presenta elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell'Agenzia delle entrate o un rimborso maggiore di 4.000 euro.
Per velocizzare il rimborso che risulta dalla dichiarazione modello 730, la cui erogazione è a cura dell'Agenzia, il contribuente può comunicare telematicamente all’Agenzia il proprio codice IBAN.
Nel caso in cui il contribuente ritenga di vantare un rimborso derivante da elementi non inseriti nella dichiarazione presentata, può presentare un'altra dichiarazione che integri o corregga la precedente, entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata.
Nei casi in cui non sia possibile richiedere il rimborso con la dichiarazione dei redditi, il contribuente può presentare un'istanza di rimborso.
Come richiedere il rimbroso alle Entrate con l’istanza
L'istanza di rimborso relativa alle imposte dirette o a imposte sul reddito può essere presentata all'ufficio dell'Agenzia competente in base al domicilio fiscale del contribuente al momento in cui è stata (o avrebbe dovuto essere) presentata la dichiarazione dei redditi da cui si genera il rimborso.
L’istanza di rimborso per versamenti eccedenti o non dovuti relativi all’imposta di registro e alle altre imposte indirette diverse dall’IVA è presentata all’ufficio territoriale dell’Agenzia dove è stato registrato l’atto o la successione a cui è collegato il versamento di cui si chiede il rimborso oppure, in mancanza di un atto registrato, all’Ufficio territorialmente competente in ragione del domicilio fiscale del contribuente. Resta fermo che laddove il contribuente dovesse inoltrare l'istanza di rimborso ad un ufficio non competente a riceverla, sarà cura di quest'ultimo provvedere alla trasmissione della richiesta alla struttura competente.
L'istanza da compilare in carta semplice, ove non sia prevista la presentazione di un apposito modello, deve contenere:
- l'indicazione dell'importo richiesto,
- i motivi in base ai quali si ritiene di aver diritto al rimborso
- i documenti utili a dimostrare la fondatezza della richiesta, se non già in possesso della pubblica amministrazione.
Per eventuali comunicazioni è utile indicare nell’istanza il proprio recapito telefonico e/o l’indirizzo e-mail/PEC.
Le richieste di rimborso di imposte dirette (se non sono state già effettuate nella dichiarazione) e indirette, debitamente sottoscritte, possono essere inviate tramite:
- PEC,
- e-mail o posta ordinaria,
- i servizi telematici
- oppure presentate allo sportello,
unitamente all’eventuale documentazione a supporto e copia del documento di identità in corso di validità.
In caso di delega, è necessario presentare la copia di un documento di identità sia del delegante che del delegato, entrambi in corso di validità.
In particolare, gli utenti abilitati ai servizi telematici possono presentare, anche per conto di un’altra persona, documenti e istanze utilizzando il servizio web “Consegna documenti e istanze”, disponibile al percorso “Servizi – Istanze – Istanze e Certificati”, e ottenere la ricevuta di protocollazione.
I tempi e le modalità a disposizione del contribuente per richiedere un rimborso sono descritti nella tabella che segue:
Presentazione di una dichiarazione integrativa a favore entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione da correggere Presentazione di una istanza di rimborso relativa a: - Imposte sui redditi (es. Irpef, Ires)
- Versamenti diretti
- Ritenute operate dal sostituto d'imposta
- Ritenute dirette operate dallo Stato e da altre P.A.
48 mesi quando il versamento è stato effettuato in una data in cui era insussistente il presupposto: 48 mesi dalla data di ogni singolo versamento (nel caso di più versamenti: acconti, saldo rateizzato, ritenute mensili) quando il presupposto si realizza al momento del pagamento del saldo: 48 mesi dalla data del versamento del saldo Presentazione di una istanza di rimborso relativa a: - Imposte indirette (es. registro, successioni e donazioni, etc.)
36 mesi dalla data del versamento o, se posteriore, dal giorno in cui è sorto il diritto alla restituzione Presentazione di una istanza di rimborso relativa a tutte le imposte (ipotesi residuale) 24 mesi, in mancanza di disposizioni specifiche, dal pagamento ovvero, se posteriore, dal giorno in cui si è verificato il presupposto per la restituzione ex art. 21, comma 2, decreto legislativo n. 546/1992 Attenzione al fatto che alla domanda di rimborso presentata possono seguire due risultati:
- la domanda è accolta, il rimborso sarà erogato con le modalità descritte di seguito (Come sono pagati i rimborsi)
- la domanda è respinta, potrà essere notificato un provvedimento di diniego avverso il quale il contribuente può presentare ricorso; anche nel caso di "silenzio rifiuto", trascorsi 90 giorni dalla presentazione dell’istanza di rimborso, il contribuente può opporsi presentando ricorso.
Rimborsi dalle Entrate: come sono pagati
L’erogazione dei rimborsi di competenza dell’Agenzia delle entrate, a seguito del riconoscimento degli stessi, avviene prioritariamente mediante bonifico su conto corrente bancario o postale.
A tal fine, il beneficiario deve comunicare all’Agenzia le coordinate del conto corrente, bancario o postale (IBAN), nonché le relative variazioni, che saranno utilizzate per tutti i rimborsi da pagare al beneficiario medesimo.
Solo in caso di mancata comunicazione delle coordinate bancarie o postali, l’erogazione dei rimborsi alle persone fisiche avviene tramite titoli di credito a copertura garantita (assegni vidimati) emessi da Poste Italiane S.p.A..
Il contribuente che riceve l’assegno vidimato intestato a suo nome può, entro il termine di validità impresso sul titolo, alternativamente:
- versarlo sul proprio conto corrente postale o bancario;
- presentarlo per l’incasso in contanti presso qualsiasi ufficio postale.
Per gli assegni vidimati presentati all’incasso, gli uffici postali provvederanno, prima di dar corso al pagamento per cassa, ad effettuare i seguenti riscontri:
- verifica dell’avvenuta consegna del plico al beneficiario;
- verifica dei termini di validità dell’assegno;
- verifica dell’identità del presentatore dell’assegno;
- controllo della puntuale coincidenza di tutti i dati dell’assegno.
La mancata corrispondenza, anche parziale, di tali elementi comporta il rifiuto di Poste Italiane S.p.A. ad effettuare il pagamento dell’assegno vidimato.
Tuttavia, nel caso in cui l’assegno risulti intestato ad un soggetto minore, interdetto, defunto o fallito, il titolo può essere incassato anche dai soggetti titolati alla riscossione in nome e per conto dei loro rappresentati (ad esempio, tutore, erede, curatore fallimentare) che ne dimostrino la propria legittimazione mediante la presentazione di idonea documentazione.
Per ricevere l’accredito dei rimborsi fiscali sul conto corrente bancario o postale basta comunicare i tuoi dati all’Agenzia, utilizzando il servizio web “Accredito rimborso ed altre somme su c/c”.
Il servizio è disponibile nell’area riservata del sito dell’Agenzia, scrivi “IBAN” nel campo “Cerca il servizio”.
In via residuale, chi non ha le credenziali per accedere all’area riservata (SPID, CIE o CNS), può presentare la comunicazione in ufficio, prendendo un appuntamento.
Rimborsi fiscali richiesti dagli eredi: tutto ciò che devi sapere
Si può richiedere il rimborso intestato a una persona deceduta, tramite la dichiarazione dei redditi (modello 730 o modello Redditi PF) che si presenta in qualità di erede. Oppure si può presentare un’istanza all’ufficio territoriale.
In particolare:
- se l’eredità è devoluta per legge (quando non c’è un testamento) ed è stata già presentata la dichiarazione di successione, non occorrono ulteriori adempimenti. Il rimborso che scaturisce dalla dichiarazione dei redditi viene erogato con procedure automatizzate direttamente ai beneficiari risultanti dalla dichiarazione di successione, per l’importo corrispondente alla rispettiva quota ereditaria. L’eredità è devoluta per legge quando non c’è un testamento: gli eredi sono il coniuge, i discendenti e gli ascendenti in linea retta, i fratelli e gli altri parenti fino al 6° grado
- se i chiamati all’eredità non hanno già effettuato espressa accettazione e non intendono ricevere i rimborsi intestati al contribuente deceduto, possono comunicarlo all’Agenzia, utilizzando il servizio web “Rimborsi intestati a contribuente deceduto” la comunicazione di rinuncia può essere revocata;
- negli altri casi (successione testamentaria, oppure quando la dichiarazione di successione non è stata presentata), l’ufficio territoriale dell’Agenzia competente per la lavorazione del rimborso chiederà agli interessati di produrre la documentazione idonea ad attestare la qualità di eredi.
In ogni caso, si può presentare, in qualità di erede, un’istanza all’ufficio territorialmente competente in base all’ultimo domicilio della persona deceduta, utilizzando il servizio telematico “Consegna documenti e istanze”, nell’area riservata.
Dopo aver fatto l’accesso al servizio, occorre selezionare “Richiesta rimborso” dal menu a tendina e specifica il tipo di rimborso richiesto
I rimborsi intestati ad una persona deceduta possono essere chiesti tramite la dichiarazione dei redditi (modello 730 o modello Redditi PF) relativa al contribuente deceduto, oppure presentando un’istanza all’ufficio territoriale dell’Agenzia delle entrate.
-
Modello IVA TR: in scadenza il rimborso del 1° trimestre
Entro il 30 aprile scade l'invio del Modello IVA TR per il credito IVA del I trimestre.
In generale il modello può essere utilizzato dai contribuenti che hanno realizzato nel trimestre un’eccedenza di imposta detraibile di importo superiore a 2.582,28 euro e che intendono chiedere in tutto o in parte il rimborso di tale eccedenza ovvero intendono utilizzarla in compensazione anche con altri tributi, contributi e premi, ai sensi dell’art. 17 del d.lgs. 9 luglio 1997, n. 241.
Si ricorda che l'ultimo aggiornamento disponibile del Modello IVA TR è quello del 21 marzo 2025, riepiloghiamo tutte le regole.
Modello IVA TR: ultimo aggiornamento 2025
In particolare, le Entrate evidenziano che l'ultimo aggiornamento del Modello IVA TR ha previsto quanto segue:
a) nel modello è sostituita, alla prima pagina, l’informativa sul trattamento dei dati personali ai sensi degli artt. 13 e 14 del regolamento (UE) 2016/679;
b) nella sezione DICHIARANTE DIVERSO DAL CONTRIBUENTE, dopo la parola curatore è eliminata la parola “fallimentare”;
c) i righi da 1 a 13 dei quadri TA e TB sono ristrutturati nel modo seguente:- è stata numerata la colonna dove è indicata l’aliquota o la percentuale di compensazione e conseguentemente la colonna imposta è stata rinumerata in colonna 3;
- nel quadro TA, le operazioni per le quali si è verificata l’esigibilità dell’imposta, distinte per aliquota prestampata, sono ordinate dal rigo 1 al rigo 4 e le operazioni per le quali si è verificata l’esigibilità dell’imposta, distinte per percentuale di compensazione, sonoordinate dal rigo 5 al rigo 19;
- nel quadro TB, le operazioni per le quali si è verificata l’esigibilità dell’imposta, distinte per aliquota o percentuale di compensazione prestampate, sono ordinate dal rigo 1 al rigo 4 e le operazioni per le quali si è verificata l’esigibilità dell’imposta, distinte per percentuale di compensazione non presente nei righi precedenti, sono ordinate dal rigo 5 al rigo 19;
- in corrispondenza dei righi da 5 a 19 è prevista nella colonna 2 una casella compilabile con l’indicazione della percentuale di compensazione applicata;
- i riferimenti al rigo 13 e alla colonna 2 sono sostituiti con rigo 19 e colonna 3;
d) nelle istruzioni per la compilazione:
- a pagina 1, paragrafo COMUNICAZIONE DI AVVENUTA PRESENTAZIONE, le parole “nella Sezione “Ricevute” del sito Internet” sono sostituite dalle parole “tramite la funzionalità "Ricerca ricevute" presente all'interno dell'area riservata del sito web”;
- i riferimenti al rigo 13 e alla colonna 2 contenuti nei quadri TA e TB sono sostituiti con rigo 19 e colonna 3;
- a pagina 5, righi da TA1 a TA19 (ex TA13), l’ultimo periodo è sostituito dal seguente. “L’imposta della colonna 3 va calcolata moltiplicando ciascun imponibile per la corrispondente aliquota di cui ai righi da TA1 a TA4 o percentuale di compensazione da riportare nella colonna 2 dei righi da TA5 a TA19.”;
- a pagina 6, righi da TB1 a TB19 (ex TB13), le parole “, in corrispondenza delle aliquote o percentuali di compensazione applicate,” sono soppresse; dopo le parole “assoggettati ad imposta” sono inserite le seguenti “suddivisi secondo l’aliquota o la percentuale di compensazione applicata”;
- a pagina 11, la parola “50.000” è sostituita con “70.000” e dopo il punto 5 è inserito il seguente “– 6 se il rimborso è richiesto dai contribuenti che hanno aderito al concordato preventivo biennale di cui al d.lgs. n. 13 del 2024 prima dell’inizio dell'anno solare riportato nell'apposito campo del frontespizio, ai quali sono riconosciuti i benefici previsti dall'art. 9-bis, comma 11, del D.L. n. 50 del 2017.”;
- a pagina 14, la parola “50.000” è sostituita con “70.000” e dopo il punto 3 è inserito il seguente “– 4 se l’ente o società partecipante alla liquidazione dell’IVA di gruppo ha aderito al concordato preventivo biennale di cui al d.lgs. n. 13 del 2024 prima dell'inizio dell'anno solare riportato nell'apposito campo del frontespizio, al quale sono riconosciuti i benefici previsti dall'art. 9-bis, comma 11, del D.L. n. 50 del 2017.”;
e) le specifiche tecniche sono aggiornate per recepire le modifiche apportate al modello e descritte al punto c).
Modello IVA TR 2026: le regole generali
Il modello IVA TR deve essere utilizzato dai contribuenti che hanno realizzato nel trimestre un’eccedenza di imposta detraibile di importo superiore a 2.582,28 euro e che intendono chiedere in tutto o in parte il rimborso di tale eccedenza ovvero intendono utilizzarla in compensazione anche con altri tributi, contributi e premi, ai sensi dell’art. 17 del d.lgs. 9 luglio 1997, n. 241.
Ai sensi dell’art. 38-bis, secondo comma, il credito IVA infrannuale può essere richiesto a rimborso unicamente dai contribuenti in possesso dei requisiti previsti dalle lett. a), b) ed e) del secondo comma dell’art. 30, nonché dai soggetti che si trovano nelle condizioni stabilite dalle lett. c) e d) dello stesso articolo, con alcune limitazioni rispetto alle ipotesi di rimborso annuale.
In alternativa, come previsto dall’art. 8 del d.P.R. 14 ottobre 1999, n. 542, lo stesso credito può essere utilizzato in compensazione nel modello F24.
Gli importi devono essere indicati in centesimi di euro arrotondando l’ammontare alla seconda cifra decimale per eccesso se la terza cifra è uguale o superiore a 5, per difetto se la stessa è inferiore a 5.Il modello IVA TR deve essere presentato entro l’ultimo giorno del mese successivo al trimestre di riferimento (e quindi per il I trimestre entro il 30 aprile) esclusivamente per via telematica, direttamente dal contribuente o tramite intermediari abilitati di cui all’art. 3, commi 2-bis e 3, del d.P.R. 22 luglio 1998, n. 322.
Qualora il termine sopra indicato scada di sabato o in un giorno festivo lo stesso è prorogato al primo giorno feriale successivo.Occorre evidenziare che per il rimborso del credito IVA del primo trimestre 2026 e per l’utilizzo del credito in compensazione orizzontale sono invariati i limiti per l’apposizione del visto di conformità.
Sussiste l’obbligo di apporre il visto di conformità (ai sensi dell'articolo 10 del DL n 78/2009) sul modello TR:- al di sopra del limite di 30.000 euro, per la presentazione dell’istanza di rimborso;
- al di sopra del limite di 5.000 euro annui, per l’utilizzo del credito in compensazione “orizzontale”.
Un limite più elevato oltre il quale è necessario apporre il visto di conformità sul modello TR, ai fini dell’utilizzo del credito IVA maturato nel primo trimestre 2026, è riconosciuto ai soggetti che abbiano raggiunto specifici punteggi ISA.
Modello IVA TR: come è composto
l modello IVA TR è costituito da:
- il frontespizio composto di due facciate;
- il modulo, composto dai quadri TA, TB, TC e TD, che va compilato da tutti i soggetti per l’indicazione dei dati contabili;
- il prospetto riepilogativo, composto dal quadro TE, riservato all’ente o società controllante per la richiesta di rimborso o l’utilizzo in compensazione del credito IVA trimestrale della procedura dell’IVA di gruppo.
Modello IVA TR: il calendario 2026
Come specificato dalle istruzioni al Modello IVA TR il modello deve essere presentato entro l’ultimo giorno del mese successivo al trimestre di riferimento esclusivamente per via telematica, direttamente dal contribuente o tramite intermediari abilitati di cui all’art. 3, commi 2-bis e 3, del d.P.R. 22 luglio 1998, n. 322.
Qualora il termine sopra indicato scada di sabato o in un giorno festivo lo stesso è prorogato al primo giorno feriale successivo. -
Rimborso IVA sisma Abruzzo: stop della Cassazione dopo la Corte UE
La Corte di Cassazione interviene in modo definitivo sulla controversa disciplina del rimborso IVA previsto per i soggetti colpiti dal sisma dell’Abruzzo del 2009, stabilendo, alla luce del diritto unionale, l’incompatibilità della normativa nazionale che consentiva la restituzione del 60% dell’imposta versata.
Questa è la conclusione sintetica della Pronuncia n 9266 del 13 aprile della Cassazione.
Rimborso IVA sisma Abruzzo: stop della Cassazione dopo la Corte UE
La pronuncia si inserisce in un filone giurisprudenziale ormai consolidato che valorizza i principi europei in materia di IVA e aiuti di Stato, con rilevanti conseguenze per professionisti e imprese che avevano beneficiato o richiesto tali agevolazioni.
La vicenda trae origine dall’istanza di rimborso presentata da una contribuente, esercente la professione di notaio, relativa agli anni d’imposta 2009 e 2010.
Il credito richiesto, pari a oltre 100 mila euro, derivava dall’applicazione dell’art. 33, comma 28, della legge n. 183/2011, che aveva previsto, per i soggetti colpiti dal terremoto dell’Abruzzo del 6 aprile 2009, la possibilità di recuperare il 60% dell’IVA versata nel periodo compreso tra aprile 2009 e dicembre 2010.
In primo grado, la Commissione tributaria provinciale aveva rigettato il ricorso, mentre in appello la Commissione tributaria regionale dell’Abruzzo aveva riconosciuto il diritto al rimborso.
Secondo i giudici regionali, la norma citata aveva “regolato ex post” il carico fiscale, stabilendo in via definitiva che l’imposta dovesse essere versata solo nella misura del 40%, senza distinzione tra somme già pagate e ancora dovute.
L’Agenzia delle Entrate ha quindi impugnato la decisione davanti alla Corte di Cassazione, sollevando, tra gli altri motivi, la violazione della normativa unionale sugli aiuti di Stato e sul sistema IVA.
La questione centrale della controversia riguarda la compatibilità della disciplina italiana con il diritto dell’Unione europea. Nel corso del giudizio, la Cassazione ha sospeso il procedimento e rimesso la questione alla Corte di giustizia UE, chiedendo se la norma nazionale potesse essere considerata legittima alla luce dei principi già affermati in materia di aiuti di Stato e IVA.
La risposta della Corte di giustizia (causa C37/23) è stata netta: la disposizione italiana è incompatibile con la direttiva IVA (2006/112/CE), in particolare con gli articoli 2, 206 e 273.
Secondo i giudici europei, la misura non si limita ad alleggerire il carico fiscale, ma consente ai soggetti passivi di trattenere una parte dell’IVA riscossa dal consumatore finale, che dovrebbe invece essere integralmente versata all’Erario.
Questo meccanismo altera il funzionamento dell’imposta e determina una violazione del principio di neutralità, creando una disparità di trattamento tra operatori economici.
Inoltre, la Commissione europea aveva già qualificato tali misure come aiuti di Stato incompatibili con il mercato interno, evidenziando come le agevolazioni fiscali concesse in relazione a calamità naturali debbano comunque rispettare le regole europee in materia di concorrenza.
Recependo integralmente le indicazioni della Corte di giustizia, la Cassazione ha accolto il motivo principale del ricorso dell’Agenzia delle Entrate, cassando la sentenza della CTR e decidendo nel merito con il rigetto dell’originaria domanda di rimborso.
Un passaggio particolarmente rilevante riguarda la qualificazione della contribuente come “impresa” ai fini del diritto UE.
La Corte ribadisce che la nozione unionale di impresa è ampia e comprende qualsiasi soggetto che eserciti un’attività economica, indipendentemente dalla forma giuridica.
Di conseguenza, anche un professionista, come nel caso di specie un notaio, rientra in tale categoria, in quanto offre servizi sul mercato.
Questo aspetto è decisivo, perché le norme sugli aiuti di Stato si applicano proprio alle attività economiche. Ne deriva che i soggetti che operano sul mercato non possono beneficiare di misure che alterano la concorrenza, come nel caso del rimborso IVA in esame.
La Corte ha quindi enunciato un principio di diritto di particolare importanza: la disciplina prevista dall’art. 33, comma 28, della legge n. 183/2011 è incompatibile con la direttiva IVA e non può costituire fondamento per il riconoscimento del rimborso.
-
Rimborsi IVA beni di terzi: la nozione di beni ammortizzabili
L'Agenzia delle Entrate ha pubblicato la Risoluzione n 20 del 26 marzo in replica a dubbi sul rimborso dell’eccedenza d’imposta detraibile in caso di “realizzazione di opere su beni di terzi”.
Si risponde in particolare a richieste di chiarimenti in merito all’interpretazione dell’articolo 30, comma 2, lett. c) del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (di seguito, “d.P.R. n. 633 del 1972”) con riferimento alla rimborsabilità dell’eccedenza IVA detraibile “per opere realizzate su beni di terzi” a seguito della sentenza della Corte di cassazione – Sezioni Unite Civili – del 14 maggio 2024, n. 13162
Relativamente al rimborso dell’IVA assolta da un soggetto passivo per interventi su beni di terzi di cui il soggetto abbia il possesso, l’Agenzia ha precisato che la nozione di “beni ammortizzabili”, deve essere estesa ai beni che, “pur stricto sensu non ammortizzabili, sono comunque destinati all’esercizio dell’impresa per un periodo di tempo medio-lungo, appunto quali investimenti (beni strumentali)”.
Rimborsi IVA beni di terzi: chiarimenti su beni ammortizzabili
La Risoluzione in oggetto ricorda nel dettaglio che le Sezioni Unite, recependo l’indirizzo maggioritario della Sezione
Tributaria, hanno ribadito «l’equivalenza dei presupposti della detrazione e del rimborso dell’IVA.»
I giudici di legittimità hanno parificato sul piano sostanziale “detrazione” e “rimborso” e hanno chiarito che, all’espressione «acquisto … di beni ammortizzabili», utilizzata dal legislatore IVA interno (articolo 30, comma 2 , lett. c), d.P.R. n. 633 del 1972), «va attribuito il significato – lato – di disponibilità di tali beni in virtù di un titolo giuridico che ne garantisca il possesso ovvero la detenzione per un periodo di tempo apprezzabilmente lungo (quale appunto è, di norma, non solo quello derivante dall’acquisizione della proprietà ovvero di un diritto reale, ma anche da un contratto di locazione/comodato), ferma in ogni caso la necessaria “strumentalità” dei beni stessi all’esercizio dell’impresa (che comunque è presupposto generale della detraibilità dell’IVA ex art. 19, comma 1, DPR n. 633/1972)» e che «l’applicazione della disposizione legislativa de qua va necessariamente estesa ai beni che, pur stricto sensu non ammortizzabili, sono comunque destinati all’esercizio dell’impresa per un periodo di tempo mediolungo, appunto quali ‘investimenti’ (beni strumentali)», ovvero con «riferimento alla nozione -ampia e sostanzialmente economica- di ‘beni di investimento.’»
Più specificamente, le Sezioni Unite hanno rimarcato che «il concetto di ‘bene ammortizzabile’ non può essere correttamente inteso nel contesto giuridico dell’IVA con riferimento alle previsioni normative in materia di imposte dirette
(artt. 102, 103, dPR 917/1986) e nemmeno risultano ermeneuticamente dirimenti le disposizioni sul bilancio contenute nel codice civile ovvero i principi contabili. Piuttosto bisogna fare riferimento alla nozione – ampia e sostanzialmente economica – di “beni di investimento” che è quella utilizzata nella direttiva ‘rifusa’ (artt. 174, comma 2, lett. a) e comma 3, 188, comma 1, secondo periodo, e comma 2, 189, lett. a), 190, direttiva 2006/112/CEE) e che quindi risulta essere l’unico parametro al quale un’interpretazione ‘conforme’ deve affidarsi.»
Così definiti i beni ammortizzabili nel perimetro dell’articolo 30, comma 2, lett. c), d.P.R. n. 633 del 1972 e in relazione al diritto al rimborso dell’IVA assolta dal soggetto passivo per “l’esecuzione di opere” su beni di terzi di cui abbia la detenzione, appare chiaro che l’applicazione della suddetta disposizione legislativa nazionale «deve necessariamente essere estesa ai beni che, pur stricto sensu non ammortizzabili, sono comunque destinati all’esercizio dell’impresa per un periodo di tempo medio-lungo, appunto quali ‘investimenti’ (beni strumentali).» -
Rimborso IVA 2025: i benefici per gli aderenti al CPB
Dal 1° febbraio e fino al 30 aprile 2025 è possibile inviare la Dichiarazione IVA 2025 anno di imposta 2024.
Leggi anche: Dichiarazione IVA 2025: regole per adempiere entro il 30.04
Relativamente ai soggetti che hanno aderito al CPB e che in base alle risultanze del modello IVA abbiano maturato un credito, possono avere interesse a presentare il prima possibile la dichiarazione in quanto, in tema di rimborsi è stato attribuito, ai sensi dell’art. 19 comma 3 del DLgs. 13/2024, un benificio per le annualità di adesione al patto con il fisco.
Il comma in quesitone recita testualmente "per i periodi d'imposta oggetto di concordato, ai contribuenti che aderiscono alla proposta formulata dall'Agenzia delle entrate sono riconosciuti i benefici previsti dall'articolo 9-bis, comma 11, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96"
Attenzione al fatto che le Entrate in data 24 febbraio hanno anche pubblicato una faq in merito replicando ad un caso specifico, di seguito i dettagli.
Rimborso IVA con beneficio premiale per chi ha aderito al CPB
Dettagliatamente i soggetti aderenti al CPB e beneficiari di un credito IVA, per i periodi oggetto di concordato, possono fruire:
- di un limite più elevato per chiedere a rimborso l’eccedenza di credito IVA,
- nonché per compensarla “orizzontalmente”,
senza l’obbligo del visto di conformità.
Nelle istruzioni al Modello IVA 2025, relative alla “Firma della dichiarazione” del Frontespizio, è stato precisato che sono tenuti a barrare la casella “Esonero dall’apposizione del visto di conformità” anche i soggetti passivi che hanno aderito al concordato preventivo biennale, in quanto beneficiari dell'esonero ex art. 19 comma 3 del DLgs. 13/2024:
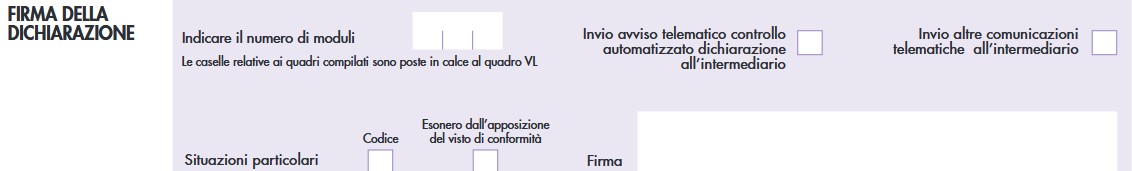
Occorre evidenziare che la disposizione agevolativa si riferisce al regime premiale ISA (art. 9-bis comma 11 lett. a) e b) del DL 50/2017) e a seguito del DLgs. 1/2024 la soglia, in base alla quale i soggetti che conseguono un determinato punteggio ISA sono esonerati dall’apposizione del visto, è stata innalzata a 70.000 euro annui, in luogo dei precedenti 50.000.
Ricordiamo che con la Circolare n. 18/2024, le Entrate hanno chiarito che per chi ha aderito al concordato, il limite per l’esclusione dal visto è sempre quello più elevato di 70.000 euro annui.
Per i soggetti estranei al concordato preventivo biennale, a seconda del diverso livello di affidabilità ISA ottenuto, l’esonero dal visto di conformità è graduato, in relazione al vecchio limite di 50.000 ovvero al nuovo limite pari a 70.000 euro annui.
La circolare recita testualmente che: "Va rilevato, altresì, che per i soggetti ISA sono riconosciuti tutti i benefici premiali propri di tale strumento di compliance, come elencati dal decreto ISA:
a) l’esonero dall'apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 70.000 euro annui relativamente all'imposta sul valore aggiunto e per un importo non superiore a 50.000 euro annui relativamente alle imposte dirette e all'imposta regionale sulle attività produttive;
b) l’esonero dall'apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell'imposta sul valore aggiunto per un importo non superiore a 70.000 euro annui".Rimborso IVA 2025 e aderenti al CPB: chiarimenti ADE
Veniva domandato se per un soggetto che aderisce al concordato preventivo biennale (CPB) per il biennio 2024-2025, le agevolazioni previste ai fini IVA dall'art. 9-bis, comma 11, del decreto-legge n. 50 del 2017 possono essere riconosciute già a partire dall'anno 2024, ossia dal primo dei due anni di decorrenza del concordato?
Le Entrate con FAQ del 24 febbraio hanno specificato quanto segue.L’art. 9-bis, comma 11, del decreto-legge n. 50 del 2017 riconosce, in relazione ai diversi livelli di affidabilità fiscale conseguenti all'applicazione degli ISA, i seguenti benefici:- a) esonero dall'apposizione del visto di conformità per la compensazione dei crediti IVA per un importo non superiore a 70.000 euro;
- b) esonero dall'apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi IVA per un importo non superiore a 70.000 euro annui.
L'art. 19, comma 3, del decreto legislativo n. 13 del 2024 (decreto CPB) dispone che per i periodi d'imposta oggetto del concordato preventivo biennale sono riconosciuti i benefici, compresi quelli relativi all'IVA, previsti dal citato art. 9-bis, comma 11.
Al riguardo, si ritiene che i soggetti interessati possano avvalersi di tali benefici già a partire dal primo dei due anni di decorrenza del concordato, in quanto l’adesione al CPB è effettuata nel corso di tale primo anno e, quindi, ben prima del termine di presentazione del relativo modello IVA. In buona sostanza, non si verifica in questo caso quel “gap” temporale tra presentazione della dichiarazione IVA e modelli ISA che giustifica l’applicazione differita delle predette agevolazioni ai fini IVA per chi ottiene determinati punteggi ISA. Nel caso di specie, quindi, in cui l’adesione al concordato preventivo biennale è effettuata nel 2024, il beneficio dell'esonero dall’apposizione del visto di conformità trova applicazione già con riferimento al credito IVA che emerge dalla dichiarazione IVA 2025, relativa all’anno di imposta 2024.Inoltre, si ritiene che il beneficio in parola, qualora rivolto ai soggetti che hanno aderito al CPB, possa essere inteso con il limite più elevato di 70.000 euro. -
Rimborsi IVA soggetti britannici: entro il 30.09 per le operazioni 2023
Con Risoluzione n 22 del 2 maggio le Entrate hanno annunciato l'accordo di reciprocità tra la Repubblica italiana e il Regno Unito di Gran Bretagna e di Irlanda del Nord ai fini dei rimborsi IVA (articolo 38-ter del D.P.R. 26 ottobre 1972, n. 633) dopo la Brexit.
In particolare viene chiarito che, in base all'accordo esistono i presupposti di reciprocità dei due stati per richiedere i rimborsi IVA.
A tal proposito, occorre evidenziare che la scadenza per i rimborsi per le operazioni 2023 è fissata al 30 settembre prossimo, vediamo i contenuti della risoluzione.
Come richiedere i rimborsi IVA dopo la Brexit
Con l’uscita dall’Unione europea, dal 1° febbraio 2020 il Regno Unito di Gran Bretagna e Irlanda del nord è considerato Paese terzo rispetto alla Ue, ma per un periodo di transizione che è terminato il 31 dicembre 2020, ai fini doganali, Iva e accise ha continuato a operare come Stato membro.
In particolare, durante il periodo di transizione, per i soggetti stabiliti nel Regno Unito trovava applicazione l’articolo 38-bis del D.P.R. 26 ottobre 1972, n. 633, rubricato “Esecuzione dei rimborsi a soggetti non residenti stabiliti in un altro Stato membro della Comunità”, che detta i limiti e le modalità di rimborso IVA in ipotesi di soggetti stabiliti in uno Stato appartenente all’Unione europea e privi di stabile organizzazione in Italia.
A decorrere dal 1° gennaio 2021, il Regno Unito non fa più parte del territorio doganale e IVA dell’Unione europea.
In tale contesto, è stato stipulato un accordo di reciprocità tra l’Italia e il Regno Unito, mediante scambio di Note Verbali dei rappresentanti dei due Paesi, entrato appunto in vigore il 7 febbraio 2024 per regolare i rimborsi IVA tra i due paesi.
I Governi dei due Stati dichiarano di ritenere formalmente sussistenti i presupposti giuridici per il riconoscimento della condizione di reciprocità ai fini dell’erogazione del rimborso IVA:- per gli acquisti effettuati dagli operatori italiani sul territorio britannico,
- e dagli operatori britannici sul territorio italiano,
nell’ambito delle loro attività, a partire dal 1° gennaio 2021, rilevato che il Regno Unito non ha mai interrotto l’erogazione dei rimborsi agli operatori italiani.
I rappresentanti dei due Stati precisano, poi, che l’accordo di reciprocità sarà attuato nel rispetto delle legislazioni britannica e italiana, nonché del diritto internazionale applicabile e, con riferimento alla posizione dello Stato italiano, degli obblighi derivanti dall’appartenenza all’Unione europea, non comportando oneri aggiuntivi a carico dei bilanci previsti dalla normativa vigente di entrambi i PaesiPertanto, relativamente alle operazioni effettuate dal 1° gennaio 2021 con il Regno Unito è applicabile l’articolo 38-ter del D.P.R. n.633/1972 ai fini dell’erogazione dei rimborsi IVA e pertanto:
- i soggetti stabiliti in Italia possono proporre istanza di rimborso IVA al Regno Unito in conformità alla normativa ivi vigente;
- i soggetti stabiliti nel Regno Unito possono avanzare richiesta di rimborso IVA al ricorrere dei presupposti di cui all’articolo 38-ter che, a sua volta, rinvia al primo comma dell’articolo 38-bis, comma 1 del D.P.R. n. 633/1972.
L’istanza di rimborso deve essere presentata secondo le modalità stabilite dall'ADE con il Provvedimento del Direttore dell’Agenzia delle entrate del 1° aprile 2010 con regole e modello.
E' bene evidenziare che, l’Agenzia delle Entrate non ha precisato, tuttavia, se entro il medesimo termine sia ancora possibile chiedere anche il rimborso dell’imposta riferita agli anni 2021 e 2022, trattandosi della prima scadenza successiva all’entrata in vigore dell’accordo con il quale è stata riconosciuta la reciprocità di rimborso IVA tra Italia e Regno Unito.
Allegati: -
Dichiarazione IVA del Curatore: la Cassazione sul diritto al rimborso
La Cassazione specifica che spetta il rimborso dell’IVA dopo la dichiarazione 74-bis presentata dal Curatore.
Secondo l'Ordinanza n 18320 del 4 luglio la suprema Corte ha specificato che la dichiarazione con cui i curatori devono presentare una dichiarazione ai fini IVA relativa alle operazioni effettuate nella frazione dell’anno precedente alla dichiarazione di fallimento fa sorgere da quella data, come la dichiarazione di cessazione dell’attività, il diritto al rimborso dei versamenti d’imposta che risultano effettuati in eccedenza.
Vediamo i dettaglia del caso di specie.
Rimborso IVA e dichiarazione 74-bis: la Cassazione specifica quando spetta
Il caso di specie riguarda un ricorso da parte della curatela fallimentare per diniego di rimborso IVA da parte delle Entrate, giustificato dal presupposto della mancata cessazione dell’attività d’impresa.
L'agenzia specificava che la società contribuente non aveva provveduto alla chiusura della partita IVA.
La CTR, respingendo l’appello dell’Amministrazione finanziaria, ha evidenziato che il credito IVA maturato dalla società in epoca antecedente alla dichiarazione di fallimento è ricompreso tra i crediti che il curatore è tenuto a riscuotere nell’adempimento dei suoi compiti istituzionali volti alla liquidazione del patrimonio del fallito e alla soddisfazione dei creditori.
Oltre a ciò, la dichiarazione IVA presentata dal curatore fallimentare doveva essere equiparata alla cessazione dell’attività legittimando quindi il rimborso.
L'Agenzia ha proposto ricorso in Cassazione lamentando violazione o falsa applicazione degli artt. 30, secondo comma, 35 e 74 bis del d.P.R. 26 ottobre 1972, n. 633, per avere la Commissione regionale, erroneamente ritenuto la dichiarazione ex art. 74 bis del d.P.R. n. 633 del 1972 depositata dal curatore fallimentare come equiparabile alla cessazione dell’attività d’impresa.
La Corte di Cassazione ha respinto le motivazioni delle Entrate e ha rigettato il ricorso.
Viene specificato che la posizione IVA maturata in epoca precedente la dichiarazione di fallimento è differente da quella successiva, essendo quindi meramente occasionale la coincidenza della partita IVA per le operazioni prefallimentari e post fallimentari, cosa che non muta l’autonomia giuridica delle operazioni facenti capo al fallito, di cui il curatore è avente causa e amministratore del patrimonio, e quelle relative alla massa dei creditori, nel cui interesse opera il curatore quale gestore del patrimonio.
Da ciò consegue la necessità di redazione, ai sensi dell’art. 74-bis del d.P.R. n. 633 del 1972, di due distinte dichiarazioni IVA, aventi ad oggetto le operazioni effettuate dal fallito anteriormente e successivamente al fallimento.
Distinguendo tra la posizione IVA ante fallimento e la posizione IVA post fallimento, si giustifica l’orientamento per il quale la dichiarazione, prevista dall’art. 74 bis del d.P.R. n. 633 del 1972 del curatore, relativamente alle operazioni anteriori all’apertura o all’inizio della procedura concorsuale, è equiparabile alla dichiarazione di cessazione di attività.
Come la dichiarazione annuale, la dichiarazione di cui si tratta, chiudendo il rapporto tributario ante fallimento, fa sorgere, da quella data, ai sensi dell’art. 30 del d.P.R. 633 del 1972, il diritto al rimborso dei versamenti d’imposta che risultano effettuati in eccedenza.
-
Rimborso IVA non residenti: con SO negato alla casa madre inglese
L'interpello n 87 dell'8 aprile riguarda specificamente il diritto al rimborso IVA per una società inglese non residente che opera in Italia attraverso una stabile organizzazione, SO.
Si domanda in sintesi come tale società possa recuperare il credito IVA, considerando le modifiche normative e interpretative post Brexit.
Con la Brexit, il Regno Unito è diventato un paese terzo rispetto all'UE, e questo ha comportato l'applicazione di regole diverse per quanto riguarda l'IVA e i rimborsi.
Le aziende britanniche, comprese quelle con stabili organizzazioni in Italia, hanno dovuto adeguarsi a queste nuove regole, che includono, ad esempio, la non partecipazione ai meccanismi di rimborso IVA previsti per i soggetti UE.
Vediamo i dettagli dell'interpello.
Rimborso IVA non residenti: negato alla casa madre inglese
La stabile organizzazione, che opera in Italia, svolge attività di consulenza e supporto per la casa madre inglese.
In particolare, la stabile organizzazione:
- acquista beni e servizi da un fornitore italiano, il quale addebita l’IVA in rivalsa ad aliquota ordinaria;
- rende esclusivamente servizi nei confronti della casa madre.
Il soggetto non residente si domandava quale fosse la corretta procedura per il recupero dell’eccedenza IVA, a decorrere dall’annualità 2023 dopo la Brexit.
In particolare, l'istante chiede chiarimenti sulle seguenti questioni interpretative e domanda:
- Se (…) abbia il diritto di recuperare il credito IVA maturato in Italia a partire dall'anno d'imposta 2024 secondo la procedura prevista dall'art. 38ter del DPR 633/72, ossia attraverso una richiesta di rimborso IVA presentata direttamente dalla Casa Madre in quanto soggetto stabilito al di fuori dell'UE (nel Regno Unito).
- Nel caso in cui (…) non fosse possibile per la Casa Madre ottenere il rimborso del credito mediante l'istanza di rimborso IVA presentata ai sensi dell'art. 38ter del DPR 633/72, se (…) possa recuperare il credito IVA maturato in Italia chiedendone il rimborso attraverso la dichiarazione IVA annuale secondo la condizione prevista dall'art. 30, comma 2, lett. e) del DPR 633/72 (…).
- Se, relativamente all'anno 2023, (…) possa chiedere il rimborso del credito IVA attraverso la dichiarazione IVA annuale da presentare entro aprile 2024 secondo il presupposto previsto dall'art. 30, comma 2, lettera d) del DPR 633/72, come già avvenuto per le annualità precedenti.
L'Agenzia delle Entrate spiega che il rimborso del credito IVA non può essere richiesto nei termini proposti dall'istante per vari motivi, in particolare:
- Nel caso descritto, il richiamo all'articolo 38ter del decreto IVA risulta inconferente tenuto conto che le operazioni passive (servizi di deposito, manutenzione e training del macchinario) sono direttamente imputabili all'istante stabile organizzazione del soggetto non residente che, conseguentemente, deve richiedere il rimborso dell'eccedenza a credito IVA applicando le disposizioni ordinarie contenute nel precedente articolo 38bis, al verificarsi di uno dei presupposti elencati dall'articolo 30 o 34, comma 9, del decreto IVA.
- L'articolo 30, comma 2, del decreto IVA contiene un'elencazione tassativa dei presupposti che consentono la richiesta di rimborso dell'eccedenza del credito IVA emergente dalla dichiarazione annuale (cui si aggiunge quello di cui all'articolo 34, comma 9, del medesimo decreto), al di fuori dei quali lo stesso deve necessariamente essere riportato in detrazione e/o in compensazione nel periodo d'imposta successivo. In particolare, il presupposto di cui alla lett. e) del citato articolo 30 opera qualora il contribuente si trovi «nelle condizioni previste dal terzo comma dell'articolo 17» del medesimo decreto IVA. Quest'ultimo articolo fa riferimento, a sua volta, ai «soggetti non residenti e senza stabile organizzazione» che, per assolvere gli obblighi o esercitare i diritti derivanti dall'applicazione delle norme in materia di IVA, si sono identificati direttamente (ai sensi dell'articolo 35ter del decreto IVA) o, in alternativa, hanno nominato un rappresentante fiscale residente nel territorio dello Stato, nelle forme previste dall'articolo 1, comma 4, del decreto del Presidente della Repubblica 10 novembre 1997, n. 441. Per espressa previsione normativa, dunque, un soggetto con una stabile organizzazione non può invocare il presupposto di cui alla lett. e) per ottenere il rimborso del credito IVA.
- L'articolo 30, comma 2, lett. d), del decreto IVA prevede la possibilità di chiedere «il rimborso dell'eccedenza detraibile, …. all'atto della presentazione della dichiarazione», quando il contribuente «effettua prevalentemente operazioni non soggette all'imposta per effetto degli articoli da 7 a 7septies». Al riguardo, con riferimento alle prestazioni di servizi effettuate dall'istante (Stabile Organizzazione in Italia) nei confronti della Casa Madre (stabilita nel Regno Unito), con la risposta ad interpello n. 314, pubblicata l'8 maggio 2023 sul sito internet della scrivente nota all'istante e a cui si rinvia per ogni approfondimento è stato chiarito che, dal 1° gennaio 2021, a seguito della fuoriuscita del Regno Unito dall'Unione Europea (''Brexit''), le predette prestazioni di servizi sono escluse dal campo di applicazione dell'IVA, non essendo il Gruppo IVA istituito in un Paese terzo (Regno Unito) equiparabile ad un Gruppo IVA istituito in un Paese membro dell'Unione Europea. Ne deriva che, nel caso di specie, l'istante non può recuperare il credito IVA maturato nel periodo d'imposta 2023 invocando il presupposto di cui all'articolo 30, comma 2, lett. d), del decreto IVA.
Stante quanto rappresentato dall'istante, l'eccedenza del credito IVA potrà essere chiesta a rimborso ove ricorra il presupposto di cui all'articolo 30, comma 3, del decreto IVA minor eccedenza del triennio (al netto dell'importo già chiesto a rimborso in passato o compensato nel modello F24).
Allegati: -
Rimborso IVA estero: istanze entro il 30 settembre 2023
Entro il 30 settembre è possibile presentare le istanze di rimborso dell'IVA versata all'estero, relativa al periodo d'imposta 2022.
Ricordiamo che, a seguito delle modifiche apportate dall’articolo 1 del decreto legislativo 11 febbraio 2010, n. 18, all’art. 38-ter del decreto del Presidente della Repubblica del 26 ottobre 1972, n. 633, il modello iva 79, utile ai fini del rimborso, deve essere utilizzato esclusivamente dai soggetti passivi non residenti stabiliti in Stati non appartenenti all’Unione Europea con cui esistono accordi di reciprocità.
Attenzione al fatto che, l’importo chiesto a rimborso non può essere inferiore a:
- 400 € (euro) se l’istanza è trimestrale;
- 50 € (euro) se l’istanza è annuale.
Rimborso IVA estero 2023: i soggetti interessati
I soggetti esercenti un’attività di impresa, arte o professione, stabiliti in Stati non appartenenti all’Unione Europea possono richiedere, entro il 30 settembre dell’anno solare successivo al periodo di riferimento, il rimborso dell’imposta assolta nello Stato italiano in relazione agli acquisti ed alle importazioni di beni mobili e servizi inerenti la loro attività, secondo le modalità previste dal decreto ministeriale 20 maggio 1982, n. 2672.
Rimborso IVA estero 2023: presenta la domanda
La richiesta di rimborso (modello Iva 79) deve essere indirizzata a:
- Centro Operativo di Pescara – via Rio Sparto, 21 – 65129 Pescara
ed essere effettuata tramite:
- consegna diretta
- servizio postale
- "corriere espresso".
Negli ultimi due casi farà fede la data di spedizione.
Non saranno ritenute valide le istanze pervenute via fax o per posta elettronica.
Il modello Iva 79 è stato aggiornato con provvedimento del 29/04/2010 e sostituisce la precedente versione (provvedimento del 31/01/02).
La struttura del modello prevede la possibilità per il richiedente di indicare:
- il numero di telefono, fax
- e l'indirizzo e-mail per essere contattati dall'Amministrazione finanziaria
- e un nuovo campo per l'indicazione dell'esistenza o meno del pro-rata
- e i dati relativi al codice Iban e Bic per il pagamento delle somme richieste a rimborso.
Rimborso IVA estero 2023: allegati all'istanza
E' bene precisare che all’istanza deve essere allegata la seguente documentazione:
- originali delle fatture;
- documentazione da cui si evinca il pagamento delle fatture medesime;
- attestazione rilasciata dall’Amministrazione dello Stato di stabilimento del richiedente, dalla quale risulti la qualità di soggetto passivo dell’imposta sul valore aggiunto, nonché la data di decorrenza di tale iscrizione. Il certificato ha validità annuale dalla data del rilascio e può essere utilizzato per tutte le istanze presentate in detto periodo.