
-
Regime forfettario 2026: i limiti da rispettare per non perdere le agevolazioni
Ricavi fino a 85.000 euro, uscita immediata oltre 100.000 euro e soglia di 35.000 euro per i redditi da lavoro dipendente: ecco requisiti, cause di esclusione e regole da controllare nel 2026.
Il regime forfettario 2026 consente a professionisti, lavoratori autonomi e piccoli imprenditori di beneficiare di una tassazione agevolata al 15%, ridotta al 5% per le nuove attività in possesso di specifici requisiti.
Per mantenere il regime è però necessario rispettare precisi limiti di ricavi e compensi e verificare l'assenza di cause di esclusione.
La soglia principale resta fissata a 85.000 euro, mentre il superamento di 100.000 euro determina la fuoriuscita immediata dal regime. Per il 2026 è inoltre confermato il limite di 35.000 euro relativo ai redditi da lavoro dipendente percepiti nell'anno precedente.
In attesa di eventuali novità dalla Legge di Bilancio 2027, riepiloghiamo le regole da conoscere.
Regime forfettario 2026: requisiti e limiti da rispettare
Possono accedere o permanere nel regime forfettario i contribuenti che nell'anno precedente hanno contemporaneamente:
- conseguito ricavi o compensi non superiori a 85.000 euro, ragguagliati ad anno. In presenza di più attività con codici ATECO differenti, occorre considerare la somma dei ricavi e compensi;
- sostenuto spese non superiori a 20.000 euro lordi per lavoro dipendente, collaboratori e altre prestazioni di lavoro rilevanti ai fini della normativa.
Anche chi avvia una nuova attività può adottare il regime, dichiarando di presumere il possesso dei requisiti richiesti.
Quando si perde il regime forfettario: attenzione alle soglie
Uno degli aspetti più importanti riguarda il superamento del limite di ricavi e compensi.
Le conseguenze cambiano a seconda dell'importo raggiunto nel corso del 2026.
Ricavi o compensi nel 2026 Cosa succede Fino a 85.000 euro Il limite è rispettato e il regime può essere mantenuto, se sussistono gli altri requisiti. Oltre 85.000 e fino a 100.000 euro Il contribuente mantiene il regime per il 2026, ma ne esce dal 2027. Oltre 100.000 euro Fuoriuscita immediata dal regime nel 2026, con applicazione delle regole ordinarie. Attenzione: il superamento di 85.000 euro non comporta la perdita immediata del regime. Questa conseguenza si verifica soltanto quando si superano 100.000 euro.
In quest'ultimo caso, ai fini delle imposte sui redditi si applica il regime ordinario per l'intero anno, mentre l'IVA è dovuta a partire dall'operazione che determina il superamento della soglia.
Esempio pratico
Un professionista in regime forfettario incassa nel 2026 compensi per 92.000 euro.
Potrà continuare ad applicare il regime agevolato per il 2026, ma dal 1° gennaio 2027 dovrà passare al regime ordinario.
Se invece i compensi superano 100.000 euro, la fuoriuscita avviene già nel 2026.
Redditi da lavoro dipendente: soglia di 35.000 euro nel 2026
La Legge di Bilancio 2026 ha confermato, anche per quest'anno, l'innalzamento da 30.000 a 35.000 euro del limite relativo ai redditi da lavoro dipendente e assimilati.
Per verificare la possibilità di applicare il forfettario nel 2026 bisogna quindi considerare i redditi percepiti nel 2025.
Se questi superano 35.000 euro, il regime non è generalmente applicabile, salvo le eccezioni previste dalla normativa per i rapporti di lavoro cessati.
Per il 2027, in assenza di ulteriori proroghe, tornerebbe applicabile il limite ordinario di 30.000 euro.
Regime forfettario: quali sono le cause di esclusione
Il rispetto dei limiti economici non è sufficiente. La normativa prevede ulteriori cause di esclusione.
Non possono applicare il regime, tra gli altri:
- i contribuenti che utilizzano regimi speciali IVA o altri regimi forfettari di determinazione del reddito;
- i soggetti non residenti, salvo specifiche eccezioni per residenti UE o SEE;
- coloro che effettuano prevalentemente cessioni di fabbricati, terreni edificabili o mezzi di trasporto nuovi;
- i contribuenti con partecipazioni in società di persone, associazioni professionali o imprese familiari, oppure che controllano società a responsabilità limitata con attività riconducibili alla propria, alle condizioni previste dalla legge;
- chi esercita prevalentemente l'attività nei confronti di datori di lavoro attuali o dei due precedenti periodi d'imposta, o di soggetti riconducibili a essi, salvo le eccezioni previste.
Occorre inoltre verificare il rispetto del limite sui redditi da lavoro dipendente.
Come si calcola l’imposta nel regime forfettario 2026
Nel regime forfettario il reddito imponibile viene determinato applicando ai ricavi o compensi il coefficiente di redditività previsto per l'attività esercitata.
Dal reddito così calcolato si deducono i contributi previdenziali obbligatori ammessi dalla legge.
Sul risultato si applica l'imposta sostitutiva del 15%.
Per le nuove attività che rispettano specifici requisiti è prevista invece un'aliquota ridotta al 5% per i primi cinque periodi d'imposta.
L'agevolazione richiede, tra le altre condizioni, che il contribuente non abbia esercitato attività d'impresa, artistica o professionale nei tre anni precedenti e che la nuova attività non rappresenti una mera prosecuzione di quella precedentemente svolta, fatte salve le eccezioni normative.
Cosa controllare entro fine 2026 per non perdere il forfettario
In vista della chiusura dell'anno, i contribuenti dovrebbero verificare:
- l'ammontare complessivo dei ricavi e compensi;
- l'eventuale superamento delle soglie di 85.000 e 100.000 euro;
- le spese sostenute per dipendenti e collaboratori;
- i redditi da lavoro dipendente e assimilati;
- eventuali partecipazioni societarie e rapporti con precedenti datori di lavoro.
Controllare questi elementi prima della fine del 2026 permette di valutare per tempo il rischio di fuoriuscita dal regime e le conseguenze fiscali dell'eventuale passaggio alla tassazione ordinaria.
Per il 2027 sarà inoltre necessario verificare le eventuali modifiche introdotte dalla prossima Legge di Bilancio.
-
Regime forfettario e Srl del familiare: si perde se si fattura alla società
Durante l'ultima edizione di Telefisco 2026 sono stati forniti vari quesiti alle Entrate e agli esperti de IlSole24ore.
Tra questi ve n'è uno particolarmente interessante che riguarda il socio in regime forfettario di srl, vediamo il quesito e cosa è stato risposto.
Regime forfettario e Srl del familiare: si perde se si fattura alla società?
Un contribuente che applica il regime forfettario possiede una partecipazione dell’1% in una Srl, mentre il restante 99% è detenuto dal padre.
La società e il contribuente svolgono la stessa attività. Se il professionista o imprenditore in regime forfettario emette fatture nei confronti della Srl, può continuare a beneficiare del regime agevolato?
Nel caso descritto, il contribuente non può, in linea generale, continuare ad applicare il regime forfettario, salvo le precisazioni che seguono.
La situazione, infatti, può rientrare nella causa di esclusione prevista dall’articolo 1, comma 57, lettera d), della legge 190/2014 (legge di Stabilità 2015), confluita nell’articolo 233 del Dlgs 117/2026 con decorrenza dal 1° gennaio 2027.
La disposizione esclude dal regime forfettario i contribuenti che controllano, direttamente o indirettamente, una Srl che esercita un’attività economica riconducibile a quella svolta dal titolare della partita Iva.
Perché operi la causa di esclusione devono quindi essere presenti contemporaneamente due condizioni:
- il controllo della società
- la riconducibilità dell’attività della Srl a quella esercitata dal contribuente.
Per stabilire se esiste una situazione di controllo occorre fare riferimento all’articolo 2359 del Codice civile.
La norma considera, tra le altre, controllate le società nelle quali un soggetto dispone della maggioranza dei voti esercitabili nell’assemblea ordinaria oppure di voti sufficienti a esercitare un’influenza dominante.
La circolare dell’agenzia delle Entrate n 9//2019 ha precisato che, nella verifica del controllo, devono essere considerati anche i voti riconducibili a persone interposte, compresi quelli dei familiari. Nel caso prospettato, quindi, la circostanza che il padre possieda il 99% della Srl può assumere rilievo ai fini della verifica del controllo indiretto.
Questo elemento, da solo, non è però sufficiente a determinare l’uscita dal regime forfettario. È necessario verificare anche la seconda condizione, cioè la riconducibilità dell’attività svolta dalla società a quella esercitata dal contribuente.
La stessa circolare n 9/2019 ha precisato che la semplice appartenenza delle due attività alla stessa sezione Ateco non determina automaticamente l’incompatibilità.
La causa di esclusione opera quando il contribuente forfettario cede beni o presta servizi alla Srl controllata e la società deduce dalla propria base imponibile i relativi costi.
Nel caso in esame esiste un rapporto di fatturazione tra il contribuente e la Srl, pertanto, se la società deduce fiscalmente i costi relativi alle fatture ricevute dal contribuente, risultano soddisfatte le condizioni che determinano l’inapplicabilità del regime forfettario.
Resta esclusa questa conseguenza nel caso in cui la Srl non porti in deduzione tali componenti negativi di reddito.
-
Redditi PF 2026: novità del quadro LM per sportivi dilettanti forfettari
Il Modello Redditi PF 2026 porta una novità importante per gli sportivi dilettanti che operano in regime forfettario.
Nel quadro LM debutta infatti una specifica indicazione dedicata ai compensi derivanti dal lavoro sportivo dilettantistico. Una modifica da conoscere perché incide direttamente sul modo in cui questi importi vengono considerati ai fini della tassazione e dei limiti del regime forfettario.
Al centro della novità c'è il codice “2”, collegato alla soglia di 15.000 euro prevista per i compensi sportivi.
Vediamo cosa significa e come deve essere compilata la dichiarazione.
Le Entrate hanno pubblicato il Modello Redditi PF 2026 con diverse novità Scarica il Modello Redditi PF 2026 con le relative istruzioni e tra queste la casella per i soggetti forfettari che esercitano attività di lavoro in ambito sportivo.
Sportivi dilettanti forfettari: cosa cambia nel Redditi PF 2026
In particolare, nel Modello Redditi PF 2026 a fascicolo 3 nel quadro LM figurano le seguenti novità per i lavoratori sportivi.
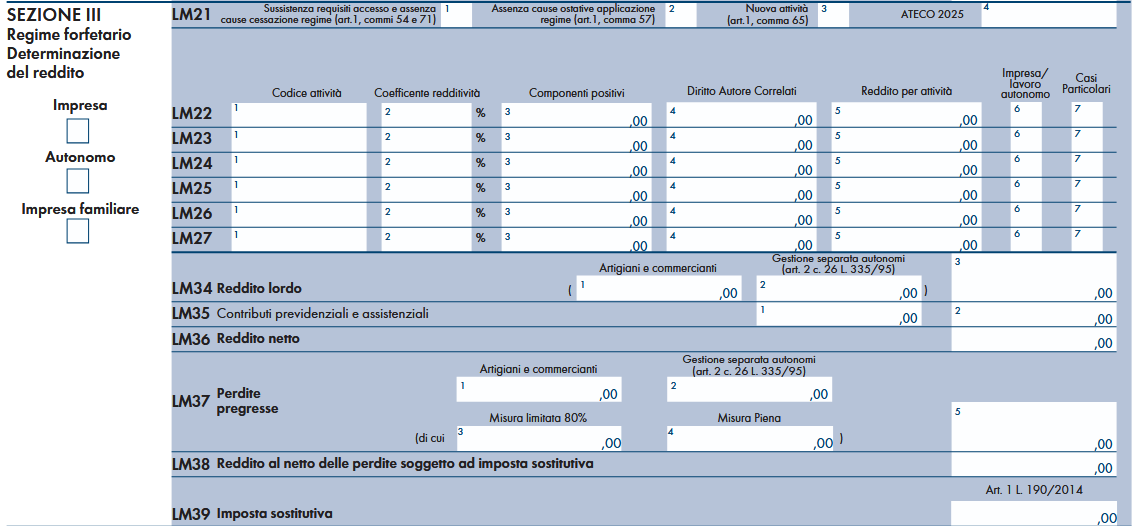
La novità interessa il quadro LM del Modello Redditi PF 2026, utilizzato anche dai contribuenti che applicano il regime forfettario.
Per i lavoratori sportivi viene introdotta una specifica indicazione nella colonna 7 dei righi da LM22 a LM27.
In questa colonna possono essere riportati due diversi codici, a seconda della tipologia di somme percepite.
Codice “1”: quando deve essere utilizzato
Il codice “1” riguarda alcuni componenti positivi, come le indennità di maternità, che concorrono alla formazione della base imponibile ma non vengono considerati per verificare i limiti previsti per la permanenza nel regime forfettario.
Si tratta, in particolare, delle soglie di 85.000 e 100.000 euro previste dalla disciplina del regime forfettario.
Codice “2”: la novità per il lavoro sportivo dilettantistico
È soprattutto il codice “2” a interessare gli sportivi dilettanti.
Va utilizzato per i compensi percepiti nell'ambito del lavoro sportivo dilettantistico, disciplinato dall'articolo 36, comma 6, del Dlgs 36/2021.
Per questi compensi opera una regola particolare: fino all'importo complessivo di 15.000 euro non costituiscono reddito imponibile.
Ma attenzione: questo non significa che i primi 15.000 euro siano irrilevanti anche per il regime forfettario. Leggi anche Redditi PF 2026: le principali novità
La soglia dei 15.000 euro non esclude i compensi dal limite del forfettario
Questo è uno degli aspetti più importanti della novità.
I compensi sportivi dilettantistici, infatti, rilevano integralmente ai fini della verifica dei limiti per la permanenza nel regime forfettario, anche se fino a 15.000 euro non concorrono alla formazione del reddito imponibile.
In pratica, sono due verifiche diverse che non vanno confuse.
Da una parte c'è la determinazione del reddito da assoggettare a imposta; dall'altra c'è il calcolo delle somme rilevanti per verificare se il contribuente può continuare ad applicare il regime forfettario.
Quanto finisce nella base imponibile
Quando nel quadro LM viene indicato il codice “2”, i compensi riportati nella colonna 3 partecipano alla determinazione della base imponibile della colonna 5 solo per la parte che supera complessivamente i 15.000 euro.
La soglia deve però essere verificata considerando il totale dei compensi agevolabili percepiti dal contribuente.
Non bisogna quindi guardare esclusivamente agli importi riportati nello specifico rigo del quadro LM.
Attenzione agli altri compensi indicati in dichiarazione
Per verificare il superamento dei 15.000 euro devono essere considerati anche eventuali altri compensi che beneficiano della stessa agevolazione.
Possono essere somme indicate nella medesima sezione del modello oppure riportate in altri quadri della dichiarazione, come ad esempio il quadro RC.
È quindi necessario avere una visione complessiva dei compensi sportivi percepiti nell'anno prima di determinare la quota effettivamente imponibile.
Come indicare i compensi nel quadro LM
Un'ultima attenzione riguarda la compilazione materiale del modello.
I componenti identificati con i codici specifici devono essere riportati in un rigo distinto rispetto ai normali ricavi e compensi derivanti dall'attività d'impresa o di lavoro autonomo.
Per gli sportivi dilettanti in regime forfettario, quindi, il Redditi PF 2026 richiede una maggiore attenzione nella separazione degli importi e nella verifica della soglia dei 15.000 euro.
Una distinzione fondamentale soprattutto perché l'esenzione fiscale entro la soglia e il calcolo dei limiti del regime forfettario seguono regole differenti.
-
Comunicazione trimestrale franchigia IVA: nuovo modello dal 1° aprile
Le Entrate hanno aggiornato in data 20 marzo il Modello per la comunicazione IVA dei transfrontalieri.
In particolare, vengono modificate alcune parti del modello approvato con il Provvedimento n 155649 del 28 marzo 2025.
Scarica qui il modello e le istruzioni utlizzabili dal 1°aprile.
Leggi anche Regime transfrontaliero di franchigia: il via dal 1° gennaio.
Il modello deve essere utilizzato dai soggetti passivi stabiliti nel territorio dello Stato di cui all’articolo 70-octiesdecies, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, ammessi ad applicare il regime transfrontaliero di franchigia nel territorio di altri Stati membri dell’Unione europea che hanno adottato tale regime, per comunicare con riferimento a ciascun trimestre civile dell’anno i dati individuati dall’articolo 70-unvicies del medesimo decreto.
Comunicazione franchigia transfrontaliera IVA: come è composto il modello
Il modello è composto dal frontespizio, contenente anche l’informativa relativa al trattamento dei dati personali, e dal quadro A dove vanno indicate le operazioni effettuate nel corso del trimestre civile nel territorio dello Stato e negli altri Stati membri dell’Unione europea, compresi gli Stati diversi da quelli di esenzione.
La Comunicazione deve essere presentata all’Agenzia delle entrate entro l’ultimo giorno del mese successivo ad ogni trimestre civile, esclusivamente in via telematica, direttamente dal soggetto passivo o tramite un intermediario di cui all’articolo 3, commi 2-bis e 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, mediante i canali telematici dell’Agenzia delle entrate, nel rispetto dei requisiti definiti dalle specifiche tecniche contenute nell’Allegato A al presente provvedimento.
Attenzione al fatto che la Comunicazione deve essere presentata anche in assenza di operazioni nel trimestre di riferimento.In caso di superamento della soglia di euro 100.000 di volume d’affari annuo nell’Unione europea, la Comunicazione deve essere presentata, entro l'ultimo giorno del mese successivo ad ogni trimestre ed entro 15 giorni lavorativi dal superamento, per comunicare la data in cui si è verificato tale evento, nonché il valore delle cessioni e prestazioni effettuate dall’inizio del trimestre civile in corso fino alla predetta data.
In caso di presentazione con un ritardo superiore a 30 giorni oppure in caso di almeno due Comunicazioni presentate in ritardo consecutivamente, l’Agenzia delle entrate ne dà tempestiva comunicazione agli Stati membri in cui il soggetto passivo è stato ammesso ad applicare il regime di franchigia, i quali possono sospendere temporaneamente le semplificazioni IVA connesse al predetto regime.
Qualora il soggetto passivo rilevi errori od omissioni in una Comunicazione già trasmessa oppure vengano meno, in tutto o in parte, le operazioni effettuate in un trimestre civile, è consentito ripresentare la Comunicazione originaria entro tre anni dal termine ordinario. Se sono presentate più Comunicazioni riferite al medesimo periodo, l’ultima sostituisce le precedenti.Non è consentito inviare una Comunicazione correttiva per modificare la Comunicazione finale presentata a seguito del superamento della soglia di euro 100.000 di volume d’affari annuo nell’Unione europea.
I soggetti incaricati della trasmissione telematica, di cui all’articolo 3, commi 2-bis e 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, rilasciano al contribuente copia della Comunicazione trasmessa e della ricevuta, che
ne attesta l’avvenuto ricevimento da parte dell’Agenzia delle entrate e che costituisce prova dell’avvenuta presentazione.Scarica qui il numero il Modello utilizzabile dal 1° aprile 2026.
Regime transfrontaliero di franchigia IVA: condizioni di ammissione
L'art. 70-octiesdecies prevede le seguenti condizioni di ammissione:
- un soggetto passivo stabilito nel territorio dello Stato può essere ammesso al regime di franchigia nel territorio di altri Stati membri dell'Unione europea che hanno adottato tale regime se ricorrono le seguenti condizioni:
- a) nell'anno civile precedente alla comunicazione, il volume d'affari annuo dell'Unione europea non è stato superiore a 100.000 euro;
- b) nel periodo dell'anno civile in corso precedente alla comunicazione, il volume d'affari annuo dell'Unione europea non è stato superiore a 100.000 euro;
- c) il volume d'affari annuo realizzato nel territorio dello Stato di esenzione non è superiore a quello previsto da tale Stato per l'applicazione del regime di franchigia;
- d) ha comunicato preventivamente all'Agenzia delle entrate l'intenzione di avvalersi del regime di franchigia nel territorio di altri Stati di esenzione;
- e) è identificato ai fini dell'applicazione della franchigia nel solo territorio dello Stato.
- nella comunicazione di cui alla lettera d) del comma 1 sono indicati:
- a) il nome e cognome ovvero la denominazione o ragione sociale, l'attività, la forma giuridica, la residenza anagrafica o, se diverso, il domicilio fiscale del soggetto passivo;
- b) il numero di partita IVA, il codice fiscale e altri eventuali numeri identificativi assegnati al soggetto passivo da altri Stati di esenzione ai fini dell'imposta sul valore aggiunto;
- c) lo Stato o gli Stati di esenzione in cui il soggetto passivo intende avvalersi del regime di franchigia;
- d) il valore totale delle cessioni di beni e delle prestazioni di servizi effettuate, nei due anni civili precedenti la comunicazione, nel territorio dello Stato e in ciascuno degli altri Stati membri, compresi gli Stati diversi da quelli di esenzione;
- e) il valore totale delle cessioni di beni e delle prestazioni di servizi effettuate, nel periodo dell'anno civile in corso precedente la comunicazione, nel territorio dello Stato e in ciascuno degli altri Stati membri, compresi gli Stati diversi da quelli di esenzione;
- f) le ulteriori informazioni individuate con il provvedimento del direttore dell'Agenzia delle entrate di cui all'articolo 70-terdecies, comma 5.
- le informazioni di cui alle lettere d) ed e) del comma 2, per gli Stati di esenzione che hanno fissato soglie di franchigia differenziate per settori di attività, sono fornite distintamente per ciascun settore di attività esercitata.
- il soggetto passivo comunica preventivamente all'Agenzia delle entrate, indicando il suo numero di partita IVA con il suffisso EX, eventuali modifiche delle informazioni fornite in precedenza, compresa l'intenzione di avvalersi del regime di franchigia in uno o più Stati membri diversi da quelli indicati precedentemente e la decisione di cessare l'applicazione del regime di franchigia in uno o più degli Stati precedentemente indicati.))
- un soggetto passivo stabilito nel territorio dello Stato può essere ammesso al regime di franchigia nel territorio di altri Stati membri dell'Unione europea che hanno adottato tale regime se ricorrono le seguenti condizioni:
-
Contratto di rete tra colleghi non è ostativo al regime forfettario
Con la Risposta a interpello n 24 del 9 febbraio le Entrate replicano ad una istante che chiede chiarimenti in merito all'applicabilità del regime forfetario, disciplinato dall'articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190 nel caso di conclusione di un contratto di rete.
In particolare, l'Istante è un medico e ha aderito al Regime Forfetario a partire dall'anno di imposta 2024, nel corso del 2025, e intende avviare una collaborazione con altri due medici […] nella forma della cd. retecontratto, di cui all'articolo 12, comma 3, della legge 22 maggio 2017, n. 81.
L'Istante intende partecipare a una ''rete pura tra professionisti da costituirsi nella forma della rete contratto'' ed evidenzia che ''la rete tra professionisti si doterebbe di un 'programma comune di rete da esplicitarsi nel contratto di rete'' e che tale rete ''consentirebbe ai professionisti 'retisti', al fine di perseguire il programma comune di rete, di eventualmente ricorrere […] alla codatorialità''.Tale codatorialità, prosegue l'Istante, ''consentirebbe l'utilizzazione, da parte dei 'retisti', della prestazione lavorativa di uno o più lavoratori dipendenti con le regole stabilite nel contratto di rete''.
Nel caso specifico, il Medico 1 sarà il soggetto responsabile degli adempimenti riguardanti la gestione del rapporto di lavoro e gli oneri amministrativi, il quale addebiterà proquota agli altri retisti codatori (l'Istante e il Medico 2) le somme ''in funzione dell'utilizzo del lavoratore dipendente ad essi direttamente e analiticamente imputabile''; l'Istante sottolinea, inoltre, che non è prevista alcuna remunerazione aggiuntiva per il retista Medico 1.
Ciò premesso, l'Istante chiede se la partecipazione alla retecontratto tra professionisti sopra descritta integri la causa ostativa al Regime Forfetario prevista dalla lettera d) del comma 57 dell'articolo 1 della l. n. 190 del 2014Forfettario: contratto di rete tra colleghi non è ostativo per il regime
Secondo l’istante, la partecipazione a una rete-contratto non genera un autonomo reddito né di impresa né di lavoro autonomo, ma rappresenta esclusivamente una modalità organizzativa per la gestione condivisa di alcune attività e costi.
Inoltre, la norma sulle cause ostative non richiama espressamente le reti tra professionisti, né sembra coerente con la ratio antielusiva della disposizione, pensata per evitare frazionamenti artificiali del reddito.
L’Agenzia delle Entrate condivide l’impostazione del contribuente e fornisce un chiarimento di principio di grande interesse.
L’Agenzia ribadisce che:
- la rete-contratto non ha soggettività tributaria;
- redditi, costi e ricavi restano imputati direttamente ai singoli partecipanti;
- la rete non esercita un’attività economica autonoma riconducibile a quella dei professionisti aderenti.
Di conseguenza, la partecipazione a una rete-contratto tra professionisti non integra la causa ostativa prevista dall’art. 1, comma 57, lett. d), della legge n. 190/2014.
Il professionista può quindi aderire alla rete e restare nel regime forfettario, a condizione che siano rispettati tutti gli altri requisiti di legge.
La risposta dell’Agenzia introduce però una precisazione fondamentale: il regime forfettario resta incompatibile qualora, in concreto, l’attività svolta tramite la rete si traduca in una società di fatto.
In tal caso, l’organizzazione sarebbe assimilabile a una società in nome collettivo, rientrante tra i soggetti espressamente indicati dalla norma come causa ostativa. È quindi essenziale che la rete:
- mantenga una struttura puramente contrattuale;
- non produca reddito unitario;
- non comporti una gestione indistinta dell’attività professionale.
La rete-contratto, se correttamente strutturata, si conferma quindi uno strumento compatibile con il forfettario, purché non venga snaturata in una forma societaria di fatto.
-
Forfettari: improbabile l’innalzamento della soglia di ricavi
Il regime forfettario è un regime fiscale agevolato, previsto in Italia per lavoratori autonomi e imprese individuali, che si caratterizza per alcune semplificazioni amministrative, per la determinazione con modalità forfetarie (invece che analitiche) del reddito e, specialmente, per l’esenzione dall’applicazione dell’IVA.
Proprio l’esenzione dall’applicazione dell’IVA è quell’elemento in conseguenza del quale, finora, i diversi governi italiani, per rinnovare il regime agevolato, hanno dovuto chiedere l’autorizzazione all’Unione Europea, in quanto l’IVA è una imposta armonizzata i cui principi normativi discendono direttamente da fonti unionali.
Tra gli obiettivi programmatici dell’attuale governo c’è quello di alzare la soglia di compensi o ricavi per l’applicazione del regime forfettario, dagli attuali 85 mila euro, fino a 100 mila euro.
Nel 2024, infatti, il governo aveva intenzione di chiedere l’autorizzazione all’Unione Europea per innalzare tale soglia a partire dall’anno fiscale 2025.
Proprio a questo tema è stato dedicato un quesito del question time dei giorni scorsi, a cui ha risposto il Ministero dell’Economia e delle Finanze, con il quale si chiedeva lo stato dell’iter autorizzativo.
La modifica della Direttiva IVA
Il Ministero dell’Economia e delle Finanze, per il tramite del sottosegretario Federico Freni, ha risposto al quesito sullo stato dell’iter autorizzativo, presentando il nuovo quadro normativo di riferimento e chiarendo che adesso la possibilità di prevedere un ulteriore innalzamento delle soglie di franchigia IVA “non rientra nella disponibilità dei governi nazionali”.
Il ministero ha precisato che le sopraggiunte difficoltà a modificare ulteriormente il regime di esenzione dipendono dal mutato quadro normativo di riferimento, in vigore da giorno 1 gennaio 2025 con il recepimento della nuova disciplina unionale, avvenuto con l’emanazione del Decreto Legislativo 180/2024 che recepisce la Direttiva UE 285/2020.
La nuova normativa, infatti, modificando l’articolo 284 della Direttiva IVA, prevede, dal giorno 1 gennaio 2025, la possibilità per gli stati membri di applicare uno speciale regime fiscale di franchigia IVA per le microimprese con ricavi o compensi fino a 85 mila euro (elevabile a 100 mila solo nel caso in cui le medesime effettuino operazioni in altri stati UE).
Con l’introduzione della nuova disciplina, valida per tutti gli stati UE, viene meno la possibilità di chiedere all’Unione Europea la deroga delle norme ordinarie, come finora aveva fatto l’Italia per il regime forfettario.
In conseguenza di ciò, quindi, venuta meno la possibilità di chiedere ulteriori deroghe, ma con una disciplina ordinaria che prevede un limite di franchigia IVA di 85 mila euro, l’estensione del regime forfettario fino a 100 mila euro di ricavi o compensi si rivela molto difficoltosa, in quanto passerebbe dalla modifica della Direttiva IVA.
Il ministero durante il question time ha dichiarato che non esclude la possibilità di percorrere questa strada in futuro. Tuttavia, va precisato, una tale strada è difficile e si può escludere che l’innalzamento della franchigia di esenzione sia una strada percorribile in tempi brevi.
-
Fattura semplificata forfettari: senza tetto max dal 1° gennaio
Dal 1 gennaio, a seguito del recepimento delle norme UE sull'IVA, è stato eliminato il tetto massimo di 400 euro per l'emissione delle fatture semplificate dei forfettari.
Si evidenzia che il recepimento delle norme UE sul tema, iniziato in data 7 agosto, si è concluso con l'approvazione definitiva del Dlgs n 180 pubblicato in GU n 281 del 30.11.224 di recepiemento della direttiva.
Vediamo i dettagli
Fattura semplificata forfettari: dal 2025 anche per importi < di 400 euro
In ambito di recepimento della nuova normativa UE in materia di IVA, come modificata dalla direttiva 2020/285, viene inserita una norma per l’estensione delle modalità semplificate di fatturazione per i forfettari.
In dettaglio, le regole previste dall’articolo 21-bis del DPR n. 633/1972 sulla fattura semplificata si applicheranno senza limiti di importo, ma per i soli contribuenti forfettari.
L'art 21 bis prevede che, fermo restando quanto previsto dall'articolo 21, la fattura di ammontare complessivo non superiore a cento euro, limite aumentato a 400 euro dal 2019, nonché la fattura rettificativa di cui all'articolo 26, può essere emessa in modalità semplificata recando, in luogo di quanto previsto dall'articolo 21, almeno le seguenti indicazioni:
- a) data di emissione;
- b) numero progressivo che la identifichi in modo univoco;
- c) ditta, denominazione o ragione sociale, nome e cognome, residenza o domicilio del soggetto cedente o prestatore, del rappresentante fiscale nonché ubicazione della stabile organizzazione per i soggetti non residenti;
- d) numero di partita IVA del soggetto cedente o prestatore;
- e) ditta, denominazione o ragione sociale, nome e cognome, residenza o domicilio del soggetto cessionario o committente, del rappresentante fiscale nonché ubicazione della stabile organizzazione per i soggetti non residenti; in alternativa, in caso di soggetto stabilito nel territorio dello Stato può essere indicato il solo codice fiscale o il numero di partita IVA, ovvero, in caso di soggetto passivo stabilito in un altro Stato membro dell'Unione europea, il solo numero di identificazione IVA attribuito dallo Stato membro di stabilimento;
- f) descrizione dei beni ceduti e dei servizi resi;
- g) ammontare del corrispettivo complessivo e dell'imposta incorporata, ovvero dei dati che permettono di calcolarla;
- h) per le fatture emesse ai sensi dell'articolo 26, il riferimento alla fattura rettificata e le indicazioni specifiche che vengono modificate.
Secondo la novità quindi, dal 1° gennaio 2025 i titolari di partita IVA nei confronti dei quali si applica la flat tax potranno emettere fattura in modalità semplificata anche se per operazioni di valore superiore al limite di 400 euro.
Brevemente si ricorda che la fattura semplificata è stata introdotta a partire dal 1° gennaio 2013 e l’importo massimo è stato poi innalzato nel 2019, con il decreto del Ministero dell’Economia e delle Finanze del 10 maggio.
Fino al 2024 la fattura semplificata poteva essere utilizzata per operazioni di importo non superiore a 400 euro da considerare come comprensivo di imponibile più IVA, da parte di tutti i soggetti passivi d’imposta.
Le novità, è bene sottolinearlo, si applicheranno esclusivamente ai contribuenti forfettari, per il resto delle P. IVA, resterà la soglia dei 400 euro.
La norma del Dlgs n 180/2024 modificando l'art 1 della Legge n 190/2014 al comma 59 prevede che dopo il primo periodo si inserisca il seguente L'emissione della fattura, ove prevista, può avvenire in modalità semplificata ai sensi dell art 21 bis del DPR n 633/72 anche se di ammontare complessivo superiore al limite indicato nel comma 1 del medesimo articolo 21-bis..
-
Regime Forfettario: non spetta l’aliquota al 5% se si proviene dall’ordinario
Con la Risposta a interpello n 226/2024 le Entrate chiariscono dubbi sul passaggio di regime per i forfettari, in particolare, le Entrate chiariscono che non spetta l’aliquota ridotta del 5% per il contribuente che transita dal regime ordinario a quello forfettario, anche qualora questo accada nei primi cinque anni di attività.
Vediamo il caso di specie.
Regime Forfettario: non spetta l’aliquota al 5% se si proviene dall’ordinario
La contribuente istante ha avviato nel mese di maggio dell’anno x una attività di lavoro autonomo e fino a luglio dello stesso anno ha prestato attività come dipendente.
Nell’anno precedente l’avvio dell’attività di lavoro autonomo ha percepito un reddito di lavoro dipendente superiore a 30.000 euro e perciò non ha potuto applicare il regime forfettario nell’anno x ma ha applicato (per obbligo) il regime ordinario.
Avendo maturato i requisiti per l’accesso al regime forfettario, ha iniziava ad applicare quest’ultimo a decorrere dall’anno x+1.
Con l'istanza si chiede conferma circa la possibilità di adottare l’aliquota ridotta del 5% prevista dal comma 65 della legge 190/2014 a partire dal secondo anno di attività e per i successivi quattro.
Le entrate ricordano che il comma 65 dell'art 1 della Legge n 190/2014 richiede il rispetto di tre requisiti per l’applicazione dell’aliquota del 5% invece di quella ordinaria del 15%, vale a dire:
- che il contribuente non abbia esercitato, nei tre anni precedenti l’inizio dell’attività in regime forfettario, una attività artistica, professionale o d’impresa, anche in forma associata o familiare;
- che l’attività da esercitare non costituisca, in nessun modo, mera prosecuzione di quella precedentemente svolta in qualità di dipendente o di autonomo;
- che, nel caso di prosecuzione di un’attività svolta in precedenza da altro soggetto, l’ammontare dei relativi ricavi e compensi, realizzati nel periodo d’imposta precedente non superi la soglia di 85.000 prevista per l’accesso al regime forfettario.
L'ade evidenzia che al caso di specie non spetta l'aliquota del 5%, volta a favorire esclusivamente coloro che iniziano una nuova attività applicando ab origine il regime forfettario, e che, quindi, coloro che iniziano una nuova attività in regime ordinario e solo successivamente ’entrano’ nel regime forfetario continuando a svolgere la medesima attività non possono beneficiare dell’aliquota agevolata.
Ciò anche laddove al momento di inizio dell’attività il regime forfettario non venga applicato per la presenza di cause ostative.
Allegati: -
CPB e forfettari: chiarimenti sul superamento delle soglie
Con il Decreto legislativo n. 13 del 2024 è stato introdotto nell’ordinamento l’istituto del Concordato preventivo biennale (CPB).
Con l’articolo 2-quater del decreto legge n. 113 del 2024, successivamente, è stata prevista la possibilità di adottare un nuovo regime di ravvedimento riservato a coloro che aderiscono al CPB.
In proposito sono intervenute anche delle FAQ delle Entrate al fine di replicare ai dubbi frequenti dei contibuenti.Ieri 15 ottobre, le faq, pubblicate sul sito ADE, sono state aggiornate, e tra queste si replica ad un contribuente forfettario con dubbi sulla possibile adesione al CPB.
Il contribuente non supera il limite di ricavi e compensi pari a 85.000 euro, ma fuoriesce dal regime agevolato dal 2024, per effetto di una causa ostativa verificatasi nel 2023 ossia per il conseguimento di redditi di lavoro dipendente per un importo superiore a 30.000 euro o al possesso di quote di partecipazione in società di persone.
Vediamo il quesito e la replica delle entrate.
CPB e forfettari: chiarimenti sul superamento delle soglie
Veniva domandato se può accedere al CPB, per l'anno d'imposta 2024, un contribuente in regime forfetario che, nel periodo d'imposta 2023, ha conseguito ricavi o compensi non superiori a 85.000 euro, ma che ha percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente eccedenti l'importo di 30.000 euro.
ossia che abbia superto i limiti previsti per la fuoriuscita dal regime.
L'articolo 2, primo comma, secondo periodo, del decreto ministeriale del 15 luglio 2024, prevede che la proposta di CPB venga elaborata "per i contribuenti che, nel periodo d'imposta 2023, hanno determinato il reddito in base al regime forfetario, senza aver superato il limite di ricavi previsto dall'art. 54 della legge 23 dicembre 2014, n. 190".
Considerato che la richiamata disposizione individua, espressamente, nel solo superamento del limite dei ricavi conseguiti o dei compensi percepiti, ragguagliati ad anno, di cui all'articolo 54 della legge 23 dicembre 2014, n. 190, l'unica condizione ostativa all'accesso al CPB, si ritiene che non sia preclusa, per il periodo d'imposta 2024, l'adesione al CPB per i contribuenti nei riguardi dei quali, nel corso del periodo d'imposta 2023, si siano verificate le altre condizioni di decadenza dal regime dei forfetari previste dai commi 54, lettera b) e 57 dell'articolo 1 della legge 23 dicembre 2014, n. 190, tra cui rientra anche quella prospettata nel quesito relativa a:
- "d-ter) i soggetti che nell'anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente, di cui rispettivamente agli articoli 49 e 50 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, eccedenti l'importo di 30.000 euro".
Le Entrate chiariscono inoltre che, per il periodo d'imposta 2024, il reddito concordato dovrà essere assoggettato ad imposizione secondo le aliquote ordinarie, a seguito del verificarsi, nel periodo d'imposta precedente, di una causa di decadenza dal regime dei forfetari, fatta salva la possibilità di optare per il regime opzionale di imposizione sostitutiva in relazione al maggior reddito concordato rispetto a quello dichiarato nel periodo d'imposta precedente.
-
Regime forfettario per ex-dipendente: chiarimenti su norma ostativa
Con la risposta a interpello n 50 del 22 febbraio le Entrate replicano ad una ex lavoratrice dipendente residente all'estero che intende rientrare in Italia dal 1 gennaio cessando il contratto di lavoro e aprendo PIVA italiana in regime forfettario per fatturare all'ex datore di lavoro estero, avendo percepito nell'anno precedente redditi maggiori di 30mila euro.
Il dubbio riguarda l'applicabilità di specifiche cause di esclusione previste dalla legge sul regime forfettario e l'agenzia replica che, nel caso di specie, nulla osta alla agevolazione del regime in oggetto, vediamo il perchè.
Regime forfettario per ex-dipendente: chiarimenti ADE sulla norma ostativa
L'Istante chiede se nel suo caso trovino applicazione le cause di esclusione dal Regime dei Forfetari previste dalla legge n. 190 del 2014, articolo 1, comma 57, di cui alle seguenti lettere:
- d bis), ossia, la previsione dell'esclusione dal Regime dei Forfetari nei confronti delle ''persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d'imposta, ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro'';
- e dter), ossia, la previsione dell'esclusione dal Regime dei Forfetari nei confronti dei ''soggetti che nell'anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente, di cui rispettivamente agli articoli 49 e 50 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, eccedenti l'importo di 30.000 euro; la verifica di tale soglia è irrilevante se il rapporto di lavoro è cessato''.
L'Agenzia delle Entrate ha chiarito che, sulla base delle condizioni rappresentate ossia che:Allegati:- l'istante rientri in Italia e sia considerato ivi residente ai fini fiscali a decorrere dal 2024,
- concluda il rapporto di lavoro con il datore di lavoro estero nel corso del 2023,
potrà applicare il Regime dei Forfetari a partire dal 2024.
Questo perché, date le circostanze descritte, non si ritiene che siano integrate le cause ostative previste dalle lettere d-bis) e d-ter) dell'articolo 1, comma 57, della legge n. 190 del 2014.
In particolare, per quanto riguarda la lettera d-bis), che esclude dal Regime dei Forfetari chi esercita attività prevalentemente nei confronti di datori di lavoro con i quali sono intercorsi rapporti di lavoro dipendente nei due periodi d'imposta precedenti o nei confronti di soggetti a essi riconducibili, la circostanza che il professionista possa instaurare un rapporto di lavoro autonomo con un soggetto estero con il quale è intercorso un rapporto di lavoro dipendente all'estero durante il periodo di sorveglianza escluderebbe la sussistenza di una trasformazione artificiosa non essendovi alcun criterio di collegamento con il territorio dello Stato dei redditi di lavoro dipendente percepiti all'estero.
Per la lettera d-ter), che riguarda l'esclusione per chi nell'anno precedente ha percepito redditi di lavoro dipendente o assimilati superiori a €30.000, si evidenzia che la verifica di tale soglia è irrilevante se il rapporto di lavoro è cessato.
Dunque, l'Agenzia delle Entrate ha confermato che, sotto le condizioni espresse dall'istante, è possibile l'applicazione del Regime dei Forfetari per l'anno d'imposta 2024, fermo restando la verifica e la sussistenza degli altri requisiti previsti per l'accesso a tale regime.