
-
Cedolare secca al 5% sugli affitti concordati: cosa contiene il DDL di bilancio
Il Cdm ha approvato la bozza di DDL di Bilancio 2027.
Tra le norme anche il dimezzamento della cedolare secca sui contratti a canone concordato.
Dalla conferenza stampa post CdM è emerso al momento che è stato previsto che: "sugli affitti a canone concordato la cedolare scende al 5% ma per chi affitta a canone concordato a giovani fino a 35 anni è all'1%".
Scarica qui un riepilogo delle regole per i contratti concordati
Per le altre anticipazioni leggi: Legge di Bilancio 2027: il Governo approva il DDL
Il testo del DDL non è ancora disponibile ma da indiscrezioni pare che l'agevolazione debba passare da una attestazione.
È un’attestazione la chiave che permette di accedere alle aliquote agevolate collegate al canone concordato.
Vediamo quali dovrebbero essere le regole della misura.
Cedolare secca al 5%: cosa cambia per i proprietari
Attualmente, la cedolare secca prevede un'aliquota ordinaria del 21% per le locazioni abitative, mentre per i contratti a canone concordato che rispettano i requisiti di legge si applica l'aliquota agevolata del 10%.
Con la proposta quest'ultima verrebbe ulteriormente dimezzata, passando al 5% resta da verificare il perimetro dei beneficiari della misura.
Il regime della cedolare secca è opzionale e consente alle persone fisiche che affittano immobili abitativi al di fuori dell'attività d'impresa o professionale di sostituire l'IRPEF e le relative addizionali con un'imposta sostitutiva, evitando inoltre il pagamento delle imposte di registro e di bollo sui contratti interessati.
Il canone concordato, invece, viene determinato sulla base di accordi territoriali tra le organizzazioni dei proprietari e degli inquilini, che stabiliscono fasce di prezzo tenendo conto della zona e delle caratteristiche dell'immobile.
Quanto si risparmierebbe con la cedolare al 5%?
Secondo le simulazioni riportate da ANIA Inquilini, il dimezzamento dell'aliquota potrebbe produrre risparmi significativi per i proprietari.
Ecco due esempi di confronto tra tassazione attuale e quella ipotizzata:
Canone annuo Cedolare 10% Cedolare 5% Risparmio 8.400 euro (700 euro al mese) 840 euro 420 euro 420 euro 12.000 euro (1.000 euro al mese) 1.200 euro 600 euro 600 euro Il Testo del DDL approvato dal Governo il 28 ottobre e ora in viaggio verso il Parlamento, prevede una riduzione del carico fiscale sui contratti di locazione.
Si concretizza il taglio dal 10 al 5% della cedolare sugli affitti residenziali lunghi a canone concordato e il ritorno della cedolare al 21% per i negozi sotto i 300 metri quadrati e a una nuova minicedolare che riguarderà le giovani famiglie a basso reddito.
Quando gli affitti concordati riguarderanno giovani fino a 35 anni, scatterà un’aliquota una riduzione ulteriore rispetto al nuovo 5% previsto per gli affitti lunghi dalla stessa manovra.
L’aliquota di questa cedolare sarà dell’1 per cento.
Affitti concordati, il parere delle associazioni dei proprietari
La riduzione della tassazione è stata accolta favorevolmente dalle associazioni della proprietà immobiliare, che sottolineano però la necessità di affiancare agli incentivi fiscali maggiori garanzie per i locatori.
Il presidente nazionale di Confabitare, Alberto Zanni, ha evidenziato che un'aliquota al 5% potrebbe rendere più conveniente la locazione di lungo periodo rispetto agli affitti brevi, favorendo il ritorno sul mercato residenziale di immobili oggi destinati alle locazioni turistiche.
Secondo l'associazione, tuttavia, la sola riduzione fiscale non sarebbe sufficiente senza interventi sui rischi di morosità e sui tempi necessari per ottenere la restituzione dell'immobile.
Unioncasa ha invece sottolineato l'opportunità di riservare l'eventuale beneficio ai contratti a canone concordato, evitando di estenderlo indistintamente alle locazioni a canone libero.
Si resta in attesa di visionare la norma contenuta del DDL di Bilancio 2027 approvata dal Cdm del 28 ottobre.
-
Cedolare secca: guida con scadenze 2026
La cedolare secca è il regime facoltativo che sostituisce Irpef, addizionali, imposta di registro e imposta di bollo sui canoni di locazione con un'imposta unica al 21% (10% nei casi agevolati).
Si esercita compilando il modello RLI, alla registrazione del contratto o nelle annualità successive.
Scarica la check list di seguito.
Prima di scegliere, verifica in un colpo d'occhio aliquota applicabile e termine di scadenza per il tuo caso:
- la tabella scaricabile riporta le tre aliquote (21%, 10%, 26%),
- i comuni interessati dal canone concordato agevolato
- le finestre dei 30 giorni per opzione, conferma in proroga e revoca, così da poter fissare i promemoria direttamente in agenda senza dover rileggere l'intero articolo.
Aliquota Applicazione 21% Canone libero; primo immobile in locazione breve 10% Canone concordato in comuni ad alta tensione abitativa o con carenza di disponibilità abitative (es. Bari, Bologna, Milano, Napoli, Roma, Torino, ecc.) 21% Contratti strumentali C/1 stipulati nel 2019 (fino a 600 mq) 26% Secondo immobile destinato a locazione breve Chi può optare per la cedolare secca
Possono esercitare l'opzione le persone fisiche titolari di diritto di proprietà o di diritto reale di godimento (es. usufrutto), a condizione che lochino l'immobile nell'esercizio di impresa, arte o professione. In caso di contitolarità, ogni locatore deve esercitare l'opzione singolarmente: chi non aderisce resta soggetto a imposta di registro sulla propria quota di canone, mentre l'imposta di bollo resta comunque dovuta sul contratto.
L'opzione riguarda le categorie catastali da A1 a A11, esclusa A10 (uffici/studi privati), a uso abitativo, incluse le pertinenze locate congiuntamente o con contratto separato collegato.
Attenzione a due esclusioni operative frequenti:
- conduttori in attività d'impresa o professionale: il regime non si applica, anche se l'immobile sarà poi usato a fini abitativi da dipendenti o collaboratori.
- eccezione C/1 2019: i locali commerciali categoria C/1 fino a 600 mq, con contratti stipulati nel 2019, restano ammessi alla cedolare al 21% anche con conduttori societari.
Sono inoltre ammesse le locazioni verso cooperative edilizie per la locazione o enti senza scopo di lucro, se sublocate a studenti universitari o messe a disposizione dei comuni, con rinuncia all'aggiornamento del canone.
Check list per scegliere la cedolare secca, ricordare le scadenze, le aliquote e i vantaggi
Locazioni brevi: la novità 2026 da non perdere
Per le locazioni brevi (max 30 giorni, persone fisiche fuori impresa) l'aliquota è 21% sul primo immobile indicato in dichiarazione e 26% sul secondo.
Dal periodo d'imposta 2026 il limite per restare nel regime privato è sceso da 4 a 2 appartamenti destinati annualmente a questa finalità: oltre questa soglia l'attività si considera imprenditoriale, con conseguente uscita dal regime cedolare per le locazioni brevi.
Come e quando esercitare l'opzione: la checklist delle scadenze
- Alla registrazione del contratto: opzione nel modello RLI, entro 30 giorni dalla stipula (o dalla decorrenza, se anteriore).
- Nelle annualità successive: entro 30 giorni dalla scadenza dell'annualità precedente.
- In caso di proroga (anche tacita): conferma obbligatoria contestuale, sempre entro 30 giorni dalla scadenza del contratto o della proroga precedente.
- Revoca: possibile in ogni annualità successiva a quella di opzione, entro 30 giorni dalla scadenza dell'annualità, con versamento dell'imposta di registro eventualmente dovuta.
- Locazioni senza obbligo di registrazione (durata ≤30 giorni): opzione direttamente in dichiarazione dei redditi, oppure in sede di registrazione volontaria o in caso d'uso.
Il modello RLI si presenta tramite servizi telematici dell'Agenzia (software RLI o RLI-web), in ufficio, oppure tramite intermediario abilitato.
Atteznione al fatto che il reddito da cedolare secca esce dal reddito complessivo e non consente di far valere oneri deducibili né detrazioni collegate. Resta invece rilevante ai fini ISEE e per la determinazione dei requisiti reddituali di deduzioni, detrazioni o benefici (es. status di familiare a carico).
Check list per scegliere la cedolare secca, ricordare le scadenze, le aliquote e i vantaggi
Cedolare secca e FAQ per rispondere ai dubbi frequenti
La cedolare secca vale anche per gli affitti brevi?
Sì, con aliquota 21% sul primo immobile indicato in dichiarazione e 26% sul secondo; dal 2026 il regime privato è ammesso fino a un massimo di 2 appartamenti annui destinati a locazione breve.Cosa succede se un contitolare non opta per la cedolare secca?
Il contitolare che non aderisce versa l'imposta di registro sulla propria quota di canone; l'imposta di bollo resta comunque dovuta sull'intero contratto.Bisogna comunicare la scelta all'inquilino?
Sì, con lettera raccomandata preventiva, salvo per i contratti di durata annua inferiore a 30 giorni o quando il contratto prevede già espressamente la rinuncia all'aggiornamento del canone -
Cedolare secca affitti brevi: le novità dal 2026
La legge di bilancio 2026 contiene modifiche alla tassazione degli affitti brevi.
In sintesi si prevede che a partire dal 2026, pur essensdo confermata l’aliquota della cedolare secca del 21% per la prima abitazione e del 26% per la seconda, si determina reddito d’impresa in caso di locazione di più di 2 appartamenti.
Vediamo i dettagli.
Affitti brevi 2026: novità per la tassazione
Con la Legge di Bilancio 2026 scende il limite a partire dal quale si presume l’attività imprenditoriale e occorre la partita Iva.
Dal 1° gennaio è entrato in vigore il nuovo sistema che prevede che a partire dal terzo immobile dato in locazione turistica sarà obbligatorio aprire la partita Iva, perché si presumerà l’esercizio di un’attività di impresa.
A ciò dovrebbe aggiungersi un intervento dalle Regioni e dai Comuni che potrebbe riguardare i profili amministrativi e urbanistici.
La manovra ha mantenuto il sistema di tassazione attuale:
- sul primo immobile dato in affitto breve vi è una tassazione al 21% con la cedolare secca,
- sul secondo immobile dato in affitto vi è una tassazione al 26%, sempre con un’imposta sostitutiva.
Ricordiamo che l’aliquota al 26% è stata introdotta a partire dal 2024 e che era possibile optare per quella al 21% nel 730, per un solo immobile.
L'articolo riscritto in legge di bilancio 2026 prevede che:
"Art. 7 (Modifica alla disciplina degli affitti brevi)
1. All'articolo 4 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, il comma 2 è sostituito dal seguente:
«2. Ai redditi derivanti dai contratti di locazione breve, in caso di opzione per l'imposta sostitutiva nella forma della cedolare secca, si applicano
le disposizioni dell'articolo 3 del decreto legislativo 14 marzo 2011, n. 23, con aliquota:
a) del 21 per cento per i redditi derivanti dai contratti di locazione breve relativi a una unità immobiliare individuata dal contribuente in sede di
dichiarazione dei redditi;
b) del 26 per cento per i redditi derivanti dai contratti di locazione breve relativi ad un ulteriore unità immobiliare oltre a quella di cui alla lettera
a);
c) del 30 per cento per i redditi derivanti dai contratti di locazione breve relativi alla terza e quarta unità immobiliare oltre a quella di cui alla
lettera b).»Si attendono novità dagli enti locali per eventuali ulteriori interventi.
Leggi anche Cedolare secca: guida completa aggiornata al 2026 per conoscere tutte le regole di questa tassazione agevolativa sulle locazioni.
Cedolare secca: regole generali
Ricordiamo, in generale, che la cedolare secca è un regime facoltativo, che si sostanzia nel pagamento di un’imposta sostitutiva dell’Irpef e delle addizionali (per la parte derivante dal reddito dell’immobile).
Per i contratti sotto cedolare secca non vanno pagate l’imposta di registro e l’imposta di bollo, ordinariamente dovute per registrazioni, risoluzioni e proroghe dei contratti di locazione.
La cedolare secca non sostituisce l’imposta di registro per la cessione del contratto di locazione.
La scelta per la cedolare secca implica la rinuncia alla facoltà di chiedere, per tutta la durata dell’opzione, l’aggiornamento del canone di locazione, anche se è previsto nel contratto, inclusa la variazione accertata dall’Istat dell’indice nazionale dei prezzi al consumo per le famiglie di operai e impiegati dell’anno precedente.
Come ricorda anche l'Agenzia delle entrate è possibile optare per la cedolare secca sia alla registrazione del contratto sia negli anni successivi, in caso di affitti pluriennali.
Quando l’opzione non viene esercitata all’inizio, la registrazione segue le regole ordinarie; in questo caso, le imposte di registro e di bollo sono dovute e non sono più rimborsabili.
Si tratta comunque di un testo di DDL in bozza che potrà nel corso della approvazione alcune variazioni.
-
Cedolare secca locazioni: Ordinanza interlocutoria per chiarire l’applicabilità
Con l'Ordinanza n 30016 la sezione tributaria della Cassazione ha chiesto alle sezioni Unite di risolvere una questione di difformità interpretativa sulla applicazione della cedolare secca nella locazione ad uso foresteria quando il conduttore è una società.
Cedolare secca locazioni: ordinanza interlocutoria per chiarire il perimetro
Il caso nasce da contratti di locazione che una persona fisica proprietaria di immobili aveva stipulato con una Università private “con previsione di destinazione delle unità immobiliari ad abitazione ed alloggio temporaneo a favore di soggetti legati all’Università da rapporto di lavoro e/o collaborazione”.
L'agenzia delle Entrate nel caso di specie aveva negato l'applicazione della cedolare secca, conformemente all'orientamento prevalente che nega la tassa piatta sia quando il locatore svolga attività d'impresa, sia quando è il conduttore sia soggetto imprenditoriale.
La contribuente usciva vittoriosa dal primo contenzioso mentre nel secodno era l'agenzia ad avere ragione.
La Cassazione cui la contribuente ricorrreva, in primo luogo ha ricorda che l’art. 3 del DLgs. 23/2011 ha introdotto, in “alternativa facoltativa al regime ordinario”, la possibilità di applicare, su opzione del locatore, un’imposta sostitutiva dell’IRPEF e delle relative addizionali, nonché delle imposte di registro e di bollo sul contratto di locazione.
Successivamente ricordava le tre regole necessarie per beneficiarne:
- è il locatore a scegliere la cedolare secca,
- il contratto deve avere ad oggetto “una locazione di unità immobiliare ad uso abitativo”,
- la cedolare non si applica alle locazioni “effettuate nell’esercizio di una attività di impresa, o di arti e professioni”.
La Cassazione ricorda anche che Altri due elementi il comma 6-bis dell art 3 del DLgs. 23/2011 ammette alla cedolare secca “le unità immobiliari abitative locate nei confronti di cooperative edilizie per la locazione o enti senza scopo di lucro … purché sublocate a studenti universitari e date a disposizione dei comuni con rinuncia all’aggiornamento del canone di locazione o assegnazione”;
Inoltre ricorda anche che la ratio del regime è da individuarsi “nell’esigenza di contrastare l’evasione fiscale, applicando un regime di tassazione favorevole e di facilitare la movimentazione del mercato locatizio abitativo e con esso sostenere la conservazione del patrimonio immobiliare”.La cassazione ricorda anche le recenti sentenza in base alle quali è stato affermato che la cedolare secca può essere applicata dal locatore anche qualora il conduttore concluda il contratto di locazione ad uso abitativo nell’esercizio della sua attività professionale.
Nell’ordinanza n. 30016/2025, tuttavia è la stessa Cassazione ad avere espresso delle perplessità su quest’ultima impostazione.
I giudici di legittimità spostano l’attenzione sulla condizione oggettiva di applicazione della cedolare secca, ponendo in dubbio la possibilità di considerare “ad uso abitativo” una locazione ad uso foresteria.In particolare, alla locazione ad uso abitativo è connaturale l’utilizzazione diretta del bene da parte del conduttore che, invece, con riferimento all'uso foresteria non sussiste.
Anche la sublocazione o la concessione in comodato dell’immobile, da parte del conduttore, assumono, nel caso che si osserva, una configurazione peculiare, in quanto il bene locato viene destinato ad alloggio temporaneo di dipendenti, collaboratori od ospiti, ovvero ad una finalità legata a soddisfare le esigenze produttive od organizzative legate all’esercizio dell’attività professionale o d’impresa del locatore.
In conclusione, secondo l’ordinanza, un’interpretazione sistematica suggerisce che la tassa piatta possa applicarsi solo a locazioni che intervengano tra soggetti che non esercitino entrambi attività d’impresa.
Avendo evidenziato il contrasto interpretativo, la Suprema Corte chiede l’intervento delle Sezioni Unite a cui spetterà il compito di dirimere la questione. -
Cedolare secca negozi: disaccordo tra Cassazione e Ade
Il tema della cedolare secca sugli affitti a imprese è arrivato al centro del dibattito parlamentare, nel corso del question time al Senato del 25 settembre 2025
In particolare, con l'interrogazione n 3-02159 si chiedono chiarimenti, al ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, sull’applicazione del regime agevolato ai contratti in cui il conduttore è un’impresa o una società.
L'Agenzia delle Entrate ribadisce che non intende allinearsi alla Cassazione, in quanto non ne condivide gli argomenti che ammettono l’opzione per la cedolare secca qualora il conduttore sia una società che loca per dare l’immobile abitativo in uso a dipendenti o clienti.
Vediamo il dettaglio.
Cedolare secca affitti imprese: la domada in question time del 25 settembre
Nell’atto n. 3-02159 viene sottolineato che il mercato del lavoro richiede sempre più spesso che le aziende mettano a disposizione alloggi per i lavoratori fuori sede.
Viene ricordato che la norma (d.lgs. n. 23/2011) vieta la cedolare solo quando il locatore agisce come impresa o professionista, mentre non pone alcun limite se il locatario è un soggetto economico.
Nonostante questo, l’Agenzia delle Entrate ha finora negato l’applicazione del regime agevolato quando il conduttore è un’impresa, bloccando di fatto la registrazione telematica dei contratti con il modello RLI.
Recenti sentenze della Corte di Cassazione (n. 12395/2024, n. 12076 e n. 12079/2025), hanno sancito la legittimità della cedolare secca anche quando il conduttore è una società, purché l’immobile sia destinato ad uso abitativo (ad esempio per dipendenti o collaboratori).
Alla luce di questa giurisprudenza, viene chiesto al ministro di superare la prassi restrittiva dell’Agenzia delle Entrate e di aggiornare il sistema telematico, per ridurre il contenzioso e dare una risposta al problema abitativo.Cedolare secca affitti imprese: disaccordo tra Cassazione e Ade
Il ministro Giorgetti ha riconosciuto che la questione è oggetto di forte dibattito ricordando che la disciplina della cedolare secca, introdotta nel 2011, è stata pensata come regime opzionale per persone fisiche e che la legge esclude espressamente la possibilità di applicarla quando il locatore agisce nell’ambito di un’attività d’impresa o professionale.
Il punto controverso riguarda, però, il conduttore.
Secondo Giorgetti, l’Agenzia delle Entrate ritiene che l’estensione della cedolare a contratti stipulati da imprese non possa essere ammessa “in via interpretativa”, poiché il legislatore ha già individuato in modo tassativo le eccezioni, come nel comma 6-bis dell’articolo 3 del d.lgs. 23/2011 (che ammette l’opzione per le cooperative edilizie e gli enti non profit che sublocano a studenti universitari).A giudizio del ministro, questa previsione conferma che la regola generale è l’esclusione della cedolare se il conduttore è un soggetto che agisce nell’attività di impresa.
Inoltre, Giorgetti ha segnalato che resta aperta la questione di come verificare la reale finalità abitativa dell’immobile nel caso in cui il contratto sia stipulato da una società.Per queste ragioni, il ministro ha dichiarato che l’Agenzia delle Entrate valuta la possibilità di rimettere la questione alle Sezioni Unite della Cassazione, per chiarire definitivamente la portata della norma.
Sui tempi di un eventuale aggiornamento del modello RLI, non sono stati fornite rinviando a successivi approfondimenti.La vicenda mette in luce uno scontro interpretativo sempre più netto dove si trovano:
- la Cassazione che ha affermato che la qualità del conduttore è irrilevante. L’opzione per la cedolare dipende solo dal locatore: se è un privato e l’immobile è a uso abitativo, può scegliere il regime agevolato. La ratio della legge è anche quella di facilitare l’accesso agli alloggi abitativi, esigenza che può riguardare anche imprese e cooperative che forniscono case ai dipendenti.
- l'Agenzia delle Entrate che interpreta la norma in modo restrittivo: se il conduttore è un’impresa, la cedolare non si applica. Il modello telematico RLI impedisce l’opzione in fase di registrazione. Ritiene che l’eccezione del comma 6-bis dimostri la volontà del legislatore di limitare i casi di deroga.
-
Locazione in cedolare secca: la clausola penale sconta l’imposta di registro?
Con Risposta a in terpello n 146/2025 le Entrate chiariscono chi opta per il regime della cedolare secca, non dovrà applicare l’imposta di registro alla clausola penale che intende inserire nel contratto di locazione per tutelarsi da eventuali inadempimenti.
Vediamo il perchè dal chiarimento delle Entrate.
Locazione in cedolare secca: la clausola penale sconta l’imposta di registro?
Viene specificato che la penale è una clausola accessoria e non autonoma che beneficia della stessa disciplina fiscale applicata al contratto di affitto pertanto non è prevista l'imposta di registro se il contratto è sottoposto a cedolare secca.
Il caso di specie concende l'occasione alle Entrate per chiarire che il regime della cedolare secca esclude:
- l'applicazione dell’Irpef secondo le aliquote progressive per scaglioni di reddito, e delle relative addizionali,
- delle imposte di registro e di bollo,
consentendo al locatore di applicare un regime di tassazione agevolato e semplificato con aliquota fissa (21% o 10% per i contratti a canone concordato).
Ai sensi dell'art 1382 del codice civile, la clausola penale è un patto con cui le parti concordano che in caso di inadempimento o ritardo il trasgressore corrisponda all’altro una determinata prestazione, in genere una somma di denaro.
L’Agenzia ricorda la consolidata giurisprudenza di legittimità che sostiene e ribadisce l’accessorietà di tale clausola rispetto al contratto principale e pertanto giunge alla seguente conclusione:
- come avviene per il contratto di locazione che in forza dell’opzione per la cedolare secca non sconta l’imposta di Registro, ugualmente la clausola penale, accessoria alla stessa locazione, non assumerà rilievo per la medesima imposta.
-
Cedolare secca locazioni: il quadro LC del Redditi PF 2025
Il Modello Redditi PF 2025 nel primo fascicolo, prevede l'indicazione della cedolare secca sulle locazioni.
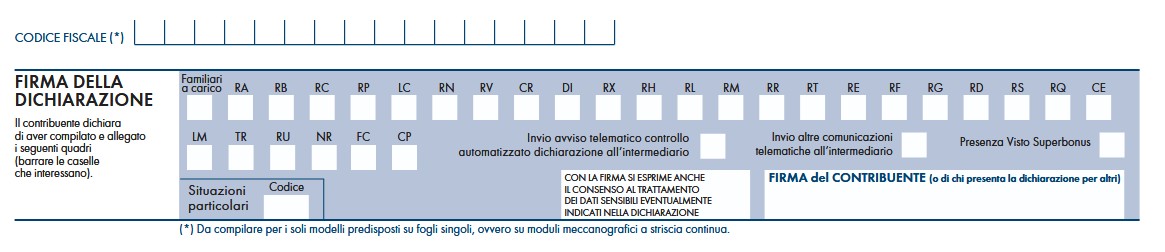
In particolare, il quadro LC figura nel FASCICOLO 1 (obbligatorio per tutti i contribuenti) suddiviso in:
- FRONTESPIZIO costituito da tre facciate: la prima con i dati che identificano il dichiarante e l’informativa sulla privacy, la seconda e la terza che contengono informazioni relative al contribuente e alla dichiarazione;
- prospetto dei familiari a carico, quadri RA (redditi dei terreni), RB (redditi dei fabbricati), RC (redditi di lavoro dipendente e assimilati), RP (oneri e spese), LC (cedolare secca sulle locazioni), RN (calcolo dell’IRPEF), RV (addizionali all’IRPEF), CR (crediti d’imposta), DI (dichiarazione integrativa), RX (risultato della dichiarazione), la scheda per la scelta della destinazione dell'otto, del cinque e del due del mille dell'IRPEF.
Cedolare secca locazioni: 2025 istruzioni per il quadro LC del Modello redditi PF
Il Quadro LC, che va indicato nel frontespizio:
 compare alla fine del Quadro RP, riguarda la cedolare secca sulle locazioni e si compone di due righi:
- Rigo LC1,
- Rigo LC2:
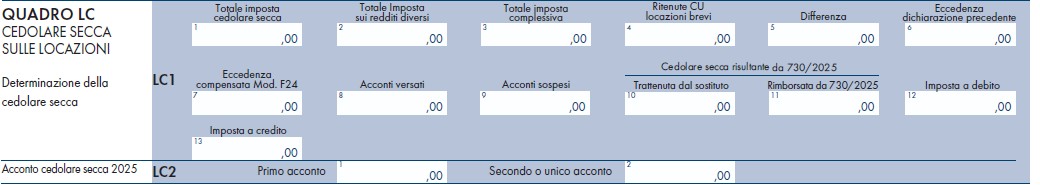
Il Rigo LC1 (Cedolare secca sulle locazioni) è riservato all’indicazione
- dell’imposta sostitutiva con aliquota del 21 per cento o del 10 per cento, dovuta sul reddito imponibile derivante dai contratti di locazione per i quali si è optato per l’applicazione del regime della cedolare secca
- dell’imposta sostitutiva del 26 per cento, o del 21 per cento dovuta sui contratti di locazione breve (inferiori a 30 giorni) esso si compila come segue:
- Colonna 1 (Totale Imposta cedolare secca): indicare l’ammontare dell’imposta sostitutiva dovuta indicato nella colonna 4 del rigo RB11.
- Colonna 2 (Totale Imposta su redditi diversi): indicare l’ammontare dell’imposta sostitutiva dovuta con aliquota pari al 21 per cento, ovvero al 26 per cento dell’importo indicato nella colonna 7 e 8 del rigo RL10 (Fascicolo 2)
- Colonna 3 (Totale imposta complessiva): indicare la somma degli importi esposti nelle colonne 1 e 2 del presente rigo.
- Colonna 4 (Ritenute CU locazioni brevi): indicare l’importo delle ritenute riportato nel quadro Certificazione Redditi – Locazioni brevi della Certificazione Unica 2025 al punto 20 e relative ai corrispondenti redditi di locazione indicati nel quadro RB e RL per il quale nella casella del punto 4 della CU è indicato l’anno “2024”. Se in possesso di più quadri della Certificazione Redditi – Locazioni brevi della Certificazione Unica 2025 o se sono compilati più righi dello stesso quadro (punti 20, 120, 220, 320, 420 per i quali nella casella del punto 4 è indicato l’anno “2024”) indicare la somma delle ritenute.
Se nella CU 2025 nella relativa casella del punto 4 è indicato l’anno 2023, riportare le ritenute indicate nel punto 20, salvo che non siano già state indicate nella dichiarazione dei redditi per l’anno d’imposta 2023.
Se nella CU 2025 nella casella del punto 4 è indicato l’anno 2025, le ritenute andranno indicate nella dichiarazione dei redditi relative all’anno d’imposta 2025. - Colonna 5 (Differenza): indicare la differenza degli importi esposti nelle colonne 3 e 4 del presente rigo. Se la differenza LC1 colonna 3 – LC1 colonna 4 è negativo, il risultato in valore assoluto deve essere riportato nel rigo RN33 colonna 4.
- Colonna 6 (Eccedenza dichiarazione precedente): riportare l’eventuale credito di cedolare secca che risulta dalla dichiarazione relativa ai redditi 2023, indicato nella colonna 5 del rigo RX4 del Mod. Redditi PF 2024. Se nel 2024 avete fruito dell’assistenza fiscale ed il sostituto d’imposta non ha rimborsato in tutto o in parte il credito risultante dal Modello 730-3 indicare in questo rigo il credito non rimborsato risultante al punto 94 – Sezione “Assistenza fiscale 730/2024 Dichirante” – della Certificazione Unica 2025. Se lo scorso anno è stato presentato il modello 730/2024 ed è stato chiesto di utilizzare il credito che risulta dalla dichiarazione per il pagamento dell’IMU con il
Mod. F24, ma tale credito non è stato utilizzato del tutto o in parte, bisogna riportare in questa colonna anche l’eventuale importo del credito di cedolare secca indicato nel rigo 194 del prospetto di liquidazione Mod. 730-3 2024 (214 per il coniuge). - Colonna 7 (Eccedenza compensata modello F24): indicare l’importo dell’eccedenza di cedolare secca eventualmente compensata utilizzando il modello F24. Colonna 8 (Acconti versati): indicare l’ammontare degli acconti della cedolare secca versati per l’anno 2024,riportando in questa colonna:
- l’importo indicato nel modello di pagamento F24, compilato con i codici tributo 1840 e 1841 e l’anno 2024;
- l’importo indicato nei punti 126 e 127 – Sezione “Assistenza fiscale 730/2024 Dichirante” -, ovvero 326 e 327 – Sezione “Assistenza fiscale 730/2024 Coniuge” – della Certificazione unica 2025. Nella presente colonna va compreso anche l’importo indicato nella successiva colonna 9 “Acconti sospesi”.
- Colonna 9 (Acconti sospesi): indicare l’importo degli acconti dovuti ma non ancora versati alla data di presentazione della dichiarazione in quanto si è goduto della sospensione dei termini sulla base di specifici provvedimenti emanati per eventi eccezionali. L’importo di questi acconti sarà versato dal contribuente con le modalità e nei termini che saranno previsti da un apposito decreto per la ripresa delle riscossioni delle somme sospese.
- Colonna 10 (Cedolare secca trattenuta dal sostituto): riportare l’importo trattenuto dal sostituto d’imposta, indicato nella colonna 7 del rigo 99 del modello 730-3/2025. Nel caso in cui il modello 730/2025 sia stato presentato in forma congiunta e la dichiarazione integrativa è presentata dal coniuge dichiarante, in questa colonna deve essere riportato quanto indicato nella colonna 7 del rigo 119 del modello 730-3/2025.
- Colonna 11 (Cedolare secca rimborsata dal sostituto): riportare l’importo rimborsato dal sostituto d’imposta, indicato nella colonna 5 del rigo 99 del modello 730-3/2025. Nel caso in cui il modello 730/2025 sia stato presentato in forma congiunta e la dichiarazione integrativa è presentata dal coniuge dichiarante, in questa colonna deve essere riportato quanto indicato nella colonna 5 del rigo 119 del mod. 730-3/2025. Per determinare l’imposta sostitutiva a debito o a credito effettuare la seguente operazione:
- col. 5 (se positiva) – col. 6 + col. 7 – col. 8 – col. 10 + col. 11. Se il risultato di tale operazione è positivo (debito) riportare l’importo così ottenuto nella colonna 12; se, invece, il risultato di tale operazione è negativo (credito) riportare l’importo così ottenuto nella colonna 13.
- Colonna 12 (Imposta a debito). L’importo risultante dall’operazione descritta in colonna 11, se positivo deve essere riportato nella presente colonna e deve essere versato con le stesse modalità ed entro gli stessi termini previsti per l’Irpef (vedi paragrafo 6 Parte I, Modalità e termini di versamento). Tale importo va riportato nella colonna 1 del rigo RX4.
- Colonna 13 (Imposta a credito). L’importo risultante dall’operazione descritta in colonna 11, se negativo deve essere riportato nella presente colonna). Detto importo a credito e va riportato anche nella colonna 2 del rigo RX4.
Il Rigo LC2 Acconto cedolare secca locazioni per l’anno 2025 Nel modello REDDITI va riportato, se dovuto, l’ammontare dell’acconto relativo alla cedolare secca per l’anno 2025. Per stabilire se è dovuto o meno l’acconto relativo alla cedolare secca per l’anno 2025 occorre controllare l’importo indicato nel rigo LC1, colonna 5, “Differenza”.
Se questo importo:- è inferiore ad euro 52, l’acconto non è dovuto
- è maggiore o uguale ad euro 52 l’acconto è dovuto nella misura del 100 per cento del suo ammontare.
-
Contributo per riduzione canone: quando spetta la cedolare
Con Risposta a interpello n 91 dell'8 aprile le Entrate chiariscono che il contributo erogato dall’ente locale, per compensare la riduzione del canone di locazione in cedolare secca, può essere tassato anch’esso in base a tale regime, a condizione che il contratto rispetti i requisiti previsti.
Questa è la sintesi della risposta che inoltre fornisce istruzioni pratiche per il 730.
Contributo per riduzione canone locazione: sconta la cedolare del contratto principale
Un contribuente ha stipulato un contratto di “locazione concordato” per un immobile detenuto in comproprietà con i figli e intende richiedere il contributo del Comune di competenza destinato a sostenere i locatori che riducono il canone di locazione di almeno il 20% rispetto all'importo pattuito (art 3 del Decreto legislativo n 23/2011).
Il contributo è stato previsto in seguito a un deliberazione della Regione di riferimento.
L'istante ha assoggettato il canone di locazione al regime della cedolare secca, e domanda se questo regime possa essere applicato anche al contributo erogato dal Comune in relazione alla riduzione del canone.L'agenzia replica positivamente vediamo il perchè.
Il contributo deve essere considerato come un reddito della stessa categoria del canone di locazione e pertanto, secondo l'Ade, può essere tassato alle stesse condizioni del contratto di locazione originario, ovvero con cedolare secca al 10%, se il contratto è di tipo concordato.
L'agenzia ricorda che tale assunto trova conforto nell’'articolo 6, comma 2, del Tuir, il quale prevede che “i proventi conseguiti in sostituzione di redditi, […], e le indennità conseguite, anche in forma assicurativa, a titolo di risarcimento di danni consistenti nella perdita di redditi, esclusi quelli dipendenti da invalidità permanente o da morte, costituiscono redditi della stessa categoria di quelli sostituiti o perduti. Gli interessi moratori e gli interessi per dilazione di pagamento costituiscono redditi della stessa categoria di quelli da cui derivano i crediti su cui tali interessi sono maturati”.L’Amministrazione ha precisato in varie occasioni che devono essere ricondotte a tassazione le indennità corrisposte a titolo risarcitorio, sempreché le stesse abbiano una funzione sostitutiva o integrativa del reddito del percipiente.
Sono in sostanza imponibili le somme corrisposte al fine di sostituire mancati guadagni (lucro cessante) sia presenti che futuri di colui che le percepisce. Diversamente, non assumono rilevanza reddituale le indennità risarcitorie erogate al fine di reintegrare il patrimonio del soggetto, ovvero allo scopo di risarcire la perdita economica subita dal patrimonio
Nel caso di specie considerato che il contributo erogato a fronte della riduzione del canone di locazione in quanto conseguito in sostituzione e integrazione del minor canone percepito, costituisce reddito della stessa categoria. Pertanto, il contributo deve essere assunto ai fini della determinazione del reddito fondiario derivante da immobili locati, ai sensi dell'articolo 36 del Tuir, da determinare, in via ordinaria, secondo i criteri generali previsti dal successivo articolo 37.
In alternativa, il contribuente potrà accedere al regime della cedolare secca, al ricorrere dei requisiti ivi previsti.
e indicare il contributo nella sezione I del quadro B, barrando la casella di colonna 11 “Cedolare secca” e inserendo, nella colonna 2 “utilizzo”, il codice 8.
Inoltre, sia nel modello 730 che nel modello Redditi PF, il contribuente dovrà compilare un solo rigo del quadro B, valorizzando il campo 6 "Canone di locazione" con l'importo calcolato, che include il contributo ricevuto.Leggi: 730/2025: contributo del Comune per riduzione canone per maggiori dettagli.
Allegati: