
-
Traduzioni giurate: possibili anche in via telematica
La Legge n 182/2025 di conversione del DDL Semplificazioni contiene una norma sulle perizie giurate.
Vediamo come cambiano
Traduzioni giurate: possibili anche in via telematica
Le perizie stragiudiziali sono dei documenti contenenti la descrizione/valutazione di questioni tecniche redatti da professionisti in possesso di determinate cognizioni tecnico-scientifiche.
Affinché acquistino valore legale tali documenti sono sottoposti ad una procedura di asseverazione che consiste nella prestazione di un giuramento davanti ad un notaio o al cancelliere di un qualsiasi tribunale o ufficio del giudice di pace situato sul territorio nazionale (senza riguardo alla residenza del tecnico o al luogo della perizia o all’eventuale albo di iscrizione).
La falsa attestazione giurata dei fatti riportati in perizia costituisce reato di falsità ideologica commessa dal privato in atto pubblico ai sensi dell’art. 483 c.p., punito con la reclusione fino a due anni.
L’articolo 39 della in commento interviene sull’articolo 5 del regio decreto n. 1366 del 1922 recante “Semplificazione di taluni servizi delle cancellerie e segreterie giudiziarie”, sostituendolo integralmente, mantenendo tuttavia ferma la previsione originaria del primo periodo dell’articolo 5 medesimo ai sensi della quale gli atti notori e i verbali di giuramento di perizia stragiudiziali sono ricevuti dal cancelliere.
Si modifica le disposizioni vigenti in materia di deposito presso il tribunale di perizie stragiudiziali (con particolare riguardo alle traduzioni giurate), stabilendo che queste possano essere formate, sottoscritte e trasmesse in via telematica e che, in tal caso, debbano contenere anche la formula di giuramento.
Più in dettaglio, le modifiche alla disciplina vigente sono contenute nei due periodi aggiunti al citato articolo 5 i quali, rispettivamente, prevedono che:
- è consentita la formazione, la sottoscrizione e la trasmissione digitali delle perizie stragiudiziali, comprese le traduzioni giurate, secondo le norme, anche di natura regolamentare, che regolano la materia nell’ambito del processo civile telematico;
- l’atto formato, sottoscritto e trasmesso digitalmente deve includere la formula del giuramento con cui si attesta di avere bene e fedelmente adempiuto le funzioni affidate allo scopo di far conoscere la verità nonché, nel caso di traduzione giurata, l’attestazione di conformità del testo tradotto al testo originale.
-
In arrivo il DL fiscale a fine maggio: le novità
È prevista per la fine di maggio l’emanazione di un Decreto Legge fiscale che si occuperà di emanare alcuni correttivi ad alcune norme tributarie previste dalla Legge di bilancio 2025 e dalla riforma fiscale; al tempo stesso è previsto lo slittamento dell’entrata in vigore di alcune norme.
Tracciabilità spese di trasferta
La Legge di bilancio 2025 ha introdotto l’obbligo di tracciabilità delle spese di trasferta da rimborsare ai dipendenti, di solito riconducibili a spese di trasporto e spese di vitto.
Secondo quanto previsto dalla nuova normativa, se le spese di trasferta sono sostenute con mezzi di pagamento tracciabili l’importo non costituisce reddito per il dipendente, ma costituisce un onore deducibile per l’impresa che l’ha sostenuto.
Diversamente, nel caso in cui il pagamento avvenga in contanti, l’importo rimborsato costituisce reddito imponibile per il dipendente e onere indeducibile per l’impresa.
La misura, che ha finalità antielusiva, alla fine si rivela particolarmente gravosa per l’impresa, nel caso in cui questa non possa dimostrare il pagamento con modalità tracciate, per evidenti motivazioni.
La finalità antielusiva non riguarda tanto le imprese e i lavoratori che sostengono questi costi, piuttosto mira a coloro che incassano i pagamenti, che non sempre dichiarano questi ricavi.
Alla luce proprio di questo punto, pare che il governo abbia intenzione di limitare la portata dell’obbligo di tracciabilità alle sole spese sostenute nel territorio nazionale, lasciando quindi escluse dall’obbligo le spese di trasferta all’estero.
Cessione opere d’arte
L’attuale normativa IVA sulla cessione di opere d’arte prevede l’applicazione dell’aliquota ordinaria del 22%, con le sole eccezioni delle cessioni effettuate direttamente dall’autore dell’opera (o dai suoi eredi) e delle importazioni dall’estero, che godono di una aliquota agevolata del 10%.
La Direttiva UE numero 542 del 2022 ha previsto la possibilità per gli stati membri, a partire dal giorno 1 gennaio 2025, di inserire tra i beni soggetti ad aliquota ridotta anche gli oggetti d’arte e di antiquariato.
Francia e Germania si sono già mosse, prevedendo dal giorno 1 gennaio 2025 delle aliquote agevolate, rispettivamente il 5,5% e il 7%; ed altri paesi, come il Lussemburgo, si stanno muovendo nella medesima direzione.
In occasione della Legge 111/2023, la delega ad effettuare la riforma fiscale, il governo aveva già previsto l’intenzione di intervenire anche in questo settore, ma per ragioni di onerosità della modifica l’intervento non si è poi concretizzato.
Sembra adesso che con il Decreto Legge fiscale la riduzione dell’aliquota IVA troverà davvero applicazione, con ogni probabilità nella misura del 5%, a partire dalla seconda metà dell’anno, in quanto la misura sembra rappresentare una necessità per non fare perdere all’Italia competitività a livello internazionale nel mercato dell’arte e dell’antiquariato.
Contestualmente, in applicazione alla delega sulla riforma fiscale, per la cui attuazione c’è tempo tutto il 2025, è possibile che il legislatore intervenga anche per modificare il regime di tassazione delle plusvalenze da cessione di questa tipologia di beni.
Rinvio sugar tax
Sul fronte dei rinvii, tra le varie possibilità, pare certo l’ennesimo slittamento della sugar tax, che dovrebbe entrare in vigore il 1° luglio 2025, ma che, con ogni probabilità, sarà rinviata al 1° gennaio 2026.
Questa imposta viene rinviata periodicamente fin dalla sua introduzione avvenuta con la Legge di bilancio 2020.
La motivazione dell’ennesimo rinvio dovrebbe essere quella di non voler incidere sul costo dei prodotti alimentari che utilizzano come ingrediente principale lo zucchero; questa logica tuttavia trascura il fatto che un aumento del prezzo di questi prodotti farebbe risultare più competitivi quei generi alimentari, più sani, che non si basano su questo ingrediente, fatto che migliorerebbe le prospettive della salute della popolazione.
-
Nuovo sito Entrate-Riscossione: servizi online di facile consultazione
Con un comunicato stampa del 18 marzo la Riscossione informa di una super homepage per entrare nel mondo del fisco:
- accesso unico a servizi e news di Agenzia Entrate e Agenzia entrate-Riscossione
- spazio condiviso per visualizzare subito in primo piano i servizi online e le ultime notizie in materia fiscale.
Vediamo tutte le novità appena inaugurate dal Fisco.
Homepage congiunta di Entrate e Riscossione
Dal 18 marzo collegandosi ai siti istituzionali di
- Agenzia delle Entrate
- Agenzia delle entrate-Riscossione,
si apre una nuova pagina, una super homepage che consente ai cittadini di trovare immediatamente sullo schermo le
principali funzionalità e gli approfondimenti relativi alle attività delle due Agenzie: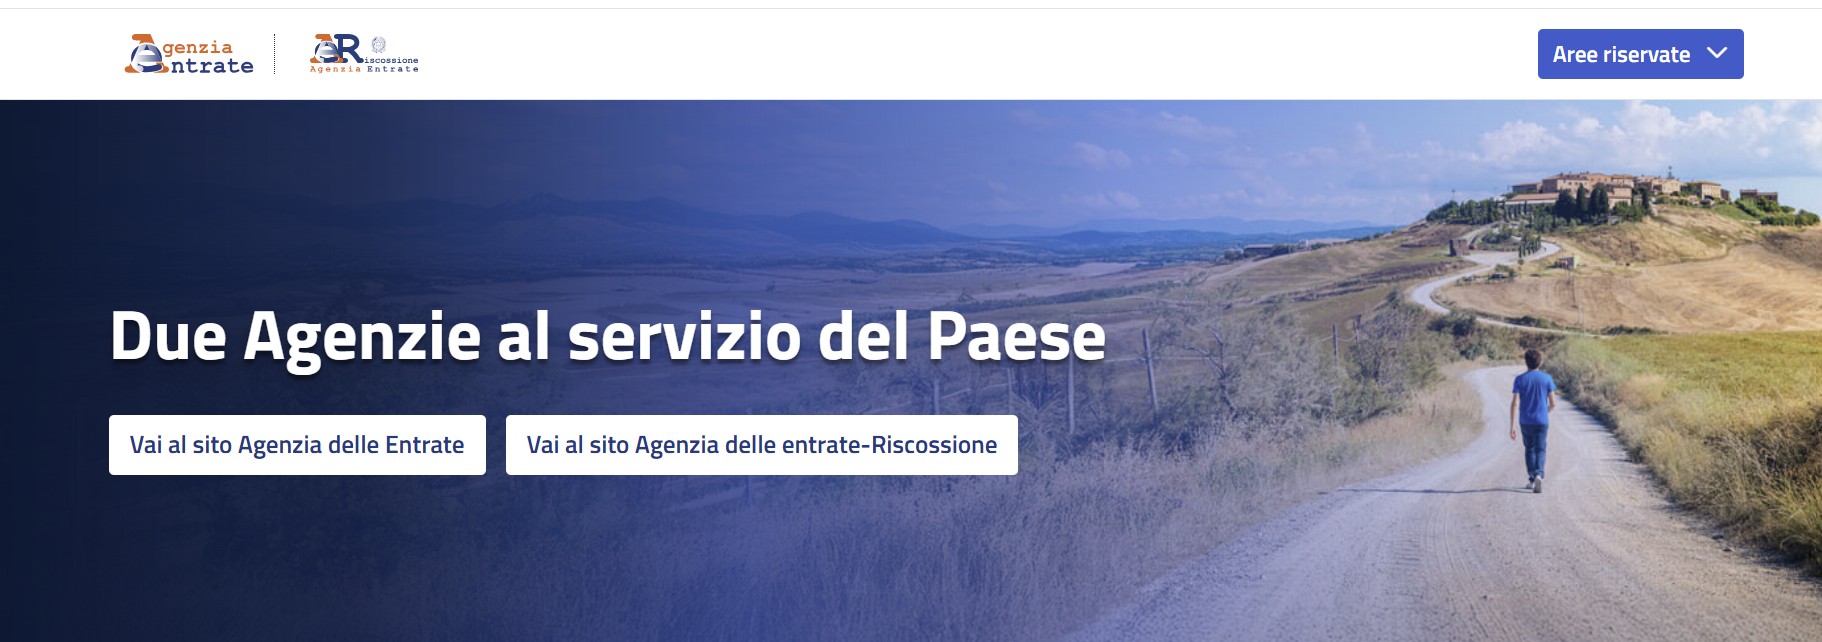 Il lancio della super homepage, accompagnato dal claim “Due Agenzie al servizio del Paese” e da un video di presentazione pubblicato sui canali social, si inserisce nell’ambito delle sinergie operative volte a sviluppare sempre nuove soluzioni per facilitare l’utilizzo dei servizi digitali.
Dalla pagina di prima consultazione è possibile:
- raggiungere, con link diretti, i principali servizi per i contribuenti,
- accedere ai siti istituzionali delle due Agenzie, che restano centrali e specifici nel fornire ai cittadini la completa consultazione di aggiornamenti normativi, notizie e strumenti telematici per svolgere le operazioni fiscali.
Il comunicato stampa specifica che lo scorso anno, i due siti hanno fatto registrare complessivamente oltre 213 milioni di accessi.
I contenuti sono strutturati per essere subito a portata di click, in modo da offrire la possibilità di una consultazione semplice e immediata, senza più doversi spostare, quando non è necessario, sui rispettivi siti istituzionali.
Unica sezione anche per prenotare un appuntamentoIn evidenza nella super homepage anche la sezione dedicata all’assistenza agli sportelli, che rimanda alla nuova pagina per prenotare un appuntamento, strutturata per rendere ancora più immediata la scelta dell’ufficio adatto alle necessità dei contribuenti.
Grazie a un percorso guidato, si può selezionare il tipo di operazione da effettuare o l’argomento da trattare, ma anche decidere se recarsi allo sportello fisico o richiedere una videochiamata.
I cittadini possono scegliere fra tre percorsi di prenotazione:
- “Assistenza fiscale” e “Assistenza catastale e ipotecaria” per i temi di pertinenza di Agenzia delle Entrate
- “Assistenza sulla cartella di pagamento e altri atti della riscossione” per quello che riguarda Agenzia delle entrate- Riscossione.
-
Codice fiscale neonato: come richiederlo online dal 5 marzo
Con il Provvedimento n 104720/2025 le Entrate pubblicano le regole per richiedere il codice fiscale dei neoanati tramite il servizio online dal 5 marzo.
Codice fiscale neonati: come richiederlo online dal 5 marzo
Il provvedimento, emanato in attuazione dell’articolo 22 del decreto legislativo 8 gennaio 2024, n. 1, recante disposizioni in materia di rafforzamento dei servizi digitali, definisce le regole per l’utilizzo del servizio on line, messo a disposizione nell’area riservata del sito internet dell’Agenzia delle entrate, per richiedere l’attribuzione del codice fiscale al neonato.
A decorrere dal 5 marzo 2025 è disponibile, all’interno dell’area riservata, il servizio “Richiesta di attribuzione del codice fiscale al neonato”.
La richiesta di attribuzione del codice fiscale al neonato può essere presentata direttamente dal genitore ovvero da un rappresentante legale del genitore preventivamente autorizzato con le modalità previste dal provvedimento del Direttore dell’Agenzia n. 332731 del 22 settembre 2023.Attenzione al fatto che per effettuare la richiesta è necessario inserire i dati anagrafici del neonato e allegare idonea documentazione dalla quale risultino:
- il cognome, il nome, il sesso,
- il luogo e la data di nascita del neonato.
In fase di compilazione, inoltre, verrà automaticamente indicato l’Ufficio dell’Agenzia presso il quale sarà inoltrata la
richiesta, in ragione del domicilio fiscale del richiedente.
A conclusione della lavorazione da parte dell’Ufficio, il servizio rende disponibile il certificato di attribuzione del codice fiscale o, in caso di esito negativo, il documento attestante i motivi di rifiuto della richiesta.La disponibilità dei predetti documenti è comunicata mediante un messaggio trasmesso all’indirizzo e-mail indicato al momento della presentazione della richiesta.
Il certificato resta disponibile nell’area riservata per 30 giorni.
L’Agenzia delle entrate attesta, mediante ricevute, l’acquisizione della richiesta e l’assegnazione all’Ufficio di competenza ai fini della successiva lavorazione, ovvero lo scarto a seguito dei controlli tecnici eseguiti sui documenti inseriti.
Tramite il servizio sono disponibili, inoltre, le informazioni relative allo stato di lavorazione della richiesta e all’esito della stessa. -
Verifica codici fiscali: il via dal 15 novembre il servizio massivo ADE
Con un avviso del 7 novembre 2024, l’Agenzia delle Entrate ha reso noto che dal 15 novembre al 15 dicembre 2024 è disponibile il servizio di verifica dei codici fiscali – Servizio Anagrafico Massivo SM1.02, vediamo chi riguarda e come accedervi.
Verifica codici fiscali: il via dal 15 novembre
Il servizio è rivolto a:
- imprese bancarie e assicurative,
- altri operatori finanziari,
- gestori di utenze, gestori di fondi integrativi del servizio sanitario nazionale.
L'Agenzia delle Entrate, ia norma del D.L. n. 78/2010, rende periodicamente disponibile il Servizio Anagrafico Massivo-SM1.02, che consente, per un dato elenco di soggetti, la verifica dell’esistenza del codice fiscale e della corrispondenza con i dati anagrafici presenti in Anagrafe Tributaria, nonché l’acquisizione delle corrette informazioni ove mancanti.
Attenzione al fatto che possono accedere al servizio solo i soggetti che abbiano inviato all’Agenzia delle Entrate le comunicazioni obbligatorie per l’anno precedente la richiesta di verifica.
Il servizio è erogato via PEC (Posta Elettronica Certificata) mediante il SID dove si accreditano gli enti.
In particolare, il SID permette, per gli enti caratterizzati da particolare complessità organizzativa e numerosità dei clienti, anche il colloquio automatizzato tra sistemi mediante scambio di file in modalità FTP su rete privata virtuale (VPN).
Il Servizio Anagrafico Massivo permette di individuare il soggetto per codice fiscale o per dati anagrafici.
Con le interrogazioni, le informazioni anagrafiche e il codice fiscale restituiti dal servizio corrispondono alla situazione più aggiornata registrata in Anagrafe Tributaria per il soggetto in questione.
Il servizio consente, per ogni richiesta inviata, l’interrogazione di un numero massimo di 100.000 posizioni.
L’Ente può trasmettere più file di richiesta ed il numero massimo di interrogazioni/verifiche è determinato in proporzione a quello delle comunicazioni inviate all’Agenzia delle Entrate per l’anno precedente la richiesta.
I soggetti che effettuano la verifica per la prima volta, possono verificare un numero di codici fiscali pari al totale delle comunicazioni inviate per l’anno precedente.
Quelle che invece hanno già fruito del Servizio Anagrafico Massivo, possono verificare un numero di codici fiscali pari al 20% del numero di comunicazioni inviate all’Agenzia per l’anno precedente.
-
Tassa di 5 euro sulle sigarette: ipotesi al vaglio per la manovra 2025
L’Associazione italiana di oncologia medica (Aiom) ha presentato in Senato la campagna ’SOStenereSSN’, promossa da Aiom, Fondazione Aiom e Panorama della Sanità per allertare sui numeri dei tumori da fumo.
Domenica Castellone, vicepresidente del Senato, annuncia emendamenti contro il fumo nella Manovra 2025.
Vediamo di cosa si tratta.
Leggi anche Legge di Bilancio 2025: le anticipazioni.
Tassa di scopo sulle sigarette: è allarme di Aiom sui numeri dei tumori
Come spiegato durante la conferenza dal presidente di Aiom Perrone, "il fumo è la causa del 90% dei casi di tumore al polmone, pari a 40mila nuove diagnosi nel 2023. Chiediamo alle Istituzioni di approvare una tassa di scopo sulle sigarette. L’obiettivo è ridurre il consumo di tabacco e disporre di ulteriori risorse, fino a 13,8 miliardi, da destinare al finanziamento del Ssn. Il tabagismo è un fattore di rischio anche per altre neoplasie, per malattie cardiovascolari e respiratorie"
La Vicepresidente Castellone, replica all'appello annunciando in manovra finanziaria, di prossima approvazione, un emendamento in proposito.
Si potrebbe già prevedere una norma n merito nel Decreto contro le violenze ai sanitari appena arrivato al Senato. La Castellone ha anche specificato che ci sarebbe una terza strada per approvare la Tassa di scopo sulle sigarette, specificando che: "Ho proposto pure di utilizzare la possibilità che oggi c’è, grazie ad un cambio di regolamento del Senato, che prevede che se ci sono proposte di iniziativa popolare che raccolgono 50mila firme, queste vengano discusse in Aula al Senato entro tre mesi dalla data in cui sono depositate. Possiamo coinvolgere i cittadini su questo argomento».
La tassa di scopo sul tabacco ha riscosso anche l'appoggio del Pd che auspica un accordo per questa misura.
Peraltro, non è vero che Italia le sigarette costino "troppo" anzi, secondo i dati pubblicati da Ilsole24ore i prezzi delle sigarette italiane sarebbero tra i più bassi, in particolare risulterebbe che nel 2021 i prezzi sarebbero:
- in Italia circa 6 euro a pacchetto,
- in Inghilterra 12 euro a pacchetto,
- in Francia 9 euro a pacchetto,
- in Romania 8,euro a pacchetto,
- in Olanda 6,90 euro a pacchetto,
- in Polonia e Germania 6,46 euro a pacchetto,
- in Spagna 5,54 euro a pacchetto.
Nel 2024 lo stesso studio ha evidenziato che un pacchetto di sigarette dei maggiori marchi in Italia ha costo 6,20 euro contro 12,50 euro della Francia.
Vedremo se la Legge di Bilancio 2025 conterrà anche la promessa tassa di scopo sulle sigarette.
-
Fisco e AppIO: messaggi su rimborsi e scadenze
L'Agenzia delle entrate informa con un comunicato stampa del 10 aprile che, tramite l'App IO, gestita da PagoPa, comunicherà con i contribuenti informazioni su:
- rimborsi in arrivo,
- scadenze,
- avvisi prsonalizzati.
I messaggi del Fisco arrivano su “IO”
Viene precisatp che chi ha un rimborso in arrivo o la registrazione del contratto di locazione che sta per scadere, l’Agenzia delle Entrate avviserà con un messaggio personalizzato su IO, l’App dei servizi pubblici sviluppata e gestita da PagoPA.
Viene ricordato che IO consente infatti di ricevere, in un’unica app sul cellulare, i messaggi del Fisco insieme a quelli delle altre amministrazioni, locali e nazionali, accreditate al servizio.
I messaggi del Fisco che arrivano su “IO” sono:
- Rimborsi in arrivo,
- scadenze di contratti,
- adempimenti e rate,
- comunicazioni non recapitati e altri.
Gli avvisi riguardano anche le abilitazioni conferite alle persone di fiducia per l’accesso alla propria area riservata e alcune date da ricordare, ma nel tempo si aggiungeranno via via nuovi contenuti.
Viene ricordato che l’app dei servizi pubblici “IO” è disponibile gratuitamente negli store iOS e Android.
Per poterla utilizzare è necessario effettuare il login con carta d’identità elettronica (Cie) o con Spid.
L’uso dell’app come canale di comunicazione permette di eliminare il ricorso agli sms e alle email, che possono prestarsi con più facilità a campagne di phishing.
-
Covid-19: novità per accesso negli ospedali e tamponi
Con Circolare del Ministero della Salute n 27648 dell'8 settembre si regolamentano gli accessi negli ospedali relativamente ai positivi al covid.
Nel dettaglio, si specificano le indicazioni
- per l’effettuazione dei test diagnostici per SARS-CoV-2
- per l’accesso e il ricovero nelle strutture sanitarie, residenziali sanitarie e socio-sanitarie.
La Circolare precisa che, esaminato l’attuale andamento clinico-epidemiologico e considerate le indicazioni contenute nei documenti nazionali e internazionali citati nell’allegato 1, anche al fine di rendere omogenea la pratica dell’effettuazione dei test a livello nazionale, si forniscono raccomandazioni in merito ai casi nei quali è opportuno procedere all’approfondimento diagnostico per SARS-CoV-2.
Resta ferma la responsabilità e la possibilità da parte del direttore sanitario della struttura o del clinico che ne ravvisi la necessità, di definire ulteriori indicazioni per l’effettuazione dei test e misure di prevenzione e protezione aggiuntive rispetto a quelle di seguito riportate.
Covid-19: regole di accesso in Pronto Soccorso e ricovero strutture sanitarie
- Per i pazienti che non presentano sintomi compatibili con COVID-19 al triage effettuato all’accesso al Pronto Soccorso non è indicata l’esecuzione del test per SARS-CoV-2.
- Per i pazienti che presentano sintomi con quadro clinico compatibile con COVID-19 è indicata l’effettuazione di test diagnostici per SARS-CoV-2. Laddove possibile, è opportuno attivare/mantenere un percorso più ampio di sorveglianza epidemiologica con la ricerca di altri virus, quali ad esempio: virus influenzali A e B, VRS, Adenovirus, Bocavirus, Coronavirus umani diversi da SARS-CoV-2, Metapneumovirus, virus Parainfluenzali, Rhinovirus, Enterovirus.
- Per i pazienti che all’anamnesi dichiarano di aver avuto contatti stretti con un caso confermato COVID-19, con esposizione negli ultimi 5 giorni, è indicata l’effettuazione di test diagnostici per SARS-CoV-2.
- Per i pazienti, pur asintomatici, che devono effettuare ricovero o un trasferimento (sia programmato che in emergenza) in setting assistenziali ad alto rischio (es. reparti nei quali sono presenti pazienti immunocompromessi e fragili, strutture protette, RSA, etc.) è indicata l’effettuazione di test diagnostici per SARS-CoV-2.
Covid-19: regole di accesso alle strutture residenziali sanitarie e socio-sanitarie:
Agli ospiti che devono accedere (es. nuovi ingressi, trasferimenti) alle strutture residenziali sanitarie e socio-sanitarie, in cui siano presenti persone fragili a rischio per età o patologie concomitanti, è indicata l’effettuazione di test diagnostici per SARS-CoV-2 al momento dell’accesso presso la struttura.
Covid-19: contenimento dei contagi, misure di igiene e di protezione personale
Fermo restando il rispetto delle misure di igiene e protezione personale, utili alla riduzione del rischio di trasmissione dei virus respiratori, come previsto dall’Ordinanza del Ministro della Salute del 28/04/20231 e dalla Circolare n. 25613 dell’11 agosto 20232 , si precisa quanto segue:
- i visitatori/accompagnatori che presentano sintomi compatibili con COVID-19 devono evitare di accedere alle succitate strutture;
- gli operatori addetti all’assistenza sanitaria e socio-sanitaria che presentano sintomi compatibili con COVID-19 devono evitare di accedere in setting assistenziali, sia di degenza che ambulatoriali, dove sono presenti pazienti immunocompromessi e fragili, secondo le modalità e le procedure adottate dalle direzioni delle strutture.