
-
Pensione di sicurezza sociale tedesca: la quota esente in Italia
Con la Risposta n 164 del 24 agosto le Entrate chiariscono il caso di un pensionato tedesco di nazionalità italian che percepisce una pensione di sicurezza sociale tedesca e che la percepisce con residenza in Italia: decisiva la certificazione rilasciata dall’ufficio fiscale tedesco.
Pensioni tedesche, la quota esente certificata da Neubrandenburg non si tassa in Italia
La quota esente della pensione di sicurezza sociale tedesca, certificata dall’ufficio delle imposte di Neubrandenburg, non concorre alla formazione del reddito imponibile in Italia.
È quanto chiarisce l’Agenzia delle Entrate con la risposta a interpello n. 164/2026, dedicata al trattamento fiscale di una pensione tedesca erogata a un cittadino italiano residente in Italia e in precedenza fiscalmente residente in Germania.
Il chiarimento assume particolare rilievo per i pensionati rientrati dalla Germania, perché conferma che, al ricorrere delle condizioni previste dalla Convenzione contro le doppie imposizioni tra Italia e Germania, non deve essere necessariamente dichiarato come imponibile l’intero ammontare lordo della pensione.
Pensione tedesca: quando la tassazione spetta all’Italia
Il caso esaminato riguarda un cittadino italiano residente in Italia, beneficiario di una pensione erogata dall’Istituto nazionale tedesco di previdenza a fronte di contributi obbligatori versati durante un precedente rapporto di lavoro subordinato in Germania.
L’ufficio finanziario di Neubrandenburg aveva comunicato al pensionato la quota annuale esentasse del trattamento.
La disciplina deve essere ricostruita partendo dalla Convenzione Italia-Germania contro le doppie imposizioni.
Come ricorda l’Agenzia, l’art. 18 della Convenzione stabilisce, in via generale, che le pensioni derivanti da un’attività di lavoro dipendente nel settore privato sono tassate esclusivamente nello Stato di residenza del beneficiario.
Una disciplina specifica è però prevista per le pensioni riconducibili alla legislazione sulla sicurezza sociale.
Se una pensione di sicurezza sociale tedesca viene corrisposta a un cittadino italiano residente in Italia, il trattamento è assoggettato a imposizione esclusiva in Italia.
Quando, inoltre, il pensionato è stato precedentemente residente in Germania, entra in gioco il § 14, lett. e), del Protocollo alla Convenzione: l’imposta italiana è prelevata soltanto sull’ammontare che sarebbe imponibile secondo la legislazione tedesca.
La base imponibile italiana segue il limite previsto dalla Germania
La pensione resta soggetta alla potestà impositiva italiana, ma la base imponibile non coincide necessariamente con l’intero importo lordo percepito.
La stessa certificazione tedesca esaminata nell’interpello precisava infatti che dall’importo annuale lordo deve essere sottratta la quota del trattamento pensionistico che non sarebbe assoggettata a imposizione in Germania.
L’imposta italiana viene quindi applicata alla quota rimanente.
La soluzione è stata ulteriormente definita dall’accordo amichevole tra Italia e Germania, firmato il 15 e il 17 novembre 2025 e avente efficacia dal 1° gennaio 2025.
L’accordo stabilisce che le pensioni interessate, ricevute da cittadini italiani residenti in Italia, sono tassate esclusivamente nel nostro Paese, ma soltanto per l’ammontare che risulterebbe imponibile ai sensi dell’art. 22 della legge federale tedesca sul reddito delle persone fisiche.
Certificazione “a valenza unica” dall’ufficio di Neubrandenburg
Sul piano operativo assume quindi un ruolo centrale l’ufficio delle imposte di Neubrandenburg.
L’accordo amichevole prevede che l’ufficio tedesco rilasci ai pensionati residenti in Italia e in possesso della cittadinanza italiana una certificazione “a valenza unica” (“one time certificate”), nella quale viene indicata la quota della pensione di sicurezza sociale esente in base alla legislazione tedesca.
Il modello della certificazione è allegato all’accordo e specifica espressamente che il documento può essere presentato alle autorità fiscali italiane.
Si tratta dell’elemento documentale che consente di individuare la parte della pensione che, pur in presenza della tassazione esclusiva in Italia, deve essere sottratta dalla relativa base imponibile.
La quota esente in Germania resta fuori dall’imponibile italiano
La conclusione dell’Agenzia delle Entrate è netta: la quota della pensione di sicurezza sociale che l’ufficio di Neubrandenburg certifica come esente da imposizione in Germania non è soggetta alla potestà impositiva italiana, quando il trattamento è percepito da un cittadino italiano residente in Italia che, prima del trasferimento, sia stato fiscalmente residente in Germania.
Nel caso oggetto dell’interpello, pertanto, la quota certificata come esente non concorre alla determinazione del reddito da pensione fiscalmente rilevante in Italia per l’anno considerato.
Resta però una condizione essenziale: il contribuente deve essere stato fiscalmente residente in Germania prima di trasferire la propria residenza in Italia.
È proprio con questa precisazione che l’Agenzia chiude la risposta n. 164/2026.
Per i pensionati interessati, dunque, la certificazione rilasciata da Neubrandenburg assume un ruolo determinante: individua la quota del trattamento pensionistico tedesco che può essere esclusa dalla base imponibile dichiarata in Italia.
-
Iscrizione AIRE: le nuove regole 2026
L'Anagrafe degli Italiani Residenti all’Estero (A.I.R.E.) è stata istituita con legge 27 ottobre 1988, n. 470.
Essa viene gestita dai Comuni sulla base dei dati e delle informazioni provenienti dagli Uffici consolari all’estero.
Recentemente la Legge n 11 del 19 gennaio 2026 e in vigore dal 19 febbraio introduce nuove disposizioni in materi di anagrafe e di modalità di iscrizione all’AIRE.
L’iscrizione all’A.I.R.E. è gratuita.
AIRE: le nuove regole in vigore dal 2026
L’Anagrafe degli Italiani Residenti all’Estero (AIRE) e l’Anagrafe della Popolazione Residente (APR) costituiscono l’Anagrafe Nazionale della Popolazione Residente (ANPR), istituita presso il Ministero dell’Interno nel 2022.
L’ANPR è una banca-dati unitaria a livello nazionale che contiene le informazioni inserite e gestite dai Comuni.
Come specificato dal MInistero degli esteri il cittadino italiano che dichiara di risiedere all’estero viene registrato nello schedario consolare del Consolato competente territorialmente attraverso la sua richiesta di iscrizione all’Anagrafe degli Italiani Residenti all’Estero (AIRE) che viene trasmessa al Comune di sua ultima residenza in Italia.
Il Comune procederà all’iscrizione del cittadino nella sezione AIRE e lo cancellerà dall’Anagrafe della Popolazione Residente in Italia (APR).
L’iscrizione all’A.I.R.E. è un obbligo del cittadino e costituisce il presupposto per usufruire dei servizi consolari forniti dalle Rappresentanze all’estero, nonché per l’esercizio di importanti diritti elettorali, sanitari, sociali e fiscali, civili e personali, quali per esempio:
- votare per corrispondenza in occasione di elezioni politiche e di referendum,
- votare in occasione delle elezioni dei rappresentanti italiani al Parlamento Europeo pressoi seggi istituiti dalla rete diplomatico-consolare nei Paesi appartenenti all’U.E.;
- ottenere il rilascio di documenti di identità e di viaggio
- richiedere il rilascio di certificazioni di competenza delle Rappresentanze all’estero;
- rinnovare la patente di guida (solo in Paesi extra U.E.; per i dettagli va consultata la sezione Patente di guida
Chi è obbligato ad iscriversi all’AIRE
Devono iscriversi all’A.I.R.E.:
- i cittadini che fissano all’estero la dimora abituale;
- i cittadini che già vi risiedono e non sono ancora iscritti;
Attenzione al fatto che NON devono iscriversi all’A.I.R.E.:
- i cittadini che si recano all’estero per un periodo di tempo inferiore a 12 mesi;
- i lavoratori stagionali;
- i dirigenti scolastici, docenti e personale amministrativo della scuola collocati fuori ruolo ed inviati all’estero nell’ambito di attività scolastiche fuori dal territorio nazionale;
- i dipendenti di ruolo dello Stato in servizio all’estero e i loro familiari conviventi che siano notificati ai sensi delle Convenzioni di Vienna sulle relazioni diplomatiche e sulle relazioni consolari rispettivamente del 1961 e del 1963;
- Il personale civile e militare che fruisce dell’indennità di lungo servizio all’estero e familiari conviventi;
- IL personale civile e i militari italiani in servizio presso gli uffici e i loro familiari conviventi e le strutture della NATO dislocate all’estero.
Gli studenti che si trasferiscono all’estero per il periodo del corso di studi rimanendo a carico dei genitori e usufruendo dell’assistenza sanitaria in Italia, in quanto mantengono la propria dimora abituale in Italia.
Gli stessi dovranno informare l’Ufficio consolare competente della propria presenza nel Paese.
L’iscrizione all’AIRE è facoltativa per:
- i cittadini che conservano o stabiliscono il domicilio fiscale in Italia e che lavorano all’estero per l’Unione Europea o per organizzazioni internazionali di cui l’Italia è parte.
Iscrizione all’AIRE: come fare
La richiesta di iscrizione può essere effettuata per l’intero nucleo familiare attraverso il portale dei servizi consolari online chiamato Fast-It disponibile in lingua italiana ed inglese, all’interno del quale sono disponibili le “Domande Frequenti”
Per utilizzare il portale Fast It è necessario avere un indirizzo di posta elettronica.
È importante inserire i propri dati e l’indirizzo in modo esatto e completo insieme a tutti i documenti richiesti dal portale Fast-It.
La richiesta d’iscrizione all’AIRE non si intende automaticamente accettata: lo stato della pratica sarà aggiornato di volta in volta sul portale e verrà inviata all’interessato una notifica, anche tramite email, dell’effettivo completamento dell’iscrizione all’AIRE.
L’Ufficio consolare che riceve la richiesta d’iscrizione all’AIRE, una volta controllata l’esattezza della documentazione prodotta, registra il richiedente nello schedario consolare e trasmette la richiesta di iscrizione all’AIRE al Comune italiano di ultima residenza dell’istante entro 180 giorni.
L’aggiornamento dell’Anagrafe degli Italiani Residenti all’Estero (AIRE) da parte del Comune può richiedere periodi di tempo variabili.
L’iscrizione decorre dalla data della presentazione della domanda completa.
Cancellazione dall’A.I.R.E.
La cancellazione dall’AIRE (art. 4. L. 470/88) viene effettuata dal Comune (eventualmente sulla base dei dati e delle informazioni provenienti dagli Uffici consolari all’estero):
- per iscrizione nell’Anagrafe della Popolazione Residente (A.P.R.) di un Comune italiano a seguito di trasferimento dall’estero o rimpatrio,
- per morte, compresa la morte presunta giudizialmente dichiarata,
- per irreperibilità presunta, salvo prova contraria, trascorsi cento anni dalla nascita o dopo la effettuazione di due successive rilevazioni, oppure quando risulti non più valido l’indirizzo all’estero comunicato in precedenza e non sia possibile acquisire quello nuovo,
- per perdita della cittadinanza italiana
-
Attribuzione rendita catastale: quali regole valgono
La Cassazione con l’Ordinanza n. 3606/2026 interviene su un caso concreto particolarmente significativo per il classamento catastale degli immobili.
Di fatto si rispondere al seguente quesito: per il classamento conta l’attività svolta al loro interno oppure le caratteristiche oggettive del bene?Vediamo il principio enunciato dalla Cassazione.
Rendite catastali: conta l’uso o le caratteristiche dell’immobile?
La controversia nasceva da una ristrutturazione immobiliare con creazione di due nuove unità destinate a formazione professionale accreditata dalla Regione.
La società contribuente aveva proposto il classamento in categoria B/5 (scuole e laboratori scientifici), con rendite molto basse. L’Agenzia delle Entrate, invece, aveva rettificato:
- attribuendo la categoria A/10 (uffici e studi privati),
- determinando rendite significativamente più elevate.
Secondo la contribuente e i giudici regionali, l’attività svolta era:
- priva di fine di lucro,
- finanziata con fondi pubblici,
- gratuita per gli utenti.
Da qui la conclusione della CTR: non si tratta di attività economica, quindi il classamento più “leggero” era corretto.
L’Agenzia impugnava la decisione sostenendo una tesi chiara:
- il classamento catastale non può dipendere dall’attività svolta in concreto,
- le unità immobiliari non presentano caratteristiche tipologiche di una scuola,
- la categoria B/5 richiede requisiti oggettivi specifici,
In sostanza, l’errore dei giudici sarebbe stato quello di adottare un criterio soggettivo, legato alla funzione sociale dell’attività. La Cassazione accoglie il ricorso e ribalta l’impostazione della CTR.
Secondo i giudici di legittimità, il punto decisivo è che il classamento catastale è legato al bene, non all’attività svolta.
La sentenza censura infatti la decisione regionale perché fondata esclusivamente:
- sull’attività concretamente esercitata,
- sulla sua presunta assenza di lucro,
trascurando invece le caratteristiche strutturali e funzionali dell’immobile.
La Corte di Cassazione enuncia un principio destinato ad avere impatto operativo rilevante: “il provvedimento di attribuzione della rendita catastale è un atto che inerisce al bene […] accertata con riferimento alle potenzialità di utilizzo, e non al concreto uso che di esso venga fatto”
E ancora: “senza che rilevi la qualità di soggetto pubblico o privato […] né le eventuali funzioni latamente sociali svolte”
Uno dei passaggi più interessanti riguarda il ruolo del fine di lucro.
La Cassazione chiarisce che:
- il lucro non è irrilevante, ma
- deve essere valutato in termini oggettivi, cioè:
- desunto dalle caratteristiche strutturali dell’immobile,
- non dalla concreta modalità di utilizzo,
Inoltre: l’attività svolta nell’immobile può essere considerata solo come criterio complementare, non decisivo.
Questo passaggio è cruciale perché evita interpretazioni “elastiche” del classamento basate su elementi variabili nel tempo.
La Cassazione ribadisce un principio chiave: la rendita catastale dipende dalle caratteristiche dell’immobile, non dall’uso concreto.
-
Pensione statunitense del de cuius: tassazione per l’erede residente in Italia
Con la Risposta a interpello n 290 del 12 novembre 2025 le Entrate chiariscono il trattamento fiscale applicabile all'importo percepito nel 2024 dall'erede fiscalmente residente in Italia di un soggetto non residente a titolo di liquidazione di un fondo pensione statunitense alimentato da contributi volontari versati dal de cuius.
L’istanza trae origine dal caso di una contribuente fiscalmente residente in Italia, unica erede di un cittadino italo-americano residente negli Stati Uniti da oltre quarant’anni, deceduto nel 2021.
Nel patrimonio ereditario, completamente situato negli USA e già assoggettato a un’imposta di successione statale dell’1%, rientrava anche un “conto pensionistico individuale volontario” (Individual Retirement Account, IRA), ossia un fondo pensione statunitense alimentato dal de cuius con versamenti volontari.Pensione statunitense del de cuius: tassazione per l’erede residente in Italia
Alla morte del titolare, nel 2024, l’erede italiana ha ricevuto la liquidazione totale del fondo, sul cui importo è stata applicata negli Stati Uniti una ritenuta fiscale del 10%, certificata dalla società di gestione del fondo con modello 1042-S con codice “15”, relativo a “pensioni, rendite, assegni alimentari e premi assicurativi”.
L’istante chiedeva di sapere se la somma percepita dovesse essere considerata:
- reddito di capitale, ai sensi degli articoli 44 e 45 del TUIR, e quindi tassabile con imposta sostitutiva del 26% soltanto sull’eventuale plusvalenza maturata dopo l’apertura della successione (ipotesi nella quale, essendosi ridotto il valore del fondo, non vi sarebbe alcun reddito imponibile); oppure
- reddito da pensione del de cuius, assimilato ai redditi di lavoro dipendente ai sensi dell’art. 49, comma 2, lett. a) TUIR, e dunque da assoggettare in capo all’erede a tassazione separata ai sensi dell’art. 7, comma 3, del medesimo testo unico.
Inoltre, in caso di tassazione come “pensione”, la contribuente domandava chiarimenti su due punti pratici:
- se la base imponibile dovesse essere calcolata sull’importo lordo o al netto dei contributi versati dal defunto;
- se si potesse scomputare la ritenuta già subita negli Stati Uniti, per evitare una doppia imposizione.
L’Agenzia, dopo aver richiamato la normativa nazionale e le convenzioni internazionali, ha fornito una risposta articolata e motivata, che di fatto disconosce la tesi del contribuente.
In primo luogo, l’Amministrazione ha stabilito che le somme ricevute dall’erede rappresentano redditi di pensione e non redditi di capitale.
Secondo l’art. 49, comma 2, lett. a) del TUIR, rientrano infatti nella categoria dei redditi di lavoro dipendente “le pensioni di ogni genere e gli assegni ad esse equiparati”, comprendendo anche le indennità una tantum derivanti dalla capitalizzazione di trattamenti pensionistici, indipendentemente dal fatto che si tratti di fondi obbligatori o volontari.L’Agenzia ha ribadito che tale interpretazione si estende pure ai fondi pensione esteri alimentati da contributi personali, i quali – pur non rientrando nella disciplina della previdenza complementare italiana (D.Lgs. 252/2005) – generano, in caso di liquidazione, redditi assimilati a quelli di lavoro dipendente.
In applicazione dell’art. 7, comma 3, TUIR, la somma percepita dall’erede è soggetta a tassazione separata, con le stesse modalità che si sarebbero applicate se fosse stata corrisposta al titolare originario.
Pertanto, l’importo deve essere dichiarato integralmente al lordo della ritenuta estera, e tassato in Italia come reddito da pensione percepito per successione.Sul piano internazionale, l’Agenzia ha richiamato la Convenzione tra Italia e Stati Uniti contro le doppie imposizioni (Washington, 23 agosto 1999, ratificata con legge n. 20/2009).
Esaminando gli articoli 18 (“Pensioni”) e 22 (“Altri redditi”) del Trattato, l’Agenzia ha concluso che, trattandosi di redditi derivanti da un fondo pensionistico volontario, essi rientrano nell’ambito dell’art. 22, che attribuisce la potestà impositiva esclusiva allo Stato di residenza del beneficiario.Di conseguenza:
- le somme devono essere tassate solo in Italia,
- non doveva essere applicata alcuna ritenuta negli USA,
- la contribuente potrà chiedere il rimborso dell’imposta trattenuta negli Stati Uniti e, se necessario, attivare la “procedura amichevole” prevista dall’art. 25 della Convenzione per rimediare alla doppia imposizione
-
Frontalieri svizzeri: il codice tributo per la sostitutiva
Con la Risoluzione n 27 del 10 aprile viene istituito il codice tributo per il versamento, mediante modello F24, dell’imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali, sui redditi da lavoro dipendente percepiti in Svizzera dai lavoratori frontalieri (di cui all’articolo 6 del decreto-legge 9 agosto 2024, n. 113)
Codice tributo per sostitutiva transfrontalieri svizzeri
L’articolo 6, comma 1, del decreto-legge 9 agosto 2024, n. 113, prevede che i lavoratori dipendenti, residenti nei comuni di cui all’allegato 1, nonché nei comuni delle Province di Brescia e Sondrio di cui all’allegato 2 del medesimo decreto, possono optare, a decorrere dal periodo d’imposta 2024, per l’applicazione, sui redditi da lavoro dipendente percepiti in Svizzera, di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali, pari al 25 per cento delle imposte applicate in Svizzera sugli stessi redditi, alle condizioni indicate nel medesimo articolo 6.
Il comma 3 del medesimo articolo 6 prevede che l’opzione è esercitata dal contribuente nella dichiarazione dei redditi e che il versamento dell’imposta sostitutiva è effettuato entro il termine per il versamento a saldo delle imposte sui redditi.
Il successivo comma 4 dispone che per l’accertamento, la riscossione, le sanzioni e il contenzioso, si applicano, in quanto compatibili, le ordinarie disposizioni in materia di imposte dirette.
Tanto premesso, per consentire ai soggetti interessati il versamento, tramite modello F24, dell’imposta sostitutiva in argomento, si istituisce il seguente codice tributo:- “1863” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sui redditi percepiti in Svizzera dai lavoratori dipendenti frontalieri – art. 6 del decreto-legge 9 agosto 2024, n. 113”
-
730/2025: novità per gli impatriati
Per presentare il Modello 730/2025 occorre attenersi alle istruzioni pubblicate dall'Agenzia delle Entrate in data 10 marzo con il Provvedimento n 114763.
Scarica qui Modello e le istruzioni per la Dichiarazione 730/2025.
Vediamo le novità che quest'anno riguardano gli impatriati.
730/2025: redditi degli impatriati
Nel Modello 730/2025 è possibile indicare i redditi degli impatriati.
In particolare, quest'anno viene ridisegnato il regime fiscale agevolato per i lavoratori impatriati che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2024.
Come evidenziato anche dalle istruzioni al Modello 730/2025 l’articolo 5 del decreto legislativo 27 dicembre 2023, n. 209, ha introdotto, a decorrere dal 29 dicembre 2023, un nuovo regime agevolativo in favore dei lavoratori impatriati, ovvero per i soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2024.
La disposizione prevede che i redditi di lavoro dipendente e i redditi assimilati a quelli di lavoro dipendente, nonché i redditi di lavoro autonomo, prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato ai sensi dell'articolo 2 del Tuir, concorrono, entro il limite di 600.000 euro, alla formazione del reddito complessivo nella misura del 50 per cento del loro ammontare.
Tali redditi concorrono, invece, alla formazione del reddito complessivo nella misura del 40 per cento del loro ammontare:
- a) se il lavoratore si trasferisce in Italia con un figlio minore;
- b) in caso di nascita di un figlio ovvero di adozione di un minore di età durante il periodo di fruizione del regime. In tale caso l’ulteriore beneficio è fruito a partire dal periodo d'imposta in corso al momento della nascita o dell'adozione e per il tempo residuo di fruibilità dell'agevolazione.
Attenzione al fatto che, la maggiore agevolazione si applica a condizione che, durante il periodo di fruizione del regime da parte del lavoratore, il figlio minore di età, ovvero il minore adottato, sia residente nel territorio dello Stato.
730/2025: regime degli impatriati, da quando parte
Le agevolazioni si applicano nel periodo di imposta in cui è avvenuto il trasferimento della residenza fiscale nel territorio dello Stato e nei quattro periodi d’imposta successivi.
I regimi agevolativi richiedono che i lavoratori:
- a) si impegnino a risiedere fiscalmente in Italia per almeno quattro anni;
- b) non siano stati fiscalmente residenti in Italia nei tre periodi d'imposta precedenti il loro trasferimento;
- c) prestino l'attività lavorativa per la maggior parte del periodo d'imposta nel territorio dello Stato;
- d) siano in possesso dei requisiti di elevata qualificazione o specializzazione come definiti dal decreto legislativo 28 giugno 2012, n. 108 e dal decreto legislativo 9 novembre 2007, n. 206.
730/2025: il rigo C1 e il rigo C 14 per gli impatriati
Nella
va compilata la casella Casi Particolari con il codice "4" se si fruisce in dichiarazione dell’agevolazione, prevista per i lavoratori impatriati che sono rientrati in Italia dall’estero.
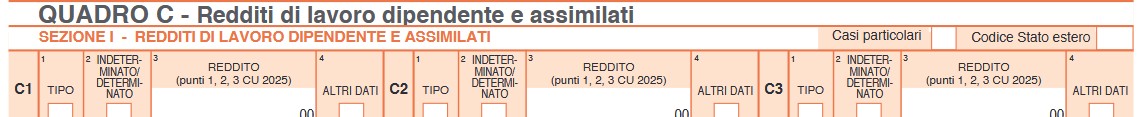
In presenza dei requisiti previsti dall’art. 16 del decreto legislativo 14 settembre 2015, n. 147, e dall’art. 1, commi 150 e 151, della legge 11 dicembre 2016, n. 232, i redditi di lavoro dipendente concorrono alla formazione del reddito complessivo nella misura del 50%.
Inoltre, i redditi vanno indicati nel Quadro C nella sezione V.

Nel rigo C14 nella colonna 4 esenzione impatriati riportare l’importo indicato nel punto 463 della Certificazione Unica se nel punto 462 è indicato il codice 4, 6, 8, 9, 13, 14, 16 o 17.
Se si fruisce in dichiarazione dell’agevolazione prevista per gli impatriati, riportare l’ammontare indicato nelle annotazioni alla Certificazione Unica con il codice BD o CQ o CR o CS o CT o CU o GA o GB.
Se nelle annotazioni alla Certificazione Unica non sono presenti tali informazioni riportare la quota di reddito da lavoro dipendente che non è stata indicata nei righi da C1 a C3.
-
Scomputo dell’imposta estera sui dividendi sottoposti a imposta sostitutiva
Nel diritto interno italiano, l’articolo 165 comma 1 del TUIR disciplina un credito d’imposta attribuito alle persone fisiche per evitare la doppia imposizione dei redditi prodotti all’estero; la norma, per concedere il credito, tra le altre cose richiede che tali redditi imponibili concorrano alla formazione del reddito complessivo.
Così si giunge all’oggetto del contendere; infatti, in conseguenza di tale prescrizione, sarebbero esclusi dal credito d’imposta i dividendi esteri assoggettati a ritenuta a titolo d’imposta, quando prelevata direttamente dall’intermediario residente, oppure a imposta sostitutiva, quando liquidata direttamente dal contribuente in sede dichiarativa.
Si ricorderà infatti che i redditi da partecipazioni estere non qualificate, se percepiti per il tramite di un intermediario residente, sono soggetti a ritenuta a titolo d’imposta del 26%, ex articolo 27 comma 4 DPR 600/73, da calcolarsi sui dividenti percepiti al netto dell’imposta già versata all’estero.
E similmente, i medesimi redditi percepiti dal contribuente italiano per il tramite di un intermediario non residente sono sottoposti a imposta sostitutiva, sempre con aliquota del 26%, ex articolo 18 comma 1 del TUIR.
Il nuovo orientamento giurisprudenziale
Con la sentenza numero 10204 del 16 aprile 2024, che segue la medesima linea interpretativa già tracciata dalla sentenza 25698/2022, la Corte di Cassazione afferma il diritto allo scomputo dell’imposta estera sui dividendi, anche se questi sono stati tassati in Italia con ritenuta a titolo d’imposta o imposta sostitutiva.
Il punto affermato nel 2022 e ribadito nel 2024 dalla Corte è la prevalenza di quanto stabilito dalle Convenzioni contro le doppie imposizioni sul tema, rispetto al dettato normativo interno.
Secondo la Corte di Cassazione, infatti, il credito di imposta va concesso in presenza di alcuni presupposti:
- la percezione del dividendo estero da partecipazione non qualificata da parte di un contribuente persona fisica fiscalmente residente in Italia;
- l’effettiva tassazione in entrambi i paesi (quello della società emittente e quello del contribuente ricevente);
- l’inclusione del dividendo nella base imponibile di una delle imposte coperte dalla Convenzione contro le doppie imposizioni, tra le quali, nella generalità dei casi, si annoverano anche la ritenuta a titolo d’imposta e l’imposta sostitutiva.
Con maggiore precisione formale, la Corte di Cassazione, con la sentenza 10204/2024, precisa che l’imposta estera può essere detratta in tutti i casi in cui:
- esiste un trattato contro le doppie imposizioni tra Italia e stato estero di emissione del dividendo;
- questo trattato presenti una clausola che preveda che il credito d’imposta non spetta se il reddito è assoggettato a imposta sostitutiva o a ritenuta a titolo d’imposta “su richiesta del beneficiario”.
È questa una formulazione negativa per affermare che il credito d’imposta in trattazione spetti ogni qual volta il reddito sia sottoposto a imposta sostitutiva o ritenuta a titolo d’imposta in modo obbligatorio, come appunto è nell’attuale contesto normativo nazionale.
Una tale clausola è prevista non solo sul trattato tra USA e Italia, preso in esame dalla sentenza 10204/2024, ma è di solito presente nella maggior parte di trattati stipulati con altri paesi.
Scomputo o rimborso
Per usufruire del credito d’imposta, la strada più semplice è lo scomputo in dichiarazione annuale dei redditi; possibile tuttavia solo per il caso dell’imposta sostitutiva e per l’annualità corrente.
Nel caso in cui il contribuente voglia recuperare il credito d’imposta, nel caso in cui il dividendo sia stato assoggettato a ritenuta a titolo d’imposta, o per gli anni ormai passati in entrambe le situazioni, la strada da seguire è quella dell’istanza di rimborso, da presentarsi entro i 48 mesi dal versamento dell’imposta.
-
Info Brexit: chiude il servizio ADE di informazioni per investitori esteri
Con Provvedimento n 277327 del 26 giugno le Entrate sopprimono:
- il Punto di assistenza dedicato agli investitori esteri (Desk dedicato)
- il Punto di assistenza denominato Info Brexit
Ricordiamo che dopo il referendum del 23 giugno 2016, il 29 marzo 2017 il governo del Regno Unito ha attivato il meccanismo di ritiro previsto dall’articolo 50 del Trattato sull’Unione europea.
L’attivazione della procedura ha comportato ufficialmente l’avvio dei negoziati per concordare i termini dell’uscita formale del Regno Unito dall’Unione europea, inizialmente prevista per il 29 marzo 2019 e da ultimo posticipata al 12 aprile.
A tal proposito le Entrate avevano istituito un punto di assistenza dedicato ai soggetti residenti e non residenti sui possibili effetti della Brexit con specifico riferimento a fattispecie che concernono l’applicazione di norme e regolamenti in materia di imposte dirette e indirette di competenza dell’Agenzia.
Il Punto di assistenza “Info Brexit”, istituito presso il Settore internazionale della Divisione Contribuenti dell’Agenzia delle Entrate ha avuto una casella di posta elettronica preposta: infobrexit@agenziaentrate.it.Tutto ciò era stato previsto dal Provvedimento 85565 del 10 aprile 2019 che ora è superato.
Le Entrate con il provvedimento in oggetto dispongono quanto segue:
- È soppresso il Punto di assistenza dedicato agli investitori esteri (Desk dedicato) istituito con Provvedimento prot. n. 149505 del 16 dicembre 2013.
- È soppresso il Punto di assistenza denominato Info Brexit istituito con Provvedimento prot. n. 85565 del 10 aprile 2019.
- La chiusura dei Punti di assistenza di cui ai punti 1.1 e 1.2 decorre dalla data di pubblicazione del presente Provvedimento e quindi dal 27 giugno 2024
-
Redditi Campione d’Italia: fissata la riduzione forfettaria 2023
Con Provvedimento n 32991 dell'8 febbraio delle Entrate, su parere conforme della Banca d’Italia pervenuto con nota n. 238275 del 6 febbraio 2024, viene determinata nel 33,27 per cento la riduzione forfetaria del cambio di cui all’articolo 188-bis, commi 1 e 2, del TUIR da applicare ai redditi, diversi da quelli di impresa, delle persone fisiche iscritte nei registri anagrafici del Comune di Campione d’Italia, nonché ai redditi di lavoro autonomo di professionisti e con studi nel Comune di Campione d’Italia, prodotti in franchi svizzeri nel territorio dello stesso comune, e/o in Svizzera, e ai redditi d’impresa realizzati dalle imprese individuali, dalle società di persone e da società ed enti di cui all’articolo 73 del TUIR, iscritti alla Camera di commercio, industria, artigianato e agricoltura di Como e aventi la sede sociale operativa, o un’unità locale, nel Comune di Campione d’Italia, prodotti in franchi svizzeri nel Comune di Campione d’Italia
Si ricorda che l’art. 1 comma 632 della L. 147/2013, come modificato, stabilisce che, per tenere conto delle variazioni del cambio tra franco svizzero ed euro, la percentuale di riduzione forfetaria, definita per i soggetti sopraindicati nella misura del 30% dall’art. 188-bis commi 1 e 2 del TUIR, è annualmente maggiorata o ridotta, in misura pari allo scostamento percentuale medio annuale registrato tra le due valute.
Tale rideterminazione va effettuata con provvedimento dell’Agenzia delle Entrate entro il 15 febbraio di ciascun anno e non può comunque essere inferiore al 30%.
Allegati: -
Pensionati esteri: imposta sostitutiva al 7% anche sui c/c esteri
Con Risposta a interpello n 766 del 9 novembre 2021 le Entrate si occupano dell'imposta sostitutiva dell'IRPEF, prevista per le persone fisiche titolari di redditi da pensione di fonte estera per i redditi prodotti all'estero (articolo 24-ter del DPR 22 dicembre1986, n. 917).
L'Istante, persona fisica residente in Germania, intende trasferire la propria residenza fiscale in uno dei Comuni del mezzogiorno con meno di 20.000 abitanti.
A partire dal mese di settembre/ottobre 2021, l'Istante percepirà una pensione che sarà "erogata dallo Stato Federale della Germania "HESSEN", quindi da un ente pubblico per la sua attività di avvocato".
L'Istante dichiara di detenere:
- conti correnti/depositi che producono interessi
- una partecipazione pari al 95 per cento di una società, con sede in Liechtenstein, dalla quale lo stesso Istante percepisce dividendi
- dei lingotti d'oro che sono depositati presso una banca estera e che in futuro potrebbero essere ceduti.
Egli chiede di sapere:
a) se possa accedere al regime per l'applicazione dell'imposta sostitutiva dell'IRPEF, prevista per le persone fisiche titolari di redditi da pensione di fonte estera di cui all'art 24-ter del TUIR e con quali modalità;
b) se gli altri redditi prodotti all'estero (interessi e gli altri proventi derivanti da depositi e conti correnti bancari nonché i dividendi percepiti) sono soggetti all'applicazione dello stesso regime;
c) quali siano gli effetti, ai fini dell'accesso al regime opzionale, in caso di omesso o parziale versamento dell'imposta sostitutiva.
Pensionati esteri: imposta sostitutiva al 7% anche sui c/c esteri
Le Entrate riepilogano la normativa dettata dall'articolo 24-ter del TUIR che prevede un nuovo regime di imposizione sostitutiva dell'IRPEF per le persone fisiche titolari di redditi da pensione di fonte estera e in particolare prevede che: «le persone fisiche, titolari dei redditi da pensione di cui all'articolo 49, comma 2, lettera a), erogati da soggetti esteri, che trasferiscono in Italia la propria residenza ai sensi dell'articolo 2, comma 2, in uno dei comuni appartenenti al territorio delle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, con popolazione non superiore a 20.000 abitanti, e in uno dei comuni con popolazione non superiore a 3.000 abitanti compresi negli allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, possono optare per l'assoggettamento dei redditi di qualunque categoria, prodotti all'estero, individuati secondo i criteri di cui all'articolo 165, comma 2, a un'imposta sostitutiva, calcolata in via forfettaria, con aliquota del 7 per cento per ciascuno dei periodi di imposta di validità dell'opzione».
Successivamente rispondono quanto segue:
- con la circolare 17 luglio 2020, n. 21/E, sono stati forniti i chiarimenti sull'ambito applicativo della disciplina in esame,
- l'opzione per il regime consente al contribuente di assoggettare a imposizione sostitutiva, calcolata in via forfettaria, con aliquota del 7 per cento per ciascuno dei periodi d'imposta di validità dell'opzione, i redditi di qualunque categoria prodotti all'estero, individuati ai sensi dell'articolo 165, comma 2, del Tuir.
- quest'ultima disposizione stabilisce che «i redditi si considerano prodotti all'estero sulla base di criteri reciproci a quelli previsti dall'articolo 23 per individuare quelli prodotti nel territorio dello Stato».
Inoltre, come chiarito nella citata circolare n. 21/E del 2020, viene ripreso l'approccio già adottato dall'ordinamento ai fini del credito d'imposta per redditi prodotti all'estero, basato sulla lettura "a specchio", secondo cui i redditi si considerano prodotti all'estero sulla base dei medesimi criteri di collegamento enunciati dall'articolo 23 del Tuir per individuare quelli prodotti nel territorio dello Stato da parte di soggetti non residenti, applicati con un metodo rovesciato.
In base all'articolo 23, ai fini dell'applicazione dell'imposta nei confronti dei non residenti, un reddito è da considerare come prodotto nel territorio dello Stato quando sia possibile stabilirne il collegamento con una fonte produttiva situata in Italia, sulla base di precisi parametri che il legislatore interno ha tipizzato.
Reciprocamente, un reddito si considera prodotto all'estero soltanto nelle ipotesi esattamente speculari a quelle normativamente previste, a prescindere dai criteri di collegamento adottati dallo Stato della fonte.
Tutto ciò premesso, con riferimento alla fattispecie in esame, si ritiene che l'Istante, dal periodo d'imposta 2022 ed al ricorrere delle altre condizioni previste dal citato articolo 24-ter del Tuir, possa beneficiare del regime in argomento, esercitando la relativa opzione nel Modello Redditi PF 2023.
Nel caso di specie, sulla base di quanto già chiarito dalla prassi, rientrano, quindi, nell'ambito applicativo dell'imposta sostitutiva del 7 per cento gli interessi derivanti da conti correnti e depositi bancari detenuti presso le descritte banche estere nonché eventuali plusvalenze che si dovessero generare dalla cessione dei lingotti d'oro, detenuti nelle cassette di sicurezza presso banche estere nonché i dividendi percepiti in relazione alla partecipazione posseduta nella Società estera.