
-
Tassi BCE in aumento: +25 punti base dal 16 settembre 2026, effetti sui mutui
Con un comunicato pubblicato sul proprio sito internet, il Consiglio direttivo dell BCE ha deciso di innalzare di 25 punti base i tre tassi di interesse di riferimento.
Il conflitto in Medio Oriente continua a generare pressioni sull’inflazione, che dovrebbe mantenersi su livelli ben al di sopra dell’obiettivo per un periodo prolungato.
Risulta evidente l’impegno del Consiglio direttivo di definire la politica monetaria in modo da assicurare che l’inflazione si stabilizzi sull’obiettivo del 2% a medio termine.
Mutui: la BCE alza i tassi
Viene anche specificato che nello scenario di base delle nuove proiezioni degli esperti della BCE l’inflazione complessiva si collocherebbe in media al 3,0% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028.
L’inflazione al netto della componente energetica e alimentare si porterebbe al 2,5% nel 2026, al 2,6% nel 2027 e al 2,3% nel 2028.
Viene precisato che rispetto all’esercizio dello scorso giugno, le proiezioni per l’inflazione restano invariate per il 2026, ma sono state riviste al rialzo per il 2027 e il 2028.
Nello scenario di base delle proiezioni la crescita economica dovrebbe situarsi allo 0,9% nel 2026, all’1,4% nel 2027 e all’1,5% nel 2028.
La correzione al rialzo per il 2026 e il 2027 riflette principalmente una capacità di tenuta dell’economia dell’area dell’euro maggiore delle attese.
Le prospettive restano molto incerte, con rischi orientati al rialzo per l’inflazione e al ribasso per la crescita economica.
Con la decisione in oggetto, il Consiglio direttivo resta in una posizione favorevole per affrontare l’incertezza causata dal conflitto.
Tassi di interesse di riferimento della BCE
Il Consiglio direttivo ha deciso di innalzare di 25 punti base i tre tassi di interesse di riferimento della BCE.
Pertanto, i tassi di interesse sui depositi presso la banca centrale, sulle operazioni di rifinanziamento principali e sulle operazioni di rifinanziamento marginale saranno innalzati rispettivamente al 2,50%, al 2,65% e al 2,90%, con effetto dal 16 settembre 2026.
-
Spese asilo nido nel 730/2026: quanto si può detrarre per ogni figlio
Le Entrate hanno pubblicato le maxi guide 2026 con tutte le regole di detraibilità e deducibilità per le dichiarazioni dei redditi anno di imposta 2025.
Che si tratti di 730 o modello Redditi PF le Entrate hanno pubblicato tutti i chiarimenti per orientare professionisti, CAF e cittadini che predispongono le dichiarazioni.
Vediamo come si detraggono le spese per gli asili sostenute nel 2025.
Spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido
Le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido da indicate nel 703/2025 al (Rigo E8/E10, cod. 33) sono detraibili al 19%.
 Le bambine e i bambini per i quali compete l’agevolazione sono quelli ammessi e che frequentano asili nido sia pubblici che privati.
Ai fini della detraibilità della spesa, pertanto, rilevano l’ammissione e la frequenza dell’asilo nido e non anche l’età e il compimento degli anni del minore.
In applicazione del principio di cassa, la detrazione spetta per le spese sostenute nel periodo d’imposta, a prescindere dall’anno scolastico cui si riferiscono.Attenzione al fatto che rientrano tra le spese detraibili anche quelle sostenute per:
- la frequenza delle c.d. “sezioni primavera” che assolvono alla medesima funzione degli asili nido
- il servizio fornito nella provincia autonoma di Bolzano ai sensi della legge provinciale 9 aprile 1996, n. 8 dagli assistenti domiciliari definiti Tagesmutter (c.d. “mamma di giorno”).
Negli altri casi è necessario verificare di volta in volta l’affinità dei presupposti e delle finalità del servizio di assistenza domiciliare all’infanzia a quelle degli asili nido, nonché la conformità dello svolgimento delle attività, quanto a modalità gestionali e caratteristiche strutturali.
Attezione al fatto che la detrazione è alternativa al contributo di cui all’art. 1, comma 355, della legge 11 dicembre 2016, n. 232, c,d. “Bonus asilo nido”, erogato dall’INPS tramite un pagamento diretto al genitore richiedente, per far fronte al pagamento della retta relativa alla frequenza di asili nido pubblici o asili nido privati autorizzati o per l’introduzione di forme di supporto presso la propria abitazione in favore dei bambini affetti da gravi patologie croniche.
Detraibilità spese asili: limiti da ricordare
L’importo massimo della spesa ammessa in detrazione è pari a euro 632 per ciascun figlio fiscalmente a carico che frequenta l’asilo nido ed è ripartita tra i genitori in base all’onere da ciascuno sostenuto a prescindere dall’ammontare del reddito complessivo.
Devono essere comprese nell’importo anche le spese indicate nella CU 2026 (punti da 341 a 352) con il codice 33.
Non possono essere indicate le spese sostenute nel 2025 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella CU 2026 (punti da 701 a 706) con il codice 33.
La detrazione spetta comunque sulla parte di spesa non rimborsata.
Dall’anno d’imposta 2025, per i soggetti con reddito complessivo superiore a 75.000 euro, la detrazione dall’imposta lorda per le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido spetta fino a un determinato ammontare, tenendo conto del reddito complessivo e del numero dei figli a carico, sulla base delle indicazioni fornite dalle entrate.Detraibilità spese asili: attenzione ai documenti
Anche per le spese dell'asilo, dall’anno d’imposta 2020 la detrazione per le spese sostenute dai genitori spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio.In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
Qualora il documento di spesa sia intestato al bimbo, o a uno solo dei genitori, è comunque possibile specificare, tramite annotazione sullo stesso, le percentuali di spesa imputabili a ciascuno dei genitori.
In particolare, il genitore che ha sostenuto la spesa può fruire della detrazione anche se il documento è intestato all’altro genitore e anche se non è fiscalmente a carico di quest’ultimo. -
Sponsorizzazioni Asd sono spese pubblicitarie deducibili: regole della Cassazione
La Cassazione con l'ordinanza n 21643/2026 ha stabilito che le sponsorizzazioni alle Associazioni sportive dilettantistiche sono spese pubblicitarie con presunzione legale assoluta se rispettano specifici requisiti, garantendo la piena deducibilità fino a 200.000 euro
Vediamo i fatti di causa e maggiori dettagli sulla pronuncia.
Spese pubblicitarie con presunzione legale assoluta e non di rappresentanza per le SSD e ASD
Con l'Ordinanza in oggetto è stato stabilito che le sponsorizzazioni alle Associazioni sportive dilettantistiche (Asd) sono spese pubblicitarie assistite da presunzione legale assoluta circa la loro natura non di rappresentanza.
In particolare, le Entrate avevano riqualificato i costi sostenuti per la sponsorizzazione di una Asd da spese di pubblicità a spese di rappresentanza ex articolo 108, comma 2, del Tuir n. 917/1986, riconoscendone solo la parziale deducibilità.
Le Corti tributarie di merito hanno escluso la correttezza di una simile riqualificazione, ma hanno confermato la parziale indeducibilità sul presupposto della scarsa effettività/antieconomicità delle prestazioni.
La società ricorrendo in Cassazione rilevava:
- la mancata considerazione della documentazione sull’effettività delle prestazioni
- la contestazione dell’eccessiva onerosità e della sovrafatturazione e pertanto la congruità del costo.
Il ricorso è stato accolto, la Cassazione ha stabilito che le spese di sponsorizzazione a favore di Asd e Ssd sono assistite da una presunzione legale assoluta di natura pubblicitaria e non di rappresentanza ex articolo 90, comma 8, della legge n. 289/2002, se:
- il soggetto sponsorizzato è una compagine sportiva dilettantistica;
- è rispettato il limite di 200.000 euro;
- la sponsorizzazione mira a promuovere l’immagine/prodotti dello sponsor;
- l’associazione svolge una specifica attività promozionale.
Ricorrendo tali requisiti non vi è la possibilità di riqualificare il costo come rappresentanza né di giudizi di antieconomicità. La Corte ribadisce la distinzione tra le due tipologie:
- spese di rappresentanza sono quelle correlate ad iniziative volte ad accrescere prestigio e immagine dell’impresa (art. 74, comma 2, ora art. 108, comma 2, del TUIR n 917/1986);
- spese di pubblicità/sponsorizzazione sono quelle sostenute per pubblicizzare prodotti, marchi e servizi o l’attività svolta, con finalità diretta di promozione commerciale.
-
Spese funebri nel 730/2026: detrazione, limiti e documenti
Il Modello 730/2026 e il Modello Redditi PF 2026 contengono come ogni anno la sezione per detrarre le spese funebri.
Nel Modello 730/2026 e nel Modello Redditi PF 2026 è possibile detrarre il 19% delle spese funebri sostenute nel 2025, entro il limite di 1.550 euro per ogni decesso.
Per non perdere l’agevolazione è essenziale verificare che il pagamento sia tracciabile, conservare fatture e ricevute e documentare correttamente l’eventuale ripartizione della spesa tra più persone.
Particolare attenzione deve essere prestata dai contribuenti con redditi superiori a 75.000 euro, per i quali dal 2025 opera anche il nuovo limite complessivo previsto dal riordino delle detrazioni.
Riepiloghiamo tutte le regole da seguire e elenchiamo la documentazione da conservare.
Spese funebri: istruzioni per il 730 e il Modello redditi 2026
Per le spese funebri, in dichiarazione, dall’imposta lorda si detrae un importo pari al 19 per cento da chiunque sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con la persona deceduta.
Le spese funebri devono rispondere a un criterio di attualità rispetto all’evento cui sono finalizzate e sono pertanto escluse quelle sostenute anticipatamente dal contribuente in previsione delle future onoranze funebri come, ad esempio, l’acquisto di un loculo prima della morte (Risoluzione 28.07.1976 n. 944).
Si considerano spese funebri non solo quelle per le onoranze, ma anche quelle connesse al trasporto e alla sepoltura.
La detrazione spetta anche per le spese funebri sostenute all’estero a certe condizioni:- analogamente a quanto precisato nel caso di spese mediche sostenute fuori dal territorio nazionale, la documentazione in lingua originale comprovante tali spese sia corredata da una traduzione giurata in lingua italiana,
- tranne che non sia redatta in inglese, francese, tedesco o spagnolo, nel qual caso la traduzione può essere eseguita e sottoscritta dal contribuente.
La documentazione redatta in sloveno può non essere corredata da una traduzione italiana, se il contribuente è residente nella Regione Friuli Venezia Giulia e appartiene alla minoranza slovena.
Detrazione spese funibri: limiti 2026
La detrazione compete nel limite massimo di spesa di euro 1.550.
Tale limite non è riferito al periodo d’imposta, ma a ciascun decesso.
Dall’anno di imposta 2020 la detrazione dall’imposta lorda per le spese funebri spetta per intero ai titolari di reddito complessivo fino a euro 120.000; in caso di superamento del predetto limite, la detrazione decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari a euro 240.000.Dall’anno d’imposta 2020 la detrazione per le spese funebri spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Devono essere comprese nell’importo anche le spese indicate nella CU 2025 (punti da 341 a 352) con il codice 14-Spese funebri: dove indicarle nel 730 e nel Modello Redditi 2025
Abbiamo detto che nei due modelli dichiarativie per il 2025 anno di imposta 2024 le spese funibri vanno indicata:
- nel rigo E8/E10, cod. 14 del Modello 730:
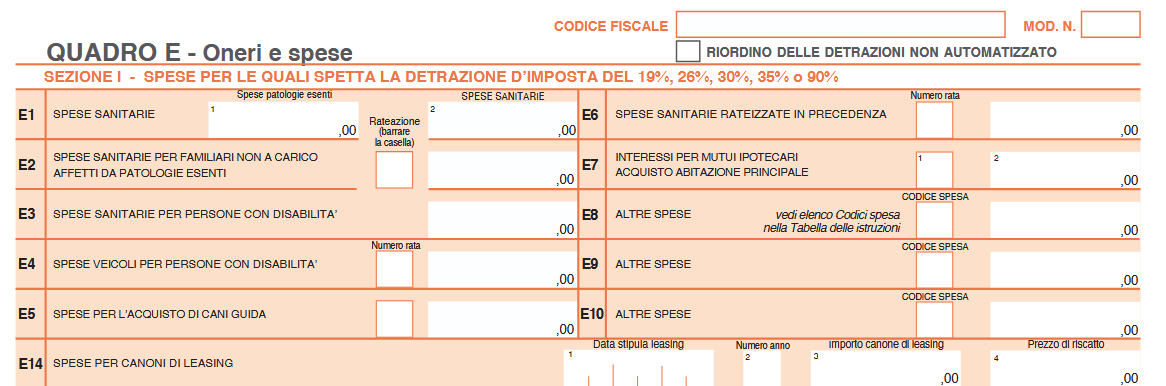
Per le spese funebri sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con esse. L’importo, riferito a ciascun decesso, non può essere superiore a 1.550,00 euro.
Tale limite resta fermo anche se più soggetti sostengono la spesa.
Nel caso di più eventi occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice 14 e la spesa relativa a ciascun decesso.
- nei righi da RP8 a RP13, codice14 nel Modello redditi PF:
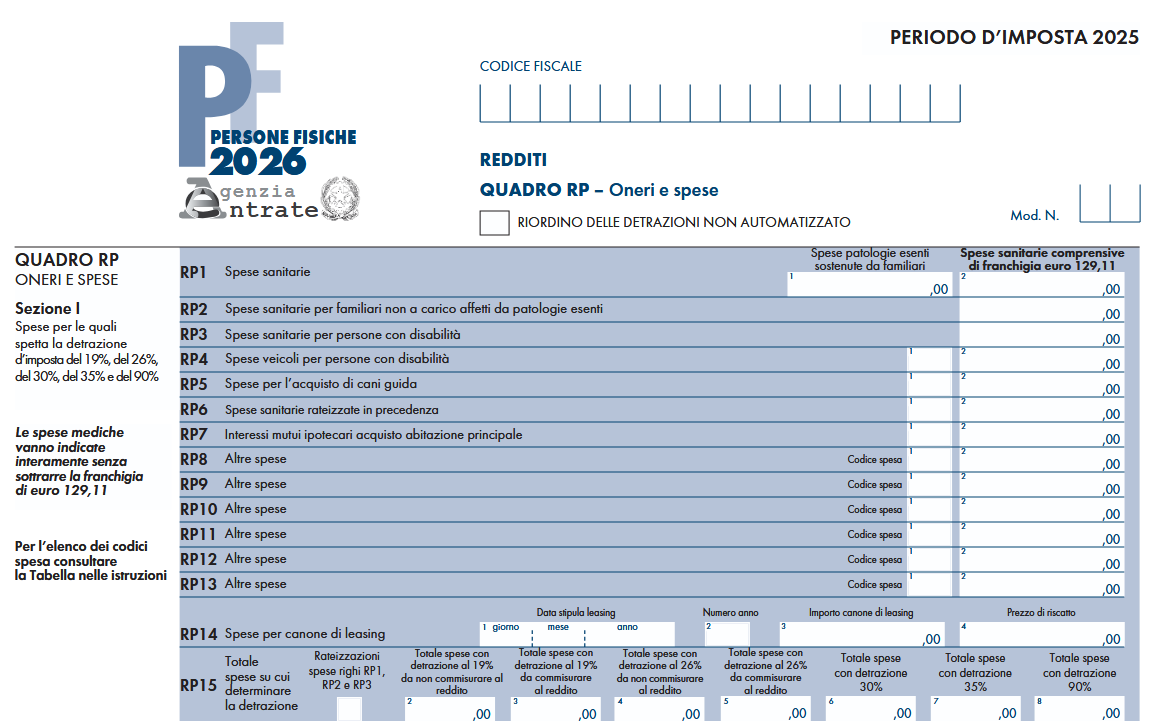
Con il codice 14 indicare gli importi delle spese funebri sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con esse. L’importo, riferito a ciascun decesso, non può essere superiore a 1.550,00 euro. Tale limite resta fermo anche se più soggetti sostengono la spesa. Nel caso di più eventi, occorre utilizzare più righi da RP8 a RP13 riportando in ognuno di essi il codice 14 e la spesa relativa a ciascun decesso.
L’importo deve comprendere anche le spese indicate con il codice 14 nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione
Unica.Detraibilità spese funebri 2026: la documentazione da controllare e conservare
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che cede il bene o effettua la prestazione di servizio. In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
Se la spesa funebre è sostenuta da soggetti diversi dall’intestatario della fattura, affinché questi possano fruire della detrazione è necessario che nel documento originale di spesa sia riportata una dichiarazione di ripartizione della stessa sottoscritta anche dall’intestatario del documentoSpese funebri 2026: domande alle risposte frequenti
La detrazione spetta soltanto ai parenti del defunto?
No. Può utilizzare la detrazione chiunque abbia effettivamente sostenuto la spesa, anche senza vincoli di parentela.
Il limite di 1.550 euro vale per ogni contribuente?
No. Il limite si riferisce a ciascun decesso. Se più persone pagano lo stesso funerale, devono suddividere tra loro il limite complessivo.
È possibile detrarre un funerale pagato in contanti?
No. Per le spese sostenute dal 2020 è obbligatorio utilizzare un sistema di pagamento tracciabile.
Si possono detrarre le spese per più funerali?
Sì. Il limite di 1.550 euro si applica separatamente a ogni decesso. Nel modello dichiarativo deve essere utilizzato un rigo distinto per ciascun evento.
È detraibile l’acquisto anticipato di un loculo?
No, quando il loculo viene acquistato prima del decesso in previsione delle future onoranze funebri. La spesa deve essere direttamente e temporalmente collegata all’evento.
Cosa fare se la fattura è intestata a una sola persona?
Gli altri soggetti che hanno partecipato alla spesa possono utilizzare la propria quota se sul documento originale viene inserita una dichiarazione di ripartizione sottoscritta anche dall’intestatario.
-
Spese centri estivi: quando sono detraibili nel 730
Dal 30 aprile è possibile inviare il Modello 730/2026, la dichiarazione dei redditi di dipendenti e pensionati.
Tra le spese detraibili ci si domanda se si possa indicare anche quelle per la frequenza dei centri estivi.
Vediamo quali sono le condizioni.
Centri estivi: quando è possibile detrarre le spese dal 730
Le spese per i centri estivi non sarebbero detraibili autonomamente nel 730, come altre spese legate ai figli.
Tuttavia, occorre evidenziare che esiste un caso in cui anche tali spese rientrano tra le detrazioni al 19% e con un limite massimo spettante per figlio.
In particolare, qualora il centro estivo sia gestito da una ASD o SSD che eroga appunto corsi sportivi nell'ambito dell'attività di intrattenimento per i bambini e ragazzi, le spese di frequenza sono identiche a quelle da indicare nel Quadro E ai righi E8-E10 con il codice "16" e quindi detraibili.
Dettagliatamente, esse rientrerebbero tra le spese sostenute per la partecipazione a corsi di attività sportiva gestito da società o associazione sportiva dilettantistica.
Tali spese possono essere detratte al 19% su un massimo di 210 euro, con un rimborso massimo di 40 euro per ciascun figlio.
Ricordiamo che si tratta in generale delle spese per attività sportive sostenute da genitori con figli di età compresa tra i 5 e i 18 anni, purché le attività siano praticate in impianti o strutture riconosciute e regolarmente iscritte al Registro Nazionale delle Attività Sportive Dilettantistiche.
Al fine di verificare se è possibile beneficiare della detrazione occorre appunto che il centro estivo rispetti alcuni requisiti essenziali:
- deve essere gestito da una società o associazione sportiva dilettantistica, iscritta e riconosciuta dal CONI, che specifichi nella sua denominazione la finalità sportiva e dilettantistica;
- l’attività offerta deve essere sportiva e svolgersi in impianti idonei e registrati, come palestre, piscine o impianti sportivi non professionistici.
Ai fini del riconoscimento della detrazione serve inoltre idonea documentazione quindi:
- fattura o ricevuta rilasciata dall’associazione o società sportiva con i dati della struttura,
- la causale del pagamento, l’attività sportiva praticata, l’importo corrisposto e i dati anagrafici del figlio;
- il pagamento effettuato tramite metodi tracciabili, come bonifico bancario, carta o bancomat, per evitare qualsiasi problema durante la dichiarazione fiscale.
Leggi anche Spese sportive ragazzi: regole di detrazione 2026 per tutte le regole su queste detrazioni.
-
Mutui agrari: regole per il 730/2026
Nel Modello 730/2026 possono essere detratti anche gli Interessi relativi a prestiti o mutui agrari.
In particolare questi interessi vanno indicati nel Quadro E al Rigo E8/E10, con il codice 11, 47, e 56.
Le istruzioni al Modello evidenziano che occorre utilizzare il codice:
- "11" per gli interessi relativi a prestiti o mutui agrari stipulati fino al 31 dicembre 2021.
- "47" gli importi corrisposti per mutui agrari stipulati a partire dal 1° gennaio 2022 e fino al 31 dicembre 2024. Con questo codice vanno indicati anche gli interessi relativi ai mutui per cui, in tale periodo, è intervenuto un accollo/subentro/rinegoziazione. In questi casi per data di stipula del mutuo è da intendersi la data di stipula del contratto di accollo/subentro/rinegoziazione/ del mutuo.
- "56" gli importi corrisposti per mutui agrari stipulati a partire dal 1° gennaio 2025. Con questo codice vanno indicati anche gli interessi relativi ai mutui per cui dal 1° gennaio 2025 è intervenuto un accollo/subentro/rinegoziazione. In questi casi per data di stipula del mutuo è da intendersi la data di stipula del contratto di accollo/subentro/rinegoziazione/ del mutuo.
Attenzione al fatto che, la detrazione riguarda:
- gli interessi passivi e relativi oneri accessori,
- nonché le quote di rivalutazione dipendenti da clausole di indicizzazione per prestiti e mutui agrari di ogni specie.
La detrazione, indipendentemente dalla data di stipula del mutuo, viene calcolata su un importo non superiore a quello dei redditi dei terreni dichiarati.
Mutui agrari: regole per il 730/2026
Le Entrate evidenziano anche che i contratti di mutuo agrario oggetto dell’agevolazione, ossia della detrazione, sono:
- finanziamenti sia di esercizio che di miglioramento a breve, medio e lungo termine previsti dalla legge per l’ordinamento del credito agrario;
- il prestito o mutuo agrario può riguardare, senza limitazioni, qualsiasi tipologia di terreno.
Per poter fruire della detrazione in esame, i mutui ed i prestiti agrari devono essere stati pagati a soggetti residenti nel territorio dello Stato o di uno Stato membro della Comunità europea ovvero a stabili organizzazioni nel territorio dello Stato di soggetti non residenti.
L’importo ammesso in detrazione non può essere superiore alla somma del reddito dominicale e agrario dichiarati tenendo conto delle rispettive rivalutazioni (80 per cento e 70 per cento) e, in aggiunta, dell’ulteriore rivalutazione pari, dal 2016, al 30 per cento di cui all’art. 1, comma 512, della legge 24 dicembre 2012, n. 228 (legge di stabilità 2013), come modificato dall’art. 1, comma 909, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016).
A tal fine, sono rilevanti anche i redditi dei terreni derivanti da partecipazioni in società di persone e assimilate.
Diversamente, gli altri redditi derivanti dai terreni, quali le plusvalenze da cessione a titolo oneroso ed il corrispettivo per la concessione in affitto per uso non agricolo, non risultano invece rilevanti ai fini della detraibilità degli interessi passivi.
La detrazione spetta solo al soggetto intestatario del contratto di prestito o mutuo agrario.La detrazione per le spese sostenute per interessi passivi di mutuo spetta a prescindere dall’ammontare del reddito complessivo (art. 15, comma 3-quater, del TUIR).
Inoltre, dall’anno d’imposta 2020 la detrazione per le spese sostenute per interessi passivi di mutuo spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Le ricevute quietanzate rilasciate dal soggetto che ha erogato il mutuo (banche o poste) relative alle rate di mutuo pagate e la certificazione annuale concernente gli interessi passivi pagati sono ritenute idonee a soddisfare i requisiti di tracciabilità.Mutui agrari: documentazione da controllare e conservare per detrazione interessi passivi
Ai fini della detrazione è necessario controllare e conservare una certa documentazione, e in particolare:
- Ricevute quietanzate o certificazione annuale della banca relative alle rate di mutuo pagate nel 2024 o estratto conto bancario o postale,
- Contratto di prestito o mutuo.
-
Spese servizi di telefonia: quando sono interamente deducibili
Con la Risposta n 71 del 9 marzo le Entrate chiariscono che, se la società è in grado di quantificare analiticamente i costi che vengono direttamente integrati nel pacchetto di servizi che essa offre ai propri clienti, e che quindi sono impiegati in via diretta per produrre ricavi, quella quota di costi può essere dedotta dal reddito al 100% e per essa non opera la presunzione di promiscuità dettata dall’articolo 102, comma 9 del Tuir.
Viene ricordato che la norma stabilisce che le quote di ammortamento, i canoni di locazione o noleggio e le spese di utilizzo e manutenzione delle apparecchiature di comunicazione elettronica sono deducibili solo parzialmente.
In base alla normativa vigente:
- le spese relative a servizi di telefonia fissa e mobile sono deducibili nella misura dell’80%;
- il limite riguarda sia i costi di utilizzo sia quelli relativi alle apparecchiature terminali;
- l’unica eccezione riguarda alcune ipotesi specifiche, come gli impianti di telefonia installati sui veicoli di imprese di autotrasporto merci.
Questo regime forfetario si basa sulla presunzione di utilizzo promiscuo, cioè sulla possibilità che tali strumenti siano utilizzati anche per esigenze personali, in ipotesi diversa, caso in cui la società quantifica analiticamente i costi essi vengono dedotti interamente se impiegati per produrre direttamente ricavi.
Quando le spese di telefonia sono deducibili al 100%
Una società italiana che fornisce servizi informatici e di procurement all’interno di un gruppo multinazionale, opera tramite:
- un head office in Italia;
- diverse stabili organizzazioni all’estero.
Tra i servizi offerti alle società del gruppo rientrano anche servizi di infrastruttura IT e sicurezza informatica, che comprendono:
- telefonia fissa,
- telefonia mobile,
- trasmissione dati.
Questi servizi vengono forniti ai clienti del gruppo sulla base di contratti pluriennali di tipo Master Service Agreement (MSA).
La società distingue due diverse categorie di spese di telefonia:
- Quota di autoconsumo:
- costi utilizzati internamente dall’azienda;
- contribuiscono solo indirettamente all’attività d’impresa.
- Quota con finalità imprenditoriale:
- costi sostenuti per servizi che vengono integrati nelle prestazioni fornite ai clienti;
- tali costi generano direttamente ricavi.
Grazie a un sistema interno di allocazione analitica dei costi (service pricing), l’impresa è in grado di attribuire con precisione i costi telefonici ai clienti che utilizzano i servizi.
Relativamente al quesito le entrate evidenziano che la limitazione dell’80% non si applica automaticamente a tutte le spese di telefonia.
Concludendo, quando i costi telefonici:
- sono direttamente collegati alla produzione di ricavi,
- rappresentano parte integrante del servizio venduto ai clienti,
- non possono essere utilizzati per scopi personali,
- la deducibilità segue le regole ordinarie del reddito d’impresa.
In questi casi, quindi, i costi sono deducibili integralmente.
Il presupposto fondamentale per la deduzione piena è che le apparecchiature o i servizi non siano suscettibili di uso promiscuo.
Se invece i servizi di telefonia possono essere utilizzati anche per esigenze personali dei dipendenti o dell’impresa, continua ad applicarsi la limitazione dell’80% prevista dal TUIR.
-
Deducibilità costi sponsorizzazione: presunzione e inerenza
Con Ordinanza 13 novembre 2025, n. 30036, la Cassazione si è espressa in tema di deducibilità dei costi di sponsorizzazione sostenuti da una società.
In particolare, la Corte Suprema ha precisato che, in tema di imposte sui redditi e di IVA, la "inerenza" di un costo, sostenuto nell’esercizio dell’attività d’impresa, comporta una valutazione qualitativa e non di tipo utilitaristico o quantitativo, per cui lo stesso attiene o non attiene all'attività a prescindere dalla sua entità.
Ne consegue che il contribuente è tenuto a provare i fatti costitutivi della spesa e a documentarli, quali, ad esempio, la sua esistenza e natura, i relativi fatti giustificativi e la sua concreta destinazione alla produzione, ponendoli in correlazione all'attività imprenditoriale svolta.
Con specifico riferimento alla deducibilità dei costi di sponsorizzazione, si chiarisce che essi sono deducibili dal reddito d’impresa ove risultino inerenti all’attività della stessa, anche in via indiretta, potenziale o in proiezione futura, esclusa ogni valutazione in termini di utilità o vantaggio, ovvero di potenziale incremento per l’attività imprenditoriale.
Deducibilità costi sponsorizzazione: preseunzione e inerenza dalla Cassazione
La Corte di Cassazione torna a pronunciarsi sul tema della deducibilità fiscale dei costi di sponsorizzazione e della corretta applicazione dell’art. 90, comma 8, L. 289/2002.
L’ordinanza n. 30036/2025 offre un’analisi importante: chiarisce quando opera la presunzione assoluta di inerenza in favore delle società sportive dilettantistiche e ribadisce il criterio qualitativo dell’inerenza per le sponsorizzazioni prive dei requisiti soggettivi.La controversia trae origine da un avviso di accertamento con cui l’Agenzia delle Entrate recuperava a tassazione, ai fini IVA, IRES e IRAP, i costi di sponsorizzazione sostenuti nel 2015 da una Srl.
Secondo l’Ufficio, tali costi non erano inerenti né congrui, contestandone sia la natura pubblicitaria sia, in subordine, l’effettiva esistenza delle prestazioni.La Corte di giustizia tributaria regionale in secondo grado, aveva accolto il ricorso del contribuente, ritenendo provata l’inerenza e la realtà delle operazioni.
L’Agenzia proponeva così ricorso per Cassazion sostenendo che:
- l’inerenza non discende automaticamente dall’esistenza del costo o dall’assolvimento dell’IVA;
- nel caso concreto non ricorrevano i presupposti dell’art. 90, comma 8, L. 289/2002, che disciplina la presunzione di deducibilità per le società sportive dilettantistiche senza scopo di lucro;
- i soggetti percettori della sponsorizzazione non avrebbero entrambi posseduto tali requisiti.
La Suprema Corte traccia una distinzione fondamentale tra i due contratti di sponsorizzazione contestati.
Per la ASD destinataria di € 30.000, la Cassazione riconosce l’applicabilità dell’art. 90, comma 8, L. 289/2002.
Secondo una giurisprudenza ormai consolidata (da ultimo Cass. 4612/2023):- le sponsorizzazioni rese in favore di imprese sportive dilettantistiche godono di una presunzione assoluta di inerenza e congruità;
- tale presunzione deriva dalla finalizzazione della spesa alla “promozione dell’immagine o dei prodotti” del soggetto erogante, a fronte di una verificabile attività promozionale da parte del beneficiario;
- il costo diventa integralmente deducibile, senza necessità di ulteriori prove da parte del contribuente.
La Corte precisa però che il beneficio si applica solo se il soggetto percettore è una società sportiva dilettantistica costituita come società di capitali senza scopo di lucro, come chiarito da Cass. 9614/2019.
Diverso il discorso per la sponsorizzazione da € 70.000 alle Srl, società di capitali ordinaria, priva dei requisiti delle società sportive dilettantistiche, qui non opera la presunzione di cui sopra.
La deducibilità deve essere valutata secondo i criteri generali previsti per l’inerenza, ai sensi dell’art. 108 TUIR e dell’art. 19 DPR 633/1972 (IVA).Per la parte dei costi non coperti dalla presunzione, la Cassazione richiama l’orientamento secondo cui:
- L’inerenza è un giudizio qualitativo, non utilitaristico né quantitativo. Un costo è inerente se correlato all’attività imprenditoriale, anche indirettamente o in proiezione futura, senza dover dimostrare un vantaggio economico immediato.
Il contribuente deve dimostrare:
- l’esistenza del costo;
- la natura dell'operazione;
- la correlazione con l’attività d’impresa.
Nel caso concreto, la CTR aveva accertato che l’utilizzo del marchio e la visibilità derivante dalle sponsorizzazioni (anche tramite adesivi sulle vetture) generavano potenziale utilità promozionale, ritenuta sufficiente ai fini dell’inerenza.
L’Agenzia sosteneva che mancassero cartelloni, banner, hospitality e altre forme di promozione previste contrattualmente.
La Corte però osserva che la contestazione rileva solo in ambito civilistico (inadempimento), non fiscale: se un minimo di promozione è avvenuto, la spesa può essere considerata inerente.La sentenza ribadisce in modo chiaro due principi:
- la presunzione ex art. 90 L. 289/2002 è assoluta e riguarda soltanto:
- sponsorizzazioni a società sportive dilettantistiche;
- costituite in forma di società di capitali senza scopo di lucro e in tali casi, i costi sono integralmente deducibili, senza ulteriori prove.
Per il criterio generale di inerenza per le altre sponsorizzazioni, quando la presunzione non opera:
- l’inerenza deve essere valutata qualitativamente;
- la promozione può anche essere indiretta, potenziale o proiettata nel futuro;
- non occorre dimostrare l’efficacia economica della campagna pubblicitaria;
- è sufficiente provare l’esistenza di una concreta attività promozionale.
La pronuncia offre indicazioni utili per la gestione dei contratti di sponsorizzazione:
- verificare la natura del soggetto sponsorizzato: solo le ASD costituite come società di capitali senza scopo di lucro godono della presunzione;
- conservare prove documentali della promozione: anche minime (foto, adesivi, menzioni, pubblicazioni).
- curare la coerenza tra attività promozionale e business aziendale: la “proiezione futura” è sufficiente, ma la correlazione deve essere rintracciabile.
- attenzione alle clausole contrattuali: eventuali inadempimenti del soggetto sponsorizzato non incidono automaticamente sulla deducibilità, ma possono essere rilevanti sul piano civilistico.
Cocludendo le sponsorizzazioni verso ASD possono beneficiare di presunzione di inerenza solo se rispettano pienamente i requisiti dell’art. 90.
Le spese verso soggetti con fini di lucro devono essere documentate e giustificate nella loro utilità per l’attività d’impresa.
Il principio è chiaro: non conta solo il nome del soggetto sponsorizzato, ma la sua reale natura giuridica e la coerenza fiscale dell’operazione.
-
Piattaforma digitale polizza rischi catastrofali: il progetto Confindustria-Unipol
Confindustria e Unipol con un comunicato stampa del 3 novembre informano di un progetto comune ossia, una piattaforma digitale che metta a disposizione delle imprese associate soluzioni assicurative per proteggersi dai rischi catastrofali stipulando una polizza catastrofale
Piattaforma digitale polizza rischi catastrofali: il progetto Confindustria-Unipol
Con il comunicato stampa del 3 novembre Confindustria informa del fatto che è stato presentato il progetto di collaborazione promosso da Confindustria con Unipol, Intesa Sanpaolo Protezione e Poste Assicura volto alla realizzazione di una piattaforma digitale che metta a disposizione delle imprese associate soluzioni assicurative per proteggersi dai rischi catastrofali.
Si vuole rispondere alle nuove disposizioni introdotte con la Legge di bilancio 2024 che rendono obbligatoria per tutte le imprese con sede legale in Italia, nonché per le aziende estere con stabile organizzazione sul territorio nazionale iscritte al Registro delle imprese, la stipula di contratti assicurativi a copertura dei danni derivanti da calamità naturali ed eventi catastrofali come sismi, alluvioni, frane, inondazioni ed esondazioni, i cosiddetti "rischi Cat-Nat".
Attraverso una piattaforma digitale, attiva a partire dal 5 novembre, le aziende associate a Confindustria potranno accedere, in piena autonomia a un portale dedicato a preventivi e acquisto delle coperture assicurative.
Le imprese avranno a disposizione una tariffa loro dedicata per la sottoscrizione delle polizze contro i rischi naturali e i relativi strumenti di tutela. Si tratta di una soluzione innovativa, concepita per rispondere in modo puntuale ed efficiente alle esigenze delle imprese.
La piattaforma sarà disponibile sul sito di Confindustria al link https://www.confindustria.it/progetti/polizze-catastrofali-la-piattaforma-digitale-dedicata. L'accesso è riservato alle aziende del Sistema.
Dai dati di Confindustria, negli ultimi cinquant'anni, si sono verificati 115 eventi pari a circa il 7% del totale europeo ma con danni diretti che raggiungono i 253 miliardi di euro, ovvero oltre il 30% del totale europeo.
Il Vice Presidente Confindustria per il Credito, la Finanza e il Fisco Angelo Camilli ha dichiarato: "Con questo progetto Confindustria conferma il proprio impegno a supporto del sistema industriale italiano nella protezione da eventi naturali estremi, promuovendo soluzioni concrete e innovative per la competitività delle imprese e la loro capacità di rispondere alle crisi. La piattaforma digitale messa a disposizione delle aziende associate rappresenta un passo avanti importante per rendere più accessibili strumenti di tutela fondamentali, soprattutto per le Pmi, che più di altre subiscono l'impatto economico dei disastri naturali. La prevenzione e la gestione del rischio non sono più solo una necessità, ma una condizione indispensabile per garantire continuità, sicurezza e sviluppo al tessuto produttivo del Paese. È comunque essenziale che l'assicurazione obbligatoria si inserisca in una strategia nazionale più ampia, che sostenga gli investimenti in prevenzione delle imprese e preveda un piano di investimenti pubblici di messa in sicurezza del territorio".
-
Rimborso chilometrico al professionista: l’ade chiarisce
Con la Risposta n 270 del 23 ottobre le Entrate chiariscono il perimetro della imponibilità del rimborso spese documentato analiticamente dal profesisonista.
La risposta è importante poichè il nuovo testo normativo (l'art 54 del TUIR come recentemente modificato) non definisce la nozione di rimborso delle spese “addebitate analiticamente in capo al committente” ed è proprio su questo punto arrivano le precisazioni dell’Amministrazione finanziaria.
Nel caso dell'interpello, i rimborsi chilometrici sono stati:
- concordati preventivamente con il committente;
- calcolati sulla base di parametri oggettivi, documentabili mediante il prospetto riepilogativo delle attività svolte;
- commisurati ai chilometri effettivamente percorsi e alla tariffa pattuita.
Vediamo se tali requisiti sono sufficienti alla deroga sull'imponibilità del rimborso spese.
Imponibiltità del rimborso chilometrico al professionista: l’ade chiarisce
Un libero professionista ha sottoposto all’Agenzia delle Entrate una questione pratica di grande interesse: il trattamento fiscale del rimborso spese chilometriche, quando documentato in modo analitico e inserito separatamente in fattura.
Nel caso specifico:
- il rimborso è stato concordato preventivamente con il committente;
- è stato calcolato sulla base dei chilometri percorsi, moltiplicati per una tariffa chilometrica prestabilita;
- è stato distinto in fattura rispetto al compenso per l’attività professionale;
- il professionista ha fornito documentazione a supporto, inclusi prospetti riepilogativi, mappature stradali e dati Telepass.
La domanda posta all’Amministrazione finanziaria è chiara: “Se il rimborso spese chilometrico, pur privo di giustificativi fiscali di terzi, ma documentato in modo oggettivo, possa essere escluso da ritenuta e non concorrere alla formazione del reddito professionale.”
Rimborso chilometrico al professionista: quando non è tassato
L’articolo 54 del TUIR, aggiornato dal D.Lgs. n. 192/2024, disciplina il reddito derivante dall’esercizio di arti e professioni, stabilendo il principio di onnicomprensività:
Tutte le somme percepite in relazione all’attività professionale concorrono alla formazione del reddito, salvo specifiche eccezioni.
Tra queste eccezioni, l’art. 54, comma 2, lett. b) prevede che:
- Non concorrono a formare il reddito le somme percepite a titolo di rimborso delle spese sostenute per l’esecuzione di un incarico, addebitate analiticamente in capo al committente.
La modifica normativa, tuttavia, entra in vigore pienamente solo dal periodo d’imposta 2025.
Fino al 31 dicembre 2024, continuano ad applicarsi le regole precedenti, secondo le quali anche i rimborsi analitici sono soggetti a ritenuta, se non accompagnati da giustificativi fiscalmente validi.
L’Agenzia con l'interpello ribadisce che l’esclusione dalla formazione del reddito e dalla ritenuta è subordinata a condizioni precise, e in particolare alla “analiticità” dell’addebito e con la risposta chiarisce che affinchè un rimborso sia considerato analitico e fiscalmente neutro, deve:
- riferirsi a spese effettivamente sostenute per l’esecuzione dell’incarico;
- essere separato dal compenso in fattura;
- essere supportato da documentazione idonea, che consenta di verificare l’importo e il nesso con l’attività svolta.
Nel caso in esame, secondo l’Agenzia, la documentazione fornita non è sufficiente a soddisfare il requisito della “analiticità”, in assenza di giustificativi fiscali di terzi (es. scontrini carburante, ricevute, etc.).
Di conseguenza, il rimborso chilometrico concorre al reddito ai sensi dell’art. 54, comma 1, ed è soggetto a ritenuta d’acconto ex art. 25 del DPR 600/1973.