
-
Canone unico, scadenze per i Comuni: il calendario degli invii entro ottobre 2026
Canone unico, per i Comuni arrivano le scadenze da segnare in calendario. Entro il 14 ottobre 2026 devono essere trasmesse le delibere relative all’anno in corso, mentre per gli atti degli anni 2021-2025 il termine è fissato al 31 ottobre. Ecco cosa cambia e quali sono gli adempimenti previsti.
Si avvicinano le scadenze per la trasmissione delle delibere sul canone unico da parte dei Comuni.
Il Ministero dell’Economia e delle Finanze ha attivato, all’interno dell’applicazione “Gestione altri tributi comunali” del Portale del federalismo fiscale, la sezione dedicata al canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria per le annualità dal 2021 al 2025.
L’apertura della procedura si affianca agli adempimenti già previsti per il 2026 e porta con sé un calendario preciso che gli enti locali devono tenere sotto controllo.
Le due date principali sono:
- 14 ottobre 2026, per l’invio delle delibere regolamentari e tariffarie relative al 2026;
- 31 ottobre 2026, per l’inserimento delle delibere relative agli anni dal 2021 al 2025.
A queste si aggiungono i termini entro i quali il Dipartimento delle Finanze provvederà alla pubblicazione degli atti.
Scarica qui il caldendario per i Comuni
Canone unico 2026: delibere da inviare entro il 14 ottobre
Per il 2026, i Comuni devono trasmettere le deliberazioni regolamentari e tariffarie tramite il Portale del federalismo fiscale utilizzando l’apposita sezione dedicata al canone unico.
Il termine da rispettare è il 14 ottobre 2026.
Una volta ricevuti gli atti, il Dipartimento delle Finanze dovrà provvedere alla loro pubblicazione sul proprio sito internet entro il 28 ottobre 2026.
Il rispetto della procedura assume particolare rilievo alla luce delle novità introdotte in materia di pubblicazione delle delibere, alle quali viene attribuita efficacia secondo le modalità previste dalla normativa.
Scarica qui il comunicato MEF del 18 agosto.
L’apertura della procedura per tali annualità si inserisce nel quadro delle novità introdotte dall'art 30 del decreto legislativo n. 147/2026, che ha disciplinato la pubblicazione con efficacia costitutiva, sul sito del dipartimento delle Finanze, delle deliberazioni riguardanti il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, comunemente noto come “canone unico”.
Canone Unico 2021-2025: invio delibere entro il 31 ottobre
La novità riguarda in particolare le annualità pregresse.
La procedura consente infatti ai Comuni di inserire sul Portale del federalismo fiscale le deliberazioni regolamentari e tariffarie relative al canone unico per gli anni dal 2021 al 2025.
Il termine per l’inserimento è fissato al 31 ottobre 2026.
Gli atti dovranno poi essere pubblicati dal Dipartimento delle Finanze entro il 30 novembre 2026.
La disciplina interessa il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, introdotto dalla legge n. 160/2019 e operativo dal 1° gennaio 2021.
Attenzione: si possono inviare solo delibere già approvate
Il MEF ha chiarito un punto importante.
La possibilità di utilizzare la nuova procedura per le annualità dal 2021 al 2025 riguarda esclusivamente deliberazioni regolamentari e tariffarie già approvate per ciascun anno di riferimento.
Non è quindi possibile approvare nel corso del 2026 nuovi atti con effetto retroattivo sulle annualità precedenti.
I termini ordinari per l’approvazione delle delibere riferite agli anni interessati sono infatti già scaduti.
Delibere già inviate nel 2026: niente nuovo adempimento
Non tutti i Comuni dovranno procedere a un nuovo caricamento.
Il MEF ha specificato che le deliberazioni già trasmesse nel corso del 2026 tramite il Portale del federalismo fiscale, seguendo le indicazioni contenute nella circolare n. 1/DF/2026, non devono essere inviate nuovamente.
Sarà il Ministero a provvedere d’ufficio all’inserimento degli atti nelle rispettive annualità di riferimento.
-
Omessa dichiarazione IMU 2026: entro il 28 settembre possibile ravvedersi
Ultime settimane per regolarizzare l’omessa dichiarazione IMU relativa al 2025. I contribuenti che non hanno rispettato la scadenza ordinaria del 30 giugno 2026 possono ricorrere al ravvedimento operoso entro il 28 settembre 2026, beneficiando della riduzione della sanzione. Superato il termine dei 90 giorni, per l’omessa dichiarazione non sarà più possibile avvalersi del ravvedimento.
Si avvicina una scadenza importante per i contribuenti che hanno omesso di presentare la dichiarazione IMU relativa all’anno 2025. Entro il 28 settembre 2026 è ancora possibile sanare spontaneamente la violazione attraverso il ravvedimento operoso.
Il termine ordinario per la presentazione della dichiarazione era fissato al 30 giugno 2026. La dichiarazione IMU deve infatti essere presentata, nei casi in cui sussiste l'obbligo dichiarativo, entro il 30 giugno dell'anno successivo a quello in cui ha avuto inizio il possesso degli immobili o sono intervenute variazioni rilevanti ai fini della determinazione dell'imposta.
Omessa dichiarazione IMU: perché è importante il 28 settembre
Per l’omessa presentazione della dichiarazione assume particolare rilievo il limite dei 90 giorni dalla scadenza ordinaria.
L’art. 13 del D.Lgs. n. 472/1997 consente infatti di beneficiare del ravvedimento per l’omessa presentazione della dichiarazione quando questa viene trasmessa con un ritardo non superiore a 90 giorni.
Per le violazioni commesse dal 1° settembre 2024, inoltre, il nuovo comma 2-ter dell’art. 13, introdotto dalla riforma delle sanzioni tributarie, stabilisce espressamente che la riduzione della sanzione è esclusa in caso di presentazione della dichiarazione con un ritardo superiore a 90 giorni.
Di conseguenza, considerando che il termine ordinario per la dichiarazione IMU 2025 è scaduto il 30 giugno scorso, il 28 settembre 2026 rappresenta l’ultimo giorno utile per ricorrere al ravvedimento dell’omessa dichiarazione.
Quali sanzioni si applicano
In caso di omessa presentazione della dichiarazione IMU, l’art. 1, comma 775, della Legge n. 160/2019 prevede ordinariamente una sanzione dal 100% al 200% del tributo non versato, con un minimo di 50 euro.
Se, invece, l’imposta è stata regolarmente versata ma è stata omessa soltanto la dichiarazione, trova applicazione la sanzione minima prevista per l’inadempimento dichiarativo.
Il ricorso al ravvedimento consente di ridurre sensibilmente l’importo dovuto.
Per la regolarizzazione effettuata entro il 28 settembre 2026, la riduzione prevista dall’art. 13, comma 1, lett. c), del D.Lgs. n. 472/1997 porta la sanzione a un decimo del minimo.
Pertanto, in caso di omessa dichiarazione accompagnata da omesso versamento dell’IMU, la sanzione ridotta è pari al 10% dell’imposta non versata, fermo restando il minimo previsto. Se l’IMU era stata invece correttamente versata, la regolarizzazione dell’omissione dichiarativa comporta una sanzione ridotta pari a 5 euro.
Come regolarizzare l’omissione
Il contribuente che intende beneficiare del ravvedimento deve procedere entro il termine previsto alla presentazione della dichiarazione IMU omessa e al pagamento delle somme necessarie per perfezionare la regolarizzazione.
Qualora all’omissione dichiarativa si accompagni anche un mancato o insufficiente pagamento dell’imposta, occorrerà tenere distinti i due inadempimenti. Il ravvedimento relativo all’omesso versamento segue infatti regole e riduzioni proprie rispetto a quelle applicabili alla mancata presentazione della dichiarazione.
Nel calcolo complessivo potranno quindi entrare in gioco:
- l’IMU eventualmente non versata;
- gli interessi legali maturati;
- la sanzione ridotta per il versamento omesso o tardivo;
- la sanzione ridotta relativa all’omessa dichiarazione.
Per il pagamento tramite modello F24 deve essere segnalato il ricorso al ravvedimento e devono essere utilizzati i codici tributo relativi alla specifica tipologia di immobile.
Dopo il 28 settembre niente ravvedimento per l’omessa dichiarazione
La data da segnare in calendario è quindi lunedì 28 settembre 2026.
Per le dichiarazioni IMU relative al 2025 omesse alla scadenza del 30 giugno, una regolarizzazione effettuata entro tale data permette ancora di beneficiare della riduzione delle sanzioni prevista dal ravvedimento.
Dal 29 settembre 2026, invece, il ritardo sarà superiore a 90 giorni e la riduzione della sanzione per ravvedimento dell’omessa dichiarazione non sarà più applicabile.
È quindi opportuno verificare tempestivamente se nel corso del 2025 siano intervenute situazioni che rendevano obbligatoria la dichiarazione IMU e, in caso di omissione, procedere alla regolarizzazione prima della scadenza.
-
IMU fabbricati con rendita impugnata: cambia l’accertamento
Il Decreto Legislativo n. 147/2026 in vigore dal 12 agosto e già noto come Decreto Federalismo fiscale, reca una ulteriore novità per l'IMU imposta municipale propria.
Per la novità sulla dichiarazione IMU leggi anche: Dichiarazione IMU: diventa solo online, cosa cambia e a cosa prestare attenzione.
In particolare si dispongono delle novità per l'assoggettamento IMU per gli immobili con rendita impugnata.
Vediamo tutti i dettagli della disciplina appena varata con riferimento alle fattispecie interessate dalla novità.
IMU fabbricati con rendita impugnata: cambia l’accertamento
In particolare, con l'art 32 del decreto, in deroga all'articolo 1, comma 161, legge 27 dicembre 2006, n. 296, in caso di impugnazione della rendita catastale a seguito della rettifica operata dall'Agenzia delle entrate, il comune accerta l'eventuale maggior importo dell'imposta municipale propria, di cui all'articolo 1, commi da 739 a 783, della legge 27 dicembre 2019, n. 160, scaturente dalla differenza tra la rendita proposta e la rendita rettificata, dovuta a decorrere dalla data di presentazione degli atti di aggiornamento ai sensi del regolamento di cui al decreto del Ministro delle finanze 19 aprile 1994, n. 701, entro il 31 dicembre del quinto anno successivo a quello del passaggio in giudicato della sentenza che decide la controversia catastale, con la sola applicazione degli interessi legali.
Entro gli stessi termini, è richiesto dal contribuente il rimborso delle somme versate e non dovute che il comune effettua entro centottanta giorni dalla data di presentazione dell'istanza.
IMU e rendita catastale impugnata: interessi legali e niente sanzioni
Può essere utile evidenziare che per gli interessi dovuti sulla maggiore IMU:
- se la controversia catastale si conclude definitivamente con una sentenza che accoglie solo in parte il ricorso del contribuente, fissando una rendita inferiore a quella rettificata dall’Agenzia ma superiore a quella proposta, il contribuente deve versare l’eventuale differenza IMU con l’applicazione dei soli interessi al tasso legale e senza sanzioni;
- se il ricorso viene accolto integralmente e la rendita rettificata viene annullata, il contribuente può chiedere al Comune la restituzione della maggiore IMU versata e non dovuta, oltre agli interessi, verosimilmente calcolati nella stessa misura legale.
-
Debiti IMU del defunto: agli eredi avvisi di accertamento solo pro quota
L’ente locale non può notificare a ciascun coerede un accertamento contenente l’intero debito IMU del contribuente deceduto, rinviando alla fase della riscossione la ripartizione secondo le quote ereditarie.
La responsabilità parziaria deve risultare già dall’atto impositivo.
È quanto stabilisce la Corte di giustizia tributaria di secondo grado del Lazio con la sentenza n. 2686/2026.
In materia di IMU, ciascun erede risponde dei debiti tributari del defunto esclusivamente in proporzione alla propria quota ereditaria.
Di conseguenza, anche l’avviso di accertamento deve quantificare fin dall’origine la somma effettivamente dovuta dal singolo successore.
Non è sufficiente che il Comune notifichi a tutti gli eredi un atto contenente il debito complessivo, dichiarando che, nella successiva fase esecutiva, pretenderà da ciascuno soltanto la relativa quota.
Lo ha affermato la Corte di giustizia tributaria di secondo grado del Lazio con la Sentenza 4 maggio 2026 n 2686 respingendo l’appello di Roma Capitale contro la decisione con cui i giudici di primo grado avevano disposto il ricalcolo dell’IMU dovuta da un coerede.
Il caso: accertamento IMU notificato per l’intero debito
La controversia riguardava un avviso di accertamento relativo all’IMU 2018 notificato al contribuente in qualità di erede della madre deceduta.
Il ricorrente aveva contestato, tra gli altri aspetti, la quantificazione dell’imposta.
Dalla documentazione risultava infatti che la contribuente deceduta non possedeva l’intero immobile, come indicato nell’accertamento, ma una quota pari a 12/18, corrispondente a due terzi.
Inoltre, il destinatario dell’avviso non era l’unico erede. Una parte delle quote faceva capo agli altri coeredi, mentre il ricorrente risultava titolare anche di una distinta quota immobiliare in proprio.
La Corte di primo grado aveva quindi stabilito che il Comune dovesse emettere un nuovo avviso, ricalcolando:
- l’IMU dovuta dalla contribuente deceduta sulla base della sua effettiva percentuale di possesso;
- la parte di debito imputabile al ricorrente secondo la relativa quota ereditaria;
- gli interessi conseguenti.
L’eventuale IMU dovuta dal ricorrente per una quota immobiliare posseduta personalmente, e non acquisita come erede, avrebbe invece richiesto uno specifico accertamento intestato al contribuente in proprio.
Roma Capitale aveva sostenuto la legittimità dell’accertamento notificato a ciascun erede per l’intero importo.
Secondo l’ente, tale modalità non avrebbe prodotto un concreto pregiudizio, poiché nella successiva fase esecutiva il Comune avrebbe richiesto a ogni coerede soltanto la parte del debito corrispondente alla rispettiva quota di eredità.
In sostanza, secondo questa impostazione, l’accertamento avrebbe potuto indicare il credito tributario complessivo nei confronti degli eredi indistintamente, mentre la ripartizione della responsabilità individuale sarebbe stata effettuata soltanto al momento della riscossione.
La Corte laziale non ha condiviso questa ricostruzione.
Per l’IMU gli eredi non sono obbligati in solido
La sentenza richiama la regola generale prevista dagli articoli 752 e 1295 del Codice civile.
In base a tali disposizioni, i debiti ereditari si dividono tra gli eredi in proporzione alle rispettive quote. La morte del debitore determina inoltre la suddivisione tra gli eredi dell’obbligazione precedentemente solidale, salvo che una specifica norma disponga diversamente.
Per alcuni tributi il legislatore ha effettivamente introdotto una deroga. L’articolo 65 del D.P.R. n. 600/1973 prevede la responsabilità solidale degli eredi per le obbligazioni tributarie il cui presupposto si sia verificato anteriormente alla morte del contribuente.
Tale disciplina, tuttavia, riguarda le imposte sui redditi e non costituisce una regola generale applicabile a tutti i tributi.
Per l’IMU manca una disposizione speciale che stabilisca la solidarietà tra gli eredi. Trova quindi applicazione la disciplina civilistica ordinaria: ciascun coerede risponde soltanto per la propria parte.
Sul punto, la Corte laziale richiama l’ordinanza della Cassazione n. 11097 del 28 aprile 2025, secondo cui la solidarietà prevista dall’articolo 65 del D.P.R. n. 600/1973 ha natura sostanziale e speciale e non può essere estesa analogicamente ai tributi locali.
La quota deve risultare già nell’avviso
L’aspetto più rilevante della pronuncia riguarda il momento nel quale deve operare la limitazione della responsabilità.
Secondo la Corte, il principio della responsabilità pro quota non rappresenta soltanto un limite alla riscossione. Esso incide direttamente sull’individuazione del soggetto obbligato e sulla quantificazione della pretesa tributaria.
Il Comune non può quindi indicare nell’accertamento l’intero debito del defunto come se ogni erede fosse responsabile anche per le quote degli altri, riservandosi di correggere l’importo nella fase esecutiva.
L’avviso costituisce infatti il titolo attraverso il quale l’amministrazione manifesta la propria pretesa. Il destinatario deve poter comprendere immediatamente:
- per quale obbligazione viene chiamato a rispondere;
- a quale titolo gli viene richiesto il pagamento;
- quale quota ereditaria è stata presa in considerazione;
- quale importo è effettivamente posto a suo carico.
La pretesa tributaria deve pertanto essere correttamente circoscritta già al momento dell’accertamento.
Il principio di chiarezza degli atti tributari
La soluzione è fondata anche sul principio di chiarezza degli atti dell’amministrazione finanziaria previsto dall’articolo 7 dello Statuto dei diritti del contribuente.
Un atto che attribuisce formalmente al singolo erede l’intero debito, pur con l’intenzione di riscuoterne successivamente solo una parte, non consente al destinatario di individuare con certezza l’effettiva estensione della propria obbligazione.
L’erede non può essere costretto a ricostruire autonomamente l’importo dovuto o a confidare in una futura autolimitazione dell’ente creditore.
Né assume rilievo il fatto che l’erede che abbia eventualmente pagato più della propria quota possa agire in regresso nei confronti degli altri coeredi. La possibilità di recuperare le somme non trasforma il pagamento per conto degli altri in un obbligo giuridico e non legittima il Comune a pretendere dal singolo l’intero debito.
Le conseguenze operative per i Comuni
Prima di emettere gli avvisi relativi ai debiti IMU di un contribuente deceduto, l’ente locale deve quindi:
- individuare gli eredi che abbiano accettato l’eredità;
- accertare la quota immobiliare effettivamente posseduta dal defunto;
- verificare le quote ereditarie attribuite ai singoli successori;
- calcolare separatamente il debito imputabile a ciascun erede;
- notificare a ogni interessato un atto che indichi esclusivamente la somma posta a suo carico.
Occorre inoltre distinguere il debito maturato dal defunto dall’eventuale IMU dovuta direttamente dall’erede per un’autonoma quota di proprietà. Le due posizioni hanno presupposti soggettivi differenti e non possono essere confuse nello stesso accertamento senza una specifica e chiara quantificazione.
Sanzioni tributarie non trasmissibili agli eredi
La ripartizione pro quota riguarda l’imposta dovuta dal defunto e i relativi interessi. Diversa è la disciplina delle sanzioni amministrative tributarie.
L’articolo 8 del D.Lgs. n. 472/1997 stabilisce infatti che l’obbligazione al pagamento della sanzione non si trasmette agli eredi.
Di conseguenza, negli avvisi emessi dopo la morte del contribuente l’ente deve eliminare le sanzioni riferibili alle violazioni commesse dal defunto. Restano invece ferme le eventuali sanzioni collegate a violazioni direttamente imputabili agli eredi successivamente all’apertura della successione.
La Corte di giustizia tributaria ha quindi respinto l’appello del Comune e confermato la decisione di primo grado, che imponeva l’emissione di un nuovo avviso con il corretto calcolo dell’imposta.
Il principio che emerge dalla sentenza è chiaro: in assenza di una norma speciale sulla solidarietà, il Comune non può formare un titolo per l’intero debito nei confronti di ciascun coerede.
La responsabilità pro quota non interviene soltanto come limite alla riscossione, ma determina fin dall’origine la misura della pretesa esercitabile nei confronti del singolo erede.
-
Dichiarazione IMU: attenzione alla scadenza del 30 giugno
Entro il 30 giugno occorre inviare la Dichiarazione IMU 2026 per le variazioni da segnalare intervenute nel 2025.
Si tratta in particolare, della dichiarazioni IMU ordinaria e IMU ENC
La dichiarazione IMU ordinaria anno di imposta 2025 va presentata solo se, nel corso di tale anno, il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’IMU.
Se la dichiarazione è stata presentata negli anni precedenti, ha effetti anche per gli anni successivi, salvo che siano intervenute circostanze sopravvenute che incide sull'ammontare dell’IMU.
La dichiarazione IMU ENC ex DM 24 aprile 2024 va resentata dagli enti non commerciali che possiedono, nel Comune destinatario della dichiarazione, almeno un immobile esente dall’IMU ai sensi della lett. g) del citato comma 759, in quanto impiegato per lo svolgimento, con modalità non commerciali, delle attività istituzionali ex art. 7 comma 1 lett. i) del DLgs. 504/92 (attività didattica, sportiva, ecc.).
Tali enti devono presentare telematicamente la dichiarazione IMU ENC ogni anno, anche se non sono intervenute variazioni.
Ora, considerando che su tale obbligo dichiarativo e in particolare sulla obbligatorietà della denuncia ai fini dell’applicazione di agevolazioni ed esenzioni, l’orientamento della Cassazione non appare univoco, evidenziamo alcuni aspetti utili per provvedere.
Dichiarazione IMU 2026: regole base da rispettare
Le regole basilari della dichiarazione IMU possono essere sintetizzate come segue:
- l’obbligo dichiarativo esiste solo se contemplato nelle istruzioni ministeriali alla compilazione della denuncia, ciò in quanto ai fini IMU opera il principio secondo cui non bisogna dichiarare ciò che è già conoscibile dai Comuni;
- la dichiarazione IMU, una volta presentata non deve più essere trasmessa a meno che non cambi la situazione immobiliare.
L'adempimento della denuncia è requisito costitutivo delle eventuali agevolazioni ai fini IMU solo se così è espressamente stabilito dalla legge.
Pertanto se la normativa di riferimento prevede la presentazione della denuncia a pena di decadenza dei benefici di legge, allora e solo allora l’omissione dichiarativa comporta la perdita del diritto all’esonero.
A tale proposito però occorre specificare che la giurisprudenza della Cassazione non ha un orientamento sempre chiaro e coerente.
Si cita la recente Cassazione n 26921/2025 che riguardante le aree fabbricabili che ha affermato il seguente criterio di diritto: "in omaggio al principio della leale collaborazione e della buona fede, sancito dall’art. 10, comma 1, della legge 7 luglio 2000 n. 212, l’inosservanza di un adempimento che costituisce un presupposto solo formale per il godimento di un’agevolazione non impedisce di riconoscere il diritto al beneficio del contribuente che abbia i requisiti per usufruire dello stesso, tanto più ove essi risultino da documentazione in possesso dell’ente impositore"
Varie altre sentenze hanno statuito che nonostante la previsione di legge che imponga la presentazione della denuncia, viene esclusa la sussistenza di decadenza in caso di omissioni dichiarative, pertanto occorre evidenaziare che occorre valutare davvero il singolo caso di interesse.
Leggi anche IMU 2026: tutte le regole per quest'anno.
-
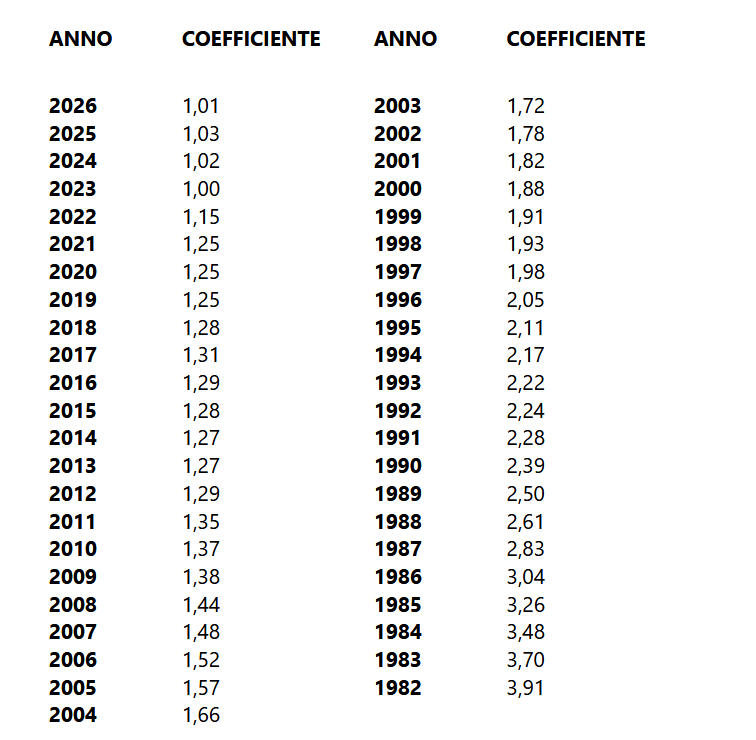
IMU 2026: i coefficienti per i fabbricati D
Pubblicato in GU n 62 del 16 marzo il Decreto MEF 6 marzo con l'aggiornamento dei coefficianti per l'anno 2026 per i fabbricati classificabili nel gruppo catastale D ai fini del calcolo dell'imposta municipale propria (IMU) e dell'imposta immobiliare sulle piattaforme marine (IMPi).
IMU 2026: i coefficienti per i fabbricati D
In particolare, agli effetti dell'applicazione dell'imposta municipale propria (IMU) e dell'imposta immobiliare sulle piattaforme marine (IMPi) dovute per l'anno 2026, per la determinazione del valore dei fabbricati di cui all'articolo 1, comma 746, della legge 27 dicembre 2019, n. 160, i coefficienti di aggiornamento sono stabiliti nelle seguenti misure.
-
Rottamazione IMU e TARI: autonoma rispetto a quella principale
La Legge di Bilancio 2026 in vigore il 1° gennaio, tra le norme contiene la definizione agevolata in materia dei tributi delle regioni e degli enti locali. In particolare si tratta anche della rottamazione per IMU e TARI.
IFEL IFondazione ANCI ha pubblicato in data 27 gennaio le prime istruzioni in merito.
Per scaricare il fac simile di regolamento attuativo per gli enti locali leggi anche Rottamazione tributi locali: fac-simile di regolamento
Girogetti in una intervista di qualche giorno fa esortava i Comuni ad aderire ed approfittare della occasione: "I Comuni hanno l'autonomia per decidere se fare o non fare, applicare o non applicare. Io penso che lo spirito della rottamazione valga anche per tutta la realtà comunale. L'auspicio – è anche per andare rapidamente allo smaltimento di quell'immenso magazzino di crediti accertati che sono lì da decenni e continua a implementare. La soluzione in via transattiva con i contribuenti potrebbe aprire una stagione nuova. È lo spirito con cui la Lega ha introdotto questa misura".
Nel question time del 3 febbraio viene chiarito che Imu, Tari e multe locali possono essere rottamate autonomamente dalla sanatoria erariale
Di seguito il riepilgo delle regole e il chiarimento del question time.
Rottamazione tributi enti locali: norma in sintesi
La disposizione, in Legge di Bilancio 2026, introduce una serie di norme dirette ad attribuire alle regioni e agli enti locali la facoltà di prevedere direttamente tipologie di definizione agevolata in attuazione dell’autonomia di cui gli enti stessi godono nella gestione dei tributi regionali e locali
Tale facoltà riguarda anche i casi in cui siano già in corso procedure di accertamento o controversie attribuite alla giurisdizione tributaria in cui è parte il medesimo ente, nonché i casi in cui la legge statale preveda forme di definizione agevolata.
Inoltre, si fissano le condizioni che le regioni e gli enti locali devono rispettare nell’introdurre misure di definizione agevolata.
Si disciplina l’efficacia dei regolamenti degli enti locali relativi alla definizione agevolata.
Si estende la facoltà di regioni ed enti locali di adottare forme di definizione agevolata anche alle entrate di natura patrimoniale.
Si abroga l’articolo 13 della legge finanziaria 2003 limitatamente alla facoltà prevista per 18 le regioni, le province e i comuni di adottare leggi e provvedimenti relativi alla definizione agevolata dei propri tributi.
In sintesi, si attribuisce alle regioni e agli enti locali la facoltà di introdurre autonomamente delle tipologie di definizione agevolata che prevedono l’esclusione o la riduzione degli interessi o anche delle sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a 60 giorni dalla data di pubblicazione dell’atto nel proprio sito internet istituzionale, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti.
Si precisa inoltre che rimane ferma per gli enti la facoltà di introdurre sistemi premiali di riduzione delle sanzioni e che la facoltà di introdurre la definizione agevolata deve essere esercitata dagli enti in osservanza dei principi di cui agli articoli 23, 53 e 119 dellaDopo la partenza della Rottamazione cinque per le cartelle, leggi anche: Rottamazione quinquies: via alle domande molti contribuenti attendono le iniziative degli enti locali per possibili eventuali agevolate.
In proposito in data 27 gennaio l'IFEL ha pubblicato una nota di approfondimento che affronta i temi salienti di questo nuovo strumento e uno schema di regolamento suddiviso in cinque blocchi, autonomamente mutuabili ed adattabili in base alle esigenze di ciascun ente.
L'IFEL precisa molti aspetti dei tributi inclusi nella definizione agevolata e evidenzia quanto segue.
Rottamazione IMU e TARI: IFEL spiega il perimetro
Il comma 102 della legge di bilancio 2026 prevede che gli enti territoriali “possono introdurre autonomamente, con le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare tributi di loro spettanza, tipologie di definizione agevolata che prevedono l’esclusione o la riduzione degli interes si o anche delle sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a sessanta giorni dalla data di pubblicazione dell’atto nel proprio sito internet istituzionale, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti”.
Per quanto riguarda i Comuni la definizione deve essere adottata con specifico regolamento comunale, soggetto, come accennato, al parere dell’organo di revisione.
La normativa prevede la possibilità di escludere o ridurre le sanzioni od anche gli interessi, fermo restando, quindi, la “quota capitale”, a differenza di quanto previsto dall’art. 13, legge n 289 del 2002, che prevedeva la possibilità di ridurre anche il tributo non versato.
Il comma 105 precisa che “possono essere oggetto di definizione agevolata i tributi disciplinati e gestiti dalle regioni e dagli enti locali, con esclusione dell’imposta regionale sulle attività produttive, delle compartecipazioni e delle addizionali a tributi erariali”.
Il comma 109 prevede che “le regioni e gli enti locali possono adottare forme di definizione agevolata anche per le entrate di natura patrimoniale ”.
La normativa pertanto consente di definire la quasi totalità delle entrate comunali proprie, ivi incluse le sanzioni al codice della strada, essendo queste entrate patrimoniali di diritto pubblico. In questo caso, oltre agli interessi, compresi quelli di cui all’articolo 27, sesto comma, della legge 24 novembre 1981, n. 68913, le facoltà di abbattimento di oneri accessori potranno riguardare le somme maturate a titolo di oneri della riscossione.
In generale, per le entrate patrimoniali sia di diritto pubblico, quali il CUP, le rette scolastiche, gli oneri di urbanizzazione, sia di diritto privato, quali il corrispettivo servizio idrico e i canoni di locazione, il Comune può rinunciare ai soli interessi.Discorso a parte per il CUP, per il quale è comunque prevista dall’art. 1, comma 821, legge n. 160 del 2019, l’applicazione di una sanzione.
Inoltre, sempre con riferimento al CUP non si ritiene riducibile o disapplicabile l’indennità prevista dalla lettera g) del medesimo comma 821,
in quanto rappresenta la tariffa dovuta a fronte di occupazioni o impianti abusivi, a sua volta soggetta all’applicazione di un’autonoma sanzione, pari all’importo dell’indennità ed elevabile fino al doppio.
Oltre alla possibilità di adottare forme di definizione agevolata di crediti comunali cristallizzati in provvedimenti comunali definitivi, il comma 103 prevede anche che “ciascuna regione e ciascun ente locale può stabilire forme di definizione agevolata anche per i casi in cui siano già in corso procedure di accertamento”.
La disposizione autorizza quindi forme di definizione agevolata che consentano di regolarizzare l’omesso o carente versamento delle entrate comunali prima ancora che queste siano accertate dall’ente.Nel caso di entrate tributarie il vantaggio in questo caso sarebbe nel risparmio in termini di interessi e sanzioni comunque dovute, anche a titolo di ravvedimento operoso.
Tale forma di definizione agevolata appare sicuramente efficace con riferimento alla TARI, mentre crea incertezze per quanto attiene all’IMU, in ragione sia della non predeterminazione dell’importo dovuto, sia della presenza della quota di competenza statale, nel caso di immobili del gruppo catastale “D”.
Tale forma di definizione agevolata si concretizza, infatti, con un versamento spontaneo, che il Comune potrebbe non essere in grado di
comunicare preventivamente, mentre la quota statale deve essere versata direttamente all’erario. Ma su quest’ultimo punto occorre richiamare la rigida posizione del Dipartimento delle finanze in merito al divieto per i Comuni di esercitare la propria potestà regolamentare con riferimento alla quota statale che porta a ritenere che il Comune possa disporre forme di definizione agevolata dell’IMU solo con riferimento alla quota comunale.Si deve in proposito precisare che, ovviamente, rimane ferma la possibilità di definire l’IMU statale pretesa con un accertamento comunale, in quanto in tale ipotesi il gettito resta sempre di esclusiva competenza comunale.
Oggetto della definizione agevolata può essere anche la regolarizzazione di omessi o parziali versamenti di rate conseguenti a piani di rateazione concessi dall’ente, anche con riferimento ad accertamenti con adesione, conciliazioni giudiziali o accordi di mediazione, scaduti ad una determinata data individuata dall’ente.Si rimanda alla nota per tutti gli altri chiarimenti.
Rottamazione IMU e TARI: autonoma rispetto a quella principale
La Rottamazione per i Comuni e gli altri enti locali per introdurre l'agevolazione su Imu, Tari, multe e tariffe di loro competenza sono parallele alla rottamazione quinquies.
Il 3 febbraio il MEF in risposta a un question time in commissione Finanze alla Camera lo ha ribadito.
L’obiettivo del legislatore è quello di lasciare piena autonomia agli enti territoriali.
Si vuole:
- da un lato dare la possibilità alle amministrazioni locali di scegliere tempi e modalità applicative delle proprie rottamazioni, che possono ridurre o azzerare sanzioni e interessi senza però intaccare la quota capitale, esattamente come succede per le rottamazioni erariali.
- dall'altro gli enti che hanno affidato le proprie entrate all’agenzia delle Entrate Riscossione non potranno chiederle di gestire le pratiche per le definizioni agevolate deliberate a livello locale.
Viene specificato che:"Gli enti territoriali sono liberi di definire, entro i limiti stabiliti dalla legge, le procedure e i termini per la definizione agevolata dei tributi e delle entrate patrimoniali di propria competenza"
L’eventuiale collegamento alla rottamazione statale è disciplinato in un comma separato ossia il n 104 della legge 199/2025, e rappresenta "un caso residuale di definizione che può essere attivato solo nell’ipotesi in cui il legislatore ha disposto la definizione per le entrate erariali e questa coinvolga le entrate degli enti territoriali gestite da Ader".
Le rottamazioni locali sono autonome rispetto a quelle erariali e possono:
- riguardare tutte le entrate di competenza dell’ente,
- essere disciplinate con regolamento in qualsiasi momento, anche dopo la scadenza per i bilanci di previsione (quest’anno al momento è al 28 febbraio).
-
Esenzione IMU per genitore affidatario di figlio maggiorenne senza reddito
Una CTP con sentenza n 241/2025 depositata a fine anno si è espressa in tema di IMU ribadendo che la casa familiare gode del regime di esenzione Imu in capo all’ex coniuge assegnatario di tale immobile e affidatario del figlio anche qualora quest’ultimo sia divenuto maggiorenne, purché non sia ancora economicamente autosufficiente.
Affidatario del figlio minorenne: non paga IMU
La vincenda partiva dalla impugnazione di un avviso di accertamento per l’anno di imposta 2020 con cui il Comune accertava un omesso versamento Imu in capo all’ex coniuge assegnatario e non proprietario dell’abitazione familiare e affidatario di un figlio divenuto maggiorenne proprio lo stesso anno.
Generalmente, a seguito di separazione o divorzio, la casa familiare viene assegnata dal giudice al genitore affidatario dei figli, tenendo prioritariamente conto dell’interesse dei medesimi figli a conservare il loro habitat domestico, genitore assegnatario che è tra i soggetti passivi Imu.
L'articolo 1, comma 743 della legge n. 160/2019 stabilisce che il provvedimento giudiziale di assegnazione costituisce, ai soli fini dell’Imu, il diritto di abitazione del genitore affidatario sulla casa familiare.
Il genitore non affidatario, anche se proprietario, è escluso dall’Imu, in quanto sulla casa familiare insiste il diritto reale di abitazione del genitore affidatario.
L’articolo 1, comma 741, lettera c) n. 4 della legge n. 160/2019, stabilisce che la casa familiare assegnata al genitore affidatario rientra tra le fattispecie assimilate all’abitazione principale, con le correlate agevolazioni ai fini dell’Imu.
Secondo una risposta interpretative IFEL ANCI, e una della Cassazione ossia la n 10204/2019 da sempre alcuni Comuni, come accaduto nel caso di specie della sentenza in esame, tendono a disconoscere, ai fini dell’Imu, l’assimilazione all’abitazione principale della casa familiare, qualora il figlio sia divenuto maggiorenne, anche se non ancora economicamente autosufficiente.
La Corte di giustizia tributaria di primo grado ha stabilito che la circostanza che il figlio del genitore affidatario e assegnatario della casa familiare sia divenuto maggiorenne, ma non ancora economicamente indipendente, non fa venire meno l’applicabilità dell’esenzione da Imu.
Per la giurisprudenza della Cassazione sul tema si richiamano le seguenti pronunce:
- Ordinanza n. 4303/2025
- Ordinanza n. 23443/2025.
cui si rimanda per il dettaglio.
-
IMU 2025 in ritardo: ravvedimento sprint fino al 30 dicembre e sanzioni mini
Dopo la scadenza del 16 dicembre 2025 per il versamento del saldo IMU, chi non ha pagato (o ha pagato in ritardo) deve considerare l’applicazione delle sanzioni per omesso o tardivo versamento.
La buona notizia è che, nella maggior parte dei casi, è possibile rimediare con costi ridotti grazie al ravvedimento operoso.
Il ravvedimento, disciplinato dall’articolo 13 del D.Lgs. n. 472/1997, consente di regolarizzare spontaneamente il pagamento con una riduzione delle sanzioni che cresce al crescere del ritardo: in altre parole, prima si paga, meno si spende.
IMU 2025 fino al 30 dicembre sanzioni “mini” con il ravvedimento sprint
La finestra più conveniente è quella del ravvedimento sprint, che copre i 14 giorni successivi alla scadenza del 16 dicembre: il termine utile è quindi il 30 dicembre 2025.
In questo caso, la sanzione ordinaria (pari al 25% dell’imposta dovuta) si trasforma in una penalità giornaliera, pari a 1/15 per ogni giorno di ritardo, cioè 0,083% al giorno.
Esempio: con un saldo IMU di 1.000 euro, se il pagamento avviene entro il 30 dicembre, la sanzione è pari a 11,67 euro (a cui si aggiungono gli interessi legali, calcolati giorno per giorno).
Ravvedimento IMU anche dopo il 30 dicembre: le percentuali aumentano
Se non si riesce a pagare entro il 30 dicembre, il ravvedimento resta comunque utilizzabile anche nei mesi successivi, ma con sanzioni via via più alte. Di seguito il riepilogo delle principali riduzioni previste.
Quando si paga Tipo di ravvedimento Sanzione ridotta Note Entro 14 giorni dalla scadenza (entro 30/12/2025) Ravvedimento sprint 0,083% al giorno (1/15 per giorno) Sanzione “mini”, più interessi legali Dal 15° al 30° giorno Ravvedimento breve 1,25% fisso Più interessi legali Dal 31° al 90° giorno Ravvedimento medio 1,39% Più interessi legali Oltre 90 giorni ed entro 1 anno Ravvedimento lungo 3,125% Più interessi legali Oltre 1 anno Ravvedimento lunghissimo 3,572% Più interessi legali Dopo comunicazione formale del Comune Ravvedimento post-controllo 4,17% Si paga comunque meno del 25% -
Esenzione IMU coltivatori diretti: quando spetta
Con l’Ordinanza n. 14915 del 4 giugno 2025, la Corte di Cassazione torna a fare chiarezza sui presupposti per usufruire dell’esenzione IMU sui terreni agricoli, evidenziando la netta distinzione tra coltivatore diretto e imprenditore agricolo professionale (IAP).
Vediamo i fatti di causa e la pronuncia della Corte.
Esenzione IMU coltivatori diretti: quando spetta
Un contribuente aveva impugnato un avviso di accertamento IMU sostenendo di aver diritto all’esenzione in quanto coltivatore diretto iscritto alla previdenza agricola.
Dopo una prima sentenza favorevole, la Commissione tributaria regionale aveva accolto l'appello del Comune, negando l’esenzione sulla base della mancanza dei requisiti previsti per l’IAP.
Tuttavia, la Corte di Cassazione ha accolto il ricorso del contribuente, riconoscendo l’erronea applicazione normativa da parte dei giudici tributari regionali.
La questione giuridica: CD e IAP non sono la stessa figura
La Corte ha sottolineato come la Commissione tributaria regionale abbia confuso due figure distinte:
- il coltivatore diretto, disciplinato da varie norme speciali di settore;
- e l’imprenditore agricolo professionale (IAP), introdotto dal D.Lgs. 99/2004 e successivamente modificato dal D.Lgs. 101/2005.
La CTR ha ritenuto che il contribuente, per ottenere l’esenzione, dovesse rispettare i requisiti dell’IAP (es. 50% del tempo lavorativo e del reddito da attività agricola), nonostante avesse dimostrato la qualifica di coltivatore diretto, mai contestata in giudizio.
La Corte ha evidenziato che l’esenzione IMU sui terreni agricoli si applica ai coltivatori diretti che:
- siano proprietari o titolari di altro diritto reale sul fondo;
- coltivino direttamente e abitualmente il terreno, anche con l’aiuto della famiglia;
- risultino iscritti alla gestione previdenziale agricola (INPS – CD);
- versino i contributi relativi all’attività agricola.
La Cassazione ha ribadito che i requisiti di cui all’art. 1 del D.Lgs. 99/2004 (tempo e reddito > 50% da attività agricola) valgono solo per l’IAP, non per i coltivatori diretti, per cui non è richiesto dimostrare che la coltivazione rappresenti la fonte principale di reddito.
Con l’Ordinanza n. 14915/2025, la Suprema Corte ha:
- accolto il ricorso del contribuente;
- cassato la sentenza della CTR ;
- rinviato il giudizio a una nuova sezione della Corte di Giustizia Tributaria di secondo grado per riesame.
Il vizio riscontrato è duplice:
- errata applicazione della normativa: la CTR ha applicato i requisiti dell’IAP al CD;
- omessa motivazione su una doglianza specifica relativa a un errore di calcolo in una particella catastale.
La sentenza riafferma un principio già noto, ma spesso trascurato nella prassi degli accertamenti locali: coltivatore diretto e imprenditore agricolo professionale sono diversi.
Gli enti locali nell'attività di accertamento in materia IMU devono differenziare correttamente le due figure;
- l'assenza della qualifica di IAP non esclude automaticamente l’esenzione IMU se sussiste quella di coltivatore diretto.
L’Ordinanza Cass. Civ. Sez. 5, n. 14915/2025 conferma che l’esenzione IMU sui terreni agricoli non è subordinata ai requisiti dell’IAP quando il contribuente ha dimostrato la qualifica di coltivatore diretto.
Un chiarimento importante, sia per gli enti locali in sede di accertamento, sia per i professionisti e gli operatori agricoli che intendono tutelarsi da richieste impositive non fondate.