
-
TrovaTU MEF: come cercare le norme fiscali dal 2027
Dal 1° gennaio 2027 migliaia di disposizioni fiscali saranno ricollocate nei nuovi Testi Unici.
Per aiutare cittadini, commercialisti e imprese a ritrovare gli articoli e confrontare le norme, il MEF ha attivato TrovaTU, un nuovo servizio online. Ecco come funziona.
TrovaTU: come funziona il nuovo motore di ricerca fiscale
Dove si troveranno le norme fiscali dal 2027?
Con la riforma tributaria, molte disposizioni oggi contenute in leggi e decreti differenti confluiranno negli otto nuovi Testi Unici.
Per facilitare il passaggio, il Ministero dell'Economia e delle Finanze ha messo online TrovaTU – Trova Testi Unici, uno strumento gratuito di consultazione accessibile dal portale ufficiale MEF.
L'applicazione permette di individuare la nuova collocazione degli articoli, verificare le corrispondenze normative e confrontare le formulazioni attuali con quelle risultanti dal riordino.
TrovaTU: come funziona il nuovo motore di ricerca fiscale
Il servizio è pensato soprattutto per chi deve consultare le disposizioni tributarie senza perdere i riferimenti alle norme attualmente utilizzate.
Partendo da una disposizione fiscale, TrovaTU consente di:
- trovare il corrispondente articolo nei nuovi Testi Unici;
- verificare eventuali modifiche o abrogazioni;
- consultare la versione attualmente vigente e quella efficace dal 2027;
- visualizzare le due formulazioni attraverso il confronto dei testi a fronte.
Una funzionalità particolarmente utile per commercialisti, consulenti fiscali e imprese che devono aggiornare documenti, procedure e riferimenti legislativi.
Come cercare una norma su TrovaTU: due esempi pratici
Per utilizzare il servizio basta accedere all'applicazione TrovaTU e avviare la ricerca partendo dalla disposizione tributaria di interesse.
Ad esempio, l'articolo 19 del DPR 633/1972, relativo alla detrazione IVA, trova corrispondenza nell'articolo 56 del nuovo Testo Unico IVA, approvato con il D.Lgs. 10/2026.
Un altro esempio riguarda l'articolo 16-bis del DPR 917/1986, sulle detrazioni per interventi di recupero edilizio, ricollocato nell'articolo 17 del nuovo Testo Unico delle imposte sui redditi, D.Lgs. 117/2026.
Attraverso la funzione di confronto è possibile verificare la formulazione precedente e quella riordinata.
Il servizio ha finalità di supporto: per accertare il contenuto giuridicamente applicabile resta necessario consultare i testi ufficiali pubblicati in Gazzetta Ufficiale.
Quali sono gli otto Testi Unici fiscali dal 2027?
La riorganizzazione interessa oltre 4.700 disposizioni, distribuite in più di 440 provvedimenti legislativi, ora raccolte in otto settori:
- Sanzioni tributarie (D.Lgs. 173/2024);
- Tributi erariali minori (D.Lgs. 174/2024);
- Giustizia tributaria (D.Lgs. 175/2024);
- Versamenti e riscossione (D.Lgs. 33/2025);
- Imposta di registro e altri tributi indiretti (D.Lgs. 123/2025);
- IVA (D.Lgs. 10/2026);
- Imposte sui redditi (D.Lgs. 117/2026);
- Adempimenti e accertamento (D.Lgs. 141/2026).
La riforma punta a superare la frammentazione normativa, rendendo più semplice individuare e consultare le disposizioni fiscali.
Dal 1° gennaio 2027 cosa cambia per contribuenti e professionisti?
Il riordino concerne una diversa organizzazione delle norme tributarie, con interventi di coordinamento.
Per i professionisti sarà importante verificare le nuove numerazioni prima di aggiornare atti, pareri, dichiarazioni e documenti fiscali.
Attenzione anche ai successivi decreti correttivi: il quadro normativo è ancora oggetto di interventi di coordinamento.
TrovaTU rappresenta quindi uno strumento operativo per prepararsi al 2027, senza sostituire la consultazione della normativa ufficiale.
-
Controlli fiscali, nuovi codici F24 per chi riceve una comunicazione delle Entrate
L’Agenzia delle Entrate, con la Risoluzione n. 35/E del 1° ottobre 2026, ha istituito nuovi codici tributo da utilizzare per il pagamento, tramite modello F24 e F24 Enti pubblici (F24 EP), delle somme richieste a seguito delle comunicazioni derivanti dai controlli automatici effettuati ai sensi dell’articolo 36-bis del DPR n. 600/1973.
I nuovi codici servono, in particolare, nei casi in cui il destinatario della comunicazione non intenda pagare l’intero importo indicato nell’F24 precompilato allegato all’avviso, ma voglia procedere al versamento di una sola quota delle somme richieste.
La Risoluzione riporta inoltre, per agevolare i contribuenti, i corrispondenti codici già utilizzati per i versamenti spontanei con tabella di riepilogo.
Nuovi codici per l’imposta sostitutiva sullo straordinario degli infermieri
Una parte consistente dei nuovi codici riguarda l’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sui compensi per lavoro straordinario degli infermieri, prevista dall’articolo 1, comma 354, della legge n. 207/2024.
Per il modello F24 sono istituiti i codici 994I, 995I e 996I, rispettivamente per imposta, interessi e sanzioni.
Per le somme dovute in Sicilia e versate fuori regione sono previsti i codici 997I, 998I e 999I.
La Risoluzione introduce inoltre specifici codici per i versamenti riferiti alla Sardegna, ossia 900L, 901L e 902L, e alla Valle d’Aosta, con i codici 903L, 904L e 905L, sempre distinti tra imposta, interessi e sanzioni.
Per l’ipotesi inversa, cioè l’imposta versata in Sicilia, Sardegna o Valle d’Aosta ma dovuta fuori dalla regione in cui è stato effettuato il pagamento, i codici sono 906L, 907L e 908L.
Start-up, imposte minime e contributo straordinario
Tra le altre fattispecie interessate figurano il credito d’imposta relativo all’eccedenza non detraibile per investimenti in start-up innovative e PMI innovative, per il quale vengono istituiti i codici 909L, 910L e 911L.
La Risoluzione interviene anche sulle imposte collegate alla disciplina della tassazione minima.
In particolare, per l’imposta minima integrativa sono previsti i codici 912L, 913L e 914L; per l’imposta minima suppletiva i codici 915L, 916L e 917L; per l’imposta minima nazionale i codici 918L, 919L e 920L.
Anche in questi casi i tre codici distinguono, rispettivamente, imposta, interessi e sanzioni.
Per il contributo straordinario sulla riserva previsto dall’articolo 1, comma 69, della legge n. 199/2025 vengono invece istituiti i codici 921L, 922L e 923L.
I codici per il modello F24 Enti pubblici
La Risoluzione individua inoltre nuovi codici destinati all’F24 EP. Per l’imposta sostitutiva sui compensi per lavoro straordinario degli infermieri sono istituiti i codici 924L, 925L e 926L.
Per le somme dovute in Valle d’Aosta e versate fuori regione vengono invece previsti i codici 927L, 928L e 929L, mentre per l’imposta sostitutiva relativa alle prestazioni aggiuntive del personale sanitario versata in Valle d’Aosta e dovuta fuori dalla regione sono istituiti i codici 930L, 931L e 932L.
Come compilare F24 e F24 EP
Nel modello F24 ordinario, i nuovi codici devono essere indicati nella sezione “Erario”, esclusivamente in corrispondenza delle somme riportate nella colonna “importi a debito versati”. Devono essere compilati anche il codice atto e l’anno di riferimento, in formato “AAAA”, desumibili dalla comunicazione ricevuta. RIS_n_35_del_01_10_2026
Per il modello F24 EP, il campo “sezione” va valorizzato con “Erario” (valore F), mentre nei campi “codice atto” e “riferimento B” devono essere indicati, rispettivamente, il codice atto e l’anno di riferimento riportati nella comunicazione.
-
Pagamenti PIVA: chi va in cassa entro il 20 luglio
Entro il 20 luglio le PIVIA, grazie al Decreto n 89/2026 pubblicato in GU n 117/2026 con la proroga dei pagamenti dovranno pagare le tasse.
Il DL 89/2026 trasfuso nella conversione in Legge del DL n 63/2026 o decreto carburanti ter, contiena la norma definitiva della proroga dei pagamente per le PIVA a luglio, riepiloghiamo il calendario dei pagamenti e vediamo la norma in dettaglio.
Di seguito anche un link per approfondire la proroga del settore agricoltura.
Proroga tasse PIVA al 20 luglio: il nuovo calendario, gli esclusi
Il Governo con il DL d'urgenza approvato il 22 maggio e in vigore dal 23 ha previsto che:
- ai soggetti che applicano gli indici sintetici di affidabilità fiscale (ISA) e ai contribuenti in regime forfetario e di vantaggio
- è riconosciuta la possibilità di effettuare i versamenti fiscali in scadenza al 30 giugno 2026 entro il 20 luglio 2026 senza maggiorazioni;
- il versamento potrà essere effettuato anche entro i trenta giorni successivi (19 agosto) con una maggiorazione dello 0,80 per cento a titolo di interesse corrispettivo.
La norma è stata ora trasfusa nella Legge di conversione del DL carburanti ter.
Attenzione però al fatto che, la proroga non è per tutte le PIVA vediamo di seguito il dettaglio.
Proroga pagamenti PIVA: riguarda tutti?
Oltre ai lavoratori dipendenti e pensionati senza partita IVA, i pagamenti sono rimasti al 30 giugno 2026 (o 30 luglio con maggiorazione dello 0,40%) per i seguenti soggetti:
- gli enti non commerciali senza redditi d'impresa o di lavoro autonomo (compresi i soci delle società semplici)
- i soggetti che esercitano attività economiche per le quali non sono stati approvati gli ISA e
- i soggetti con ricavi o compensi superiori a 5.164.569 euro;
- si aggiungono i soggetti IRES con periodo d'imposta coincidente con l'anno solare per i quali il termine ordinario di versamento sia successivo al 30 giugno 2026, ossia le società di capitali che approvano il bilancio entro 180 giorni dalla chiusura dell'esercizio dopo il 31 maggio 2026, e gli IRES con esercizio non coincidente con l'anno solare;
- i contribuenti che svolgono attività agricole e che sono titolari solo di redditi agrari ai sensi degli artt. 32 ss. del TUIR
Occorre evidenziare che per il periodo d'imposta 2025 (dichiarazione 2026), il Decreto MEF del 31 marzo 2026, pubblicato in Gazzetta Ufficiale n. 88 del 16 aprile 2026, ha approvato gli ISA applicabili al periodo d'imposta 2025, con 85 indici sintetici di affidabilità fiscale e 173 modelli per la comunicazione dei dati, aggiornati alla classificazione ATECO 2025.
Non esiste un "elenco negativo" ufficiale delle attività prive di ISA ma occorre ragionare per esclusione consultando l'allegato 1 al decreto MEF 31 marzo 2026.
Leggi anche Agricoltura: Irpef al 30.6 ma non per tutti con il calendario di settore.
-
Riaffidamento carichi: condizioni di adesione per gli enti
L’articolo 5 del Decreto legislativo n. 110/2024 prevede specifiche disposizioni in ordine ai termini e alle modalità di “Riaffidamento dei carichi” oggetto di discarico.
Le disposizioni contenute al comma 1 lett. c) e al comma 5 dell’articolo citato, prevedono che il riaffidamento ad Agenzia delle entrate-Riscossione delle somme discaricate e della riscossione coattiva ad esse relativa, ha luogo mediante adesione dell’Ente creditore alle Condizioni di servizio rese disponibili dalla stessa Agenzia, vediamole.
Clicca qui per raggiungere la pagina Ader dedicata.
Riaffidamento carichi: condizioni di adesionhe per gli enti
Visto il decreto legislativo, 29 luglio 2024, n. 110 (pubblicato sulla G.U. del 7 agosto 2024) recante “Disposizioni in materia di riordino del sistema nazionale della riscossione”; le seguenti Condizioni di Servizio e il relativo Allegato costituiscono la disciplina dei rapporti tra Agenzia delle entrate-Riscossione e gli Enti creditori che intendono usufruire del servizio di riaffidamento delle somme discaricate e della riscossione coattiva ad esse relativa previsto dall’art. 5 del D.Lgs. n. 110 del 2024.
Il riaffidamento dei carichi all’Agenzia ai sensi dell’art. 5, commi 1 lett. c) e 5, del decreto legislativo n. 110 del 2024 per la riscossione coattiva delle somme discaricate riguardanti carichi ad essa affidati a decorrere dal 1° gennaio 2025 prevede che:
- l’adesione avvenga mediante invio a mezzo PEC, all’indirizzo dedicato riaffidamento.carichi@PEC.agenziariscossione.gov.it, della Comunicazione di adesione redatta compilando il modello di cui all’allegato 1 e del provvedimento adottato dall’Ente,
- il provvedimento deve contenere espresso riferimento alle presenti condizioni, pubblicate sul sito istituzionale dell’Agenzia.
- l'adesione implica l'accettazione integrale e incondizionata delle Condizioni.
L’adesione da parte dell'ente determina:
- in caso di discarico automatico ai sensi dell’art. 3, comma 1, del D.Lgs. n. 110 del 2024, il riaffidamento automatico, all’Agenzia, di tutte le somme discaricate indipendentemente dalla natura delle medesime;
- in caso di discarico anticipato ai sensi dell’art. 3, comma 2, del D.Lgs. n. 110 del 2024, il riaffidamento, entro il termine di cui all’art. 5, comma 5, del medesimo decreto legislativo n. 110 del 2024, delle sole somme discaricate, non ancora prescritte, per le quali l’Ente, a conoscenza di nuovi, circostanziati e significativi elementi reddituali o patrimoniali del debitore, comunichi all’Agenzia gli specifici beni del debitore da aggredire.
-
Nuovi codici tributo per F24: vediamo il dettaglio
Le Entrate pubblicano nuovi codici tributo per i pagamenti con F24 con:
relativamente ai versamenti delle somme dovute a seguito di adesione agli atti di recupero dei crediti indebitamente compensati e per l’utilizzo del credito d’imposta riconosciuto in caso di accesso ai finanziamenti agevolati accordati ai soggetti colpiti dagli eventi alluvionali dal 1° maggio 2023.
Vediamoli in dettaglio.
Atti di recupero crediti indebitamente compensati: nuovi codici tributo ADE
Con la Risoluzione n 14 del 4 marzo 2025, l’Agenzia ha istituito i codici tributo per consentire il versamento tramite F24 delle somme dovute a seguito di adesione agli atti di recupero dei crediti indebitamente compensati (articolo 1, comma 1 del Dlgs n. 218/1997).
Il decreto legislativo n. 13/2024, ha introdotto questa forma di adesione e alcune novità nel campo dell’accertamento tributario in attuazione della legge delega di riforma fiscale.
In particolare, è ora previsto che il recupero dei crediti indebitamente compensati, non dipendente da un precedente accertamento, possa essere definito con adesione del contribuente. Relativamente a ciò, i nuovi codici tributo sono 29:
- “AD01” denominato “Recupero credito d’imposta per piccole e medie imprese e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD02” denominato “Sanzioni correlate al recupero del credito d’imposta per piccole e medie imprese – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD03” denominato “Recupero credito d’imposta per incremento occupazione e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD04” denominato “Sanzioni correlate al recupero del credito d’imposta per incremento occupazione – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD05” denominato “Recupero credito d’imposta investimenti aree svantaggiate e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD06” denominato “Sanzioni correlate al recupero del credito d’imposta investimenti aree svantaggiate – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD07” denominato “Recupero crediti d’imposta da agevolazioni diverse da investimenti in aree svantaggiate, incentivi occupazionali ed incentivi alle piccole e medie imprese e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD08” denominato “Sanzioni correlate al recupero dei crediti d’imposta da agevolazioni diverse da investimenti in aree svantaggiate, incentivi occupazionali ed incentivi alle piccole e medie imprese – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD09” denominato “Recupero credito d’imposta per nuovi investimenti produttivi nella Regione Campania di cui all’art. 3 della legge regionale n. 12/2007 e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD10” denominato “Sanzioni correlate al recupero del credito d’imposta per nuovi investimenti produttivi nella Regione Campania di cui all’art. 3 legge regionale n. 12/2007 – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD11” denominato “Recupero credito d’imposta per nuovi investimenti e per la crescita dimensionale delle imprese nella Regione Siciliana di cui legge regionale n. 11/2009 e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD12” denominato “Sanzioni correlate al recupero del credito d’imposta per nuovi investimenti e per la crescita dimensionale delle imprese nella Regione Siciliana di cui alla legge regionale n. 11/2009 – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD13” denominato “Recupero contributo, utilizzato in compensazione, concesso dalla Regione Autonoma Friuli-Venezia Giulia di cui all’art. 2, c. 1, della legge regionale n. 22/2010 e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD14” denominato “Sanzioni correlate al recupero del contributo, utilizzato in compensazione, concesso dalla Regione Autonoma Friuli-Venezia Giulia di cui all’art. 2, c. 1, della legge regionale n. 22/2010 – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD15” denominato “Recupero contributi a fondo perduto, utilizzati in compensazione – Accertamento con adesione – art. 1, c. 1 del d.lgs. n. 218/1997”
- “AD16” denominato “Interessi relativi al recupero dei contributi a fondo perduto, utilizzati in compensazione – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD17” denominato “Sanzioni correlate al recupero dei contributi a fondo perduto, utilizzati in compensazione – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD18” denominato “Trattamento integrativo e “Bonus Irpef” riconosciuti in busta paga – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD19” denominato “Trattamento integrativo e “Bonus Irpef” riconosciuti in busta paga – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD20” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD21” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD22” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 a dipendenti operanti in impianti situati nella Regione Valle d’Aosta – versamenti effettuati fuori Regione – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD23” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 a dipendenti operanti in impianti situati nella Regione Valle d’Aosta – versamenti effettuati fuori Regione – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD24” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 a dipendenti operanti in impianti situati fuori dalla Regione Valle d’Aosta – versamenti effettuati nella Regione – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD25” denominato “Somme rimborsate a titolo di imposte erariali di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 a dipendenti operanti in impianti situati fuori dalla Regione Valle d’Aosta – versamenti effettuati nella Regione – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD26” denominato “Somme rimborsate a titolo di addizionale regionale all’IRPEF di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD27” denominato “Somme rimborsate a titolo di addizionale regionale all’IRPEF di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD28” denominato “Somme rimborsate a titolo di addizionale comunale all’IRPEF di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Recupero credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta e relativi interessi – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
- “AD29” denominato “Somme rimborsate a titolo di addizionale comunale all’IRPEF di cui all’art. 15, c. 1, lett. a), del d. lgs. n. 175/2014 – Sanzioni correlate al recupero del credito indebitamente utilizzato in compensazione da parte dei sostituti d’imposta – Accertamento con adesione – Art. 1, c. 1 del d. lgs. n. 218/1997”
Nuovi Codici tributo alluvione 2023: recupero rata finanziamento agevolato
Con la Risoluzione n 16 del 4 marzo viene invece istituito:
- il codice tributo “7075” – denominato “CREDITO EVENTI ALLUVIONALI – credito d’imposta per il recupero da parte dei soggetti finanziatori della rata di finanziamento agevolato – articolo 1, commi da 436 a 438, della legge 30 dicembre 2023, n. 213”
Ricordiamo che l’articolo 1, comma 439, della legge 30 dicembre 2023, n. 213, riconosce un credito d’imposta in caso di accesso ai finanziamenti agevolati accordati, ai sensi dei commi da 436 a 438 del medesimo articolo, ai soggetti colpiti dagli eventi alluvionali.
In tali ipotesi, in capo al beneficiario del finanziamento matura un credito d’imposta commisurato all’importo ottenuto sommando alla sorte capitale, gli interessi dovuti, nonché le spese strettamente necessarie alla gestione dei medesimi finanziamenti, per ciascuna scadenza di rimborso del finanziamento.
Con Provvedimento ADE del 25 luglio 2025 è stato previsto che “Il soggetto finanziatore recupera l’importo della sorte capitale e degli interessi, nonché delle spese strettamente necessarie alla gestione del medesimo finanziamento, mediante l’istituto della compensazione dei crediti di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno successivo alla scadenza di ogni singola rata”.
Tanto premesso per consentire ai soggetti finanziatori o agli eventuali cessionari l’utilizzo in compensazione delle suddette agevolazioni, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate, è istituito il codice tributo "7075".
Allegati: -
Compensazioni in F24 dal 1 luglio: chiarimenti ADE sulle novità
Con Circolare n 16 delle Entrate datata 28 giugno vengono indicati chiarimenti sulle novità che scattano da oggi 1 luglio per le compensazioni in F24.
In particolare, si forniscono le istruzioni operative per garantirne l’uniformità di azione per:
- 1. l’obbligo generalizzato di effettuare la compensazione dei crediti per mezzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate (articolo 1, comma 95, della legge di bilancio 2024), anche con riferimento ai crediti maturati nei confronti dell’Istituto nazionale della previdenza sociale e dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (leggi anche Compensazione crediti INPS e INAIL: limiti e novità 2024 ;
- 2. l’esclusione, a decorrere dal 1° luglio 2024, dalla facoltà di avvalersi della compensazione dei crediti in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché di carichi affidati all’agente della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi compresi quelli per atti di recupero emessi di importo complessivamente superiore a 100.000 euro.
Si segnala che la circolare contiene utili esempi esemplificativi.
Nuove compensazioni in F24 dal 1 luglio: obbligo di usare i servizi ADE
La Circolare n 16/2024 ricorda che l’articolo 11 del d.l. n. 66 del 2014, rubricato “Riduzione dei costi di riscossione fiscale”, prevede, anche per finalità di controllo, specifiche modalità di trasmissione dei modelli di pagamento F24 comprendenti crediti da compensare.
In particolare, in base alle disposizioni previgenti all’applicazione della norma in commento, i versamenti di cui all’articolo 178 del decreto legislativo 9 luglio 1997, n. 241, sono effettuati:
- esclusivamente mediante i servizi telematici messi a disposizione dall’Agenzia delle entrate, nel caso in cui il saldo finale sia di importo pari a zero (cosiddetti “modelli F24 a saldo zero”);
- anche mediante i servizi telematici messi a disposizione dagli intermediari della riscossione convenzionati con l’Agenzia delle entrate, nel caso in cui il saldo finale sia di importo positivo.
Per effetto delle modifiche apportate a tale norma dal comma 95 dell’articolo 1 della legge di bilancio 2024, tutti i versamenti unitari da effettuare mediante l’utilizzo di crediti in compensazione, a decorrere dal 1° luglio 2024 , devono essere eseguiti «esclusivamente mediante i servizi telematici messi a disposizione dall’Agenzia delle entrate».
La norma in commento, pertanto, estende – a partire dal 1° luglio 2024 – l’obbligo di utilizzo dei soli servizi telematici messi a disposizione dall’Agenzia delle entrate per tutti i versamenti unitari da effettuare per mezzo della compensazione di crediti di qualsiasi natura e importo.
L’obbligo sussiste, quindi, anche nel caso in cui la compensazione dei crediti con i debiti sia solo parziale, con modello F24 non a “saldo zero”.
Deve ritenersi che tale obbligo si estenda anche alla compensazione “verticale”, che interviene nell’ambito dello stesso tributo (ad esempio “acconti IRES con saldi IRES a credito”), nel caso in cui questa venga esposta nel modello F24.
In caso di delega con compensazione e saldo maggiore di zero, pertanto, laddove la stessa venga eseguita in data uguale o successiva al 1° luglio 2024, potranno essere utilizzati solo i servizi telematici messi a disposizione dall’Agenzia delle entrate, non rilevando:
- l’eventuale prenotazione effettuata entro il 30 giugno 2024 tramite i servizi telematici messi a disposizione dagli intermediari della riscossione convenzionati;
- l’eventuale invio del modello F24 all’intermediario in data anteriore al 1° luglio 2024.
Rientra, inoltre, nell’obbligo generalizzato di utilizzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate la delega con compensazione e saldo maggiore di zero eseguita il 1° luglio 2024, per effetto del rinvio del termine di versamento del 30 giugno 2024 (che quest’anno scade la domenica) al primo giorno lavorativo successivo, secondo quanto previsto dall’articolo 7, comma 1, lettera h), del decreto-legge 13 maggio 2011, n. 70.
Nuove compensazioni in F24 dal 1 luglio: le somme che rilevano per il limite dei 100mila euro
L’articolo 1, comma 94, lettera b), della legge di bilancio 2024 ha introdotto – con decorrenza dal 1° luglio 2024 – il comma 49-quinquies all’articolo 37 del d.l. n. 223 del 2006, che stabilisce un limite all’utilizzo in compensazione dei crediti di cui all’articolo 17 del d.lgs. n. 241 del 1997, ulteriore rispetto al vigente divieto di compensazione di cui all’articolo 31, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122 .
La richiamata disposizione di cui al comma 49-quinquies dell’articolo 37 del d.l. n. 223 del 2006 è stata successivamente sostituita ad opera del comma 2 dell’articolo 4 del decreto Agevolazioni, con decorrenza sempre dal 1° luglio 2024.
La nuova formulazione del citato comma 49-quinquies, in particolare, stabilisce che, in deroga all’articolo 8, comma 1, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) , «per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori, nonché iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi compresi quelli per atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, per importi complessivamente superiori a euro 100.000, per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione, è esclusa la facoltà di avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, fatta eccezione per i crediti indicati alle lettere e), f) e g) del comma 2 del medesimo articolo 17. La previsione di cui al primo periodo non opera con riferimento alle somme oggetto di piani di rateazione per i quali non sia intervenuta decadenza. Sono fatte salve le previsioni di cui al quarto periodo dell’articolo 31, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122. Qualora non siano applicabili le disposizioni di cui al primo periodo, resta ferma l’applicazione del citato articolo 31 del decreto-legge 31 maggio 2010, n. 78. Si applicano le disposizioni dei commi 49-ter e 49-quater ai meri fini della verifica delle condizioni di cui al presente comma».
Le entrate specificano che ai fini del raggiungimento della soglia di 100.000 euro, rilevano gli importi relativi ai carichi affidati all’agente della riscossione concernenti le imposte erariali e i relativi accessori, quelli affidati all’agente della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi comprese le somme oggetto degli atti di recupero.
A titolo esemplificativo, vi rientrano:
a) le imposte dirette, l’imposta sul valore aggiunto, l’imposta di registro e le altre imposte indirette;
b) le somme recuperate a fronte dell’utilizzo, in tutto o in parte, in compensazione, dei crediti non spettanti o inesistenti risultanti dagli atti di cui all’articolo 1, commi da 421 a 423, della legge n. 311 del 2004 emessi prima del 30 aprile 2024, e da quelli di cui all’articolo 38-bis del DPR n. 600 del 197326 , emessi a partire da tale data27;
c) le somme accessorie alle precedenti, come le sanzioni e gli interessi (esclusi quelli di mora e gli oneri di riscossione).
Tali importi contribuiscono al raggiungimento della citata soglia a condizione che per gli stessi:
- sia scaduto il termine di pagamento del debito;
- non siano in essere provvedimenti di sospensione di qualsiasi genere;
- non siano in essere piani di rateazione.
-
Compensazione in F24 con ruoli over 100mila: si se le rate sono pagate
Con Risposta a interpello n. 136 del 20 giugno le Entrate chiariscono il perimetro della esclusione del divieto di compenazione in presenza di debiti iscritti a ruolo superiori ad euro 100.000 per i quali è in corso regolare rateazione (art. 37, comma 49–quinquies, del decreto–legge 4 luglio 2006, n. 223).
L'istante riferisce di avere «dei contenziosi in essere con l'Agenzia delle Entrate, per i quali sono state iscritte a ruolo somme superiori a euro 100.000. Per i ruoli che non sono stati oggetto di sospensione giudiziale né di sgravio da parte dell'Ente creditore, la Società nelle more dei giudizi ha proceduto a rateizzare la pretesa. I ruoli rateizzati riguardano carichi superiori a euro 100.000. La Società, altresì, dispone di alcuni crediti d'imposta, tra i quali vi sono alcuni crediti d'imposta derivanti da bonus edilizi (c.d. Superbonus ex art. 119 del D.L. 34/2020, ceduti dai beneficiari o dai primi cessionari che hanno applicato il c.d. sconto in fattura alla Società ai sensi dell'art. 121 del D.L. 24/2020).».
Alla luce di quanto sopra, si chiede se sia corretto interpretare l'art. 37, comma 49quinquies, del D.L. 223/2006 nel senso che:
- (i) la preclusione alla possibilità di portare in compensazione i crediti fiscali non opera in presenza di carichi iscritti a ruolo per i quali è stata concessa la rateazione;
- (ii) e che, comunque, i limiti alla compensazione non si applicano ai crediti derivanti da bonus edilizi di cui all'art. 119 del D.L. 34/2020, ceduti alla Società aisensi dell'art. 121 del D.L. 34/2020, trattandosi di crediti d'imposta di natura agevolativa.
In sintesi le Entrate specificano che la compensazione è possibile se la rateizzaizone per il ruolo superiore a 100.000 è correttamente adempiuta, vediamo maggiori dettagli del caso di specie.
Compensazione in F24 con ruoli over 100mila: chiarimenti ADE
Le Entrate chiariscono che una società, che ha rateizzato i propri debiti fiscali iscritti a ruolo per importi superiori a 100mila euro ed è in regola con il pagamento delle rate, può compensarli con i crediti d’imposta di cui dispone, compresi quelli acquisiti dalla cessione di bonus edilizi.
Questa è la sintesi dell'interesante risposta a interpello n 136 del 20 giugno.
L’Agenzia evidenzia innanzitutto, che il nuovo comma 3-bis dell’articolo 121 del Dl Rilancio, introdotto dal decreto “Agevolazioni” (Dl n. 39/2024), a decorrere dallo scorso 30 marzo 2024, prevede che “in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi ad atti comunque emessi dall'Agenzia delle entrate in base alle norme vigenti, …, per importi complessivamente superiori a euro 10.000, per i quali sia già decorso il trentesimo giorno dalla scadenza dei termini di pagamento e non siano in essere provvedimenti di sospensione o per i quali sia intervenuta decadenza dalla rateazione, l'utilizzabilità in compensazione … dei crediti d'imposta …, è sospesa fino a concorrenza degli importi dei predetti ruoli e carichi …”.
Stabilisce, inoltre, che dal 1° luglio 2024, il divieto di compensazione previsto dall’ articolo 37, comma 49–quinquies, Dl n. 223/2006, non vale per le somme superiori a 100mila euro, iscritte a ruolo e oggetto di piani di rateazione per i quali non sia intervenuta decadenza.
L'Amministrazione evidenzia che le due disposizioni non sono ancora in vigore la prima, infatti, si attende un “regolamento del Ministro dell'economia e delle finanze…”, la seconda, invece, è efficace solo dal 1° luglio 2024.
Sempre l'ADE aggiunge che non è stato abrogato l'articolo 31 del decreto-legge n. 78/2010, che attualmente resta la norma di riferimento.
Le norme non sono ancora in vigore, ma è evidente la volontà del legislatore di non considerare rilevante, ai fini dell'eventuale impedimento alla compensazione, la presenza di debiti iscritti a ruolo per il pagamento dei quali sia in corso un piano di rateazione puntualmente onorato.
Alla luce di tale intenzione, che si pone in diretta continuità con le previsioni già contenute nel richiamato articolo 31 del Dl n. 78/2010, fermi restando specifici limiti (ad esempio, quantitativi o temporali) previsti dalle norme istitutive dei crediti che si vogliono utilizzare o dalle stesse comunque derivanti, il divieto di cui all'articolo 37, comma 49-quinquies, del Dl n. 223/2006 non opera in presenza di debiti iscritti a ruolo per i quali è stata concessa la rateazione, se i pagamenti di tale rateazione risultano regolari.
Allegati: -
Pagamenti e compensazioni in F24: novità dal 1 luglio
Dal 1° luglio 2024, le compensazioni dei debiti con crediti INPS e INAIL tramite il modello F24 dovranno essere effettuate esclusivamente attraverso i servizi telematici dell'Agenzia delle entrate.
Leggi anche: Modello F24 con compensazioni: nuove regole dall'1 luglio 2024
L’art. 1, comma 94, della L. 30.12.2023, n. 213, ha modificato il testo dell’art. 37, comma 49-bis del d.l. 4.7.206, n. 223.
Questo obbligo, introdotto dalla Legge 213/2023, legge di biancio 2024 mira a migliorare il controllo e la tracciabilità delle operazioni fiscali.
Vediamo tutte le novità introdotte.
Pagamenti e compensazioni in F24: novità 2024
Più in dettaglio, con la legge di bilancio, con i commi 94-98 dell'art 1 si introducono una serie di restrizioni all’uso delle compensazioni fiscali tramite modello F24 al fine di prevenire condotte illecite.
L’obbligo di utilizzare esclusivamente i servizi telematici messi a disposizione dall'Agenzia delle entrate diventa più stringente e generalizzato, visto che questa modalità scatta per tutte le compensazioni, per F24 con saldo pari a zero e con saldo e, inoltre, viene estesa alla compensazione che ha come oggetto l’utilizzo di crediti Inps e Inail.
I lavoratori autonomi e i liberi professionisti potranno effettuare la compensazione utilizzando i crediti Inps, a decorrere dal decimo giorno successivo a quello di presentazione della dichiarazione dei redditi da cui il credito emerge, e i crediti Inail a condizione che siano registrati negli archivi dell’Istituto.
È esclusa la facoltà di avvalersi della compensazione per l’estinzione dell'obbligazione tributaria:
- nel caso di ruoli o accertamenti esecutivi per importi superiori a 100mila euro,
- per quei contribuenti “a rischio” per i quali è prevista la cessazione d’ufficio della partita Iva.
Pagamenti e compensazioni in F24 2024: cosa cambia
Con la novità normativa si vuole modificare l’articolo 37 Recante disposizioni in tema di accertamento, semplificazione e altre misure di carattere finanziario del decreto-legge n. 223 del 2006 allo scopo di prevedere l’obbligo di utilizzare esclusivamente i servizi telematici messi a disposizione dall'Agenzia delle entrate secondo modalità tecniche da definire con apposito provvedimento, anche nel caso vengano utilizzati in compensazione, tramite modello F24 (di cui all'articolo 17 del decreto legislativo n. 241 del 1997), i crediti maturati a titolo di contributi e premi nei confronti, rispettivamente, dell’INPS e dell’INAIL.
Ricordiamo che il testo normativo vigente prevede tale obbligo soltanto per i soggetti che intendono effettuare la compensazione;
- del credito annuale o relativo a periodi inferiori all'anno dell'IVA,
- ovvero dei crediti relativi alle imposte sui redditi e alle relative addizionali, alle imposte sostitutive delle imposte sul reddito, all'IRAP,
- ovvero dei crediti maturati in qualità di sostituto d'imposta e dei crediti d'imposta da indicare nel quadro RU della dichiarazione dei redditi.
Inoltre, sempre a seguito della nuova norma, si aggiungerebbe che, per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori o accertamenti esecutivi affidati agli agenti della riscossione per importi complessivamente superiori ad euro 100.000, per i quali i termini di pagamento siano scaduti e siano ancora dovuti pagamenti o non siano in essere provvedimenti di sospensione, è esclusa la facoltà di avvalersi della compensazione, tramite modello F24.
Ultima novità da segnalare prevederebbe una serie di modificazioni all’articolo 17 (che disciplina le compensazioni di crediti e debiti tributari e contributivi), del decreto legislativo n. 241 del 1997, e in particoalare:
- si stabilisce che la compensazione dei crediti di qualsiasi importo maturati a titolo di contributi nei confronti dell’INPS, può essere effettuata:
- a) dai datori di lavoro non agricoli a partire dal quindicesimo giorno successivo a quello di scadenza del termine mensile per la trasmissione in via telematica dei dati retributivi e delle informazioni necessarie per il calcolo dei contributi da cui il credito emerge o dal quindicesimo giorno successivo alla sua presentazione, se tardiva; dalla data di notifica delle note di rettifica passive;
- b) dai datori di lavoro che versano la contribuzione agricola unificata per la manodopera agricola a decorrere dalla data di scadenza del versamento relativo alla dichiarazione di manodopera agricola da cui
il credito emerge; - c) dai lavoratori autonomi iscritti alle gestioni speciali degli artigiani ed esercenti attività commerciali e dai liberi professionisti iscritti alla Gestione separata Inps a decorrere dal decimo giorno successivo a
quello di presentazione della dichiarazione dei redditi da cui il credito emerge. Resta impregiudicata la verifica sulla correttezza sostanziale del credito compensato. Sono escluse dalle compensazioni le aziende committenti per i compensi assoggettati a contribuzione alla Gestione separata di cui all’articolo 2, comma 26,
della legge n. 335 del 1995.
- si dispone che la compensazione dei crediti di qualsiasi importo per premi ed accessori maturati nei confronti dell’INAIL può essere effettuata a condizione che il credito certo, liquido ed esigibile sia registrato negli archivi del predetto Istituto.
Ti consigliamo anche: Divieto di compensazione crediti fiscali edilizi.
.
-
Imposta transazioni finanziarie FTT: nuovo modello 2024
Con il Provvedimento n 13275 del 22 gennaio, le Entrate approvano il nuovo modello per l'imposta sulle transazioni finanziarie FTT.
Imposta sulle transazioni finanziarie: nuovo modello 2024
Nel dettaglio, il provvedimento in oggetto modifica il precedente del 15 dicembre 2017, concernente l’approvazione del modello FTT per la dichiarazione dell’Imposta sulle Transazioni Finanziarie (Financial Transaction Tax), delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati.
Si introduce il nuovo rigo TT49 che al campo 1A contiene il credito risultante dalla precedente dichiarazione utilizzato per la compensazione.
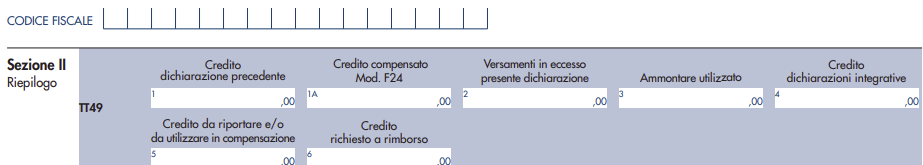
Il modello, nella versione aggiornata che fa parte integrante del presente provvedimento, sostituisce il precedente modello a partire dal 25 gennaio 2024.
Imposta sulle transazioni finanziarie: che cos'è
Ricordiamo che, l’articolo 1, commi da 491 a 500, della legge 24 dicembre 2012, n. 228 Legge di stabilità 2013, ha introdotto l’imposta sulle transazioni finanziarie che si applica:
- ai trasferimenti di proprietà di azioni e altri strumenti finanziari partecipativi (comma 491),
- alle operazioni su strumenti finanziari derivati e altri valori mobiliari (comma 492)
- e alle negoziazioni ad alta frequenza come definite nel comma 495.
Con i provvedimenti del Direttore dell’Agenzia delle entrate del 27 dicembre 2013, del 4 gennaio 2017 e del 15 dicembre 2017 è stato approvato il modello FTT per la dichiarazione dell’Imposta sulle Transazioni Finanziarie (Financial Transaction Tax), con le relative istruzioni, le specifiche tecniche per la trasmissione telematica dei dati in esso contenuti e sono state definite le modalità di presentazione.
A seguito delle modifiche dell’articolo 28, comma 3-bis, del decreto-legge 27 gennaio 2022, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2022, n. 25, che ha introdotto la lettera d-bis) nell’articolo 17, comma 2, del decreto legislativo 9 luglio 1997, n. 241, assoggettando l’imposta sulle transazioni finanziarie alle disposizioni in materia di versamento unitario e compensazione previste dal richiamato articolo 17, si rende necessario dare attuazione alla norma, consentendo ai soggetti interessati di indicare nel modello FTT l’importo del credito risultante dalla dichiarazione relativa all’anno precedente utilizzato per compensare tributi e contributi mediante il modello di pagamento F24, attuando:
- un aggiornamento del modello attualmente utilizzato,
- prevedendo nel rigo TT49 il nuovo campo 1A per l’indicazione del predetto credito.
Con il provvedimento in oggetto sono, pertanto, disposte le modifiche al modello FTT del 15 dicembre 2017, nonché alle relative istruzioni e specifiche tecniche da usare a partire dal 25 gennaio 2024.
Allegati: -
Acconto novembre IRPEF 2023: in cassa entro il 16 gennaio
Entro il 16 gennaio occorre pagare il secondo acconto dell'IRPEF 2023 delle PIVA.
Ricordiamo che lo prevede la legge n 191 di conversione del DL n 145/2023 o DL Anticipi pubblicata in GU n 293/2023.
In particolare, si conferma la norma che ha rimandato al 16 gennaio 2024 il pagamento del secondo acconto IRPEF per imprese e professionisti che rispettino certe condizioni.
Acconto IRPEF novembre PIVA: pagamento entro il 16 o prima rata
Nel dettaglio, l'art 4 del DL n 145/2023 prevede che:
- per il solo periodo d'imposta 2023,
- le persone fisiche titolari di partita IVA,
- che nel periodo d'imposta precedente dichiarano ricavi o compensi di ammontare non superiore a 170.000 euro,
- effettuano il versamento della seconda rata di acconto dovuto in base alla dichiarazione dei redditi, con esclusione dei contributi previdenziali e assistenziali e dei premi assicurativi INAIL,
- entro il 16 gennaio dell'anno successivo, oppure in cinque rate mensili di pari importo, a decorrere dal mese di gennaio, aventi scadenza il giorno 16 di ciascun mese. Sulle rate successive alla prima sono dovuti gli interessi di cui all'articolo 20, comma 2, del decreto legislativo 9 luglio 1997, n. 241.
Da sottolineare che la legge di conversione del DL Anticipi, con l'art 4 ha recepito il chiarimento della Circolare ADE n 31/2023 per i titolari di reddito agrario.
Per tali soggetti, che siano anche titolari di reddito d’impresa, il limite di ricavi e compensi di 170.000 euro, condizione per avere diritto alla proroga, si intende riferito al volume d'affari.
Per il resto, la previsione è rimasta invariata, riepiloghiamo le condizioni per poter pagare il secondo acconto IRPEF nel 2024.
Rinvio Acconto IRPEF novembre 2023: i beneficiari
La Circolare n 31 ha sottolineato che, nell’ambito applicativo del rinvio rientrano in via generale, le persone fisiche che siano imprenditori individuali o lavoratori autonomi.
Inoltre, beneficia del differimento anche l’imprenditore titolare dell’impresa familiare o dell’azienda coniugale non gestita in forma societaria.
Considerata la ratio della norma agevolativa, volta a differire, per i lavoratori autonomi e i titolari di reddito d’impresa, i versamenti delle imposte sui redditi con scadenza nel mese di novembre 2023, rientrano nella misura in oggetto, anche i contribuenti tenuti a versare in un’unica soluzione l’acconto delle imposte sui redditi, dovuto in base al modello Redditi PF 2023.
Rinvio Acconto IRPEF novembre 2023: gli esclusi
La Circolare n. 31 ha specificato che devono ritenersi esclusi dall’ambito di applicazione della misura i seguenti soggetti:
- le persone fisiche non titolari di partita IVA; non usufruiscono di tale rinvio, ad esempio, i soci (non titolari di una propria partita IVA) di società di persone o di capitali i cui redditi siano stati ad essi imputati in applicazione del principio di trasparenza, ai sensi degli articoli 5 e 116 del testo unico delle imposte sui redditi (TUIR), approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917
- le persone fisiche titolari di partita IVA che, con riferimento all’anno d’imposta 2022 (modello Redditi PF 2023), dichiarino ricavi o compensi di ammontare superiore a 170.000 euro;
- i soggetti diversi dalle persone fisiche (quali, ad esempio, le società di capitali e gli enti non commerciali).
Con riferimento all’impresa familiare e all’azienda coniugale non gestita in forma societaria, in forza della loro natura individuale, si precisa che non possono fruire del rinvio del versamento in esame i collaboratori familiari e il coniuge del titolare d’impresa (salvo che non siano, a loro volta, titolari di partita IVA).
Rinvio Acconto IRPEF novembre 2023: superamento soglia di ricavi
La Circolare n. 31 specifica inoltre che allo scopo di verificare l’eventuale superamento della soglia di 170.000 euro, si deve far riferimento ai compensi, nonché ai ricavi di cui all’articolo 57 del TUIR5, dichiarati per il periodo d’imposta 2022.
Sempre al medesimo fine, deve ritenersi rilevante l’ammontare complessivo dei ricavi dell’impresa familiare e dell’azienda coniugale.
Qualora il contribuente eserciti più attività, contraddistinte da codici ATECO differenti, ai fini del diritto all’accesso al differimento in esame, si ritiene doversi assumere la somma dei ricavi e dei compensi relativi alle diverse attività esercitate.
Nel caso in cui, inoltre, la persona fisica eserciti contestualmente un’attività di lavoro autonomo e un’attività d’impresa, si assume la somma dei ricavi e dei compensi relativi alle attività esercitate.
Diversamente, per le persone fisiche che esercitano attività agricole o attività agricole connesse (per esempio agriturismo, allevamento, eccetera), le quali fruiscono del differimento solo laddove, nel 2022, siano anche titolari di reddito d’impresa, in luogo dell’ammontare dei ricavi, occorre considerare l’ammontare del volume d’affari (campo VE50 del modello di dichiarazione IVA 2023).Qualora il contribuente non sia tenuto alla presentazione della dichiarazione IVA, rileva l’ammontare complessivo del fatturato del 2022. Nel caso in cui il soggetto abbia altre attività commerciali o di lavoro autonomo, si tiene conto del volume d’affari complessivo degli intercalari della dichiarazione IV
Secondo acconto/o unica rata IRPEF: le regole ordinarie
I contribuenti che presentano la dichiarazione dei redditi devono versare le imposte, utilizzando il Modello F24, entro determinati termini, che variano a seconda della tipologia di soggetto:
- persona fisica,
- società di persone,
- società di capitali o ente equiparato
In generale, i versamenti delle imposte sui redditi (Irpef o Ires) avvengono in 2 fasi:
- il saldo relativo all’anno oggetto della dichiarazione,
- e l’acconto per l’anno successivo, che va pagato in una o in due rate, a seconda dell’importo.
I versamenti delle persone fisiche
Salvo proroghe, il saldo che risulta dal modello Redditi PF e l’eventuale prima rata di acconto devono essere versati entro il 30 giugno dell’anno in cui si presenta la dichiarazione, oppure entro i successivi 30 giorni pagando una maggiorazione dello 0,40%.
La scadenza per l’eventuale seconda o unica rata di acconto è invece il 30 novembre.
L’acconto Irpef è dovuto se l’imposta dichiarata in quell’anno (riferita, quindi, all’anno precedente), al netto delle detrazioni, dei crediti d’imposta, delle ritenute e delle eccedenze, è superiore a 51,65 euro.
L’acconto è pari al 100% dell’imposta dichiarata nell’anno e deve essere versato in una o due rate, a seconda dell’importo:
- unico versamento, entro il 30 novembre, se l’acconto è inferiore a 257,52 euro,
- due rate, se l’acconto è pari o superiore a 257,52 euro; la prima pari al 40% entro il 30 giugno (insieme al saldo), la seconda, il restante 60%, entro il 30 novembre.
Il saldo e la prima rata di acconto possono essere versati in rate mensili (l’acconto di novembre deve essere pagato in unica soluzione).
In ogni caso, il versamento rateale deve essere completato entro il mese di novembre.
Allegati: