
-
730/2026: l’Agenzia aumenta aperture e assistenza
Con un comunicato stampa del 14 settembre l'Agenzia delle Entrate ricorda ai cittadini contribuenti la scadenza del 30 settembre per il modello 730 2026 redditi 2025.
A tal fine per supportare i contribuenti che non hanno ancora trasmesso la dichiarazione, l’Agenzia delle entrate potenzia l’assistenza telefonica con due giornate extra.
Il servizio, solitamente attivo dal lunedì al venerdì, sarà infatti operativo anche sabato 19 e 26 settembre, dalle 9 alle 13 per sciogliere i dubbi dei cittadini in vista del click finale.
Aperture pomeridiane implementate anche per i Commercilisti, arriva il plauso del Presidente del CNDCEC De Nuccio.
Assistenza fiscale straordinaria per il 730 fino al 30 settembre
L'agenzia delle Entrate comunica che nelle due giornate di assistenza extra, dalle 9 alle 13, gli esperti dell’Agenzia saranno pronti a chiarire eventuali dubbi dei contribuenti e offriranno supporto per la consultazione e la compilazione della dichiarazione precompilata.
A disposizione ci sono tre numeri:
- 800.90.96.96 da rete fissa;
- 06.97.61.76.89 da cellulare;
- 0039.06.45.47.04.68 dall’estero.
Attenzione il servizio, dedicato all’utenza non professionale, è gestito dai consulenti fiscali specializzati che hanno aderito all’iniziativa e, al termine della chiamata, sarà possibile esprimere un giudizio anonimo sulla qualità dell’assistenza ricevuta.
Tutte le informazioni utili sono raccolte all’interno del sito dedicato “Info e assistenza” e nella guida pubblicata nella sezione “L’Agenzia informa”.
Inoltre, sul canale YouTube delle entrate e sugli altri social istituzionali è disponibile un video che illustra le novità 2026 e ricorda le modalità per delegare un familiare o un’altra persona di fiducia a operare nel proprio interesse.
La scadenza per l’invio del 730 è fissata a mercoledì 30 settembre 2026, mentre per chi utilizza il modello “Redditi Pf” c’è tempo fino al 2 novembre 2026.
L'Agenzia però implementa anche le aperture pomeridiane rivolte ai profesisonisti a partire da oggi 15 settembre.
Il Consiglio nazionale dei dottori commercialisti e degli esperti contabili accoglie questa iniziativa con particolare soddisfazione, anche perché l’estensione dell’apertura pomeridiana degli uffici costituisce una richiesta espressamente rappresentata all’agenzia delle Entrate, facendosi interprete delle esigenze che quotidianamente emergono nel rapporto tra professionisti, contribuenti e strutture territoriali dell’Amministrazione.
-
Quando conviene scegliere il 730 senza sostituto
Nel Modello 730/2026 è presente la casella da barrare per avere i rimborsi delle imposte direttamente dal Fisco.
Si tratta della casella "730 senza sostituto", vediamo chi deve compilarla e a cosa serve.
Quando conviene scegliere il 730 senza sostituto
Nel caso di 730 precompilato o ordinario presentato con la modalità senza sostituto (in assenza del sostituto d’imposta oppure, in presenza del sostituto, per scelta del contribuente di avvalersi comunque di tale modalità):
- se dalla dichiarazione presentata emerge un debito, il Caf o il professionista:
- trasmette il modello F24 in via telematica all’Agenzia delle Entrate;
- o, in alternativa, entro il decimo giorno antecedente la scadenza del termine di pagamento, consegna il modello F24 compilato al contribuente, che effettua il pagamento presso qualsiasi sportello di banche convenzionate, uffici postali o agenti della riscossione oppure, in via telematica, utilizzando i servizi online dell’Agenzia delle Entrate o del sistema bancario e postale. I versamenti devono essere eseguiti con le stesse modalità ed entro i termini previsti nel caso di presentazione del modello REDDITI Persone fisiche. Se il 730 precompilato senza sostituto è presentato direttamente all’Agenzia delle Entrate, nella sezione del sito internet dedicata al 730 precompilato il contribuente può eseguire il pagamento on line oppure stampare il modello F24 per effettuare il pagamento con le modalità ordinarie;
- se dalla dichiarazione presentata emerge un credito, il rimborso relativo all’Irpef e alle relative addizionali, quello relativo alla cedolare secca e dell’imposta sostitutiva sui premi di risultato è eseguito, a partire dal mese di dicembre, direttamente dall’Amministrazione finanziaria. Se il contribuente ha fornito all’Agenzia delle Entrate le coordinate del suo conto corrente bancario o postale (codice IBAN), il rimborso viene accreditato su quel conto. La richiesta di accredito può essere effettuata online tramite la specifica applicazione disponibile sul sito internet www.agenziaentrate.gov.it (chi è già registrato ai servizi telematici può farlo attraverso il canale Fisconline) oppure utilizzando l’apposito modello (disponibile sullo stesso sito internet), che, firmato digitalmente, può essere trasmesso via PEC a qualsiasi direzione provinciale dell’Agenzia delle Entrate, o consegnato in formato cartaceo, con firma autografa, presso qualsiasi ufficio dell’Agenzia delle Entrate, allegando copia di un documento di identità (in quest’ultimo caso, la consegna può essere effettuata anche da un’altra persona,
compilando la sezione del modello riservata alla delega e allegando copia di un documento di identità sia del delegante che del delegato). Se non sono state fornite le coordinate del conto corrente, il rimborso è erogato tramite titoli di credito a copertura garantita emessi da Poste Italiane S.p.A.

La casella “730 senza sostituto” deve essere barrata dal contribuente che si trova nelle seguenti condizioni:
- non ha un sostituto d’imposta che sia tenuto a effettuare il conguaglio o non vuole avvalersi di tale possibilità;
- presenta il Mod. 730 a un centro di assistenza fiscale (Caf-dipendenti) o a un professionista abilitato o il modello 730 precompilato direttamente all’Agenzia delle entrate.
La casella "730 senza sostituto” va barrata anche se si sta presentando la dichiarazione per il contribuente deceduto che nel 2025 ha percepito redditi di lavoro dipendente, redditi di pensione e/o alcuni redditi assimilati a quelli di lavoro dipendente.
In tali casi non vanno compilati gli altri campi della presente sezione.
- se dalla dichiarazione presentata emerge un debito, il Caf o il professionista:
-
730/2026: visto di conformità, responsabilità di CAF e professionisti
L'Agenzia della Entrate ha recentemente pubblicato le maxi guide per i dichiarativi 2026.
Tra i chiarimenti e le istruzioni ve ne sono di utili per i CAF e i professionisti che prestano assistenza e appongono il visto di conformità, cosa fare in caso di errori nella dichiarazione dei redditi.
Chi paga e come, e quando è possibile ravvedersi.
Visto di conformità: che cos’è e chi lo rilascia
Gli intermediari che prestano assistenza fiscale rilasciano il visto di conformità nelle attività di assistenza fiscale.
Esso comporta specifiche responsabilità per:
- centri di Assistenza Fiscale (CAF),
- responsabili dell’Assistenza fiscale (RAF)
- professionisti abilitati.
Scopo del visto di conformità è quello di attestare la corrispondenza della dichiarazione dei redditi ai documenti presentati dal contribuente e alle regole fiscali previste.
Se si commettono degli errori è prevista una sanzione per i professionisti che se ne occupano.
Nella guida Ade appena pubblicata e intitolata “Tutte le agevolazioni della dichiarazione 2026”, ci sono specifiche indicazioni sul visto di conformità e su responsabilità e adempimenti per chi svolge l’assistenza fiscale.
Visto infedele: conseguenze
Viene ricordato che con l’articolo 39 del decreto legislativo n. 241/1997 e le successive modificazioni si prevede che CAF, RAF e professionisti abilitati debbano pagare una sanzione pari al 30 per cento delle imposte non versate, calcolata sulla differenza emersa tra quanto dichiarato e quanto effettivamente dovuto.
La sanzione si applica in visto infedele, quindi di errori nel modello 730, salvi i casi in cui ne è responsabile il contribuente.
Secondo la normativa, i professionisti sono tenuti ad effettuare specifici controlli sui documenti, come la verifica di detrazioni e crediti d’imposta spettanti.
Attenzione al fatto che, la sanzione può essere ridotta attraverso il ravvedimento con la correzione della dichiarazione, come stabilito dall'articolo 13 del Dlgs n. 472 del 1997, con i vari casi di ravvedimento.
Dichiarazione rettificativa: la correzione del 730
Il CAF o il professionista che si accorge di errori dopo l'invio della dichiarazione deve avvisare il contribuente in modo da procedere con la trasmissione di una dichiarazione rettificativa.
Attenzione la rettifica non può essere fatta se l’infedeltà del visto è già stata contestata tramite apposita comunicazione dell’Agenzia delle Entrate.
La dichiarazione rettificativa in base alla datya in cui stata inviata:
- va trasmessa entro il 10 novembre dell’anno successivo all’anno d’imposta a cui si riferiscono i dati da correggere qualora ci sia lo stesso sostituto. Se varia il sostituto d’imposta la dichiarazione va classificata come “730 senza sostituto”;
- se si invia dopo il 10 novembre dell’anno successivo all’anno d’imposta da correggere va classificata come “730 senza sostituto”,
La responsabilità dell'intermediario si concretizza nel pagamento della sanzione pari al 30% delle imposte che risultano non versate a seguito dei controlli fiscali e le imposte e interessi restano a carico del contribuente.
Attenzione al fatto che CAF e professionisti non sono chiamati a rispondere di eventuali errori soltanto se il contribuente decide di correggere gli errori in autonomia tramite una dichiarazione integrativa con il modello Redditi PF.
Le verifiche dell’intemediario che rilascia il visto di confromità
Nell’ambito delle attività inerenti il rilascio del visto di conformità e dell’eventuale sua responsabilità, il CAF o il professionista abilitato sono tenuti a effettuare i controlli previsti dall’art. 2 del d.m. n. 164 del 1999. Per quanto chiarito nei paragrafi precedenti, le conseguenze dell’apposizione del visto infedele previste dall’art. 39 del d.lgs. n. 241 del 1997, tuttavia, sono distinte in funzione dell’oggetto dei controlli.
Ne deriva che la menzionata responsabilità è conseguente al rilascio del visto di conformità infedele in relazione alla verifica:- della corrispondenza dell’ammontare delle ritenute, anche a titolo di addizionali, con quello delle relative certificazioni esibite;
- delle detrazioni d’imposta spettanti in base alle risultanze dei dati della dichiarazione e ai documenti presentati dal contribuente;
- delle deduzioni dal reddito spettanti in base alle risultanze dei dati della dichiarazione e ai documenti presentati dal contribuente;
- dei crediti d’imposta spettanti in base ai dati risultanti dalla dichiarazione e ai documenti prodotti dal contribuente.
Per quanto riguarda la documentazione esibita dal contribuente utile ai fini dei controlli diversi da quelli di cui all’art. 36-ter del DPR n. 600 del 1973, rimane fermo che il CAF o il professionista abilitato sono responsabili per la non corretta verifica:
- della corrispondenza dell’ammontare degli imponibili con quello delle relative certificazioni esibite (CU);
- dell’ultima dichiarazione presentata in caso di eccedenza d’imposta per la quale si è richiesto il riporto nella successiva dichiarazione dei redditi;
- delle detrazioni d’imposta non eccedenti i limiti previsti dalla legge e della corrispondenza con le risultanze dei dati della dichiarazione;
- delle deduzioni dal reddito non superiori ai limiti previsti dalla legge e della corrispondenza alle risultanze dei dati della dichiarazione;
- dei crediti d’imposta non eccedenti le misure previste per legge e spettanti sulla base dei dati risultanti dalla dichiarazione;
- degli attestati degli acconti versati o trattenuti.
-
730/2026: detraibilità spese per disturbi dell’apprendimento DSA
Entro il 30 settembre occorre inviare il Modello 730/2026 per i dipendenti e pensionati.
Tra gli oneri detraibili vi sono le spese sostenute in favore dei minori o di maggiorenni con disturbo specifico dell’apprendimento (DSA) che vanno indicate nel Rigo E8/E10
Vediamo le istruzioni per la dichiarazione di quest'anno.
Disturbi dell’apprendimento DSA: detraibilità delle spese per i figli
A partire dal 1° gennaio 2018, è possibile detrarre un importo pari al 19 per cento delle spese sostenute in favore dei minori o dei maggiorenni, con diagnosi di disturbo specifico (DSA), fino al completamento della scuola secondaria di secondo grado, per l’acquisto di strumenti compensativi e di sussidi tecnici e informatici, di cui alla legge 8 ottobre 2010, n. 170, necessari all’apprendimento, nonché per l’uso di strumenti compensativi che favoriscano la comunicazione verbale e che assicurino ritmi graduali di apprendimento delle lingue straniere.
La detrazione spetta per le spese sostenute nell’interesse del contribuente e anche dei familiari indicati nell’art. 12 del TUIR, che si trovino nelle condizioni previste dal comma 2 del medesimo articolo (familiari fiscalmente a carico).
Attenzione al fatto che con il provvedimento del Direttore dell’Agenzia delle entrate del 6 aprile 2018, prot. n. 75067,
acquisito il parere del Ministero dell’istruzione, dell’università e della ricerca, sono stati definiti l’oggetto, i requisiti per il riconoscimento della detrazione e la definizione di strumenti compensativi e di sussidi tecnici ed informatici.
Dall’anno d’imposta 2025, e quindi per la dichiarazione 2026 per i soggetti con reddito complessivo superiore a 75.000 euro, la detrazione dall’imposta lorda per le spese sostenute in favore di minori o di maggiorenni con disturbo specifico dell’apprendimento (DSA) spetta fino a un determinato ammontare, tenendo conto del reddito complessivo e del numero dei figli a carico.
Resta fermo che dall’anno d’imposta 2020 la detrazione dall’imposta lorda per le spese sostenute in favore dei minori o di maggiorenni con disturbo specifico dell'apprendimento (DSA) spetta per intero ai titolari di reddito complessivo fino a euro 120.000; in caso di superamento del predetto limite, la detrazione decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari euro a 240.000.
Disturbi dell’apprendimento DSA: quali spese posso detrarre nel 730?
Si considerano strumenti compensativi gli strumenti didattici e tecnologici che sostituiscono o facilitano la prestazione richiesta nell’abilità deficitaria.
Ossia, a titolo esemplificativo, la dislessia, la disgrafia, la disortografia e la discalculia.
Tra gli strumenti compensativi essenziali sono ricompresi, in via esemplificativa, come indicato nelle Linee guida per il diritto allo studio degli alunni e degli studenti con DSA, allegate al decreto del Ministero dell’istruzione, dell’università e della ricerca del 12 luglio 2011, n. 5669:
- la sintesi vocale, che trasforma un compito di lettura in un compito di ascolto;
- il registratore, che consente all’alunno o allo studente di non scrivere gli appunti della lezione;
- i programmi di video scrittura con correttore ortografico, che permettono la produzione di testi sufficientemente corretti senza l’affaticamento della rilettura e della contestuale correzione degli errori;
- la calcolatrice, che facilita le operazioni di calcolo;
- altri strumenti tecnologicamente meno evoluti quali tabelle, formulari, mappe concettuali, ecc.
Si considerano sussidi tecnici ed informatici le apparecchiature e i dispositivi basati su tecnologie meccaniche, elettroniche o informatiche, quali, ad esempio, i computer necessari per i programmi di video scrittura, appositamente fabbricati o di comune reperibilità, preposti a facilitare la comunicazione interpersonale, l’elaborazione scritta o grafica, l’accesso alla informazione e alla cultura.
Si precisa che non rientrano, ovviamente, in tale previsione le lezioni private “specialistiche”.
Spese per figli con DSA: requisiti per la detrazione nel 730/2026
Il beneficiario della detrazione deve essere in possesso di un certificato rilasciato dal SSN, da specialisti o strutture accreditate, ai sensi dell’art. 3, comma 1, della legge 8 ottobre 2010, n. 170, recante «Nuove norme in materia di disturbi specifici di apprendimento in ambito scolastico», che attesti per sé ovvero per il proprio familiare, nel caso in cui la spesa è sostenuta nell’interesse di un familiare a carico, la diagnosi di DSA.
La detrazione spetta a condizione che il collegamento funzionale tra i sussidi e gli strumenti compensativi e il tipo di disturbo dell’apprendimento diagnosticato risulti dalla predetta certificazione o dalla prescrizione autorizzativa rilasciata da un medico.
Le spese sostenute devono essere documentate da fattura o scontrino fiscale, nel quale deve essere indicato il codice fiscale del soggetto affetto da DSA e la natura del prodotto acquistato o utilizzato.
I documenti giustificativi delle spese possono essere intestati indifferentemente al soggetto affetto da DSA ovvero al familiare che ha sostenuto le spese; in tale ultimo caso, deve essere indicato il familiare a favore del quale la spesa è stata sostenuta.
Nel caso in cui gli strumenti compensativi o i sussidi tecnici ed informatici siano stati acquistati prima dell’emanazione del citato provvedimento del 6 aprile 2018, i dati mancanti possono essere annotati sul documento di spesa ai fini della detrazione.
Dall’anno d’imposta 2020, la detrazione per le spese sostenute in favore dei minori o di maggiorenni con disturbo specifico dell’apprendimento spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che cede il bene o effettua la prestazione di servizio. In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
-
Chi rischia più controlli nel 730/2026
La campagna dichiarativa 2026, relativa all’anno d’imposta 2025, entra nel vivo con importanti novità per i contribuenti che modificano i dati delle spese sanitarie inserite nella dichiarazione precompilata.
A partire dal 2025, infatti, l’Agenzia delle Entrate può consultare tramite il Sistema Tessera Sanitaria i dati di dettaglio delle spese mediche e veterinarie, ma esclusivamente per le dichiarazioni selezionate per il controllo formale ai sensi dell’articolo 36-ter del DPR n. 600/1973.
La novità è prevista dal Decreto del 29 ottobre 2025, pubblicato nella Gazzetta Ufficiale n. 271/2025.
Leggi anche 730/2026: fissate le regole della precompilata Vediamo in dettaglio cosa cambia per le spese mediche.
Controlli sulle spese mediche: cosa cambia dal 2026
L’articolo 1 del decreto stabilisce che il Sistema Tessera Sanitaria mette a disposizione dei dipendenti dell’Agenzia delle Entrate le funzionalità necessarie per consultare il dettaglio delle spese:
- sanitarie;
- veterinarie;
- sostenute dal contribuente;
- sostenute per i familiari fiscalmente a carico indicati nella dichiarazione.
L’accesso ai dati non è generalizzato. La consultazione è consentita soltanto quando la dichiarazione dei redditi viene selezionata centralmente dall’Agenzia delle Entrate per un controllo formale.
Le modalità operative sono quelle previste dai punti 2.1.5 e 5.1.5 del provvedimento dell’Agenzia delle Entrate n. 281068 del 3 luglio 2025.
Quando l’Agenzia delle Entrate può vedere il dettaglio delle spese sanitarie
La consultazione dei dati attraverso il Sistema TS può avvenire quando ricorrono queste condizioni:
- la dichiarazione è stata selezionata per il controllo formale;
- il controllo riguarda le spese sanitarie o veterinarie indicate dal contribuente;
- l’accesso viene effettuato dai dipendenti dell’ufficio territorialmente competente.
La nuova procedura assume particolare rilievo nei casi in cui il contribuente abbia modificato le spese mediche presenti nel modello 730 precompilato, ad esempio aumentando l’importo della detrazione o inserendo costi non precedentemente comunicati.
Quali dati restano esclusi dai controlli
Il decreto tutela i contribuenti che hanno esercitato l’opposizione alla trasmissione o all’utilizzo dei dati sanitari.
Non possono quindi essere consultate dall’Agenzia delle Entrate le informazioni relative alle spese per le quali è stata manifestata l’opposizione prevista dall’articolo 3 del decreto.
Cosa deve fare il contribuente
Chi modifica le spese sanitarie riportate nella dichiarazione precompilata deve conservare con attenzione la documentazione che giustifica la detrazione, tra cui:
- fatture;
- ricevute fiscali;
- scontrini parlanti;
- certificazioni relative ai rimborsi ricevuti;
- documenti riguardanti le spese sostenute per i familiari a carico.
In caso di controllo formale, l’Agenzia delle Entrate può confrontare gli importi dichiarati con i dati disponibili nel Sistema Tessera Sanitaria e richiedere eventuali documenti integrativi.
La possibilità di consultare il dettaglio delle spese non elimina quindi l’obbligo, per il contribuente, di conservare i giustificativi fiscali nei termini previsti dalla normativa.
-
Controlli sul 730/2026 a rimborso: regole ADE
Con il Provvedimento n 182408 del 17 giugno le Entrate hanno pubblicato le regole per i controlli sul 730/2026 anno di imposta 2025.
Restano invariati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli preventivi dei modelli 730/2026 che determinano un rimborso per il contribuente.
Controlli sul 730/2026 a rimborso: regole ADE
Gli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2026 con esito a rimborso, presentate dai contribuenti con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta, sono individuati nello scostamento per importi significativi rispetto ai dati risultanti nei modelli di versamento, nelle certificazioni uniche e nelle dichiarazioni dell’anno precedente, o nella presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle certificazioni uniche.
Possono anche essere selezionate le dichiarazioni dei redditi modello 730/2026, con esito a rimborso, in presenza di situazioni di rischio dovute a irregolarità rilevate negli anni precedenti.Si ricorda che i comma 3-bis dell’articolo 5 del decreto legislativo 21 novembre 2014, n. 175, introdotto dall’articolo 1, comma 949, della legge 28 dicembre 2015, n. 208 (legge di stabilità per il 2016), prevede che “nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d'imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell'imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi.”.
Allegati:
Per effetto del richiamo al citato articolo 5, comma 3-bis, contenuto nell’articolo 1, comma 4, dello stesso decreto legislativo n. 175 del 2014, i controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate tramite CAF o professionisti abilitati.
Con il Provvedimento sono approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli delle dichiarazioni dei redditi modello 730/2026 con esito a rimborso. -
730/2026: i bonus per chi abita e lavora in montagna
Entro il 30 settembre occorre inviare il Modello 730/2026 dei dipendenti e pensionati.
Tra le novità di quest'anno c'è un credito di imposta per i dipendenti delle strutture sanitarie di montagna.
Vediamo come indicarlo nella dichiarazione per l'anno di imposta 2025.
Credito dipendenti strutture sanitarie di montagna: dove indicarlo nel 730/2026
Tra le novità del 730/2026 vi è il Credito d’imposta per i dipendenti di “strutture sanitarie di montagna”: ossia l'agevolazione che spetta ai dipendenti che prendono in locazione, ovvero acquistano, con accensione di un finanziamento ipotecario o fondiario un immobile ad uso abitativo per fini di servizio nel medesimo comune o in un comune limitrofo.
Tale credito va indicato nel modello 730/2026 nel RIGO G10 con il codice 3 (art. 6, comma 4, legge 12 settembre 2025, n. 131).

In particolare si tratta del credito riconosciuto annualmente ai dipendenti di strutture sanitarie che prestano servizio in un Comune di Montagna e prendono in locazione oppure acquistano, con accensione di un finanziamento ipotecario o fondiario, un immobile ad uso abitativo per fini di servizio nel medesimo comune o in un comune limitrofo che ha una popolazione non superiore a 5.000 abitanti ed in esso insiste una delle minoranze linguistiche storiche di cui alla legge 15 dicembre 1999, n. 482, i cui appartenenti rappresentino almeno il 15 per cento dei residenti.
È utilizzabile nella dichiarazione dei redditi ed è pari al minor importo tra il 75 per cento del canone annuo di locazione oppure dell'ammontare annuale del finanziamento e l'importo di euro 3.500.
Con decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze e il Ministro per gli affari regionali e le autonomie, in corso di emanazione, sono definiti i criteri, ivi inclusi quelli per l’individuazione dei comuni limitrofi, e le modalità di concessione del credito d’imposta di cui ai codici 1, 2 e 3.Inoltre sempre per chi abita e lavora in montagna ci sono da quest'anno agevolazioni nella dichiarazione ed in particolare:
- il credito d’imposta per i dipendenti delle “scuole di montagna”: per i dipendenti che prendono in locazione, ovvero acquistano, con accensione di un finanziamento ipotecario o fondiario un immobile ad uso abitativo per fini di servizio nel medesimo “comune di montagna” o in un comune limitrofo;
- il credito d’imposta per l'acquisto o la ristrutturazione edilizia dell'unità immobiliare da adibire ad abitazione principale sita in un Comune di montagna: per le persone fisiche che non hanno compiuto il quarantunesimo anno di età nell’anno dell’accensione di un finanziamento o ipotecario o fondiario, comunque denominato, stipulato dopo il 20 settembre 2025.
-
730/2026: agevolazioni per i neo assunti
Entro il 30 settembre va inviato il modello 730 e a tale proposito l'agenzia delle Entrate ha pubblicato il Modello 730/2026 con le istruzioni.
Tra le novità di quest'anno, nel Quadro C del modello, per i dipendenti assunti a tempo indeterminato nell’anno 2025, che si trovino in determinate condizioni, le somme erogate o rimborsate dai datori di lavoro per il pagamento dei canoni di locazione e delle spese di manutenzione dei fabbricati locati dai medesimi lavoratori, non concorrono, per i primi due anni dalla data di assunzione, a formare il reddito ai fini fiscali entro il limite complessivo di 5.000 euro annui.
Prima dei dettagli ricordiamo che il suddetto quadro in genere ospita i redditi di lavoro dipendente e assimilati.
730/2026: esenzione per i neo assunti per i fabbricati
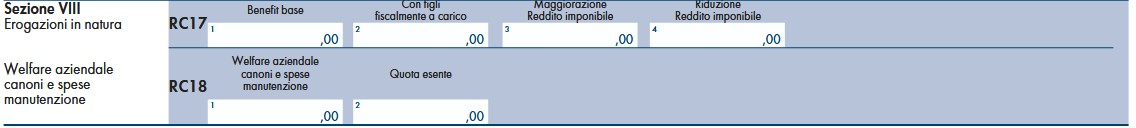
In particolare, nel Quadro C del Modello 730/2026 riguardante i redditi da lavoro dipendenti e assimiliti, nella sezione VIII riservata alle erogazioni in natura vi è il rigo C18.

In tale rigo appunto va indicata l'senzione fiscale per somme corrisposte ai neoassunti in relazione a fabbricati
Si ricorda che la legge di Bilancio 2025 ha introdotto un regime transitorio di esenzione dalle imposte sui redditi in favore dei lavoratori dipendenti assunti a tempo indeterminato dal 1° gennaio 2025 al 31 dicembre 2025.
L’esenzione concerne, per i primi due anni a decorrere dalla data di assunzione, nel limite di 5.000 euro annui, le somme erogate direttamente dai datori di lavoro, o rimborsate da essi ai lavoratori dipendenti, per il pagamento dei canoni di locazione e delle spese di
manutenzione dei fabbricati presi in locazione dai medesimi lavoratori.
Il beneficio spetta a condizione che i summenzionati lavoratori abbiano percepito un reddito da lavoro dipendente non superiore a 35.000
euro nell’anno precedente alla data di assunzione a tempo indeterminato e abbiano trasferito la residenza nel comune della sede di lavoro e che tale comune sia distante più di 100 chilometri dal comune di precedente residenza.
Le spese erogate e/o rimborsate dal datore di lavoro riguardano l’immobile,situato nel Comune di lavoro, oggetto di un contratto di locazione, intestato al lavoratore, regolarmente registrato e si tratti di spese sostenute a decorrere dalla data di assunzione.
In relazione alle spese erogate e/o rimborsate, il contribuente non potrà beneficiare delle agevolazioni previste per le medesime spese, quali, ad esempio, la detrazione prevista per i canoni di locazione o la detrazione prevista per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici.
Infine, in caso di superamento del limite di 5.000 euro annui, l’eccedenza concorre alla determinazione del reddito di lavoro dipendente
Nella colonna (Welfare aziendale canoni e spese di manutenzione) del rigo C18 riportare l’importo indicato nel punto 476 della Certificazione Unica 2026.Attenzione al fatto che la medesima agevolazione trova spazio anche nel Modello Redditi PF 2026al rigo RC18
-
Dichiarazione precompilata 2026: il calendario per 730 e redditi PF
Le regole per la dichiarazione precompilata 2026 anno di imposta 2025 per il Modello 730 sono state stabilite dal Provvedimento n 121879 del 28 aprile.
Dal 14 maggio è possibile inviare il proprio 730, con o senza apportare modifiche o integrazioni, la scadenza per l’invio anche quest’anno è il 30 settembre.
Tra le principali novità vi è quella dei contribuenti con redditi superiori a 75mila euro, per i quali il calcolo delle detrazioni nella precompilata terrà conto automaticamente del cosiddetto “riordino delle detrazioni”, che prevede un limite al totale complessivo delle spese detraibili in funzione del reddito e del carico familiare.
Leggi anche Precompilata 2026: l'assistenza telefonica ADE anche il sabato
730 precompilato cosa contiene
Per la predisposizione del modello 730 precompilato, l’Agenzia delle entrate utilizza le seguenti informazioni:
- i dati contenuti nella Certificazione Unica, che viene inviata all’Agenzia delle entrate dai sostituti d’imposta: ad esempio, i dati dei familiari a carico (anche se riportati nel prospetto dei percettori dell’Assegno unico), i redditi di lavoro dipendente o di pensione, le ritenute Irpef, le trattenute di addizionale regionale e comunale, il credito d’imposta APE, i compensi di lavoro autonomo occasionale, i dati delle locazioni brevi;
- gli oneri deducibili o detraibili ed i rimborsi, anche per i familiari a carico individuati in base ai dati a disposizione dell’Agenzia delle entrate: ad esempio, spese sanitarie e relativi rimborsi, interessi passivi sui mutui, premi assicurativi, contributi previdenziali, spese per il riscatto dei periodi non coperti da contribuzione (c.d. “pace contributiva”), contributi versati alle forme di previdenza complementare, contributi versati per i lavoratori domestici, anche tramite lo strumento del Libretto Famiglia, spese per la frequenza di asili nido e relativi rimborsi, spese per l’istruzione scolastica e relativi rimborsi, spese universitarie e relativi rimborsi, spese funebri, erogazioni liberali agli istituti scolastici, erogazioni liberali a favore di ONLUS, di associazioni di promozione sociale e di alcune fondazioni e associazioni riconosciute, spese per interventi di recupero del patrimonio edilizio e per misure antisismiche, per l’arredo degli immobili ristrutturati e per interventi finalizzati al risparmio energetico (bonifici per interventi su singole unità abitative e spese per interventi su parti comuni condominiali), spese e relativi rimborsi per l’acquisto di abbonamenti ai servizi di trasporto pubblico;
- le somme riconosciute dal Gestore dei Servizi Energetici (GSE), derivanti dalla cessione dell’energia prodotta in esubero a seguito di utilizzo di un impianto alimentato da fonti rinnovabili;
- i dati relativi al contributo per l’acquisto di elettrodomestici ad elevata efficienza energetica riconosciuti dal Ministero delle Imprese e del made in Italy;
- alcune informazioni contenute nella dichiarazione dei redditi dell’anno precedente: ad esempio, i dati dei terreni e dei fabbricati, gli oneri che danno diritto a una detrazione da ripartire in più rate annuali (come le spese sostenute negli anni precedenti per interventi di recupero del patrimonio edilizio, per l’arredo degli immobili ristrutturati e per interventi finalizzati al risparmio energetico e le spese per l’installazione infrastrutture di ricarica dei veicoli elettrici), i crediti d’imposta e le eccedenze riportabili;
- altri dati presenti nell’Anagrafe tributaria: ad esempio, le informazioni contenute nelle banche dati immobiliari (catasto e atti del registro), i pagamenti e le compensazioni effettuati con il modello F24.
Le principali fonti utilizzate per precompilare i quadri del modello 730 sono elencate nel seguente prospetto:
FRONTESPIZIO Certificazione Unica e Anagrafe tributaria
PROSPETTO DEI FAMILIARI A CARICO Certificazione Unica e dichiarazione anno precedente
QUADRO A – Redditi dei terreni Dichiarazione dei redditi dell’anno precedente e banche dati immobiliari
QUADRO B – Redditi dei fabbricati Dichiarazione dei redditi dell’anno precedente e banche dati immobiliari e Certificazione Unica – Locazioni brevi
QUADRO C – Redditi di lavoro dipendente e assimilati Certificazione Unica
QUADRO D – Altri redditi Certificazione Unica, Comunicazione da GSE
QUADRO E – Oneri e spese Comunicazioni oneri deducibili e detraibili, dichiarazione dei redditi dell’anno precedente e Certificazione Unica
QUADRO F – Acconti, ritenute, eccedenze e altri dati Certificazione Unica, dichiarazione dei redditi dell’anno precedente e pagamenti e compensazioni con F24
QUADRO G – Crediti d’imposta Dichiarazione dei redditi dell’anno precedente e compensazioni con F24 e Certificazione Unica
QUADRO M – Redditi soggetti a tassazione separata e a imposta sostitutiva. Rivalutazione dei terreni Comunicazioni rimborsi oneri deducibili e detraibili anni precedenti e Certificazione Unica
Precompilata 2026: come si accede
Il modello 730 precompilato è stato messo a disposizione del contribuente, a partire dal 30 aprile, in un’apposita sezione del sito web dell’Agenzia delle entrate www.agenziaentrate.gov.it.
È possibile accedere al 730 precompilato utilizzando:- un’identità SPID – Sistema pubblico d’identità digitale;
- CIE – Carta di identità elettronica;
- una Carta Nazionale dei Servizi.
In linea con quanto disposto dal Decreto Semplificazione e Innovazione digitale (DL n. 76/2020), l’Agenzia delle entrate non rilascia più ai cittadini le credenziali “proprietarie” (ossia rilasciate direttamente dall’Agenzia), salvo alcuni casi particolari. Per approfondimenti visita la pagina "Accesso ai servizi".
Nella sezione del sito web dell’Agenzia delle entrate dedicata al 730 precompilato è possibile visualizzare:
- il modello 730 precompilato;
- un prospetto con l’indicazione sintetica dei redditi e delle spese presenti nel 730 precompilato e delle principali fonti utilizzate per l’elaborazione della dichiarazione (ad esempio i dati del sostituto che ha inviato la Certificazione Unica oppure i dati della banca che ha comunicato gli interessi passivi sul mutuo). Se le informazioni in possesso dell’Agenzia delle entrate risultano incomplete, queste non vengono inserite direttamente nella dichiarazione ma sono esposte nell’apposito prospetto per consentire al contribuente di verificarle ed eventualmente indicarle nel 730 precompilato. Ad esempio, dall’Anagrafe tributaria può risultare l’atto di acquisto di un fabbricato, di cui però non si conosce la destinazione (sfitto, dato in comodato, ecc.). Nello stesso prospetto sono evidenziate anche le informazioni che risultano incongruenti e che quindi richiedono una verifica da parte del contribuente. Ad esempio, non vengono inseriti nel 730 precompilato gli interessi passivi comunicati dalla banca, se il contratto di mutuo è stato stipulato almeno due anni prima ma nella dichiarazione dell’anno precedente non risulta un immobile adibito ad abitazione principale per l’intero periodo d’imposta;
- l’esito della liquidazione: il rimborso che sarà erogato dal sostituto d’imposta o dall’Agenzia delle entrate e/o le somme che saranno trattenute in busta paga o che dovranno essere versate con modello F24. L’esito della liquidazione non è disponibile se manca un elemento essenziale, quale, ad esempio, la destinazione d’uso di un immobile. Il risultato finale della dichiarazione sarà disponibile dopo l’integrazione del modello 730;
- il modello 730-3 con il dettaglio dei risultati della liquidazione.
Il contribuente può accedere alla propria dichiarazione precompilata anche tramite il proprio sostituto che presta assistenza fiscale oppure tramite un Caf o un professionista abilitato. In questo caso deve consegnare al sostituto o all’intermediario un’apposita delega per l’accesso al 730 precompilato.
Precompilata 2026: il calendario per 730 e Redditi PF
Dal 14 maggio 2026 al 30 settembre 2026 è possibile presentare la dichiarazione 730 precompilata 2026 tramite l’applicazione web all’Agenzia delle entrate.
Chi sceglie il modello Redditi precompilato può inviarlo a partire dal 27 maggio e fino al 2 novembre 2026 (poiché il 31 ottobre è un sabato e il 1° novembre è un giorno festivo).
La presentazione può essere effettuata, in alternativa:- direttamente dal contribuente all’Agenzia delle entrate, in via telematica
- per il modello 730, tramite il proprio sostituto d’imposta, ma solo se presta assistenza fiscale
- tramite un Caf, un professionista abilitato o altro soggetto incaricato della trasmissione telematica delle dichiarazioni (solo per il modello Redditi Persone fisiche).
Se il contribuente presenta direttamente il modello deve:
- verificare con attenzione che i dati precompilati siano corretti e completi
- scegliere se indicare i dati del sostituto d’imposta che effettuerà il conguaglio
- compilare la scheda per la scelta dell’8, del 5 e del 2 per mille dell’Irpef (anche se non si vuole esprimere alcuna scelta).
Chi presenta il modello 730 al proprio sostituto d’imposta, a un Caf o a un professionista abilitato, deve consegnare:
- la delega per l’accesso al modello 730 precompilato
- la scheda per la scelta dell’8, del 5 e del 2 per mille dell’Irpef, nella quale devono essere indicati il codice fiscale e i dati anagrafici (anche se non si intende effettuare alcuna scelta).
Al Caf o al professionista, in caso di presentazione del modello 730 con modifiche che incidono sulla determinazione del reddito o dell’imposta, il contribuente deve sempre esibire i documenti necessari a verificare la conformità dei dati indicati nella dichiarazione (con la sola eccezione della documentazione comprovante le spese sanitarie che non risultano modificate rispetto alla dichiarazione precompilata).
Se il modello 730 precompilato viene presentato senza modifiche, il contribuente non deve esibire la documentazione relativa agli oneri indicati nella dichiarazione precompilata forniti all’Agenzia delle entrate dai soggetti terzi.Il calendario della Precompilata 2026 è il seguente:
Dichiarazione 730/2026 anno di imposta 2025
30 aprile
accesso e visualizzazione dei dati
14 maggio
modifica e/o integrazione e invio
22 giugno
ultimo giorno per annullare un 730 già inviato tramite applicativo web
30 settembre
termine ultimo per l’invio
Dichiarazione Redditi PF/2026 anno di imposta 2025
20 maggio
accesso, visualizzazione dei dati, modifica e/o integrazione
27 maggio
invio
26 giugno
ultimo giorno utile per annullare il modello Redditi Pf inviato tramite applicativo web in presenza di un F24
15 ottobre
ultimo giorno utile per annullare il modello Redditi Pf inviato tramite applicativo web senza F24
2 novembre (il 31 ottobre cade di sabato)
ultimo giorno per l’invio
Precompilata 2026: come annullare o correggere la dichiarazione
Dopo la presentazione della dichiaraizone precompilata, in una apposita sezione è possibile visualizzare e stampare la dichiarazione inviata all’Agenzia delle entrate.
Inoltre, nella sezione “Ricevute” si possono controllare e stampare le ricevute dell’invio della dichiarazione e dei versamenti F24 effettuati.
A partire dal 19 maggio 2026 il contribuente che ha già trasmesso il 730/2026 e riscontra un errore, o si accorge di non aver indicato tutti gli elementi, può annullare la dichiarazione precedente e inviarne una nuova, tramite l’applicazione web. L’annullamento del modello Redditi già inviato e la presentazione di una nuova dichiarazione tramite l’applicazione web, invece, sono possibili a partire dal 27 maggio 2026.
Tutti i dati inseriti dal contribuente saranno cancellati e sarà di nuovo disponibile la dichiarazione precompilata dall’Agenzia delle entrate.
L'annullamento del modello 730/2026 inviato può essere effettuato una sola volta, tramite le funzionalità dell’applicativo web, entro il 22 giugno 2026. Entro la stessa data è possibile annullare (sempre una sola volta) il modello 730 + Redditi correttivi già inviato con o senza F24.
Il 26 giugno 2026, invece, è l’ultimo giorno per annullare, tramite l’applicativo web, il modello Redditi (e i modelli Redditi Persone fisiche correttivi, ad esso collegati) già inviato, se è stato predisposto un modello F24.
Entro il 15 ottobre 2026, infine, è possibile annullare il modello Redditi (e i modelli Redditi Persone fisiche correttivi, ad esso collegati) già inviato, se non è stato predisposto un modello F24.
Per annullare la dichiarazione è necessario che lo stato della ricevuta dell’invio risulti con la dicitura “Elaborato” e occorre accedere all’applicazione con le stesse credenziali utilizzate per l’invio.
Se è stato compilato anche Redditi aggiuntivo o correttivo del 730, bisogna prima cancellare i dati inseriti, cliccando su “Ripristina” nella sezione “Redditi aggiuntivo e correttivo/integrativo”.
Quando si annulla la dichiarazione inviata, automaticamente viene rimosso anche il modello F24 eventualmente predisposto e nella sezione “Ricevute” è possibile controllare e stampare le ricevute dell’annullamento.
Nel caso di dichiarazione congiunta, l’operazione di annullamento può essere richiesta solo dal dichiarante.Attenzione: Quando si annulla il modello 730 o il modello Redditi, all’Agenzia delle entrate non risulta presentata alcuna dichiarazione e, pertanto, occorre trasmetterne una nuova, altrimenti la dichiarazione risulterà omessa. L’invio della nuova dichiarazione può essere fatto dopo che sono trascorse 24/48 ore dall’annullamento della precedente.
Se è già stato inviato un modello 730 e si ha la necessità di completare o correggere la dichiarazione, dal 27 maggio 2026 e fino al 2 novembre 2026 è possibile inviare “Redditi aggiuntivo” oppure “Redditi correttivo” (poiché il 31 ottobre è un sabato e il 1° novembre è un giorno festivo).
Allegati: -
730 a debito: regole per le rate 2026
Il Modello 730/2026 va inviato entro il 30 settembre, ma i pagamenti delle imposte vanno efffettuati secondo regole precise.
Vediamo come e quando si paga tanto nel caso di presenza di sostituto d'imposta, quanto senza sostituto.
Dichiarazione 730 a debito: come dilazionare i pagamenti
Nel caso di 730 precompilato o ordinario presentato con la modalità senza sostituto (in assenza del sostituto d’imposta oppure, in presenza del sostituto, per scelta del contribuente di avvalersi comunque di tale modalità) se dalla dichiarazione presentata emerge un debito, il Caf o il professionista:
- trasmette il modello F24 in via telematica all’Agenzia delle Entrate;
- o, in alternativa, entro il decimo giorno antecedente la scadenza del termine di pagamento, consegna il modello F24 compilato al contribuente, che effettua il pagamento presso qualsiasi sportello di banche convenzionate, uffici postali o agenti della riscossione oppure, in via telematica, utilizzando i servizi online dell’Agenzia delle Entrate o del sistema bancario e postale.
Nel caso di presenza di sostituto, quest'ultimo, a partire dal mese di luglio, trattiene le somme dovute per le imposte o effettua i rimborsi.
In caso di rateizzazione dei versamenti di saldo e degli eventuali acconti trattiene la prima rata.
Le ulteriori rate, maggiorate dell’interesse dello 0,33 per cento mensile, le tratterrà dalle retribuzioni nei mesi successivi.
La rateizzazione segue le scadenze del Modello Redditi PF 2026.

Si evidenzia anche che. se la retribuzione è insufficiente per il pagamento delle imposte (ovvero degli importi rateizzati) trattiene la parte residua, maggiorata dell’interesse nella misura dello 0,4 per cento mensile, dalle retribuzioni dei mesi successivi.
Infine per i pensionati, anche in caso di rateizzazione, occorre evidenziare che le rate sono effettuate a partire dal secondo mese successivo al momento in cui l’ente pensionistico ha ricevuto il prospetto di liquidazione (in genere, dal mese di agosto o settembre).