
-
DL Ambiente 2026, cambiano le regole per imprese e cantieri: novità su rifiuti e bonifici
Il DL Ambiente 2026, approvato dal Consiglio dei ministri del 2 ottobre, prevede novità per imprese e operatori del settore ambientale, con interventi sulle autorizzazioni, sulla gestione dei rifiuti, sulle terre e rocce da scavo e sulle bonifiche dei siti contaminati.
Il provvedimento, recante Disposizioni urgenti per il rafforzamento delle istruttorie ambientali, la gestione dei problemi climatici, l'economia circolare e le bonifiche, si compone di cinque articoli e modifica diverse disposizioni del D.Lgs. n. 152/2006, Testo Unico Ambientale.
Vediamo le principali misure contenute nello schema del 1° ottobre 2026, il cui contenuto dovrà essere verificato alla luce del testo ufficiale.
Autorizzazioni ambientali: le novità per VIA e AIA
L'articolo 1 interviene sulle procedure di Valutazione di Impatto Ambientale (VIA) e sulle attività istruttorie relative alle Autorizzazioni Integrate Ambientali (AIA).
Tra le novità figura l'attribuzione alla Commissione tecnica PNRR-PNIEC delle verifiche di assoggettabilità a VIA per i progetti di competenza.
Sul fronte dei ritardi nelle procedure VIA, il decreto modifica la disciplina del rimborso dei diritti di istruttoria prevista dall'articolo 25, comma 2-ter, del D.Lgs. n. 152/2006.
Dal 2026 è prevista una copertura nel limite di 5 milioni di euro annui, a valere sui proventi delle tariffe ambientali.
Per il 2027 viene inoltre autorizzata una spesa di 500.000 euro per rafforzare le istruttorie ministeriali relative al rinnovo e al riesame delle AIA statali già rilasciate, con particolare riferimento ai profili sanitari.
Terre e rocce da scavo: deposito fino a 4.000 metri cubi
Una delle principali novità per le imprese edili riguarda le terre e rocce da scavo qualificate come rifiuto.
L'articolo 4 introduce nel Testo Unico Ambientale il nuovo articolo 185-ter, che innalza i limiti quantitativi previsti per il deposito temporaneo dei rifiuti identificati dai codici EER 17.05.04 e 17.05.03.
Per tali materiali il limite passa da 30 metri cubi complessivi, di cui al massimo 10 pericolosi, a:
- 4.000 metri cubi complessivi;
- 800 metri cubi al massimo di rifiuti pericolosi.
L'aumento riguarda le soglie quantitative e non elimina gli altri requisiti previsti dalla disciplina del deposito temporaneo.
Cantieri fino a 20 metri cubi: riutilizzo senza caratterizzazione preventiva
Un'ulteriore semplificazione interessa i cosiddetti cantieri puntuali.
Il nuovo articolo 185-ter consente di riutilizzare direttamente nel sito di produzione, senza preventiva caratterizzazione ambientale, le terre e rocce da scavo prodotte in quantità non superiori a 20 metri cubi, calcolati sulla base delle sezioni di progetto.
Il materiale deve essere destinato al riutilizzo nello stesso sito e il rispetto dei requisiti deve risultare dalla documentazione di esecuzione dei lavori.
La semplificazione è esclusa per i materiali contenenti le sostanze specificamente individuate dalla norma, tra cui calcestruzzo, bentonite e miscele cementizie utilizzate negli scavi, nonché per le terre provenienti da siti in bonifica o da scavi finalizzati alla rimozione di potenziali sorgenti di contaminazione.
CSS-combustibile: nuove procedure per gli impianti
L'articolo 4 modifica anche l'articolo 35 del DL n. 77/2021, relativo alla sostituzione dei combustibili tradizionali con CSS-combustibile conforme ai requisiti del DM n. 22/2013.
Per gli impianti già autorizzati alle operazioni R1, la sostituzione non costituisce modifica sostanziale ai fini AIA purché non aumenti la capacità produttiva autorizzata e siano rispettate le prescrizioni sui limiti emissivi.
È prevista una comunicazione all'autorità competente, accompagnata dalla documentazione tecnica.
Entro 45 giorni dalla ricezione, l'autorità può richiedere una nuova domanda di autorizzazione qualora rilevi il mancato rispetto delle condizioni. In assenza di pronuncia entro il termine, l'interessato può procedere.
Per gli impianti non autorizzati alle operazioni R1, il decreto prevede invece il mero aggiornamento del titolo abilitativo, mediante comunicazione da presentare almeno 45 giorni prima dell'intervento, nel rispetto delle medesime condizioni.
È inoltre prevista la proroga dal 31 dicembre 2026 al 31 dicembre 2030 del termine indicato nell'articolo 4, comma 5-bis, del DL n. 17/2022, con ulteriori modifiche alla disposizione.
Bonifiche: 150 giorni per l’ordinanza al responsabile
L'articolo 5 interviene sulla disciplina delle bonifiche dei siti contaminati, modificando l'articolo 244 del D.Lgs. n. 152/2006.
La provincia dovrà adottare l'ordinanza motivata nei confronti del responsabile della potenziale contaminazione entro 150 giorni dalla comunicazione prevista dal comma 1 e senza indugio.
In caso di mancato rispetto del termine, la regione assegna alla provincia un periodo non superiore a 30 giorni. Decorso inutilmente anche questo termine, l'ordinanza viene adottata dalla regione competente, con il supporto tecnico del Sistema nazionale a rete per la protezione dell'ambiente (SNPA).
Il termine riguarda l'adozione dell'ordinanza, non il completamento degli interventi di bonifica.
Lo stesso articolo dispone la soppressione della decima e della sedicesima riga della sezione Metalli della Tabella 2 dell'Allegato 5 al Titolo V, corrispondenti alle concentrazioni soglia di contaminazione di ferro e manganese nelle acque sotterranee.
Sono inoltre previsti criteri per la caratterizzazione ambientale delle aree marine comprese nei siti di interesse nazionale.
Economia circolare: nuovi obblighi per consorzi e produttori
Il decreto introduce disposizioni per prevenire i conflitti di interesse negli organi amministrativi dei sistemi di responsabilità estesa del produttore e dei consorzi degli imballaggi.
Per i produttori delle bottiglie per bevande individuate dalla normativa è previsto inoltre un obbligo annuale di comunicazione al CONAI dei quantitativi immessi sul mercato e della plastica riciclata acquistata e contenuta nelle bottiglie, distinguendone la provenienza dall'Unione europea o da Paesi terzi.
Fondi per emergenze ambientali e Terra dei Fuochi
L'articolo 2 istituisce, dal 2027, un fondo di 11 milioni di euro annui per interventi dei comuni relativi a eventi ambientali imprevedibili che non comportano la dichiarazione dello stato di emergenza nazionale o regionale.
Il contributo massimo è pari a un milione di euro per singolo evento.
L'articolo 5 prevede inoltre finanziamenti per il risanamento e la bonifica della Terra dei Fuochi, ma nello schema esaminato gli importi risultano ancora da definire.
-
FER X definitivo 2026: al via le domande per gli incentivi, ecco le scadenze
Il FER X Definitivo entra nella fase operativa, dopo il DD 7 agosto con le regole operative relative al DM 18 giugno 2026 ecco le novità di ottobre.
Aggiornate anche le Regole operative con le modalità di partecipazione e gli adempimenti richiesti.
Con un avviso del 6 ottobre 2026, il Gestore dei Servizi Energetici (GSE) ha annunciato la pubblicazione dei bandi per la presentazione delle manifestazioni di interesse alla prima procedura competitiva prevista dal DM FER X definitivo del 18 giugno 2026, dedicato al sostegno della produzione di energia elettrica da fonti rinnovabili.
La novità segue l'approvazione delle Regole operative aggiornate, avvenuta con il decreto direttoriale del Ministero dell'Ambiente e della Sicurezza Energetica (MASE) n. 93 del 2 ottobre 2026.
Nuove Regole operative FER X definitivo: cosa cambia
Con il decreto direttoriale n. 93 del 2 ottobre 2026, il MASE ha approvato le Regole operative aggiornate del FER X definitivo.
Le nuove disposizioni integrano e sostituiscono quelle precedentemente approvate con il decreto direttoriale n. 82 del 7 agosto 2026.
In particolare, il documento aggiornato comprende:
Parte A, dedicata alle informazioni generali, ai requisiti di accesso e alla qualifica preliminare;
Parte B, relativa alle modalità di presentazione delle manifestazioni di interesse e alla partecipazione alle procedure competitive.
Il decreto interviene inoltre sui contingenti di potenza e sui coefficienti locazionali da applicare secondo le condizioni previste dal meccanismo.
Gli operatori interessati sono pertanto chiamati a fare riferimento alla versione aggiornata delle Regole operative, disponibile sul sito istituzionale del GSE e potranno presentare le manifestazioni di interesse dalle ore 12:00 del 22 ottobre fino alle ore 12:00 del 6 novembre 2026, attraverso il portale dedicato del GSE.
FER X Definitivo: quali impianti riguarda e per quali interventi
Il DM FER X Definitivo del 18 giugno 2026 introduce un meccanismo di supporto a regime per gli impianti a fonti rinnovabili caratterizzati da costi di generazione vicini alla competitività di mercato.
Le Regole operative pubblicate dal GSE il 7 agosto rappresentano però una prima attuazione del decreto. Il documento contiene le informazioni generali e disciplina nel dettaglio la qualifica preliminare necessaria per partecipare alle procedure competitive.
Lo stesso GSE precisa che seguiranno aggiornamenti per completare le modalità attuative.
Rientrano nell'ambito di applicazione del DM FER-X Definitivo le seguenti tipologie di impianto:
- impianti fotovoltaici
- impianti eolici
- impianti idroelettrici
- impianti a gas residuati dai processi di depurazione
e le seguenti categorie di intervento:
- nuova costruzione
- rifacimento integrale
- potenziamento
- rifacimento parziale
La tabella di riepilogo del GSE

Impianti fino a 1 MW: accesso diretto agli incentivi FER X
Una delle disposizioni più interessanti riguarda gli impianti con potenza fino a 1 MW, che possono accedere direttamente al meccanismo di supporto.
La possibilità è prevista fino al 31 dicembre 2030, ma con un limite importante: il contingente complessivamente disponibile per questo canale è pari a 10 GW.
Il raggiungimento anticipato della soglia può quindi chiudere l'accesso prima della scadenza temporale.
Sopra 1 MW servono le procedure competitive
Il percorso cambia per gli impianti con potenza superiore a 1 MW. In questo caso l'accesso al FER X avviene attraverso la partecipazione alle procedure competitive.
Il sostegno economico si basa su un contratto per differenza a due vie.
In termini semplificati, il sistema punta a stabilizzare i ricavi:
- quando il prezzo di mercato è inferiore al prezzo riconosciuto, viene corrisposta la differenza;
- quando è superiore, il produttore restituisce l'eccedenza.
Non siamo quindi davanti a un tradizionale contributo che rimborsa una quota del costo dell'impianto, ma a un sistema collegato alla remunerazione dell'energia prodotta e immessa in rete.
FER X sopra 1 MW: regole dal GSE
L'accesso al meccanismo di supporto, per gli interventi di potenza nominale cumulata superiore a 1 MW, avviene attraverso la partecipazione a procedure competitive bandite dal GSE in cui vengono messi a disposizione specifici contingenti di potenza distinti per tipologia di impianto.
Ai fini della partecipazione alle procedure competitive, i Soggetti Richiedenti devono ottenere la qualifica preliminare e presentare unA manifestazione di interesse.
La potenza complessivamente resa disponibile, da assegnare attraverso le procedure competitive, è pari a 27,15 GW così suddivisa:Tipologia di impianto Contingente totale (GW) Fotovoltaico 10,00 Eolico 16,50 Idroelettrico 0,63 Gas residuati dai processi di depurazione 0,02 Il valore e la progressione temporale dei contingenti di potenza messi a disposizione nelle procedure competitive saranno disciplinati con apposito Decreto.
FER X definitivo: la qualifica preliminare
La qualifica preliminare è la fase che consente di verificare anticipatamente il possesso dei requisiti necessari per partecipare alle procedure competitive del DM FER-X Definitivo e degli eventuali criteri di priorità e di aggiudicazione utili ai fini della determinazione delle graduatorie.
A partire dal giorno 25 agosto 2026, le richieste di qualifica preliminare possono essere presentate in qualsiasi momento accedendo all'apposita funzionalità del Portale FER-X Definitivo. Per presentare la richiesta è necessario aver effettuato il pagamento dei costi di istruttoria.
Il processo di valutazione e riconoscimento della qualifica preliminare avviene nell'ambito del procedimento amministrativo previsto dalla normativa di riferimento, da concludersi nel termine di 90 giorni, al netto di eventuali sospensioni dei termini del procedimento in caso di invio di integrazioni documentali e/o delle osservazioni, a seguito di richiesta d'integrazioni o preavviso di rigetto, e dei tempi non imputabili al GSE.
Una volta rilasciata, la qualifica ha una validità improrogabile di 2 anni.
La manifestazione di interesse può essere presentata esclusivamente durante i periodi di apertura indicati nelle Regole Operative e dettagliati dai Bandi, per gli interventi per i quali sia stata almeno inviata la richiesta di qualifica preliminare. È possibile presentare fino a un massimo di tre manifestazioni di interesse per intervento, considerando nel computo anche le manifestazioni di interesse presentate ai sensi del DM FER-X Transitorio.
Nella manifestazione di interesse sarà indicata dal Soggetto Richiedente l'entità della quota di potenza richiesta per la partecipazione alla procedura competitiva.
Per perfezionare la manifestazione di interesse è inoltre necessario trasmettere, nei medesimi periodi di apertura del Bando, tramite il Portale Centralizzato delle Garanzie “GIGA":- la cauzione provvisoria
- la documentazione attestante la solidità finanziaria
Il GSE, a chiusura del periodo di presentazione delle manifestazioni di interesse, valuterà l'idoneità delle stesse in funzione della completezza della documentazione trasmessa, nonché dell'eventuale conseguimento della qualifica preliminare nei termini previsti dal Bando.
I dettagli della manifestazione di interesse saranno descritti nella Parte B delle Regole Operative.La richiesta di partecipazione alla procedura competitiva può essere presentata esclusivamente durante i periodi di apertura indicati nelle Regole Operative e confermadettagliati dai Bandi, previa valutazione positiva dell'idoneità della manifestazione di interesse.
La richiesta di partecipazione consiste nella presentazione dell'offerta di riduzione percentuale rispetto al Prezzo di Esercizio Superiore.
Ai fini della formazione della graduatoria, la riduzione offerta dovrà essere corretta mediante i coefficienti previsti per le diverse zone di mercato e, per le procedure “NZIA", mediante gli eventuali criteri di aggiudicazione; in caso di parità si applicheranno gli eventuali criteri di priorità.FER X definitivo: quali sono i bandi pubblicati dal GSE?
La prima procedura riguarda gli impianti di produzione di energia elettrica alimentati da fonti rinnovabili, con particolare riferimento alle tecnologie fotovoltaica, eolica e idroelettrica.
Il GSE ha pubblicato cinque bandi, distinti per tecnologia e tipologia di procedura:
Codice procedura Tipologia PC_EOL_2026_01 Impianti eolici PC_EOLNZIA_2026_01 Impianti eolici NZIA PC_FTV_2026_01 Impianti fotovoltaici PC_FTVNZIA_2026_01 Impianti fotovoltaici NZIA PC_IDR_2026_01 Impianti idroelettrici Per gli impianti eolici e fotovoltaici sono quindi previsti anche bandi specifici nell'ambito del Net Zero Industry Act (NZIA).
Il meccanismo FER X definitivo prevede l'accesso alle procedure competitive per gli impianti di potenza superiore a 1 MW, mentre per gli impianti fino a 1 MW è prevista una modalità di accesso diretto, nel rispetto delle condizioni e dei limiti stabiliti dalla disciplina.
Domande FER X definitivo: le scadenze di ottobre e novembre 2026
La presentazione delle manifestazioni di interesse costituisce una fase preliminare necessaria per la successiva partecipazione alle procedure competitive.
Le principali scadenze comunicate dal GSE sono le seguenti:
Allegati:Scadenza Adempimento 22 ottobre 2026, ore 12:00 Apertura delle manifestazioni di interesse 6 novembre 2026, ore 12:00 Chiusura delle manifestazioni di interesse 6 novembre 2026, ore 12:00 Termine per cauzione provvisoria e documentazione sulla solidità finanziaria 30 novembre 2026 Termine del periodo di valutazione ed entro cui conseguire la qualifica preliminare Il GSE precisa che l'idoneità della manifestazione di interesse è condizione necessaria per partecipare alla successiva procedura competitiva.
Ulteriori informazioni sulla partecipazione saranno comunicate con la pubblicazione dei relativi bandi della fase competitiva.
Come presentare la manifestazione di interesse e le garanzie
Gli operatori devono utilizzare due distinti strumenti telematici messi a disposizione dal GSE.
La manifestazione di interesse deve essere presentata attraverso il Portale FER-X Definitivo, disponibile nell'Area Clienti del Gestore.
La cauzione provvisoria e la documentazione necessaria a dimostrare la solidità finanziaria devono invece essere trasmesse esclusivamente mediante il Portale Centralizzato delle Garanzie, denominato GIGA, entro le ore 12:00 del 6 novembre 2026.
Per la presentazione della manifestazione di interesse è necessario aver già inviato la richiesta di qualifica preliminare oppure essere in possesso di una qualifica valida secondo le condizioni previste dal bando.
La qualifica preliminare dovrà comunque essere conseguita entro il termine del periodo di valutazione, fissato al 30 novembre 2026.
FER X definitivo: dove consultare bandi e documentazione
Per partecipare alla procedura è possibile consultare la documentazione pubblicata dal GSE, che comprende i cinque bandi per le manifestazioni di interesse, le Regole operative e le guide per l'utilizzo dei portali.
In particolare, si rinvia ai seguenti documenti ufficiali:
- GSE – Bandi della prima procedura competitiva FER X definitivo
- Regole operative FER X definitivo aggiornate al 2 ottobre 2026
- Decreto direttoriale MASE n. 93 del 2 ottobre 2026
La prima scadenza operativa da ricordare è quindi il 22 ottobre 2026, data di apertura della finestra per le manifestazioni di interesse, mentre il termine ultimo per l'invio è fissato al 6 novembre 2026.
-
Reddito da fotovoltaico: come e quanto è tassato
Le somme riconosciute dal Gestore dei servizi energetici (GSE) per l’energia prodotta da un impianto fotovoltaico non seguono un’unica disciplina fiscale.
Per stabilire se e come devono essere tassate occorre verificare:
- la tipologia di pagamento,
- la potenza dell’impianto,
- la sua destinazione
- la modalità con cui l’energia viene ceduta.
La distinzione principale riguarda gli impianti fino a 20 kW posti prevalentemente al servizio dell’abitazione.
In questi casi, la cessione dell’energia eccedente effettuata da una persona fisica può produrre redditi diversi.
Quando, invece, l’impianto è utilizzato nell’ambito di un’attività economica, non è destinato prevalentemente all’abitazione oppure comporta una cessione totale dell’energia, i proventi assumono generalmente natura di reddito d’impresa.
Reddito da fotovoltaico: le principali tipologie e la tassazione
Prima di determinare le imposte è necessario distinguere le principali tipologie di introiti collegati al fotovoltaico:
- Tariffa incentivante,
- Contributo in conto scambio,
- Liquidazione delle eccedenze,
- Ritiro dedicato,
La tariffa incentivante remunera la produzione di energia secondo le regole previste dal meccanismo agevolativo applicabile all’impianto. Non rappresenta necessariamente il corrispettivo della vendita dell’energia.
Per una persona fisica che utilizza un impianto fino a 20 kW prevalentemente per le esigenze dell’abitazione, la tariffa incentivante non costituisce normalmente un reddito imponibile.
Il trattamento cambia quando l’impianto è inserito in un’attività imprenditoriale: in questo caso, la quota riferibile all’energia ceduta può concorrere alla formazione del reddito d’impresa come contributo in conto esercizio.
Il contributo in conto scambio è riconosciuto nell’ambito dello scambio sul posto, meccanismo che consente di compensare economicamente l’energia immessa in rete con quella prelevata in un momento diverso.
Per il privato con impianto fino a 20 kW al servizio dell’abitazione, il contributo in conto scambio non è normalmente rilevante ai fini delle imposte sui redditi. Diverso è il trattamento della liquidazione monetaria delle eccedenze.
La liquidazione delle eccedenze riguarda l’energia immessa in rete che supera quella prelevata. Le somme riconosciute al privato costituiscono redditi diversi quando l’impianto:
- ha potenza non superiore a 20 kW;
- è prevalentemente al servizio dell’abitazione;
- non è gestito nell’ambito di un’attività d’impresa.
Il GSE trasmette all’Agenzia delle Entrate gli importi erogati alle persone fisiche e ai condomìni per l’energia prodotta in esubero dagli impianti fino a 20 kW, affinché possano essere utilizzati nella dichiarazione precompilata.
Il ritiro dedicato, o RID, è una modalità semplificata di vendita al GSE dell’energia immessa in rete.
Per le persone fisiche occorre distinguere tra cessione parziale e totale:
- in caso di cessione parziale, con impianto fino a 20 kW al servizio dell’abitazione, le somme costituiscono normalmente redditi diversi;
- la cessione totale dell’energia, invece, assume natura commerciale e genera reddito d’impresa, con i conseguenti obblighi fiscali e contabili.
Nei casi diversi da quelli precedenti, in particolare per:
- impianti di potenza superiore a 20 kW
- soggetti diversi da persone fisiche e condomìni (ad esempio imprese, società, enti o titolari di partita IVA)
gli importi riconosciuti dal GSE sono trattati secondo le regole previste per il reddito d’impresa o di lavoro autonomo.
In queste situazioni, gli importi devono essere gestiti nell’ambito degli ordinari adempimenti fiscali e contabili, possono essere soggetti a fatturazione e concorrono alla formazione del reddito complessivo secondo le norme applicabili al soggetto.Redditi da Fotovoltaico: come sono tassati ai privati e condomini
Le persone fisiche e i condomini con impianti fino a 20 kW devono dichiarare le somme riconosciute dal GSE per l’energia immessa in rete, in quanto considerate “redditi diversi” ai sensi dell’art. 67, comma 1, lettera i) del TUIR (Testo Unico delle Imposte sui Redditi).
Per energia immessa in rete si intende la quota di energia elettrica prodotta dal proprio impianto che non viene autoconsumata e quindi ceduta alla rete elettrica.
Devono essere dichiarati gli importi effettivamente ricevuti dal GSE nell’anno di riferimento, compresi anche quelli che:- sono stati trattenuti per compensare importi dovuti al GSE, ad esempio:
- costi amministrativi
- conguagli a debito
- altri debiti legati a contratti intestati allo stesso Operatore
- sono stati pagati a soggetti terzi, come:
- cessionari
- agenti della riscossione
- soggetti pignoranti
- sono stati trattenuti come deposito o garanzia (ad esempio per i RAEE)
Attenzione non devono invece essere dichiarati gli importi relativi a bonifici non andati a buon fine.
Quando il fotovoltaico genera reddito d’impresa
Il limite di 20 kW non è l’unico parametro da considerare, anche un impianto di potenza inferiore può essere qualificato come attività commerciale abituale quando non è prevalentemente destinato ai bisogni dell’abitazione.
Il reddito d’impresa si configura, in particolare, nei seguenti casi:
Situazione Qualificazione fiscale Impianto fino a 20 kW al servizio dell’abitazione, con cessione parziale Reddito diverso Impianto fino a 20 kW non prevalentemente al servizio dell’abitazione Reddito d’impresa Cessione totale dell’energia Reddito d’impresa Impianto superiore a 20 kW Generalmente reddito d’impresa Impianto utilizzato da società o impresa Reddito d’impresa La natura imprenditoriale comporta, secondo il caso concreto, l’apertura della partita IVA, la fatturazione dei corrispettivi, la tenuta della contabilità e la dichiarazione dei ricavi.
Per le imprese, le somme riconosciute dal GSE concorrono ordinariamente alla determinazione del risultato fiscale.
I ricavi della vendita dell’energia sono componenti positivi del reddito e sono assoggettati:
- all’irpef per imprenditori individuali e soci di società di persone;
- all’ires, per le società di capitali;
- all’irap, quando ne ricorrono i presupposti;
- all’iva, secondo la disciplina applicabile all’operazione.
Tabella riepilogativa delle somme erogate dal GSE
Somma GSE Privato con impianto fino a 20 kW abitativo Impresa Tariffa incentivante Normalmente non imponibile Contributo imponibile per la quota riferibile all’attività Contributo in conto scambio Non tassato Ricavo d’impresa Liquidazione delle eccedenze Reddito diverso soggetto a IRPEF Ricavo d’impresa RID con cessione parziale Reddito diverso Ricavo d’impresa RID con cessione totale Reddito d’impresa Ricavo d’impresa Vendita a trader energetico Reddito diverso solo se occasionale e nei limiti previsti Ricavo d’impresa -
Superbonus e general contractor: cosa cambia davvero con la Risoluzione 17/2026
La Risoluzione n. 17 del 29 aprile 2026 dell’Agenzia delle Entrate interviene su uno dei nodi più controversi del superbonus: la detraibilità delle spese nei rapporti con il general contractor istituto tipico dei contratti pubblici (articoli 204 e seguenti del Dlgs 36/2023, Codice dei contratti pubblici).
Il documento non introduce una nuova norma, ma riordina la prassi esistente e fissa un criterio interpretativo chiaro, destinato a orientare sia i contribuenti sia gli uffici.
Superbonus e general contractor: cosa cambia davvero con la Risoluzione 17/2026
Per capire la portata della Risoluzione bisogna partire dal funzionamento del superbonus.
Gli articoli 119 e 121 del DL 34/2020 hanno consentito non solo di detrarre le spese, ma anche di trasformare il beneficio in sconto in fattura o credito cedibile.
Questo meccanismo ha favorito la diffusione di modelli organizzativi accentrati.
In molti casi, un unico soggetto il cosiddetto general contractor ha assunto il ruolo di referente unico per il committente: gestisce i lavori, coordina i professionisti, cura gli adempimenti e, spesso, applica lo sconto.
Tuttavia, come chiarisce l’Agenzia, si tratta di una figura non tipizzata nei rapporti tra privati, la cui qualificazione dipende esclusivamente dal contenuto del contratto. Ed è proprio qui che nasce il problema fiscale.
Le verifiche fiscali si sono concentrate su un aspetto preciso: il differenziale tra il costo sostenuto dall’impresa appaltatrice e quello ribaltato al committente.
In pratica, quando l’impresa:
- affida i lavori in subappalto,
- e applica un prezzo superiore rispetto a quello dei subappaltatori,
si genera un margine.
Alcuni uffici hanno ritenuto che tale margine non fosse sempre riconducibile ai lavori, ma potesse rappresentare un compenso per attività di coordinamento.
Da qui la conseguenza più rilevante: il disconoscimento della detrazione per quella quota di costo.
Una lettura che ha creato forte incertezza operativa, soprattutto nei cantieri più complessi.
La Risoluzione affronta il problema con un approccio sostanzialistico, il punto centrale è che non è sufficiente qualificare un costo come “coordinamento” per escluderlo dalla detrazione. Occorre capire cosa remunera davvero quel corrispettivo.
L’Agenzia ribadisce un principio già presente nella prassi, ma spesso applicato in modo disomogeneo: sono agevolabili solo i costi direttamente collegati alla realizzazione dell’intervento.
Ne deriva una distinzione netta:
- le spese per lavori e prestazioni tecniche restano detraibili,
- i compensi per attività meramente amministrative o di coordinamento restano esclusi
Ma la vera novità non è questa e sa nel modo in cui questa distinzione deve essere applicata.
Il cuore della Risoluzione è la differenza tra due figure che, nella pratica, sono spesso sovrapposte:
- il general contractor “puro”, che non esegue lavori ma si limita a coordinare i soggetti coinvolti e a rifatturare i costi. In questo caso, il suo compenso è considerato un costo autonomo, non direttamente collegato all’intervento: quindi non detraibile;
- il general contractor che agisce come appaltatore. Qui la prospettiva cambia radicalmente. Se il soggetto assume l’obbligo di realizzare l’opera nei confronti del committente, il corrispettivo che percepisce è, a tutti gli effetti, prezzo di appalto.
E il prezzo di appalto, anche quando incorpora un margine, rientra tra le spese detraibili, purché rispettati i requisiti di legge.
È una distinzione che, nella pratica, può determinare l’esito di un accertamento.
La Risoluzione chiarisce un punto destinato ad avere effetti rilevanti: la qualificazione fiscale non dipende da come l’impresa organizza i lavori, ma dall’obbligazione che assume.
Se l’impresa si impegna a realizzare l’opera:
- resta appaltatore anche se subappalta,
- resta appaltatore anche se non esegue direttamente i lavori
Il subappalto, quindi, diventa fiscalmente irrilevante ai fini della detrazione.
Questo passaggio smonta una delle principali leve utilizzate nei controlli, ossia l’idea che una struttura “leggera” o fortemente esternalizzata potesse giustificare il disconoscimento dei costi.
Uno dei profili più interessanti della Risoluzione riguarda i limiti all’azione accertativa.
L’Agenzia afferma che non è possibile trasformare automaticamente una parte del prezzo di appalto in compenso per coordinamento.
Per sostenere questa tesi, l’amministrazione deve fornire una prova puntuale, dimostrando che una quota del corrispettivo remunera effettivamente un’attività distinta e autonoma.
In assenza di questa dimostrazione, il margine resta parte integrante del prezzo dei lavori e, come tale, continua a essere detraibile.
Si tratta di un passaggio che rafforza la posizione dei contribuenti e rende più difficile sostenere contestazioni generiche.
-
Decreto Geotermia: condomìni e imprese possono diventare green
Il MASE Ministero dell'ambiente ha pubblicato il DM Geotermia con le nuove procedure semplificate per l'installazione delle sonde geotermiche, distinguendo tra attività libera e PAS.
Decreto Geotermia: condomini e imprese possono diventare green
Il Ministro Pichetto sul DM Goetermia ha specificato che: “Con questo decreto rendiamo più semplice e veloce l’installazione degli impianti geotermici a servizio di edifici e imprese. Interveniamo per garantire regole chiare e uniformi su tutto il territorio nazionale, riducendo gli oneri amministrativi e favorendo la diffusione di una tecnologia pulita, efficiente e ancora sottoutilizzata”.
Prima di sintetizzare il contenuto del decreto ricordiamo che la Geotermia è una tecnologia che permette di utilizzare il calore del terreno ai fini della climatizzazione
I sistemi geotermici sfruttano il sottosuolo poco profondo come serbatoio di calore e possono essere suddivisi in:
- impianti a circuito chiuso con sonde verticali o orizzontali,
- impianti a circuito aperto con geoscambio con acqua di falda.
Decreto Geotermia: le semplificazioni approvate
L’Articolo 3 del Decreto Geotermia con Disposizioni per la realizzazione degli impianti in attività libera o mediante PAS prevede che la realizzazione di sonde geotermiche, a servizio di edifici già esistenti, è consentita in regime di attività libera o mediante PAS solo se non comporta modifiche delle destinazioni di uso, interventi su parti strutturali dell’edificio o aumento del numero delle unità immobiliari e incremento dei parametri urbanistici.
È soggetta ad attività libera, ai sensi dell’articolo 7, del decreto legislativo 25 novembre 2024 n. 190, la realizzazione di impianti che rispettano tutte le seguenti condizioni:
a) le sonde geotermiche si estendono, se orizzontali, a profondità non superiore a 2 metri dal piano campagna e/o, se verticali, a profondità non superiore a 80 metri dal piano campagna;
b) la potenza termica dell’impianto è inferiore a 50 kW.
La PAS Procedura abilitativa semplificata, ai sensi dell’articolo 8, del decreto legislativo 25 novembre 2024 n. 190, si applica alla realizzazione di impianti che rispettano tutte le seguenti condizioni:a) le sonde geotermiche si estendono, se orizzontali, a profondità non superiore a 3 metri dal piano campagna e/o, se verticali, a profondità non superiore a 250 metri dal piano campagna;
b) la potenza termica dell’impianto è inferiore a 500 kW.
Nel caso di impianti a servizio di nuove costruzioni, il pertinente titolo edilizio, acquisito preliminarmente ai sensi dell’articolo 8, comma 12 del decreto legislativo 25 novembre 2024 n. 190, deve includere le volumetrie edilizie nel rispetto delle destinazioni d’uso.
Ai sensi dell’articolo 1, comma 5, del decreto legislativo n. 22 del 2010, gli impianti a sonde geotermiche a circuito chiuso non sono soggette alla disciplina mineraria di cui al Regio decreto n. 1443 del 1927 e all’articolo 826 del Codice civile.
Per gli interventi di cui al comma 3, il modello unico semplificato è reso disponibile dal proponente alla piattaforma SUER, in modalità telematica, entro cinque giorni dall'entrata in esercizio dell'impianto, ai sensi del comma 2 dell’articolo 5 del decreto legislativo 25 novembre 2024 n. 190.
Per gli interventi di cui al comma 4, la comunicazione è effettuata dal proponente tramite piattaforma SUER con il modello unico PAS.
Fermo restando quanto previsto ai commi 6 e 7, nelle more dell'operatività della piattaforma SUER, la presentazione dei progetti, delle istanze e della documentazione relativi agli interventi di cui sopra avviene in modalità digitale mediante le forme utilizzate dall'amministrazione competenteIl decreto stabilisce inoltre le regioni e le province autonome di istituire un sistema digitale finalizzato al censimento e al controllo di tali impianti.
E' bene specificare che il comunicato MASE ha evidenziato che il decreto in oggetto rafforza il quadro regolatorio per l’utilizzo del sottosuolo ai fini dello scambio termico per il riscaldamento e il raffrescamento degli edifici, sia in ambito civile che industriale.
Allegati: -
Comunicazioni ENEA 2026: il via dal 22 gennaio
L'ENEA con un avviso pubblicato sul proprio portale informa del fatto che a partire dal 22 gennaio 2026 è operativo il portale aggiornato bonusfiscali.enea.it per la trasmissione dei dati degli interventi con data di fine lavori nel 2025 e 2026.In particolare si tratta degli interventi che accedono alle detrazioni fiscali di Ecobonus (legge 296/2006 e art. 14 del D.L. 63/2013) e Bonus Casa(art. 16 bis del DPR 917/86 e art. 16 del DL 63/2013).
Attenzione al fatto che è possibile accedere al servizio online solo autenticandosi tramite SPID di persona fisica o CIE.
L'ENEA ha specificato che il conteggio dei 90 giorni per la trasmissione dati decorre dal 22 gennaio 2026:
- per gli interventi conclusi tra il 1° gennaio 2026 e la data di messa on line del portale (22 gennaio);
- per i lavori conclusi nel 2025 ma con parte delle spese da detrarre sostenute nel 2026.
ENEA ha attivato, per richieste di tipo tecnico, un assistente virtuale che risponde in tempo reale ai quesiti.
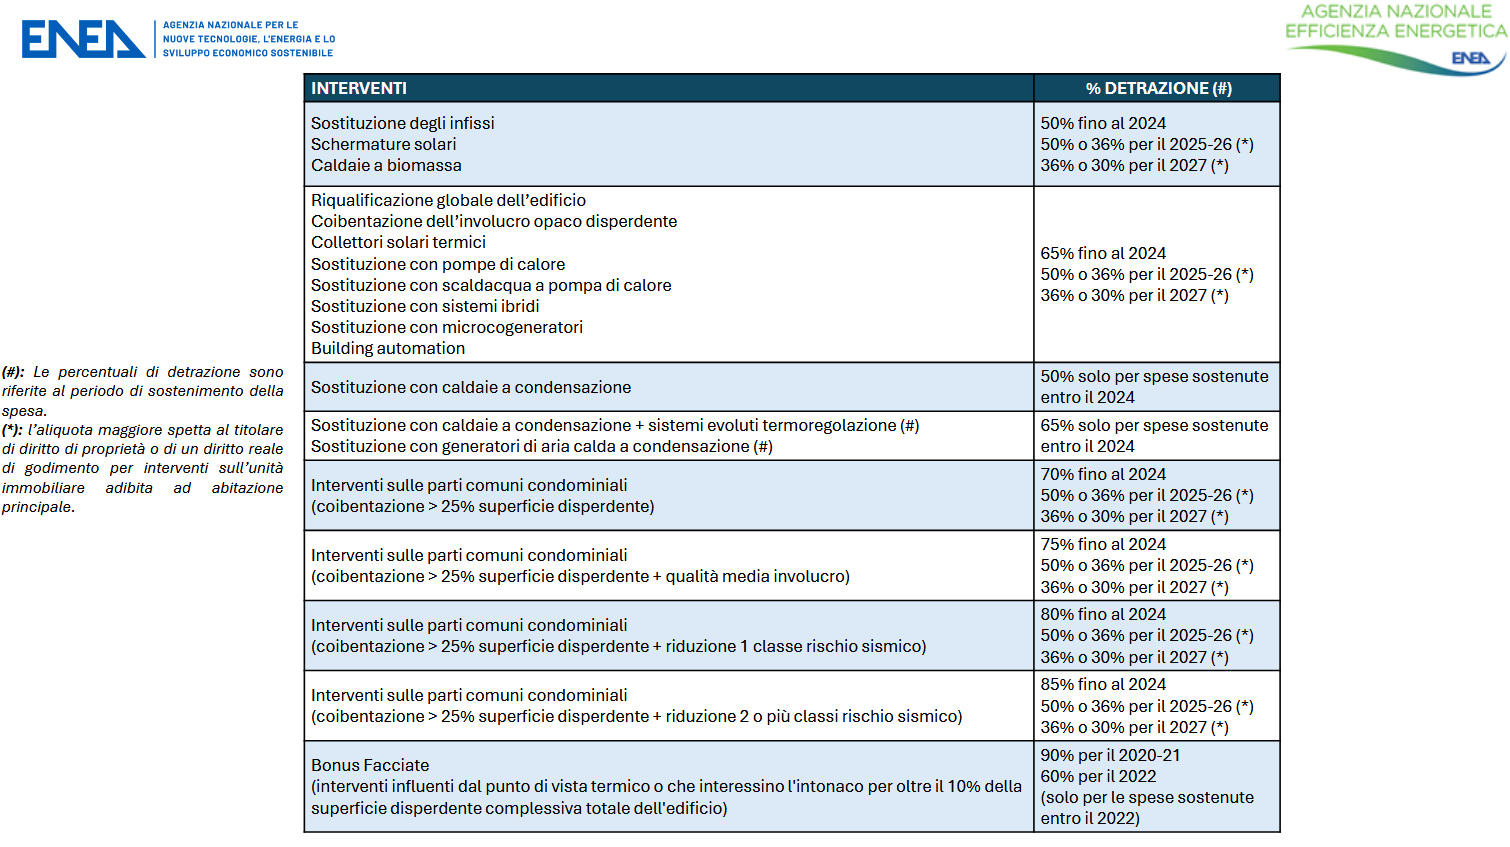
Interventi ammessi all’ecobonus
L'ENEA ha reso disponibile la seguente tabella di riepilogo per gli interventi ammessi alla agevolazione
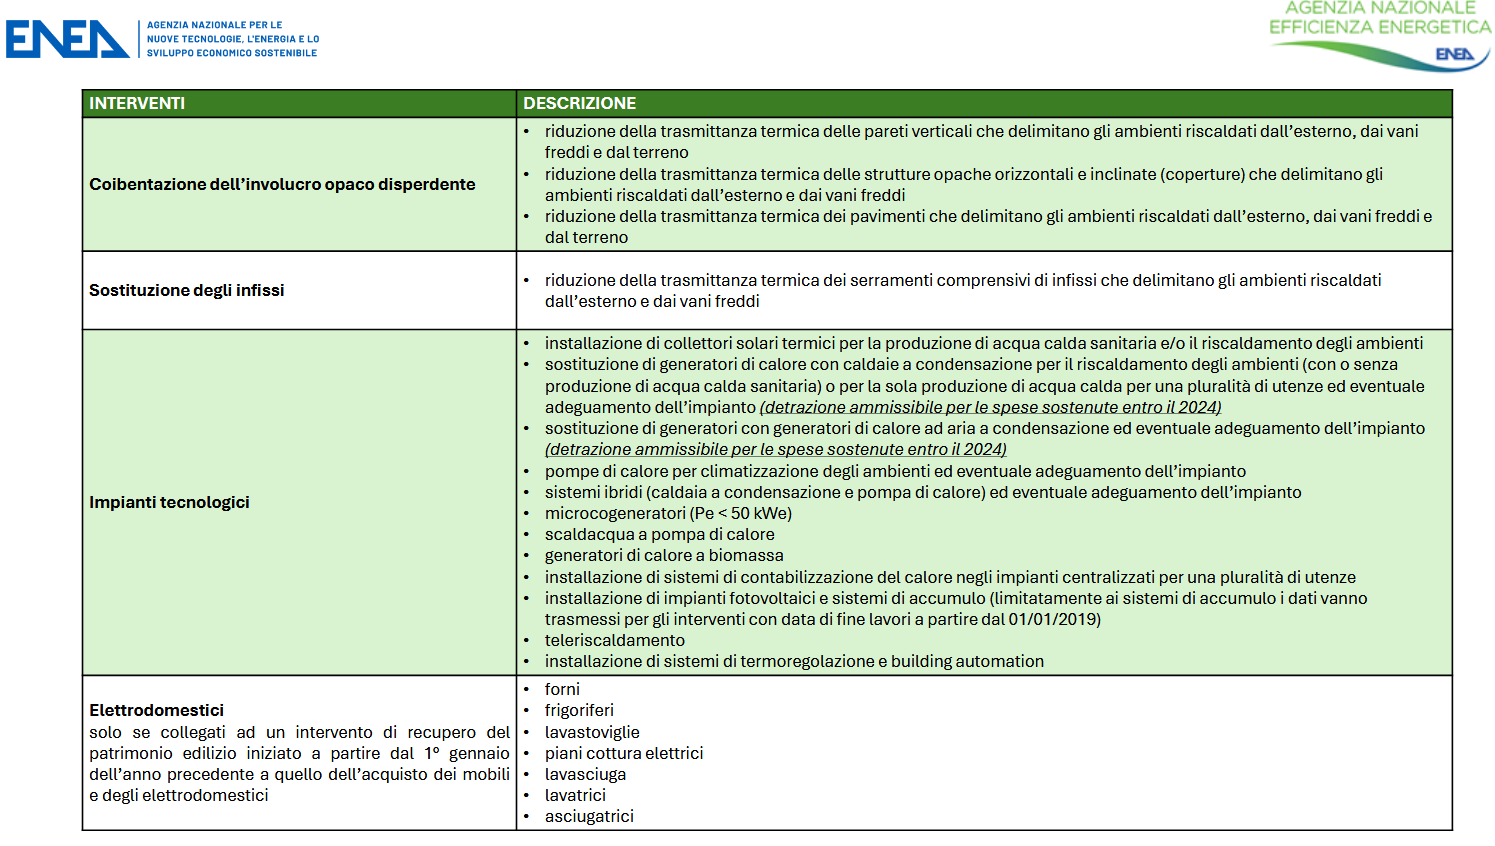
Interventi ammessi al bonus casa
L'ENEA ha reso disponibile la seguente tabella di riepilogo per gli interventi ammessi alla agevolazione
-
Produzione energia da fonti rinnovabili: approvato un correttivo
Il Consiglio dei Ministri in data 11 settembre ha approvato, in esame preliminare, un decreto legislativo che introduce disposizioni integrative e correttive al decreto legislativo 25 novembre 2024, n. 190, recante disciplina dei regimi amministrativi per la produzione di energia da fonti rinnovabili, in attuazione dell’articolo 26, commi 4 e 5, lettere b) e d), della legge 5 agosto 2022, n. 118.
Come evidenzia il comunicato stampa del Governo, l'obiettivo principale delle norme introdotte è la semplificazione dei regimi amministrativi per la produzione di energia da fonti rinnovabili, volta a promuovere un’accelerazione nella transizione ecologica e a facilitare gli investimenti nel settore, in linea con gli impegni del Piano Nazionale di Ripresa e Resilienza (PNRR).
Produzione energia da fonti rinnovabili: approvato un correttivo
Le modifiche che sono state approvate ma che necessitano di ulteriori passaggi per approvazione definitiva e successiva entrata in vigore, mirano a:
- accelerare l’iter autorizzativo per la costruzione e l’esercizio di impianti di energia rinnovabile;
- introdurre definizioni precise per “infrastrutture indispensabili” e “revisione della potenza” degli impianti esistenti;
- razionalizzare le procedure per gli interventi che interferiscono con vincoli paesaggistici o di tutela del patrimonio culturale;
- rivedere i termini per l’obbligo di ripristino dei luoghi a carico dei soggetti esercenti;
- ridurre i tempi di alcuni procedimenti amministrativi, tra i quali quello relativo alla “autorizzazione unica” con valore di valutazione di impatto ambientale, che passa da 120 a 40 giorni per alcune tipologie di interventi;
- prevedere il punto di contatto unico a livello comunale per gli interventi sul territorio.
-
Superbonus 110%: comunicazione entro il 10.09 zone terremoto 2016
Con il DPCM 24 luglio 2025 n. 675, il Commissario straordinario del Governo per la ricostruzione nelle Regioni Abruzzo, Lazio, Marche e Umbria colpite dal sisma 2016 ha previsto l’invio di una ulteriore comunicazione entro il 10 settembre 2025 per il monitoraggio della spesa relativa alla realizzazione degli interventi agevolati con il superbonus per la ricostruzione privata del sisma.
Vediamo maggiori dettagli.
Superbonus 110%: comunicazione entro il 10.09 zone terremoto 2016
Con il DPCM il Commissario straordinario del Governo per la riparazione, la ricostruzione delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, decreta:
- di attivare un monitoraggio puntuale della spesa relativa alla realizzazione degli interventi nella ricostruzione privata Sisma 2016, agevolabili ai sensi dell'articolo 119 del decreto-legge n. 34 del 2020, utile anche a favorire l'elaborazione di proposte finalizzate a garantire la continuità delle attività di ricostruzione connesse al Sisma 2016. Detto monitoraggio avrà dunque finalità meramente conoscitive.
- di disporre per le richieste di contributo di cui all'articolo 47 del Testo Unico della Ricostruzione Privata, trasmesse in data antecedente al 30 marzo 2024, per le quali, alla data di pubblicazione del presente decreto sul sito istituzionale del Commissario straordinario, non sia stato ancora emanato il decreto di concessione e reso disponibile il CUP dell'intervento, l'integrazione, da parte del professionista, del dato economico del Superbonus sulla piattaforma GE.DI.SI come risultante dalla documentazione trasmessa in allegato alle anzidette RCR o nel relativo fascicolo. Tale dato deve essere dichiarato, entro il termine del 10 settembre 2025, con la trasmissione di una variante (RCR) all'interno del fascicolo GE.DI.SI., procedendo, nel Quadro C – Sezione “Disciplina in materia di concorso di risorse”, a dichiarare, in successione, quanto segue:
- a) Si intende fruire di incentivi fiscali per la quota eccedente il contributo (art. 47 c. 1 TU);
- b) “Super bonus” ai sensi dell'art. 119 commi 1-ter e 4-quater del DL 34/2020;
- c) Variante a RCR trasmessa prima del 30/3/2024 (entrata in vigore D.L. 39/2024) e indicando contestualmente la modalità di fruizione (diretta, sconto in fattura, cessione del credito). Deve, inoltre, essere dichiarato l'importo (IVA inclusa) eccedente il contributo per la ricostruzione per il quale è stata richiesta la detrazione fiscale, distinto tra spese attinenti ai lavori e spese tecniche, come desumibile dalla documentazione di progetto.La predetta variante deve essere presentata esclusivamente nel caso in cui nella originaria richiesta di contributo non siano stati dichiarati tali importi.
- di prevedere, per gli interventi agevolabili di cui all'articolo 47 del Testo Unico della Ricostruzione Privata oggetto di decreto di concessione del contributo per i quali, alla data di pubblicazione del presente decreto sul sito istituzionale del Commissario straordinario, non sia stata effettuata alcuna comunicazione sul Portale Nazionale delle Classificazioni Sismiche (P.N.C.S.) in ordine ai SAL, che i professionisti, individuati ai sensi dell'art. 5 del Decreto del Presidente del Consiglio dei ministri del 17 settembre 2024, accedano alla predetta Piattaforma con le modalità indicate nelle “Linee guida per la trasmissione delle informazioni al PNCS”, pubblicate sul sito istituzionale del Dipartimento Casa Italia, e dichiarino, ai sensi degli articoli 47, 75 e 76 del D.P.R. 28/12/2000 n. 445, il dato identificativo dell'intervento finanziato, vale a dire il Codice Unico del Progetto (CUP) associato alla richiesta di concessione del contributo presentata sulla piattaforma delCommissario straordinario GE.DI.SI. in aggiunta ai dati richiesti dall'articolo 3, comma 2, del decreto-legge n. 39 del 29 marzo 2024, quali:
- “dati catastali (lettera a), acquisiti in automatico dalla asseverazione del progettista; ammontare delle spese sostenute nell'anno 2024 alla data di entrata in vigore del presente decreto (lettera b); ammontare delle spese che prevedibilmente saranno sostenute successivamente alla data di entrata in vigore del presente decreto negli anni 2024 e 2025 (lettera c); percentuali delle detrazioni spettanti in relazione alle spese di cui alle lettere b) e c) (lettera d).”
- di prevedere, altresì, per gli interventi di cui al comma 3 per i quali, alla data di pubblicazione del presente decreto sul sito istituzionale del Commissario straordinario, sia stata già effettuata sul P.N.C.S la comunicazione del primo SAL relativo alle spese sostenute per gli incentivi fiscali, che la predetta comunicazione venga integrata con l'inserimento – sullo stesso portale – del Codice Unico del Progetto (CUP), associato alla richiesta di concessione del contributo presentata sulla piattaforma GE.DI.SI.
- In entrambi i casi di cui ai punti 3 e 4 il dato del CUP dovrà essere integrato sul P.N.C.S. del Dipartimento Casa Italia inderogabilmente entro il termine del 10 settembre 2025, seguendo le indicazioni contenute nel Manuale utente asseveratore, allegato al presente Decreto, pubblicato anche sul portale P.N.C.S.
- Il presente decreto è pubblicato sul sito internet del Commissario Straordinario – sezione Amministrazione trasparente ed è trasmesso agli Uffici Speciali delle Regioni Abruzzo, Lazio, Marche e Umbria, nonché agli ordini professionali interessati.
-
Superbonus 2025: istruzioni ADE dopo la legge di bilancio
Pubblicata la Circolare n 8/2025 con tutte le istruzione delle Entrate sulle novità introdotte per i bonus edilizi dalla Legge di Bilancio 2025.
Relativamente al Superbonus, misura che sta andando a morire, vediamo cosa viene specificato dalla Circolare del 19 giugno.
Superbonus 2025: istruzioni ADE dopo la legge di bilancio
Il 31 dicembre 2024 è scaduta l'aliquota al 70% del superbonus massicciamente ridimensionato da tutte le norme in tema, avvicendatesi nel corso del 2023 e del 2024.
Sul superbonus la legge di bilancio 2025 ha previsto alcune novità e in particolare, il comma 56 modifica l’articolo 119 del decreto-legge 19 maggio 2020, n. 34.
La lettera a) introduce un nuovo comma 8-bis.2. all’articolo 119 che stabilisce che la detrazione del 65 per cento prevista dal comma 8-bis, primo periodo, per le spese sostenute nell’anno 2025 spetta esclusivamente per gli interventi già avviati ovvero per i quali, alla data del 15 ottobre 2024, risulti:
- a) presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi del comma 13-ter, se gli interventi sono diversi da quelli effettuati dai condomini;
- b) adottata la delibera assembleare che ha approvato l'esecuzione dei lavori e presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi del comma 13-ter, se gli interventi sono effettuati dai condomini;
- c) presentata l'istanza per l'acquisizione del titolo abilitativo, se gli interventi comportano la demolizione e la ricostruzione degli edifici.
La lettera b) introduce un nuovo comma 8-sexies. sempre all’articolo 119 che riconosce la facoltà di ripartire in dieci quote annuali di pari importo la detrazione spettante per le spese sostenute dal 1° gennaio 2023 al 31 dicembre 2023.
Nello specifico si prevede che per le spese sostenute dal 1° gennaio 2023 al 31 dicembre 2023 relativamente agli interventi rientranti nella disciplina del superbonus, la detrazione può essere ripartita, su opzione del contribuente, in dieci quote annuali di pari importo a partire dal periodo d'imposta 2023.
Con la Circolare n 8 del 19 giugno in merito a queste novità viene precisato quanto segue.
Si forniscono chiarimenti sulla detrazione del 65% delle spese sostenute nel 2025 prevista a favore dei condomìni, delle persone fisiche che realizzano interventi su edifici composti da 2 a 4 unità immobiliari, delle Organizzazioni non lucrative di utilità sociale (Onlus), delle Organizzazioni di volontariato (OdV) e delle Associazioni di promozione sociale (Aps).
Lo sconto fiscale è infatti riconosciuto a patto che, entro il 15 ottobre 2024, risulti presentata la Cila, sia adottata la delibera assembleare per gli interventi effettuati dai condomini, sia presentata l’istanza per l’acquisizione del titolo abilitativo, se gli interventi comportano la demolizione e la ricostruzione degli edifici.
Per i contribuenti che hanno sostenuto spese nel 2023 per interventi agevolati potranno scegliere di ripartire la detrazione in 10 quote annuali di pari importo si precisa che la scelta potrà essere effettuata presentando una dichiarazione integrativa entro il 31 ottobre 2025.
In caso di maggior debito d’imposta, il versamento potrà essere effettuato senza sanzioni né interessi entro il termine per il versamento del saldo delle imposte relative al 2024.
Pedr le istruzioni pratiche di come gestire l'opzione in dichiarazione leggi: Superbonus in 10 rate: con l'integrativa entro il 31 ottobre..
Allegati: -
Bonus colonnine domestiche: arrivano i pagamenti
Il MIMIT ha pubblicato sulla propria pagina istituzionale il decreto direttoriale 11 giugno 2025 per la concessione e l'erogazione del contributo per le domande, presentate e ammesse, relative all’acquisto e la relativa posa in opera delle infrastrutture di ricarica effettuati nel periodo dal 1° gennaio 2024 al 31 dicembre 2024.
Gli interessati potranno verificare la propria ammissione al contributo consultando l’Allegato A del decreto, facendo riferimento all'ID della domanda.
Si precisa che, nel rispetto del Regolamento Europeo 679/2016 in materia di protezione dei dati personali, i dati contenuti nell'Allegato A sono stati emendati da tutti i riferimenti ai soggetti beneficiari.
Ricordiamo inoltre che nel mese di aprile era stato riaperto lo sportello per ulteriori domande e che le modalità di concessione dei contributi sono stabilite dal decreto del Ministero del 12 giugno 2024.
Bonus colonnine privati 2024: che cos’è
Con Decreto MIMIT del 12 giugno sono state fissate le regole per il suddetto bonus.
Il bonus colonnine domestiche è l'agevolazione rivolta a privati e condomini e in particolare, il decreto, in attuazione di quanto previsto dall’articolo 1, comma 2, del decreto del Presidente del Consiglio dei Ministri 4 agosto 2022 (di seguito DPCM 4 agosto 2022) individua le disposizioni procedurali per la concessione e l'erogazione di contributi per l'acquisto e l'installazione di infrastrutture di potenza standard per la ricarica dei veicoli alimentati ad energia elettrica effettuati da utenti domestici di cui alla lettera f-bis) del comma 1 dell’articolo 2 del decreto del Presidente del Consiglio dei Ministri 6 aprile 2022 come introdotta dall’articolo 1, comma 1, lettera a), del DPCM 4 agosto 2022.
Nel limite delle risorse finanziarie disponibili per la misura oggetto del presente decreto, pari a 20 milioni di euro per l’annualità 2024 quale limite massimo complessivo di spesa, il Ministero può concedere ai soggetti beneficiari un contributo per le spese ammissibili di cui all'articolo 4, comma 1, del presente decreto, così individuato:
- a) 80 per cento del prezzo di acquisto e posa, nel limite massimo di euro 1.500 per persona fisica richiedente;
- b) il limite di spesa di cui al punto a) è innalzato a euro 8.000 in caso di posa in opera sulle parti comuni degli edifici condominiali di cui agli articoli 1117 e 1117- bis del codice civile.
Bonus colonnine domestiche: lo sportello 2025
Per la presentazione della domanda è necessario:
- accedere alla nuova Area Personale tramite sistema pubblico di identità digitale (SPID), carta d’identità elettronica (CIE) o carta nazionale dei servizi (CNS) all’apposita procedura on line
- Accederai così sulla tua scrivania personale dove potrai scegliere l'incentivo sul quale presentare domanda o potrai chiedere maggiori informazioni tramite il servizio "Parla con me"
- Scegli Colonnine domestiche utilizzando l'apposito menu a discesa e compila la domanda in ogni sua parte: il perfezionamento richiede il possesso di una posta elettronica certificata (PEC) attiva.
Scarica qui il fac simile di domanda.
Bonus colonnine domestiche: spese ammissibili
Sono ammissibili al contributo le spese sostenute dai soggetti beneficiari, dal 1 gennaio 2024 al 31 dicembre 2024, relativamente all’annualità 2024, per l’acquisto dell’infrastruttura di ricarica e la relativa posa in opera, da effettuarsi a regola d’arte.
Tali spese possono comprendere:
- a) l'acquisto e la messa in opera di infrastrutture di ricarica, ivi comprese – ove necessario – le spese per l'installazione delle colonnine, gli impianti elettrici, le opere edili strettamente necessarie, gli impianti e i dispositivi per il monitoraggio;
- b) spese di progettazione, direzione lavori, sicurezza e collaudi;
- c) costi per la connessione alla rete elettrica, tramite attivazione di un nuovo POD (point of delivery).
Attenzione al fatto che le agevolazioni sono concesse sulla base di una procedura a sportello, la cui attivazione verrà comunicata con un avviso con le date di apertura e di chiusura.
Visita la pagina preposta per ulteriori dettagli.
Consultando l'Allegato A al DD del giorno 11 giungo si può leggere chi ora riceverà il contributo.
Allegati: