
-
Trust e imposta di donazione: quando si paga? I chiarimenti della Cassazione
La Cassazione, con l’ordinanza n. 26643 del 12 ottobre 2026, chiarisce il trattamento fiscale dei beni conferiti in un trust costituito nell’ambito di accordi di divorzio, soffermandosi sia sull'esenzione prevista dall'art. 19 della legge n. 74/1987 sia sul momento in cui diventa dovuta l'imposta sulle donazioni.
Secondo la Suprema Corte, l’istituzione del trust e il conferimento dei beni non sono soggetti all’imposta proporzionale sulle donazioni, in assenza di un trasferimento effettivo e stabile di ricchezza ai beneficiari. L’esenzione prevista per gli accordi di divorzio, invece, non si estende automaticamente a tutti gli atti dispositivi inseriti nel medesimo contesto negoziale.
Trust costituito in occasione del divorzio: il caso esaminato
La controversia trae origine dalla costituzione, nel giugno 2017, di un trust da parte di un padre e dei suoi due figli, in attuazione degli accordi di divorzio.
Nel trust erano stati conferiti partecipazioni, immobili e denaro. Per ciascun conferimento erano individuati specifici beneficiari: l’ex coniuge per i beni conferiti dal padre e i futuri discendenti per quelli conferiti dai figli.
L’Agenzia delle Entrate aveva notificato un avviso di liquidazione dell’imposta sulle successioni e donazioni, ritenendo applicabile l’esenzione dell’art. 19 della legge n. 74/1987 soltanto al conferimento effettuato dall’ex coniuge.
I conferimenti dei figli, secondo l’Amministrazione finanziaria, dovevano invece essere assoggettati a imposizione proporzionale.
La contestazione era stata respinta nei primi due gradi di giudizio, fino al ricorso per Cassazione.
Esenzione fiscale per gli accordi di divorzio e trust: quali conferimenti rientrano?
Con il primo motivo di ricorso, il trust sosteneva che anche i conferimenti effettuati dai figli dovessero beneficiare dell’esenzione fiscale, essendo parte della complessiva sistemazione patrimoniale concordata in occasione del divorzio. La Cassazione ha respinto questa censura.
Richiamando il proprio orientamento sulla negoziazione globale degli accordi di separazione e divorzio, la Corte ricorda che l’agevolazione dell’art. 19 della legge n. 74/1987 può riguardare anche gli atti di trasferimento patrimoniale funzionali alla definizione della crisi coniugale.
Tuttavia, nel caso esaminato, i conferimenti dei figli avevano a oggetto beni di loro proprietà ed erano autonomi rispetto agli accordi patrimoniali tra i coniugi.
Pertanto, la Suprema Corte ha confermato che l’esenzione spettava soltanto al conferimento effettuato dal padre, escludendone l’applicazione agli atti dispositivi dei figli in favore dei futuri discendenti.
Imposta sulle donazioni nel trust: quando diventa dovuta?
Il secondo motivo di ricorso riguardava l’applicazione dell’imposta proporzionale sulle donazioni al momento della costituzione del trust.
Su questo punto, la Cassazione ha accolto le ragioni del ricorrente.
Richiamando i precedenti orientamenti giurisprudenziali, la Corte ribadisce che la costituzione di un vincolo di destinazione non rappresenta, da sola, un presupposto sufficiente per applicare l’imposta sulle donazioni.
È necessario, infatti, che si realizzi un effettivo trasferimento di ricchezza attraverso un’attribuzione patrimoniale stabile e non meramente strumentale.
Nel trust, il trasferimento dei beni al trustee ha una funzione strumentale alla segregazione patrimoniale e alla realizzazione degli scopi previsti dall’atto istitutivo.
Di conseguenza, l’imposta sulle donazioni non è dovuta al momento dell’istituzione del trust o della sua dotazione patrimoniale, ma in occasione dell’eventuale attribuzione finale dei beni al beneficiario.
La Corte richiama, a sostegno di questa interpretazione, anche l’art. 53 della Costituzione, che collega l’imposizione fiscale a un effettivo indice di capacità contributiva.
Trust e tassazione: la decisione della Cassazione
Nel caso concreto, i giudici hanno rilevato che l’atto istitutivo non aveva determinato un’attribuzione patrimoniale definitiva ai beneficiari.
In assenza di tale trasferimento, l’atto deve essere assoggettato alla sola imposta fissa di registro, senza applicazione dell’imposta proporzionale sulle donazioni nella fase istitutiva.
La Cassazione ha quindi:
- rigettato il primo motivo di ricorso, relativo all’estensione dell’esenzione prevista per gli accordi di divorzio;
- accolto il secondo motivo, riguardante l’imposizione proporzionale sui beni conferiti nel trust;
- cassato la sentenza impugnata e deciso la controversia nel merito, accogliendo il ricorso originario nei limiti indicati nella motivazione.
Le spese dell’intero giudizio sono state compensate.
La pronuncia ribadisce dunque la distinzione tra costituzione e dotazione patrimoniale del trust, fiscalmente neutre ai fini dell’imposta sulle donazioni nei termini precisati dalla Corte, ed eventuale attribuzione finale dei beni ai beneficiari, momento in cui può realizzarsi il trasferimento di ricchezza fiscalmente rilevante.
FAQ
Il conferimento di beni in un trust è soggetto all’imposta sulle donazioni?
Secondo la Cassazione, il conferimento meramente strumentale non determina di per sé l’applicazione dell’imposta proporzionale, in assenza di un trasferimento definitivo di ricchezza.
Quando si paga l’imposta sulle donazioni in un trust?
L’imposta è dovuta in occasione dell’eventuale attribuzione finale dei beni al beneficiario, quando si realizza l’effettivo trasferimento patrimoniale.
L’esenzione fiscale prevista per il divorzio vale per tutti i conferimenti in un trust?
No. La Cassazione esclude l’estensione automatica dell’esenzione ai conferimenti autonomi effettuati dai figli con beni propri, anche se inseriti negli accordi di divorzio.
-
Trust americano e beneficiario residente in Italia: i redditi da dichiarare al Fisco
Con la Risposta a interpello n 165/2026 le Entrate replicano a dubbi su come devono essere tassati in Italia i redditi provenienti da un trust statunitense trasparente quando il beneficiario è fiscalmente residente nel nostro Paese.
Il caso riguarda una cittadina statunitense, fiscalmente residente in Italia da diversi anni, divenuta beneficiaria di un trust americano a seguito della morte della madre, avvenuta il 20 maggio 2025.
Il trust era stato costituito in California nel 2006 dai genitori della contribuente e comprendeva sia attività finanziarie detenute presso intermediari statunitensi sia immobili situati negli Stati Uniti.
Il punto centrale della risposta riguarda la determinazione del reddito da imputare alla beneficiaria italiana dopo che, secondo quanto rappresentato nell'istanza, il trust è diventato fiscalmente trasparente.
Il trust dopo la morte dei disponenti
Alla morte del padre, il patrimonio originariamente inserito nel trust era stato suddiviso in due trust derivati:
- il Survivor's Trust, revocabile;
- il Decedent's Trust, irrevocabile.
Durante la vita della madre, quest'ultima era l'unica beneficiaria. Alla sua morte, invece, l'atto istitutivo prevedeva che il patrimonio residuo fosse diviso in parti uguali tra i tre figli, senza discrezionalità da parte dei trustee.
La contribuente riteneva che, fino al decesso della madre, i trust dovessero essere considerati fiscalmente interposti e che soltanto successivamente fossero diventati trust trasparenti con beneficiari individuati.
L'Agenzia non si pronuncia sulla qualificazione del trust. Poiché il quesito riguarda esclusivamente le modalità di determinazione del reddito, le Entrate assumono acriticamente quanto rappresentato dall'istante circa la natura trasparente del trust dopo la morte della madre.
Trust trasparente estero: il reddito è imputato al beneficiario
Per i trust trasparenti, ricorda l'Agenzia, quando il beneficiario del reddito è individuato, i redditi conseguiti dal trust sono imputati direttamente ai beneficiari secondo le quote previste dall'atto istitutivo o, in mancanza, in parti uguali.
Il beneficiario deve essere non soltanto identificato, ma anche titolare del diritto a pretendere dal trustee il pagamento della quota di reddito che gli viene imputata.
Nel caso esaminato, dopo la morte della madre il patrimonio dei due trust deve essere suddiviso in parti uguali tra i tre figli. La contribuente è quindi considerata, sulla base dei presupposti assunti nell'interpello, beneficiaria individuata del trust estero dal 20 maggio 2025.
Uno dei passaggi più rilevanti della risposta riguarda l'articolo 45, comma 4-quater, del TUIR.
La norma stabilisce che, in presenza di attribuzioni provenienti da trust esteri a beneficiari residenti in Italia, quando non sia possibile distinguere la componente reddituale da quella patrimoniale, l'intero importo percepito è considerato reddito.
Secondo l'Agenzia, tuttavia, questa disposizione è riferita in linea di principio ai trust opachi esteri stabiliti in giurisdizioni a fiscalità privilegiata, ed è stata introdotta proprio per risolvere le difficoltà nel separare reddito e patrimonio nelle attribuzioni effettuate da tali strutture.
Nel caso dell'interpello, invece, la contribuente è una beneficiaria individuata di un trust considerato trasparente.
Di conseguenza, conclude l'Agenzia, l'articolo 45, comma 4-quater, del TUIR non trova applicazione.
Per calcolare il reddito valgono le regole fiscali USA
È questo probabilmente il chiarimento più operativo della risposta.
Richiamando la circolare n. 34/E del 2022, l'Agenzia ribadisce che, per determinare il reddito di un trust trasparente non residente da imputare a un beneficiario residente in Italia, bisogna fare riferimento alle regole previste dalla legislazione fiscale dello Stato in cui il trust è residente o stabilito.
Nel caso specifico, quindi, per individuare il reddito prodotto dal trust e successivamente imputabile alla beneficiaria residente in Italia occorrerà tenere conto delle regole fiscali applicabili al trust statunitense.
Il principio è particolarmente significativo perché l'istante proponeva invece di determinare la componente patrimoniale e quella reddituale applicando le regole italiane e assumendo, per alcuni beni, come riferimento il loro valore al momento del decesso della madre.
L'Agenzia non condivide tale impostazione e conferma il criterio già espresso nella circolare 34/E/2022.
Adempimenti fiscali in Italia dal 2025
La risposta si chiude anche con un'indicazione sugli obblighi della beneficiaria.
Poiché la contribuente viene considerata beneficiaria individuata del trust estero dal 20 maggio 2025, deve porre in essere i conseguenti adempimenti dal periodo d'imposta 2025 sulla base dei chiarimenti delle circolari 34/E/2022, 38/E/2013 sul monitoraggio e 28/E/2012 su IVIE e IVAFE.
L'Agenzia richiama, oltre alla disciplina sulla tassazione del trust, anche le regole in materia di monitoraggio fiscale, nonché quelle relative all'IVIE, per gli immobili detenuti all'estero, e all'IVAFE, per le attività finanziarie estere.
La risposta n. 165/2026 conferma quindi un principio rilevante per i contribuenti italiani beneficiari di trust esteri: nel trust trasparente non residente il reddito da imputare al beneficiario va determinato secondo le regole fiscali del Paese in cui il trust è stabilito, mentre la presunzione che considera reddito l'intera attribuzione quando non è possibile separare reddito e patrimonio non opera nel caso esaminato.
Come variante ancora più “Discover” del titolo, userei anche: “Trust americano e beneficiario residente in Italia: quali redditi vanno dichiarati al Fisco”. È meno tecnico, intercetta meglio il problema concreto del lettore e lascia all'occhiello/sottotitolo il riferimento alla risposta n. 165/2026.
Allegati: -
Trust americano: perimetro tracciato dall’ADE
Con la Risposta a interpello n 81/2026 le Entrate trattano ancora il tema del trust estero.
In particolare, viene chiarito quando un trust può essere considerato interposto e quali sono le conseguenze per il beneficiario residente in Italia.
Il documento affronta un tema molto operativo, ossia quando il contribuente è tenuto a dichiarare direttamente i redditi del trust e a rispettare gli obblighi di monitoraggio fiscale.
Nell'interpello, in sintesi, si chiarisce che è interposto il trust nel quale il beneficiario mantiene un notevole potere di influenza sui beni in trust, limitando e condizionando la gestione del trustee.
Trust estero e interposizione: il caso esaminato dall’Agenzia
Il caso riguarda un soggetto non residente, beneficiario primario di un trust statunitense (Delaware), costituito nel 2024 e derivante da un trust precedente.
Il trust dell'istanza è irrevocabile, ha durata fino al 2063, prevede beneficiari secondari (i discendenti), è gestito da un trustee professionale (società bancaria USA)
In passato, il beneficiario aveva ruoli di controllo, tra cui la possibilità di influenzare la governance del trust.
Dal punto di vista fiscale USA, il trust è un soggetto autonomo che:
- paga imposte sui redditi
- può dedurre le distribuzioni ai beneficiari (DNI)
- mantiene alcune componenti (es. plusvalenze) tassate internamente
Tuttavia, ai fini italiani, non conta solo la qualificazione estera, ma soprattutto il controllo sostanziale sui beni. Il contribuente chiede se il trust possa essere considerato:
- autonomo soggetto passivo,
- non interposto ai sensi dell’art. 37, comma 3, DPR 600/1973,
- e in via subordinata se sussistano obblighi di monitoraggio fiscale.
L’Agenzia richiama la propria prassi (circolari 61/E/2010 e 34/E/2022) e ribadisce un principio chiave che chiarisce quando un trust è considerato “interposto”. Un trust è inesistente fiscalmente (interposto) quando:
- il disponente o beneficiario mantiene il controllo,
- manca un reale spossessamento dei beni.
Nel caso specifico, l’Agenzia evidenzia che:
- il beneficiario può influenzare la destinazione finale dei beni, e tale potere può essere esercitato anche tramite strumenti come testamento o atti fiduciari,
- il trustee risulta condizionato, anche indirettamente
A partire dal trasferimento della residenza fiscale in Italia le entrate specificano che i redditi del trust devono essere imputati al beneficiario e il trust viene ignorato come soggetto autonomo.
In pratica, si applica una trasparenza fiscale “forzata”.
Secondo il chiarimento inoltre il contribuente sarà tenuto a compilare il quadro RW, dichiarare attività finanziarie e immobili esteri e al contempo dovrà versare:
- IVAFE (attività finanziarie estere)
- IVIE (immobili esteri)
Le Entrate ricordano che la cirolcare n 61/2010 afferma che “non possono essere considerati validamente operanti, sotto il profilo fiscale, i trust che sono istituiti e gestiti per realizzare una mera interposizione nel possesso dei redditi”, come ad esempio, i trust “nei quali l’attività del trustee risulti eterodiretta dalle istruzioni vincolanti riconducibili al disponente o ai beneficiari”.
Allegati: -
Trust estero e cessione quote: chiarimento ADE su norma antielusiva
L'Agenzia delle Entrate, con la Risposta n. 17/2026, torna a occuparsi della complessa fiscalità legata ai trust esteri, affrontando un caso che ruota attorno a un trust svizzero istituito da una madre italiana per finalità successorie.
Il tema centrale è l'applicabilità della norma antielusiva dell'art. 16, co. 1, della L. n. 383/2001 in caso di successiva cessione delle quote distribuite dal trust ai beneficiari.
L'Ade in sintesi ha chiarito che il cittadino italiano residente in Svizzera, proprietario di una partecipazione pari al 60% del capitale di una Srl fiscalmente residente in Italia, se proceda alla cessione delle quote della società prima di cinque anni dalla data dell'attribuzione delle stesse da parte del Trust è tenuto a determinare il reddito diverso di natura finanziaria con gli stessi criteri che avrebbe dovuto seguire la madre.
Vediamo maggiori dettagli
Trust estero e cessione quote: quesiti dell’istante e replica ADE
Il comma 1 dell' art. 16, legge 18 ottobre 2001, n. 383, dispone che il beneficiario di un atto di donazione o di altra liberalità tra vivi, avente ad oggetto valori mobiliari inclusi nel campo di applicazione dell'imposta sostitutiva di cui all' art. 5 del D.Lgs. 21 novembre 1997, n. 461, ovvero un suo avente causa a titolo gratuito, qualora ceda i valori stessi entro i successivi cinque anni, è tenuto al pagamento dell'imposta sostitutiva come se la donazione non fosse stata, con diritto allo scomputo dall'imposta sostitutiva delle imposte eventualmente assolte ai sensi dell'art. 13.
Nel caso di specie l’Amministrazione finanziaria ha schiarito che il cittadino italiano, fiscalmente residente in Svizzera, proprietario di una partecipazione pari al 60% del capitale di una S.r.l. fiscalmente residente in Italia, qualora proceda alla cessione delle quote della società prima dei cinque anni dalla data dell'attribuzione delle stesse da parte del Trust è tenuto a determinare il reddito diverso di natura finanziaria con gli stessi criteri che avrebbe dovuto seguire la madre.
Pertanto, sarà dovuta l'imposta sostitutiva come se il dante causa dell'atto di liberalità avesse compiuto direttamente l'atto a titolo oneroso, determinando l'imposta dovuta secondo le regole ordinariamente previste dal D.Lgs. n. 461/1997 per le cessioni a titolo oneroso.
Conseguentemente, la plusvalenza eventualmente maturata sino alla data dell'attribuzione dovrà essere assoggettata ad imposizione in Italia, tenuto conto della circostanza per cui il dante causa della donazione si deve considerare la madre.
Più in dettaglio, l’istante pone cinque quesiti, collegati all’eventuale cessione delle partecipazioni e all’applicazione della Disposizione antielusiva.
- chiede se la cessione delle nude proprietà rientri nel perimetro dell’articolo, che impone la tassazione come se la donazione non fosse avvenuta se i beni sono ceduti entro 5 anni.
- chiede se il trust svizzero, oggi estinto, possa essere considerato interposto rispetto all’istante, per calcolare il quinquennio dall’attribuzione originaria (2020) e non dalla distribuzione (2022).
- chiede se il dies a quo decorra dal conferimento in trust del 2020 o dalla successiva distribuzione del 2022.
- in subordine, chiede la disapplicazione della norma, ritenendo assente qualsiasi intento elusivo
- e infine chiede se – in caso di applicazione della norma – il trust possa considerarsi il “dante causa”, così da rendere la cessione non imponibile in Italia (essendo il trust residente in Svizzera).
L’Agenzia chiarisce che anche la nuda proprietà di partecipazioni in S.r.l. è oggetto della disposizione antielusiva, poiché rientra nei redditi diversi ex art. 67 TUIR, soggetti a imposta sostitutiva ex art. 5 D.lgs. 461/1997.
L’Agenzia nega che il trust fosse interposto nei confronti dell’istante, perché:
- mancano prove concrete di esercizio dei poteri da parte dell’istante come protector;
- le email presentate dimostrano solo la volontà di smontare il trust, non un controllo sistematico sulla sua gestione.
Al contrario, viene riconosciuta l’interposizione del trust rispetto alla madre.
Ciò significa che l’effettivo “dante causa” non è il trust, ma la madre stessa. Infine il quinquennio, spiega l'ADe, decorre dal 2022.
Di conseguenza, la donazione rilevante ai fini fiscali è avvenuta nel 2022, e non nel 2020 come sostenuto dall’istante.
Pertanto, la cessione delle quote prima del 2027 attiva l’applicazione dell’art. 16 L. 383/2001.
L’Agenzia non ritiene configurabile un’esclusione della norma antielusiva, affermando che la struttura messa in atto (madre, trust svizzero, beneficiari esteri) rientra nelle condotte che la norma vuole colpire, anche se le conseguenze fiscali sono apparse più onerose.
L’ultimo quesito viene assorbito dalle risposte precedenti: il trust non può considerarsi “dante causa”, anche se era fiscalmente residente in Svizzera, perché l’interposizione riconosciuta è con la madre.
Riepilogo del chiarimento ADE
Quesito Risposta ADE Applicabilità della norma Sì, le quote sono soggette all’art. 16, co. 1 Interposizione trust/istante No, non dimostrata Interposizione trust/madre Sì, confermata Decorrenza del quinquennio Dal 2022 Disapplicazione norma Negata Dante causa = trust? No, è la madre
Allegati: -
Trust americano con beneficiari residenti ITA: chiarimenti ADE
Con la Risposta a interpello n 239/2025 le Entrate trattano il caso di un trust americano con i beneficiari residenti in Italia.
Il trattamento fiscale dei trust esteri continua a rappresentare un nodo delicato per i contribuenti italiani che ne sono beneficiari.
La risposta è di particolare interesse perché mette in luce come si applicano le regole italiane a strutture giuridiche nate in ordinamenti diversi e, soprattutto, cosa accade alla morte del disponente.
In sintesi viene chiarito che non è fiscalmente interposto ed è trasparente il trust di diritto americano che, in base alla normativa d’Oltreoceano, si forma al momento della morte del disponente/trustee di un trust interposto.
Trust americano: chiarimenti ADE
Gli istanti sono persone fisiche residenti in Italia, individuate come beneficiari finali di un trust americano, creato in California da un disponente, cittadino statunitense, che ne era al tempo stesso primo beneficiario e trustee.
Alla morte del disponente, il trust, secondo la normativa americana, ha mutato natura, passando da Grantor Trust (interposto) a Non-Grantor Trust (opaco).
Gli istanti hanno precisato che la loro richiesta alle Entrate non riguardava la fiscalità diretta e indiretta del trust, né gli obblighi di monitoraggio fiscale, ma esclusivamente la sua qualificazione ai fini fiscali italiani dopo il decesso del disponente.
In sostanza, la domanda rivolta all’Agenzia era se il trust deve essere considerato opaco, trasparente o interposto secondo il diritto tributario italiano.
La base normativa su cui l’Agenzia ha dovuto esprimersi è l’articolo 73 del TUIR (d.P.R. 917/1986), che disciplina la tassazione dei trust distinguendo tra:
- trust trasparenti, in cui i redditi sono imputati direttamente ai beneficiari individuati;
- trust opachi, in cui i redditi sono tassati in capo al trust stesso.
Sul piano internazionale, rileva inoltre la Convenzione dell’Aja del 1985 sui trust, ratificata in Italia con la legge n. 364/1989.
Dopo un’attenta ricostruzione dei fatti e delle clausole del trust, l’Agenzia delle Entrate ha escluso che la struttura possa essere considerata interposta nei confronti dei beneficiari italiani motivando che:
- il trustee (nominato dopo la morte del disponente) opera in autonomia e non è legato da vincoli personali o professionali con i beneficiari;
- l’atto istitutivo conferisce al trustee ampi poteri gestori (vendita, locazione, investimenti, prestiti, ecc.);
- le modalità di distribuzione del patrimonio e dei redditi sono predeterminate, senza margini discrezionali sul “se” e “quanto” distribuire.
Di conseguenza, l’Agenzia ha qualificato il trust come trasparente in quanto “non emerge alcuna discrezionalità del trustee in merito all’an delle distribuzioni e neanche al quantum […] Gli elementi indicati rivelano che esiste un vero e proprio diritto dei beneficiari alle distribuzioni” ciò determinando che:
- i beneficiari residenti in Italia hanno un vero e proprio diritto soggettivo a ricevere i redditi e il patrimonio del trust;
- essi devono quindi essere tassati in Italia, secondo l’art. 73, comma 2, TUIR, in proporzione alla quota di partecipazione loro spettante.
L'agenzia ha ricordato che si definisce “trasparente” il trust con beneficiario di reddito “individuato”, il cui reddito è tassato in capo al beneficiario stesso per trasparenza, applicando le regole proprie di tassazione del beneficiario.
A tal fine, affinché il beneficiario possa dirsi “individuato” è necessario che “il soggetto esprima rispetto a quel reddito una capacità contributiva attuale. È necessario, quindi, che il beneficiario non solo sia puntualmente individuato, ma che risulti titolare del diritto di pretendere dal trustee il pagamento di quella parte di reddito che gli viene imputata”.
-
TRUST e qualificazione fiscale per soggetto residente estero
Con Risposta a interpello n 145/2025 le Entrate chiariscono la qualificazione fiscale di trust estero, disciplinato da legge inglese e domiciliato fiscalmente a Malta.
TRUST: qualificazione fiscale nella residenza all’estero
Nel caso di specie l’Agenzia delle entrate evidenzia che il Trust può essere considerato un soggetto autonomo di imposta ai fini fiscali italiani.
L'Istante, persona fisica residente in Italia, è il disponente di un trust istituito con atto dalla legge inglese e chiede se il Trust si può qualificare un soggetto passivo d'imposta autonomo e non interposto rispetto all'Istante, ai sensi dell'articolo 37, comma 3, del d.P.R. 29 settembre 1973 n. 600
L'agenzia ricorda intanto che il trust si sostanzia in un rapporto giuridico fiduciario mediante il quale un soggetto definito ''disponente'' (o settlor), con un negozio unilaterale, cui generalmente seguono uno o più atti dispositivi, trasferisce ad un altro soggetto, definito ''trustee'', beni (di qualsiasi natura), affinché quest'ultimo li gestisca e li amministri, coerentemente con quanto previsto dall'atto istitutivo del trust per il raggiungimento delle finalità individuate dal disponente medesimo
Poi ricorda che l'Istante è disponente del Trust, disciplinato dalla legge inglese e stabilito ai fini fiscali a Malta.
Scopo del Trust è la segregazione di parte del patrimonio dell'Istante affinché sia amministrato fiduciariamente a favore della moglie, della figlia e di altri discendenti dell'Istante che dovessero nascere in futuro.
L'Istante, ai sensi della clausola 2 dell'atto istitutivo è individuato tra le persone escluse, di conseguenza, secondo le previsioni della clausola 18 del medesimo atto in nessuna circostanza potrà beneficiare del patrimonio detenuto in Trust.
Il Trust è irrevocabile e ha una durata pari a 125 anni o pari al minor termine nell'ipotesi in cui vengano meno tutti i Beneficiari indicati nell'atto istitutivo.
I Beneficiari del Trust sono la moglie dell'Istante, la figlia e altri discendenti futuri dell'Istante.
Il Trustee è una società maltese autorizzata a fornire servizi fiduciari in forza di licenza concessale dall'Autorità di vigilanza del settore finanziario di Malta (Malta Financial Services Authority) e soggetta alla sorveglianza di tale Autorità.
L'atto istitutivo attribuisce al Trustee il potere di disporre del patrimonio del Trust ed, in particolare, il potere di accumulare il reddito prodotto dal Trust per investirlo e di distribuire il reddito non investito ai Beneficiari.
Ai sensi della clausola 11 dell'atto istitutivo del Trust, nell'esercizio delle proprie funzioni e in aggiunta a tutti i poteri di gestione e amministrazione conferiti dalla legge inglese, il Trustee ha tutti i poteri propri del titolare, quali, a titolo esemplificativo:- il potere di acquisire per investimento o per qualsiasi altro scopo qualsiasi proprietà, ovunque ritenga opportuno;
- il potere di lasciare in tutto o in parte il fondo nella sua condizione attuale per un periodo indefinito, senza dover diversificare gli investimenti;
- il potere di concedere in leasing o alienare i beni senza il consenso dei Beneficiari;
- il potere di transigere su questioni riguardanti il fondo o parte di esso, senza che sia necessario il consenso dei Beneficiari;
- il potere di prendere a prestito somme di denaro;
- il potere di dare in prestito i beni detenuti in Trust.
Con documentazione integrativa l'Istante ha chiarito il significato della clausola di cui al punto 11.14 dell'atto istitutivo che prevede il potere del Trustee di delegare le proprie funzioni ad altri soggetti specificando che essa «ha lo scopo di garantire che, da un punto di vista pratico, il Trust possa essere amministrato efficacemente» citando, a titolo esemplificativo, il caso in cui «nella gestione del Trust il trustee potrebbe avere la necessità di compiere atti di gestione che ne richiedano la presenza fisica al di fuori
del territorio maltese» e quello in cui si renda necessario «l'esercizio di funzioni che richiedono competenze di cui il trustee non è in possesso».
Al riguardo, l'Istante precisa anche che «l'esercizio del potere di delega a favore di un soggetto terzo non esclude che il trustee possa essere ritenuto responsabile per gli atti compiuti dal delegato.
Infatti, la legge inglese che governa i doveri del trustee (il Trustee Act 2000) prevede che il trustee abbia l'obbligo di esercitare con diligenza il proprio potere di delega e che tale obbligo comporti, in particolare, un dovere per il trustee di selezionare un delegato dotato delle appropriate competenze per lo svolgimento dei poteri delegati; il dovere di negoziare con diligenza nell'interesse del trust i termini che il delegato deve rispettare nello svolgimento dei doveri delegati; l'obbligo di supervisionare come il delegato eserciti i poteri delegati e l'obbligo di intervenire dando ordini vincolanti al delegato e revocandogli il mandato ove opportuno.
L'esercizio negligente di tali doveri determina una responsabilità in capo al trustee per gli atti compiuti dal delegato».
Con riferimento all'attività gestoria svolta dalla data di istituzione del Trust l'Istante precisa che «Successivamente all'accettazione dell'incarico di trustee, il trustee ha adempiuto ai propri obblighi di notifica all'amministrazione finanziaria maltese tramite la presentazione del modulo Form Trust 01 con il quale, oltre a comunicare i dati identificativi del Trust e riportare il proprio incarico come trustee, ha esercitato l'opzione affinché il Trust sia trattato come se fosse una società fiscalmente residente a Malta e, quindi, soggetto all'imposta sui redditi societari su base mondiale».
Secondo l'atto istitutivo il potere gestorio del Trustee è subordinato al consenso preventivo del Protector con riferimento al potere di rimozione di persone dalla classe dei beneficiari o di previsione che determinate persone siano impossibilitate a beneficiare dei beni in Trust in futuro e al potere di modificare la legge regolatrice del Trust ed i oro competente.
Il potere di rimuovere il Trustee, così come i poteri di nominare nuovi trustee o trustee aggiuntivi, sono attribuiti al Protector.
Il potere di rimuovere il Protector è attribuito, esclusivamente, al Trustee che può esercitare tale potere solo nel caso di incapacità sopravvenuta del Protector.
Con riferimento al potere del Trustee di delegare ad un consulente per gli investimenti la gestione degli investimenti del fondo fiduciario, l'Istante evidenzia che l'Investment Adviser, in quanto tale, ha il potere di gestire gli investimenti del Trust, nei
limiti stabiliti dal Trustee stesso.
L'Istante afferma che «Il Trustee, il Protector e l'Investment Adviser sono tutti soggetti che esercitano i propri poteri ai sensi e nei limiti delle clausole dell'atto istitutivo del Trust nell'ambito della propria attività d'impresa o professionale indipendentemente
rispetto all'Istante. In particolare, l'Istante non detiene alcuna partecipazione, né diretta né indiretta, nel Trustee e non ricopre la carica di amministratore di tale società né altri incarichi societari.».
Inoltre, l'Istante precisa che «non detiene alcuna partecipazione né diretta né indiretta in (…) [ndr. Investment Adviser] e non ricopre la carica di amministratore di tale società né altri incarichi societari».
Con riferimento al Protector, l'Istante ha dichiarato che «è un avvocato privo di legami di parentela con l'Istante (e, quindi, anche privo di legami di parentela con i beneficiari del trust) che ha accettato di svolgere il ruolo di protector nel contesto della propria attività professionale e, quindi nel rispetto sia delle clausole dell'atto istitutivo del trust sia degli obblighi deontologici professionali. Il protector non svolge incarichi professionali né a favore dell'Istante né a favore di alcuno dei beneficiari.»
Ciò posto, tenuto conto delle previsioni dell'atto istitutivo e delle informazioni fornite dall'Istante, nel presupposto di veridicità e correttezza degli stessi, in base alla prassi sopra citata, si ritiene che il Trust possa essere considerato un autonomo soggetto di imposta ai fini fiscali italiani.
-
Atto di rinuncia del Trust: come si tassa
Con Risposta n 165 del 1° agosto le Entrate chiariscono il perimetro della tassazione dell'atto di rinuncia di beneficiario di un trust.
In sintesi le Entrate chiariscono che il ritrasferimento ai disponenti dei beni del trust in conseguenza della rinuncia alla posizione beneficiaria da parte dei soggetti designati quali beneficiari del trust non configura tassazione proporzionale con imposta di successione.
Trust e imposta di successione: è soggetto l’atto di rinuncia?
L'Agenzia preliminarmente precisa che il parere riguarda esclusivamente la tassazione dell'atto di "rinunzia alla posizione di beneficiario di Trust" e presuppone che il trust sia validamente istituito ed operante.
L'istante è trustee di un trust costituito nel 2012 ed ha ricevuto il consenso di tutti i beneficiari per risolvere consensualmente il trust, facendo in modo che i beni immobili torneranno nella disponibilità dei disponenti nelle stesse percentuali di possesso precedenti alla costituzione del trust.
L'istante chiede se, in virtù di tale atto di rinuncia, si debbano applicare le imposte proporzionali sulle successioni e donazioni, ipotecarie e catastali, sostenendo che non vi sia un effettivo e stabile trasferimento di ricchezza, poiché i beni ritorneranno agli originari proprietari.
L'agenzia ricorda che il trust è un istituto di origine anglosassone che comporta una segregazione patrimoniale, separando i beni del trust da quelli del disponente, del trustee e dei beneficiari.
Con Circolare 34/E del 2022 è stato chiarito che gli atti con cui vengono attribuiti i beni vincolati in trust ai beneficiari realizzano il presupposto impositivo dell'imposta sulle successioni e donazioni.
La "retrocessione" ai disponenti dei beni apportati al trust non integra il presupposto impositivo dell'imposta sulle successioni e donazioni, come già chiarito in precedenti risposte a interpelli, poiché considerato atto "neutro" che non comporta trasferimento di ricchezza.
L'atto di rinuncia alla posizione di beneficiario da parte dei beneficiari comporta la cessazione del trust e il ritorno dei beni ai disponenti nelle rispettive percentuali di possesso originarie.
Le entrate chiariscono che non si verifica un trasferimento di ricchezza e quindi non si realizza il presupposto per l'applicazione dell'imposta di donazione con l'atto di retrocessione.
L'atto è soggetto all'imposta di registro in misura fissa se redatto per atto pubblico o scrittura privata autenticata.
Le imposte ipotecaria e catastale sono applicabili in misura fissa.
-
730/2024: come indicare le erogazioni liberali al Trust
Entro il 30 settembre occorre inviare il Modello 730/2024.
Le entrate a tal proposito hanno pubblicato modello e istruzioni ai fini della dichiarazione dei redditi 2024 anno di imposta 2023.
Nel Modello 730, come specificato anche dalla Circolare n 15/2023 e dalla recente guida ade datata 30 maggio 2024, a decorrere dall’anno d’imposta 2016, vanno indicate:
- le erogazioni liberali, le donazioni e gli altri atti a titolo gratuito,
- effettuati da soggetti privati a trust o a fondi speciali istituiti a tutela di soggetti con disabilità grave senza sostegno familiare.
Ai fini della deduzione, l’erogazione deve essere effettuata tramite versamento bancario o postale nonché tramite sistemi di pagamento previsti dall’art. 23 del d.lgs. n. 241 del 1997 (carte di credito, carte di debito, carte prepagate, assegni bancari e circolari) e non spetta se effettuata in contanti.
Erogazioni liberali al trust: dove indicarle nel 730/2024
In particolare, le erogazioni liberali al trust vanno indicate nel quadro E al rigo E26 "altri oneri deducibili"
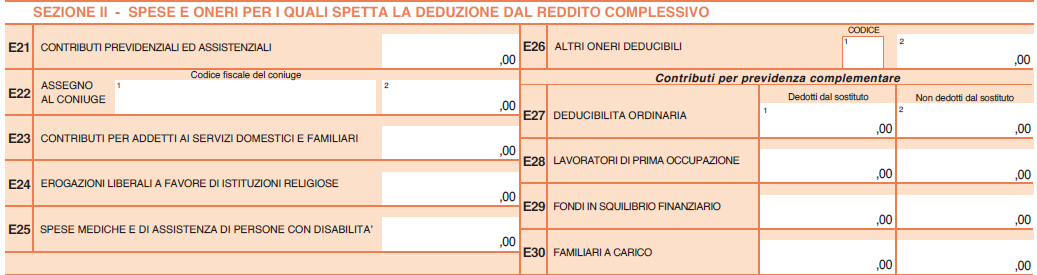
Come specificato anche dalle istruzioni al modello vanno indicate con il codice "12" per le erogazioni liberali, le donazioni e gli altri atti a titolo gratuito a favore di trust o fondi speciali.
Si precisa anche che queste liberalità possono essere dedotte nel limite del 20 per cento del reddito complessivo dichiarato, e comunque nella misura massima di 100.000 euro annui, se erogate in favore di:- trust
- fondi speciali composti di beni sottoposti a vincolo di destinazione e disciplinati con contratto di affidamento fiduciario anche a favore di ONLUS riconosciute come persone giuridiche, che operano nel settore della beneficenza.
La recente Guida ade 2024 ha specificato che in merito ai fondi speciali, è previsto che questi siano composti da beni sottoposti a vincolo di destinazione e disciplinati con contratto di affidamento fiduciario anche a favore di ONLUS, APS e ODV, riconosciute come persone giuridiche che operano prevalentemente nel settore della beneficenza.
Si considera attività di beneficenza anche la concessione di erogazioni gratuite in denaro con utilizzo di somme provenienti dalla gestione patrimoniale o da donazioni appositamente raccolte, a favore di enti senza scopo di lucro che operano prevalentemente nei settori dell’assistenza sociale e socio sanitaria, dell’assistenza sanitaria, beneficenza, istruzione, formazione e sport dilettantistico, per la realizzazione diretta di progetti di utilità sociale
-
Il trustee può inviare la dichiarazione di successione telematica?
Con una faq pubblicata in data 28 marzo le Entrate forniscono un chiarimento sul Trust.
Prima di scendere nel dettaglio ricordiamo che in data 20 ottobre 2022 le Entrate hanno pubblicato la Circolare n 34 dell'Agenzia delle Entrate con le istruzioni sulla relativa disciplina, dopo consultazione pubblica.
Con il documento l’Agenzia ha fatto il punto sul trattamento fiscale dei trust alla luce delle ultime modifiche normative e degli orientamenti espressi dalla giurisprudenza.
Il trustee può inviare la dichiarazione di successione telematica?
Le Entrate in data 28 marzo hanno pubblicato un chiarimento specificando che, per avvalersi della procedura telematica per l’invio della dichiarazione di successione, il trust deve risultare essere l’unico beneficiario del testamento, in quanto:
- non è possibile inserire nel quadro EA altri codici fiscali di soggetti eredi o legatari diversi, da quello del trustee – dichiarante.
Ti consigliamo di leggere anche: Dichiarazione di successione web: guida alla compilazione e invio della precompilata.
Inoltre, nella faq le Entrate specificano che, l’applicazione prevede che il trustee possa essere soltanto una persona fisica, tranne in alcuni casi:
- se il beneficiario finale non è identificato o identificabile;
- se il beneficiario finale è una persona fisica e non ha rapporti di parentela con il defunto;
- se il beneficiario finale è diverso da una persona fisica.
In tali ipotesi, sarà possibile indicare nel rigo 1 del quadro EA anche un trustee diverso da una persona fisica.
Inoltre, si precisa che l’applicazione non prevede la possibilità che un medesimo soggetto possa rivestire allo stesso tempo il ruolo di trustee e quello di beneficiario finale.
In tutti i casi in cui non sia possibile inviare la dichiarazione tramite la procedura telematica, l’utente potrà rivolgersi presso l’ufficio territoriale competente (ultimo domicilio del de cuius) per effettuare l’adempimento dichiarativo tramite la presentazione del modello 4.