
-
Credito Iva, cosa succede se manca la dichiarazione?
Il credito Iva maturato in un anno per il quale è stata omessa la dichiarazione annuale e utilizzato in detrazione nell'anno successivo può essere recuperato dal Fisco attraverso il controllo automatizzato, senza un preventivo avviso di accertamento.
Il contribuente conserva però la possibilità di dimostrare in giudizio l'effettiva esistenza del credito.
A stabilirlo è la Corte di cassazione con l'ordinanza n. 23915 del 23 luglio 2026.
L'Agenzia delle Entrate può rilevare l'anomalia con il controllo automatizzato e procedere direttamente all'iscrizione a ruolo.
Non è quindi necessario un avviso di accertamento per contestare l'utilizzo del credito.
La conclusione, tuttavia, non equivale a una perdita automatica del credito. Al contribuente resta infatti la possibilità di dimostrarne in giudizio l'effettiva sussistenza.
Credito Iva con dichiarazione omessa: il caso
La controversia nasce da una cartella di pagamento notificata a una società a responsabilità limitata in seguito al controllo automatizzato previsto dall'articolo 54-bis del Dpr n. 633/1972.
La società aveva utilizzato nella dichiarazione Iva relativa al 2018 un credito maturato nell'anno precedente.
Per il 2017, però, non aveva presentato la dichiarazione annuale Iva.
L'Amministrazione finanziaria aveva quindi disconosciuto il riporto del credito e proceduto all'iscrizione a ruolo.
Il ricorso della società era stato respinto in primo grado.
I giudici avevano ritenuto legittimo il recupero effettuato dall'ufficio senza la preventiva emissione di un atto di accertamento.
Di diverso avviso era stata la Corte di giustizia tributaria di secondo grado.
Secondo i giudici d'appello, il controllo automatizzato avrebbe potuto essere utilizzato per correggere errori materiali, ma non per disconoscere il diritto alla detrazione vantato dalla società. Per procedere al recupero sarebbe stato quindi necessario un apposito avviso di accertamento.
L'Agenzia delle Entrate ha impugnato la decisione davanti alla Cassazione.
Per la Cassazione basta il controllo automatizzato
La Suprema Corte ha accolto il ricorso dell'Amministrazione finanziaria. Il punto centrale riguarda la natura del controllo che il Fisco deve effettuare.
Quando il contribuente utilizza in un'annualità un credito Iva che sarebbe maturato nell'anno precedente, ma per quest'ultimo periodo non risulta presentata la relativa dichiarazione, si determina un'incongruenza rilevabile attraverso il controllo cartolare.
Non occorrono, in questa fase, valutazioni estimative, attività istruttorie o particolari indagini sulla posizione del contribuente.
L'Amministrazione deve sostanzialmente confrontare quanto indicato nella dichiarazione con le informazioni presenti nell'Anagrafe tributaria.
Di conseguenza, secondo la Cassazione, il controllo automatizzato previsto dall'articolo 54-bis del Dpr n. 633/1972 è sufficiente per procedere all'iscrizione a ruolo e alla conseguente emissione della cartella.
La Corte si pone così in continuità con l'orientamento già espresso dalle Sezioni Unite con la sentenza n. 17758/2016.
.
La dichiarazione omessa non significa che il credito non esiste
La pronuncia contiene però una precisazione decisiva, una cosa è la legittimità della procedura utilizzata dall'Agenzia delle Entrate per recuperare l'Iva; altra cosa è stabilire se, sul piano sostanziale, il credito vantato dal contribuente esista realmente.
Il sistema della detrazione Iva è infatti finalizzato a garantire la neutralità dell'imposta. La Cassazione distingue a questo proposito tra requisiti sostanziali e obblighi formali.
I primi riguardano, tra gli altri aspetti, la qualità di soggetto passivo del contribuente, l'assoggettamento a Iva degli acquisti e l'utilizzo dei beni e servizi acquistati per effettuare operazioni che danno diritto alla detrazione.
Gli obblighi formali comprendono invece gli adempimenti relativi alla contabilità, alla fatturazione e alla presentazione delle dichiarazioni.
L'omessa dichiarazione consente quindi all'Amministrazione finanziaria di rilevare l'incongruenza attraverso il controllo automatizzato, ma non impedisce al contribuente di provare davanti al giudice l'effettiva esistenza del credito e dei presupposti sostanziali della detrazione.
L'onere della prova, in questo caso, grava sul contribuente.
Credito Iva, conta anche quando viene esercitata la detrazione
C'è poi un secondo aspetto della decisione particolarmente importante nel caso esaminato: il credito contestato era maturato nel 2017, proprio a partire da quell'anno sono diventate applicabili le modifiche apportate dal Dl n. 50/2017 all'articolo 19 del Dpr n. 633/1972, che hanno ridotto il termine entro il quale può essere esercitato il diritto alla detrazione.
La Cassazione ricorda che, con la nuova disciplina, il diritto deve essere esercitato entro il termine di presentazione della dichiarazione relativa all'anno nel quale il diritto stesso è sorto, e non più entro il termine della dichiarazione relativa al secondo anno successivo.
Il rispetto di questo limite temporale diventa quindi un ulteriore elemento da verificare.
Nel caso esaminato, sarà il giudice del rinvio a dover accertare la tempestività dell'esercizio del diritto alla detrazione, questione che può essere rilevata anche d'ufficio.
Sul piano sostanziale, invece, la partita non è necessariamente chiusa con la cartella, il contribuente può dimostrare in giudizio che il credito esiste effettivamente e che sussistono i requisiti sostanziali per la detrazione.
Ma, per i crediti soggetti alla disciplina applicabile dal 2017, questo non basta: occorre anche verificare che il diritto sia stato esercitato entro il termine previsto dalla legge.
È dunque dall'incrocio tra esistenza sostanziale del credito, prova fornita dal contribuente e rispetto dei termini per la detrazione che dipende la possibilità di far valere il credito Iva nonostante l'omessa dichiarazione
-
Dichiarazione IVA omessa, scatta la liquidazione del Fisco: sanzione al 120%
Dichiarazione IVA omessa, scatta la liquidazione del Fisco: sanzione al 120%
L’Agenzia delle Entrate definisce le nuove regole per la liquidazione dell’IVA in caso di omessa dichiarazione annuale.
Con il Provvedimento n 239129/2026 del 28 agosto 2026 vengono attuate le disposizioni dell’articolo 54-bis.1 del DPR 633/1972, introdotto dalla legge n. 199/2025.
L’Amministrazione finanziaria potrà determinare l’imposta dovuta, anche attraverso procedure automatizzate, utilizzando fatture elettroniche, corrispettivi telematici, LIPE e versamenti già effettuati dal contribuente.
La procedura prevede comunque una fase di confronto: ricevuta la comunicazione dell’Agenzia, il contribuente ha 60 giorni per segnalare dati o elementi non considerati o valutati erroneamente, fornire chiarimenti oppure procedere al pagamento.
Per il riepilogo delle regole introdotte dalla Legge di Bilancio 2026 leggi Liquidazione automatica IVA annuale: novità dal 2026.
Ma da quando sarà attiva la novità? Seppur in vigore con la legge di bilancio 2026 e con il provvedimento in oggetto ci sono le regole operative datate 28 agosto, non è espressamente indicato l'avvio della novità.
Dichiarazione IVA omessa: cosa prevedono le nuove regole
Il provvedimento dà attuazione all’articolo 54-bis.1 del DPR 633/1972, che consente all’Agenzia delle Entrate di procedere alla liquidazione dell’imposta quando manca la dichiarazione annuale IVA.
La liquidazione può essere effettuata anche con procedure automatizzate e non pregiudica l’ulteriore attività di accertamento dell’Amministrazione finanziaria.
Un aspetto importante riguarda la stessa definizione di omissione: viene considerata omessa anche la dichiarazione presentata completamente priva dei dati relativi alle operazioni attive effettuate, quando tali informazioni sono necessarie per determinare il volume d’affari e liquidare l’imposta.
Quali dati usa l’Agenzia per calcolare l’IVA
La principale novità operativa consiste nella possibilità per l’Amministrazione di utilizzare le informazioni fiscali già disponibili nelle proprie banche dati.
La liquidazione può essere effettuata sulla base di:
Dati utilizzati Funzione Fatture elettroniche emesse e ricevute Determinazione dell’IVA a debito e a credito Corrispettivi telematici Determinazione delle operazioni attive LIPE Dati delle liquidazioni periodiche IVA Versamenti IVA effettuati Riduzione dell’importo ancora dovuto I dati delle fatture, dei corrispettivi e delle liquidazioni periodiche possono essere consultati dal contribuente o dall’intermediario delegato attraverso il portale Fatture e Corrispettivi.
I dati relativi ai versamenti sono invece disponibili nel Cassetto fiscale.Come viene determinata l’IVA dovuta
Per ricostruire l’imposta, l’Agenzia parte dall’IVA a debito risultante dalle fatture elettroniche emesse, dai corrispettivi telematici e dalle LIPE relative al periodo d’imposta sottoposto a controllo.
Da questo importo vengono sottratti:
- l’IVA a credito risultante dalle fatture elettroniche ricevute;
- l’IVA a credito risultante dalle LIPE presentate;
- i versamenti IVA già effettuati per il periodo interessato.
Il provvedimento stabilisce però una limitazione particolarmente importante: non viene considerato il credito risultante dalla dichiarazione relativa al periodo d’imposta precedente a quello sottoposto a controllo.
Dichiarazione IVA omessa: sanzione del 120% e interessi
Alla maggiore IVA risultante dalla liquidazione si aggiungono sanzioni e interessi.
Nelle motivazioni del provvedimento l’Agenzia precisa che sono dovuti interessi nella misura del 4% annuo e una sanzione amministrativa pari al 120% dell’imposta, in applicazione della disciplina sull’omessa presentazione della dichiarazione.
Il contribuente ha però la possibilità di ridurre sensibilmente la sanzione se interviene dopo aver ricevuto la comunicazione dell’Agenzia.
Pagamento entro 60 giorni: sanzione ridotta a un terzo
Se il contribuente paga entro 60 giorni dal ricevimento della comunicazione, l’iscrizione a ruolo non viene effettuata, in tutto o in parte, per le somme corrisposte.
In questo caso la sanzione viene ridotta a un terzo. Le motivazioni del provvedimento precisano inoltre che gli interessi si applicano nella misura del 3,5%.
Se, a seguito dei chiarimenti forniti dal contribuente, l’Agenzia ridetermina le somme dovute, il termine di 60 giorni decorre dalla ricezione della comunicazione definitiva.
Il pagamento deve essere effettuato tramite modello F24, ma senza possibilità di utilizzare la compensazione. Nelle motivazioni del provvedimento viene inoltre esclusa la rateazione prevista dall’articolo 3-bis del d.lgs. 462/1997.
Cosa succede se il contribuente non paga
Se le somme non vengono pagate nei termini previsti, imposta, sanzione e interessi vengono iscritti direttamente a ruolo a titolo definitivo.
In questo caso viene meno il beneficio della riduzione della sanzione previsto per il pagamento tempestivo.
Il provvedimento precisa inoltre che, per le somme iscritte a ruolo, non è ammessa la compensazione prevista dall’articolo 31 del DL 78/2010.
Come viene comunicato il risultato del controllo
Quando dalla liquidazione emerge un’imposta da versare, l’Agenzia comunica al contribuente le risultanze del controllo, consentendogli di fornire chiarimenti oppure di procedere al pagamento.
La comunicazione viene trasmessa tramite PEC:
- all’indirizzo risultante dall’INI-PEC;
- oppure al domicilio digitale speciale eventualmente eletto dal contribuente.
In caso di mancato recapito, l’Agenzia procede attraverso raccomandata con avviso di ricevimento.
La comunicazione e il prospetto analitico contenente gli estremi delle fatture elettroniche e dei corrispettivi utilizzati per effettuare la liquidazione saranno inoltre disponibili nella sezione “L’Agenzia scrive” del Cassetto fiscale.
Fino a quando l’Agenzia può liquidare l’IVA
Altro elemento da tenere in considerazione è da quando parte questa procedura, le fonti non lo dicono apertamente, e il termine entro il quale può essere attivata la nuova procedura.
Nelle motivazioni viene precisato che la liquidazione può essere effettuata entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata, senza pregiudizio dell’azione accertatrice.
La nuova procedura consente quindi all’Agenzia di utilizzare in maniera strutturata i dati provenienti dalla digitalizzazione degli adempimenti IVA per ricostruire l’imposta anche quando il contribuente non presenta la dichiarazione annuale.
Liquidazione IVA da parte delle Entrate in caso di omessa dichiarazione
Allegati:Nuovs liquidazione iva per omessa dichiarazione Regola Liquidazione IVA Possibile anche tramite procedure automatizzate Fonti utilizzate E-fatture, corrispettivi, LIPE e versamenti Credito anno precedente Non viene considerato Sanzione 120% dell’imposta Interessi 4% annuo Termine per chiarimenti/pagamento 60 giorni Pagamento entro 60 giorni Sanzione ridotta a un terzo Interessi in caso di pagamento tempestivo 3,5% Compensazione Non ammessa per il pagamento previsto dalla procedura Mancato pagamento Iscrizione diretta a ruolo Termine della liquidazione 31 dicembre del settimo anno successivo Come calcola l’Agenzia l’IVA se la dichiarazione annuale non viene presentata?
L’Agenzia può utilizzare fatture elettroniche, corrispettivi telematici, LIPE e versamenti IVA relativi al periodo d’imposta interessato, anche attraverso procedure automatizzate.
Quanto è la sanzione per l’omessa dichiarazione IVA?
Le motivazioni del provvedimento indicano una sanzione pari al 120% dell’imposta e interessi del 4% annuo. Se il contribuente paga entro 60 giorni dalla comunicazione, la sanzione è ridotta a un terzo.
Quanto tempo ha il contribuente per rispondere all’Agenzia?
Il contribuente dispone di 60 giorni dal ricevimento della comunicazione per fornire chiarimenti, segnalare dati o elementi non correttamente considerati oppure pagare le somme dovute.
-
Dichiarazione IVA 2026, ultimi giorni per evitare l’omissione
L'articolo 2, comma 7, del Dpr n. 322/1998 prevede che le dichiarazioni fiscali trasmesse entro 90 giorni dalla scadenza ordinaria siano comunque considerate valide.
Relativamente al Modello IVA 2026 l’invio può essere effettuato fino al prossimo 29 luglio con una sanzione amministrativa per il ritardo, il cui importo è pari a 250 euro.
Tuttavia con il ravvedimento operoso il contribuente può ridurre la sanzione a un decimo del minimo previsto, versando quindi soltanto 25 euro.
Omessa dichiarazione IVA 2026: entro il 29 Luglio
Il 29 luglio è l’ultimo giorno per ravvedere la dichiarazione Iva omessa alla scadenza del 30/04/2026, successivamente, la dichiarazione verrà considerata omessa, pur se successivamente presentata.
La presentazione servirà comunque a ridurre il carico delle sanzioni da versare al Fisco.
Ai sensi del comma 1-bis dell’articolo 5 del D.Lgs. n. 471/97 se la dichiarazione (omessa) viene presentata con ritardo superiore a novanta giorni, ma prima dell’inizio di qualunque attività di controllo, la sanzione irrogabile è pari al 75% dell’imposta dovuta e non pagata.
Il contribuente che riceve una delle lettere delle entrate avrà possibilità di sanare l'omissione presentando la dichiarazione entro il 29 luglio oppure una dichiarazione integrativa, e di fruire del ravvedimento operoso versando la relativa sanzione.
Relativamente alle sanzioni per Dichairazione presentata oltre i 90 giorni e quindi oltre il 29 luglio 2026 e quindi per una dichiarazione IVA omessa si applicano:
- sanzioni in misura fissa di importo compreso tra 250 e 1.000 euro se la dichiarazione non prevedeva imposte da pagare;
- sanzioni dal 120 al 240 per cento in caso di dichiarazione IVA 2026 omessa con imposta a debito.
Attenzione al fatto che ale sanzioni sull’omesso o tardivo invio può essere applicato il ravvedimento operoso.
-
IVA 2026: il visto di conformità gli obbligati e gli esonerati
Il Modello IVA 2026 va inviato entro il 30 aprile telematicamente attraverso i canali delle Entrate.
Nel Modello IVA 2026 nel frontespizio devono essere indicati i dati anagrafici del contribuente, esso si compone di 2 facciate:
- la prima facciata contiene l’informativa relativa al trattamento dei dati personali;
- la seconda facciata richiede l’indicazione:
- del codice fiscale del contribuente, posto nella parte superiore del modello,
- dei dati anagrafici del contribuente e del dichiarante,
- la firma della dichiarazione,
- l’impegno alla presentazione telematica,
- i dati relativi al visto di conformità,
- la sottoscrizione dell’organo di controllo.
Ci sono alcuni soggetti obbligati al visto di conformità ed essi dovranno compilare il campo specifico di sopra specificato, mentre altri soggetti sono esonerati dall'apposizione del visto, vediamo anche le istruzioni per compilare la caselle di esonero.
IVA 2026: il visto di conformità gli obbligati e gli esonerati
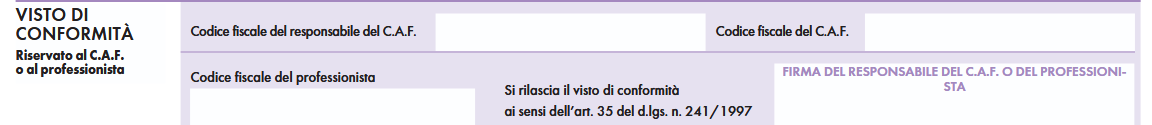
Il riquadro del visto di conformità deve essere compilato per apporre il visto di conformità ed è riservato al responsabile del CAF o al professionista che lo rilascia.
Negli spazi appositi vanno riportati:- il codice fiscale del responsabile del CAF e quello relativo allo stesso CAF,
- ovvero va riportato il codice fiscale del professionista.
Il responsabile dell’assistenza fiscale del CAF o il professionista deve inoltre apporre la propria firma che attesta il rilascio del visto di conformità ai sensi dell’art. 35 del d.lgs. n. 241 del 1997.
Di contro, i soggetti esonerati dal visto, devono compilare la casella “Esonero dall’apposizione del visto di conformità”.
In particolare, ai sensi dell’art. 9-bis, comma 11, lett. a) e b), del D.L. n. 50 del 2017, nei confronti dei soggetti che applicano gli ISA e conseguono livelli di affidabilità fiscale almeno pari a quelli individuati dal provvedimento del direttore dell’Agenzia delle entrate del 11 aprile 2025 , sono previsti una serie di benefici tra cui:
- l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 70.000
euro annui relativamente all’imposta sul valore aggiunto (lett. a); - l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 70.000 euro annui (lett. b).
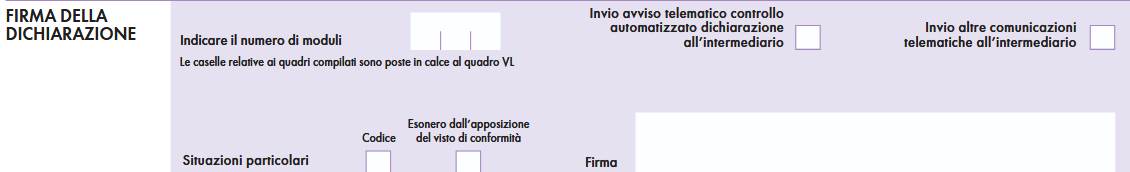
La casella relativa del Modello IVA 2026, deve essere barrata anche dai contribuenti che hanno aderito al concordato preventivo biennale di cui al d.lgs. n. 13 del 2024, ai quali sono riconosciuti già a partire dal primo dei due anni di decorrenza del concordato i benefici previsti dall’art. 9-bis, comma 11, del D.L. n. 50 del 2017.
La casella va quindi barrata se l’anno oggetto della presente dichiarazione corrisponde a una delle annualità per cui si è aderito al concordato preventivo.
-
IVA 2026: quadro VQ per versamenti periodici omessi
Entro il 30 aprile va inviata la Dichiarazione IVA 2026 anno di imposta 2025: scarica qui Modello e istruzioni IVA 2026.
Vediamo le istruzioni per il Quadro VQ per i versamenti mancanti, chi deve compilarlo e come, con anche un utile chiarimento dell'ADE fornito con Risposta a interpello n 81/2020 con istruzioni pratiche per il di credito IVA maturato per omessi versamenti.
IVA 2026: il quadro VQ per i versamenti mancanti
I titolari di partita IVA tenuti all’adempimento possono inviare la dichiarazione IVA 2026, relativa al periodo d’imposta 2025 entro la scadenza del 30 aprile.
Nella dichiarazione IVA 2026 il Quadro VQ serve per determinare il credito maturato a seguito di versamenti di IVA periodica non spontanei oppure ripresi dopo la sospensione per eventi eccezionali.
Per la compilazione della sezione è necessario seguire le apposite istruzioni fornite dell’Agenzia delle Entrate.
Il Quadro VQ è composto da diversi moduli a seconda del numero di versamenti periodici omessi e si compone di 11 colonne.
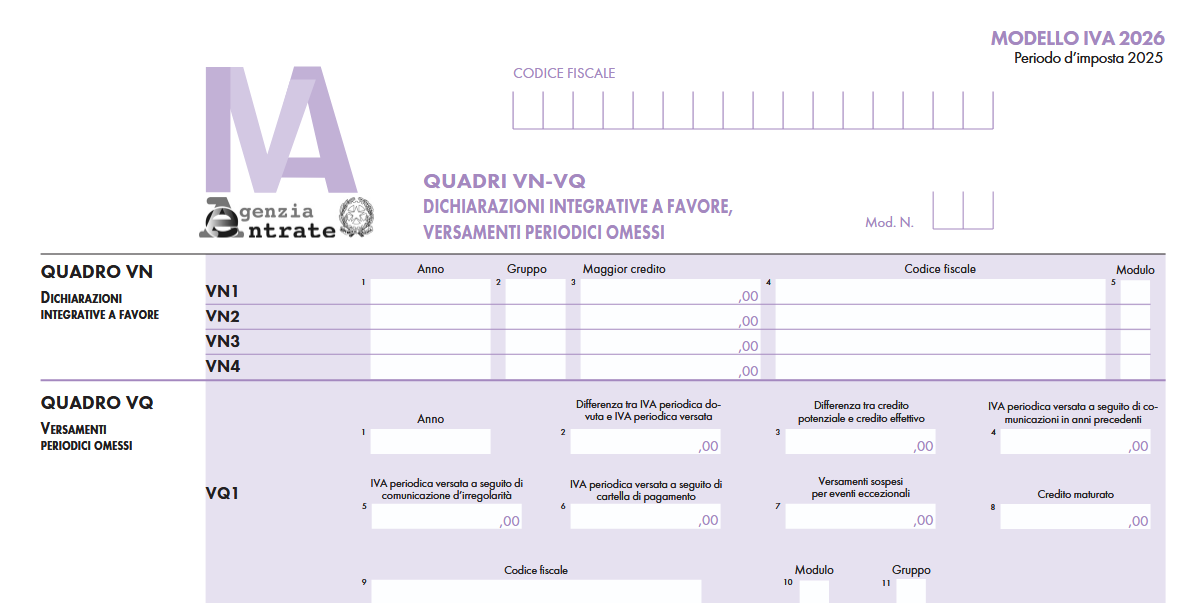
Il quadro è stato previsto per consentire la determinazione del credito maturato a seguito di versamenti di IVA periodica non spontanei ovvero ripresi dopo la sospensione per eventi eccezionali, relativi ad anni d’imposta precedenti quello di riferimento della presente dichiarazione.
Nei righi VQ1 e seguenti i dati da indicare sono:- colonna 1, l’anno d’imposta cui si riferisce l’IVA periodica non versata;
- colonna 2, la differenza, se positiva, tra l’IVA periodica dovuta e l’IVA periodica versata, pari alla differenza tra il campo 2 e la somma dei campi 3, 4 e 5 del rigo VL30 della dichiarazione annuale relativa all’anno d’imposta di colonna 1 ovvero del rigo VW30 nel caso di una procedura di liquidazione dell’IVA di gruppo;
- colonna 3, con riferimento all’anno d’imposta indicato in colonna 1, la differenza, se positiva, tra il credito che si sarebbe generato qualora l’IVA periodica dovuta fosse stata interamente versata entro la data di presentazione della relativa dichiarazione annuale (“credito potenziale”) e il credito effettivamente liquidato nel rigo VL33 della medesima dichiarazione. Il rigo va compilato solo se la predetta differenza è positiva e, in tal caso, va comunque compilato anche in assenza di versamenti non spontanei. Il “credito potenziale” è pari al risultato, se positivo, della somma algebrica dei seguenti campi del quadro VL della dichiarazione relativa all’anno d’imposta di colonna 1: (VL4 + VL11, col. 1 + VL12, col. 1 + VL24 + VL25 + VL26 + VL27 + VL28 + VL29 + VL30, col. 1 + VL31) – (VL3 + VL20 + VL21 + VL22 + VL23). Nel caso in cui i versamenti da indicare nelle colonne 5, 6 e 7 si riferiscono all’imposta relativa a una procedura di liquidazione dell’IVA di gruppo, il credito effettivamente liquidato è quello indicato nel rigo VW33 del quadro VW del prospetto IVA 26 PR mentre il credito potenziale è quello che risulta dalla somma algebrica, se positiva, dei seguenti campi del citato quadro VW della dichiarazione relativa all’anno d’imposta di colonna 1: (VW4 + VW25 + VW26 campo 1 + VW26 campo 2 + VW27 + VW28, col. 1 + VW29 + VW30, col. 1, + VW31) – (VW3 + VW20 + VW21 + VW22 + VW23 + VW24);
- colonna 4, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito del ricevimento di comunicazioni d’irregolarità e/o a seguito della notifica di cartelle di pagamento e/o a seguito di versamenti precedentemente sospesi, fino alla data di presentazione della dichiarazione relativa all’anno d’imposta precedente. Tale importo è pari alla somma dei versamenti indicati nelle colonne 4, 5, 6 e 7 del quadro VQ del modello precedente, riferiti al medesimo anno di colonna 1;
- colonna 5, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito del ricevimento di comunicazioni d’irregolarità (quota d’imposta dei versamenti effettuati con codice tributo 9001 e come anno di riferimento quello di colonna 1), nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2024 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 6, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito della notifica di cartelle di pagamento, nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2024 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 7, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito della ripresa dei versamenti dopo la sospensione per eventi eccezionali nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2024 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 8, l’ammontare del credito che matura per effetto dei versamenti esposti nelle precedenti colonne 5, 6 e 7. L’importo del credito è pari al risultato, se positivo, del seguente calcolo: (col. 5 + col. 6 + col. 7) – il maggiore tra (col. 2 – col. 3 – col. 4) e 0;
- colonna 9 il codice fiscale del soggetto cui si riferiscono i versamenti qualora diverso dal soggetto che presenta la dichiarazione (ad esempio, in caso di incorporazione qualora l’IVA periodica non sia stata versata dall’incorporata e i relativi versamenti non spontanei siano effettuati dall’incorporante);
- colonna 10, in presenza di più moduli a seguito di trasformazioni sostanziali soggettive che comportano la compilazione di più sezioni 3 del quadro VL, il numero che individua il primo dei moduli riferiti al soggetto partecipante alla trasformazione (compreso il dichiarante) che ha effettuato i versamenti periodici IVA, a seguito del ricevimento di comunicazioni d’irregolarità e/o a seguito della notifica di cartelle di pagamento, prima dell’operazione straordinaria;
- colonna 11, da barrare da parte della società controllante di una procedura di liquidazione dell’IVA di gruppo qualora i versamenti indicati nelle colonne 5, 6 e 7 si riferiscono all’IVA periodica relativa alla medesima procedura.
Si evidenzia che la compilazione di più moduli a causa della presenza di più quadri VQ non modifica il numero di moduli di cui si compone la dichiarazione da indicare sul frontespizio.
IVA 2026: versamenti rateizzati dell’IVA periodica omessa
Relativamente al credito IVA maturato nel caso di versamenti rateizzati dell'IVA periodica omessa, le Entrate hanno pubblicato l'interpello n 81/2020.
Nel caso di specie l'istante riferiva di aver versato solo in parte l'IVA dovuta in base alle liquidazioni periodiche relative all'anno 2018.
A seguito di ricevimento della comunicazione di irregolarità, ai sensi dell'articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, i debiti non versati tempestivamente erano in corso di pagamento rateale.
Dalla liquidazione periodica di dicembre 2018 è emersa un'eccedenza IVA a credito che non è stato possibile esporre nel rigo VL33 "totale IVA a credito" della dichiarazione IVA annuale 2019 periodo d'imposta 2018.
Le istruzioni al modello chiariscono che "Nel calcolo del credito emergente dalla dichiarazione, infatti, occorre tenere conto esclusivamente dei versamenti effettuati. Qualora da tale calcolo emerga un importo negativo il presente rigo non deve essere compilato".
Di conseguenza, l'istante evidenzia che "la dichiarazione si chiude a zero" e che in tal modo il credito stesso "viene formalmente azzerato e non è quindi più utilizzabile né nelle liquidazioni IVA del 2019 né in compensazione tramite modello F24".
Chiede pertanto chiarimenti in merito alle modalità di recupero del credito.
Le Entrate specificano che nell'ipotesi in cui siano stati omessi i versamenti dell'IVA a debito risultante dalle liquidazioni periodiche, nel modello di dichiarazione IVA, in particolare, nel quadro VL "non vanno considerati i versamenti periodici omessi ma si tiene conto esclusivamente dell'IVA periodica versata, anche a seguito del ricevimento delle comunicazioni degli esiti del controllo automatizzato ai sensi dell'articolo 54-bis del D.P.R. n. 633 del 1972. In quest'ultimo caso, se i versamenti sono effettuati in forma rateale, occorre indicare la quota parte d'imposta corrisposta fino alla data di presentazione della dichiarazione e comunque non oltre il termine ordinario previsto per la presentazione della stessa. Il pagamento delle rate successive, nel corso degli anni corrispondenti al piano di rateazione, comporterà l'emersione di un credito IVA da indicare nella dichiarazione annuale di ciascun anno di riferimento.".
A tal fine, nel modello di dichiarazione IVA 2020 per il periodo d'imposta 2019 è stato istituito il quadro VQ di cui si è detto sopra: "per consentire la determinazione del credito maturato a seguito di versamenti di IVA periodica non spontanei"
L'importo così individuato, confluendo nel rigo VL12 – anch'esso di nuova istituzione – concorre alla determinazione del credito IVA annuale.
Tale chiarimento seppure datato si rende utile alla comprensione dell'utilizzo del quadro VQ con le relative istruzioni riportate.
-
IVA 2026: rimborso e società di comodo
Il Modello IVA 2026 con le relative istruzioni viene pubblicato dalle Entrate il Provvedimento n 51732 del 15 gennaio scarica qui: Modello IVA 2026 e le relative istruzioni.
Ricordiamo che la scadenza è prossima e entro il 30 aprile, il modello andrà inviato telematicamente alle Entrate.
Tra le principali novità vi è quella che compare nel QUADRO VA per le società di comodo che recepisce la prassi comunicataria in materia, e in particolare quella espressa dalla Corte di Giustizia UE sulle società non operative con la Sentenza 7 marzo 2024, C-341/22.
Vediamo maggiori dettagli.
Società di comodo 2026: le novità nel Modello IVA
Le novità sulle società di comodo risalgono al 2025 e in particolare alla entrata in vigore del nuovo art. 30 della Legge 23 dicembre 1994, n. 724.
Ricordiamo che il legislatore, attraverso la disciplina delle società di comodo intende contrastare l’impiego strumentale di entità societarie formalmente costituite per l’esercizio di attività economiche, ma prive di una reale operatività, le quali vengono utilizzate, in concreto, per il conseguimento di indebiti vantaggi fiscali.
A tal fine, ha previsto un meccanismo di verifica denominato “test di operatività”, volto a misurare la congruità dei ricavi dichiarati rispetto a determinati parametri presuntivi.
L’esito di tale test, consente di qualificare la società come “operativa” o “non operativa”, con rilevanti conseguenze sotto il profilo impositivo, in particolare ai fini della determinazione del reddito minimo imponibile e dell’accesso a specifici regimi fiscali agevolativi.
In altri termini, il mancato superamento del test comporta l’attivazione automatica della presunzione legale di non operatività, con rilevanti conseguenze sul piano fiscale, tra cui sulla determinazione del reddito imponibile ai fini delle imposte dirette (IRPEF/IRES).
Per tutte le novità leggi anche: Le società di comodo: novità introdotte dal D.Lgs n. 192/2024 al reddito imponibile.
Nel Modello IVA 2026, da inviare entro il 30 aprile prossimo, figura una novità nel quadro VA, in particolare, nel rigo VA15 vi è la casella la cui barratura è riservata alle società che risultino non operative ai sensi dell’art. 30 della legge n. 724 del 1994.
In tale rigo non deve più essere specificata la durata della qualifica di società di comodo che comporta il divieto di detrazione dell’eccedenza detraibile emergente dalla dichiarazione o persino la perdita definitiva del credito IVA annuale per le società risultanti di comodo per l’anno oggetto della dichiarazione e per i due anni precedenti, se non hanno effettuato nel triennio operazioni rilevanti ai fini IVA superiori all’importo determinato con il test di operatività.
La novità è che la casella contenuta nel rigo VA15 deve essere barrata dalle società che risultino non operative per segnalare tale specifica situazione.
Nel modello IVA 2026 la condizione di non operatività deve essere semplicemente segnalata ai sensi dell’ art. 30, legge 724/1994.
Con la circolare n. 8 del 2026 Assonime ha analizzato le novità del modello IVA 2026.
Secondo Assonime appunto il Modello IVA 2026 recepisce i principi affermati dalla Corte di Giustizia UE in ordine al regime delle società non operative o “società di comodo”: che è stata dichiarata incompatibile con le nozioni di soggettività passiva e attività economica, di cui all’ art. 9 della Direttiva IVA e con il diritto alla detrazione, la limitazione al diritto di detrazione prevista per tali società dall’ art. 30, legge n. 724/1994, che è fondata esclusivamente sull’entità dei ricavi o dei proventi, in assenza di elementi oggettivi di frode o abuso.
Sempre sulle società di comodo la anche la Cassazione ha evidenziato un principio interessante nella pronuncia n 22887/2025, leggi Rimborso IVA per le società di comodo: principio della Cassazione con tutti gli approfondimenti sul rimborso IVA negato per motivi illegittimi.
-
Omessa dichiarazione IVA: spetta il rimborso?
Il credito IVA che origina da una dichiarazione omessa non può essere disconosciuto se il contribuente ne dimostra l’esistenza su base documentale.
E' il principio che riguarda non solo il disconoscimento della compensazione del credito, ma anche il caso in cui il credito venga domandato a rimborso.
Ciò è stato espressamente sancito dalla Corte di Cassazione con la pronuncia n. 8979 del 9 aprile 2026.Il rimborso, quindi, non può automaticamente essere negato solo perché è stata omessa la dichiarazione.
Dichiarazione IVA: spetta il rimborso se è omessa?
Con una recente ordinanza, la Corte di Cassazione torna su un tema centrale nella prassi tributaria: il rapporto tra requisiti formali e sostanziali del diritto alla detrazione e al rimborso IVA, chiarendo i limiti entro cui l’Amministrazione finanziaria può negare il credito in presenza di sospetti di frode.
La decisione riguarda un caso complesso, caratterizzato da rapporti societari e da elementi indiziari di possibile evasione, ma si conclude con un principio di grande rilievo operativo: in assenza di prova della frode, il diritto al rimborso IVA non può essere negato se risultano soddisfatti i requisiti sostanziali.
La controversia nasceva dal diniego opposto dall’Agenzia delle Entrate al rimborso dell’eccedenza IVA risultante dalla dichiarazione relativa all’anno 2017, presentata dal fallimento di una società in liquidazione.
Il credito IVA traeva origine da un’operazione risalente al 2004:
- acquisto di un complesso immobiliare da un’altra società,
- successivi lavori di ristrutturazione fatturati dalla stessa cedente.
Secondo l’Ufficio, il rimborso non spettava perché:
- la società venditrice non aveva versato l’IVA,
- esistevano rapporti personali tra cedente e cessionaria,
- la contribuente avrebbe dovuto essere consapevole della partecipazione a un meccanismo evasivo
In primo grado il ricorso veniva rigettato, ma in appello la Corte di giustizia tributaria di secondo grado del Lazio accoglieva le ragioni della contribuente, riconoscendo il diritto al rimborso.
L’Agenzia proponeva quindi ricorso per cassazione.
Nel ricorso, l’Amministrazione finanziaria ha insistito su una serie di elementi indiziari che, a suo avviso, dimostravano la natura fraudolenta dell’operazione:
- la società venditrice era stata costituita pochi giorni prima della compravendita,
- l’immobile era stato acquistato e rivenduto nello stesso giorno,
- vi erano legami societari rilevanti tra cedente e cessionaria,
- la società venditrice aveva successivamente trasferito la sede all’estero (Gibilterra),
Secondo l’Agenzia, tali circostanze avrebbero dovuto indurre il giudice a ritenere dimostrata:
- l’inesistenza soggettiva dell’operazione,
- oppure, quantomeno, la consapevolezza o conoscibilità della frode da parte della contribuente.
La Cassazione rigetta il ricorso dell’Agenzia, richiamando un principio ormai consolidato, anche a livello europeo: nel sistema IVA prevalgono i requisiti sostanziali su quelli formali.
Richiamando le Sezioni Unite (sentenza n. 17757/2016) e la giurisprudenza della Corte di giustizia UE, la Corte ribadisce che: il diritto alla detrazione (e, per estensione, al rimborso) non può essere negato per mere irregolarità formali, se risultano soddisfatte le condizioni sostanziali.
In particolare, i requisiti sostanziali sono:
- l’esistenza di un’operazione reale,
- la soggettività passiva IVA del contribuente,
- l’inerenza degli acquisti ad operazioni imponibili.
Diversamente, gli obblighi formali (dichiarazioni, registrazioni, ecc.) hanno funzione meramente strumentale e di controllo.
Un passaggio centrale della decisione riguarda la ripartizione dell’onere della prova.
La Corte chiarisce che:
- se il contribuente rispetta gli obblighi contabili è l’Amministrazione a dover dimostrare l’inesistenza dell’operazione o la frode,
- se invece vi sono irregolarità formali spetta al contribuente dimostrare i requisiti sostanziali.
Nel caso concreto, la società:
- ha prodotto tutta la documentazione contabile dal 2004,
- ha dimostrato la formazione e il riporto del credito negli anni,
- ha documentato l’effettività dell’acquisto immobiliare con atto notarile,
Pertanto, secondo i giudici, il diritto al rimborso risultava adeguatamente provato sotto il profilo sostanziale.
La prevalenza dei requisiti sostanziali incontra tuttavia un limite ben preciso: la partecipazione, anche solo consapevole, a una frode fiscale.
La giurisprudenza unionale è costante:
- il diritto alla detrazione può essere negato se il contribuente sapeva o avrebbe dovuto sapere di essere coinvolto in una frode.
Nel caso in esame, però, la Corte conferma la valutazione del giudice di merito, secondo cui:
- gli elementi addotti dall’Agenzia erano solo presuntivi,
- non presentavano i requisiti di gravità, precisione e concordanza,
- non dimostravano la partecipazione intenzionale della contribuente
In particolare, il mero intreccio societario tra cedente e cessionaria:
- non è vietato,
- non è sufficiente, da solo, a dimostrare un comportamento fraudolento
La Corte evidenzia inoltre che l’operazione immobiliare è stata effettivamente realizzata infatti esiste un atto notarile che ne prova la realtà, pertanto non vi è inesistenza oggettiva (operazione fittizia) né inesistenza soggettiva (interposizione fittizia di soggetti)
Questo elemento rafforza ulteriormente la legittimità del credito IVA.
Un ulteriore aspetto affrontato riguarda la mancata o tardiva presentazione di una dichiarazione IVA in uno degli anni intermedi.
La Cassazione conferma che tali irregolarità non sono decisive, ciò che conta è la prova concreta del credito
In linea con la giurisprudenza UE, il diritto alla detrazione non può essere sacrificato per violazioni meramente formali, salvo che queste impediscano di accertare i requisiti sostanziali o nascondano una frode.
-
IVA 2026: entro il 2 marzo col quadro VP
Entro il mese di febbraio scade l'invio della Dichiarazione IVA 2026 per i contribuenti che vogliono evitare l'invio della comunicazione LIPE del 4° trimestre 2025.
Tali soggetti possono effettuare la presentazione del modello Iva 2026 entro appunto la fine di febbraio includendo a tal proposito il Quadro VP.
Ricordiamo che la dichiarazione IVA 2026 per il periodo di imposta 2025 deve essere presentata, in via generale, per tutti i soggetti obbligati, entro il 30 aprile 2026: scarica qui Modello IVA e istruzioni 2026.
Dichiarazione IVA 2026: la LIPE 4° TRIM nel quadro VP
La Dichiarazione IVA 2026 anno d'imposta 2025, va inviata tramite il relativo modello predisposto dalle Entrate entro il 30 aprile prossimo, esclusivamente per via telematica, con le seguenti modalità:
- a) direttamente dal dichiarante;
- b) tramite un intermediario;
- c) tramite altri soggetti incaricati (per le Amministrazioni dello Stato);
- d) tramite società appartenenti al gruppo, ai sensi dell’art. 3, comma 2-bis del d.P.R. 22 luglio 1998, n. 322.
Attenzione al fatto che, tale scadenza è abbreviata in una particolare ipotesi, ossia per i soggetti che intendono "evitare" la LIPE del 4° trimestre.
I contribuenti che intendono includere nella Dichiarazione IVA anche la LIPE, devono compilare anche il Quadro VP del Modello IVA 2026 che appunto ha lo stesso contenuto della LIPE, salvo alcuni dettagli.
In caso di errore è comunque possibile presentare una dichiarazione correttiva nei termini.
Il quadro è riservato ai contribuenti che intendono avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater del decreto-legge n. 34 del 2019, di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre.
Si evidenzia che, in tal caso, la dichiarazione annuale deve essere presentata entro il mese di febbraio. Il presente quadro, pertanto, non può essere compilato qualora la dichiarazione sia presentata successivamente a tale termine.
Qualora il contribuente intenda inviare, integrare o correggere i dati omessi, incompleti o errati occorre compilare:
- il quadro VP, se la dichiarazione è presentata entro febbraio (in tal caso, non va compilato il quadro VH o il quadro VV
in assenza di dati da inviare, integrare o correggere relativamente ai trimestri precedenti al quarto); - il quadro VH (o VV), se la dichiarazione è presentata oltre febbraio.
In linea generale, per le modalità di compilazione del quadro e per l’individuazione dei dati da indicare nei righi che lo compongono
si fa rinvio alle istruzioni per la compilazione del modello di Comunicazione liquidazioni periodiche IVA.
Per quanto riguarda, invece, la compilazione dei campi 4 e 5 del rigo VP1 si precisa che:
- la casella del campo 4 deve essere barrata se i dati indicati nel quadro si riferiscono alla liquidazione dell’IVA per l’intero
- gruppo di cui all’articolo 73;
- il campo 5 deve essere compilato esclusivamente nei casi di operazioni straordinarie ovvero trasformazioni sostanziali soggettive avvenute nel corso dell’anno indicando la partita IVA del soggetto trasformato (società incorporata, scissa, soggetto conferente o cedente l’azienda, ecc.) nel modulo (o nei moduli) utilizzato per indicare i dati relativi all’attività da quest’ultimo svolta.
Si evidenzia che la compilazione di più moduli a causa della presenza di più quadri VP non modifica il numero di moduli di cui si compone la dichiarazione da indicare sul frontespizio.
-
IVA 2026: novità del quadro VE per la Logistica
Le Entrate hanno pubblicato il Modello IVA 2026 con le relative istruzioni per provvedere all'invio entro il 30 aprile prossimo.
Tra le novità del Modello evidenziate nelle istruzioni ADE, vi è il Quadro VE relativamente all'imponibile nelle prestazioni di servizi rese a imprese di trasporto, movimentazione merci e logistica (di cui all’art. 1, commi da 59 a 63, della legge n. 207 del 2024).
Vediamo i dettagli.
IVA 2026: le novità del quadro VE per la Logistica
Ricordiamo innanzitutto che il quadro VE deve essere compilato al fine di determinare il volume di affari e l’IVA relativa alle operazioni imponibili.
Alla formazione del volume d’affari concorre, ai sensi dell’articolo 20, l’ammontare complessivo delle cessioni di beni e delle prestazioni di servizi effettuate, registrate o soggette a registrazione con riferimento al periodo d’imposta, compreso l’imponibile relativo alle operazioni IVA ad esigibilità differita.Concorrono alla determinazione del volume d’affari anche le operazioni non soggette all’imposta ai sensi degli articoli da 7 a 7-septies e per le quali è stata emessa la relativa fattura ai sensi dell’articolo 21, comma 6-bis.
Non concorrono invece alla formazione del volume d’affari, pur essendo comprese nel quadro VE, le cessioni di beni ammortizzabili (compresi diritti di brevetti industriali, di utilizzazione delle opere d’ingegno, di concessione nonché marchi di fabbrica), i passaggi interni tra contabilità separate (art. 36, ultimo comma), nonché le operazioni effettuate in anni precedenti, ma con imposta esigibile nell’anno in corso. Tali operazioni devono essere comprese nella sezione 2 del quadro VE (righi da VE20 a VE23) tra le operazioni imponibili, per il calcolo dell’IVA a debito, e successivamente detratte nella sezione 4 del quadro VE, ai fini della determinazione del volume d’affari annuo come precisato a proposito dei righi VE39 e VE40.Tra le novità del Modello IVA 2026 vi è appunto la modifica al Quadro VE.
Nella sezione 4, nel rigo VE38 sono stati aggiunti i campi 2 e 3 che devono essere compilati per indicare l’imponibile e l’imposta relativi alle prestazioni di servizi rese a imprese di trasporto, movimentazione merci e logistica.

In particolare:
- nel Rigo VE38, campo 1, occorre indicare le cessioni di beni e le prestazioni di servizi effettuate nei confronti delle pubbliche amministrazioni e degli altri soggetti di cui al comma 1-bis dell’art. 17-ter e per le quali l’imposta deve essere versata dai cessionari o committenti in applicazione delle disposizioni contenute nel citato art. 17-ter. Nel Rigo VE38, campo 2, occorre indicare l’imponibile relativo alle prestazioni di servizi rese nei confronti di imprese che svolgono attività di trasporto, movimentazioni di merci e servizi di logistica per le quali è stata esercitata l’opzione per il pagamento dell’imposta da parte del committente in nome e per conto del prestatore ai sensi dell’art.1, commi da 59 a 63, della legge n. 207 del 2024.
- La relativa imposta deve essere indicata nel campo 3.
Si evidenzia che nel Rigo VE50 si ha il volume d’affari determinato sommando gli importi indicati ai righi VE24, colonna 1, righi da VE30 a VE38 e sottraendo l’importo indicato ai righi VE39 e VE40.
Leggi Opzione IVA dal committente Logistica: le comunicazioni dal 30 luglio per modelli e istruzioni per l'esercizio della opzione IVA
-
IVA base 2026: chi la presenta
Con il Provvedimento n 51732 del 15 gennaio le Entrate hanno approvato il Modello IVA 2026 e le relative istruzioni.
Sono approvati i seguenti modelli, con le relative istruzioni, concernenti le dichiarazioni relative all’anno 2025 da presentare ai fini
dell’Imposta sul valore aggiunto:- Modello IVA/2026 composto da:
- il frontespizio, contenente anche l’informativa relativa al trattamento dei
- dati personali;
- i quadri VA, VC, VD, VE, VF, VJ, VH, VM, VK, VN, VL, VP, VQ, VT, VX, VO, VG, VS, VV, VW, VY e VZ;
- Modello IVA BASE/2026 composto da:
- il frontespizio, contenente anche l’informativa relativa al trattamento dei dati personali;
- i quadri VA, VE, VF, VJ, VH, VL, VP, VX e VT.
Modello Iva base 2026: chi può utilizzarlo
Il modello Iva base è un modello semplificato che può essere utilizzato solo da certi contribuenti.
In particolare, dai titolari di partita Iva che:
- hanno determinato l’imposta dovuta o l’imposta ammessa in detrazione secondo le regole generali previste dalla disciplina Iva e, pertanto,
- non hanno applicato gli specifici criteri dettati dai regimi speciali Iva quali, ad esempio, quelli previsti dall’articolo 34 per gli agricoltori o dall’articolo 74-ter per le agenzie di viaggio;
- hanno effettuato in via occasionale cessioni di beni usati e/o operazioni per le quali è stato applicato il regime per le attività agricole connesse di cui all’articolo 34-bis;
- non hanno effettuato operazioni con l’estero (cessioni ed acquisti intracomunitari, cessioni all’esportazione ed importazioni, ecc.);
- non hanno effettuato acquisti ed importazioni senza applicazione dell’imposta avvalendosi dell’istituto del plafond di cui all’articolo 2, comma 2, della legge n. 28 del 1997;
- non hanno partecipato ad operazioni straordinarie o trasformazioni sostanziali soggettive.
Negli altri casi deve essere presentato il modello Iva tradizionale.
l modello di dichiarazione IVA BASE è costituito dal frontespizio e da un modulo, composto dai quadri VA, VE, VF, VJ, VH, VP, VL, VT e VX.
I dati relativi alla determinazione dell’IVA da versare o del credito d’imposta devono essere indicati nel quadro VX.
Attenzione al fatto che le opzioni e le revoche previste in materia di IVA e di imposte sui redditi devono essere comunicate utilizzando il quadro VO della dichiarazione annuale IVA/2026.Ricordiamo che il Modello IVA 2026, anno di imposta 2025 va presentato dal 1° febbraio al 30 aprile in modalità telematica.
- Modello IVA/2026 composto da: