
-
Digital Tax, via libera alla dichiarazione integrativa: cosa cambia per il credito
L’Agenzia delle Entrate chiarisce che la dichiarazione integrativa è ammessa anche per l’imposta sui servizi digitali.
Il credito può essere chiesto a rimborso o riportato al periodo successivo, ma non utilizzato in compensazione orizzontale con F24.
L’imposta sui servizi digitali può essere corretta attraverso una dichiarazione integrativa.
A chiarirlo è l’Agenzia delle Entrate con il Principio di diritto n. 2/2026, dedicato alla possibilità di applicare alla Digital Services Tax le regole previste dall’articolo 8, comma 6-bis, del DPR 322/1998.
Il chiarimento interessa in particolare i soggetti che, dopo aver presentato la dichiarazione annuale relativa alla Digital Tax, devono correggere errori od omissioni dai quali può emergere anche un credito a favore del contribuente.
La precisazione più importante riguarda però proprio l’utilizzo di tale credito: non è consentita la compensazione orizzontale tramite modello F24.
Leggi qui per un riepilogo delle regole per la digital o web tax
Digital Tax: ammessa la dichiarazione integrativa
Il punto centrale del documento dell’Agenzia è la possibilità di utilizzare anche per l’imposta sui servizi digitali la disciplina generale delle dichiarazioni integrative.
Il provvedimento attuativo della Digital Services Tax del 15 gennaio 2021 stabilisce infatti che, per gli adempimenti dichiarativi, trovano applicazione, quando compatibili, le disposizioni contenute nel DPR 322/1998.
Inoltre, la legge di Bilancio 2019 prevede che, ai fini dell’accertamento, delle sanzioni, della riscossione e del contenzioso relativo alla Digital Tax, si applichino, sempre in quanto compatibili, le disposizioni previste in materia di IVA.
Sulla base di questi elementi, l’Agenzia conclude che non vi sono ragioni ostative alla presentazione di una dichiarazione integrativa anche ai fini dell’imposta sui servizi digitali, naturalmente quando ricorrono i presupposti previsti dalla normativa.
Credito da dichiarazione integrativa: niente compensazione con F24
Il chiarimento assume particolare rilievo quando dalla dichiarazione integrativa emerge un credito.
La dichiarazione deve essere presentata nel rispetto dei limiti previsti dall’articolo 8, commi 6-bis e 6-quater, del DPR 322/1998, tenendo conto anche delle istruzioni relative al quadro DI, “Dichiarazione integrativa”, del modello DST.
L’Agenzia precisa però che il credito eventualmente risultante non può essere utilizzato in compensazione orizzontale.
Non è quindi possibile utilizzare tale importo tramite modello F24 per compensare debiti relativi ad altri tributi o contributi.
Come può essere utilizzata l’eccedenza della Digital Tax
Per comprendere le alternative disponibili occorre richiamare quanto già precisato dall’Agenzia delle Entrate con la circolare n. 3/E del 23 marzo 2021.
L’eventuale eccedenza di versamento della Digital Tax può essere:
- chiesta a rimborso;
- riportata al periodo successivo e utilizzata nell’ambito della stessa imposta.
Resta invece esclusa la possibilità di ricorrere alla compensazione orizzontale tramite modello F24.
Il provvedimento attuativo della Digital Tax stabilisce inoltre che, quando il contribuente presenta la dichiarazione annuale, la richiesta di rimborso dell’eccedenza deve essere effettuata attraverso la dichiarazione stessa.
Se invece non sussiste l’obbligo di presentare la dichiarazione DST, il rimborso totale o parziale della maggiore imposta versata può essere richiesto con una specifica istanza all’Agenzia delle Entrate, nel rispetto del relativo termine di decadenza.
Digital Services Tax: chi è interessato
La Digital Services Tax italiana è disciplinata dall’articolo 1, commi da 35 a 50, della legge n. 145/2018.
L’imposta riguarda i ricavi derivanti da specifici servizi digitali realizzati nel territorio dello Stato da soggetti che rispettano i requisiti dimensionali previsti dalla normativa.
Tra i servizi interessati rientrano, in particolare:
la pubblicità mirata veicolata attraverso un’interfaccia digitale;
la messa a disposizione di interfacce digitali multilaterali che permettono agli utenti di entrare in contatto e interagire;
la trasmissione di dati raccolti dagli utenti e generati dall’utilizzo di un’interfaccia digitale.
Con il Principio di diritto n. 2/2026 arriva quindi un chiarimento operativo importante: anche la dichiarazione DST può essere integrata, ma il contribuente che dalla correzione fa emergere un credito dovrà scegliere tra rimborso e riporto al periodo successivo, senza poter utilizzare l’importo per compensare altri debiti mediante F24.
FAQ
Si può presentare una dichiarazione integrativa per la Digital Tax?
Sì. L’Agenzia delle Entrate ha chiarito che, quando ricorrono i presupposti previsti dal DPR 322/1998, è possibile presentare una dichiarazione integrativa anche per l’imposta sui servizi digitali.
Il credito della dichiarazione integrativa DST può essere compensato con F24?
No. Il credito non può essere utilizzato in compensazione orizzontale tramite modello F24.
Come si recupera un’eccedenza di Digital Tax?
Il contribuente può chiederne il rimborso oppure riportare il credito al periodo successivo, secondo le modalità previste per la Digital Services Tax.
-
Carte d’identità cartacee: salta l’addio dal 3.08, valide fino a scadenza
Pubblicato in GU n 146 del 26 giugno il Decreto Legge n 108 in vigore dalla stessa data con l'art 11 che riorganizza la validità dell C.I. cartacee il cui addio era inizialmente previsto dal 3 agosto 2026.
Il sovraffolamento nei Comuni per le richieste di CIE ha attivato il Governo per una nuova fare transitoria.
Leggi anche: Carta d'identità cartacea: addio dal 3 agosto
Carte d’identità cartacee: valide fino alla scadenza naturale, tutti i casi
L'articolo 11 del DL 108/2026 prevede che in ogni rapporto contrattuale, pubblico o privato, stipulato entro il 3 agosto 2026, nel quale la carta di identità in formato cartaceo sia stata utilizzata a fini di identificazione delle parti contraenti, la stessa mantiene la propria validità sino alla data di scadenza stabilita all'atto dell'emissione, ai fini del predetto rapporto contrattuale.
Esclusivamente ai fini di cui all'articolo 35 del testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, nelle more del rilascio della carta d'identita' elettronica, il documento cartaceo non scaduto puo', altresi', essere utilizzato, ai fini dell'esercizio di diritti fondamentali e dell'accesso a prestazioni sanitarie, previdenziali e assicurative nonche' nei rapporti con la pubblica amministrazione e con i soggetti che erogano pubblici servizi, per la consegna di posta e atti giudiziari, per il ritiro o il deposito di denaro presso istituti bancari e istituti che erogano servizi finanziari o postali.La disposizione di cui al presente comma si applica fino al 31 gennaio 2027.
Fino al 31 dicembre 2027, nei casi di urgenza, il sindaco, nelle more del rilascio della carta di identita' elettronica, puo' rilasciare un documento d'identita' provvisorio di validita' non superiore a sei mesi, non rinnovabile, conforme al modello adottato con decreto del Ministro dell'interno, di concerto con il Ministro dell'economia e delle finanze e con il Ministro per la pubblica amministrazione. All'atto del ritiro della carta di identita' elettronica, il documento provvisorio e' restituito al Comune.
Il documento d'identita' provvisorio rilasciato su supporto cartaceo, e' considerato carta valori ai sensi dell'articolo 2, comma 10-bis, della legge 13 luglio 1966, n. 559, e costituisce titolo valido per l'espatrio ai sensi dell'articolo 3 del testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 18 giugno 1931, n. 773, e del decreto del Presidente della Repubblica 6 agosto 1974, n. 649.Si applicano, in quanto compatibili, le disposizioni di cui al regolamento per l'esecuzione del testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 6 maggio 1940, n. 635.
All'atto del rilascio, il cittadino e' avvertito che il documento di identita' provvisorio puo' non essere accettato da alcuni Stati esteri ai fini dell'ammissione nel loro territorio.
Al fine di semplificare e agevolare la riscossione dell'importo per l'emissione della carta d'identità elettronica con le modalità informatiche previste dal decreto del Ministero dell'economia e delle finanze 25 maggio 2016, pubblicato nella Gazzetta Ufficiale n. 139 del 16 giugno 2016, la societa' Istituto Poligrafico e Zecca dello Stato S.p.A., di cui all'articolo 1 della legge 13 luglio 1966, n. 559, si avvale della societa' di cui all'articolo 8, comma 2, del decreto-legge 14 dicembre 2018, n. 135, convertito, con modificazioni, dalla legge 11 febbraio 2019, n. 12, per realizzare le funzionalita' strumentali alla gestione del versamento e della riscossione dell'importo previsto.
Restano salve le disposizioni di cui all'articolo 7-vicies quater, comma 2, del decreto-legge 31 gennaio 2005, n. 7, convertito, con modificazioni, dalla legge 31 marzo 2005, n. 43.
Le amministrazioni interessate provvedono alle attivita' previste dal presente articolo mediante l'utilizzo delle risorse umane, strumentali e finanziarie, disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza pubblica.Se vuoi comunque richiedere la CIE, scarica qui la Check list richiesta CIE, con tutti i passaggi e i documenti da procurarti per averla.
-
Carta d’identità cartacea: addio dal 3 agosto
A decorrere dal prossimo 3 agosto i cittadini italiani dovranno dire addio alla carta d'identità cartacea, a comunicarlo è il Ministero dell'Interno. (
ATTENZIONE, leggi anche Carte d'identità cartacee: valide fino alla scadenza naturale.
Parallelamente, la Legge n 50/2026 di conversione del Decreto PNRR ha previsto validità illimitata per le C.I. degli ultrasettantenni.
Vediamo come sostituire la C.I. cartace con la CIE, la sua validità e come organizzarsi per tempo se si possiede ancora un documento col vecchio formato.
Scarica qui checl list per la richiesta CIE, tutto ciò che devi ricordare prima di recarti in Comune
Carta d’identità cartacea: addio dal 3 agosto 2026
La Conferenza Stato Regioni con un avviso pubblicato sul proprio sito istituzionale evidenzia che dal 3 agosto 2026 le carte d’identità in formato cartaceo, pur se formalmente ancora in corso di validità, non potranno più essere utilizzate, nemmeno per l’espatrio.
Lo ha ribadito il Ministero dell’Interno – Dipartimento per gli Affari Interni e Territoriali – Direzione Centrale per i Servizi Demografici, con la con la Circolare n. 8/2026, facendo seguito a quanto già indicato con Circolare n. 76/2025
Pertanto, in vista di tale scadenza è previsto un significativo incremento delle richieste di rilascio della Carta d’Identità Elettronica (CIE), documento valido su tutto il territorio nazionale, nei Paesi dell’Unione europea e negli Stati con i quali vigono specifici accordi.
Per prevenire disagi e contenere i tempi di attesa, il Ministero invita i Comuni ad adottare fin da subito misure organizzative straordinarie, quali, a titolo esemplificativo:
- ampliamento degli orari di apertura degli sportelli e, ove possibile, attivazione di aperture dedicate;
- incremento delle disponibilità di appuntamento tramite il sistema “Agenda CIE”, con gestione automatizzata delle cancellazioni;
- predisposizione di una lista prioritaria per i cittadini ancora in possesso del documento cartaceo, al fine di favorirne la tempestiva sostituzione.
Parallelamente, risulta fondamentale garantire un’adeguata informazione alla cittadinanza, attraverso i siti istituzionali, i canali social e appositi avvisi affissi presso gli uffici comunali.
Si ricorda in particolare che:
- la carta d’identità cartacea non sarà più utilizzabile a decorrere dal 3 agosto 2026, a prescindere dalla data di scadenza riportata sul documento;
- la sostituzione con la CIE può essere richiesta in qualsiasi momento, anche anteriormente alla scadenza;
- la richiesta di passaggio dal documento cartaceo alla CIE non è qualificata come rilascio di duplicato e, pertanto, non comporta l’applicazione del doppio dei diritti di segreteria.
CIE 2026: come richiederla
Il Ministero informa del fatto che è possibile richiedere l’emissione della Carta di Identità Elettronica (CIE) presso il proprio Comune di residenza o domicilio oppure, in caso di cittadino italiano residente all’estero, presso il Consolato di riferimento.
E' possibile prenotare un appuntamento presso i Comuni aderenti con il servizio di prenotazione online.
In generale, la Carta di Identità Elettronica può essere richiesta presso il proprio Comune di residenza o dimora a partire da centottanta giorni prima della scadenza della propria carta d’identità o in seguito a smarrimento, furto o deterioramento.
Attualmente in vista della dismissione definitiva della carta di identità cartacea, prevista per il 3 agosto, è possibile richiedere la CIE anche se il proprio documento cartaceo è in corso di validità
Il cittadino dovrà andare in Comune portando con sé una fototessera in formato cartaceo salvo che abbia fissato l’appuntamento tramite Agenda CIE e abbia caricato la fototessera in formato digitale.
La fototessera dovrà essere nello stesso formato utilizzato per il passaporto.
Quando si fa la richiesta, se non si è già in possesso di una CIE, è consigliabile avere il codice fiscale o la tessera sanitaria, così da velocizzare le attività di registrazione.
Per il rilascio della Carta di Identità Elettronica occorre versare la somma di € 16,79 oltre i diritti fissi e di segreteria qualora previsti. È importante conservare il modulo rilasciato in fase di richiesta al Comune.
Il cittadino, al momento della domanda:
- in caso di primo rilascio esibisce all’operatore comunale un altro documento di identità in corso di validità. Se non ne è in possesso, dovrà presentarsi al Comune accompagnato da due testimoni;
- in caso di rinnovo o deterioramento del vecchio documento, consegna quest’ultimo all’operatore comunale;
- consegna all’operatore comunale il codice fiscale (presente anche sul retro della CIE) o il numero dell’appuntamento e il numero della ricevuta di pagamento della Carta, se già effettuato;
- verifica con l’operatore comunale i dati anagrafici presenti nell’anagrafe nazionale;
- fornisce, se lo desidera, indirizzi di contatto per essere avvisato circa la spedizione del suo documento;
- indica la modalità di ritiro del documento (consegna presso un indirizzo desiderato o ritiro in Comune) e comunica un’eventuale persona delegata al ritiro;
- consegna all’operatore comunale la fotografia, se non l’ha già caricata tramite Agenda CIE;
- procede con l’operatore comunale all’acquisizione delle impronte digitali,
- fornisce, se lo desidera, il consenso o il diniego alla donazione degli organi;
- firma il modulo di riepilogo procedendo alla verifica finale sui dati.
CIE: validità per i cittadini
La validità della CIE varia a seconda dell’età del titolare al momento della richiesta del documento; in particolare, la CIE scade al primo compleanno dopo:
- 3 anni dalla data di emissione per i minori che hanno meno di 3 anni di età;
- 5 anni dalla data di emissione per i minori con un’età compresa tra i 3 e i 18 anni.
Per i maggiorenni, la carta, ai sensi del Regolamento (UE) 2019/1157, ha una validità massima di 10 anni, pertanto scade dopo 9 anni più i giorni intercorrenti fra la data della richiesta e la data di nascita.
La CIE rilasciata a cittadini impossibilitati temporaneamente al rilascio delle impronte digitali ha una validità di 12 mesi dalla data di emissione del documento.
Attenzione al fatto che la Legge n 50/2026 di conversione del decreto PNRR ha previsto che la carta d’identità elettronica, rilasciata a soggetti che abbiano compiuto il settantesimo anno di età, abbia una durata illimitata (utilizzabile anche ai fini dell’espatrio), ferma restando la facoltà dell’interessato di richiederne il rinnovo dopo dieci anni per esigenze connesse al certificato di autenticazione.
-
Omocodia: stesso codice fiscale per due cittadini diversi
Viene pubblicata dalle Entrate la guida per Omocodia, il caso di identico codice fiscale per due soggetti diversi.
Ricordiamo che il codice fiscale è lo strumento che consente di riconoscere in modo univoco ogni cittadino nei rapporti con la Pubblica amministrazione e con i privati.
Capita però, seppure raramente, il caso che per coincidenza di dati anagrafici di due cittadini, essi risultino con lo stesso codice fiscale base.
In tale caso la Pubblica amministrazione, ma anche gli enti privati, non possono identificare univocamente il soggetto con cui stanno avendo rapporti, l'agenzia ha pubblicato una guida che spiega come viene garantita l’univocità dell’identificazione.
Omocodia: come gestire lo stesso codice fiscale per due cittadini diversi
Se due cittadini utilizzano lo stesso codice fiscale può crearsi confusione negli atti e nelle dichiarazioni trasmesse, poiché non è possibile per l’Amministrazione distinguere correttamente chi sta interagendo.
In tale caso è fondamentale rivolgersi tempestivamente a un ufficio dell’Agenzia delle entrate qualora si riscontrino dati non corretti nel proprio cassetto fiscale.
L’Agenzia, dopo aver constatato l’effettiva esistenza di un’omocodia, attribuisce a ciascun cittadino un nuovo codice fiscale univoco.
A tal fine cnvoca i cittadini per consegnare il nuovo codice e verificare insieme la correttezza delle informazioni registrate in Anagrafe tributaria che potrebbero essersi confuse a causa dell’utilizzo fino a quel momento dello stesso codice fiscale:
- dichiarazioni,
- atti del registro,
- partite Iva,
- storici domicili fiscali, v
- ersamenti, ecc
L’ufficio riallinea quindi dichiarazioni e atti ai nuovi codici, in modo da consentire ad ognuno di poter consultare nel cassetto fiscale solo quelli a lui direttamente riconducibili.
Il vademecum ADE illustra in modo chiaro le conseguenze dell’utilizzo di un codice fiscale duplicato, le procedure che l’Agenzia mette in atto per risolvere l’anomalia e le modalità di comunicazione e consegna del nuovo codice ai cittadini interessati.
In caso di sospetta omocodia, viene rilasciato un codice provvisorio composto da sole cifre numeriche, valido a tutti gli effetti fino all’assegnazione del definitivo.
I casi di omocodia, infatti, sono molto rari e di solito si verificano quando uno dei cittadini non ha ottenuto il codice fiscale direttamente dall’Agenzia delle entrate, ma lo ha calcolato autonomamente utilizzando applicazioni terze, facilmente rintracciabili in rete.
Viene spiegato come funziona l’eventuale rilascio di un codice provvisorio in attesa della definizione definitiva.
-
Legge sulla semplificazione: cosa contiene
Viene pubblicata in GU n 265 del 14 novembre la Legge n 167/2025 con Misure per la semplificazione normativa e il miglioramento della qualita' della normazione e deleghe al Governo per la semplificazione, il riordino e il riassetto in determinate materie.
La legge in vigore dal 29 novembre prossimo consta di 23 articoli divisi in quattro Capi.
L'articolo 1 prevede che il Governo entro il 30 giugno di ogni anno presenta alle Camere un disegno di legge recante il titolo: «Legge annuale di semplificazione normativa», seguito dall'anno di riferimento, per la semplificazione, il riordino e il riassetto della normativa vigente su determinate materie, anche mediante conferimento di deleghe legislative da attuare nel rispetto dei principi e criteri direttivi generali di cui all'articolo 2.
Ai fini della presentazione del disegno di legge di cui al comma 1, entro il 30 aprile di ogni anno, il Ministro per le riforme istituzionali e la semplificazione normativa e il Ministro per la pubblica amministrazione acquisiscono dai Ministri competenti proposte di semplificazione normativa, che tengono conto degli esiti delle eventuali valutazioni di impatto della regolamentazione (VIR) effettuate.La legge annuale di semplificazione normativa indica le materie di competenza esclusiva dello Stato per le quali il processo di semplificazione, riordino e riassetto è completato attraverso l'emanazione, anche contestualmente all'entrata in vigore del relativo decreto legislativo, di un testo unico delle disposizioni regolamentari che disciplinano la medesima materia, adeguandole, ove necessario, alla nuova disciplina di livello primario.
Vediamo la delega per la digitalizzazione.Legge sulla semplificazione: delega al Governo per la digitalizzazione
Tra le deleghe contenute nella Legge n 167/2025 vi è quella in materia di semplificazione, aggiornamento e riassetto del Codice dell’amministrazione digitale.
Ai sensi dell'art 11 per valorizzare e rafforzare il patrimonio informativo pubblico, i processi di digitalizzazione delle pubbliche amministrazioni e l’erogazione di servizi in rete ai cittadini e alle imprese, il Governo è delegato ad adottare, entro dodici mesi dalla data di entrata in vigore della legge, uno o più Decreti di semplificazione, modificazione e integrazione del Codice dell’amministrazione digitale, di cui al DLgs. n 82/2005.Il Governo dovrà adempiente osservando seguenti principi e criteri direttivi specifici
- aggiornare la disciplina dei mezzi di identificazione elettronica e dei servizi fiduciari in coerenza con il quadro regolatorio europeo, al fine di semplificare l’accesso ai servizi in rete erogati dalle pubbliche amministrazioni e la fruizione dei medesimi;
- garantire e rafforzare l’interoperabilità dei sistemi informativi e delle basi di dati delle pubbliche amministrazioni e dei gestori dei servizi pubblici, mediante la semplificazione e la razionalizzazione delle procedure per l’accesso ai dati e la loro disponibilità tramite i servizi della piattaforma digitale nazionale dati nonché per la generazione e la conservazione dei documenti.
-
Pec professionale anche su INAD: possibile cancellarla
Con un Avviso pubblicato sul proprio sito istituzionale, l'AGID fornisce un chiarimento per l'identià digitale, PEC dei professionisti.
In particolare a seguito di segnalazioni dei professionisti che hanno riscontrato il proprio indirizzo PEC da INIPEC anche su INAD.
Ricordiamo che INIPEC è l'indice nazionale degli indirizzi di Posta Elettronica Certificata di imprese e professionisti tenuto dal registro imprese mentre INAD è l'indice nazionale dei domicili digitali, si riporta il chiarimento congiuto INAD-AGID per gli indirizzi professionali.
Ricordiamo inoltre la differenza tra i due profili digitali:
- a) profilo “cittadino”:
- ti puoi iscrivere se sei maggiorenne e hai la capacità di agire;
- sul tuo domicilio digitale riceverai comunicazioni a valore legale relative alla tua persona o a te dirette in qualità di tutore, curatore, procuratore o altre forme di rappresentanza di altre persone fisiche;
- b) profilo “professionista”:
- ti puoi iscrivere se svolgi una professione non organizzata in ordini, albi o collegi ai sensi della legge n. 4/2013;
- sul tuo domicilio digitale riceverai comunicazioni a valore legale relative alla tua attività professionale non organizzata in ordini, albi o collegi ai sensi della legge n. 4/2013.
Pec professionale anche su INAD: possibile calcellarla
Il comunicato evidenzaia che negli ultimi mesi diversi professionisti hanno segnalato la presenza del proprio indirizzo PEC, originariamente registrato in INI-PEC, anche su INAD, l’Indice Nazionale dei Domicili Digitali delle persone fisiche.
L’Agenzia per l’Italia Digitale ricorda che il riversamento automatico degli indirizzi PEC dei professionisti da INI-PEC a INAD è previsto dal Codice dell’Amministrazione Digitale (articolo 6-quater, comma 2, del D. Lgs. 82/2005).
Ciò significa che ogni PEC professionale presente in INI-PEC viene automaticamente trasferita in INAD, dove assume valore come domicilio digitale della persona fisica.
A tal proposito, AgID e il Ministero delle Imprese e del Made in Italy hanno inoltrato un comunicato congiiunto a tutti i collegi e ordini professionali, volto ad agevolare una maggiore diffusione delle informazioni sul tema.
Attenzione al fatto che chi non desidera che la propria PEC professionale sia utilizzata anche per comunicazioni personali può:
- modificare il domicilio digitale in INAD, indicando un indirizzo diverso da quello presente in INI-PEC (come, per esempio, un secondo indirizzo PEC dedicato alla sfera personale);
- cancellare il domicilio digitale da INAD.
Entrambe le operazioni possono essere effettuate direttamente dal portale domiciliodigitale.gov.it, dopo essersi autenticati tramite SPID, CIE o CNS.
- a) profilo “cittadino”:
-
Delega unica intermediari: possibile anche la firma elettronica FEA e CIE
Con il Provvedimento n 225394 del 20 maggio le Entrate si occupano di ampliare la tipologia di firma sulle deleghe uniche per i servizi online di Entrate e Riscossione.
Delega unica intermediari: possibile anche la firma elettronica FEA e CIE
Il provvedimento del Direttore dell’Agenzia delle entrate n. 375356 del 2 ottobre 2024, recante la disciplina della delega unica agli intermediari per l’utilizzo dei servizi on line dell’Agenzia delle entrate e dell’Agenzia delle entrate-Riscossione, ha previsto che i file di comunicazione dei dati di conferimento della delega, se trasmessi per il tramite dell’intermediario delegato, devono essere firmati elettronicamente dal contribuente delegante.
Inoltre, se il delegante è titolare di Partita IVA oppure è un soggetto giuridico diverso da persona fisica, anche non titolare di Partita IVA, il provvedimento ha disposto che la firma sul file di comunicazione sia esclusivamente quella digitale.
Con il presente provvedimento si prevede, per i menzionati soggetti, la possibilità di apporre al file di comunicazione della delega anche la firma elettronica avanzata basata su carta di identità elettronica (FEA CIE).
Tale modifica discende dall’affidabilità del processo di identificazione dei titolari della carta di identità elettronica e di associazione di un certificato digitale, ancorché non qualificato.
Il provvedimento del 2 ottobre 2024 ha, inoltre, previsto che, con apposito avviso, verrà resa nota la data di disponibilità delle funzionalità per la comunicazione dei dati relativi al conferimento della delega.
Al fine di evitare che le deleghe attivate in prossimità della suddetta data perdano validità con l’attivazione dei nuovi servizi (con necessità, quindi, per contribuenti ed intermediari di comunicare ex novo i dati relativi al loro conferimento), il medesimo provvedimento ha stabilito che le stesse conservino la loro efficacia fino al giorno della scadenza originaria e comunque non oltre il 30 giugno 2026.
Nelle more del rilascio delle nuove funzionalità, anche per dar seguito alle richieste provenienti dalle associazioni di categoria, il presente provvedimento amplia il suddetto termine di validità, estendendolo fino al 28 febbraio 2027
-
Domicilio digitale per comunicazioni dal Fisco: come eleggerlo dal 12.03
Con un comunicato stampa del 12 marzo le Entrate informano di un nuovo servizio web per eleggere domicilio digitale per ricevere le comunicazioni dal Fisco.
I cittadini possono scegliere di indicare un indirizzo di posta elettronica certificata al quale ricevere le comunicazioni attraverso il nuovo servizio che consente di eleggere un “domicilio digitale” per il recapito di atti, avvisi e altra corrispondenza.
La novità è finalizzata a rendere più semplici e sicure le modalità di recapito, in attuazione di quanto previsto dal Dlgs n. 13/2024.
Vediamo chi riguarda e come fare con le istruzioni direttamente dall'Agenzia delle Entrate.
Domicilio digitale per comunicazioni dal Fisco: chi può richiederlo
Possono eleggere il domicilio digitale speciale:
- le persone fisiche,
- i professionisti
- e gli enti di diritto privato
che non sono tenuti all’iscrizione in albi, elenchi, registri professionali o nel registro delle imprese (articolo 6-quater del Cad, “Codice dell’amministrazione digitale”).
Come specificato nel provvedimento ade dello scorso 7 ottobre 2024 ciascun utente avrà la possibilità di eleggere un unico domicilio digitale e non potrà indicare un indirizzo già associato ad altri.
Il servizio può essere usato anche per confermare il domicilio digitale precedentemente comunicato all’Agenzia, mentre la procedura è esclusa per i soggetti i cui indirizzi Pec devono essere iscritti nell’Indice nazionale dei domicili digitali delle imprese e dei professionisti “Ini-Pec” (articolo 6-bis del Cad).
Domicilio digitale per comunicazioni dal Fisco: per quali
In base alle modifiche introdotte dal Dlgs n. 13/2024, i cittadini possono eleggere il domicilio digitale speciale al quale ricevere gli atti e le comunicazioni per cui non è previsto obbligo di notifica, sia gli atti, gli avvisi e i provvedimenti che per legge devono essere notificati.
Lo stesso decreto ha esteso la possibilità dell’uso del domicilio digitale anche agli atti di Agenzia delle entrate Riscossione.
Domicilio digitale per comunicazioni dal Fisco: il servizio web per richiederlo
La funzionalità è disponibile in area riservata sul sito dell’Agenzia delle Entrate.
Il cittadino che sceglie la nuova modalità non deve fare altro che accedere con le credenziali Spid, Cie (Carta d’identità elettronica) o CNS (Carta Nazionale dei Servizi) e indicare il proprio “domicilio digitale”, cioè un indirizzo di posta elettronica certificata (pec) o altro servizio di recapito certificato qualificato.
Riceverà a quel punto, presso la stessa casella certificata, il codice necessario a validare l’operazione. Con le stesse modalità sarà inoltre possibile comunicare la variazione o la revoca del domicilio già registrato.
-
Domicilio Digitale speciale: che cos’è e chi può richiederlo
Con il Provvedimento n 379575 del 7 ottobre le Entrate pubblicano regole e modalità di richiesta per il domicilio digitale speciale.
Si attende a breve l'attivazione dal parte dell'Agenzia del relativo servizio online, vediamo intanto chi può richiederlo e come fare.
Domicilio Digitale speciale: che cos’è
Il domicilio digitale speciale, presso il quale ricevere sia gli atti, gli avvisi e i provvedimenti che per legge devono essere notificati, sia gli atti e le comunicazioni per i quali la legge non prescrive la notificazione, è eletto mediante la specifica funzionalità disponibile nell’area riservata del sito internet dell’Agenzia delle entrate.
La data della messa a disposizione del servizio per comunicare tale domicilio digitale speciale, di cui si è titolari, sarà resa nota con apposita comunicazione pubblicata sul sito internet dell’Agenzia delle entrate.
Una volta richiesto il domicilio digitale speciale, l’Agenzia invia un messaggio contenente un codice di validazione per verificarne l’esistenza e l’effettiva disponibilità per il richiedente.
L’inserimento del codice di validazione all’interno dell’area riservata dell’utente conclude positivamente la verifica e da quel momento risulta attivo ai fini delle comunicazioni.
Il domicilio digitale speciale eletto è utilizzato dall’Agenzia delle entrate a decorrere dalla data di messa a disposizione del servizio, ed è utilizzato anche dall’agente della riscossione per la notifica delle cartelle di pagamento e degli atti della procedura di riscossione coattiva e per l’invio delle comunicazioni e degli atti relativamente ai carichi ad esso
affidati da tutti gli enti creditori, anche diversi dall’Agenzia delle entrate.
Domicilio Digitale Speciale: chi può richiederlo
Possono eleggere il domicilio digitale speciale esclusivamente:
- le persone fisiche,
- i professionisti e gli altri enti di diritto privato, non tenuti all’iscrizione in albi, elenchi o registri professionali o nel registro delle imprese (di cui all’articolo 6-quater del decreto legislativo 7 marzo 2005 n. 82 CAD).
Ciascuno di tali soggetti può eleggere un unico domicilio digitale speciale presso cui ricevere la notificazione degli atti, degli avvisi e dei provvedimenti che per legge devono essere notificati, nonché gli atti e le comunicazioni per i quali la legge non prescrive la notificazione, compresi quelli a lui destinati in qualità di erede o di rappresentante legale di altro soggetto.
Non possono eleggere il domicilio digitale speciale i soggetti i cui indirizzi PEC devono essere iscritti nell’Indice nazionale dei domicili digitali delle imprese e dei professionisti (INI-PEC) di cui all’articolo 6-bis del CAD
Allegati: -
Le Entrate spiegano cos’è il phishing e come difendersi
Capita di ricevere delle e-mail sospette che comunemente siamo abituati a chiamare messaggi di phishing.
In data 5 ottobre le Entrate informano di un’attività di phishing attuata tramite il nome dell’Agenzia finalizzata alla diffusione di software malevoli e all’utilizzo fraudolento di dati.
Nel dettaglio si tratta, sottoliena l'Agenzia, del malware “PureLogs Stealer”, in grado di sottrarre password, cronologia e cookie dei browser, credenziali dei wallet di criptovalute e di vari client di posta elettronica.
Vediamo precisamente che cos'è il phishing e quali regole occorre seguire per difendersi spiegate dal sito istituzione delle Entrate.
Che sos'è il phishing
Il phishing è una particolare tipologia di frode online con lo scopo di entrare in possesso dei dati personali e confidenziali degli utenti.
Più precisamente, attraverso il phishing viene praticato il furto di:
- login e password,
- numeri relativi a carte di credito e conti bancari,
- ulteriori dati riservati.
Un esempio di phishing
L’Agenzia delle Entrate, in quanto Pubblica Amministrazione, non è al riparo dallo sfruttamento truffaldino del proprio brand aziendale, da parte di malintenzionati, per tentare di dare legittimità a messaggi malevoli.
Ecco un esempio:
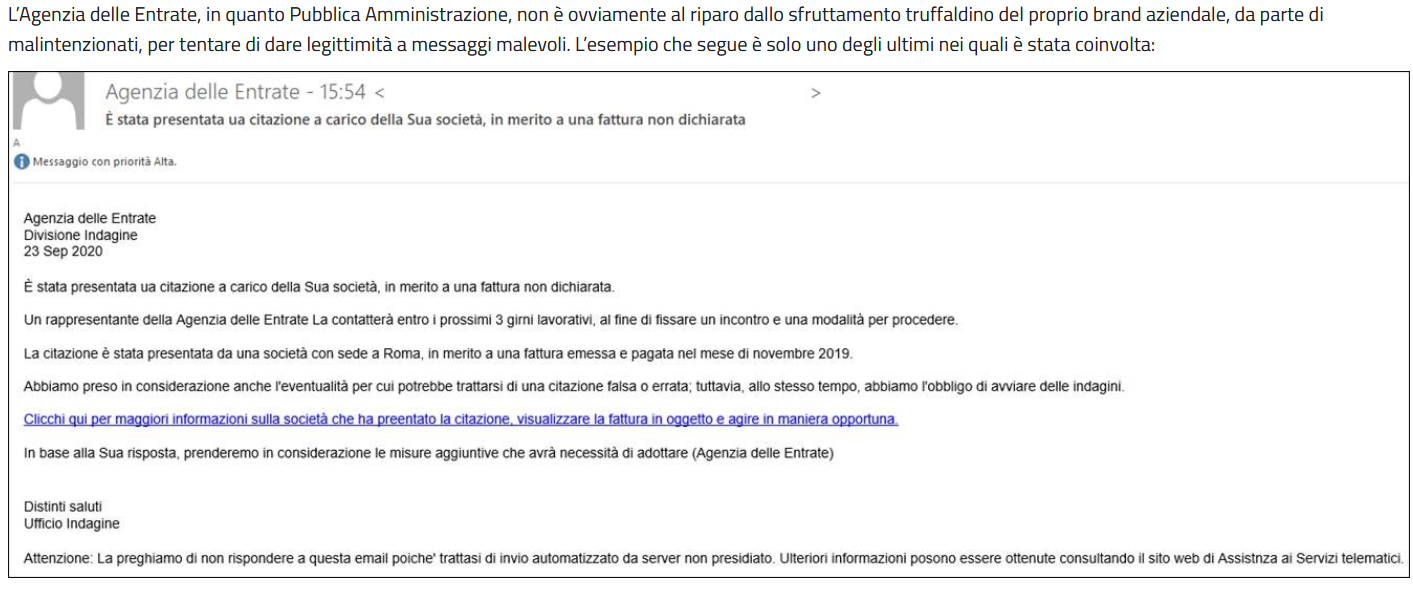
Questa mail, inviata da una fantomatica “Divisione Indagine” dell’Agenzia delle Entrate, fa riferimento a una presunta citazione relativa a una fattura non dichiarata e contiene un link tramite il quale sarebbe possibile visualizzare la fattura in questione e le informazioni circa il responsabile della citazione.
Il link presente all’interno del messaggio punta a una pagina contraffatta del sito dell’Agenzia, ospitata oltretutto su un dominio estremamente simile a quello istituzionale:
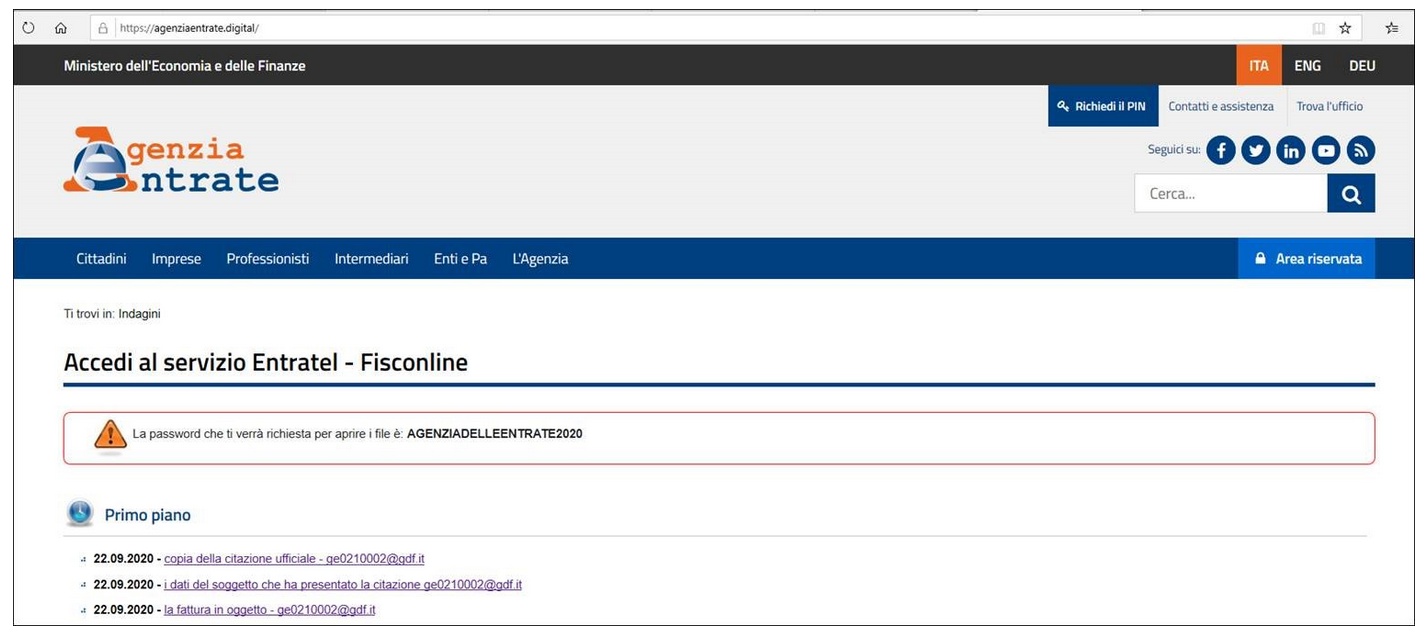
Le Entrate spiegano come difendersi dal phishing
Per difendersi da questo tipo di attacchi occorre tenere sempre presente che lo strumento più efficace è l’uso consapevole degli strumenti informatici.
Gli antivirus moderni offrono un buon livello di protezione, almeno dall’esecuzione di software malevoli, ma per ridurre al minimo i rischi di incappare in una di queste trappole è fondamentale adottare una serie di accorgimenti nell’uso della posta e di internet.
Come si capisce se una mail è sospetta? E' necessrio chiedersi:
- se il messaggio proviene da un mittente noto,
- se è scritto in italiano corretto
- se è rivolto personalmente a noi
- se è ben “costruito”, cioè i caratteri usati sono coerenti o sembra un copia e incolla raffazzonato
- se il discorso “fila” liscio e ha senso compiuto.
Anche una sola di queste mancanze è sufficiente a considerare prudentemente il messaggio come pericoloso.
Se ci sono collegamenti nel messaggio, la prima verifica da fare è se, al passaggio del mouse, il link corrisponde al testo.
È sempre opportuno diffidare dei link accorciati (ad esempio quelli di tipo bit.ly) che non consentono di sapere a priori qual è l’indirizzo di destinazione.
Se ci sono allegati, bisogna sempre controllare che abbiano una sola estensione (ad esempio .docx e non .docx.exe).
In caso di dubbi sulla provenienza reale di un documento ricevuto per mail, piuttosto che aprirlo è preferibile contattare il mittente per altra via (un numero di telefono o un indirizzo email ufficiale) e chiedere conferma.
Attenzione l’Agenzia delle Entrate non invia mai per posta elettronica comunicazioni contenenti dati personali dei contribuenti.
La linea di difesa più efficace, in definitiva, contro gli attacchi informatici di questo tipo è la presenza di spirito, coadiuvata dal buon senso e da un pizzico di attenzione.