
-
Diritto Camerale 2026: il MIMIT pubblica le maggiorazioni del 20%
Con la Nota n 9347 del 16 gennaio il MIMIT aveva conferma gli importi che le imprese devono versare per il Diritto Camerale 2026 rimasti immutati rispetto a quelli dell'anno precedente.
Il 28 aprile il MIMIT ha però ha pubblicato le maggiorazione del 20% con il Decreto 17 marzo 2026.
Ai sensi dell’articolo 18, comma 10, della legge 29 dicembre 1993, n. 580, per gli anni 2026, 2027 e 2028 e per le Camere di commercio indicate nell’allegato “A”, si autorizza l’incremento della misura del diritto annuale per il finanziamento dei progetti indicati nelle deliberazioni dei Consigli camerali elencate nel medesimo allegato.
Vediamo il riepilogo delle regole per il pagamento del diritto camerale in base alla nota del 16 gennaio e in base a quanto approvato come maggiorazione dal Miistero.Diritto Camerale 2026: importi invariati, ma attenzione alle successive maggiorazioni
La Nota n 9347 del 16 gennaio del MIMIT ha confermato anche per il 2026, l’impianto normativo e gli importi già applicati nel 2025.
Ricordiamo che il diritto annuale camerale è un contributo obbligatorio previsto dall’articolo 18 della Legge 29 dicembre 1993, n. 580, dovuto alle Camere di Commercio, Industria, Artigianato e Agricoltura (CCIAA) che varia al variare:
- della natura giuridica del soggetto,
- della modalità di iscrizione al Registro delle imprese o al REA
- per alcun i contribuenti, al variare del fatturato annuo.
Diritto Camerale 2026: ricordiamo le regole generali
Gli importi del diritto annuale 2026 sono normati nell’articolo 28, comma 1, del Decreto legge 24 giugno 2014, n. 90, convertito con modificazioni dalla Legge 11 agosto 2014, n. 114, recante misure urgenti per la semplificazione amministrativa.
La disposizione stabilisce che l’importo del diritto annuale, come determinato per l’anno 2014, sia ridotto:
- del 35% per l’anno 2015;
- del 40% per l’anno 2016;
- del 50% a decorrere dall’anno 2017.
In attuazione di ciò è stato adottato il decreto interministeriale 8 gennaio 2015, che ha determinato le misure del diritto annuale dovuto a partire dal 2015, applicando le regole contenute negli articoli da 2 a 6 del decreto interministeriale 21 aprile 2011, opportunamente aggiornate sotto il profilo temporale e ridotte secondo le percentuali fissate dal citato articolo 28.
Il decreto dell’8 gennaio 2015 prevede che la riduzione del 50% trovi applicazione anche per gli anni successivi al 2017.
Anche per il 2026, le misure del diritto annuale risultano già strutturalmente ridotte.
Diritto camerale 2026 con anche le maggiorazioni approvate
Tabella riepilogativa degli importi del diritto camerale dovuto per il 2026 ma occorre verificare la tabella Allegato A del MIMIT con le maggiorazioni del 20% approvate successivamente alla nota del 16 gennaio (DM MIMIT 17 marzo 2026 con maggiorazioni)
Tipologia di impresa e quindi di versamento Diritto camerale 2026 Imprese tenute al versamento del diritto annuale in misura fissa
Imprese individuali iscritte o annotate nella sezione speciale (piccoli imprenditori, artigiani, coltivatori diretti e imprenditori agricoli):
- euro 44,00 per la sede;
- euro 8,80 per ciascuna unità locale.
Imprese individuali iscritte nella sezione ordinaria:
- euro 100,00 per la sede;
- euro 20,00 per ciascuna unità locale
Imprese che versano il diritto annuale in misura fissa in via transitoria Società semplici non agricole:
- euro 100,00 per la sede;
- euro 20,00 per ciascuna unità locale.
Società semplici agricole:
- euro 50,00 per la sede;
- euro 10,00 per ciascuna unità locale.
Società tra avvocati, costituite ai sensi del decreto legislativo 2 febbraio 2001, n. 96:
- euro 100,00 per la sede;
- euro 20,00 per ciascuna unità locale.
Soggetti iscritti al Repertorio Economico Amministrativo (REA) euro 15,00, senza obbligo di versamento per unità locali. Imprese con sede principale all’estero Per le imprese con sede principale all’estero, il diritto annuale camerale continua a essere dovuto per ciascuna unità locale o sede secondaria iscritta nel Registro delle imprese, nella misura invariata di euro 55,00.
In data 28 aprile il MIMIT ha pubblicato il DM 17 marzo con le maggiorazioni per le camere di commercio previste nell'Allegato A.
In sintesi per il triennio 2026, 2027 e 2028, per tutte le Camere di Commercio elencate è fissato un incremento del tributo nella misura del 20%.
A seuigto dell’incremento, ad esempio, gli imprenditori individuali iscritti nella sezione ordinaria del Registro delle imprese versano un tributo pari a 120 euro invece di 100, mentre quelli iscritti nella sezione speciale versano 53 euro invece di 44.
Allegati: -
Diritto Camerale 2024: entro il 30 agosto con lo 0,40%
Con un avviso del 13 giugno, il MIMIT specificava che il pagamento del Diritto Camerale 2024 era posticipato al 31 luglio. Il pagamento ultimo è però possibile entro il 30 agosto con la maggiorazione dello 0,40 %.
Nel comunicato, rivolto alle Camere di Commercio, si ricordava che l'articolo 37 del decreto legislativo 12 febbraio 2024, n. 13, ha disposto il differimento al 31 luglio 2024, senza alcuna maggiorazione, dei termini dei versamenti che scadono al 30 giugno 2024 e risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell'imposta sul valore aggiunto, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice.
Il medesimo differimento si applica, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che adottano il regime di cui all'articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfettario di cui all'articolo 1, commi da 54 a 86, della legge n. 190 del 2014, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica n. 917 del 1986.
Leggi anche: Diritto camerale 2024: il MIMIT pubblica gli importi
Diritto Camerale 2024: pagamento al 31 luglio
Ciò premesso, il medesimo avviso MIMIT, ricorda che l'articolo 8, comma 2, del decreto ministeriale 11 maggio 2001, n. 359, stabilisce che il diritto annuale dovuto dai contribuenti «è versato, in un'unica soluzione, con le modalità previste dal capo III del decreto legislativo 9 luglio 1997, n. 241, entro il temine previsto per il pagamento del primo acconto di tali imposte».
La proroga stabilita con il decreto su indicato si applica, pertanto, anche al versamento del diritto annuale per l'anno 2024 effettuato dai contribuenti rientranti nell'ambito di applicazione della norma sopra citata, ivi compresi i soggetti REA eventualmente rientranti in tali fattispecie.
Resta inteso che, per le imprese che non rientrano nelle casistiche individuate dalla norma, rimane confermata la scadenza del 1° luglio 2024 (cadendo il 30 giugno di domenica), con la possibilità di effettuare il versamento entro il 31 luglio 2024 con la maggiorazione dello 0,40%.
Allegati: -
Contributo AGCOM 2024: versamento entro il 1 marzo
Pubblicate in GU n 4 del 5 gennaio le delibere datate 8 novembre dell'AGCOM Autorità per le Garanzie nelle Comunicazioni relative al contributo 2024 dovuto da:
- soggetti che operano nei servizi media esercenti attività di audiovisivo, radio-televisione, editoria, produzione o distribuzione di programmi e contenuti radiotelevisivi e di agenzia di stampa a carattere nazionale, che rientrano nelle competenze attribuite dalla normativa vigente all'Autorità per le garanzie nelle comunicazioni, sono tenuti alla contribuzione prevista dall'art. 1, commi 65 e 66, della legge 23 dicembre 2005, n. 266, nei limiti e con le modalità disciplinate dalla delibera,
- soggetti che operano nel settore delle comunicazioni elettroniche,
- fornitore del servizio universale postale e i soggetti n possesso di licenza o autorizzazione generale ai sensi degli articoli 5 e 6 del decreto legislativo 22 luglio 1999, n. 261,
- fornitori di servizi di intermediazione on-line e i fornitori di motori di ricerca on-line,
- fornitori di servizi di piattaforma per la condivisione di video,
- soggetti che operano nel settore del diritto d'autore e diritti connessi nel mercato unico digitale in qualità di editori di pubblicazioni di carattere giornalistico, sia in forma singola che associata o consorziata, nonché di prestatori di servizi della società dell'informazione, comprese le imprese di media monitoring e rassegne stampa e quelle operanti nel settore del video on demand.
Contributo AGCOM 2024: gli importi
- Per le imprese operanti nel settore dei servizi media la contribuzione è fissata in misura pari al 2 per mille dei ricavi derivanti dalla fornitura di servizi media di cui alla voce A1 del conto economico, o voce corrispondente per i bilanci redatti secondo i principi contabili internazionali, dell'ultimo bilancio approvato prima dell'adozione della presente delibera;
- Per i soggetti che operano nel settore delle comunicazioni elettroniche la contribuzione è fissata in misura pari all'1,4 per mille dei ricavi derivanti dalla fornitura di reti o di servizi di comunicazioni elettroniche, erogati in virtu' di un'autorizzazione generale o di una concessione di diritti d'uso ai sensi del codice, di cui alla voce A1 del conto economico o voce corrispondente per i bilanci redatti secondo i principi contabili internazionali, dell'ultimo bilancio approvato prima dell'adozione della presente delibera;
- Per le imprese operanti nel settore dei servizi postali la contribuzione è fissata in misura pari all'1,5 per mille dei ricavi realizzati dalla vendita dei servizi postali la cui fornitura è subordinata al rilascio di licenza o autorizzazione generale ai sensi degli articoli 5 e 6 del decreto legislativo 22 luglio 1999, n. 261, di cui alla voce A1 del conto economico, o voce corrispondente per i bilanci redatti secondo i principi contabili internazionali, dell'ultimo bilancio approvato prima dell'adozione della presente delibera.
- per le imprese operanti nel settore dei servizi di intermediazione on-line e motori di ricerca on-line la contribuzione è fissata in misura pari al 2 per mille dei ricavi derivanti dalla fornitura di servizi di intermediazione on-line e motori di ricerca on-line di cui alla voce A1 del conto economico, o voce corrispondente per i bilanci redatti secondo i principi contabili internazionali e risultanti dall'ultimo bilancio approvato prima dell'adozione della presente delibera,
- per le imprese operanti nel settore dei servizi di piattaforma per la condivisione video nel territorio italiano, la contribuzione è fissata in misura pari al 2 per mille dei ricavi derivanti dalla fornitura di tali servizi di cui alla voce A1 del conto economico, o voce corrispondente per i bilanci redatti secondo i principi contabili internazionali, dell'ultimo bilancio approvato prima dell'adozione della presente delibera,
- per le imprese operanti nel settore del diritto d'autore e diritti connessi nel mercato unico digitale, quali:
- a) i titolari dei diritti delle opere cinematografiche;
- b) i titolari dei diritti delle opere audiovisive e musicali;
- c) i titolari dei diritti su format televisivi;
- d) i titolari dei diritti delle opere riguardanti eventi sportivi;
- e) i fornitori di servizi di media;
- f) gli organismi di gestione collettiva e le entità di gestione indipendenti, la contribuzione è fissata in misura pari allo 0,3 per mille dei ricavi. Per i soggetti di cui alle lettere a), b), c) e d) la percentuale si applica sui ricavi derivanti dalla commercializzazione dei diritti. Per i soggetti di cui alla lettera e), la percentuale si applica sui soli ricavi derivanti dalle offerte televisive a pagamento. Per i soggetti di cui alla lettera f), la percentuale si applica sui ricavi derivanti dalla gestione dei diritti d'autore e dei diritti connessi.
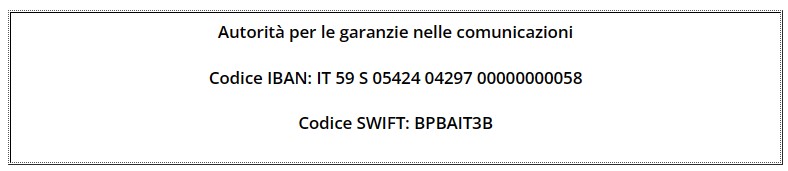
Per tutti i soggetti sopra elencati, il versamento del contributo Agcom deve essere eseguito entro il 1° marzo 2024, sul conto corrente bancario intestato all'Autorità per le garanzie nelle comunicazioni:
Entro il 1° marzo 2024 i soggetti su elencati dichiarano all'Autorità per le garanzie nelle comunicazioni i dati anagrafici ed economici strumentali alla determinazione del contributo.
A tal fine deve essere utilizzato esclusivamente il modello telematico approvato con separato provvedimento assieme alle relative istruzioni alla compilazione.