
-
CU 2026: il calendario degli invii, ultimo invio il 31 ottobre
Il 31 ottobre è l'unltima scadenza per la CU 2026.
Ricordiamo che con il Provvedimento 15707 del 15 gennaio le Entrate hanno pubblicato le regole per la CU 2026.
Per il periodo d’imposta 2025, i sostituti d’imposta devono trasmettere in via telematica all’Agenzia delle Entrate, entro:
- il 16 marzo, le certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo non esercitato abitualmente e ai redditi diversi (se non hai ricevuto la CU 2026 leggi anche: CU 2026 non ricevuta: cosa fare?)
- entro il 30 aprile, le certificazioni relative ai redditi di lavoro autonomo rientranti nell’esercizio di arte o professione abituale ovvero alle provvigioni per le prestazioni non occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari,
- entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia entro il 31 ottobre, per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione precompilata.
Le certificazioni, sottoscritte anche mediante sistemi di elaborazione automatica, sono consegnate al percipiente entro il 16 marzo.
Attenzione al fatto che i termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.Leggi anche CU 2026: proroga delle richieste massive per gli intermediari
CU 2026: cosa contiene
La Certificazione Unica “CU 2026” unitamente alle informazioni per il contribuente (cfr. istruzioni per la compilazione, Capitolo III) è necessaria per attestare:
a) l’ammontare complessivo dei redditi di lavoro dipendente, equiparati ed assimilati, di cui agli articoli 49 e 50 del Testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni (di seguito, “TUIR”), corrisposti nell’anno 2025 ed assoggettati a tassazione ordinaria, a tassazione separata, a ritenuta a titolo d’imposta e a imposta sostitutiva;
b) l’ammontare complessivo dei redditi diversi di cui all’articolo 67, comma 1, del TUIR;
c) l’ammontare complessivo delle provvigioni comunque denominate per prestazioni occasionali, inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento d’affari, corrisposte nel 2025, nonché provvigioni derivanti da vendita a domicilio di cui all’articolo 19 del decreto legislativo 31 marzo 1998, n. 114, assoggettate a ritenuta a titolo d’imposta, cui si sono rese applicabili le disposizioni contenute nell’articolo 25-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600;
d) l’ammontare complessivo dei compensi erogati nell’anno 2025 a seguito di procedure di pignoramenti presso terzi di cui all’articolo 21, comma 15, della legge 27 dicembre 1997, n. 449;
e) l’ammontare complessivo delle somme erogate a seguito di procedure di esproprio di cui all’articolo 11 della legge 30 dicembre 1991, n. 413;
f) l’ammontare complessivo dei corrispettivi erogati nell’anno 2025 per prestazioni relative a contratti d’appalto per cui si sono rese applicabili le disposizioni contenute nell’articolo 25-ter del d.P.R. 29 settembre 1973, n. 600;
g) l’ammontare complessivo delle indennità corrisposte per la cessazione di rapporti di agenzia, per la cessazione da funzioni notarili e per la cessazione dell’attività sportiva quando il rapporto di lavoro è di natura autonoma (lettere d),
e), f), dell’articolo 17, comma 1, del TUIR);
h) l’ammontare complessivo dei corrispettivi erogati per contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni (locazioni brevi) di cui all’articolo 4 del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96;
i) le relative ritenute di acconto operate;j) le detrazioni effettuate.
La Certificazione Unica “CU 2026” può essere utilizzata anche per certificare i dati relativi all’anno 2026 fino all’approvazione di una nuova
certificazione.
In tal caso i riferimenti agli anni 2025 e 2026 contenuti nella Certificazione Unica e nelle relative istruzioni devono intendersi riferiti a periodi
successivi.
Nel caso in cui la certificazione attesti soltanto:- redditi di lavoro dipendente equiparati ed assimilati,
- ovvero soltanto redditi di lavoro autonomo, provvigioni e redditi diversi,
- o soltanto compensi erogati a seguito di locazioni brevi
deve essere rilasciata esclusivamente la parte della Certificazione Unica relativa alle tipologie reddituali indicate.
Leggi anche: Certificazione unica tardiva o errata: regole per ravvedersi.
CU 2026: le tipologie di invio
Viene precisato che gli invii della CU 2026 possono essere:
- ordinari,
- sostitutivi
- o di annullamento.
Le regole di effettuazione degli invii sono contenute nelle istruzioni della Certificazione Unica “CU 2026” e nelle relative specifiche tecniche.
Il termine per la Comunicazione dei dati contenuti nelle Certificazioni Uniche di cui al presente provvedimento è stabilito al 16 marzo di ciascun anno con riferimento ai dati relativi all’anno precedente.Attenzione al fatto che per le certificazioni contenenti esclusivamente redditi di lavoro autonomo rientranti nell’esercizio di arte o professione abituale ovvero alle provvigioni per le prestazioni non occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari, il termine per la trasmissione è fissato al 30 aprile.
l flusso telematico da inviare all’Agenzia si compone:
- Frontespizio nel quale vengono riportate le informazioni relative al tipo di comunicazione, ai dati del sostituto, ai dati relativi al rappresentante firmatario della comunicazione, alla firma della comunicazione e all’impegno alla presentazione telematica;
- Quadro CT nel quale vengono riportate le informazioni riguardanti la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate;
- Certificazione Unica 2026 nella quale vengono riportati i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi di- versi nonché i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi.
Per chi non ha rispettato una delle scadenze già trascorse può essere importante sapere come ravvedersi nel caso di mancato invio della CU 2026, leggi: CU tardiva o errata: regole per il ravvedimento operoso.
FAQ sulla Certificazione Unica 2026
Quali Certificazioni Uniche 2026 devono essere trasmesse entro il 31 ottobre?
Entro il 31 ottobre devono essere trasmesse all’Agenzia delle Entrate le Certificazioni Uniche che contengono esclusivamente redditi esenti oppure redditi che non possono essere dichiarati mediante la dichiarazione precompilata.Qual è la scadenza della CU 2026 per i lavoratori dipendenti?
Per le certificazioni relative ai redditi di lavoro dipendente, ai redditi assimilati, ai redditi di lavoro autonomo non esercitato abitualmente e agli altri redditi diversi, il termine ordinario di trasmissione è fissato al 16 marzo.Quando scade la CU 2026 per i lavoratori autonomi?
Le Certificazioni Uniche relative ai redditi di lavoro autonomo derivanti dall’esercizio abituale di arti o professioni devono essere trasmesse entro il 30 aprile. Lo stesso termine riguarda le provvigioni relative a prestazioni non occasionali connesse, tra l’altro, a rapporti di commissione, agenzia, mediazione, rappresentanza di commercio e procacciamento d’affari.La scadenza del 31 ottobre riguarda tutte le CU non ancora trasmesse?
No. Il termine del 31 ottobre non rappresenta una proroga generalizzata per tutte le Certificazioni Uniche. Riguarda specificamente le certificazioni contenenti esclusivamente redditi esenti o redditi non dichiarabili tramite la dichiarazione precompilata.Quando deve essere consegnata la Certificazione Unica al percettore?
La Certificazione Unica deve essere consegnata al percettore entro il 16 marzo. La scadenza relativa alla consegna al contribuente deve quindi essere distinta dai diversi termini previsti per la trasmissione telematica all’Agenzia delle Entrate.Cosa succede se la scadenza della CU cade di sabato o in un giorno festivo?
Quando il termine previsto dalla normativa cade di sabato o in un giorno festivo, la scadenza è prorogata al primo giorno feriale successivo.Quali tipologie di invio sono previste per la CU 2026?
La Certificazione Unica può essere trasmessa con tre diverse tipologie di invio: ordinario, sostitutivo oppure di annullamento. L’invio sostitutivo consente di sostituire una certificazione precedentemente trasmessa, mentre l’annullamento permette di eliminare una certificazione già inviata nei casi previsti dalle istruzioni.Da quali parti è composto il flusso telematico della CU 2026?
Il flusso telematico comprende il Frontespizio, il Quadro CT e le singole Certificazioni Uniche. Nel Frontespizio sono riportati, tra gli altri, i dati del sostituto d’imposta e le informazioni relative alla comunicazione; il Quadro CT contiene invece le informazioni necessarie alla ricezione telematica dei modelli 730-4.Cosa certifica la CU 2026?
La CU 2026 attesta i redditi e i compensi corrisposti nel periodo d’imposta 2025 e le relative ritenute, detrazioni e altri dati fiscali e previdenziali previsti dal modello. Può riguardare, tra l’altro, redditi di lavoro dipendente e assimilati, lavoro autonomo, provvigioni, redditi diversi e compensi relativi alle locazioni brevi.È necessario compilare tutte le sezioni della Certificazione Unica?
No. Se la certificazione riguarda esclusivamente una determinata tipologia reddituale, deve essere rilasciata la sola parte della Certificazione Unica pertinente. Ad esempio, se sono certificati esclusivamente redditi di lavoro autonomo, devono essere compilate le sezioni relative a tale tipologia di reddito.Come si corregge una CU 2026 già trasmessa con dati errati?
In caso di errori è possibile intervenire mediante un invio sostitutivo o, quando necessario, tramite annullamento della certificazione già trasmessa, seguendo le modalità previste dalle istruzioni e dalle specifiche tecniche della CU 2026.Cosa succede in caso di invio tardivo della Certificazione Unica?
L’omessa, tardiva o errata trasmissione della Certificazione Unica può comportare l'applicazione delle sanzioni previste dalla normativa. In presenza dei requisiti richiesti è possibile valutare la regolarizzazione dell'adempimento e l'applicazione degli strumenti di ravvedimento previsti dalla disciplina vigente.Qual è quindi il calendario sintetico degli invii della CU 2026?
Allegati:
Il calendario prevede tre termini principali: 16 marzo per la generalità delle certificazioni relative, tra l’altro, ai redditi di lavoro dipendente; 30 aprile per il lavoro autonomo abituale e determinate provvigioni; 31 ottobre per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili tramite la dichiarazione precompilata. -
CU massive dal 22 luglio: l’ADE informa del nuovo servizio
Dal 22 luglio gli intermediari abilitati possono scaricare in modo massivo le CU 2024/2025 con il nuovo servizion di interoperabilità.
Con il Provvedimento n. 200918 del 6 lgulio le Entrate hanno pubblicato le regole e le specifiche tecniche per l’acquisizione dei dati utilizzando i servizi erogati secondo il modello Application Programming Interface – API “servizi di interoperabilità” disponibili all’interno della Piattaforma API management.
In particolare, API è il sistema tecnologico per l’erogazione dei servizi attivato con il Provvedimento del Direttore dell’Agenzia delle entrate n. 118366 del 4 aprile 2023.
Le modalità di utilizzo della Piattaforma sono descritte nelle specifiche tecniche approvate con il presente provvedimento (Allegato 1).
API del Fisco: chi ha accesso e come
Il provvedimento in oggetto ha specificato che ciascun utente, all’interno dell’area riservata del sito internet vdell’Agenzia delle entrate, in funzione del proprio profilo autorizzativo (tipologia di utenza), consulta il catalogo dei servizi di interoperabilità, erogati tramite la Piattaforma, per i quali può richiedere l’attivazione, previa adesione alle condizioni generali di utilizzo, specifiche per ciascuna tipologia di servizio API.
Le modalità di utilizzo di ciascun servizio di interoperabilità reso disponibile sono descritte nelle specifiche tecniche pubblicate sul sito internet dell’Agenzia delle entrate.Il provvedimento approva anche le specifiche tecniche che definiscono le modalità di utilizzo della Piattaforma.
L'Agenzia con il provvedimento ha annunciato che il primo servizio reso disponibile è quello che consente lo scarico massivo delle CU relative agli anni d’imposta 2025 e 2024 e dal 22 luglio lo ha reso operativo agli intermediari abilitati, pubblicando anche una utile guida in merito, clicca qui per scaricarla.
I servizi di interoperabilità possono essere utilizzati dai soggetti registrati ai servizi telematici dell’Agenzia delle entrate,
Entratel e FisconlinePiù in dettaglio, ciascun servizio può essere fruito integrando i propri sistemi gestionali con le “chiamate”, ossia le funzioni informatiche con le quali i servizi stessi possono essere invocati.
Le modalità di utilizzo devono rispettare le specifiche tecniche generali della Piattaforma e quelle di ciascun servizio.
Allegati:
L’elenco dei servizi di interoperabilità che ciascun utente può attivare è disponibile all’interno del servizio “Catalogo dei servizi di interoperabilità” disponibile nell’area riservata del sito Internet dell’Agenzia delle entrate. -
Forfettari e CU: resta l’obbligo se non c’è la fattura elettronica
Con la Risposta n 127 del 22 giugno le entrate chiariscono che per i forfettari, se non c’è la fattura elttronica rimane l’obbligo di emettere la CU
Vediamo tutti i dettagli dell'interpello.
Forfettari e CU: resta l’obbligo se non c’è la fattura elettronica
La risposta delle Entrate analizza il caso di una agenzia di assicurazione che ha collaboratori di quarto gruppo forfettari.
L'istante specifica nella sua richiesta che le prestazioni rese in ambito assicurativo non sono soggette all’obbligo di fatturazione ai sensi dell'articolo 22, comma 1, numero 6, del Dpr 633/1972, a meno che non siano richieste dal cliente.
Con il DM 10 maggio 2019 le stesse operazioni non sono nemmeno soggette all’obbligo di memorizzazione e trasmissione telematica dei corrispettivi.
Dal 1° gennaio 2024, per effetto del Dlgs 1/2024 (che ha introdotto il comma 6-septies nell’articolo 4 del Dpr 322/1998), i committenti dei contribuenti forfettari sono esonerati dagli adempimenti in materia di certificazione unica relativi ai compensi erogati.
L’esonero deriva dal fatto che, dalla stessa data, la fatturazione elettronica è diventata obbligatoria anche per i forfettari, con l’eccezione dei soggetti tenuti all’invio dei dati al sistema Tessera sanitaria.
Sul tema erano intervenute la circolare 8/E del 2024 e la risposta 132/2025, nella quale è stato precisato che l’esonero non può applicarsi ai medici convenzionati con il Servizio sanitario nazionale in regime forfettario, in quanto esonerati dall’obbligo di fatturazione elettronica.
Con la risposta 127/2026, l’agenzia delle Entrate chiarisce che la stessa conclusione vale per i produttori di quarto gruppo, per la medesima ragione: l’assenza dell’obbligo di emissione della fattura elettronica.
Pertanto va emessa la certificazione unica sia per i compensi 2024, sia per quelli 2025, da riportare nella CU 2026 con il codice 24.
Tale principio è esteso a tutte le operazioni esenti che, ai sensi dell’articolo 22, comma 1, numero 6, del Dpr 633/1972, sono esonerate dall’obbligo di fatturazione, salvo richiesta del cliente.
E in dettaglio riguarda:
- operazioni assicurative,
- prestazioni di mandato,
- mediazione e intermediazione
La conclusione ADE è di rilievo poichè traccia ulteriormente un perimetro che riguarda tanti operatori.
Quando un sostituto d’imposta corrisponda compensi a un forfettario che svolga una di queste attività senza obbligo di fattura elettronica, la CU deve comunque essere emessa.
-
CU 2026: proroga delle richieste massive per gli intermediari
Con il Provvedimento n 121321/2026 le Entrate prorogano le modalità di richiesta e acquisizione, anche massiva, dei dati delle Certificazioni Uniche.
In sintesi si estende il periodo sperimentale previsto dal Provvedimento del Direttore dell’Agenzia delle entrate prot. n. 390142 del 20 ottobre 2025, relativamente anche alle CU 2026 anno di imposta 2025.
Gli intermediari potranno richiedere in modalità massiva anche i dati delle Certificazioni uniche 2026 relative all’anno d’imposta 2025, dei propri deleganti.
Verrà resa nota la data di partenza del servizio.
CU 2026: proroga delle richeiste massive per gli intermediari
Il provvedimento ricorda che l’articolo 23 del decreto legislativo 8 gennaio 2024, n. 1, recante l’ampliamento del contenuto conoscitivo del cassetto fiscale, stabilisce, al comma 2, che l’acquisizione di tutti i dati gestiti dall’Agenzia delle entrate e riguardanti i contribuenti-deleganti è effettuata dagli intermediari anche attraverso servizi di trasferimento massivo.
Il Provvedimento, emanato in attuazione del successivo comma 3 del medesimo articolo 23, ha definito le regole tecniche e amministrative con le quali gli intermediari (CAF, professionisti abilitati o altri soggetti incaricati della trasmissione telematica delle dichiarazioni), possono richiedere e acquisire, anche massivamente, i dati delle CU dei contribuenti per i quali risultano delegati alla consultazione del relativo cassetto fiscale, prevedendo che, in via sperimentale, venissero messe a disposizione degli intermediari esclusivamente le CU 2025, relative all’anno d’imposta 2024.
Con il provvedimento del 20 aprile 2026 il periodo sperimentale viene esteso alla richiesta e acquisizione, anche massiva, dei dati delle CU 2026, relative all’anno d’imposta 2025; sono, di conseguenza, allegate le relative specifiche tecniche.
Il medesimo provvedimento rinvia ad un successivo avviso, da pubblicarsi sul sito internet dell’Agenzia delle entrate, la comunicazione della data a partire dalla quale potranno essere richieste ed acquisite le CU 2026.Le specifiche tecniche per la richiesta delle CU 2026 in modalità massiva e per la relativa acquisizione sono riportate, rispettivamente, negli allegati A e B al presente provvedimento.
Allegati: -
Certificazione Unica 2026: quando esonera dalla dichiarazione dei redditi
Entro il 16 marzo scorso i lavoratori hanno ricevuto avrebbero dovuto ricevere la CU 2026 redditi 2025.
Chi non l'han ricevuta può chiederla al datore di lavoro oppure alle Entrate. Leggi qui per sapere come.
Vediamo in quali casi e a quali condizione la CU esonera il contribuente dalla presentazione della dichiarazione dei redditi.
Certificazione Unica 2026: quando esonera dalla dichiarazione dei redditi
Come indicato nelle istruzioni al Modello di Certificazione Unica 2026 relativamente all'utilizzo della certificazione della stessa:
- il contribuente che nell’anno ha posseduto soltanto redditi di lavoro dipendente attestati nella CU 2026 è esonerato dalla presentazione all’Agenzia delle Entrate della dichiarazione dei redditi, sempreché, siano state correttamente effettuate le operazioni di conguaglio;
- è esonerato dall’obbligo di presentazione della dichiarazione dei redditi il titolare soltanto di più trattamenti pensionistici per i quali si sono rese applicabili le disposizioni concernenti il “casellario delle pensioni”.
Occorre però evidenziare che il contribuente esonerato può, tuttavia, presentare la dichiarazione dei redditi qualora, ad esempio, nell’anno abbia sostenuto oneri diversi da quelli eventualmente attestati nella certificazione unica che intende portare in deduzione dal reddito o in detrazione dall’imposta.
Nel caso in cui il contribuente rilevi sulla propria Certificazione Unica errori o informazioni non corrette, quest’ultimo dovrà rivolgersi al proprio sostituto d’imposta che procederà alla correzione dei dati.
Invece, la dichiarazione dei redditi deve essere presentata quando nell’importo delle detrazioni della presente certificazione sono comprese detrazioni alle quali il contribuente non ha più diritto e che, pertanto, debbono essere restituite.Di contro, se il contribuente ha posseduto nell’anno, in aggiunta ai redditi attestati dalla presente certificazione, altri redditi (altri stipendi, pensioni, indennità, redditi di terreni e fabbricati, ecc.) propri o dei figli minori a loro imputabili per usufrutto legale, deve verificare se sussistono le condizioni per l’esonero dalla presentazione della dichiarazione.
Il contribuente non è esonerato dalla presentazione della dichiarazione dei redditi qualora il sostituto abbia certificato sia redditi di lavoro dipendente che redditi di lavoro autonomo nel caso in cui per quest’ultimi abbia operato una ritenuta a titolo d’acconto. -
CU tardiva o errata: regole per il ravvedimento operoso
Scaduto il termine "ordinario" del 16 marzo per l'invio della CU 2026 dei sostituti di imposta, si può ancora rimediare se non si è provveduto.
Leggi: CU 2026: il calendario degli invii con tutte le scadenze a secondo del tipo di certificazione.
Relativamente alla scadenza ordinaria, chi non provvede nei tempi stabiliti dalla legislazione, può sempre ricorrere al ravvedimento operoso.
Le Entrate a tale proposito hanno pubblicato la Circolare n 12/2024 con oggetto Istruzioni relative alla compilazione della dichiarazione dei redditi delle persone fisiche e all’apposizione del visto di conformità per l’anno d’imposta 2023.
Il documento, sotto forma di risposte a quesiti, su specifiche tematiche tra i dubbi ne riguardava appunto uno sulla CU.
In ipotesi di errore o omissione nella trasmissione all’Agenzia delle entrate della certificazione unica (CU), si chiedeva se fosse possibile avvalersi dell’istituto del ravvedimento operoso.
La risposta delle Entrate è stata affermativa, ossia è possibile ravvedersi per tardiva CU, vediamo il dettaglio delle motivazioni.
Per ulteriore approfondimento leggi anche Omissioni,errori e ritardi per i modelli CU
Certificazione Unica tardiva o errata: regole per ravvedersi
Le Entrate hanno evidenziato che la tempistica prevista per l’invio delle CU è essenziale ai fini del loro utilizzo per l’elaborazione delle dichiarazioni precompilate, da rendere tempestivamente disponibili ai contribuenti, risultando non sempre compatibile con l’istituto del ravvedimento operoso di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472.
In merito, viene chiarito che la norma sanzionatoria posta a presidio della citata tempestività di cui all’articolo 4, comma 6-quinquies, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, è stata oggetto di diversi interventi legislativi, assumendo l’attuale formulazione, secondo la quale, tra l’altro, per «[…] ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000».
Il legislatore ha, quindi, ritenuto ammissibile l’invio della CU oltre il termine di legge, sanzionando la tardività di tale invio e stabilendo apposita graduazione del quantum sanzionatorio.
Al fine di contemperare tale volontà con i principi generali dell’ordinamento tributario, tra i quali figura l’applicazione generale del ravvedimento operoso, in assenza di espressa previsione di segno contrario, devono ritenersi superate le indicazioni fornite con la circolare n. 6/E del 2015.
Ne consegue che è ammissibile ricorrere all’istituto del ravvedimento operoso laddove l’invio della CU venga effettuato oltre i termini ordinariamente previsti.
Se il sostituto trasmette all’Agenzia delle entrate e rilascia al percipiente una CU tardiva o rettificativa, il contribuente potrà esibirla al CAF o al professionista abilitato affinché quest’ultimo ne tenga conto ai fini della predisposizione o dell’eventuale rettifica della dichiarazione dei redditi.
Tabelle di riepilogo delle scadenze invio CU 2026
Allegati:Percipiente Trasmissione ADE Lavoratori dipendenti, pensionati e redditi
assimilati
16 marzo Lavoratori autonomi esercenti arti o
professioni abituali
30 aprile Redditi esenti o non soggetti alla dichiarazione
precompilata
31 ottobre -
CU 2026: la ricevuta dopo l’invio
Le Entrate hanno messo a disposizione il Modello Certificazione Unica 2026 con le relative istruzioni provvedere agli invii delle certificazioni dei compensi erogati dai sostituti d'imposta.
I soggetti che scelgono di trasmettere direttamente il flusso devono utilizzare i servizi telematici Entratel o Fisconline in base ai requisiti posseduti per il conseguimento dell’abilitazione.
I soggetti diversi dalle persone fisiche effettuano la trasmissione telematica della dichiarazione tramite i propri incaricati, nominati secondo le modalità descritte nella circolare n. 30/E del 25 giugno 2009 e nel relativo allegato tecnico.Il calendario delle scadenze per gli invii è reperibile qui.
CU 2026: cosa avviene dopo l’invio
Il flusso deve essere presentato esclusivamente per via telematica e può essere trasmesso:
a) direttamente dal soggetto tenuto ad effettuare la comunicazione;
b) tramite un intermediario abilitato ai sensi dell’art. 3, comma 3, del D.P.R.22 luglio 1998, n. 322 e successive modificazioni.
Il flusso si considera presentato nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate.
La prova della presentazione del flusso e` data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata per via telematicaLa comunicazione attestante l’avvenuta presentazione del flusso per via telematica, è trasmessa stesso mezzo al soggetto che ha effettuato l’invio, essa è consultabile tramite la funzionalita` “Ricerca Ricevute” presente all’interno dell’area riservata del sito web dell’Agenzia delle Entrate.
La comunicazione di ricezione può anche essere richiesta senza limiti di tempo (sia dal contribuente che dall’intermediario) a qualunque Ufficio dell’Agenzia delle Entrate.
Attenzione al fatto che, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purche´ ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999). -
Locazioni brevi nella CU 2026: istruzioni
Nella Certificazione Unica 2026 vengono riportati i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi nonche´ i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi.
Ricordiamo che In base al comma 595 della legge n. 178 del 2020, il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di quattro appartamenti per ciascun periodo d’imposta.
Negli altri casi, l’attività di locazione breve, da chiunque esercitata si presume svolta in forma imprenditoriale ai sensi dell’art. 2082 del codice civile.
Vediamo dove vanno indicati i dati delle locazioni brevi nel Modello CU 2026.
Locazioni brevi nella CU 2026: istruzioni
Nelle istruzioni al modello di CU 2026 nella sezione VIII vengono fornite tutte le regole per compilare l'ultima pagina del modello che certifica appunto i redditi derivanti dalle locazioni brevi.
Si ricorda che con l’articolo 4, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno
2017, n. 96 è stato introdotto un particolare regime fiscale per le locazioni brevi.Per locazioni brevi si intendono i contratti di locazione di unita` immobiliari ad uso abitativo di durata non superiore a 30 giorni.
Al comma 5 del predetto articolo è previsto che i soggetti residenti nel territorio dello Stato che esercitano attività di intermediazione
immobiliare, nonchè quelli che gestiscono portali telematici, qualora incassino i canoni o i corrispettivi relativi ai contratti di cui ai commi 1 e 3 dell’articolo 4, ovvero qualora intervengano nel pagamento dei predetti canoni o corrispettivi, operano, in qualità di sostituti d’imposta, una ritenuta del 21 per cento sull’ammontare dei canoni e corrispettivi, all’atto del pagamento al beneficiario e provvedono al relativo versamento e al rilascio della relativa certificazione ai sensi dell’articolo 4 del DPR n. 322 del 1998.Nella sezione preposa per certificare i redditi da locazione breve occorre compilare il quadro come di seguito dettagliato.
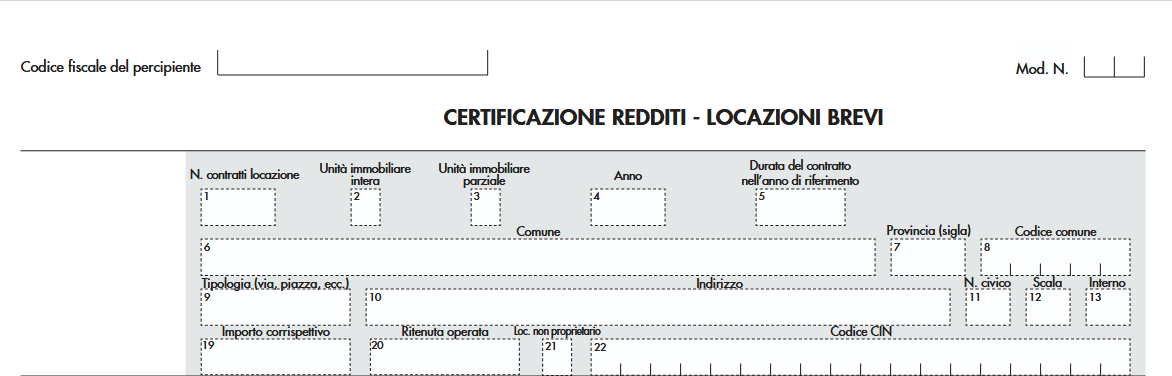
Nella ipotesi in cui l’esposizione dei dati viene effettuata in forma aggregata, nel punto 1 riportare il numero complessivo dei contratti stipulati relativi alla singola unità immobiliare.
Nella ipotesi di esposizione dei dati in forma analitica il punto 1 non deve essere compilato.
Nel punto 2 barrare la casella se trattasi di un contratto che prevede la locazione dell’intera unità immobiliare.
Nel punto 3 barrare la casella se trattasi di un contratto che prevede la locazione parziale dell’unità immobiliare.
I punti 2 e 3 sono alternativi fra di loro.
Nel punto 4 riportare l’anno relativo al periodo di locazione che si sta indicando. In particolare nel caso di un contratto di locazione per un periodo che ha ricompreso sia il 2024 che il 2025 e il pagamento è stato effettuato nel 2025 dovranno essere compilati due righi riportando in modo distinto l’importo di competenza del 2024 e l’importo di competenza del 2025. Nell’ipotesi di contratto di locazione per un periodo che ha ricompreso sia il 2025 che il 2026 e il pagamento è stato effettuato anticipatamente nel 2025, anche in questo caso è necessario compilare due righi riportando in modo distinto l’importo di competenza del 2025 e l’importo di competenza del 2026.
Nel punto 5 indicare il numero dei giorni della durata del contratto di locazione ricompresa nel periodo di riferimento.
I dati relativi all’indirizzo dell’immobile, devono essere riportati nei punti da 6 a 13.
Attenzione al fatto che da quest’anno non è più richiesta l’indicazione dei dati catastali dell’immobile locato.
Nel punto 19 indicare l’importo del corrispettivo lordo e nel punto 20 l’importo della relativa ritenuta operata.Si precisa che l’importo della ritenuta non può essere superiore al 21 per cento dell’importo del corrispettivo indicato al punto 19.
Si precisa che nel punto 20 deve essere riportato l’importo delle ritenute versato con il codice tributo 1919.
Tale precisazione è valida anche relativamente ai campi 120, 220, 320 e 420.
Nel punto 21 barrare la casella se il percipiente al quale viene rilasciata la presente certificazione non riveste la qualifica di proprietario dell’unità immobiliare locata.Relativamente al punto 22 e all'obbligo di indicazione del CIN leggi anche Certificazione Unica 2026: dove indicare il CIN
..
-
CU 2026: annullamento e sostituzione entro la scadenza
Con il Provvedimento 15707 del 15 gennaio le Entrate pubblicano le regole per la CU 2026 da inviare entro il 16 marzo prossimo.
Attenzione al fatto che, per il periodo d’imposta 2025, il calendario è come di seguito articolato.
I sostituti d’imposta devono trasmettere in via telematica all’Agenzia delle Entrate:
- entro il 16 marzo, le certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo non esercitato abitualmente e ai redditi diversi,
- entro il 30 aprile, le certificazioni relative ai redditi di lavoro autonomo rientranti nell’esercizio di arte o professione abituale ovvero alle provvigioni per le prestazioni non occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari,
- entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia entro il 31 ottobre, per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione precompilata.
Come sempre le predette certificazioni, sottoscritte anche mediante sistemi di elaborazione automatica, sono consegnate al percipiente entro il 16 marzo.
Vediamo cosa contiene il frontespizio.
CU 2026: il frontespizio
Il flusso telematico da inviare all’Agenzia si compone:
- Frontespizio nel quale vengono riportate le informazioni relative al tipo di comunicazione, ai dati del sostituto, ai dati relativi al rappresentante firmatario della comunicazione, alla firma della comunicazione e all’impegno alla presentazione telematica;
- Quadro CT nel quale vengono riportate le informazioni riguardanti la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate;
- Certificazione Unica 2026 nella quale vengono riportati i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi nonché i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi.
In particolare il Frontespizio si compone dei seguenti riquadri:
- tipo di comunicazione,
- dati relativi al sostituto,
- dati relativi al rappresentante firmatario della comunicazione,
- firma della comunicazione e impegno alla presentazione telematica.
Si evidenzia che nel "tipo di comunicazione" vi è la casistica anche dell'annullamento della CU, vediamo di seguito il dettaglio.
CU 2026: annullamento e sostituzione
La CU 2026 va inviata secondo il calendario su indicato a seconda dei redditi in essa contenuti.
Ma occorre evideziare che la prima scadenza è quella del 16 marzo prossimo.
Nell’ipotesi in cui il sostituto d’imposta intenda, prima della scadenza del termine di presentazione annullare una certificazione già presentata, deve compilare una nuova certificazione, compilando la parte relativa ai dati anagrafici del contribuente, barrando la casella “Annullamento” posta nel frontespizio.Nell’ipotesi in cui il sostituto d’imposta intenda, prima della scadenza del termine di presentazione sostituire una certificazione già presentata, deve compilare una nuova certificazione comprensiva delle modifiche, barrando la casella “Sostituzione” posta nel frontespizio.
Qualora si proceda alla sostituzione o all’annullamento di una certificazione già validamente trasmessa, è necessario predisporre una nuova “Comunicazione” contenente esclusivamente le sole certificazioni da annullare o da sostituire.Pertanto, nel medesimo invio non potranno essere presenti Certificazioni Uniche ordinarie e Certificazioni Uniche da sostituire o annullare.
-
CU 2026: bonus lavoratori dipendenti
La prima scadenza della CU 2026 è il 16 marzo prossimo, data in cui scadrà il termine per l'invio per le certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo non esercitato abitualmente e ai redditi diversi.
Scarica qui il Modello della CU 2026 e le relative istruzioni.
Nel modello compare la novità del bonus per il taglio del cuneo fiscale fino a 960 euro, vediamo a cose prestare attenzione.
CU 2026: il bonus per il taglio del cunero fiscale
Tra le novità della certificazione unica 2026 anno di imposta 2025 compare il bonus per il taglio del cuneo fiscale.
In particolare nel modello 2026 compare la sezione Somme che non concorrono alla formazione del reddito.
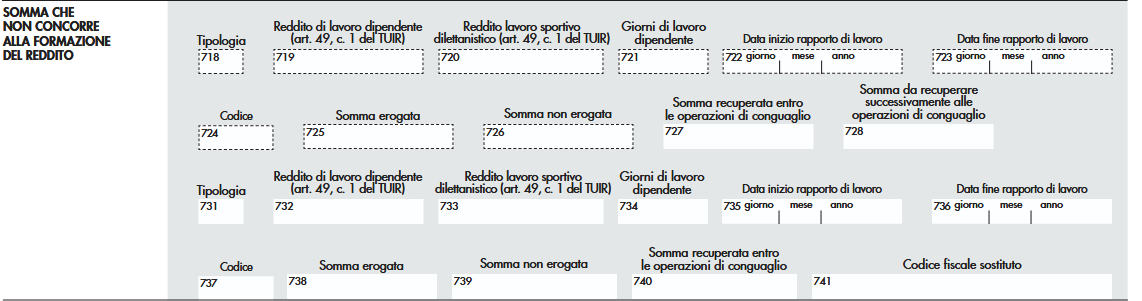
Attenzione al fatto che l'agevolazione riguarda anche i lavoratori sportivi. Questa sezione deve essere sempre compilata in presenta di un reddito nei punti 781, 782, 784 e 785.
L’articolo1, comma 4 della Legge 30 dicembre 2024 n. 207, ha stabilito che ai titolari di reddito di lavoro dipendente di cui all’articolo 49 del Tuir, con esclusione di quelli indicati alla lettera a) del comma 2 del medesimo articolo, che hanno un reddito complessivo non superiore a 20.000 euro è riconosciuta una somma, che non concorre alla formazione del reddito, determinata applicando al reddito di lavoro dipendente del contribuente la percentuale corrispondente di seguito indicata:
a) 7,1 per cento, se il reddito di lavoro dipendente non e` superiore a 8.500 euro;
b) 5,3 per cento, se il reddito di lavoro dipendente e` superiore a 8.500 euro ma non a 15.000 euro;
c) 4,8 per cento, se il reddito di lavoro dipendente e` superiore a 15.000 euro.
La norma prevede che il reddito di lavoro dipendente venga rapportato all’intero anno.
Nel caso in cui il reddito complessivo sia superiore a 20.000 euro ma non superiore a 40.000 euro, il comma 6, della legge 207 del 2024 riconosce, ai titolari di lavoro dipendente di cui all’articolo 49 del Tuir, ad eccezione dei percettori di redditi da pensione, una ulteriore detrazione dall’imposta lorda.
Nella nuova sezione “Somma che non concorre alla formazione del reddito” i punti da 718 a 723 riportano informazioni relative ai requisiti per il riconoscimento della spettanza della somma di cui al comma 4 o dell’ulteriore detrazione di cui al comma 6.I predetti benefici sono riconosciuti in via automatica dal sostituto d’imposta, all’atto dell’erogazione delle retribuzioni, senza pertanto, necessità di alcuna istanza da parte del lavoratore.
Per la compilazione del punto 724 è necessario utilizzare uno dei seguenti codici
- 1. se il sostituto d’imposta ha riconosciuto al dipendente la somma che non concorre alla formazione del reddito di cui all’articolo 1, comma 4, della legge 207 del 2024 e l’ha erogata in tutto o in parte;
- 2. se il sostituto d’imposta non ha riconosciuto al dipendente la somma che non concorre alla formazione del reddito di cui all’articolo 1, comma 4, della legge 207 del 2024 ovvero l’ha riconosciuta, ma non l’ha erogata neanche in parte.
In caso di indicazione del codice 1 nel punto 718 e` richiesta la compilazione obbligatoria dei punti 721 e 724.
Nel punto 725 va indicato l’importo della somma che non concorre alla formazione del reddito, che il sostituto d’imposta ha erogato al lavoratore dipendente.
Nel punto 726 va indicato l’importo della somma che non concorre alla formazione del reddito, che il sostituto d’imposta ha riconosciuto ma non ha erogato al dipendente.
I sostituti d’imposta riconoscono in via automatica la somma di cui al comma 4 e la detrazione di cui al comma 6 di cui all’articolo 1 della legge 207 del 2024 all’atto della erogazione delle retribuzioni e verificano in sede di conguaglio la spettanza delle stesse.