
-
Decreto Omnibus, ok definitivo: le novità per il concordato
Il Consiglio dei Ministri, nella seduta del 4 agosto, ha approvato in via definitiva un tris di decreti attuativi della delega fiscale:
- il decreto Omnibus correttivo della delega fiscale dopo aver acquisito l'intesa in sede di Conferenza unificata e i pareri delle Commissioni parlamentari competenti,
- il decreto sull'ordinamento della giurisdizione tributaria,
- e quello sul federalismo fiscale.
Con questa tripla approvazione il Governo esaurisce il mandato ricevuto dal Parlamento con la legge 9 agosto 2023, n. 111.
Vediamo in particolare le novità introdotte dal decreto Omnibus correttivo.
Per un primo commento allo schema preliminare (Atto del Governo n. 430), si veda il nostro articolo Decreto Omnibus: modifiche attese su utili occulti, costi pluriennali e valore normale. Aggiorneremo il presente articolo con il link al testo definitivo non appena pubblicato in Gazzetta Ufficiale.
Ravvedimento speciale per chi rinnova il concordato
Cambia la platea di chi potrà accedere al ravvedimento speciale abbinato al concordato preventivo biennale (CPB).
Quest'anno la sanatoria non sarà aperta a tutti gli aderenti al concordato, ma riservata a chi ha già scelto il CPB per il primo biennio 2024-2025 e decide ora di confermarlo anche per il biennio successivo, il 2026-2027. Chi ha aderito solo al primo biennio senza rinnovare resta escluso dal beneficio. Restano escluse le partite IVA in regime forfetario e chi supera 5.164.569 euro di ricavi o compensi.
Il perimetro temporale della regolarizzazione riguarda le annualità pregresse 2020-2023, precedenti quindi all'introduzione stessa del concordato. in pratica, chi rinnova "chiude" con il Fisco eventuali situazioni non regolarizzate di quegli anni, versando un'imposta sostitutiva invece di esporsi al rischio di un accertamento ordinario.
Il meccanismo (artt. 28 e 29 dello schema di decreto approvato ma ancora in bozza e a differenza di quanto sembrava dallo schema preliminare), si articola su due passaggi distinti, entrambi calibrati sul punteggio ISA del contribuente per la singola annualità:
Punteggio ISA Maggiorazione del reddito dichiarato 10 5% Da 8 a meno di 10 10% Da 6 a meno di 8 20% Da 4 a meno di 6 30% Da 3 a meno di 4 40% Sotto 3 50% Sull'importo così ottenuto (la maggiorazione, non l'intero reddito) si applica poi l'imposta sostitutiva:
Punteggio ISA Aliquota sostitutiva IRPEF/IRES 8 o superiore 10% Da 6 a meno di 8 12% Sotto 6 15% Per l'IRAP sostitutiva l'aliquota è fissa al 3,9%. Per le annualità 2020 e 2021, penalizzate dall'emergenza Covid, tutte queste imposte sostitutive sono ridotte del 30%. In ogni caso il versamento complessivo (imposte sui redditi e addizionali) non può scendere sotto i 1.000 euro per annualità.
Esempio pratico. Un contribuente con punteggio ISA 7 per il 2022, che ha dichiarato un reddito d'impresa di 60.000 euro, calcola prima la maggiorazione (fascia ISA 6-8): 60.000 × 20% = 12.000 euro di base imponibile. Su questa somma si applica l'aliquota sostitutiva della stessa fascia, il 12%: l'imposta dovuta è 1.440 euro. Se la stessa situazione riguardasse il 2021, l'importo scenderebbe a 1.008 euro per effetto dello sconto Covid del 30%.
Per chi ha dichiarato specifiche cause di esclusione ISA legate alla pandemia, a una condizione di non normale svolgimento dell'attività o all'esercizio di più attività non riconducibili al medesimo ISA, si applica in alternativa un meccanismo semplificato: maggiorazione fissa del 25% e aliquota sostitutiva del 12,5% (ridotta del 30% per il solo primo caso).
Il versamento va effettuato tra il 1° gennaio e il 15 marzo 2027, oppure in forma rateale fino a un massimo di dieci rate mensili con interessi legali dal 16 marzo 2027. Il ravvedimento non si perfeziona se il pagamento arriva dopo la notifica di un processo verbale di constatazione o di uno schema di atto di accertamento.
Chi conferma il concordato ottiene inoltre tre vantaggi accessori:
- può dilazionare senza interessi le somme dovute per il concordato del biennio 2026-2027;
- vede anticipati di due anni i termini di decadenza dall'accertamento;
- accede all'esonero dal visto di conformità per compensazioni (fino a 100.000 euro IVA e 70.000 euro imposte dirette/IRAP) e per i rimborsi IVA fino a 100.000 euro.
Attenzione però al rovescio della medaglia: per le annualità 2020-2023 effettivamente oggetto di ravvedimento, i termini di decadenza dall'accertamento sono prorogati al 31 dicembre 2029 (mentre, più in generale, per chi rinnova il concordato, i termini in scadenza al 31 dicembre 2026 slittano al 31 dicembre 2027).
Il Fisco mantiene quindi margini di controllo più ampi sulle annualità sanate, azionabili nei casi tassativamente previsti — ad esempio decadenza dal concordato, misure cautelari o rinvio a giudizio per reati tributari, dichiarazione infedele delle cause di esclusione.
Per tutti gli aderenti, a prescindere dal rinnovo, diventa possibile presentare un'integrativa per correggere ricavi, compensi o altri dati comunicati per il concordato, ottenendo un nuovo calcolo del reddito concordato; le sanzioni collegate possono essere definite con ravvedimento operoso.
Tolleranza del 5% su Pos e scontrini
Cambia anche il regime sanzionatorio legato all'incrocio, obbligatorio dal 2026, tra corrispettivi trasmessi dai registratori telematici e incassi rilevati dai terminali Pos.
Uno scarto fino al 5% tra le due rilevazioni non farà più scattare sanzioni, un correttivo pensato per assorbire scostamenti fisiologici o errori di lieve entità senza penalizzare i contribuenti.
Proroga per il tax control framework
Guadagna tempo anche chi ha chiesto di entrare nel regime di adempimento collaborativo (cooperative compliance) nel biennio 2024-2025, slitta infatti al 31 dicembre 2026 il termine per la certificazione del tax control framework.
Novità in tema di accertamento
Sul fronte dei controlli, il decreto alza l'asticella probatoria su due terreni classici del contenzioso, ma con un'eccezione importante su ciascuno.
Per le società a ristretta base partecipativa (art. 23) non basterà più un ragionamento presuntivo generico: la distribuzione "in nero" degli utili ai soci si presume solo se sono accertati, con elementi certi e precisi anche di natura presuntiva, ricavi non contabilizzati oppure costi indeducibili perché inesistenti.
Per le contestazioni di antieconomicità (art. 24), il solo scostamento tra corrispettivo pattuito e valore di mercato non basta a fondare un rilievo: servono ulteriori elementi indiziari gravi, precisi e concordanti. Resta però fermo che lo scostamento, da solo, può comunque giustificare il rilievo quando risulta manifesto e rilevante — un'eccezione che ridimensiona la portata della tutela per il contribuente rispetto a una lettura assoluta della norma.
Cambia infine il punto di partenza per calcolare i termini di accertamento su ammortamenti e spese pluriennali (art. 22, che introduce i commi 1-bis e 1-ter dell'art. 43 del d.P.R. 600/1973): conterà l'annualità in cui quella specifica voce di costo è stata dedotta la prima volta, non le dichiarazioni successive in cui viene semplicemente riportata (fanno eccezione le operazioni oggettivamente inesistenti, per le quali restano le regole ordinarie).
La novità, tuttavia, non è retroattiva, si applica solo ai beni e ai servizi acquistati a partire dal periodo d'imposta in corso al 31 dicembre 2027 (art. 22, comma 3).
-
Omnibus 2026: fringe benefit, IVA e forfettari, cosa cambia
Lo schema di decreto legislativo Omnibus 2026, composto da 27 articoli e correttivo della riforma fiscale, introduce modifiche trasversali a TUIR, IVA, accertamento, fiscalità internazionale e Terzo settore. Ecco tutte le novità raggruppate per area.
Si rimanda al testo bollinato del Dlgs diffuso alla stampa con il dettaglio degli articoli.
Correttivo Riforma Fiscale: carichi di famiglia
L'art. 1 riscrive l'art. 12, comma 4-ter del TUIR: al primo periodo vengono soppresse le parole relative al requisito di convivenza per figli e coniuge non separato; al secondo periodo viene aggiunto che il vincolo della convivenza resta limitatamente alle altre persone elencate nell'articolo 433 del codice civile.
In pratica, per figli (nati nel matrimonio, fuori dal matrimonio, adottati, affiliati, affidati, o conviventi del coniuge deceduto) e per il coniuge non legalmente ed effettivamente separato, la convivenza non è più richiesta ai fini del carico fiscale.
Le disposizioni si applicano a partire dal periodo d'imposta in corso alla data del 20 dicembre 2025.
Decreto omnibus: fringe benefit auto aziendali
L'art. 2 sostituisce la lett. a) dell'art. 51, comma 4 del TUIR.
Per gli autoveicoli concessi in uso promiscuo si assume il 50% dell'importo corrispondente a una percorrenza convenzionale di 15.000 km, calcolato sui costi chilometrici ACI.
Tale percentuale è ridotta al 10% per i veicoli a batteria a trazione esclusivamente elettrica e al 20% per i veicoli elettrici ibridi plug-in.
I valori sono incrementati del 50% dopo il 31 dicembre del quinto anno successivo alla prima immatricolazione. In presenza di accessori o allestimenti non valorizzati nelle tabelle e non acquistati direttamente dal lavoratore, il valore è incrementato del 5%.
È inoltre sostituito il comma 48-bis dell'art. 1 della L. 207/2024: resta ferma la disciplina previgente fino al 31 dicembre del quinto anno successivo alla prima immatricolazione per i veicoli concessi in uso promiscuo dal 1° luglio 2020 al 31 dicembre 2024, nonché per i veicoli ordinati dai datori di lavoro entro il 31 dicembre 2024 e concessi in uso promiscuo nel 2025. Dal 1° gennaio 2026 le nuove disposizioni sugli accessori si applicano anche a questi veicoli, fermi restando i comportamenti adottati dai datori di lavoro fino al 31 dicembre 2025 (senza rimborso di maggiori imposte versate). Le disposizioni si applicano dal periodo d'imposta 2026.
Cessione o compensazione di crediti d’imposta: i differenziali diventano reddito
L'art. 3 aggiunge i commi 3-quater e 3-quinquies all'art. 54 del TUIR.
I differenziali positivi derivanti dalla cessione o compensazione di crediti d'imposta diversi da quelli emergenti dalla liquidazione delle imposte (compresi gli incentivi ex art. 121, comma 2, D.L. 34/2020) costituiscono reddito.
In caso di compensazione, i differenziali sono determinati con riferimento alla parte del costo/valore d'acquisto proporzionalmente corrispondente alle somme compensate nel periodo d'imposta.
Tali differenziali sono soggetti a imposta sostitutiva con la stessa aliquota di cui all'art. 5 del D.Lgs. 461/1997, da versare mediante versamento diretto nei termini del saldo delle imposte sui redditi.
Sono esclusi i crediti che costituiscono corrispettivo di prestazione artistica o professionale (che concorre a formare il reddito per la parte compensata).
Le disposizioni si applicano ai crediti acquistati dall'entrata in vigore del decreto.
Gli esercenti arti e professioni possono applicarle anche ai crediti già acquistati a decorrere dal periodo d'imposta in corso al 31 dicembre 2024, presentando eventualmente una dichiarazione integrativa (senza rimborso di maggiori imposte già versate).
Decreto omnibus: le novità per le imprese
L'art. 4 modifica gli artt. 32, 55 e 56-bis del TUIR, estendendo il reddito agricolo anche a quello prodotto tramite l'utilizzo di immobili di cui alla lettera b-bis) dell'art. 32, comma 2, e ridefinendo l'ambito soggettivo di applicazione (imprenditori individuali, società semplici, soggetti con opzione ex art. 1, comma 1093, L. 296/2006).
Avvicinamento valori contabili e fiscali
L'art. 5 modifica numerosi articoli del TUIR (94, 95, 101, 103, 108, 110, 162-bis) su: valutazione dei titoli secondo i principi contabili internazionali; deducibilità dei componenti negativi da operazioni con pagamento basato su azioni; valutazione delle immobilizzazioni finanziarie; deduzione del costo di marchi, avviamento e attività immateriali a vita utile indefinita (limite di un diciottesimo del valore); requisito di esercizio "in via esclusiva o prevalente" delle attività ai fini della qualifica di intermediari finanziari. Le decorrenze sono differenziate ma convergono, in massima parte, sul periodo d'imposta successivo a quello in corso al 31 dicembre 2025.
Riallineamento straordinario dei valori contabili-fiscali
L'art. 6 consente il riallineamento delle divergenze tra valori contabili e fiscali emerse ai sensi dell'art. 10, comma 1, del D.Lgs. 192/2024, ai fini IRES, IRAP ed eventuali addizionali.
Il riallineamento ha effetto dal periodo d'imposta successivo a quello in corso al 31 dicembre 2025; l'opzione si esercita nella dichiarazione dei redditi e l'imposta si versa in unica soluzione entro il termine di versamento a saldo.
Riporto delle perdite fiscali e conferimenti
L'art. 7 fornisce un'interpretazione autentica dell'art. 84, comma 3 del TUIR sul trasferimento di partecipazioni di maggioranza ai fini del riporto perdite.
L'art. 8 apporta correzioni testuali agli artt. 84 e 172 TUIR.
L'art. 9 rivede la disciplina dei conferimenti di partecipazioni minusvalenti (artt. 175 e 177 TUIR): se il valore di realizzo risulta inferiore anche al valore normale, quest'ultimo diventa il riferimento per il minor importo. Si applica ai conferimenti dal periodo d'imposta successivo a quello in corso al 31 dicembre 2025, con effetto anche sui periodi precedenti se le dichiarazioni sono già conformi.
Fiscalità internazionale: perdite estere definitive e Pillar Two
L'art. 10 aggiunge i commi 1-bis e 1-ter all'art. 181 TUIR: le perdite di una società residente in UE o SEE che partecipa a una fusione con società italiane possono essere portate in diminuzione del reddito della società risultante, a condizione che vi sia controllo tra le società partecipanti (ai sensi dell'art. 2359 c.c.) e che le perdite non siano più utilizzabili nello Stato di residenza per cessazione dell'attività.
L'art. 11 modifica il D.Lgs. 209/2023 in materia di imposizione minima globale, introducendo il nuovo art. 39-bis su regime coesistente qualificato, regime qualificato della controllante capogruppo e incentivi fiscali qualificati, applicabile agli esercizi che iniziano dal 1° gennaio 2026. Vengono inoltre definiti in allegato i concetti di "incentivo fiscale qualificato" e "limite massimo basato sulla sostanza" (pari al 5,5% delle spese salariali ammissibili o degli ammortamenti, con opzione quinquennale all'1% del valore contabile delle immobilizzazioni).
Decreto omnibus: IVA e adempimento collaborativo
L'art. 12 modifica l'art. 19, comma 1 e l'art. 25 del DPR 633/1972, oltre agli artt. 56 e 88 del nuovo testo unico IVA (D.Lgs. 10/2026): il termine per la detrazione IVA viene spostato al secondo anno successivo a quello di ricezione della fattura d'acquisto, in luogo dell'anno in corso.
Adempimento collaborativo: rateizzazione fino a 20 rate
L'art. 16 modifica il D.Lgs. 128/2015: le somme dovute in esecuzione della risposta dell'Agenzia delle Entrate possono essere versate in unica soluzione o fino a 20 rate trimestrali, con versamento della prima rata entro 60 giorni dalla notifica. Il mancato pagamento di una rata successiva alla prima comporta la decadenza dal beneficio e l'iscrizione a ruolo dei residui, con sanzione maggiorata della metà.
Viene inoltre introdotta la possibilità per i contribuenti di comunicare all'Agenzia i rischi fiscali relativi a periodi d'imposta precedenti all'esercizio dell'opzione per il regime, purché la comunicazione sia esauriente e precedente a eventuali accessi, ispezioni o verifiche.
-
Consulenza giuridica 2026: nuove regole procedurali delle Entrate
Pubblicato il Provvedimento n. 171016/2026 del Direttore dell'Agenzia per istanze in forma libera ma con stringenti vincoli di ammissibilità e canali telematici esclusivi.
L'Agenzia delle Entrate ha definito le regole procedurali per la presentazione e la gestione delle istanze di consulenza giuridica ai sensi dell'articolo 10-octies dello Statuto dei diritti del contribuente.
Il Provvedimento delinea un percorso formale rigido : l'istanza è esente da bollo e redatta in forma libera , ma il diritto alla risposta è subordinato al rispetto di requisiti di legittimazione e all'assenza di specifiche attività di controllo in corso.
Tuttavia, l'accesso a questo istituto non è generalizzato e presenta tre criticizzazioni operative e precisi casi di esclusione automatica che richiedono una verifica preliminare della propria posizione fiscale per non incorrere nel rigetto immediato.
Chi può presentare l’istanza: la mappa dei soggetti legittimati
La consulenza giuridica è riservata esclusivamente ai soggetti tassativamente individuati dall'articolo 10-octies dello Statuto.
Il nuovo provvedimento attua le ultime modifiche normative che hanno abrogato il generico riferimento agli "enti privati".
Di seguito la ripartizione della competenza degli uffici in base alla natura dell'istante:
- Direzioni Regionali (in base al domicilio fiscale dell'istante):
- Associazioni sindacali e di categoria, nonché ordini professionali che esprimono interessi diffusi nell'ambito della Regione (muniti di codice fiscale).
- Enti pubblici territoriali, enti locali e organi periferici delle amministrazioni statali operanti nella Regione (muniti di codice fiscale).
- Divisione Contribuenti (competenza centrale):
- Amministrazioni centrali dello Stato ed enti pubblici a rilevanza nazionale (comprese le articolazioni territoriali prive di rilevanza fiscale ma munite di apposita procura).
- Rappresentanze nazionali delle associazioni sindacali/categoria e organi istituzionali di rappresentanza nazionale degli ordini professionali.
- Soggetti non residenti.
Alert Errore di Invio: Se l'istanza viene trasmessa a un ufficio o a un indirizzo PEC errato, l'ufficio ricevente la inoltrerà a quello competente. Attenzione, però: in questo caso il termine per la risposta inizia a decorrere solo dalla data di effettivo ricevimento da parte dell'ufficio competente, che provvederà a comunicarlo all'istante.
Canali di trasmissione obbligatori: l’elenco ufficiale PEC e PEL 2026
L'invio dell'istanza sottoscritta dal legale rappresentante o da un procuratore deve avvenire esclusivamente per via telematica.
L'utilizzo di canali non consentiti comporta la mancata ricezione dell'istanza o l'improcedibilità della stessa.
Prima di procedere all'invio, è indispensabile individuare l'esatto indirizzo telematico dell'ufficio destinatario per evitare i ritardi istruttori previsti dal punto 3.4 del provvedimento.
[Scarica qui il File PDF con l'elenco completo dei recapiti telematici delle Direzioni Regionali]
Per garantire la correttezza della trasmissione ed evitare errori di compilazione nel gestore PEC, consigliamo di scaricare e consultare la tabella ufficiale dei canali digitali abilitati dall'Agenzia delle Entrate.
Per i soggetti non residenti che non dispongono di un domiciliatario nel territorio dello Stato, l'Agenzia ha istituito un canale di Posta Elettronica Ordinaria (PEL) dedicato:
Struttura Competente
Canale Abilitato
Indirizzo Telematico Official 2026
Divisione Contribuenti
PEC (Soggetti Residenti)
interpello@pec.agenziaentrate.it
Divisione Contribuenti
PEL (Solo Non Residenti senza domiciliatario)
div.contr.interpello@agenziaentrate.it
Direzioni Regionali
PEC
Consultare l'Allegato A completo del Provvedimento
La presentazione dell'istanza richiede una fondamentale dichiarazione sostitutiva di atto di notorietà inserita nel testo dal legale rappresentante. Il firmatario deve attestare di non essere a conoscenza, alla data di presentazione, dell'esistenza di attività di controllo in corso o non ancora definite sulla medesima questione interpretativa.
Il vincolo di esclusione è amplissimo e si estende non solo all'istante, ma anche a tutti i propri associati e/o rappresentati.
Le attività ostative comprendono:
- Verifiche fiscali in corso da parte delle Agenzie fiscali o della Guardia di Finanza.
- Avvisi di accertamento notificati e accertamenti con adesione non ancora perfezionati.
- Questionari, attività di liquidazione o controlli formali della dichiarazione.
- Richieste di rimborso già presentate o istanze di annullamento in aututela.
Consulenza giuridica: Le fasi dell’istruttoria: regolarizzazione, integrazioni e sospensione estiva
Una volta ricevuta l'istanza, l'Ufficio procedente applica rigide tempistiche procedurali per l'esame documentale:
- Carenza dei requisiti e regolarizzazione: Se l'istanza è carente dei requisiti sanabili, l'Ufficio invia un invito entro 30 giorni. L'istante ha 30 giorni dal ricevimento per regolarizzare, pena la presa d'atto della rinuncia all'istanza. I termini per la risposta decorrono ex novo dal momento della sanatoria.
- Integrazione documentale: L'Ufficio può chiedere integrazioni una sola volta entro 30 giorni. Il contribuente deve trasmettere i documenti richiesti o motivarne la mancata esibizione entro 60 giorni.
- Richiesta di pareri esterni: Se l'Agenzia richiede un parere preventivo ad altra amministrazione, i termini regolari di risposta vengono sospesi. Attenzione al caso limite: se il parere esterno non perviene entro 60 giorni dalla richiesta, l'istanza di consulenza giuridica viene dichiarata automaticamente improcedibile.
Tutti i termini procedurali previsti, sia a carico dell'Ufficio che del contribuente, sono sospesi per legge dal 1° al 31 agosto di ogni anno. Le scadenze che cadono di sabato o nei giorni festivi sono differite di diritto al primo giorno lavorativo successivo.
Le risposte fornite dall'Agenzia, scritte e motivate, verranno successivamente pubblicate sul sito internet istituzionale previa rimozione dei dati sensibili.
Consulenza giuridica: le risposte alle domande frequenti
Che differenza c'è tra la consulenza giuridica ordinaria e quella "interna"?
La consulenza ordinaria viene attivata su istanza dei soggetti esterni legittimati (associazioni, enti pubblici, non residenti) , mentre la consulenza giuridica interna è attivata direttamente dagli uffici dell'Amministrazione finanziaria. Il Provvedimento chiarisce che le regole di gestione previste si applicano, in quanto compatibili, anche a quella interna.
Cosa succede se non rispondo in tempo a una richiesta di integrazione dei documenti?
Il mancato rispetto del termine di 30 giorni per la regolarizzazione o di 60 giorni per l'integrazione documentale comporta l'interruzione della procedura. L'ufficio procedente prenderà formalmente atto della rinuncia implicita all'istanza e lo comunicherà al soggetto interessato.
È possibile ritirare un'istanza dopo averla inviata?
Sì. In pendenza dei termini di istruttoria, gli istanti hanno sempre la facoltà di presentare una rinuncia espressa all'istanza di consulenza giuridica. La rinuncia deve essere trasmessa all'ufficio competente utilizzando le medesime modalità telematiche previste per l'invio originario.
- Direzioni Regionali (in base al domicilio fiscale dell'istante):
-
IRES premiale: regole, condizioni e cause di decadenza
L’articolo 1, commi 436-444, della legge di bilancio 2025 (L. 207/2024) ha introdotto, per il solo periodo d’imposta successivo a quello in corso al 31 dicembre 2024, una riduzione di quattro punti percentuali dell’aliquota IRES (dal 24% al 20%), quale misura incentivante per le imprese che destinano una quota significativa dell’utile a investimenti rilevanti, incremento occupazionale e altre finalità strategiche.
Il nuovo decreto attuativo del MEF, pubblicato l'8 agosto 2025, disciplina nel dettaglio:
- le modalità di accesso,
- le tipologie di investimenti ammessi,
- i vincoli,
- le esclusioni e le cause di decadenza,
coordinandosi con le altre disposizioni tributarie interessate.
Ambito soggettivo
Possono beneficiare dell’agevolazione:
- le Società di capitali, cooperative e società di mutua assicurazione residenti;
- gli Enti commerciali residenti;
- le Stabili organizzazioni in Italia di soggetti non residenti;
- gli Enti non commerciali limitatamente al reddito d’impresa da attività commerciale.
Sono esclusi dalla riduzione dell’aliquota IRES, le società e gli enti che:
- nel periodo d’imposta successivo a quello in corso al 31 dicembre 2024:
- sono in liquidazione ordinaria o sono assoggettati a procedure concorsuali di
natura liquidatoria di cui al decreto legislativo 12 gennaio 2019, n. 14; - determinano il proprio reddito imponibile anche parzialmente, sulla base di
regimi forfetari;
- sono in liquidazione ordinaria o sono assoggettati a procedure concorsuali di
- nel periodo d’imposta in corso al 31 dicembre 2024 applicano il regime di
contabilità semplificata.
Condizioni di accesso alla riduzione dell’aliquota IRES
Per usufruire della riduzione, occorre rispettare tutte le seguenti condizioni:
1. Condizioni di accesso relative all’accantonamento dell’utile
Le condizioni di accesso relative all’accantonamento dell’utile sono:
- almeno l’80% dell’utile 2024 va accantonato in apposita riserva, anche per copertura perdite o destinazione a capitale;
- almeno il 30% dell’utile accantonato (e comunque non meno del 24% dell’utile 2023) deve finanziare investimenti rilevanti.
Per chiarire il calcolo della soglia minima di investimento, la relazione illustrativa che accompagna il decreto, propone il seguente caso:
Esempio
Una S.p.A. con esercizio coincidente con l’anno solare consegue nel 2024 un utile di 100, distribuendone 20 ai soci.
Nel 2023 aveva realizzato un utile di 150 assorbito in parte dalla perdita dell’esercizio 2022 di 60.
L’investimento minimo per accedere alla riduzione IRES sarà pari a:- 2024: 100 x 0,80 x 0,30 = 24;
- 2023: 150 x 24 = 36.
Si prende il maggiore tra i due valori: 36.
Pertanto l’impresa dovrà effettuare investimenti rilevanti per almeno 36 per fruire dell’agevolazione.2. Condizioni di accesso relative agli investimenti rilevanti
Ai soggetti che accantonano l’utile alle condizioni e nei limiti di cui sopra, la riduzione dell’aliquota IRES spetta a condizione che siano realizzati gli investimenti rilevanti. Costituiscono investimenti rilevanti quelli che hanno a oggetto:
- Beni “Industria 4.0” e beni immateriali correlati (allegati A e B, L. 232/2016);
- Beni previsti dal piano “Transizione 5.0” (art. 38 D.L. 19/2024) legati a riduzione dei consumi energetici.
Gli investimenti rilevanti devono essere realizzati, a decorrere dal 1° gennaio 2025, ma entro la scadenza del termine ordinario per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta successivo a quello in corso al 31 dicembre 2024 (per i soggetti con esercizio coincidente con l’anno civile, entro il 31 ottobre 2026).
Si fa riferimento, infatti, al termine ordinario di presentazione della dichiarazione dei redditi. Per espressa previsione contenuta nel secondo periodo, il termine per la realizzazione degli investimenti rilevanti si determina avendo riguardo a un periodo d’imposta pari a 12 mesi se l’esercizio ha durata superiore.
L’ammontare minimo degli investimenti rilevanti è determinato in misura pari al maggiore fra i seguenti importi:
- 30% dell’utile accantonato, ai sensi dell’articolo 4;
- 24% dell’utile dell’esercizio in corso al 31 dicembre 2023;
- 20.000 euro.
3. Condizione di accesso relativa alla base occupazionale
La riduzione dell’aliquota IRES spetta a condizione che:
- nel periodo d’imposta successivo a quello in corso al 31 dicembre 2024:
- il numero di unità lavorative per anno non sia diminuito rispetto alla media del triennio precedente;
- siano effettuate nuove assunzioni di lavoratori dipendenti con contratto di lavoro a tempo indeterminato che costituiscano incremento occupazionale ai sensi dell’articolo 4 del decreto legislativo 30 dicembre 2023, n. 216, in misura pari ad almeno l’1 per cento del numero dei lavoratori dipendenti a tempo indeterminato mediamente occupati nel periodo d’imposta in corso al 31 dicembre 2024 e, comunque, in misura non inferiore a un lavoratore dipendente con contratto di lavoro a tempo indeterminato;
- l’impresa non abbia fatto ricorso alla CIG nel 2024 o 2025, salvo eventi transitori non imputabili all’impresa (es. intemperie stagionali).
Cause di decadenza
Il beneficio viene revocato se:
- la quota di utile accantonata (netta delle perdite) viene distribuita entro il secondo esercizio successivo al 2024;
- i beni agevolati sono dismessi, ceduti o delocalizzati all’estero entro 5 anni dall’acquisto, salvo sostituzione con beni analoghi o superiori.
In caso di decadenza, l’impresa deve restituire la differenza d’imposta, versandola entro il saldo del periodo in cui si verifica l’evento.
-
CPB: tutte le novità del Correttivo
Il Decreto Correttivo pubblicato in GU n 134 del 12 giugno ha apportato varie modifiche alla agevolazione ormai nota come concordato preventivo biennale.
L'agenzia delle entrate in data 18 giugno per recepire le novità ha aggiornato software e istruzioni relative. leggi anche CPB: proposta e software il tuo ISA 2025 dopo il DLgs n 81
In particolare, le modifiche al CPB introdotte con il DLgs. 81/2025 e relative ai limiti alle proposte sono state recepite nelle istruzioni alla compilazione del modello CPB 2025-2026 e nel relativo software “Il tuo ISA 2025 CPB”.
Ora risulta completo il quadro applicativo per chi vorrà aderire.
Secondo quanto specifica la stessa agenzia nella pagina dedicata, il software in commento calcola la proposta di CPB considerando le novità introdotte dal DLgs. 81/2025.
Inoltre l'agenzia precisa che l’accettazione di eventuali proposte di adesione elaborate con la precedente versione del software “Il tuo ISA 2025 CPB” resta valida e, in ogni caso, è possibile presentare una nuova accettazione alla proposta di CPB elaborata con la nuova versione del software entro il 30 settembre.
Riepiloghiamo alcune delle novità introdotte col correttivo.
Correttivo CPB: incremento della sostitutiva
L'art 8 del nuovo testo prevede di incrementare l’imposta sostitutiva dovuta dai soggetti aderenti al concordato che presentano una differenza tra il reddito concordato e il reddito effettivo del periodo d’imposta precedente superiore a ottantacinquemila euro.
In particolare, è stabilito che sulla parte che supera il citato importo di ottantacinquemila euro sia applicata per i soggetti IRPEF l’aliquota prevista dall’articolo 11, comma 1, lettera c), del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e per i soggetti IRES l’aliquota individuata dall’articolo 77 del menzionato testo unico.
Per le società o associazioni di cui agli articoli 5 e 116 del testo unico delle imposte sui redditi, il superamento del limite di ottantacinquemila euro è verificato, ai fini dell’applicazione dell’imposta sostitutiva con le aliquote di cui al nuovo comma 1-bis, in capo alla società o associazione, indipendentemente dalla quota di eccedenza imputata ai soci o associati.
La disposizione si applica a partire dalle adesioni al concordato preventivo biennale per il biennio 2025-2026 purché non esercitate prima dell’entrata in vigore del presente decreto.
La relazione al decreto evidenzia che non si è ritenuto di accogliere l’osservazione 2 della 6^ Commissione (Finanze e tesoro) del Senato della Repubblica, volta a innalzare il limite di eccedenza di cui all’art. 7, da 85.000 a 100.000 euro per l’applicazione dell’imposta sostitutiva, in quanto, l’Agenzia delle entrate non ha alcun margine di discrezionalità nella formulazione della proposta, la quale viene elaborata sulla base della documentazione tecnica approvata con il decreto ministeriale dello scorso 28 aprile; inoltre l’innalzamento della soglia a 100.000 euro renderebbe la norma, di fatto, inapplicata, dal momento che il reddito medio dei soggetti che applicano gli ISA ammonta a circa 45.000 euro.
Correttivo CPB: nuova causa di esclusione
Con l'art 9 si introduce una nuova causa di esclusione dall’accesso all’istituto del concordato preventivo biennale per i contribuenti che – con riferimento al periodo d’imposta precedente a quelli cui si riferisce la proposta – dichiarano individualmente redditi di lavoro autonomo di cui all’articolo 54, comma 1, e contemporaneamente, partecipano ad associazioni di cui all’art. 5, comma 3, lettera c) del citato d.P.R. n. 917/1986, ovvero a società tra professionisti di cui all’art. 10 della legge 12 novembre 2011, n. 183, ovvero ancora a società tra avvocati di cui all’articolo 4-bis della legge 31 dicembre 2012, n. 247.
Per tali casi, viene previsto che l’accesso al concordato, per il lavoratore autonomo, è consentito solo se anche l’associazione professionale ovvero la società tra professionisti o tra avvocati cui quest’ultimo partecipa abbia optato per l’adesione alla proposta di concordato per i medesimi periodi d’imposta.
Analoga causa di esclusione opera anche per le associazioni e le società, nelle ipotesi in cui non tutti i soci o associati – che dichiarino individualmente redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni – aderiscano, per i medesimi periodi d’imposta, alla proposta di concordato preventivo.
Contestualmente, vengono introdotte due nuove cause di cessazione del concordato che si rendono applicabili quando non siano soddisfatte le medesime condizioni previste dalle nuove cause di esclusone.
In particolare, viene previsto che le associazioni e le società indicate nella norma cessano dal regime del concordato quando anche solo uno dei soci o degli associati, che dichiarano individualmente redditi di lavoro autonomo di cui all’articolo 54, comma 1, del d.P.R. n. 917 del 1986, non possono più determinare – qualunque sia la causa di cessazione dal regime – il loro reddito mediante l’adesione alla proposta di concordato
Analoga ipotesi di cessazione in capo al singolo associato o socio ogniqualvolta la società o l’associazione non può più determinare, con riferimento ai medesimi periodi d’imposta, il reddito sulla base dell’adesione alla proposta di concordato.
Attenzione al fatto, che le disposizioni si applicano a decorrere dalle opzioni esercitate per l’adesione al concordato relative al biennio 2025-2026 purché non esercitate prima dell’entrata in vigore del presente decreto.
Correttivo CPB: le soglie massime per le proposte in base al punteggio ISA
La relazione illustrativa che accompagna il decreto prevede che in accoglimento della prima osservazione della 6^ commissione (Finanze e tesoro) del Senato della Repubblica, le disposizioni in esame intervengono in materia di elaborazione della proposta di concordato preventivo biennale mediante l’inserimento dei commi da 3-bis a 3-quater nell’articolo 9 del decreto legislativo 12 febbraio 2024, n. 13.
In particolare, viene previsto che la proposta di reddito concordato elaborata dall’Agenzia delle entrate può eccedere solo entro determinati limiti il corrispondente reddito dichiarato dal contribuente nel periodo d’imposta antecedente a quello cui si riferisce la medesima proposta, rettificato in base a quanto previsto dagli articoli 15 e 16 del decreto legislativo n. 13 del 2024.
In particolare, sono previsti tre distinti limiti di eccedenza massima, pari al 10, al 15 e al 25 per cento, che trovano applicazione in corrispondenza dei livelli di affidabilità fiscale più alti relativi al periodo d’imposta precedente a quello cui si riferisce la proposta. In particolare, il limite pari al:
- 10 per cento si applica in caso di livello di affidabilità pari a 10;
- 15 per cento si applica in caso di livello di affidabilità compreso tra 9 e 10;
- 25 per cento si applica in caso di livello di affidabilità superiore a 8 ma inferiore a 9.
Inoltre, viene stabilito che le limitazioni di cui al comma 3-bis non trovano applicazione laddove la proposta, formulata applicando tale comma, risulti inferiore ai valori di riferimento settoriali derivanti dall’applicazione della metodologia di elaborazione prevista dall’articolo 9, comma 1, del decreto legislativo n. 13 del 2024.
Infine, le medesime regole vengono estese alla determinazione della proposta di valore della produzione netta rilevante ai fini della imposta regionale sulle attività produttive ai sensi dell’articolo 17 del decreto legislativo n. 13 del 2024.
CPB: il calendario per aderire
Il Decreto Correttivo ha confermato che l'adesione alla proposta di concordato può essere manifestata:
- entro il 30.9;
- o entro l'ultimo giorno del nono mese successivo a quello di chiusura del periodo d'imposta per i soggetti con periodo d'imposta non coincidente con l'anno solare.
A tal fine, l'adesione 2025-2026 può avvenire:
- congiuntamente al Modello ISA nell'ambito del Modello Redditi 2025 (
- in forma autonoma, con invio del Frontespizio del Modello Redditi 2025 indicando il codice "1" nella nuova casella "Comunicazione CPB"
-
CPB: chiarimenti per la correttiva per ritirare l’opzione errata di adesione
Con la Risposta a interpello nella Direzione Generale ADE del Friuli n 908/62 di maggio 2025 si evidenzia un cambio di rotta per il CPB 2024-2025.
In particolare, è l’ultima dichiarazione presentata nei termini ordinari del 31 ottobre 2024 a rendere valida la scelta del contribuente ai fini del concordato preventivo biennale.
Vediamo i dettagli della risposta ADE.
CPB: chiarimenti per la correttiva per ritirare l’opzione errata di adesione
La Dichiarazione presentata entro i termini ordinari (31 ottobre 2024) determina in modo definitivo l’adesione del contribuente al Concordato Preventivo Biennale (CPB) per il biennio 2024-2025.
Questo vale anche in caso di errore iniziale, purché si intervenga tempestivamente con una dichiarazione “correttiva nei termini”.
A chiarirlo è l’interpello 908-62/2025 dell’Agenzia delle Entrate – Direzione Regionale Friuli-Venezia Giulia.
Il documento fornisce indicazioni utili non solo per chi ha già aderito al concordato per il biennio corrente, ma anche per coloro che stanno valutando l’adesione per il biennio 2025-2026, da formalizzare entro il 30 settembre 2025, con modalità che cambieranno leggermente rispetto al passato.
Una società di capitali aveva trasmesso il 28 ottobre 2024 il modello Redditi SC, indicando per errore l’adesione al CPB, successivamente ed entro il 31 ottore ha inviato una nuova dichiarazione correttiva nei termini.
La domanda era se tale correzione fosse valida per annullare l’opzione errata.
L'Agenzia risponde in modo affermativo.
La revoca dell’adesione fatta tramite una correttiva nei termini è pienamente efficace, come già chiarito nelle istruzioni ufficiali dei modelli e in precedenti risoluzioni (es. risoluzione 325/2002). Nessuna incertezza interpretativa giustifica un’interpello.
La Dre richiama implicitamente anche la circolare 18/E/2024, che aveva già affrontato il caso opposto: una dichiarazione originaria senza adesione, seguita da una correttiva con adesione.
Ricordiamo che il CPB non consente adesioni tardive secondo quanto stabilisce l’articolo 35, comma 1, del Dlgs 13/2024, escludendo l’applicazione della cosiddetta “remissione in bonis” (articolo 2, Dl 16/2012).
Inoltre, anche le dichiarazioni presentate entro i 90 giorni dalla scadenza ordinaria, previste dall’articolo 2, comma 7 del Dpr 322/1998, non hanno alcun effetto se relative all’opzione per il CPB, come ribadito dalla circolare 18/E/2024.
CPB 2025–2026: nuove modalità operative
Guardando avanti, l’adesione al CPB per il biennio 2025–2026 dovrà avvenire con modalità diverse, previste dal Dlgs correttivo in attesa di approvazione:
- Adesione entro il 30 settembre 2025, con trasmissione:
- autonoma (solo frontespizio del modello Redditi 2025), oppure
- congiunta alla dichiarazione dei redditi (che andrà quindi anticipata rispetto alla scadenza classica del 31 ottobre).
- Adesione entro il 30 settembre 2025, con trasmissione:
-
Irpef 2025: le 3 aliquote e gli scaglioni
L’imposta sui redditi delle persone fisiche, nota come Irpef, a seguito della Riforma Fiscale, ha subito per il solo anno 2024 delle modifiche.
Tali modifiche sono rese strutturali dalla Legge di Bilancio 2025 in vigore dal 1° gennaio che interviene sui relativi articoli del TUIR.
In sostanza diventa strutturale l’accorpamento dei primi due scaglioni, con aliquota al 23% fino a 28.000 euro di reddito. Le Entrate hanno pubblicato i Dichiarativi 2025 e le novità sull'Irpef sono state recepite nel:
al fine di poter provvedere al pagamento secondo le novità:
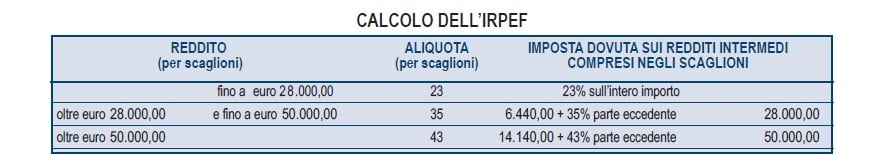
Su tutte le novità riguardanti l'Irpef 2025 le Entrate hanno anche pubblicato la Circolare n 4 del 16 maggio cui si rimanda per esempi e chiarimenti. Leggi qui
Irpef 2025: nuove aliquote
L'Irpef è disciplinata dall’articolo 11 del Dpr n. 917/1986, che detta le regole per il calcolo dell’imposta dovuta.
Il Decreto Legislativo n 216/2023 ha previsto che a partire dal 1° gennaio e fino al 31 dicembre 2024 le aliquote e gli scaglioni dell'Irpef sono così strutturati:
- aliquota del 23% per i redditi fino a 28.000 euro,
- aliquota del 35% per i redditi superiori a 28.000 euro e fino a 50.000 euro,
- aliquota del 43% per i redditi che superano 50.000 euro,
La legge di bilancio 2025, prevede con l’articolo 1, ai commi da 2 a 9, di rendere strutturale la riduzione da quattro a tre aliquote IRPEF (23, 35 e 43 per cento).
Per le novità sull'acconto Irpef 2025 leggi anche Acconto Irpef 2025 su aliquote 2023: per chi
Irpef lavoro dipendente 2025
Modificando quanto previsto dall’articolo 13, comma 1, lettera a), del TUIR, eleva da 1.880 euro a 1.955 euro le detrazioni per reddito da lavoro dipendente previste con riferimento ai redditi fino a 15.000 euro.
Si riconosce ai titolari di reddito di lavoro dipendente ad eccezione dei percettori di redditi da pensione (di cui al comma 3, lettera a) dell’articolo 49 del TUIR) che hanno un reddito complessivo non superiore a 20.000 euro una somma, che non concorre alla formazione del reddito, determinata applicando al reddito di lavoro dipendente del contribuente la percentuale corrispondente di seguito indicata:
- 7,1 per cento, se il reddito di lavoro dipendente non è superiore a 8.500 euro;
- 5,3 per cento, se il reddito di lavoro dipendente è superiore a 8.500 euro ma non a 15.000 euro;
- 4,8 per cento, se il reddito di lavoro dipendente è superiore a 15.000 euro.
Si precisa che, ai soli fini dell’individuazione della percentuale, il reddito di lavoro dipendente è rapportato all’intero anno.
Si riconosce ai titolari di reddito di lavoro dipendente ad eccezione dei percettori di redditi da pensione (di cui al comma 3, lettera a) dell’articolo 49 del TUIR), che hanno un reddito complessivo superiore a 20.000 euro una detrazione dall’imposta lorda, rapportata al periodo di lavoro, di importo pari:
- a 1.000 euro, se l’ammontare del reddito complessivo è superiore a 20.000 euro ma non a 32.000 euro;
- al prodotto tra 1.000 euro e l’importo corrispondente al rapporto tra 40.000 euro, diminuito del reddito complessivo, e 8.000 euro, se l’ammontare del reddito complessivo è superiore a 32.000 euro ma non a 40.000 euro.
In altri termini per i percettori di reddito tra 32.000,01 euro e i 40.000 euro l’importo riconosciuto è progressivamente decrescente rispetto ai 1.000 euro attribuiti fino alla soglia dei 32.000 euro, per azzerarsi raggiunta la soglia dei 40.000 euro.
Leggi anche: Detrazioni Irpef 2025: cosa cambia dal 1° gennaio.
Irpef residenti e non residenti
Per i soggetti residenti, il reddito complessivo è formato da tutti i redditi ovunque prodotti.
Alcune spese (“oneri deducibili”) possono ridurre il reddito complessivo, come per esempio i contributi previdenziali e assistenziali o le erogazioni liberali in favore degli enti no profit.
L’imposta lorda si calcola applicando al reddito complessivo, al netto degli oneri deducibili, le aliquote per scaglioni.
L’Irpef dovuta dal contribuente è determinata sottraendo dall’imposta lorda le detrazioni previste dalla normativa: ad esempio, le detrazioni previste per tipologia di reddito prodotto (lavoro dipendente, pensione, autonomo), la detrazione per il coniuge, i figli (di età pari o superiore a 21 anni) e altri familiari a carico, e le detrazioni riconosciute a fronte di alcune tipologie di spese sostenute durante l’anno (come salute, istruzione, interessi per il mutuo dell’abitazione, ecc). Inoltre vanno sottratti i crediti d’imposta spettanti.
Le detrazioni sono riconosciute generalmente fino all’ammontare dell’imposta dovuta. Non possono essere rimborsati importi superiori.
Per i soggetti non residenti il reddito complessivo è formato solo dai redditi prodotti in Italia.
I soggetti non residenti possono portare in diminuzione del reddito complessivo solo alcuni oneri deducibili, come le donazioni (l’elenco completo si trova all’articolo 24 comma 2 del Testo unico delle imposte sui redditi).
Come per i soggetti residenti, l’imposta lorda si calcola applicando al reddito complessivo, al netto degli oneri deducibili, le aliquote per scaglioni. Dall’imposta lorda i soggetti non residenti possono sottrarre alcune detrazioni, come le detrazioni per lavoro dipendente, quelle per spese relative a ristrutturazioni edilizie o per alcuni tipi di donazioni (l’elenco completo si trova all’articolo 24 comma 3 del Testo unico delle imposte sui redditi. Non spettano le detrazioni per carichi di famiglia
-
Federalismo fiscale: i dati ADE
In data 2 aprile, in audizione in Parlamento presso la Commissione per l’attuazione del federalismo fiscale della Camera dei deputati, le Entrate hanno presentato i dati sul federalismo fiscale.
In particolare, si è parlato del ruolo delle Agenzie Entrate ed Entrate-Riscossione nell’ambito del processo di attuazione del federalismo fiscale, e in particolare un approfondimento sulla gestione di tributi come:
- l’Irap,
- le addizionali e le tasse automobilistiche,
- la riscossione con F24 di Imu e Tari
- la collaborazione con i Comuni su vari fronti.
Federalismo fiscale: i dati ADE
Dai dati diffusi durante l'audizione è emerso che l’Agenzia delle entrate svolge un ruolo cruciale nella gestione dei tributi locali e nella collaborazione con le autorità regionali, garantendo assistenza, liquidazione, controllo e riscossione delle imposte.
Inoltre, collabora con Regioni e Province autonome nella gestione dell’Irap e dell’addizionale regionale all’Irpef. Questa collaborazione è regolata da convenzioni che prevedono:
- l’assistenza ai contribuenti – l’Agenzia fornisce modelli di dichiarazione e software per la compilazione e il controllo delle dichiarazioni
- la liquidazione delle imposte – le imposte vengono liquidate automaticamente in base alle dichiarazioni presentate
- il controllo delle dichiarazioni – l’Amministrazione effettua controlli formali per garantire la correttezza delle dichiarazioni
- l’accertamento – l’Agenzia verifica l’imponibile non dichiarato e gestisce le sanzioni per le violazioni
- i rimborsi – gestisce la liquidazione e l’esecuzione dei rimborsi per imposte versate in eccesso
- la riscossione – si occupa della riscossione spontanea e coattiva delle imposte dovute.
Stesse modalità sono seguite anche per la gestione dell’addizionale comunale all’Irpef.
Relativamente alle tasse automobilistiche, l’Agenzia entra in gioco per quelle dovute in Friuli-Venezia Giulia e Sardegna (Regioni a statuto speciale), occupandosi di riscossione, accertamento e contenzioso.
Per i versamenti dei tributi locali, l'Agenzia supporta la gestione della riscossione tramite modello F24 e ha recentemente implementato nuove modalità di versamento per l’Imu e altre imposte locali, facilitando il riversamento delle risorse ai Comuni.Sempre sul tema del federalismo leggiamo le novità appena approvate in Abruzzo sul tema delle addizionali, aumentate per certa fasce di reddito al fine di contribuire alla spesa della sanità locale.
Legge Regionale Abruzzo: aumenti per le addizionali per la sanità
Con un comunicato stampa del 25 marzo della Regione Abruzzo, si informa della approvazione di una Legge regionale per aumentare le addizionali.
In dettaglio 7 abruzzesi su 10 pagheranno meno o non subiranno aumenti.
La giunta regionale ha approvato la riforma dell’addizionale regionale IRPEF che, a partire dal 2025, introduce aliquote differenziate per scaglioni di reddito.
Una misura che renderà il sistema fiscale regionale più equo e che – secondo la proiezione realizzata dal MEF, aggiornata alle tendenze demografiche e fiscali – favorirà oltre 488.000 contribuenti, pari al 72,23% della popolazione fiscale abruzzese.
Come specificato dal comunicata stampa le nuove aliquote IRPEF in Abruzzo per il 2025 sono:
- 1,63% per i redditi fino a 28.000 euro
- 3,23% per i redditi tra 28.001 e 50.000 euro
- 3,33% per i redditi superiori a 50.000 euro
La Regione stima un maggior gettito di circa 44,7 milioni di euro.
Il Presidente Marsilio ha commentato che “In Abruzzo pagherà di più solo chi può permetterselo. Una scelta concreta per rafforzare i principi di equità e giustizia sociale. Questa riforma dimostra che è possibile coniugare rigore e giustizia sociale. Abbiamo scelto di alleggerire la pressione fiscale su oltre il 70% degli abruzzesi, sostenendo le fasce più fragili, i lavoratori e il ceto medio. (…)”.
Lo stesso Presidente si sta facendo promotore di una riforma della ripartizione delle risorse del Fondo sanitario nazionale che attualmente è pro capite e penalizza regioni come l’Abruzzo con un territorio montuoso e con una bassa densità di popolazione.
Con la nuova struttura si prevedono benefici per i redditi medio-bassi.
L’aliquota scende dal 1,73% all’1,63% per i redditi fino a 28.000 euro.
-
Risultati fiscali 2024: pubblicati i dati ufficiali
Agenzie delle Entrate e Agenzia della Riscossione hanno pubblicato le slide contenute nel Documento Risultati 2024.
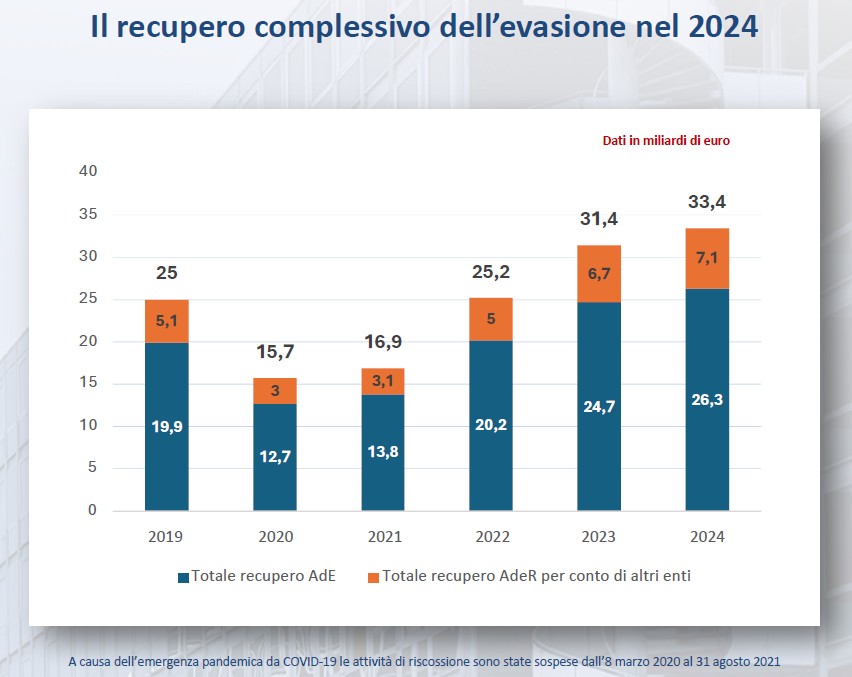
Il Rapporto di fine anno con i dati ufficiali mostra, tra gli altri, che l'attività di contrasto all’evasione, ha consentito un recupero di oltre 26 miliari di euro.
A ciò si aggiungono oltre 7 miliardi di recuperi non erariali che sono stati conseguiti da Agenzia delle entrate-Riscossione per conto di altri Enti.
Vediamo alcune slide nel dettaglio.
Lotta all’evasione 2024: i dati delle Entrate
Dalla lotta all’evasione arrivano complessivamente 33,4 miliardi di euro che si attestano ad un + 8% rispetto al passato.
In questi numeri rientrano anche introiti derivanti dalle lettere di compliance da cui sono stati incassati 4,5 miliardi di euro e versamenti spontanei pari a 587 miliardi.
Se si legge la serie storica dei dati dal 2019, eccezione Covid a parte, la crescita dei pagamenti spontanei è costante.
Il nuovo Direttore ADE Vincenzo Carbone durante la presentazione dei risultati ha specificato: "Un dato più che positivo che testimonia come l’agenzia delle Entrate e quella della Riscossione stiano proseguendo quel percorso imboccato già da qualche anno per apparire sempre più affidabili agli occhi di cittadini e imprese".
Secondo Carbone relativamente ai dati dei controlli: "al momento è solo un segnale importante da cogliere senz’altro che indica come la direzione imboccata sia quella giusta per controlli sempre più ex ante e non più a posteriori".
Il Direttore Carbone ha anche aggiunto, relativamente alle lettere di compliance che: "si tratta di un risultato importante dietro il quale c’è un’attività di analisi dei dati particolarmente impegnativa e sempre più puntuale come testimoniano i dati sui falsi positivi sempre più in numero residuale rispetto al dato complessivo".
Accertamento: i dati su frodi su Iva e bonus casa
Dal rapporto delle Entrate si evince anche che tra i circa 6 miliari di euro recuperati con controlli preventivi e attività di analisi dei rischi dell'Agenzia vi sarebbero:
- crediti di imposta fittizi, bloccati negli F24,
- bonus edilizi considerati a rischio, bloccati sul nascere
- frodi Iva, sotto forma di rimborsi chiesti e puntualmente negati.
In particolare, le linee di azione delle Entrate sono state sostanzialmente due:
- analisi sulle cessioni di crediti collegati a lavori edili, per individuare quegli importi che non corrispondevano all’effettiva realizzazione di un’opera. In tal senso sono stati eseguiti sequestri, in sinergia con la Guardia di finanza, di crediti fittizi per circa mezzo miliardo di euro.
- analisi automatizzata, legata a fattori di rischio standard che fanno emergere le comunicazioni di cessione dei crediti più problematiche. Tale meccanismo introdotto nel 2021 dal decreto antifrodi è volto a rigettare le comunicazioni irregolari. A tal proposito gli scarti sono stati pari a 1,9 miliardi di euro nel 2024.
Precompilata: i dati ufficiali 2024
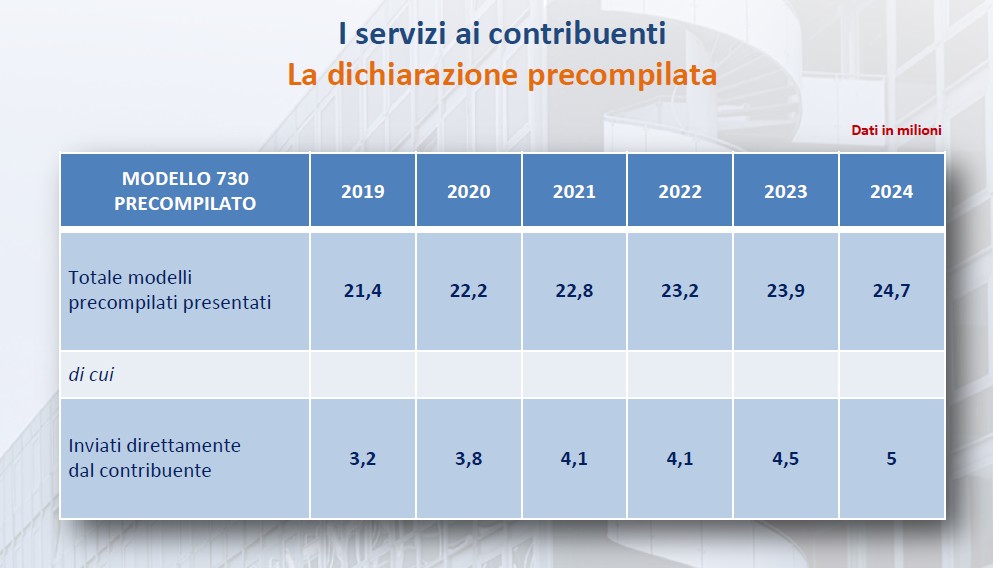
Relativamente alla Dichiarazione dei redditi il 730 precompilato (fai da te) ammonta a 5 milioni
In particolare, nel 2024 sono stati 5 milioni i modelli 730 inviati dai cittadini, il dato più alto dal 2015.
Occorre evidenziare che su circa 25 milioni di dichiarazioni precompilate, una su cinque è stata trasmessa con il fai-da-te da dipendenti e pensionati.
Al debutto della precompilata risalente a dieci anni fa ci si era fermati a un modello su 14.
Viene specificato che dietro i dati conseguiti, si possono rilevare alcune tendenze ricorrenti di questi anni:
- l’area del modello 730 si amplia rubando spazio al modello Redditi;
- l’invio fai-da-te cresce di pari passo con la quota di contribuenti che non modificano i dati precaricati;
- l’invio diretto è stato senz'altro favorito dalle semplificazioni introdotte con la riforma fiscale: compilazione “assistita” e poi compilazione “semplificata” che ha esordito l’anno scorso.
Occorre evidenziare che l complessità delle regole fiscali impedirà all’invio fai-da-te di diventare prevalente.
Ma, come osservato da più parti, la precompilata resta un utile strumento di lavoro anche per Caf e intermediari.
Interpelli: dati ufficiali 2024
Il Direttore ADE Vincenzo Carbone ha annunciato una novità in tema di interpelli: si sta lavorando a un coordinamento per evitare risposte incoerenti da parte delle diverse direzioni regionali.
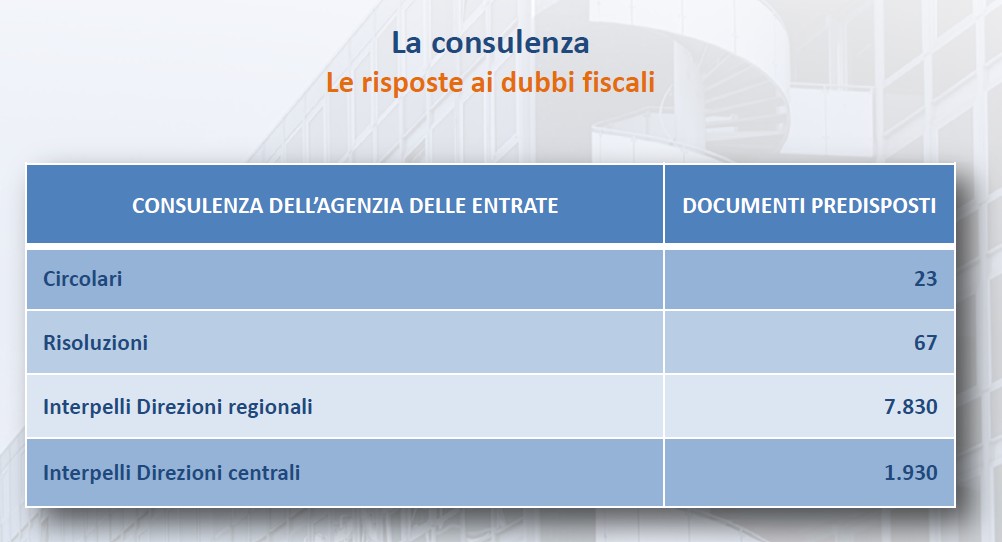
Come si evince anche dalla slide del Rapporto diffuso il 18 febbraio, nel 2024 sono state predisposte 9.760 risposte a interpelli, di cui 1.930 a livello centrale e 7.830 su base regionale.
Si è quindi in presenza di un leggero calo dal 2023 ma consistente rispsetto al 2021, con io boom da superbonus e con la coda degli aiuti Covid.
 .
-
Adempimento Collaborativo: nuovo modello dal 17 dicembre
Con il Provvedimento n. 450193 del 17 dicembre le Entrate approvano il Modello ultile per l'adempimento collaborativo di cui agli articoli 3 e ss. del decreto legislativo 5 agosto 2015, n. 128, con le relative istruzioni.
Adempimento Collaborativo: nuovo modello dal 17 dicembre
È approvato, unitamente alle relative istruzioni, il nuovo “Modello di adesione al regime di adempimento collaborativo” da utilizzare per la richiesta di adesione al regime a far data dal 17 dicembre.
Il modello sostituisce quello approvato con Provvedimenti del Direttore dell’Agenzia delle entrate prott. n. 54237 e 54749 del 14 aprile 2016 e successivamente modificato con Provvedimento del Direttore dell’Agenzia delle entrate prot. n. 153271 del 04 maggio 2022.
Il modello è sottoscritto e presentato all’Ufficio Adempimento collaborativo della Direzione Centrale Grandi contribuenti e internazionale, esclusivamente per via telematica all’indirizzo di posta elettronica certificata, di cui al Decreto del Presidente della Repubblica 11 febbraio 2005, n. 68, indicato nelle istruzioni per la compilazione del modello.
Per i soggetti non residenti privi di PEC la domanda di accesso può essere presentata alla casella di posta elettronica ordinaria indicata nelle istruzioni per la compilazione del modello.Le Entrate precisano che il modello appena pubblicato aveva necessità di essere adeguato alla luce delle modifiche intervenute con l’emanazione del Decreto del Ministro dell’Economia e delle Finanze del 6 dicembre 2024 attuativo delle disposizioni contenute nel decreto legislativo 5 agosto 2015, n. 128 come modificato dal decreto legislativo 30 dicembre 2023, n.221.
In particolare, il decreto legislativo del 30 dicembre 2023, n.221 ha esteso l’accesso al regime dell’adempimento collaborativo ai contribuenti che conseguono un volume di affari o di ricavi:- a) a decorrere dal 2024 non inferiore a 750 milioni di euro;
- b) a decorrere dal 2026 non inferiore a 500 milioni di euro;
- c) a decorrere dal 2028 non inferiore a 100 milioni di euro.
Inoltre, sempre in relazione ai requisiti soggettivi, il decreto legislativo del 5 agosto 2024, n. 108, recante «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale», del decreto legislativo 5 agosto 2015, n. 128, ha previsto l’estensione del regime, altresì, ai contribuenti che appartengono a un gruppo di imprese, inteso quale insieme delle società, delle imprese e degli enti sottoposti a controllo comune ai sensi dell’articolo 2359, comma 1, numeri 1) e 2), e comma 2 del codice civile, a condizione che almeno un soggetto del gruppo possieda i requisiti dimensionali indicati nel comma 1-bis dell’articolo 7 del decreto e che il gruppo adotti un sistema integrato di rilevazione, misurazione, gestione e controllo del rischio fiscale, certificato ai sensi dell’articolo 4, comma 1-bis del decreto.
Infine, in merito ai requisiti oggettivi, il decreto legislativo del 30 dicembre 2023, n. 221, ha aggiunto i commi 1-bis, 1-ter e 1-quater all’articolo 4 del decreto, ai sensi dei quali il sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale di cui al comma 1 deve essere certificato, anche in ordine alla sua conformità ai principi contabili, da parte di professionisti indipendenti già in possesso di una specifica professionalità iscritti all’albo degli avvocati o dei dottori commercialisti ed esperti contabili.
Allegati: