
-
Modello 770/2026: istruzioni per la compilazione del frontespizio
Dai dati del sostituto d’imposta alla scelta della tipologia di invio, fino alla firma e all’impegno dell’intermediario: le istruzioni per la corretta compilazione del frontespizio del modello 770/2026.
Il modello 770/2026, relativo al periodo d’imposta 2025, deve essere trasmesso telematicamente all’Agenzia delle Entrate entro il 2 novembre 2026, considerato che il termine ordinario del 31 ottobre cade di sabato.
Tra gli adempimenti da effettuare assume particolare importanza la compilazione del frontespizio, che consente di identificare il sostituto d’imposta, individuare il soggetto che sottoscrive la dichiarazione e specificare le modalità di trasmissione dei dati.
Le istruzioni ministeriali, al paragrafo 5, illustrano le regole da seguire per la compilazione delle diverse sezioni.
Tipo di dichiarazione: correttiva e integrativa
La prima sezione del frontespizio è dedicata alla tipologia di dichiarazione presentata.
Se il sostituto d’imposta intende correggere o integrare una dichiarazione già trasmessa prima della scadenza, deve presentare una nuova dichiarazione completa di tutte le sue parti, barrando la casella “Correttiva nei termini”.
Qualora la rettifica intervenga dopo la scadenza, deve essere utilizzata la casella “Dichiarazione integrativa”, purché la dichiarazione originaria sia stata validamente presentata.
In entrambi i casi occorre indicare il protocollo della dichiarazione precedentemente trasmessa, che viene integralmente sostituita dalla nuova dichiarazione.
È inoltre prevista la casella “Eventi eccezionali”, riservata ai soggetti che beneficiano della sospensione dei termini dichiarativi.
Dati del sostituto d’imposta e codice attività
Nel riquadro dedicato al sostituto devono essere riportati il codice fiscale e i dati identificativi del dichiarante.
Per le persone fisiche sono richiesti i dati anagrafici, mentre per società ed enti devono essere indicati la denominazione o la ragione sociale, senza abbreviazioni.
Particolare attenzione deve essere prestata al codice attività, che deve corrispondere all'attività svolta in via prevalente, individuata con riferimento al volume d'affari.
Il codice deve essere desunto dalla classificazione delle attività economiche vigente al momento della presentazione della dichiarazione. Per il modello 770/2026 occorre quindi fare riferimento alla classificazione ATECO 2025.
Sono inoltre previsti campi per i recapiti, i dati dei soggetti esteri e i codici statistici relativi a stato, natura giuridica e situazione del sostituto.
Rappresentante firmatario: quali dati indicare
Il frontespizio contiene un apposito riquadro per identificare il rappresentante o l'altro soggetto che sottoscrive la dichiarazione.
Devono essere indicati i dati anagrafici, il codice fiscale e il codice corrispondente alla carica rivestita.
Tra i codici previsti dalle istruzioni figurano, ad esempio:
- Codice 1: rappresentante legale, negoziale o di fatto, socio amministratore;
- Codice 3: curatore fallimentare o curatore della liquidazione giudiziale;
- Codice 8: liquidatore in caso di liquidazione volontaria;
- Codice 13: amministratore di condominio;
- Codice 14: soggetto che sottoscrive per conto di una pubblica amministrazione.
La scelta deve essere effettuata in relazione alla situazione effettiva del soggetto firmatario.
Redazione della dichiarazione: invio unico o gestione separata
Una delle sezioni più importanti del frontespizio riguarda la redazione della dichiarazione, disciplinata dal paragrafo 5.4 delle istruzioni.
Nel campo “Tipologia invio” devono essere indicati:
- Codice 1, quando la dichiarazione viene trasmessa mediante un unico flusso;
- Codice 2, quando il sostituto sceglie di trasmettere separatamente i dati relativi alle diverse tipologie reddituali.
La sezione “Quadri compilati e ritenute operate” richiede l'indicazione dei quadri presenti nella dichiarazione e delle tipologie di ritenute interessate.
Le categorie previste sono: Dipendente, Autonomo, Capitale, Locazioni brevi e Altre ritenute.
In caso di gestione separata, il modello può essere trasmesso con un massimo di tre flussi, che devono comprendere complessivamente le cinque tipologie di ritenute individuate.
Occorre inoltre rispettare specifiche regole di aggregazione: in presenza del flusso relativo al lavoro autonomo, quello delle locazioni brevi deve essere necessariamente unito al primo. Il flusso “Altre ritenute”, invece, deve essere associato a uno dei tre flussi principali: Dipendente, Autonomo o Capitale.
Nel riquadro “Gestione separata” devono essere indicate le informazioni relative agli altri flussi, identificando, quando previsto, il soggetto incaricato della loro trasmissione.
Firma della dichiarazione e impegno alla trasmissione telematica
La dichiarazione deve essere sottoscritta dal sostituto d'imposta o dal soggetto che ne ha la rappresentanza legale, negoziale o di fatto.
Nei casi previsti, è inoltre richiesta la sottoscrizione dei soggetti incaricati della revisione contabile.
Se la trasmissione è affidata a un intermediario, quest'ultimo deve compilare il riquadro “Impegno alla presentazione telematica”, indicando il proprio codice fiscale, la data di assunzione dell'impegno e la firma.
Nel relativo campo deve essere riportato:
- il codice 1, se la dichiarazione è stata predisposta dal contribuente;
- il codice 2, se la dichiarazione è stata predisposta dal soggetto che effettua l'invio.
Il frontespizio contiene anche le caselle per richiedere e accettare la ricezione degli avvisi telematici relativi al controllo automatizzato della dichiarazione.
Le verifiche prima della trasmissione
Prima dell'invio telematico del modello 770/2026 è opportuno verificare la correttezza dei dati anagrafici e del codice attività, la corrispondenza del codice carica del firmatario, la scelta della tipologia di invio e la corretta indicazione dei flussi di ritenute.
È inoltre necessario controllare la presenza delle firme richieste, la compilazione dell'impegno dell'intermediario e l'eventuale apposizione del visto di conformità.
Una corretta compilazione del frontespizio permette di rappresentare coerentemente le modalità di presentazione della dichiarazione e riduce il rischio di errori in sede di controllo telematico.
-
770/2026: il codice tributo per le ritenute versate in eccesso
Il codice tributo 6781 consente ai sostituti d'imposta di utilizzare in compensazione le eccedenze di versamento delle ritenute sui redditi di lavoro dipendente e assimilati.
Le istruzioni del modello 770/2026 chiariscono come individuare il credito nel quadro SX e quali regole rispettare per il suo utilizzo.
Il codice tributo 6781 viene utilizzato dai sostituti d'imposta per recuperare, mediante compensazione nel modello F24, le eccedenze di versamento delle ritenute relative ai redditi di lavoro dipendente, assimilati e assistenza fiscale, risultanti dalla dichiarazione annuale.
Il codice è stato istituito dall'Agenzia delle Entrate con la risoluzione n. 9/E del 18 gennaio 2005 ed è tuttora previsto nelle istruzioni del modello 770/2026, relativo al periodo d'imposta 2025.
Per utilizzarlo correttamente occorre verificare la natura del credito, la sua esposizione nel quadro SX e gli eventuali obblighi connessi alla compensazione.
A cosa serve il codice tributo 6781?
Il codice 6781 identifica le eccedenze di versamento delle ritenute relative ai redditi di lavoro dipendente, assimilati e assistenza fiscale che emergono dalla dichiarazione del sostituto d'imposta.
Può essere utilizzato, ad esempio, quando un datore di lavoro ha versato ritenute fiscali per un importo superiore a quello effettivamente dovuto e l'eccedenza, dopo le opportune verifiche, confluisce nel credito dichiarato.
Il credito può essere destinato alla compensazione mediante modello F24, secondo le regole previste per i crediti risultanti dalle dichiarazioni fiscali.
Non tutte le eccedenze di versamento, tuttavia, devono essere recuperate con il codice 6781: la scelta dipende dalla tipologia di ritenuta che ha originato il credito e dalla modalità di recupero applicabile.
Codice tributo 6781 e modello 770/2026: dove si indica il credito?
Le istruzioni del modello 770/2026 individuano nel quadro SX la sezione dedicata al riepilogo dei crediti e delle compensazioni dei sostituti d'imposta.
In particolare, il rigo SX4 contiene le informazioni complessive relative ai crediti risultanti dalla dichiarazione, mentre il rigo SX32 consente di individuare la quota riferita alle ritenute sui redditi di lavoro dipendente, equiparati e assimilati.
Il paragrafo 20.1 delle istruzioni prevede sei colonne:
Colonna 1 – Credito risultante dalla dichiarazione relativa al 2024: riporta il credito residuo derivante dal modello 770/2025.
Colonna 2 – Credito utilizzato in F24: indica la quota del precedente credito compensata entro la data di presentazione del modello 770/2026, utilizzando il 2024 come anno di riferimento.
Colonna 3 – Credito da dichiarazione integrativa: riporta il maggior credito derivante dalle dichiarazioni integrative, secondo le indicazioni del quadro DI.
Colonna 4 – Credito risultante dalla presente dichiarazione: rappresenta il credito complessivo determinato secondo le istruzioni ministeriali.
Colonna 5 – Credito da utilizzare in compensazione: indica l'importo che il sostituto intende compensare mediante modello F24.
Colonna 6 – Credito di cui si chiede il rimborso: riporta la quota destinata al rimborso, che non può coincidere con quella già scelta per la compensazione.
Il rigo SX4 permette quindi di determinare il credito complessivo, ma non è sufficiente, da solo, per individuare il codice tributo con cui utilizzarlo.

Nel rigo SX32, colonna 2, deve essere indicata la quota del credito esposta in SX4, colonna 5, derivante dalle ritenute sui redditi di lavoro dipendente, equiparati e assimilati.
Il rigo può comprendere anche crediti da ritenute su pignoramenti presso terzi, quando il flusso “altre ritenute” viene trasmesso insieme a quello relativo al lavoro dipendente.
La colonna 1 di SX32 è riservata ai soggetti che partecipano al consolidato fiscale e che cedono, in tutto o in parte, il credito alla società consolidante.

Le istruzioni stabiliscono che il credito residuo, calcolato sottraendo la colonna 1 dalla colonna 2 del rigo SX32, deve essere utilizzato in compensazione nel modello F24 con il codice tributo 6781.
Per gli enti che utilizzano il modello F24EP è previsto il corrispondente codice 166E.
In sintesi, il percorso dichiarativo da seguire è:
SX4, colonna 5 → SX32, colonna 2 → credito residuo da compensare con codice 6781.
Quando si può utilizzare il codice tributo 6781?
La possibilità di utilizzare il codice 6781 deve essere valutata in relazione all'origine del credito e alle disposizioni che regolano le compensazioni.
Per il modello 770/2026, relativo all'anno d'imposta 2025, il quadro SX riepiloga le eccedenze e i crediti risultanti dalla dichiarazione, compresi quelli provenienti dall'anno precedente.
Il credito destinato alla compensazione deve essere correttamente determinato e riportato negli appositi righi.
Una disciplina specifica è inoltre prevista per i maggiori crediti derivanti da dichiarazioni integrative.
Nel paragrafo 17, relativo al quadro DI, le istruzioni del modello 770/2026 prevedono che i crediti individuati con la nota A, derivanti da ritenute di lavoro dipendente, assimilati e assistenza fiscale, siano riportati nel rigo SX4, colonna 3.
Per questa specifica categoria, le istruzioni indicano espressamente la possibilità di utilizzare il credito in compensazione dal 1° gennaio 2026, con il codice tributo 6781 oppure, nel modello F24EP, con il codice 166E.
La data indicata riguarda la fattispecie disciplinata dal quadro DI e non deve essere automaticamente estesa a tutte le eccedenze di versamento.
È quindi necessario distinguere il credito ordinario risultante dal quadro SX dai maggiori crediti derivanti dalle dichiarazioni integrative.
Codice tributo 6781: serve il visto di conformità?
Le istruzioni del modello 770/2026 richiamano l'articolo 1, comma 574, della legge n. 147/2013, secondo cui l'utilizzo in compensazione orizzontale dei crediti risultanti dalla dichiarazione dei sostituti d'imposta per importi superiori a 5.000 euro annui è subordinato all'apposizione del visto di conformità.
In alternativa, nei casi consentiti, è possibile utilizzare la sottoscrizione della dichiarazione da parte del soggetto incaricato del controllo contabile.
È quindi importante verificare l'importo complessivo del credito che si intende compensare, poiché il superamento della soglia comporta ulteriori adempimenti.
Qual è la differenza tra i codici tributo 6781, 6782 e 6783?
L'Agenzia delle Entrate distingue le eccedenze di versamento in base alla natura delle ritenute da cui derivano.
Codice tributo Tipologia di credito 6781 Eccedenze relative a lavoro dipendente, assimilati e assistenza fiscale 6782 Eccedenze relative a lavoro autonomo, provvigioni e redditi diversi 6783 Eccedenze relative a redditi di capitale La distinzione è particolarmente importante quando il sostituto d'imposta presenta il modello 770 attraverso flussi separati.
La scelta del codice tributo deve essere coerente con la categoria di ritenute che ha generato il credito e con le risultanze del quadro SX.
-
770/2026 e operazioni straordinarie: come compilare
Dalle fusioni alle scissioni, fino alle trasformazioni societarie: le istruzioni dell'Agenzia delle Entrate per compilare il Modello 770/2026 in caso di operazioni straordinarie.
In vista della scadenza del 2 novembre 2026, i sostituti d'imposta che hanno effettuato operazioni societarie straordinarie devono prestare particolare attenzione alla compilazione del Modello 770/2026, relativo all'anno d'imposta 2025.
A tal propoisto si distinguono le operazioni che comportano l'estinzione del sostituto d'imposta da quelle che ne consentono la prosecuzione.
Da questa distinzione dipendono il soggetto obbligato alla presentazione della dichiarazione e le modalità di compilazione dei quadri.
Modello 770/2026: cosa fare in caso di operazioni straordinarie?
La regola principale è che, quando l'operazione determina l'estinzione del sostituto d'imposta e l'attività prosegue con un altro soggetto, è quest'ultimo a presentare un'unica dichiarazione, comprendente anche i dati del soggetto estinto.
Rientrano in questa fattispecie:
- fusioni, anche per incorporazione;
- scissioni totali;
- scioglimento di società di persone con prosecuzione dell'attività da parte di un socio come impresa individuale;
- cessione o conferimento dell'unica azienda dell'imprenditore individuale a una società;
- trasferimento di competenze tra amministrazioni pubbliche.
Le regole si applicano alle operazioni avvenute nel 2025 oppure nel 2026, prima della presentazione del Modello 770/2026.
Operazioni con estinzione: come si compila il Modello 770/2026?
Il soggetto subentrante deve compilare i singoli quadri della dichiarazione distinguendo i dati riferiti alla propria attività da quelli relativi ai soggetti estinti.
Per questi ultimi devono essere riportate le informazioni relative al periodo compreso tra il 1° gennaio 2025 e la data dell'operazione, se intervenuta nel corso del 2025, indipendentemente dagli eventuali diversi effetti giuridici dell'operazione.
Nella compilazione occorre indicare:
- in alto a destra di ciascun quadro, nel campo "Codice fiscale", quello del dichiarante
- nel rigo "Codice fiscale del sostituto d'imposta", quello del soggetto estinto;
- nella casella 3 "Eventi eccezionali", se previsto, il codice riferito al sostituto estinto.
Il quadro SX deve essere unico, comprendendo i dati del dichiarante e quelli dei soggetti estinti.
Un esempio di fusione per incorporazione
Le istruzioni riportano il caso della società A che incorpora la società B il 28 febbraio 2026.
Per l'anno d'imposta 2025, la società A deve presentare un solo Modello 770/2026, contenente i quadri riferiti a entrambe le società.
L'incorporazione avvenuta nel 2026, quindi, incide anche sugli adempimenti dichiarativi relativi all'anno precedente.
Quadri ST e SV: come indicare ritenute e versamenti?
Un'attenzione particolare riguarda le ritenute operate dal soggetto estinto e successivamente versate dal soggetto subentrante.
Nei quadri ST e SV, il punto 10 prevede specifiche note per collegare le trattenute ai relativi versamenti:
- Nota K: identifica le ritenute o trattenute operate dal soggetto estinto, il cui versamento è esposto nel prospetto intestato al soggetto che prosegue l'attività.
- Nota L: identifica il versamento effettuato dal soggetto subentrante, relativo alle ritenute o trattenute riportate nel prospetto intestato al soggetto estinto.
Questa distinzione consente di ricostruire correttamente le operazioni quando chi ha effettuato la ritenuta è diverso da chi ha eseguito il versamento.
Liquidazione e cessazione senza prosecuzione: chi presenta il 770?
Quando non vi è prosecuzione dell'attività da parte di un altro soggetto, le istruzioni prevedono modalità differenti.
Nei casi indicati di liquidazione, liquidazione giudiziale o liquidazione coatta amministrativa, la dichiarazione deve essere presentata rispettivamente dal liquidatore, curatore o commissario liquidatore in nome e per conto del soggetto estinto.
Nel frontespizio e nei quadri devono figurare i dati e il codice fiscale del sostituto estinto.
Il soggetto che firma deve indicare i propri dati nel riquadro "Dati relativi al rappresentante firmatario della dichiarazione".
Trasformazioni societarie senza estinzione: quali regole si applicano?
Se l'operazione straordinaria non determina l'estinzione del soggetto, il Modello 770/2026 segue le regole ordinarie di compilazione.
È il caso, ad esempio, della trasformazione di una società di capitali in società di persone, o viceversa.
L'operazione non interrompe infatti l'esistenza del sostituto d'imposta né i relativi obblighi dichiarativi.
Modello 770/2026: riepilogo degli adempimenti
Operazione Presentazione del 770 Fusione per incorporazione Unica dichiarazione dell'incorporante Scissione totale Dichiarazione del soggetto subentrante secondo le regole applicabili Trasformazione societaria Regole ordinarie Estinzione senza prosecuzione Dichiarazione in nome del soggetto estinto da parte del soggetto obbligato Successione con prosecuzione Unica dichiarazione dell'erede FAQ sulle operazioni straordinarie nel Modello 770/2026
Chi presenta il 770 in caso di fusione per incorporazione?
La società incorporante presenta un'unica dichiarazione comprendente anche i dati della società incorporata.
Il quadro SX deve essere compilato separatamente per ogni società?
No. In caso di estinzione con prosecuzione dell'attività, il quadro SX è unico e comprende i dati del dichiarante e dei soggetti estinti.
Cosa succede se la fusione avviene nel 2026?
Se interviene prima della presentazione del 770/2026, il soggetto incorporante deve includere anche i dati relativi al 2025 della società incorporata.
-
Prestito di un privato a una Srl: come funziona la ritenuta del 26% sugli interessi
La ritenuta del 26% sugli interessi corrisposti da una Srl a una persona fisica che ha prestato denaro alla società è a titolo di acconto e non di imposta.
Questo chiarimento è emerso recentemente nel corso di Telefisco 2026 a seguito di quesiti diretti dei contribuenti.
In tale caso, il percettore (persona fisica appunto) deve dichiarare gli interessi nel modello Redditi Persone fisiche, indicandoli nel quadro RL, rigo RL2.
La regola vale anche quando la persona fisica che concede il finanziamento non è socia della Srl e agisce a titolo privato.
La ritenuta del 26% sugli interessi è a titolo di acconto o di imposta?
La Srl che corrisponde gli interessi alla persona fisica applica la ritenuta del 26% in base all'articolo 26, comma 5, del Dpr 600/1973.
Di conseguenza, il prelievo effettuato dalla società non rappresenta un'imposta definitiva per il percettore.
Gli interessi ricevuti dalla Srl devono essere dichiarati proprio perché la ritenuta del 26% è applicata a titolo di acconto, la persona fisica che riceve gli interessi è tenuta a riportare il relativo provento nella propria dichiarazione dei redditi.
Dove vanno dichiarati gli interessi?
Gli interessi devono essere indicati nel modello Redditi Persone fisiche, quadro RL, rigo RL2.
Si tratta quindi di un adempimento che rimane a carico del percettore nonostante la Srl abbia già applicato e versato la ritenuta del 26%.
La ritenuta si applica anche agli interessi presunti?
L'obbligo di applicare la ritenuta del 26% a titolo di acconto sussiste non soltanto quando la corresponsione degli interessi è effettivamente dovuta, ma anche quando è presunta dalla legge. Tale aspetto è stato chiarito dalla Cassazione con Sentenza n. 15869/2009.
Quando la ritenuta non è dovuta?
La ritenuta non è dovuta quando il soggetto che percepisce gli interessi agisce nell'ambito di un'attività d'impresa.
Questa eccezione non riguarda però il caso considerato, nel quale il finanziamento è effettuato da una persona fisica non socia che agisce a titolo privato.
Prestito di un privato a una Srl: come funziona la ritenuta del 26% sugli interessi
Nel caso di un prestito concesso a una Srl da una persona fisica non socia che agisce privatamente:
- la Srl applica sugli interessi una ritenuta del 26%;
- la ritenuta è a titolo di acconto;
- gli interessi devono essere dichiarati dal percettore;
- il provento va indicato nel quadro RL, rigo RL2, del modello Redditi PF;
- la ritenuta può operare anche quando la corresponsione degli interessi è presunta dalla legge.
FAQ
La ritenuta del 26% sugli interessi pagati dalla Srl è definitiva?
No. Nel caso considerato, la ritenuta del 26% è applicata a titolo di acconto ai sensi dell'articolo 26, comma 5, del Dpr 600/1973.
Un privato deve dichiarare gli interessi ricevuti da una Srl?
Sì. La persona fisica deve indicare il provento nella propria dichiarazione dei redditi.
In quale quadro vanno indicati gli interessi?
Gli interessi devono essere riportati nel quadro RL, rigo RL2, del modello Redditi Persone fisiche.
-
Modello 770/2026: novità nei quadri ST e SX
Il Modello 770/2026 da presentare entro il 31 ottobre e quindi il 2 novembre che è lunedì vede le seguenti novità.
Nel quadro ST trovano spazio l’imposta sostitutiva sugli straordinari degli infermieri, il recupero della nuova somma non imponibile e il codice V per i Campi Flegrei. Nel quadro SX debutta il rigo SX50 per la gestione del nuovo credito
Con il provvedimento del Direttore dell’Agenzia delle Entrate n. 72221 del 27 febbraio 2026 è stato approvato il modello 770/2026, relativo al periodo d’imposta 2025, unitamente alle istruzioni per la compilazione.
Il modello deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare all’Agenzia delle Entrate i dati relativi alle ritenute operate nel 2025, ai relativi versamenti e alle compensazioni effettuate, nonché il riepilogo dei crediti.
La trasmissione telematica è prevista entro il 31 ottobre 2026; poiché la scadenza cade di sabato ed è seguita dalla festività del 1° novembre, il termine slitta a lunedì 2 novembre 2026. Le stesse istruzioni precisano infatti che i termini che cadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.
La struttura della dichiarazione resta sostanzialmente invariata. Anche per il 2026 il sostituto può suddividere la trasmissione del modello, oltre al frontespizio, inviando separatamente i quadri ST, SV e SX relativi alle diverse categorie di ritenute. Le istruzioni individuano cinque tipologie: redditi di lavoro dipendente e assimilati; redditi di lavoro autonomo, provvigioni e redditi diversi; dividendi, proventi e redditi di capitale; locazioni brevi; somme liquidate a seguito di pignoramento presso terzi e altre somme specificamente indicate.
Per quanto riguarda la gestione delle ritenute e dei crediti relativi ai redditi di lavoro dipendente e assimilati, le novità più significative interessano i quadri ST e SX.
Modello 770/2026: Quadro ST, imposta sostitutiva straordinari infermieri
Tra le novità del quadro ST rientra l’esposizione dell’imposta sostitutiva del 5% applicata ai compensi per lavoro straordinario degli infermieri dipendenti delle aziende e degli enti del Servizio sanitario nazionale.
La misura è prevista dall’articolo 1, comma 354, della legge n. 207/2024 e le istruzioni al modello 770/2026 richiamano, per i relativi versamenti, i codici tributo 1069, 1608, 1924, 1925, 1309, 176E, 177E e 178E.
Si tratta di una delle nuove fattispecie espressamente considerate nella parte dedicata alla prima sezione del quadro ST, nella quale devono essere indicati i dati relativi alle ritenute IRPEF operate e alle imposte sostitutive prelevate.
Nel quadro ST anche il recupero della somma non imponibile
Il quadro ST recepisce inoltre gli effetti della nuova misura introdotta dalla legge di Bilancio 2025 per la riduzione del cuneo fiscale.
L’articolo 1, comma 4, della legge n. 207/2024 riconosce infatti, al ricorrere dei requisiti previsti, una somma che non concorre alla formazione del reddito ai titolari di reddito di lavoro dipendente con reddito complessivo non superiore a 20.000 euro.
Qualora, in sede di conguaglio, il sostituto d’imposta recuperi in tutto o in parte una somma precedentemente riconosciuta al dipendente, il relativo riversamento deve trovare evidenza nella prima sezione del quadro ST.
Le istruzioni precisano che il versamento relativo al credito recuperato dal sostituto in sede di conguaglio deve essere indicato con i codici tributo 1704 e 175E.
Il dato esposto nel quadro ST è quindi strettamente collegato alla gestione del medesimo beneficio nel quadro SX e, in particolare, al nuovo rigo SX50.
Campi Flegrei: nel quadro ST debutta il codice V
Un’ulteriore novità riguarda il punto 10 “Note” del quadro ST, nel quale viene introdotto il codice “V”.
Il codice deve essere utilizzato quando il versamento si riferisce a ritenute e trattenute relative alle addizionali regionali e comunali operate nel periodo compreso tra il 13 marzo e il 31 agosto 2025 da sostituti d’imposta che risiedono o hanno la sede legale o operativa in immobili danneggiati e sgomberati per inagibilità a seguito degli eventi sismici del 13 e 15 marzo 2025, verificatisi nell’ambito della crisi bradisismica dei Campi Flegrei.
Le istruzioni ricordano che i versamenti sospesi dovevano essere effettuati, senza applicazione di sanzioni e interessi, in un’unica soluzione entro il 10 dicembre 2025, secondo quanto previsto dall’articolo 11 del decreto-legge n. 65/2025, convertito dalla legge n. 101/2025. Il codice V interessa la prima e la seconda sezione del quadro ST.
770/2026 e Quadro SX: debutta il nuovo rigo SX50
La novità di maggiore rilievo del quadro SX è l’introduzione del nuovo rigo SX50, riservato ai sostituti d’imposta che nel corso del 2025 hanno riconosciuto ai lavoratori la somma che non concorre alla formazione del reddito prevista dall’articolo 1, comma 4, della legge n. 207/2024.
Il rigo consente di ricostruire la gestione del credito maturato dal sostituto a seguito dell’erogazione del beneficio, distinguendo le somme riconosciute, quelle successivamente recuperate, quelle ancora da recuperare e il credito utilizzato in compensazione.
In particolare:
- nella colonna 2 deve essere indicato il credito maturato per effetto delle somme riconosciute dal sostituto d’imposta nel 2025. L’importo deve essere esposto al lordo delle somme eventualmente recuperate e da recuperare;
- nella colonna 3 va indicato il credito relativo alla somma riconosciuta nel 2025 e successivamente recuperata dal sostituto in sede di conguaglio. Tale recupero deve essere esposto come riversamento nella prima sezione del quadro ST con i codici tributo 1704 e 175E;
- nella colonna 4 trova posto il credito relativo alle somme riconosciute nel 2025 che devono essere recuperate dal sostituto successivamente alle operazioni di conguaglio;
- nella colonna 6 deve essere indicato il credito utilizzato in compensazione tramite modello F24, con i codici tributo 1704 e 175E, fino al 16 marzo 2026;
- nella colonna 7 deve essere riportato il credito residuo utilizzabile successivamente al 16 marzo 2026. Il valore è determinato dalla differenza tra colonna 2 e colonna 6.
È importante, quindi, non confondere la determinazione del credito residuo con gli importi indicati nelle colonne 3 e 4: le istruzioni stabiliscono espressamente che la colonna 7 deriva dall’operazione colonna 2 – colonna 6.
Le somme delle colonne 3 e 4 assolvono invece alla funzione di evidenziare, rispettivamente, quanto già recuperato in sede di conguaglio e quanto resta ancora da recuperare.
Il collegamento tra ST e SX50
La nuova disciplina comporta quindi un collegamento diretto tra i due quadri.
Nel quadro SX50 viene ricostruita la gestione complessiva del credito derivante dalla somma non imponibile riconosciuta nel 2025; nel quadro ST, invece, trovano evidenza gli eventuali riversamenti effettuati quando il beneficio viene recuperato dal lavoratore in sede di conguaglio.
Le stesse istruzioni precisano, per la colonna 3 di SX50, che il credito relativo alla somma recuperata deve essere esposto come riversamento nella prima sezione del quadro ST utilizzando i codici tributo 1704 e 175E.
770/2026 le novità ST e SX in sintesi
Le principali novità del modello 770/2026 relative alla gestione delle ritenute e dei crediti di lavoro dipendente e assimilato possono quindi essere ricondotte a pochi interventi mirati.
Nel quadro ST trovano evidenza l’imposta sostitutiva del 5% applicata ai compensi per lavoro straordinario degli infermieri dipendenti dalle aziende e dagli enti del Servizio sanitario nazionale e i riversamenti conseguenti al recupero, in sede di conguaglio, della somma non imponibile prevista dall’articolo 1, comma 4, della legge n. 207/2024. Viene inoltre introdotto il codice V, da utilizzare nelle ipotesi previste dalle istruzioni per i versamenti sospesi a seguito degli eventi sismici connessi alla crisi bradisismica dei Campi Flegrei.
Nel quadro SX, la novità centrale è invece rappresentata dal nuovo rigo SX50, destinato a riepilogare la gestione del credito derivante dalla somma che non concorre alla formazione del reddito riconosciuta nel corso del 2025. Il rigo consente di distinguere il credito maturato, le somme recuperate o ancora da recuperare, il credito già utilizzato in compensazione e quello residuo utilizzabile dopo il 16 marzo 2026.
Per i sostituti d’imposta diventa pertanto essenziale verificare la coerenza tra il beneficio riconosciuto ai lavoratori, gli eventuali recuperi effettuati in sede di conguaglio, i relativi versamenti e le compensazioni esposte nel modello 770/2026.
-
Modello 770/2026, scadenza il 2 novembre: chi deve inviarlo e le regole da seguire
Entro il 31 ottobre sarà necessario inviare il Modello 770/2026.
Ricordiamo che il giorno 11 giugno le Entrate hanno aggiornato il software del 770/2026.
In particolare, si tratta della versione software: 1.1.0 che indipendentemente dal sistema operativo, per essere eseguita si può selezionare il link seguente: Modello 770 2026.
Viene evidenziato tra i motifìvi dell'aggiornamento che nella sezione II del quadro ST e nel quadro SV, sono eliminati i codici tributo “1069, 1608, 1924, 1925, 1309, 176E, 177E e 178E”.
Il modello 770/2026 (anno d’imposta 2025) deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare in via telematica all’Agenzia delle Entrate le ritenute operate su:
- redditi di lavoro dipendente e assimilati
- redditi di lavoro autonomo, provvigioni e redditi diversi
- dividendi, proventi e redditi di capitale, ricomprendendo le ritenute su pagamenti relativi a bonifici disposti per il recupero del patrimonio edilizio e per interventi di risparmio energetico (art. 25 del D.L. n. 78 del 31 maggio 2010)
- locazioni brevi inserite all’interno della CU (articolo 4, del decreto legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96)
- somme liquidate a seguito di pignoramento presso terzi (art. 21, comma 15, della legge 27 dicembre 1997, n. 449, come modificato dall’art. 15, comma 2, del decreto-legge 1° luglio 2009, n. 78, convertito in legge 3 agosto 2009, n. 102) e somme liquidate a titolo di indennità di esproprio e di somme percepite a seguito di cessioni volontarie nel corso di procedimenti espropriativi, nonché di somme comunque dovute per effetto di acquisizioni coattive conseguenti a occupazioni d’urgenza.
Attenzione al fatto che l'invio del modello 770 è possibile a condizione che il sostituto abbia trasmesso, nei diversi termini previsti dall’art. 4 del D.P.R. 22 luglio 1998 n. 322 (16 marzo, 30 aprile e 31 ottobre 2026), la Certificazione unica e, qualora richiesto, la Certificazione degli utili.
Con il Provvedimento n 72221 del 27 febbraio sono state pubblicate regole e Modello 770/2026.
Il modello è composto dal frontespizio e dai quadri SF, SG, SH, SI, SK, SL, SM, SO, SP, SQ, SS, DI, ST, SV, SX e SY.
Modello 770/2026: soggetti obbligati alla presentazione
I soggetti obbligati all'ivio sono:
- le società di capitali (società per azioni, in accomandita per azioni, a responsabilità limitata, cooperative e di mutua assicurazione) residenti nel territorio dello Stato;
- gli enti commerciali equiparati alle società di capitali (enti pubblici e privati che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
- gli enti non commerciali (enti pubblici, tra i quali sono compresi anche regioni, province, comuni, e privati non aventi per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
- le associazioni non riconosciute, i consorzi, le aziende speciali istituite ai sensi degli artt. 22 e 23 della L. 8 giugno 1990, n. 142, e le altre organizzazioni non appartenenti ad altri soggetti;
- le società e gli enti di ogni tipo, con o senza personalità giuridica, non residenti nel territorio dello Stato;
- i Trust;
- i condomìni;
- le società di persone (società semplici, in nome collettivo, in accomandita semplice) residenti nel territorio dello Stato;
- le società di armamento residenti nel territorio dello Stato;
- le società di fatto o irregolari residenti nel territorio dello Stato;
- le società o le associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni residenti nel territorio dello Stato;
- le aziende coniugali, se l’attività è esercitata in società fra coniugi residenti nel territorio dello Stato;
- i gruppi europei d’interesse economico (GEIE);
- le persone fisiche che esercitano imprese commerciali o imprese agricole;
- le persone fisiche che esercitano arti e professioni;
- le persone fisiche che operano le ritenute alla fonte di cui agli articoli 23 e 24 del D.P.R. n. 600 e aderiscono al regime forfetario di cui alla legge 23 dicembre 2014, n. 190, così come modificata dall’articolo 1, commi da 9 a 11, della, legge 30 dicembre 2018, n. 145 (Legge di bilancio 2019);
- le amministrazioni dello Stato, comprese quelle con ordinamento autonomo, le quali operano le ritenute ai sensi del-
l’art. 29 del D.P.R. n. 600/73; - i curatori fallimentari/curatori della liquidazione giudiziale, i commissari liquidatori, gli eredi che non proseguono l’attività del sostituto d’imposta estinto.
Si ricorda che sono in ogni caso tenuti alla presentazione del Mod. 770/2026 i seguenti soggetti i quali: - hanno applicato nel 2025 l’imposta sostitutiva sugli interessi, premi ed altri frutti delle obbligazioni e titoli similari di cui al D.Lgs. 1° aprile 1996, n. 239;
- hanno applicato nel 2025 l’imposta sostitutiva sui dividendi ai sensi dell’art. 27-ter del D.P.R. 29 settembre 1973 n. 600;
- hanno applicato nel 2025 l’imposta sostitutiva di cui all’art. 6 del D.Lgs. 21 novembre 1997, n. 461, nonché all’art. 7 dello stesso decreto limitatamente ai soggetti diversi da quelli indicati nell’art. 73, comma 1, lett. a) e d), del D.P.R. 22 dicembre 1986 n. 917 (testo unico delle imposte sui redditi);
- sono tenuti agli obblighi di comunicazione previsti dagli artt. 6, comma 2, e 10 del D.Lgs. n. 461 del 1997;
- sono tenuti all’obbligo di comunicazione degli utili pagati nel 2025;
- rappresentanti fiscali di soggetto non residente.
Modello 770/2026: regole di invio
La dichiarazione dei sostituti d’imposta si compone di due parti in relazione ai dati in ciascuna di esse richiesti:
- la certificazione unica,
- il Modello 770
La dichiarazione Modello 770/2026 si compone di un frontespizio e di quadri staccati.
Frontespizio:
- nella prima facciata, l’informativa ai sensi del Regolamento UE 2016/679;
- nella seconda facciata, i riquadri: tipo di dichiarazione, dati relativi al sostituto, dati relativi al rappresentante firmatario della dichiarazione, redazione della dichiarazione, firma della dichiarazione, impegno alla presentazione telematica e visto di conformità.
La dichiarazione dei sostituti d’imposta, Mod. 770/2026, deve essere presentata entro il 31 ottobre 2026, come previsto dal comma 4bis dell’art. 4 del D.P.R. 22 luglio 1998, n. 322 esclusivamente per via telematica:
a) direttamente dal sostituto d’imposta;
b) tramite un intermediario abilitato ai sensi dell’art. 3, comma 3, del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni;c) tramite altri soggetti incaricati (per le Amministrazioni dello Stato);
d) tramite società appartenenti al gruppo.
La dichiarazione si considera presentata nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate e la prova della presentazione è data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata sempre per via telematica.Va evidenziato che l servizio telematico restituisce immediatamente dopo l’invio, un messaggio che conferma solo l’avvenuta ricezione del file e, in seguito, fornisce all’utente un’altra comunicazione attestante l’esito dell’elaborazione effettuata sui dati pervenuti, che, in assenza di errori, conferma l’avvenuta presentazione della dichiarazione.
Allegati: -
Modello 770/2025: regole per invio entro il 31 ottobre
Il Modello 770/2025 va inviato entro fine ottobre.
A tale proposito le Entrate hanno pubblicato il Provvedimento n 75896/2025 con le regole per i sostituti d'imposta. Scarica qui il Modello 770/2025 e le relative istruzioni.
Modello 770/2025: come è composto
È approvato il modello 770/2025 per l’anno di imposta 2024, con le istruzioni per la compilazione, da utilizzare per comunicare i dati relativi alle ritenute operate nell’anno 2024 ed i relativi versamenti, nonché le ritenute operate su dividendi, proventi da partecipazione, redditi di capitale od operazioni di natura finanziaria ed i versamenti effettuati dai sostituti d’imposta.
Il modello 770/2025 è altresì utilizzato per l’indicazione delle compensazioni operate nonché per l’indicazione dei crediti d’imposta utilizzati e dei dati relativi alle somme liquidate a seguito di procedure di pignoramento presso terzi.Il modello è composto dal frontespizio e dai quadri SF, SG, SH, SI, SK, SL, SM, SO, SP, SQ, SS, DI, ST, SV, SX e SY.
I soggetti tenuti alla presentazione della dichiarazione dei sostituti d’imposta, nonché gli intermediari e gli altri soggetti che intervengono in operazioni fiscalmente rilevanti e i soggetti incaricati della trasmissione telematica di cui all’articolo 3, commi 2-bis e 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, e successive modificazioni, devono trasmettere in via telematica i dati delle dichiarazioni redatte su modelli conformi secondo le specifiche tecniche che saranno stabilite con successivo provvedimento.
770/2025: chi è tenuto alla presentazione
Il modello 770/2025 (anno d’imposta 2024) deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare in via telematica all’Agenzia delle Entrate le ritenute operate su:
- redditi di lavoro dipendente e assimilati
- redditi di lavoro autonomo, provvigioni e redditi diversi
- dividendi, proventi e redditi di capitale, ricomprendendo le ritenute su pagamenti relativi a bonifici disposti per il recupero del patrimonio edilizio e per interventi di risparmio energetico (art. 25 del D.L. n. 78 del 31 maggio 2010)
- locazioni brevi inserite all’interno della CU (articolo 4, del decreto legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96)
- somme liquidate a seguito di pignoramento presso terzi (art. 21, comma 15, della legge 27 dicembre 1997, n. 449, come modificato dall’art. 15, comma 2, del decreto-legge 1° luglio 2009, n. 78, convertito in legge 3 agosto 2009, n. 102) e somme liquidate a titolo di indennità di esproprio e di somme percepite a seguito di cessioni volontarie nel corso di procedimenti espropriativi, nonché di somme comunque dovute per effetto di acquisizioni coattive conseguenti a occupazioni d’urgenza.
Attenzione al fatto che l'invio del modello 770 è possibile a condizione che il sostituto abbia trasmesso – nei diversi termini previsti dall’art. 4 del D.P.R. 22 luglio 1998 n. 322 (17 marzo ;31 marzo e 31 ottobre 2025) – la Certificazione unica e, qualora richiesto, la Certificazione degli utili.
Occorre evidenziare che, dall’anno d’imposta 2025 i sostituti di imposta che corrispondono esclusivamente compensi di redditi di lavoro dipendente, autonomo o assimilati e che al 31 dicembre dell’anno precedente avevano un numero complessivo di dipendenti non superiore a cinque possono aderire al sistema semplificato di comunicazione dei dati (articolo 16, decreto legislativo 1/2024) secondo le modalità e le procedure stabilite dal provvedimento 31/01/2025 dell’Agenzia delle entrate, come modificato dal Provvedimento 3 giugno 2025.
Leggi anche 770 semplificato: dati entro il 30 settembre.
La comunicazione dei dati attraverso tale sistema è equiparata alla loro esposizione nella dichiarazione annuale modello 770.
770/2025: alcune novità
Occorre evidenziare che, la scadenza per la trasmissione telematica del 770 è confermata al 31 ottobre 2025 e tra le novità vi sono:
- rimodulate le note nei quadri ST e SV,
- e gestito, nel quadro SX, il credito correlato al “bonus tredicesima” riconosciuto dal datore di lavoro.
Le istruzioni che accompagnano il modello mostra un alleggerimento dei quadri dei versamenti, ST e SV.
Tra le note da esporre nel punto 10 scompare quella identificata con il codice N che, in caso di cessioni di contratto e operazioni societarie senza estinzione, veniva utilizzata dal sostituto d’imposta cessionario che proseguiva le operazioni di trattenuta e versamento delle rate delle addizionali e degli altri tributi da assistenza fiscale iniziate dal datore di lavoro cedente.
Appare nuova invece la nota M, riservata alle amministrazioni statali che effettuano il conguaglio fiscale entro due mesi dalla cessazione del rapporto, in base all’articolo 29, comma 2, del Dpr 600/1973.
-
770/2025: novità nel quadro ST, il codice 20
Il modello 770/2025, relativo al periodo d’imposta 2024, approvato con il Provvedimento ADE n 75896/2025 va inviato entro il 31 ottobre prossimo.
Quest'anno nel quadro ST nella sezione I e II) va indicata la rimodulazione delle note relative alle varie sospensioni dei versamenti che si sono susseguiti nel corso dell’emergenza sanitaria da COVID-19, da indicare nella casella n. 15.
Vediamo i dettagli.
770/2025: novità nel quadro ST
Nel Modello 770/2025 nel quadro ST vanno indicate le ritenute operate, le trattenute per assistenza fiscale, le imposte sostitutive effettuate. nonché dei versamenti relativi alle ritenute e imposte sostitutive.
Il quadro ST si compone di quattro sezioni:
- la prima sezione deve essere utilizzata per indicare i dati relativi alle ritenute alla fonte operate e per assistenza fiscale effettuata, nonché per esporre tutti i versamenti relativi alle ritenute e imposte sostitutive sotto indicate.
- la seconda sezione deve essere utilizzata per indicare i dati relativi alle trattenute di addizionale regionale all’IRPEF comprese quelle effettuate in sede di assistenza fiscale, nonché per esporre tutti i relativi versamenti.
- la terza sezione deve essere utilizzata per indicare i dati relativi alle ritenute operate e imposte sostitutive applicate su redditi di capitale e altri redditi relative ai quadri di riferimento, nonché per esporre tutti i relativi versamenti.
- la quarta sezione deve essere utilizzata per indicare:
- le imposte sostitutive di cui agli artt. 6 e 7, del D.Lgs. 21 novembre 1997, n. 461;
- l’imposta sul valore degli immobili situati all’estero (IVIE) di cui all’art. 19, commi da 13 a 17 del D.L. 6 dicembre 2011, n. 201 versata dalle società fiduciarie per i soggetti da essi rappresentati;
- le imposte sostitutive di cui all’art. 26-ter del D.P.R. n. 600 del 1973;
- l’imposta di bollo speciale sulle attività finanziarie oggetto di operazioni di emersione;
- l’acconto dell’imposta sostitutiva sui redditi diversi di natura finanziaria in regime del risparmio amministrato di cui all’articolo 2, comma 5, del decreto-legge 30 novembre 2013, n. 133;
- imposta sul valore dei contratti di assicurazione di cui all’articolo 1, comma 2-sexies, D.L. n.24 settembre 2002, n. 209;
- l’imposta sulle attività finanziarie detenute all’estero (IVAFE) e l’imposta sostitutiva corrispondente a quella di cui all’articolo 7 del D.Lgs 21 novembre 1997, n. 461 effettuati dal rappresentante fiscale di cui all’articolo 2, paragrafo 4 della Convenzione tra la Santa Sede e il Governo della Repubblica Italia in materia fiscale;
- l’imposta su plusvalenze e altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività in regime di risparmio amministrato e gestito, come introdotta dal comma 126 dell’art. 1, della legge n. 197/2022 (legge di bilancio 2023) (codice tributo 1716).
Una delle principali novità presente nei quadri ST (sezione I e II) riguarda la rimodulazione delle note relative alle varie sospensioni dei versamenti che si sono susseguiti nel corso dell’emergenza sanitaria da COVID-19, da indicare nella casella n. 15.
Come specificato dalle istruzioni al modello "Qualora i sostituti di imposta, essendone legittimati, non abbiano effettuato, in tutto o in parte, i versamenti nel 2020 alle usuali scadenze previste dalla legge e abbiano proseguito nei versamenti anche nell’anno 2024, avvalendosi delle disposizioni di sospensione emanate a seguito dell’emergenza sanitaria da COVID-19, e che abbiano esposto i versamenti utilizzando i codici da 1 a 15 nei modelli 770 riferiti ad anni di imposta precedenti, dovranno procedere alla compilazione dei punti 15 e 16"
In tal caso:- nel punto 15 deve essere utilizzato il codice:
- 20 – Se il sostituto di imposta si è avvalso di una o più disposizione di sospensione dei versamenti, emanate a seguito dell’emergenza sanitaria da COVID-19, e ha già indicato le somme versate nei modelli 770 riferiti ad anni di imposta precedenti, utilizzando nel punto 15 i codici da 1 a 15. In tal caso, devono essere compilati esclusivamente il punto 7 (indicando le rate versate nel 2024 in forma aggregata, senza alcuna distinzione relativa alle diverse tipologie di sospensione), il punto 11 e il punto 16 (indicando il totale dell’importo dei versamenti sospesi alla data del 1° gennaio 2025).
- nel punto 16 deve essere indicato il totale dell’importo dei versamenti sospesi alla data del 1° gennaio 2025 in virtù di una o più disposizione di sospensione dei versamenti, emanate a seguito dell’emergenza sanitaria da COVID-19 individuate con il codice 20 nel punto 15.
Si evidenzia che la novità è costituita dalla sostituzione dei vari codici di sospensione (da 1 a 15) dei precedenti Modelli 770 con il nuovo e unico codice 20 da esso assorbiti.
Per le altre novità si rimanda alle istruzioni al modello.
-
Modello 770: istruzioni per il frontespizio
Il modello 770/2025 va inviato entro il prossimo 31 ottobre.
Ricordiamo che da quest'anno è stata prevista anche la possibilità per chi ne abbia i requisiti, di utilzzare entro il 30 settembre il modello semplificato.
Il frontespizio del Modello è composto da:
- rima facciata, con l’informativa ai sensi del Regolamento UE 2016/679;
- seconda facciata, con i riquadri:
- tipo di dichiarazione,
- dati relativi al sostituto,
- dati relativi al rappresentante firmatario della dichiarazione, r
- redazione della dichiarazione,
- firma della dichiarazione,
- impegno alla presentazione telematica e visto di conformità
Ricordiamo che nella presentazione diretta del modello i soggetti obbligati, devono utilizzare i servizi telematici Entratel o Fisconline in base ai requisiti posseduti per il conseguimento dell’abilitazione.
I soggetti diversi dalle persone fisiche, ivi comprese le Amministrazioni e gli enti pubblici, effettuano la trasmissione telematica della presente comunicazione tramite i propri gestori incaricati, i cui nominativi vengono comunicati secondo le modalità descritte nella circolare n. 30/E del 25 giugno 2009 e al relativo allegato tecnico.Vediamo come è composto il riquadro redazione della dichiarazione
Modello 770: istruzioni per invio unico e separato
Il "Redazione della dichiarazione" è composto da due sezioni denominate:
- “Quadri compilati e ritenute operate”
- “Gestione separata”.
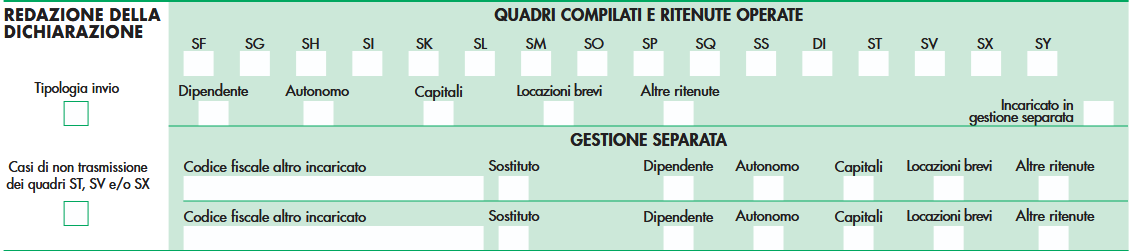 Inoltre, è presente il campo “Tipologia invio” che deve essere compilato per indicare quale tipologia di invio è effettuata attraverso il modello 770.
Infatti, è data facoltà al sostituto di trasmettere i dati separatamente in più flussi ovvero in un unico flusso.
In particolare,occorre indicare:
- 1, nel caso in cui il sostituto opti per trasmettere un unico flusso contenente i dati riferiti ai diversi redditi gestiti nel modello 770/2025 (redditi di lavoro dipendente, redditi di lavoro autonomo, redditi di capitale, redditi di locazione breve e redditi diversi);
- 2, nel caso in cui il sostituto opti per inviare separatamente i dati relativi ai diversi redditi gestiti nel modello 770/2025 (redditi di lavoro dipendente, redditi di lavoro autonomo, redditi di capitale, redditi di locazione breve e redditi diversi).
Attenzione al fatto che il sostituto può effettuare invii separati anche senza avvalersi di un altro soggetto incaricato.
Le istruzuioni al Modello 770 precisano che, l'invio può essere effettuato con un massimo di tre flussi, che devono ricomprendere complessivamente le cinque tipologie di ritenute individuate.
Nel caso in cui il sostituto opti per inviare separatamente i dati, dovrà barrare la casella inerente al flusso inviato ed inoltre è possibile, nella sezione “Gestione separata”, scegliere di:
- indicare il codice fiscale del soggetto incaricato che invia separatamente il flusso o i flussi inerenti alle altre tipologie reddituali. In tal caso dovrà essere barrata la casella o le caselle inerenti alle tipologie reddituali che saranno trasmesse dall’altro soggetto incaricato;
- barrare la casella “Sostituto” qualora il sostituto decida di effettuare invii separati anche senza avvalersi di un altro soggetto incaricato. In tal caso dovrà essere barrata anche la casella o le caselle inerenti alle tipologie reddituali che saranno trasmesse
Modello 770: istruzioni per i dati del sostituto
-
Armatore persona fisica: senza attività commerciale non è sostituto d’imposta
L’Agenzia delle entrate con la Consulenza Giuridica n 10 del 15 luglio ha chiarito che un armatore persona fisica, che non esercita attività commerciale, non può essere sostituto d’imposta neppure su sua scelta e non può effettuare la ritenuta a titolo di acconto sugli stipendi del personale di bordo, non rientrando nelle categorie previste dalla norma.
Armatore persona fisica: senza attività commerciale non è sostituto d’imposta
Il chierimento parte dall'articolo 23, comma 1, del Dpr n. 600/1973 che stabilisce che i soggetti obbligati ad applicare la ritenuta d'acconto sui redditi da lavoro dipendente sono:
- enti, società,
- persone fisiche con imprese commerciali o agricole, professionisti,
- e altre categorie specifiche,
ma non include i privati che non svolgono attività commerciale.
In pratica nel caso di specie un armatore persona fisica, si valuta se possa essere qualificato come sostituto d'imposta, ossia se possa, su propria opzione, effettuare la ritenuta d'acconto sugli stipendi dei propri dipendenti.
L'articolo 23 del Dpr n. 600/1973 stabilisce che la ritenuta d'acconto sui redditi da lavoro dipendente è obbligatoria solo per determinati soggetti, tra cui non rientrano gli armatori persona fisica che pagano i propri dipendenti.
Tuttavia, secondo l'Istante, l'articolo non esclude esplicitamente che altri soggetti, come un armatore persona fisica, possano agire come sostituti d'imposta su opzione.
La risposta dell’Agenzia nega questa possibilità evidenziando che, l’articolo 23 del Dpr n.600/1973 nel disciplinare le ritenute sui redditi di lavoro dipendente, individua in modo tassativo i soggetti che sono sostituti d’imposta ovvero «gli enti e le società indicati nell'articolo 87, comma 1, del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, le società e associazioni indicate nell'articolo 5 del predetto testo unico e le persone fisiche che esercitano imprese commerciali, ai sensi dell'articolo 51 del citato testo unico, o imprese agricole, le persone fisiche che esercitano arti e professioni, […], i quali corrispondono somme e valori di cui all'articolo 48 dello stesso testo unico […]», prevedendo che gli stessi «devono operare all'atto del pagamento una ritenuta a titolo di acconto dell'imposta sul reddito delle persone fisiche dovuta dai percipienti, con obbligo di rivalsa».
Pertanto, un armatore persona fisica che non esercita attività commerciale non può opzionare di diventare sostituto d'imposta e di conseguenza non può effettuare la ritenuta d'acconto sugli stipendi del personale di bordo, in quanto non rientra nelle categorie previste dalla norma.