
-
Posto auto: come si detrae la costruzione di tettoia che è pertinenza
I costi per realizzare una tettoia in legno che diventa posto auto sono detraibili dall'Irpef.
Con la Risposta a interpello n 118/2026 l’Agenzia delle entrate chiarisce che è necessaria una precisa indicazione nella licenza edilizia sulla pertinenzialità ed l'accatastamento delle avvenire nella categoria C/6.
Se mancano tali requisiti non spetta la detraibilità dei costi.
Posto auto: come si detrae la tettoia che è pertinenza
Un contribuente nel 2025 ha realizzato una capanna in legno su un cortile comune, del quale possiede il 50% insieme al padre, comproprietario della restante quota.
La struttura è adibita esclusivamente a posto auto e costituisce pertinenza della prima casa.
I costi dell’intervento, comprese progettazione, Iva, spese amministrative e altri oneri accessori sono stati sostenuti dal contribuente, che ha quindi chiesto di poter fruire della detrazione prevista dall'art 16 bis del Tuir.
Egli però ha un dubbio, la licenza edilizia con cui sono stati eseguiti i lavori non specifica né che la capanna sia destinata a posto auto né che esista un vincolo pertinenziale con l’unità abitativa, anche se nella documentazione allegata, il contribuente sottolinea che il manufatto risulta pertinenza ai fini IMU e produce anche una dichiarazione tecnica che ne conferma l’utilizzabilità come parcheggio e il collegamento funzionale con l’abitazione principale.
Il manufatto è censito in categoria C/2, cioè tra magazzini e locali di deposito, con attribuzione di autonoma rendita catastale.
Per questi dubbi domanda alle entrate se si può ottenere ugualmente la detrazione del 50% per la costruzione della struttura.
L’Agenzia ricorda che l’articolo 16-bis del Tuir riconosce una detrazione Irpef, da suddividere in dieci quote annuali di pari importo, per specifici interventi di recupero del patrimonio edilizio effettuati su parti comuni di edifici residenziali e su singole unità immobiliari abitative, comprese le relative pertinenze.
La risposta ricorda inoltre che, per le spese documentate sostenute nel 2025 e nel 2026, la detrazione ordinaria è pari al 36 per cento, elevata al 50 per cento per gli interventi eseguiti sull’abitazione principale da parte del proprietario o del titolare di un diritto reale di godimento, entro il limite massimo di 96 mila euro per unità immobiliare.
Viene chiarito che gli interventi agevolabili devono riguardare edifici esistenti e non possono consistere in una nuova costruzione con una deroga specifica, ossia la realizzazione di autorimesse o posti auto pertinenziali.
Le Entrate chiariscono anche che per beneficiare della detrazione non basta che il bene venga usato come parcheggio ma:
- occorre che sia riconoscibile sul piano giuridico e documentale, come autorimessa o posto auto pertinenziale.
Per il chiarimento le Entrate ricordano la Circolare n 17/2023 che ha specificato che la detrazione per la realizzazione di parcheggi pertinenziali è ammessa a condizione che esista o venga creato un vincolo di pertinenzialità con una unità immobiliare abitativa.
Questo significa che:
- tra i documenti necessari ai fini dell’agevolazione deve esserci una concessione edilizia dalla quale risulti espressamente tale vincolo.
- la capanna in legno del caso di specie, che è censita in categoria C/2, che identifica magazzini e locali di deposito, dovrebbe invece risultare in categoria C/6, attribuibile invece a stalle, scuderie, rimesse e, per quanto qui interessa, alle autorimesse.
Nel caso di specie quindi la struttura realizzata non può essere considerata “autorimessa” o “posto auto” ai fini della detrazione prevista dall’articolo 16-bis, comma 1, lettera d), del Tuir, poichè mancano entrambe le suddette condizioni.
Allegati: -
Precompilata 2026 per eredi: istruzioni per l’uso
L'agenzia delle entrate ha dato il via alle modiche e agli invii della dichiarazione precompilata 2026.Dal 19 maggio è possibile accedere nella sezione della Precompilata 2026 e procedere ad accettare o modificare la propria dichiarazione.Le Entrate hanno anche pubblicato una guida di istruzioni aggiornata, che come ogni anno anno dettaglia le regole.Tra queste vi sono le istruzioni per gli eredi che accedono alla precompilata per il proprio familiare deceduto, vediamo come fare.Precompilata per gli eredi 2026: istruzioni per l’uso
Chi è già in possesso della abilitazione necessaria può accede alla Precompilata come erede.Occorre procede come segue:
accedere da questa schermata alla precompilata

successivamente occorre selezionare dichiarazione come erede:

infine selezionare il codice fiscale della persona deceduta per la quale si intende presentare la dichiarazione dei redditi.

L'Agenzia mette a disposizione dell'erede abilitato una dichiarazione dei redditi della persona deceduta completa dei dati reddituali, degli oneri detraibili e deducibili sostenuti dal de cuius e già comunicati all'Agenzia delle entrate da enti esterni (ad esempio spese sanitarie, interessi passivi sui mutui, premi assicurativi, contributi previdenziali ecc.) nonché delle altre informazioni presenti nell'Anagrafe Tributaria.
L’erede dopo aver visualizzato, modificato o integrato la dichiarazione, può inviarla direttamente tramite l'applicazione web.
In particolare, per quanto riguarda le spese sanitarie e i relativi rimborsi l’erede, per motivi di cautela inerenti al trattamento dei dati personali, non può accedere al dettaglio delle singole voci delle spese e dei rimborsi, ma può visualizzare i dati aggregati, suddivisi per tipologia di spesa, del “de cuius” e dei familiari a carico del “de cuius”, con esclusione di quelli per i quali sia stata manifestata l’opposizione.
Gli eredi abilitati (per conto delle persone decedute nel 2025 o entro il 30 settembre 2026) potranno utilizzare, oltre al modello Redditi, anche il modello 730, purché la persona deceduta sia stata in possesso dei requisiti per presentare il 730, ossia nel 2025 abbia percepito redditi di lavoro dipendente, redditi di pensione e/o alcuni redditi assimilati a quelli di lavoro dipendente. Invece per le persone decedute successivamente al 30 settembre 2026, la dichiarazione dei redditi per l’anno d’imposta 2025 può essere presentata utilizzando esclusivamente il modello Redditi – PF.
le entrate precisano che dal 2025 il rappresentante legale (genitore, tutore, amministratore di sostegno) di un soggetto che deve presentare la dichiarazione in qualità di erede per conto del soggetto deceduto, può fruire del servizio web per la gestione delle autorizzazioni in capo all’erede e procedere per conto suo all’invio della dichiarazione.
Precompilata eredi 2026: come chiedere l’abilitazione
L'erede può presentare la dichiarazione per una persona deceduta direttamente tramite l'applicazione web.
Per poter accedere alla precompilata del de cuius, l’erede deve utilizzare le credenziali personali (Spid, Cie, Cns o, nei casi previsti, le credenziali Entratel/Fisconline rilasciate dall’Agenzia) e, soprattutto, essere in possesso dell’abilitazione rilasciata dall’Agenzia, dopo essersi qualificato come erede della persona deceduta per la quale vuole presentare la dichiarazione.
L'erede può ottenere l’abilitazione dichiarando, ai sensi del d.P.R. n. 445 del 2000, la propria condizione tramite l'apposito servizio “Autorizzazioni”, disponibile nell’area riservata del sito internet dell’Agenzia a cui accedere con le proprie credenziali (Spid, Cie, Cns o, nei casi previsti, con le credenziali Entratel/Fisconline rilasciate dall’Agenzia).
Clicca qui per ulteriori apprfondimenti
-
730/2026: chi può usarlo e chi è esonerato
Il Modello 730/2026 va inviato alle Entrate per dichiarare i redditi dell'anno di imposta 2025.
Esso è conosciuto come il modello dei dipendenti e dei pensionati, vediamo chi può utilizzarlo e chi no.
Modello 730/2026: chi può utilizzarlo
La campagna dichiarativa 2026 anno d'imposta 2025 è aperta.
Il contribuente deve controllare se è obbligato a presentare la dichiarazione dei redditi, modello 730 o modello REDDITI, oppure se è esonerato.
Il contribuente è tenuto a presentare la dichiarazione se ha conseguito redditi nell’anno 2025 e non rientra nelle ipotesi di esonero.
In questo caso deve verificare se può presentare il modello 730 o deve presentare il modello redditi PF.
La dichiarazione deve comunque essere presentata se le addizionali all’Irpef non sono state trattenute o sono state trattenute in misura inferiore a quella dovuta.
Attenzione al fatto che la dichiarazione deve essere presentata anche se sono stati percepiti esclusivamente redditi che derivano dalla locazione di fabbricati per i quali si è optato per la cedolare secca.
La dichiarazione può essere presentata per convenienza del contribuente anche in caso di esonero, ossia se serve dichiarare eventuali spese sostenute o fruire di detrazioni o per chiedere rimborsi relativi a crediti o eccedenze di versamento che derivano dalle dichiarazioni degli anni precedenti o da acconti versati per il 2025.Possono utilizzare il modello 730 precompilato o ordinario, i contribuenti che nel 2026 sono:
- pensionati o lavoratori dipendenti (compresi i lavoratori italiani che operano all’estero per i quali il reddito è determinato sulla base della retribuzione convenzionale definita annualmente con apposito decreto ministeriale);
- persone che percepiscono indennità sostitutive di reddito di lavoro dipendente (es. integrazioni salariali, indennità di mobilità);
- soci di cooperative di produzione e lavoro, di servizi, agricole e di prima trasformazione dei prodotti agricoli e di piccola pesca;
- sacerdoti della Chiesa cattolica;
- giudici costituzionali, parlamentari nazionali e altri titolari di cariche pubbliche elettive (consiglieri regionali, provinciali, comunali, ecc.);
- persone impegnate in lavori socialmente utili;
- lavoratori con contratto di lavoro a tempo determinato per un periodo inferiore all’anno. Questi contribuenti possono presentare il 730 precompilato direttamente all’Agenzia delle entrate oppure possono rivolgersi:
- al sostituto d’imposta, se il rapporto di lavoro dura almeno dal mese di presentazione della dichiarazione al terzo mese successivo;
- a un Caf-dipendenti o a un professionista abilitato, se il rapporto di lavoro dura almeno dal mese di presentazione della dichiarazione al terzo mese
successivo e si conoscono i dati del sostituto d’imposta che dovrà effettuare il conguaglio;
- personale della scuola con contratto di lavoro a tempo determinato. Questi contribuenti possono presentare il 730 precompilato direttamente all’Agenzia delle entrate oppure possono rivolgersi al sostituto d’imposta o a un Caf-dipendenti o a un professionista abilitato, se il contratto dura almeno dal mese di settembre dell’anno 2025 al mese di giugno dell’anno 2026;
- produttori agricoli esonerati dalla presentazione della dichiarazione dei sostituti d’imposta (Mod. 770), Irap e Iva;
- persone che percepiscono alcune tipologie di redditi soggetti a tassazione separata e/o a imposta sostitutiva, nonché da rivalutazione del valore dei terreni;
- persone che percepiscono redditi derivanti da cessione di partecipazioni non qualificate, obbligazioni e altri strumenti che generano plusvalenze, nonché
plusvalenze derivanti dalle cessioni di partecipazioni qualificate e dalla cessione di cripto-attività.
I contribuenti elencati possono presentare il modello 730 senza sostituto, precompilato o ordinario indipendentemente dall’avere o meno, nel corso del 2026, un sostituto d’imposta tenuto a effettuare il conguaglio.
Possono utilizzare il modello 730 precompilato o ordinario i contribuenti che nel 2025 hanno percepito almeno uno dei seguenti redditi:- redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente (es. co.co.co. e contratti di lavoro a progetto);
- redditi dei terreni e dei fabbricati;
- redditi di capitale;
- redditi di lavoro autonomo per i quali non è richiesta la partita IVA (es. prestazioni di lavoro autonomo non esercitate abitualmente);
- redditi diversi (es. redditi di terreni e fabbricati situati all’estero);
- alcuni dei redditi assoggettabili a tassazione separata e a imposta sostituiva e i dati relativi alla rivalutazione dei terreni indicati nel quadro M e le plusvalenze di natura finanziaria indicate nel quadro T.
Inoltre, possono utilizzare il modello 730 anche coloro che adempiono agli obblighi relativi al monitoraggio delle attività estere di natura finanziaria o patrimoniale a titolo di proprietà o di altro diritto reale, e/o che sono tenuti al pagamento delle relative imposte (IVAFE, IVIE e Imposta cripto-attività), compilando il quadro W.
730/2026: chi è esonerato, tabelle di riepilogo
Come specificato dalle istruzioni al Modello 730/2026 ci sono vari casi di esonero dalla dichiarazione.
In generale sono esonerati i soggetti che possiede redditi per i quali l'imposta dovuta non è superiore a 10,33 euro
 Inoltre sono esonerati dalla dichiarazione dei redditii soggetti che rientrano nei limiti di reddito specificati e alle condizioni specificate:

Infine sono esonerati i contribuenti che possiedono esclusivamente certi redditi tassativamente specificate nella tabella di seguito
 .
-
730/2026: gli altri redditi nel Quadro D
Il Modello 730/2026 va inviato dal 30 aprile al 30 settembre che sia esso ordinario o con la precompilata messa a disposizione da parte delle Entrate.
Vediamo nel dettaglio cosa contiene il Quadro D altri redditi che dall'anno scorso ha visto l'introduzione dei righi D6 e D7
730/2026: gli altri redditi nel Quadro D
Il Quadro D altri redditi vanno indicati:
- i redditi di capitale,
- i redditi di lavoro autonomo
- e i redditi diversi.

Nei righi da D3 a D5 vanno indicati alcuni redditi di lavoro autonomo e diversi (ad esempio i compensi per attività di lavoro autonomo occasionale) da indicare nel quadro. Essi possono essere ricavati dalla Certificazione Unica rilasciata dal sostituto d’imposta.
I redditi diversi derivanti da sublocazione breve e da locazione breve da parte del comodatario indicati nel quadro Certificazione Redditi-Locazioni brevi della Certificazione Unica 2026 vanno indicati nel rigo D4 indicando nella colonna “3” il codice 10, tranne nel caso in cui nel corso del 2025 sono stati locati più di 4 appartamenti. In tal caso il comodatario non può utilizzare il modello 730.
Nella tabella seguente sono indicati i righi del quadro D nei quali vanno esposti i redditi in relazione alla “Causale” presente nel punto 1 della Certificazione Unica 2026 – Lavoro autonomo.

I righi D1 e D2 devono essere utilizzati per dichiarare i seguenti redditi percepiti nel 2025 indipendentemente dal momento in cui è sorto il diritto a percepirli:
- gli utili derivanti dalla partecipazione al capitale di società ed enti soggetti all’Ires;
- gli utili distribuiti da società ed enti esteri di ogni tipo provenienti da Paesi a fiscalità privilegiata;
- tutti gli altri redditi di capitale.
Tali proventi sono riportati nella certificazione degli utili (CUPE) o sono desumibili da altra documentazione rilasciata dalle società emittenti, italiane o estere, o dai soggetti intermediari.
Non devono, invece, essere dichiarati in questi righi i redditi di capitale soggetti a ritenuta alla fonte a titolo d’imposta oppure a imposta sostitutiva.
I redditi di capitale concorrono alla formazione del reddito complessivo:
- nella misura del 49,72 per cento se derivano da utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2007 e fino all’esercizio in corso al 31 dicembre 2016;
- nella misura del 40 per cento se derivanti da utili prodotti sino all’esercizio in corso al 31 dicembre 2007;
- nella misura del 58,14 per cento se derivanti da utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2016 e fino all’esercizio in corso al 31 dicembre 2017
-
730/2026: detrazioni per canoni di locazione abitazione principale
Nel Quadro E del Modello 730/2026 è possibile indicare la detrazioni per gli inquilini con contratto di locazione.
In particolare, sono previste delle detrazioni per gli inquilini che stipulano contratti di locazione di immobili adibiti ad abitazione principale, che vengono riconosciute e graduate in relazione all’ammontare del reddito complessivo.Tale detrazione va indicata nel rigo E71 del Quadro E Oneri e spese del Modello 730.
L'agenzia delle Entrate ha recentemente aggiornato le guide per le detrazioni da utilizzare nella dichiarazione dei redditi 2025 e a proposito delle detrazioni in oggetto ha evidenziato che ai soggetti titolari di contratti di locazione per unità immobiliari utilizzate come abitazione principale spetta una detrazione stabilita in misura forfetaria, graduata in relazione all’ammontare del reddito complessivo.
In particolare, la detrazione riguarda i contratti:
- a canone libero;
- a canone convenzionale,
- stipulati da giovani di età compresa tra i 20 ed i 30 anni;
- stipulati dai lavoratori dipendenti in occasione di trasferimenti per motivi di lavoro.
Le detrazioni non sono cumulabili nello stesso periodo di tempo, ma il contribuente ha il diritto di scegliere quella a lui più favorevole.
Se nel corso dell’anno si verificano più situazioni, il contribuente può applicare per i diversi periodi di tempo diverse detrazioni, ma il numero complessivo di giorni indicato non può essere superiore a 365.
La detrazione per i canoni di locazione deve essere ripartita tra gli aventi diritto ed essere rapportata al periodo dell’anno durante il quale l’unità immobiliare locata è adibita ad abitazione principale.
L’art. 16, comma 1-quinquies, del TUIR specifica che l’abitazione principale è quella nella quale il soggetto titolare del contratto di locazione o i suoi familiari dimorano abitualmente.
Qualora la detrazione spettante sia di ammontare superiore all’imposta lorda diminuita nell’ordine delle detrazioni di cui agli artt. 12 e 13 del TUIR, è riconosciuto un credito di ammontare pari alla quota di detrazione che non ha trovato capienza nella predetta imposta
In caso di contratto di locazione stipulato da due persone, una sola delle quali capiente, quest’ultima non può essere ammessa a beneficiare della detrazione d’imposta per l’intero importo, atteso che al conduttore incapiente sarà comunque attribuita la quota di detrazione di competenza secondo le modalità previste dal citato d.m. del 2008.
L’incapienza è riconosciuta in relazione a tutte le tipologie di contratto definite dai commi 01, 1, 1- bis e 1-ter dell’art. 16 del TUIR.
La detrazione è compatibile con la deduzione di cui all’art. 10, comma 3-bis), del TUIR per l’abitazione principale
La detrazione è incompatibile con il contributo fondo affitti e, più in generale, con qualsiasi contributo che sollevi il contribuente dall’effettivo carico del canone.
Colonna 2 (n. giorni): indicare il numero dei giorni nei quali l’unità immobiliare locata è stata adibita ad abitazione principale.
Colonna 3 (percentuale): indicare la percentuale di detrazione spettante.Ad esempio, due contribuenti cointestatari del contratto di locazione dell’abitazione principale devono indicare ‘50’. Se il contratto di locazione è stato stipulato da una sola persona va, invece, indicato ‘100’.
Colonna 4 (canone): indicare l’ammontare del canone di locazione. La colonna va compilata se in colonna 1 è indicato il codice ‘4’.730/2026: detrazione inquilini dove indicarla
Il Rigo E71 Inquilini di alloggi adibiti ad abitazione principale del quadro E del Modello 730 va compilato come segue:

Il Rigo E71 – Inquilini di alloggi adibiti ad abitazione principale va compilato come segue:
Colonna 1 (Tipologia): indicare il codice relativo alla detrazione.
‘1’ Detrazione per gli inquilini di alloggi adibiti ad abitazione principale. Questo codice deve essere indicato dai contribuenti che
hanno stipulato o rinnovato il contratto di locazione di immobili destinati ad abitazione principale, in base alla legge che disciplina le
locazioni di immobili ad uso abitativo (legge 9 dicembre 1998, n. 431).
‘2’ Detrazione per gli inquilini di alloggi adibiti ad abitazione principale locati con contratti in regime convenzionale. Questo codice
deve essere indicato dai contribuenti intestatari di contratti di locazione di unità immobiliari adibite ad abitazione principale, stipulati
o rinnovati sulla base di appositi accordi definiti in sede locale fra le organizzazioni della proprietà edilizia e le organizzazioni
dei conduttori maggiormente rappresentative a livello nazionale (c.d. contratti convenzionali – art. 2, comma 3, e art. 4, commi 2 e 3
della legge n. 431 del 1998). Si ricorda che per fruire di tale agevolazione, nel caso di contratti di locazione a canone concordato “non assistiti” occorre verificare la necessità dell’attestazione rilasciata dalle organizzazioni firmatarie dell’accordo, con la quale viene confermata la rispondenza del contenuto economico e normativo del contratto di locazione all’Accordo Territoriale. Per ulteriori informazioni si rimanda a quanto precisato nella circolare n. 7/E del 27 aprile 2018 dell’Agenzia delle Entrate.
In virtù della modifica introdotta dall’art. 7 del D.L. n. 73 del 2022, l’attestazione può essere fatta valere per tutti i contratti di locazione,
stipulati successivamente al suo rilascio, aventi il medesimo contenuto del contratto per cui è stata rilasciata, fino a che non intervengano
eventuali variazioni delle caratteristiche dell’immobile o dell’accordo territoriale del comune a cui essa si riferisce.
In altri termini, qualora non sia intervenuto un nuovo accordo territoriale, oppure non siano variate le caratteristiche dell’immobile locato
(superficie, posto auto, balconi, terrazze, ascensore, ecc.), la stipula di un nuovo contratto non richiede il rilascio di una nuova
attestazione atteso che non sono considerate rilevanti le variazioni del conduttore o del canone di locazione, purché rimanga entro il
limite stabilito dall’accordo territoriale indicato nell’attestazione stessa (confronta Circolare n. 15/E del 19 giugno 2023);
‘4’ Detrazione per canoni di locazione spettante ai giovani per l’abitazione destinata a propria residenza. Questo codice va indicato
dai giovani di età compresa fra i 20 e i 31 anni non compiuti, che hanno stipulato un contratto di locazione, ai sensi della legge n. 431
del 1998, per l’unità immobiliare o per una porzione di essa da destinare a propria residenza purché il contratto sia stipulato prima del
compimento del trentunesimo anno d’età. In tal caso la detrazione spetta solo fino all’anno d’imposta in cui si sono compiuti i 31 anni.
Se i 31 anni sono compiuti il 1° gennaio 2025, per il 2025 la detrazione non spetta. Il requisito dell’età è soddisfatto se ricorre anche
per una parte dell’anno in cui si intende fruire della detrazione. È necessario che l’immobile affittato sia diverso dall’abitazione principale
dei genitori o di coloro cui sono affidati dagli organi competenti ai sensi di legge. La detrazione spetta per i primi quattro anni dalla stipula
del contratto. Ad esempio, se il contratto è stato stipulato nel 2025 la detrazione può essere fruita fino al 2028. La detrazione spetta
nella misura del 20% del canone di locazione fino ad un massimo di 2.000 euro. Essa non può essere inferiore a 991,60 euro.730/2026: detrazione inquilini alloggi adibiti ad abitazione principale: importi
Come evidenziato dalle istruzioni al modello 730 le detrazioni per il canone di locazione per abitazione principale saranno calcolate da chi presta l’assistenza fiscale sulla base degli importi indicati nella tabella 2 “Detrazioni per canoni di locazione”, riportata dopo l’Appendice
Viene precisato che se la detrazione risulta superiore all’imposta lorda, diminuita delle detrazioni per carichi di famiglia e delle altre detrazioni relative a particolari tipologie di reddito, chi presta l’assistenza fiscale riconoscerà un credito pari alla quota della detrazione che non ha trovato capienza nell’imposta.
-
730 precompilato 2026: a partire dal 30 aprile
Le Entrate hanno pubblicato tutte le regole per avvia la campagna dei dichiarativi 2026.
Tra gli altri è stato pubblicato il Modello 730/2026 e si attende l'avvio per il 730 precompilato 2026.
Dal 30 aprile prossimo sarà possibile accedere alla apposita sezione del proprio cassetto fiscale.
Vediamo come funziona il 730/2026 semplificato dei dipendenti e pensionati.
730 precompilato 2026: che cos’è
Il modello 730/2026 precompilato deve essere presentato entro il 30 settembre 2026:
- direttamente tramite i servizi telematici dell’Agenzia delle entrate
- oppure al proprio sostituto d’imposta (se quest’ultimo ha comunicato entro il 15 gennaio di prestare assistenza fiscale), a un Caf o a un professionista abilitato (consulente del lavoro, dottore commercialista, ragioniere o perito commerciale, società tra professionisti).
Chi lo presenta direttamente all’Agenzia delle entrate deve:
- indicare i dati del sostituto d’imposta che effettuerà il conguaglio (è possibile comunque presentare il modello 730 precompilato senza indicazione del sostituto anche se, nel corso del 2026, si ha un sostituto d’imposta tenuto a effettuare il conguaglio);
- compilare la scheda per la scelta della destinazione dell’8, del 5 e del 2 per mille dell’Irpef, anche se non esprime alcuna scelt
- verificare con attenzione che i dati presenti nel 730 precompilato siano corretti e completi.
Se il 730 precompilato non richiede nessuna correzione o integrazione, il contribuente lo può accettare senza modifiche.
Se, invece, alcuni dati risultano non corretti o incompleti, occorre apportare le opportune modifiche e/o integrazioni, come l’esposizione di un reddito non riportato.
Inoltre, il contribuente può aggiungere gli oneri detraibili e deducibili non presenti nella dichiarazione precompilata.
In questi casi, vengono elaborati e messi a disposizione un nuovo 730 e un nuovo modello 730-3 con i risultati della liquidazione effettuata dopo le modifiche operate.
Una volta accettato o modificato, il 730 precompilato può essere presentato direttamente tramite l’applicazione web messa a disposizione dall’Agenzia delle entrate.
In alternativa, il 730 precompilato può essere presentato al proprio datore di lavoro o ente pensionistico, a un Caf-dipendenti o a un professionista abilitato. A tal fine, va conferita apposita delega per l’accesso alla dichiarazione.
Oltre alla delega, bisogna consegnare, in busta chiusa, il modello 730-1, contenente la scelta per destinare l’8, il 5 e il 2 per mille dell’Irpef (la scheda deve essere consegnata anche se non si esprime alcuna scelta, indicando il codice fiscale e i dati anagrafici); in caso di dichiarazione congiunta, le schede vanno inserite in due distinte buste, su ciascuna delle quali bisogna riportare i dati del coniuge che esprime la scelta.
Per accedere alla sezione preposta occorre cliccare qui, ma si attende il prossimo calendario che darà l'avvio alle dichiarazioni 2026 anno di imposta 2025.
730 precompilato 2026: cosa contiene
Per la predisposizione del modello 730 precompilato, l’Agenzia delle entrate utilizza le seguenti informazioni:
- i dati contenuti nella Certificazione Unica, che viene inviata all’Agenzia delle entrate dai sostituti d’imposta: ad esempio, i dati dei familiari a carico (anche se riportati nel prospetto dei percettori dell’Assegno unico), i redditi di lavoro dipendente o di pensione, le ritenute Irpef, le trattenute di addizionale regionale e comunale, il credito d’imposta APE, i compensi di lavoro autonomo occasionale, i dati delle locazioni brevi;
- gli oneri deducibili o detraibili ed i rimborsi, anche per i familiari a carico individuati in base ai dati a disposizione dell’Agenzia delle entrate: ad esempio, spese sanitarie e relativi rimborsi, interessi passivi sui mutui, premi assicurativi, contributi previdenziali, spese per il riscatto dei periodi non coperti da contribuzione (c.d. “pace contributiva”), contributi versati alle forme di previdenza complementare, contributi versati per i lavoratori domestici, anche tramite lo strumento del Libretto Famiglia, spese per la frequenza di asili nido e relativi rimborsi, spese per l’istruzione scolastica e relativi rimborsi, spese universitarie e relativi rimborsi, spese funebri, erogazioni liberali agli istituti scolastici, erogazioni liberali a favore di ONLUS, di associazioni di promozione sociale e di alcune fondazioni e associazioni riconosciute, spese per interventi di recupero del patrimonio edilizio e per misure antisismiche, per l’arredo degli immobili ristrutturati e per interventi finalizzati al risparmio energetico (bonifici per interventi su singole unità abitative e spese per interventi su parti comuni condominiali), spese e relativi rimborsi per l’acquisto di abbonamenti ai servizi di trasporto pubblico;
- le somme riconosciute dal Gestore dei Servizi Energetici (GSE), derivanti dalla cessione dell’energia prodotta in esubero a seguito di utilizzo di un impianto alimentato da fonti rinnovabili;
- i dati relativi al contributo per l’acquisto di elettrodomestici ad elevata efficienza energetica riconosciuti dal Ministero delle Imprese e del made in Italy;
- alcune informazioni contenute nella dichiarazione dei redditi dell’anno precedente: ad esempio, i dati dei terreni e dei fabbricati, gli oneri che danno diritto a una detrazione da ripartire in più rate annuali (come le spese sostenute negli anni precedenti per interventi di recupero del patrimonio edilizio, per l’arredo degli immobili ristrutturati e per interventi finalizzati al risparmio energetico e le spese per l’installazione infrastrutture di ricarica dei veicoli elettrici), i crediti d’imposta e le eccedenze riportabili;
- altri dati presenti nell’Anagrafe tributaria: ad esempio, le informazioni contenute nelle banche dati immobiliari (catasto e atti del registro), i pagamenti e le compensazioni effettuati con il modello F24
-
730/2025: invio entro il 30 settembre
Entro il 30 settembre va inviato il Modello 730/2025 che sia esso precompilato oppure ordinario.
Ricordiamo che con il Provvedimento n 114763 del 10 marzo le Entrate pubblicavano le regole e il relativo Modello 730/2025 e Istruzioni.
Con il Provvedimento n 120707 del 12 marzo venivano invece pubblicate le specifiche tecniche che consentono a sostituti d’imposta, Caf, professionisti e intermediari abilitati di trasmettere telematicamente le informazioni, relative al periodo d’imposta 2024.
Ricordiamo le principali novità di quest'anno.
Modello 730/2025: le principali novità
Tra le novità del Modello 73072025 figurano:
- Ampliamento platea 730: è possibile utilizzare il modello 730 anche per dichiarare alcune fattispecie reddituali per le quali in precedenza era necessario presentare il modello REDDITI PF, quali:
- redditi soggetti a tassazione separata e imposta sostitutiva e da rivalutazione dei terreni (quadro M);
- plusvalenze di natura finanziaria (quadro T);
- Redditi a tassazione separata: da quest'anno i redditi assoggettati a tassazione separata vanno indicati nel quadro M anziché nel quadro D. In particolare, i rimborsi di oneri per i quali si è fruito della detrazione in anni precedenti vanno indicati nel rigo M3 (ad esempio, rimborsi di spese sanitarie portati in detrazione negli anni precedenti al 2024);
- Modifica scaglioni di reddito e delle aliquote IRPEF: è prevista una riduzione da quattro a tre degli scaglioni di reddito e delle corrispondenti aliquote;
- Nuovo regime agevolativo per redditi dominicali e agrari di coltivatori diretti e I.A.P.: per gli anni 2024 e 2025 i redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali, considerati congiuntamente, non concorrono ovvero concorrono parzialmente alla formazione del reddito complessivo;
- Locazioni brevi: i redditi derivanti da contratti di locazione breve sono assoggettati ad imposta sostitutiva nella forma della cedolare secca con aliquota al 26 per cento nel caso di opzione per tale tipo di regime; la predetta aliquota è ridotta al 21 per cento per i redditi da locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi;
- Codice Identificativo Nazionale (CIN): per i contratti di locazione per finalità turistiche e per i contratti di locazione breve, il locatore o il soggetto titolare della struttura turistico-ricettiva deve indicare nella sezione III del quadro B il Codice Identificativo Nazionale (CIN) assegnato dal Ministero del Turismo;
- Lavoro dipendente prestato all'estero in zona di frontiera: dal 2024, il reddito da lavoro dipendente prestato all'estero in zona di frontiera o in altri Paesi limitrofi al territorio nazionale, in via continuativa e come oggetto esclusivo del rapporto, da soggetti residenti nel territorio dello Stato italiano, concorre a formare il reddito complessivo per l'importo eccedente 10.000 euro;
- Rimodulazione delle detrazioni per redditi da lavoro dipendente: per il solo periodo d’imposta 2024 è innalzata da 1.880 euro a 1.955 euro la detrazione prevista per i contribuenti titolari di redditi di lavoro dipendente escluse le pensioni e assegni ad esse equiparati e per taluni redditi assimilati a quelli di lavoro dipendente, in caso di reddito complessivo non superiore a 15.000 euro;
- Lavoro sportivo dilettantistico e professionistico: il lavoro sportivo dal 31 luglio 2024, non può generare reddito assimilato a quello di lavoro autonomo;
- Modifica alla detrazione per il personale del comparto sicurezza e difesa: nel periodo compreso tra il 1° gennaio 2024 e il 31 dicembre 2024, la detrazione per il comparto sicurezza e difesa spetta per un importo massimo di 610,50 euro ai lavoratori che nell’anno 2023 hanno percepito un reddito da lavoro dipendente non superiore a 30.208 euro;
- Bonus tredicesima: per l’anno 2024, ai titolari di reddito di lavoro dipendente con un reddito complessivo non superiore ad euro 28.000 che rispettino determinate condizioni, è riconosciuta un’indennità di importo pari ad euro 100, ragguagliata al periodo di lavoro, che non concorre alla formazione del reddito complessivo;
- Trattamento Integrativo: per l’anno 2024, l’agevolazione in questione spetta, in rapporto al periodo di lavoro nell'anno, se l'imposta lorda determinata sul reddito di lavoro dipendente e su alcuni redditi assimilati a quelli di lavoro dipendente è maggiore della detrazione per lavoro dipendente ridotta di 75 euro;
- Lavoratori impatriati: ridisegnato il regime fiscale agevolato per i lavoratori impatriati che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2024; i redditi prodotti dai lavoratori che trasferiscono la residenza in Italia concorrono alla formazione del reddito complessivo limitatamente al 50 per cento del loro ammontare (limitatamente al 40 per cento del loro ammontare in presenza di un figlio minore o in caso di nascita di un figlio ovvero di adozione di un minore di età durante il periodo di fruizione del regime) al ricorrere di determinate condizioni;
- Rimodulazione delle detrazioni per oneri: per i contribuenti titolari di un reddito complessivo superiore a 50.000 euro, è prevista una riduzione di 260 euro dell’ammontare della detrazione dall’imposta lorda spettante per l’anno 2024;
- Detrazione Superbonus: per le spese sostenute nel 2024 rientranti nel Superbonus, salvo eccezioni, si applica la percentuale di detrazione del 70%. Per le spese sostenute a partire dal 1° gennaio 2024 la detrazione è rateizzata in 10 rate di pari importo da chi presta l’assistenza fiscale;
- Detrazione Sismabonus ed eliminazione barriere architettoniche: per le spese sostenute nel 2024 relative ad interventi rientranti nel Sismabonus o finalizzate all’eliminazione delle barriere architettoniche di cui all’art. 119-ter del D.L. 34/2020, la detrazione è rateizzata in 10 rate di pari importo;
- Opzione Superbonus 2023: per le spese Superbonus sostenute dal 1° gennaio 2023 al 31 dicembre 2023, è possibile optare per la ripartizione in 10 rate annuali di pari importo mediante presentazione di una dichiarazione integrativa di quella presentata per il periodo d’imposta 2023, da presentare entro il termine stabilito per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta 2024. L’opzione è irrevocabile e la maggiore imposta eventualmente dovuta è versata, entro il termine per il versamento del saldo delle imposte sui redditi relative al periodo d’imposta 2024, senza applicazione di sanzioni e interessi;
- Detrazione bonus mobili: per l’anno 2024, il limite di spesa massimo su cui calcolare la detrazione per l’acquisto di mobili e di grandi elettrodomestici è pari a 5.000 euro;
- IVIE e IVAFE: l’aliquota dell’imposta sul valore degli immobili situati all’estero è fissata all’1,06 per cento, mentre per i prodotti finanziari detenuti in Stati o Territori a regime privilegiato l’aliquota è del 4 per mille annuo
- Tassazione dei redditi di talune categorie di lavoratori frontalieri: dall’anno 2024 è consentito ai lavoratori residenti in determinati comuni italiani, situati a 20 km dal confine svizzero, in possesso di specifici requisiti, di optare per l’applicazione, sui redditi da lavoro dipendente percepiti in Svizzera, di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali, pari al 25% delle imposte applicate in Svizzera sugli stessi redditi.
- Ampliamento platea 730: è possibile utilizzare il modello 730 anche per dichiarare alcune fattispecie reddituali per le quali in precedenza era necessario presentare il modello REDDITI PF, quali:
-
Contributi alla Cassa del coniuge defunto: chiarimenti per la deducibilità
Con la Risposta a interpello n 190 del 21 luglio le Entrate hanno chiarito un aspetto fiscale di particolare interesse per pensionati ed eredi di ex dipendenti aderenti a casse assistenziali aziendali.
Il quesito riguarda la possibilità di dedurre dal reddito da pensione i contributi sanitari versati da un coniuge superstite, anche per familiari non fiscalmente a carico.
L’istanza è stata presentata da una pensionata, vedova di un ex dipendente di un gruppo bancario, iscritto a una Cassa di assistenza sanitaria aziendale.
Dopo il decesso del coniuge, la contribuente ha continuato a versare volontariamente i contributi alla stessa Cassa per sé e per il figlio, non a carico fiscalmente.
Il dubbio riguarda la deducibilità di tali contributi dal reddito di pensione, in analogia con quanto previsto per i lavoratori dipendenti e i pensionati che proseguono la copertura sanitaria integrativa.
Contributi alla Cassa del coniuge defunto: chiarimenti per la deducibilità
Secondo l'articolo 51 comma 2 lett a) del TUIR non concorrono a formare il reddito da lavoro dipendente o assimilato (compreso quindi il reddito da pensione) i contributi assistenziali versati a enti o casse con fini esclusivamente assistenziali, nel limite di 3.615,20 euro annui.
Tali enti devono essere:
- iscritti all’Anagrafe dei Fondi Sanitari (DM Salute 31/03/2008);
- operare in base a principi di mutualità e solidarietà;
- conformi a contratti collettivi o regolamenti aziendali.
L'art 10 comma 1 lett e-ter dello stesso TUIR prevede invece la deducibilità dal reddito complessivo dei contributi versati ai fondi integrativi del SSN, con limiti simili, ma con finalità diverse rispetto agli enti assistenziali aziendali.
La differenza tra le due norme è fondamentale: solo l’art. 51 consente l’esclusione dal reddito da pensione, mentre l’art. 10 si applica ai versamenti deducibili dal reddito complessivo.
L’Agenzia nella risposta a interpello n 190/2025 conferma che la Cassa oggetto dell’interpello, in quanto ente con finalità esclusivamente assistenziali, rientra tra quelli indicati all’art. 51, comma 2, lett. a) del TUIR.
In particolare, viene riconosciuto che:
- anche i pensionati possono beneficiare della stessa esclusione dei dipendenti;
- la qualità di associato spetta ai superstiti (coniuge o figlio inabile), a condizione che il rapporto venga mantenuto attivamente;
- i contributi versati in favore di familiari non a carico (es. figli) sono comunque inclusi nel beneficio fiscale, se previsti da regolamento aziendale o statuto.
Dove indicare la deduzione nel modello 730
Qualora il sostituto d’imposta non abbia considerato l’esclusione dal reddito imponibile, il contribuente può comunque portare in deduzione i contributi nella dichiarazione dei redditi nel Modello 730, rigo E26, codice “21” (Altri oneri deducibili) con il limite annuo complessivo: € 3.615,20 ed è possibile includere anche i contributi per familiari non fiscalmente a carico.
È quindi importante che CAF e professionisti verifichino con attenzione l’eventuale presenza di queste situazioni per i clienti pensionati, al fine di evitare errori o mancati benefici.
Questa risposta delle Entrate conferma un principio rilevante: la continuità del trattamento fiscale anche per i superstiti di ex dipendenti, laddove lo statuto dell’ente assistenziale lo consenta.
-
730/2025: regole per i controlli preventivi con modello a rimborso
Con il Provvedimento n 277593 del 1° luglio le Entrate fissano le regole per i controlli sul 730 a rimborso.
In particolare, sono approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli preventivi dei modelli 730/2025 con esito a rimborso.
730/2025: regole per i controlli preventivi con modello a rimborso
Innanzitutto si ricorda che l'art 5 comma 3 bis del Dlgs n 175/2014 prevede che l’Agenzia della Entrate può effettuare controlli preventivi nel caso di presentazione del modello 730 direttamente da parte del contribuente, ovvero tramite il sostituto d’imposta che presta assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che:
- presentano elementi di incoerenza rispetto a particolari criteri, determinati con provvedimento della stessa Agenzia;
- ovvero determinano un rimborso di importo superiore a 4.000 euro.
In proposito con il Provvedimento in oggetto si individuano gli elementi di incoerenza, quali:
- lo scostamento per importi significativi dei dati risultanti nei modelli di versamento, nelle Certificazioni Uniche e nelle dichiarazioni dell’anno precedente;
- la presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle Certificazioni Uniche.
Inoltre è considerata come elemento di incoerenza la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni precedenti.
L’Agenzia può effettuare l’attività di controllo in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Il rimborso, se risulta spettante al termine del controllo preventivo, è erogato non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Restano fermi i controlli previsti in materia di imposte sui redditi.Attenzione al fatto che i controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate tramite CAF o professionisti abilitati, a prescindere che si tratti di una dichiarazione precompilata (modificata o meno) o di una dichiarazione presentata secondo le modalità ordinarie.
Allegati: -
Redditi da locazioni brevi: come indicarli in dichiarazione
Entro il 30 settembre occorre inviare il Modello 730/2025. Tra le novità di quest'anno vi è il fatto che, i redditi derivanti da contratti di locazione breve sono assoggettati ad imposta sostitutiva nella forma della cedolare secca con aliquota al 26 per cento nel caso di opzione per tale tipo di regime.
La predetta aliquota è ridotta al 21 per cento per i redditi da locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi.
Vediamo come indicare i redditi di locazione breve nel modello 730.
Modello 730/2025: redditi da locazioni brevi
A partire dal 1° giugno 2017 è stata introdotta un’apposita disciplina fiscale per i contratti di locazioni di immobili ad uso abitativo, situati in Italia, la cui durata non supera i 30 giorni e stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa detti Contratto di locazione breve.
Il reddito derivante da tali locazioni brevi costituisce reddito fondiario:- per il proprietario dell’immobile o per il titolare di altro diritto reale e va indicato nel quadro B;
- per il sublocatore o il comodatario, invece, costituisce reddito diverso e va indicato nel quadro D.
Attenzione al fatto che dall’anno d’imposta 2021 il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di 4 appartamenti per ciascun periodo d’imposta.
Negli altri casi, l’attività di locazione da chiunque esercitata si presume svolta in forma imprenditoriale ai sensi dell’art. 2082 del codice civile in base al quale è imprenditore chi esercita professionalmente un’attività economica organizzata al fine della produzione o dello scambio di beni o di servizi.
Pertanto, se nel corso del 2024 sono stati destinati a locazione breve più di 4 appartamenti, non può essere utilizzato il modello 730, ma va utilizzato il modello REDDITI PF.
Attenzione al fatto che il Comune di Venezia può autonomamente individuare i limiti massimi e i presupposti per la destinazione degli immobili residenziali ad attività di locazione breve.
Modello 730/2025: redditi da locazione turistica
Inoltre, per le locazioni brevi per finalità anche turistiche a partire dal 1° giugno 2017 è stata introdotta un’apposita disciplina fiscale per i contratti di locazione di immobili ad uso abitativo, situati in Italia, la cui durata non supera i 30 giorni, stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa.
Il termine di 30 giorni deve essere considerato in relazione ad ogni singola pattuizione contrattuale; anche nel caso di più contratti stipulati
nell’anno tra le stesse parti, occorre considerare ogni singolo contratto, fermo restando tuttavia che se la durata delle locazioni che intervengono nell’anno tra le medesime parti sia complessivamente superiore a 30 giorni devono essere posti in essere gli adempimenti connessi alla registrazione del contratto.
Questa disciplina si applica sia nel caso in cui i contratti siano stipulati direttamente tra locatore (proprietario o titolare di altro diritto reale, sublocatore o comodatario) e conduttore, sia nel caso in cui in tali contratti intervengano soggetti che esercitano attività d’intermediazione immobiliare, anche attraverso la gestione di portali on-line, che mettono in contatto persone in ricerca di un immobile con persone che dispongono di unità immobiliari da locare.
Il contratto di locazione breve può avere ad oggetto, unitamente alla messa a disposizione dell’immobile abitativo, la fornitura di biancheria e la pulizia dei locali nonché di altri servizi che corredano la messa a disposizione dell’immobile, come ad esempio, la fornitura di utenze, wi-fi, aria condizionata.La disciplina in esame non è invece applicabile se insieme alla messa a disposizione dell’abitazione sono forniti servizi aggiuntivi che non presentano una necessaria connessione con la finalità residenziale dell’immobile, quali ad esempio, la fornitura della colazione, la somministrazione di pasti, la messa a disposizione di auto a noleggio o di guide turistiche o di interpreti.
Dal 2021 l’attività di locazione breve si intende svolta nell’esercizio di attività di impresa se sono destinati alla locazione breve più di 4 appartamenti.In tal caso, il relativo reddito non può essere dichiarato utilizzando il modello 730, ma va dichiarato utilizzando il terzo fascicolo del modello REDDITI Persone fisiche. In caso di locazione nel corso del 2024 di più di 4 appartamenti non può essere utilizzato il modello 730.
Il Comune di Venezia può autonomamente individuare i limiti massimi e i presupposti per la destinazione degli immobili residenziali ad attività di locazione breve.Ai redditi derivanti dai contratti di locazione breve si applicano le disposizioni previste per il regime della “cedolare secca sugli affitti”, in
caso di opzione per tale tipo di tassazione, con l'aliquota del 26 per cento, ridotta al 21 per cento per i redditi derivanti dai contratti di locazione breve relativi a una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi.
Il medesimo regime fiscale si applica anche ai corrispettivi lordi derivanti dai contratti di sublocazione e dai contratti a titolo oneroso,
stipulati nelle medesime forme descritte, conclusi dal comodatario aventi ad oggetto il godimento dell'immobile da parte di terzi.
In conseguenza dell’introduzione di tale normativa cambia la tassazione del canone di locazione dell’immobile concesso in locazione dal comodatario per periodi non superiori a 30 giorni: in tal caso il reddito del canone di locazione è tassato in capo al comodatario come reddito diverso e quindi va indicato dal comodatario nel quadro D.Il proprietario dell’immobile indicherà nel quadro B la sola rendita catastale dell’immobile concesso in comodato gratuito.
La disciplina delle locazioni brevi, inoltre, prevede che se i relativi contratti sono stati conclusi con l’intervento di soggetti che esercitano
attività di intermediazione immobiliare, anche attraverso la gestione di portali on-line, i canoni di locazione sono assoggettati ad una
ritenuta del 21% a titolo d’acconto se tali soggetti intervengono anche nel pagamento o incassano i canoni o i corrispettivi derivanti dai
contratti di locazione breve.Modello 730/2025: il nuovo quadro B
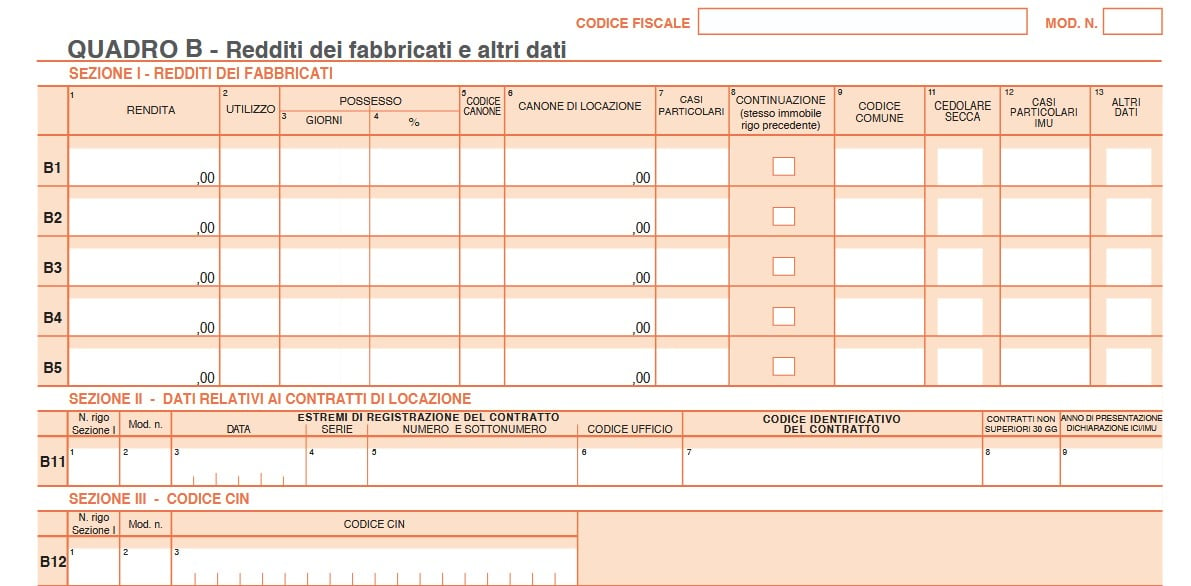
Si segnala anche CIN affitti brevi nel modello 730/2025 per le novità sul codice indentififcativo nazionale.