
-
Spese sanitarie 2025: come opporsi all’invio dei dati per la dichiarazione precompilata
Entro lunedì 2 febbraio è possibile opporsi all'inserimento delle spese sanitarie nella precompilata 2026 comunicandolo all'Agenzia delle Entrate, altrimenti dal 9 febbraio tramite il Sistema TS, vediamo nel dettaglio le due modalità.
Ricordiamo che ogni cittadino che abbia compiuto 16 anni di età (in caso contrario, il tutore o rappresentante legale) può comunque decidere di non rendere disponibili all’Agenzia delle Entrate questi dati (o alcuni di essi) e di non farli inserire nella precompilata.
Di conseguenza, nel caso in cui si fosse fiscalmente a carico di un familiare, quest’ultimo non visualizzerà le informazioni su spese sanitarie e rimborsi per cui sia fatta “opposizione all’utilizzo”.
Precompilata 2026: come opporsi all'invio dati spese sanitarie
Per le spese sanitarie sostenute nel 2025 e per i relativi rimborsi, i contribuenti possono esercitare l’opposizione alla trasmissione dei dati all’Agenzia delle Entrate secondo due distinte modalità, alternative tra loro:
- comunicarlo dall’area autenticata del sito web del Sistema tessera sanitaria,
- oppure comunicarlo all'Agenzia delle Entrate, tramite email o telefono.
La prima modalità è attiva dal 9 febbraio al 9 marzo 2026 (considerato che l’8 marzo cade di domenica) e prevede l’accesso all’area riservata del Sistema Tessera Sanitaria, tramite tessera sanitaria TS-CNS oppure SPID. All’interno dell’area autenticata è possibile consultare l’elenco dettagliato delle spese sanitarie registrate e selezionare singolarmente quelle per le quali si intende opporsi all’invio dei dati, ai fini della predisposizione della dichiarazione dei redditi precompilata.
In alternativa, l’opposizione può essere comunicata dal 1° ottobre 2025 al 2 febbraio 2026 (poiché il 31 gennaio cade di sabato), rivolgendosi direttamente all’Agenzia delle Entrate. In questo caso il contribuente deve indicare:
- la tipologia o le tipologie di spesa da escludere;
- i dati anagrafici (nome, cognome, luogo e data di nascita);
- il codice fiscale;
- il numero della tessera sanitaria e la relativa data di scadenza.
Per questa seconda opzione è disponibile uno specifico modello di comunicazione, utilizzabile anche in versione editabile (pdf).
La comunicazione dell’opposizione può essere effettuata:
- tramite e-mail, inviando la richiesta all’indirizzo dedicato opposizioneutilizzospesesanitarie@agenziaentrate.it;
- tramite telefono, contattando un centro di assistenza multicanale (numero verde 800 909 696, 06 9761 7689 da cellulare, +39 06 4547 0468 dall’estero).
In tutti i casi in cui viene utilizzato il modello è necessario allegare copia di un documento di identità in corso di validità.
Qualora l’opposizione venga comunicata via e-mail o telefonicamente senza utilizzare il modello, è comunque necessario fornire tutte le informazioni richieste dallo stesso, indicando anche tipologia, numero e data di scadenza del documento di identità.Con riferimento agli scontrini parlanti, l’opposizione può essere esercitata anche senza comunicare il codice fiscale riportato sulla tessera sanitaria.
Resta infine fermo che le spese sanitarie oggetto di opposizione possono essere successivamente inserite o modificate nella dichiarazione dei redditi precompilata, a condizione che siano rispettati i requisiti di detraibilità previsti dalla normativa vigente.
-
730/2025: invio entro il 30 settembre
Entro il 30 settembre va inviato il Modello 730/2025 che sia esso precompilato oppure ordinario.
Ricordiamo che con il Provvedimento n 114763 del 10 marzo le Entrate pubblicavano le regole e il relativo Modello 730/2025 e Istruzioni.
Con il Provvedimento n 120707 del 12 marzo venivano invece pubblicate le specifiche tecniche che consentono a sostituti d’imposta, Caf, professionisti e intermediari abilitati di trasmettere telematicamente le informazioni, relative al periodo d’imposta 2024.
Ricordiamo le principali novità di quest'anno.
Modello 730/2025: le principali novità
Tra le novità del Modello 73072025 figurano:
- Ampliamento platea 730: è possibile utilizzare il modello 730 anche per dichiarare alcune fattispecie reddituali per le quali in precedenza era necessario presentare il modello REDDITI PF, quali:
- redditi soggetti a tassazione separata e imposta sostitutiva e da rivalutazione dei terreni (quadro M);
- plusvalenze di natura finanziaria (quadro T);
- Redditi a tassazione separata: da quest'anno i redditi assoggettati a tassazione separata vanno indicati nel quadro M anziché nel quadro D. In particolare, i rimborsi di oneri per i quali si è fruito della detrazione in anni precedenti vanno indicati nel rigo M3 (ad esempio, rimborsi di spese sanitarie portati in detrazione negli anni precedenti al 2024);
- Modifica scaglioni di reddito e delle aliquote IRPEF: è prevista una riduzione da quattro a tre degli scaglioni di reddito e delle corrispondenti aliquote;
- Nuovo regime agevolativo per redditi dominicali e agrari di coltivatori diretti e I.A.P.: per gli anni 2024 e 2025 i redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali, considerati congiuntamente, non concorrono ovvero concorrono parzialmente alla formazione del reddito complessivo;
- Locazioni brevi: i redditi derivanti da contratti di locazione breve sono assoggettati ad imposta sostitutiva nella forma della cedolare secca con aliquota al 26 per cento nel caso di opzione per tale tipo di regime; la predetta aliquota è ridotta al 21 per cento per i redditi da locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi;
- Codice Identificativo Nazionale (CIN): per i contratti di locazione per finalità turistiche e per i contratti di locazione breve, il locatore o il soggetto titolare della struttura turistico-ricettiva deve indicare nella sezione III del quadro B il Codice Identificativo Nazionale (CIN) assegnato dal Ministero del Turismo;
- Lavoro dipendente prestato all'estero in zona di frontiera: dal 2024, il reddito da lavoro dipendente prestato all'estero in zona di frontiera o in altri Paesi limitrofi al territorio nazionale, in via continuativa e come oggetto esclusivo del rapporto, da soggetti residenti nel territorio dello Stato italiano, concorre a formare il reddito complessivo per l'importo eccedente 10.000 euro;
- Rimodulazione delle detrazioni per redditi da lavoro dipendente: per il solo periodo d’imposta 2024 è innalzata da 1.880 euro a 1.955 euro la detrazione prevista per i contribuenti titolari di redditi di lavoro dipendente escluse le pensioni e assegni ad esse equiparati e per taluni redditi assimilati a quelli di lavoro dipendente, in caso di reddito complessivo non superiore a 15.000 euro;
- Lavoro sportivo dilettantistico e professionistico: il lavoro sportivo dal 31 luglio 2024, non può generare reddito assimilato a quello di lavoro autonomo;
- Modifica alla detrazione per il personale del comparto sicurezza e difesa: nel periodo compreso tra il 1° gennaio 2024 e il 31 dicembre 2024, la detrazione per il comparto sicurezza e difesa spetta per un importo massimo di 610,50 euro ai lavoratori che nell’anno 2023 hanno percepito un reddito da lavoro dipendente non superiore a 30.208 euro;
- Bonus tredicesima: per l’anno 2024, ai titolari di reddito di lavoro dipendente con un reddito complessivo non superiore ad euro 28.000 che rispettino determinate condizioni, è riconosciuta un’indennità di importo pari ad euro 100, ragguagliata al periodo di lavoro, che non concorre alla formazione del reddito complessivo;
- Trattamento Integrativo: per l’anno 2024, l’agevolazione in questione spetta, in rapporto al periodo di lavoro nell'anno, se l'imposta lorda determinata sul reddito di lavoro dipendente e su alcuni redditi assimilati a quelli di lavoro dipendente è maggiore della detrazione per lavoro dipendente ridotta di 75 euro;
- Lavoratori impatriati: ridisegnato il regime fiscale agevolato per i lavoratori impatriati che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2024; i redditi prodotti dai lavoratori che trasferiscono la residenza in Italia concorrono alla formazione del reddito complessivo limitatamente al 50 per cento del loro ammontare (limitatamente al 40 per cento del loro ammontare in presenza di un figlio minore o in caso di nascita di un figlio ovvero di adozione di un minore di età durante il periodo di fruizione del regime) al ricorrere di determinate condizioni;
- Rimodulazione delle detrazioni per oneri: per i contribuenti titolari di un reddito complessivo superiore a 50.000 euro, è prevista una riduzione di 260 euro dell’ammontare della detrazione dall’imposta lorda spettante per l’anno 2024;
- Detrazione Superbonus: per le spese sostenute nel 2024 rientranti nel Superbonus, salvo eccezioni, si applica la percentuale di detrazione del 70%. Per le spese sostenute a partire dal 1° gennaio 2024 la detrazione è rateizzata in 10 rate di pari importo da chi presta l’assistenza fiscale;
- Detrazione Sismabonus ed eliminazione barriere architettoniche: per le spese sostenute nel 2024 relative ad interventi rientranti nel Sismabonus o finalizzate all’eliminazione delle barriere architettoniche di cui all’art. 119-ter del D.L. 34/2020, la detrazione è rateizzata in 10 rate di pari importo;
- Opzione Superbonus 2023: per le spese Superbonus sostenute dal 1° gennaio 2023 al 31 dicembre 2023, è possibile optare per la ripartizione in 10 rate annuali di pari importo mediante presentazione di una dichiarazione integrativa di quella presentata per il periodo d’imposta 2023, da presentare entro il termine stabilito per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta 2024. L’opzione è irrevocabile e la maggiore imposta eventualmente dovuta è versata, entro il termine per il versamento del saldo delle imposte sui redditi relative al periodo d’imposta 2024, senza applicazione di sanzioni e interessi;
- Detrazione bonus mobili: per l’anno 2024, il limite di spesa massimo su cui calcolare la detrazione per l’acquisto di mobili e di grandi elettrodomestici è pari a 5.000 euro;
- IVIE e IVAFE: l’aliquota dell’imposta sul valore degli immobili situati all’estero è fissata all’1,06 per cento, mentre per i prodotti finanziari detenuti in Stati o Territori a regime privilegiato l’aliquota è del 4 per mille annuo
- Tassazione dei redditi di talune categorie di lavoratori frontalieri: dall’anno 2024 è consentito ai lavoratori residenti in determinati comuni italiani, situati a 20 km dal confine svizzero, in possesso di specifici requisiti, di optare per l’applicazione, sui redditi da lavoro dipendente percepiti in Svizzera, di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali, pari al 25% delle imposte applicate in Svizzera sugli stessi redditi.
- Ampliamento platea 730: è possibile utilizzare il modello 730 anche per dichiarare alcune fattispecie reddituali per le quali in precedenza era necessario presentare il modello REDDITI PF, quali:
-
730/2025: il rimborso in busta paga di luglio
I lavoratori che hanno inviato la dichiarazione dei redditi con il Modello 730/2025 e risultano a credito per le imposte, avendo indicato il proprio datore di lavoro sostituto d'imposta, hanno diritto al rimborso in busta paga.
Quando appunto, le imposte effettivamente a carico del contribuente, determinate nel modello in base a tutti i redditi del periodo fiscale 2024, siano inferiori rispetto alla tassazione applicata in busta paga a titolo di acconto, il dipendente ha diritto ad un rimborso corrispondente alle imposte pagate in eccesso.
Vediamo come avviene il rimbroso nella busta paga di luglio che, per la maggior parte dei lavoratori è pagata entro il 10 agosto, e vediamo cosa accade in caso di incapienza del datore di lavoro.
730/2025: il conguaglio in busta paga di luglio
L'Agenzia Entrate nelle istruzioni di compilazione del modello 730/2025 relativo al periodo d’imposta 2024 ha evidenzaito che le operazioni di conguaglio a credito o a debito per i dipendenti inizieranno dalle retribuzioni di competenza del mese di luglio, corrisposte, di regola, entro le prime due settimane di agosto.
Se il dipendente, o l’intermediario ad esempio il CAF, effettua la trasmissione del modello 730 all’Agenzia Entrate, essa dopo i necessari controlli, trasmette le informazioni necessarie al conguaglio a credito o a debito al sostituto d’imposta indicato dal lavoratore stesso in dichiarazione.
I dati necessari sono riportati nell’apposito modello 730-4 che il datore di lavoro (o il soggetto da questi delegato) riceve dall’Agenzia.
In caso di conguaglio a credito l’azienda inserisce in busta paga, per conto del Fisco, una o più voci a titolo di rimborso delle imposte pagate in eccesso.
Ai fini della restituzione delle singole voci di credito indicate nel modello 730-4 il datore di lavoro (sostituto d’imposta) è obbligato a compensare le stesse con eventuali altre voci di debito risultanti dallo stesso 730-4, a titolo, ad esempio, di saldo IRPEF, addizionale regionale, addizionale comunale, acconti IRPEF o imposta sostitutiva sui premi di produttività.
Se la differenza per il singolo dipendente risulta ancora in positivo, la compensazione si effettua allora sulle ritenute fiscali del mese interessato, a titolo di IRPEF e addizionali.
Può accadere che dai controlli sulla capienza le ritenute fiscali effettuate nei confronti di tutti i dipendenti, collaboratori e autonomi risultano insufficienti a compensare i crediti da dichiarazione dei redditi, il datore di lavoro calcola la percentuale di rimborso e la applica a tutti coloro che hanno diritto al rimborso delle imposte in eguale misura.
Attenzione al fatto che gli importi residui non rimborsati saranno riconosciuti nelle buste paga successive, a patto che la compensazione con le ritenute fiscali sia tale da consentire l’erogazione integrale delle somme.
Se alla fine dell’anno risultano ancora rimborsi non liquidati in cedolino, il sostituto d’imposta indica all’interessato le somme cui quest’ultimo ha ancora diritto nel modello CU (Certificazione Unica).
Va notato che, nelle situazioni di incapienza, come sopra anticipato il rimborso deve avvenire in percentuale uguale per tutti i dipendenti.
La percentuale si calcola dividendo l’importo globale delle ritenute da operare nel singolo mese nei confronti di tutti i percipienti (meno i compensi spettanti al sostituto) e l’ammontare complessivo del credito da rimborsare.
La restituzione parziale dei rimborsi da dichiarazione dei redditi dev’essere opportunamente segnalata ai dipendenti a mezzo apposita annotazione in calce al cedolino:
-
730/2025: contributo erogato dal Comune per riduzione canone
Le Entrate nell'ambito della Risposta a interpello n 91/2025 hanno fornito un utile chiarimento per il modello 730/2025.
In particolare si tratta del contributo erogato dal Comune previsto dall’art 3 del decreto legislativo n. 23/2011, che va tassato con cedolare secca a condizione che il contratto di locazione principale rispetti i requisiti previsti dalla norma di riferimento.
L'Istante ha stipulato un contratto di ''locazione concordato'' di un immobile in comproprietà con i figli e, a seguito della deliberazione regionale intenderebbe richiedere un contributo a valere sul fondo di rinegoziazione dei contratti di locazione, erogato dal Comune a fronte della riduzione del canone di locazione.
L'Istante dichiara che per poter fruire dell'erogazione di tale contributo è richiesta la riduzione del canone di locazione di almeno il 20 per cento rispetto all'attuale corrisposto dal conduttore «tramite una scrittura privata tra le parti e apposita modulistica RLI di registrazione dell'atto presso l'Agenzia dell'Entrate»L'Istante che ha assoggettato il canone di locazione alla cd. cedolare secca di cui all'articolo 3 del decreto legislativo 14 marzo 2011, n. 23, chiede se tale
regime possa essere applicato anche al contributo erogato dal Comune a fronte della riduzione del canone dovuto dal conduttore.
In caso di risposta affermativa chiede quali siano le modalità di compilazione del modello 730 per poter applicare il regime della cedolare secca con aliquota ridotta del 10 per centoVediamo la replica ADE e i dettagli e le istruzioni per compilare il Modello 730/2025.
730/2025: contributo erogato dal Comune per riduzione canone
Le Entrate hanno specificato che in diversi documenti di prassi è stato precisato che devono essere ricondotte a tassazione le indennità corrisposte a titolo risarcitorio, sempreché le stesse abbiano una funzione sostitutiva o integrativa del reddito del percipiente; sono in sostanza imponibili le somme corrisposte al fine di sostituire mancati guadagni (cd. lucro cessante) sia presenti che futuri del soggetto che le percepisce.
Diversamente non assumono rilevanza reddituale le indennità risarcitorie erogate al fine di reintegrare il patrimonio del soggetto, ovvero al fine di risarcire la perdita economica subita dal patrimonioLe Entrate evidenziano che in linea generale, qualora l'indennizzo percepito da un determinato soggetto vada a compensare in via integrativa o sostitutiva, la mancata percezione di redditi di lavoro ovvero il mancato guadagno, le somme corrisposte sono da considerarsi dirette a sostituire un reddito non conseguito (lucro cessante) e conseguentemente vanno ricomprese nel reddito complessivo del soggetto percipiente ed assoggettate a tassazione
Nel caso di specie, considerato che il contributo viene erogato dal Comune, sulla base della citata delibera della Giunta Regionale, a fronte della riduzione del
canone di locazione da parte del locatore, in quanto conseguito in sostituzione ed integrazione del canone (rectius reddito) del percipiente, lo stesso costituisce reddito della stessa categoria e deve, pertanto, essere assunto ai fini della determinazione del reddito fondiario derivante da immobili locati, ai sensi dell'articolo 36 del TUIR da determinare, in via ordinaria, secondo i criteri generali previsti dal successivo articolo 37.
In alternativa, si potrà accedere al regime della cedolare secca al ricorrere dei requisiti ivi previsti.
In tale ipotesi, il contributo erogato, analogamente al canone di locazione ridotto, deve essere indicato nel modello 730 (sezione I del quadro B), barrando la casella di colonna 11 ''Cedolare secca'' e inserendo, ai fini dell'applicazione dell'aliquota agevolata, nella colonna 2 ''utilizzo'' il codice 8.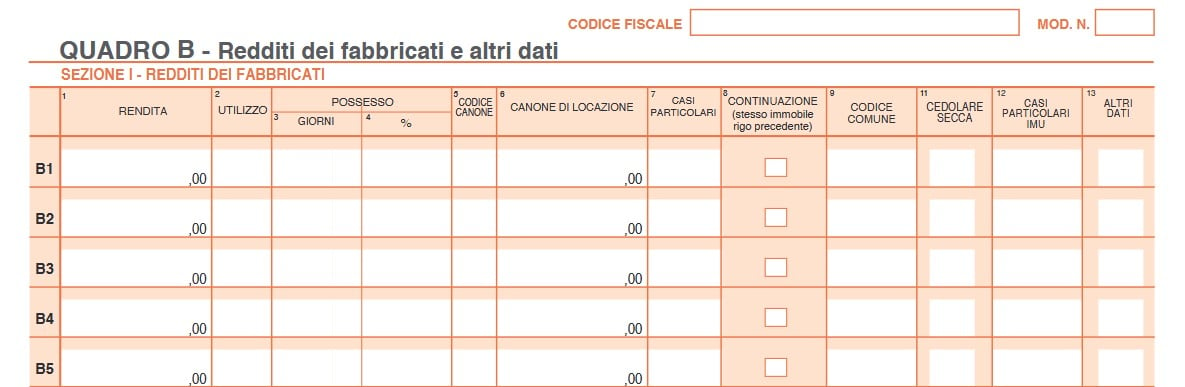
Più precisamente, sia nel modello 730 che nel modello Redditi PF, il contribuente sarà tenuto a compilare un solo rigo del quadro B, ovvero RB, valorizzando, in particolare, il campo 6 ''Canone di locazione'' con l'importo calcolato come descritto.
Allegati: -
Modello 730 del 2025: guida al nuovo quadro T
Un tempo il modello 730 era utilizzato esclusivamente dai lavoratori dipendenti e dai pensionati: era un modello dichiarativo semplificato dedicato a quei contribuenti che corrispondevano le imposte per il tramite del sostituto d’imposta.
Con il passare del tempo questa impostazione è stata modificata dall’Agenzia delle Entrate, e oggi il modello 730 costituisce il modello dichiarativo di riferimento di coloro che non esercitano attività di impresa o di lavoro autonomo.
In ragione di ciò, da alcuni anni il modello 730 ha subito una progressiva opera di ampliamento per consentire la dichiarazione di tutte quelle tipologie reddituali che interessano coloro che non sono titolari di partita IVA.
Proprio in quest’ottica, quest’anno, il modello del 2025, per l’anno d’imposta 2024, presenta una novità: l’inserimento del nuovo quadro T, dedicato alle plusvalenze di natura finanziaria.
In passato i contribuenti che percepivano questo tipo di redditi e volevano trasmettere il modello 730, dopo averlo trasmesso dovevano integrare la trasmissione del dichiarativo con il quadro RT attraverso una trasmissione separata del modello Redditi PF.
Similmente a come avveniva anche per i quadri RM e RW.
Oggi il quadro T, così come i quadri W e M (i corrispettivi dei quadri RW e RM), sono parte integrante del modello 730, il quale ormai non richiede più l’integrazione attraverso la separata trasmissione del modello Redditi PF.
Leggi anche Plusvalenze da criptoattività: come vengono tassate le persone fisiche?
Il nuovo quadro T del modello 730 del 2025
Il nuovo quadro T del modello 730 del 2025, dedicato alle “Plusvalenze di natura finanziaria” è composto da 8 sezioni:
- Sezione I: Plusvalenze assoggettate a imposta sostitutiva del 20%;
- Sezione II: Plusvalenze assoggettate a imposta sostitutiva del 26%;
- Sezione III: Plusvalenze derivanti dalla cessione di partecipazioni qualificate;
- Sezione IV: Plusvalenze derivanti da cessione di partecipazioni in paesi a regime fiscale privilegiato o di OICR immobiliari esteri;
- Sezione V: Plusvalenze derivanti dalla cessione di cripto-attività 26%;
- Sezione VII: Minusvalenze non compensate nell’anno;
- Sezione VIII: Riepilogo importi a credito;
- Sezione IX: Partecipazioni rivalutate.
Nella Sezione I vanno indicate le plusvalenze realizzate dal giorno 1 gennaio 2012 al giorno 30 giugno 2014, per i quali è dovuta l’imposta sostitutiva nella misura del 20 per cento.
Di particolare rilevanza è la Sezione II che “va compilata dalle persone fisiche residenti in Italia per dichiarare le plusvalenze e gli altri redditi diversi di natura finanziaria indicati nell’articolo 67, comma 1, lettere da c-bis) a c-quinquies), del TUIR, realizzate a decorrere dal 1 luglio 2014, per le quali è dovuta l’imposta sostitutiva nella misura del 26 per cento”, come precisato dalle istruzioni del modello 730 del 2025.
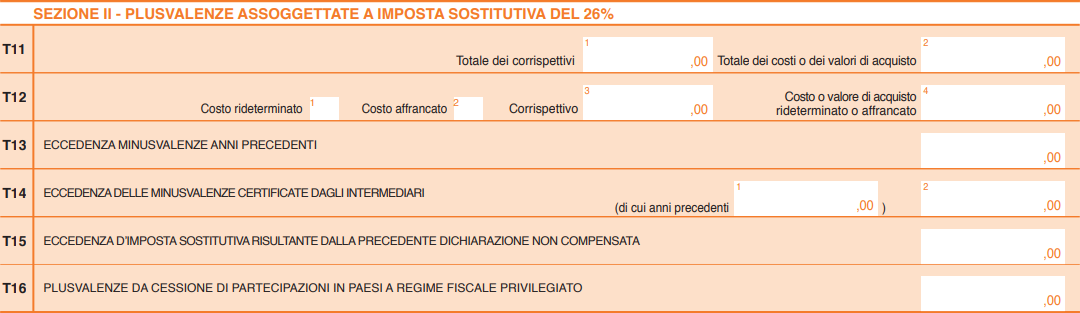
Il rigo più importante è il rigo T11, dove:
- in colonna 1: va indicato “il totale dei corrispettivi derivanti dalla cessione di partecipazioni non qualificate, dalla cessione o rimborso di titoli, valute, metalli preziosi, nonché differenziali positivi e altri proventi”;
- in colonna 2: va indicato “l’importo complessivo del costo fiscalmente riconosciuto dei titoli, valute, metalli preziosi o rapporti”.
Anche se non espressamente detto dalle istruzioni del modello, è presumibile affermare che i differenziali negativi vanno inseriti in colonna 2, dato che non c’è altro posto dove poterli indicare.
Nella Sezione III vanno indicate le “Plusvalenze derivanti dalla cessione di partecipazioni qualificate”, divise in tre categorie:
- ante gennaio 2009;
- gennaio 2009 – dicembre 2017;
- gennaio 2018 – dicembre 2018.
Da gennaio 2019 anche queste plusvalenze sono sottoposte a imposta sostitutiva del 26%, per cui per quelle conseguite da tale data vanno dichiarate sulla Sezione II.
Il motivo che giustifica la presenza di questo quadro è che le plusvalenze derivanti dalla cessione di questo tipo di partecipazioni sono tassate per cassa, ma le modalità di tassazione e l’aliquota sono quelle applicabili nell’anno in cui è stato stipulato l’atto (di cessione) da cui deriva la plusvalenza stessa.
Altra Sezione particolarmente sensibile è la Sezione V che “va compilata per dichiarare le plusvalenze e gli altri proventi, per la parte che eccede la soglia di euro 2.000 nel periodo d’imposta sulle cessioni di cripto-attività, intese come rappresentazioni digitali di valore o di diritti, per le quali è dovuta l’imposta sostitutiva nella misura del 26 per cento”.
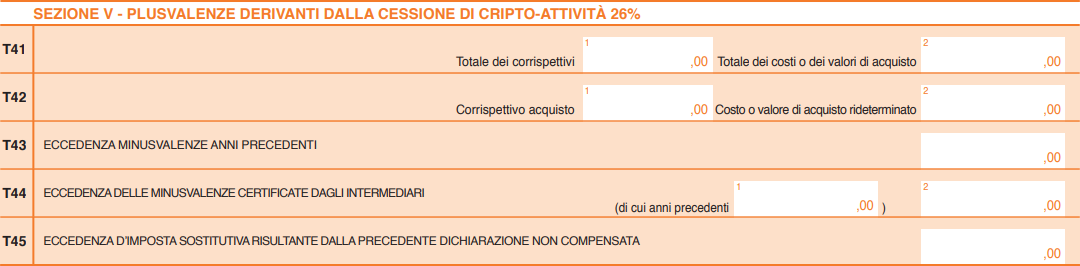
Per quanto riguarda le modalità di calcolo, sempre le istruzioni del modello 730 del 2025 precisano che “le plusvalenze […] sono costituite dalla differenza tra il corrispettivo percepito ovvero il valore normale delle cripto-attività permutate e il costo o il valore di acquisto”.
Il rigo principale per il calcolo delle plusvalenze è il rigo T41, qui:
- in colonna 1: va indicato il totale dei corrispettivi percepiti in caso di vendita o il valore normale in caso di permuta
- in colonna 2: il relativo costo d’acquisto.
Similare è il successivo rigo T42 da utilizzare però nel caso in cui “il contribuente si sia avvalso dell’opzione per la rideterminazione del valore di ciascuna cripto-attività posseduta alla data del 1° gennaio 2023”.
Va precisato che in molte situazioni è possibile che l’onere dichiarativo non si risolva con la compilazione del solo quadro RT, in quanto il contribuente, in caso di detenzione del conto presso un intermediario all’estero potrebbe dover assolvere anche gli obblighi di monitoraggio fiscale, ai quali è dedicato il quadro W del medesimo modello 730. Senza trascurare che in caso di percezione di interessi attivi questi dovrebbero essere dichiarati come redditi di capitale.
Infine, in relazione al pagamento dell’imposta sostitutiva, le istruzioni del modello 730 del 2025 indicano di “utilizzare il codice tributo 1100 sia per le plusvalenze di cui all’articolo 67, comma 1, lettera da c-bis) a c-quinquies) del Tuir, sia per le plusvalenze di cui all’articolo 67, comma 1, lettera c) del Tuir realizzate dal 1° gennaio 2024”.
-
730/2025: regole per i controlli preventivi con modello a rimborso
Con il Provvedimento n 277593 del 1° luglio le Entrate fissano le regole per i controlli sul 730 a rimborso.
In particolare, sono approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli preventivi dei modelli 730/2025 con esito a rimborso.
730/2025: regole per i controlli preventivi con modello a rimborso
Innanzitutto si ricorda che l'art 5 comma 3 bis del Dlgs n 175/2014 prevede che l’Agenzia della Entrate può effettuare controlli preventivi nel caso di presentazione del modello 730 direttamente da parte del contribuente, ovvero tramite il sostituto d’imposta che presta assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che:
- presentano elementi di incoerenza rispetto a particolari criteri, determinati con provvedimento della stessa Agenzia;
- ovvero determinano un rimborso di importo superiore a 4.000 euro.
In proposito con il Provvedimento in oggetto si individuano gli elementi di incoerenza, quali:
- lo scostamento per importi significativi dei dati risultanti nei modelli di versamento, nelle Certificazioni Uniche e nelle dichiarazioni dell’anno precedente;
- la presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle Certificazioni Uniche.
Inoltre è considerata come elemento di incoerenza la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni precedenti.
L’Agenzia può effettuare l’attività di controllo in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Il rimborso, se risulta spettante al termine del controllo preventivo, è erogato non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Restano fermi i controlli previsti in materia di imposte sui redditi.Attenzione al fatto che i controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate tramite CAF o professionisti abilitati, a prescindere che si tratti di una dichiarazione precompilata (modificata o meno) o di una dichiarazione presentata secondo le modalità ordinarie.
Allegati: -
Acconto Irpef: scadenza ordinaria al 30 giugno per il 730
Il DL fiscale in vigore dal 18 giugno prevede tra l'altro, lo slittamento del pagamento delle tasse di giugno per le PIVA.
Leggi anche: Tasse PIVA: rinvio a luglio definitivo. Vediamo invece per chi la scadenza resta invariata.
Acconto Irpef 730: scadenza ordinaria al 30 giugno
Con il DL n 55/2025 convertito in legge sparisce definitivamente il disallineamento tra le nuove regole Irpef e la norma transitoria sull’acconto 2025.
Leggi anche: Acconto IRPEF 2025: confermata la norma di salvaguardia per i contribuenti
Da ciò discende che chi presenta il 730 senza sostituto deve versare entro il 30 giugno l’acconto Irpef 2025 calcolato in base ai tre scaglioni Irpef in vigore, e non a quelli 2023.
Identicamente vale per che presenta il Modello Redditi PF e non è soggetto a Isa.
Relativamente alla Dichiarazione Precompilata gli acconti sono già calcolati correttamente.
La legge di Bilancio 2025 ha introdotto definitivamente la nuova tabella di aliquote e scaglioni dell' Irpef a tre aliquote.
L’acconto maggiorato pertanto risultava sproporzionato rispetto al reale, perché l’anticipo avrebbe superato l’imposta dovuta per l’anno corrente.
Il comunicato stampa del Mef n 32 dello scorso 25 marzo aveva già chiarito che il problema non riguardava solo chi aveva un saldo da versare superiore a 51,65 euro annunciando un provvedimento in merito.
A tal fine, il Governo è intervenuto d’urgenza con il Dl n 55/2025, entrato in vigore il 24 aprile scorso, sopprimendo la maggiorazione dell’acconto 2025 e ripristinando le regole ordinarie di calcolo, basate:
- sull’imposta dovuta per l’anno precedente ossia metodo storico,
- su quella prevista per l’anno in corso ossia metodo previsionale.
Con la conversione in legge del DL n 55 viene stabilizzato il riferimento alle tre sole aliquote in vigore e di ciò terrà conto nella liquidazione dei versamenti in scadenza il 30 giugno, che riguarda tutti soggetti che non applicano gli Isa.
Chi non ha partita Iva può presentare il 730 oridnario o precompilato, inserendovi tutti i redditi posseduti, anche se non ha redditi di lavoro o di pensione e anche se non ha un sostituto d’imposta.
I soggetti senza sostituto, devono versare autonomamente con F24, saldo e primo acconto Irpef entro il 30 giugno (o 30 luglio con maggiorazione 0,40%).
In alternativa è possibile utilizzare il Modello Redditi precompilato.
-
730/2025: come detrarre le spese per assistenza personale
Il Modello 730/2025 serve per la dichiarazione dei redditi dei dipendenti e pensionati.
Il modello, con le relative istruzioni, è stato pubblicato dall'Agenzie delle Entrate al fine di dichiarare i redditi dell'anno d'imposta 2024. Scarica qui Modello 730/2025 e istruzioni.
Vediamo cosa si intende per spese di assistenza personale e a quale detrazione danno diritto.
730/2025: come detrarre le spese per assistenza personale
Le spese per assistenza personale vanno tra le altre spese detraibili nel Quadro E ai righi da E8 a E10.
Ricordiamo che ai Righi da E8 a E10 vanno indicate le spese desumibili dalla sezione “Oneri detraibili” della Certificazione Unica contraddistinte dai codici da 8 a 48 e 99, per le quali spetta la detrazione d’imposta del 19 per cento, le spese contraddistinte dai codici 61 e 62, per le quali spetta la detrazione d’imposta del 26 per cento, le spese contraddistinte dal codice 71, per le quali spetta la detrazione del 30 per cento, le spese contraddistinte dal codice 76, per le quali spetta la detrazione del 35 per cento, le spese contraddistinte dal codice 81, per le quali spetta la detrazione del 90 per cento.
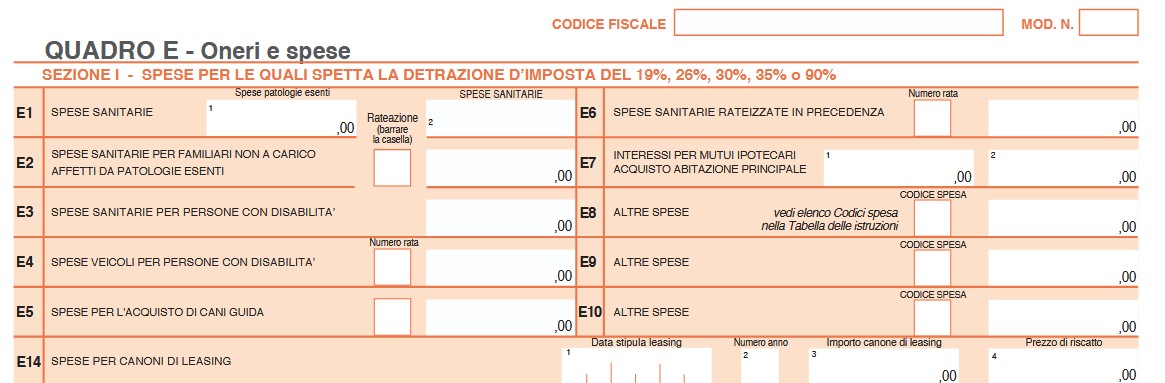
In base alle istruzioni al modello 730 nei quadro E ai righi preposti, per le spese di assistenza personale, va utilizzato il codice "15" nei casi di non autosufficienza nel compimento degli atti della vita quotidiana.
Attenzione al fatto che sono considerate non autosufficienti nel compimento degli atti della vita quotidiana le persone che:
- non sono in grado, per esempio, di assumere alimenti,
- di espletare le funzioni fisiologiche e provvedere all’igiene personale, di deambulare, di indossare gli indumenti,
può essere considerata non autosufficiente anche la persona che necessita di sorveglianza continuativa.
Lo stato di non autosufficienza deve risultare da certificazione medica.
La detrazione per le spese di assistenza non spetta, dunque, quando la non autosufficienza non si ricollega all’esistenza di patologie
La detrazione spetta anche per le spese sostenute per i familiari non a carico.
Il contribuente può fruire della detrazione, fino a un importomassimo di 2.100 euro, solo se il reddito complessivo non supera i 40.000 euro.
Nel limite di reddito deve essere computato anche il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni.
Il limite di 2.100 euro è riferito al singolo contribuente a prescindere dal numero delle persone cui si riferisce l’assistenza:
- se un contribuente ha sostenuto spese per sé e per un familiare, l’importo da indicare non può superare 2.100 euro,
- se più familiari hanno sostenuto spese per assistere lo stesso familiare, il limite massimo di 2.100, euro deve essere ripartito tra coloro che hanno sostenuto la spesa.
Le spese devono risultare da idonea documentazione, che può anche consistere in una ricevuta debitamente firmata, rilasciata dall’addetto all’assistenza, e deve contenere gli estremi anagrafici e il codice fiscale di chi effettua il pagamento e di chi presta l’assistenza.
Se la spesa è sostenuta in favore di un familiare, nella ricevuta devono essere indicati anche gli estremi anagrafici e il codice fiscale
di quest’ultimo.
-
730 semplificato 2025: via alle modifiche dal 15 maggio
Dal 15 maggio 2025 sarà possibile accettare, modificare, integrare e inviare la dichiarazione 730 precompilata all’Agenzia delle entrate, direttamente tramite l’applicazione web.
Dalla stessa data è possibile modificare e inviare anche il modello Redditi precompilato e nell’applicazione web sarà poi possibile consultare la dichiarazione trasmessa e la ricevuta telematica dell’avvenuta presentazione.
Ricordiamo che è possibile accedere alla sezione della propria precompilata, cliccando qui.
Le Entrate con il Provvedimento n 193922 del 24 aprile hanno fissato tutte le regole necessarie.
Attenzione a causa dell'intenso traffico sul sito all'ingrosso con le proprie credenziali può apparire il seguente messaggio:
730 precompilato 2025: il primo accesso
Appena effettuato il primo accesso della precompilata, le Entrate domandano se si vuole utilizzare la compilazione in modalità semplificata.
Si tratta di una possibilità, introdotta già nella dichiarazione dello scorso anno, e quest’anno è stata rivista e migliorata, consentendo di compilare il modello seguendo un percorso guidato.
I lavoratori dipendenti, i pensionati e i contribuenti che percepiscono redditi che vanno dichiarati con il modello 730, infatti, possono modificare, integrare o aggiungere dati utilizzando, oltre alla modalità di compilazione ordinaria, una modalità semplificata.
In questa modalità, le informazioni disponibili sulla situazione reddituale e sulle spese sostenute dal contribuente e dai familiari a carico, sono messe a disposizione in maniera dettagliata e rappresentate in modo intuitivo.Il contribuente può consultare i dati all’interno delle relative sezioni e sottosezioni e successivamente confermarle, integrarle o modificarle.
Dopo la validazione, i dati verranno riportati in automatico nei campi corrispondenti del modello 730.
Attenzione al fatto che il contribuente che preferisce tornare a integrare e modificare la dichiarazione con la modalità di compilazione ordinaria, ha la possibilità di farlo in qualsiasi momento selezionando un apposito pulsante presente nell’applicazione.730 precompilato accettato o modificato
Se il Modello 730 precompilato non richiede alcuna correzione o integrazione, il contribuente lo può accettare senza modifiche e, di conseguenza, usufruire dei vantaggi previsti sui controlli.
Se, invece, alcuni dati risultano non corretti o incompleti, o mancanti, è necessario modificare o integrare la dichiarazione.
Le operazioni di modifica o di integrazione possono essere effettuate direttamente dall’interessato o tramite un soggetto delegato (sostituto, Caf, professionista).
Il modello 730 precompilato si considera accettato se:- è trasmesso senza modifiche dei dati indicati nella dichiarazione precompilata
- oppure se il contribuente effettua delle modifiche che non incidono sulla determinazione del reddito complessivo o dell’imposta.
Le Entrate riportano gli ulteriori seguenti esempi, la dichiarazione si considera accettata quando:
- vengono indicati o modificati i dati anagrafici del contribuente, senza però modificare il comune del domicilio fiscale, che potrebbe incidere sulla determinazione delle addizionali regionale e comunale all’Irpef
- vengono indicati o modificati i dati identificativi del sostituto che effettua il conguaglio
- viene indicato o modificato il codice fiscale del coniuge non fiscalmente a carico
- viene compilato il quadro per la scelta dell’utilizzo in compensazione, totale o parziale, dell’eventuale credito che risulta dal modello (quadro I)
- si congiunge la propria dichiarazione con quella del coniuge
- viene scelto di non versare o di versare in misura inferiore a quanto calcolato da chi presta assistenza fiscale gli acconti dovuti, mediante la compilazione dell’apposito rigo del quadro F.
- viene richiesta la suddivisione in rate mensili delle somme dovute a titolo di saldo e acconto, mediante la compilazione dell’apposito rigo del quadro F.
Invece, la dichiarazione precompilata si considera modificata se vengono variati i redditi, gli oneri o le altre informazioni presenti in essa, oppure se sono inserite nuove voci non presenti nel modello precompilato.
Precompilata 2025: i dati inseriti dalle Entrate
L’Agenzia delle entrate inserisce nella dichiarazione precompilata i dati dei seguenti oneri detraibili e deducibili ed i dati relativi ai rimborsi di oneri, trasmessi da soggetti terzi:
- quote di interessi passivi e relativi oneri accessori per mutui in corso;
- premi di assicurazione sulla vita, causa morte e contro gli infortuni e premi per assicurazioni aventi per oggetto il rischio di eventi calamitosi;
- contributi previdenziali e assistenziali;
- contributi versati per gli addetti ai servizi domestici e all’assistenza personale o familiare, anche tramite lo strumento del Libretto Famiglia;
- spese sanitarie e relativi rimborsi;
- spese veterinarie;
- spese universitarie e spese per corsi statali post diploma di Alta formazione e specializzazione artistica e musicale e relativi rimborsi;
- contributi versati alle forme di previdenza complementare;
- spese funebri;
- spese relative agli interventi di recupero del patrimonio edilizio e agli interventi finalizzati al risparmio energetico;
- spese relative ad interventi di sistemazione a verde degli immobili;
- erogazioni liberali nei confronti delle ONLUS, delle associazioni di promozione sociale, delle fondazioni e associazioni riconosciute aventi per scopo statutario la tutela, promozione e la valorizzazione dei beni di interesse artistico, storico e paesaggistico e delle fondazioni e associazioni riconosciute aventi per scopo statutario lo svolgimento o la promozione di attività di ricerca scientifica;
- spese per la frequenza degli asili nido e relativi rimborsi;
- spese per la frequenza scolastica e relativi rimborsi;
- spese per l’acquisto degli abbonamenti ai servizi di trasporto pubblico locale, regionale ed interregionale e relativi rimborsi;
- rimborsi erogati per l’acquisto di occhiali da vista ovvero di lenti a contatto correttive (cd. “bonus vista”);
- rimborsi erogati dalla Commissione per le Adozioni Internazionali (CAI) presso la Presidenza del Consiglio dei ministri, per le spese sostenute per procedure di adozione o affidamento preadottivo di minori stranieri, concluse tramite Ente autorizzato;
- oneri versati per il riscatto dei periodi non coperti da contribuzione
730 precompilato congiunto
I coniugi possono presentare la dichiarazione congiunta se:
- possiedono solo redditi che si possono dichiarare con tale modello,
- almeno uno dei due può utilizzare il modello 730.
Anche se l’anno precedente si è presentato il modello 730 in forma congiunta, l’Agenzia delle entrate predispone comunque due distinte dichiarazioni, una per ciascun coniuge.
Chi presenta la dichiarazione congiunta è indicato come “dichiarante” (le operazioni di conguaglio verranno effettuate dal suo datore di lavoro o ente pensionistico), l’altro è definito “coniuge”.
Inoltre, è sempre necessario inserire il codice fiscale del coniuge nella sezione dei familiari.
Il dichiarante, dopo aver completato il suo modello, sceglie di congiungerlo a quello del coniuge (che a sua volta deve aver scelto la dichiarazione congiunta), selezionando nella sezione Dichiarazione congiunta “Sì, come dichiarante” e poi “Salva”.
In tal modo, le informazioni contenute nella dichiarazione del coniuge confluiscono nel 730 congiunto, disponibile e visualizzabile solo nell’area autenticata del dichiarante.730 precompilato e i rimborsi
In base ai dati inseriti dall’Agenzia delle entrate e a quelli modificati o integrati, il contribuente stesso può verificare se dalla dichiarazione risulta un credito, un debito o se non ci sono imposte né a credito né a debito (saldo zero).
Il rimborso o il pagamento delle imposte risultante dal prospetto di liquidazione del modello 730 precompilato avviene con le stesse modalità del 730 ordinario.
Pertanto, a prescindere dal fatto che la dichiarazione sia stata accettata o modificata, quando emerge un credito da rimborsare la somma si otterrà direttamente dal datore di lavoro o dall’ente pensionistico. In alternativa, dopo aver compilato il quadro I “Imposte da compensare”, il credito (per intero o in parte) può essere utilizzato per pagare, mediante compensazione nel modello F24, altre imposte non comprese nel modello 730.
Se, invece, emerge un debito il datore di lavoro o l’ente pensionistico effettuerà la trattenuta.Se dal modello 730 precompilato “senza sostituto” emerge un credito e il contribuente ha fornito all’Agenzia le coordinate del suo conto corrente bancario o postale (codice Iban), il rimborso viene accreditato su quel conto.
Allegati:
Quando, al contrario, emerge un debito, il contribuente che invia direttamente la dichiarazione può effettuare il pagamento tramite la stessa applicazione online (la procedura consente di poter utilizzare per l’addebito del modello F24 lo stesso Iban indicato per i rimborsi).
Può anche stampare il modello F24 che l'Agenzia ha già precompilato con i dati necessari e pagare con le modalità ordinarie.
Il contribuente, invece, che si rivolge per l’assistenza fiscale a un Caf o a un professionista abilitato, può trasmettere in via telematica il modello F24 all’Agenzia delle entrate tramite lo stesso intermediario, oppure versare con il modello F24 che gli sarà consegnato. -
730/2025: 8×1000 tossicodipendenze
Entro il 30 settembre occorre inviare il Modello 730/2025.
Nella devoluzione dell 8xmille dall'anno scorso vi è anche la possibilità di optare per le tossicodipendenze.
730/2025: 8×1000 tossicodipendenze
In particolare, come specificato dalle istruzioni nella scelta per la destinazione dell’otto per mille dell’Irpef il contribuente può destinare una quota pari all’otto per mille del gettito Irpef:
- allo Stato (a scopi di interesse sociale o di carattere umanitario.Il contribuente ha la facoltà di effettuare questa scelta indicando una specifica finalità tra le seguenti:
- fame nel mondo,
- calamità,
- edilizia scolastica,
- assistenza ai rifugiati,
- beni culturali,
- prevenzione e recupero da tossicodipendenze e altre dipendenze patologiche).
A tal fine occorre compilare il modello 730-1
indicando la devoluzione allo Stato e specificando il codice "6"
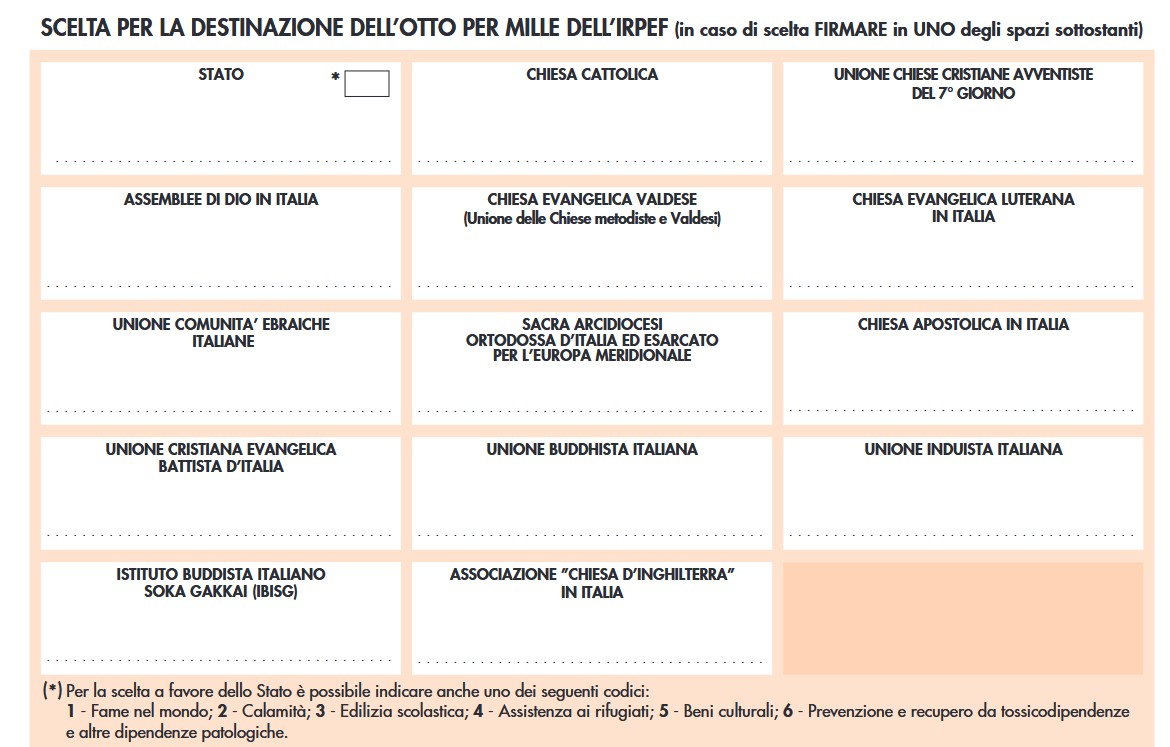 Attenzione al fatto che per esprimere la scelta a favore di una delle istituzioni beneficiarie della quota dell’otto per mille dell'IRPEF, il contribuente deve apporre la propria firma nel riquadro corrispondente.
La scelta deve essere fatta esclusivamente per una delle istituzioni beneficiarie.
La mancanza della firma in uno dei riquadri previsti costituisce scelta non espressa da parte del contribuente.In tal caso, la ripartizione della quota d’imposta non attribuita è stabilita in proporzione alle scelte espresse.
La quota non attribuita spettante alle Assemblee di Dio in Italia e alla Chiesa Apostolica in Italia è devoluta alla gestione statale.
- allo Stato (a scopi di interesse sociale o di carattere umanitario.Il contribuente ha la facoltà di effettuare questa scelta indicando una specifica finalità tra le seguenti: