
-
730/2025: credito d’imposta per le mediazioni
Il Modello 730/2025 approvato dalle Entrate per dichiarare i redditi del periodo di imposta 2024 accoglie anche il credito di imposta mediazione.
Tale credito è commisurato all’indennità corrisposta agli organismi di mediazione alle parti che raggiungono un accordo di conciliazione.
Vediamo maggiori dettagli su cos'è e come indicarlo in dichiarazione.
Credito d’imposta mediazioni: cos’è e come indicarlo nel 730/2025
Alle parti che raggiungono un accordo di conciliazione è riconosciuto un credito d’imposta commisurato all’indennità corrisposta agli organismi di mediazione.
Nei casi in cui si è tenuti preliminarmente a esperire il procedimento di mediazione e quando la mediazione è demandata dal giudice, alle parti è altresì riconosciuto un credito d’ imposta commisurato al compenso corrisposto al proprio avvocato per l’assistenza nella procedura di mediazione, nei limiti previsti dai parametri forensi.
Tali crediti d’imposta sono utilizzabili nel limite complessivo di 600,00 euro per procedura e comunque fino ad un importo massimo annuale di 2.400,00 euro.
In caso di insuccesso della mediazione i crediti d’imposta sono ridotti della metà.
La domanda di attribuzione dei crediti di imposta conciliazione e mediazione:
- deve essere presentata, a pena di inammissibilità, tramite la piattaforma accessibile dal sito: www.giustizia.it
- entro il 31 marzo dell’anno successivo a quello di conclusione delle relative procedure deflattive.
Il Ministero, entro il 30 aprile dell’anno in cui è presentata la domanda di attribuzione dei crediti d’imposta, comunica al richiedente l’importo del credito d’ imposta spettante.
Il credito di imposta mediazioni va indicato nel Quadro G altri crediti nella sezione XIII Altri crediti di imposta.
In particolare occorre compilare il rigo G15 con il codice "16":

I crediti di imposta mediazione, non danno luogo a rimborso e sono utilizzabili anche in compensazione con il modello F24 a decorrere dalla data di ricevimento della comunicazione del Ministero della Giustizia.
Il modello F24 va presentato esclusivamente tramite i servizi telematici messi a disposizione dalla Agenzia delle entrate, pena di rifiuto dell’operazione di versamento.
Per completezza si ricorda che l’assetto complessivo degli incentivi fiscali finalizzati a sostenere la definizione delle controversie attraverso sistemi di giustizia complementare è stato ampliato dal D.lgs. n. 149 del 2022 che, in attuazione della legge 26 novembre 2021, n. 206 ha profondamente innovato la materia della mediazione civile e commerciale, apportando significative modifiche al D.lgs. n. 28 del 2010.
-
730/2025: spese adozioni a distanza quando sono detraibili
Le spese sostenute per una adozione a distanza possono essere detraibili al 26% nel Modello 730/2025.Le spese detraibili vanno indicate, ricordiamolo, nel Quadro E oneri e spese dove ai righi da E1 a E14 vanno indicate tali spese.Vediamo il chiarimento delle Entrate sul tema e le istruzione per il 730/2025.
730/2025: spese adozioni a distanza quando sono detraibili
L'Agenzia con una FAQ 2024 ancora valida, ricordava che la Circolare 95/2000 ha chiarito che, in generale, le spese per le adozioni a distanza non rappresentano un onere detraibile o deducibile.
Tuttavia, se le somme sono erogate a favore di una Onlus per adozioni a distanza, a determinate condizioni, possono rientrare tra le spese detraibili.
Viene chiarito che è possibile usufruire di una detrazione dall’Irpef del 26%, da calcolare su un importo massimo di 30.000 annui, per le erogazioni liberali in denaro effettuate a favore delle Onlus per adozioni a distanza.
Per richiedere l’agevolazione è necessario, però, che:
- le somme ricevute siano utilizzate dall’organizzazione non lucrativa nell’ambito della sua attività istituzionale,
- a favore di persone che versano in una condizione di bisogno,
- e che le stesse erogazioni siano state riportate nelle scritture contabili.
Attenziona al fatto che, la Onlus che percepisce l’erogazione dovrà certificare al contribuente la spettanza o meno della detrazione d’imposta.
Altra condizione per la detraibilità è che l’erogazione deve essere effettuata con:
- versamento bancario (o postale),
- o tramite sistemi di pagamento tracciabili (carte di debito, carte di credito, carte prepagate, assegni bancari e circolari).
Infine viene evidenziato che in alternativa alla detrazione, le erogazioni effettuate alle Onlus (quindi anche le somme versate quale contributo per adozione a distanza) sono deducibili nel limite del 10% del reddito complessivo dichiarato.
Vediamo dove indicare tali spese.
730/2025: spese adozioni a distanza quando sono detraibili
Nel Quadro E alla Sezione I – (righi da E1 a E14) è possibile indicare le spese per le quali spetta la detrazione d’imposta
- del 19 per cento (per esempio spese sanitarie)
- o del 26 per cento o del 30 per cento (erogazioni liberali alle ONLUS o alle APS)
- o del 35 per cento (erogazioni liberali alle OV)
- o del 90 per cento (premi per rischio eventi calamitosi per assicurazioni stipulate contestualmente alla cessione del sismabonus al 110 per cento ad un’impresa di assicurazione).
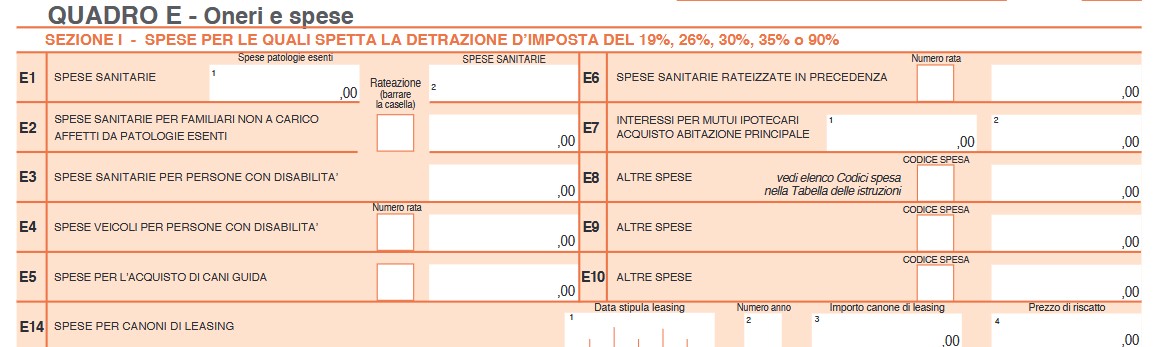
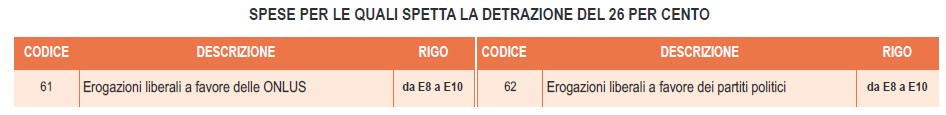
In particolare, nei righi da E8 a E10 Altre spese: indicare le spese desumibili dalla sezione “Oneri detraibili” le spese contraddistinte dai codici 61 e 62, per le quali spetta la detrazione d’imposta del 26 per cento.
-
Barriere architettoniche: spesa max per 2 immobili con carrabile comune
Con la Risposta n 89 del 7 aprile le Entrate chiariscono la spettanza del bonus barriere architettoniche per immobile con due appartamenti e ingressi indipendenti per realizzare «realizzazione di percorsi esterni e l'automazione degli impianti di apertura e chiusura dei cancelli, in ottemperanza a quanto previsto dal decreto del Ministro dei lavori pubblici 14 giugno 1989 n. 236»;
L'Istante dichiara di essere proprietario di un complesso immobiliare, costituito da due distinti edifici appartenenti l'uno alla categoria catastale B/5, (scuole laboratori scientifici) e l'altro alla categoria C/6 (stalle, scuderie, rimesse e autorimesse) e da alcuni terreni.
In particolare, l'Istante riferisce che:- in data 7 settembre 2023, ha presentato la comunicazione di inizio lavori asseverata (CILA), per la «realizzazione di opere finalizzate all'eliminazione delle barriere architettoniche degli esterni dell'immobile» che prevede la «realizzazione di percorsi esterni e l'automazione degli impianti di apertura e chiusura dei cancelli, in ottemperanza a quanto previsto dal decreto del Ministro dei lavori pubblici 14 giugno 1989 n. 236»;
- in data 7 ottobre 2023, hanno avuto inizio i lavori « tutt'oggi in corso»;
- in data 20 febbraio 2024, il tecnico abilitato ha redatto e sottoscritto l'asseverazione relativa alla congruità della spesa per i lavori eseguiti fino al 30 dicembre 2023;
- il complesso immobiliare oggetto dell'intervento è costituito da « due fabbricati, distinti e catastalmente autonomi; il lotto ha un unico accesso carrabile comune ai due fabbricati; il lotto ha un unico accesso pedonale comune ai due fabbricati; i percorsi esterni, oggetto di adeguamento alla normativa recante prescrizioni tecniche necessarie a garantire l'accessibilità, l'adattabilità e la visibilità degli edifici privati, ai fini del superamento e dell'eliminazione delle barriere architettoniche, sono comuni ai due fabbricati».
Ciò premesso, l'Istante, che intende fruire della detrazione del 75 per cento delle spese per interventi per sauperramento di barriere architettoniche di cui all'articolo 119 ter del decreto legge n. 34 del 2020, chiede quale sia
il limite di spesa applicabile al caso in esame visto che «il lotto ha un unico accesso» carrabile e pedonale comune ai due fabbricati.
Barriere architettoniche: limite di spesa per due immobili con unico accesso
Le Entrate ricordano che l'articolo 119 ter del decretolegge 19 maggio 2020, n. 34 (decreto Rilancio)
convertito con modificazione dalla legge 17 luglio 2020, n. 77, nella versione in vigore sino al 29 dicembre 2023, prevede che:«1. Ai fini della determinazione delle imposte sui redditi, ai contribuenti è riconosciuta una detrazione dall'imposta lorda, fino a concorrenza del suo ammontare, per le spese documentate sostenute dal 1° gennaio 2022 al 31 dicembre 2025 per la realizzazione di interventi direttamente finalizzati al superamento e all'eliminazione di barriere architettoniche in edifici già esistenti.
La detrazione di cui al presente articolo, da ripartire tra gli aventi diritto in cinque quote annuali di pari importo, spetta nella misura del 75 per cento delle spese sostenute ed è calcolata su un ammontare complessivo non superiore a:
- a) euro 50.000 per gli edifici unifamiliari o per le unità immobiliari situate all'interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall'esterno;
- b) euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l'edificio per gli edifici composti da due a otto unità immobiliari;
- c) euro 30.000 moltiplicati per il numero delle unità immobiliari che compongono l'edificio per gli edifici composti da più di otto unità immobiliari.
La detrazione di cui al comma 1 spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell'impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell'impianto sostituito.
Ai fini dell'accesso alla detrazione, gli interventi di cui al presente articolo rispettano i requisiti previsti dal regolamento di cui al decreto del Ministro dei lavori pubblici 14 giugno 1989, n. 236. 4 bis.
Per le deliberazioni in sede di assemblea condominiale relative ai lavori di cui al comma 1 è necessaria la maggioranza dei partecipanti all'assemblea che rappresenti almeno un terzo del valore millesimale dell'edificio».
L'articolo 3, del decreto legge 29 dicembre 2023, n. 212 convertito, con modificazioni, dalla legge 22 febbraio 2024, n. 17 ha modificato la disciplina della detrazione in argomento dal 30 dicembre 2023 limitando, tra l'altro, l'ambito oggettivo
dell'agevolazione agli interventi aventi ad oggetto scale, rampe e l'installazione di ascensori, servoscala e piattaforme elevatrici.
Il comma 3 di tale articolo prevede, tuttavia, che le disposizioni previgenti «si applicano alle spese sostenute in relazione agli interventi per i quali in data antecedente a quella di entrata in vigore del presente decreto:
- a) risulti presentata la richiesta del titolo abilitativo, ove necessario;
- b) per gli interventi per i quali non è prevista la presentazione di un titolo abilitativo, siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo.».
Con riferimento alle disposizioni in vigore antecedentemente alle modifiche apportate dal citato decreto legge n. 212 del 2023, applicabile nel caso in esame, con la circolare n. 17/E del 26 giugno 2023 nonché con la guida «Tutte le agevolazioni della dichiarazione 2024», è stato chiarito che:
- ai fini dell'accesso alla detrazione « gli interventi devono rispettare i requisiti previsti dal regolamento di cui al decreto del Ministro dei lavori pubblici 14 giugno 1989, n. 236 in materia di prescrizioni tecniche necessarie a garantire l'accessibilità, l'adattabilità e la visitabilità degli edifici privati e di edilizia residenziale pubblica sovvenzionata e agevolata, ai fini del superamento e dell'eliminazione delle barriere architettoniche» in edifici già esistenti;
- « considerato che la norma richiama gli interventi effettuati su ''edifici già esistenti'' senza ulteriori specificazioni si ritiene che rientrino nella disciplina agevolativa gli interventi effettuati su unità immobiliari di qualsiasi categoria catastale salvo il rispetto dei criteri previsti dal decreto del Ministero dei lavori pubblici 14 giugno 1989, n. 236.».
Relativamente all'ammontare massimo delle spese ammesse alla detrazione, la norma prevede che qualora l'intervento riguardi gli «edifici unifamiliari», vale a dire una singola unità immobiliare di qualsiasi categoria catastale, la detrazione spetta per un ammontare di spesa non superiore a «euro 50.000» riferito alla singola unità immobiliare distintamente accatastata.
Nel caso di specie, l'Istante riferisce di avere presentato, il 7 settembre 2023, la comunicazione (CILA) di inizio lavori asseverata per la realizzazione delle opere «finalizzate all'eliminazione delle barriere architettoniche degli esterni dell'immobile».
Pertanto, in base al citato articolo 3, comma 3, lettera a), del decreto legge n. 212 del 2023, si applicano le disposizioni contenute nell'articolo 119 ter del decreto legge n. 34 del 2020 nella versione in vigore fino al 29 dicembre 2023.
Inoltre, considerato che gli interventi finalizzati al superamento e all'eliminazione di barriere architettoniche di «realizzazione di percorsi esterni e l'automazione degli impianti di apertura e chiusura dei cancelli, in ottemperanza a quanto previsto dal decreto del Ministro dei lavori pubblici 14 giugno 1989 n. 236» sono effettuati sull'area esterna e sulle vie di accesso, carrabile e pedonale, comuni ai due fabbricati, distinti e catastalmente autonomi, il limite di spesa ammesso alla detrazione va riferito, ai sensi del citato articolo 119 ter, comma 2, lettera a), del decreto Rilancio, a ciascun edificio e, nel caso in esame è pari a 100.000 euro (50.000 euro per l'edificio di categoria B/5 e 50.000 per l'edificio di categoria C/6).
Allegati: -
Criptovalute: come compilare il quadro W del modello 730 del 2024
Le criptovalute, rientranti nella più grande famiglia delle cripto-attività, in termini di obblighi dichiarativi sono soggetti a due adempimenti:
- la rilevazione e la tassazione della (eventuale) plusvalenza, nel momento in cui sono cedute;
- la dichiarazione della detenzione, quando sono possedute.
In queste sede affrontiamo l’adempimento relativo alla detenzione delle criptovalute, il cui obbligo dichiarativo è funzionale:
- al monitoraggio fiscale;
- al versamento dell’Imposta sul valore delle cripto-attività.
L’Imposta sul valore delle cripto-attività è una imposta, dovuta nella misura del 2 per mille del valore dell’asset, che sostituisce l’Imposta di bollo e che dovrà essere versata dal contribuente nel caso in cui questa non venga applicata direttamente dall’intermediario residente in Italia (ad esempio quando le criptovalute sono detenute presso un intermediario estero).
In termini di dichiarazione, ciò si concretizza nella compilazione del quadro RW del modello Redditi PF o del nuovo quadro W del modello 730, per i contribuenti che lo possono adottare.
Fino all’anno scorso, i contribuenti che volevano tramettere il modello 730 erano poi obbligati a integrare la dichiarazione trasmettendo separatamente il quadro RW del modello Redditi PF.
Novità del modello 730 del 2024, per l’anno d’imposta 2023, è la previsione del nuovo quadro W che non rende più necessario l’integrazione della dichiarazione.
Vediamo come compilare il nuovo quadro W in caso di possesso di criptovalute, facendo riferimento al modello 730 del 2024, per l’anno d’imposta 2023.
Il quadro W del modello 730 del 2024
Come precisato dalle istruzioni del modello 730 del 2024, bisogna partire col precisare che il quadro va compilato “anche se l’investimento non è più posseduto al termine del periodo d’imposta”.
La compilazione del quadro W inizia con la compilazione del rigo W1 e successivi, uno per ogni attività detenuta all’estero o ogni cripto-attività (in questo caso criptovaluta).
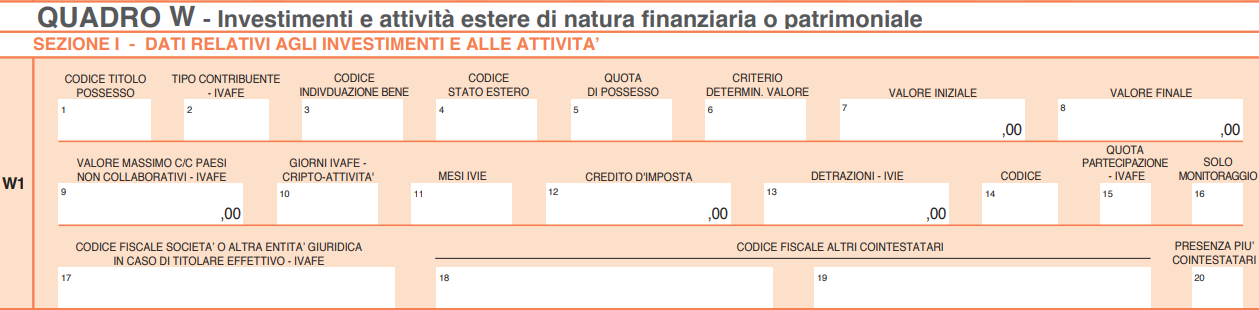
I principali campi del rigo W1, e successivi, a cui fare attenzione sono:
- campo 1 Codice titolo possesso: inserire 1 in caso di proprietà;
- campo 2 Tipo contribuente: va inserito il codice 2, se il contribuente è il titolare effettivo;
- campo 3 Codice individuazione bene: va inserito il codice 21 dedicato alle cripto-attività;
- campo 4 Codice stato estero: le istruzioni del modello precisano che l’inserimento del “codice non è obbligatorio nel caso di compilazione per dichiarare valute virtuali”;
- campo 5 Quota di possesso: va indicata la quota di possesso, in percentuale, dell’investimento: quindi in caso di proprietà esclusiva va indicato 100;
- campo 6 Criterio determinazione del valore: per il valore di mercato va inserito il codice 1;
- campo 7 Valore iniziale: il valore all’inizio del periodo di imposta o al primo giorno di detenzione della cripto-attività, se successivo;
- campo 8 Valore finale: il valore al termine del periodo di imposta o nel momento di dismissione dell’investimento;
- campo 10 Giorni IVAFE Cripto-attività: vanno indicati i giorni di detenzione della criptovaluta durante il periodo d’imposta, ma solo quando l’imposta è effettivamente dovuta;
- campo 16 Solo monitoraggio: da barrare solo nel caso in cui il contribuente adempie all’obbligo dichiarativo ai soli fini di monitoraggio fiscale, ma non è tenuto alla liquidazione dell’imposta.
Particolare attenzione va posta alla modalità di calcolo del valore iniziale e del valore finale dell’asset detenuto: tali valori di norma sono quello d’acquisto e quello al 31 dicembre (o il prezzo di vendita) certificati dall’exchange sul quale le cripto-attività sono detenute (o acquistate o cedute): in mancanza di tali valori possono essere utilizzati quelli forniti da una piattaforma analoga, oppure da siti specializzati nella rilevazione dei valori di mercato delle criptovalute.
La compilazione del quadro W, sempre in relazione alle criptovalute, termina con la compilazione del rigo W8:

Secondo le istruzioni del modello 730 del 2024, nella colonna 7 va indicato “l’importo dell’eccedenza del versamento a saldo, in particolare va indicata in questa colonna la differenza, se positiva, tra l’imposta dovuta e il totale degli importi versati con il modello F24 indicando il codice tributo 1717 e l’anno 2023”.
-
730/2024: l’ecobonus in dichiarazione
Le spese per interventi finalizzati al risparmio energetico vanno indicate nel modello 730/2024 al rigo E61/ 62 ai fini della detrazione fiscale dai redditi del contribuente conseguiti nell'anno d'imposta 2024
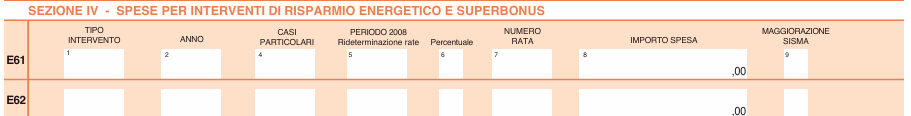 Ricordiamo che, la detrazione spettante per le spese sostenute per interventi di riqualificazione energetica degli edifici esistenti (c.d. Eco bonus) è stata introdotta dall’art. 1, commi da 344 a 349, della legge n. 296 del 2006, che ne delinea:
- l’ambito di applicazione con riguardo alla tipologia di interventi agevolabili,
- la percentuale di detrazione spettante,
- le modalità di fruizione.
L'ecobonus è attualmente disciplinato dall’art. 14 del decreto legge n. 63 del 2013 e successive modificazioni che ha elevato l’aliquota della detrazione al 65 per cento con riferimento alle spese sostenute a partire dal 6 giugno 2013, data di entrata in vigore del decreto stesso, al 31 dicembre 2024 e ha introdotto ulteriori interventi agevolabili.
A partire dal 2018, inoltre, per alcune spese la detrazione è ridotta al 50 per cento.
Attenzione al fatto che la data di inizio lavori può essere comprovata, ove prevista, dalla data di deposito in comune della relazione tecnica di cui all’art. 8, comma 1, del d.lgs. n. 192 del 2005.
L’art. 119 del decreto legge n. 34 del 2020 ha introdotto nuove disposizioni che disciplinano la detrazione delle spese sostenute dal 1° luglio 2020 a fronte di specifici interventi finalizzati all’efficienza energetica (ivi inclusa la installazione di impianti fotovoltaici e delle infrastrutture per la ricarica di veicoli elettrici negli edifici, c.d. Superbonus).
Il contribuente può avvalersi della maggiore detrazione prevista dall’art. 119 del decreto legge n. 34 del 2020 per le spese sostenute dal 1° luglio 2020, rispettando gli adempimenti specificamente previsti in relazione alla stessa.
Per i lavori edili avviati dal 28 maggio 2022 di importo complessivo superiore a 70.000 euro la detrazione spetta se nell'atto di affidamento dei lavori, stipulato a partire dal 27 maggio 2022, è indicato che detti interventi sono eseguiti da datori di lavoro che applicano i contratti collettivi del settore edile, nazionale e territoriali, stipulati dalle associazioni datoriali e sindacali comparativamente più rappresentative sul piano nazionale (articolo 1, comma 43-bis della legge di bilancio 2022).
L’agevolazione è ammessa se gli interventi sono realizzati su unità immobiliari e su edifici (o su parti di edifici) esistenti, situati nel territorio dello Stato, censiti al Catasto o per i quali sia stato chiesto l’accatastamento, di qualunque categoria catastale, anche se rurali, compresi quelli strumentali per l’attività d’impresa o professionale, merce o patrimoniali.
La prova dell’esistenza dell’edificio è fornita dall’iscrizione dello stesso in Catasto oppure dalla richiesta di accatastamento, nonché dal pagamento dell’ICI o, dal 2012, dell’IMU ove dovuta
Ecobonus nel 730/2024: soggetti ammessi
Sono ammessi alla detrazione i soggetti, residenti e non residenti, titolari di qualsiasi tipologia di reddito. La detrazione spetta, infatti, alle persone fisiche, compresi gli esercenti arti e professioni, agli enti pubblici e privati che non svolgono attività commerciale, alle società semplici, alle associazioni tra professionisti e ai soggetti che conseguono reddito d’impresa, vale a dire persone fisiche, società di persone, società di capitali (art. 2 del d.m. 19 febbraio 2007).
Tali soggetti, che devono possedere o detenere l’immobile in base ad un titolo idoneo, sono:
- proprietari o nudi proprietari;
- titolari di un diritto reale di godimento quale usufrutto, uso, abitazione o superficie;
- soci di cooperative a proprietà divisa e indivisa;
- soggetti indicati nell’art. 5 del TUIR, che producono redditi in forma associata (società semplici, in nome collettivo, in accomandita semplice e soggetti a questi equiparati, imprese familiari), alle stesse condizioni previste per gli imprenditori individuali;
- detentori (locatari, comodatari) dell’immobile;
- familiari conviventi;
- coniuge separato assegnatario dell’immobile intestato all’altro coniuge;
- conviventi di fatto di cui all’art.1, commi 36 e 37, della legge n. 76 del 2016;
- promissario acquirente.
Ecobonus nel 730: le aliquote spettanti
La legge n. 296 del 2006 prevedeva che la detrazione fosse applicata per un periodo di tempo limitato e ne stabiliva la percentuale nella misura del 55 per cento della spesa sostenuta.
Successivamente, il decreto legge n. 63 del 2013 ha prorogato il beneficio e ha elevato la percentuale di spesa detraibile, dal 55 al 65 per cento, per le spese sostenute a partire dal 6 giugno 2013.
In applicazione del criterio di cassa, vigente per gli oneri sostenuti dalle persone fisiche, l’utilizzo dell’espressione “spese sostenute” comporta che la maggiore misura della detrazione si applica alle spese “pagate” a partire dal 6 giugno 2013 (data di entrata in vigore del decreto legge n. 63 del 2013), indipendentemente dalla data di avvio degli interventi cui i pagamenti si riferiscono.
In via generale, per le detrazioni in esame, diversamente da quanto previsto per quelle relative agli interventi di recupero del patrimonio edilizio, è stabilito un limite di detrazione, variabile in funzione dell’intervento agevolato, e non un limite di spesa ammissibile all’agevolazione.
Per l’anno 2023 è confermata la riduzione della detrazione al 50 per cento, introdotta dal 1º gennaio 2018, per le spese sostenute per interventi effettuati su singole unità immobiliari o sulle parti comuni degli edifici relativi a:
- l’acquisto e posa in opera di finestre comprensive di infissi;
- l’acquisto e posa in opera di schermature solari;
- l'acquisto e la posa in opera di impianti di climatizzazione invernale con impianti dotati di generatori di calore alimentati da biomasse combustibili,
- la sostituzione di impianti di climatizzazione invernale con impianti dotati di caldaie a condensazione almeno in classe A (prevista dal regolamento UE n. 811/2013) o con impianti dotati di generatori di calore alimentati da biomasse combustibili.
Si ricorda che, nel caso di installazione in singole unità immobiliari, se le caldaie, oltre ad essere almeno in classe A, sono anche dotate di sistemi di termoregolazione evoluti (appartenenti alle classi V, VI o VIII della comunicazione della Commissione 2014/C 207/02), è riconosciuta la detrazione più elevata del 65 per cento.
Ecobonus nel 730/2024: per quali spese
La detrazione spetta per le spese sostenute per gli interventi su edifici esistenti, parti di edifici esistenti o unità immobiliari:
- di riqualificazione energetica volti a conseguire un risparmio del fabbisogno di energia primaria (art. 1, comma 344, della legge n. 296 del 2006);
- riguardanti strutture opache verticali, strutture opache orizzontali (coperture e pavimenti) e finestre comprensive di infissi (art. 1, comma 345, della legge n. 296 del 2006);
- relativi all’installazione di pannelli solari per la produzione di acqua calda per usi domestici o industriali e per la copertura del fabbisogno di acqua calda in piscine, strutture sportive, case di ricovero e cura, nonché istituti scolastici e università (art. 1, comma 346, della legge n. 296 del 2006);
- di sostituzione di impianti di climatizzazione invernale con impianti dotati di caldaie a condensazione e contestuale messa a punto del sistema di distribuzione (art. 1, comma 347, della legge n. 296 del 2006); tale detrazione è estesa anche alle spese relative alla sostituzione di impianti di climatizzazione invernale con pompe di calore ad alta efficienza e con impianti geotermici a bassa entalpia (art. 1, comma 286, della legge n. 244 del 2007).
Dal 2012, la detrazione spetta anche per la sostituzione di scaldacqua tradizionali con scaldacqua a pompa di calore dedicati alla produzione di acqua calda sanitaria.
Dal 2015 (art. 14, comma 2, lett. b), e comma 2-bis del decreto legge n. 63 del 2013), la detrazione spetta anche per le spese sostenute per:
- l’acquisto e posa in opera delle schermature solari di cui all’allegato M al d.lgs. n. 311 del 2006;
- l’acquisto e posa in opera di impianti di climatizzazione invernale con impianti dotati di generatori di calore alimentati da biomasse combustibili.
Dal 1° gennaio 2016 l’agevolazione spetta anche per le spese sostenute per l’acquisto, l’installazione e la messa in opera di dispositivi multimediali per il controllo da remoto degli impianti di riscaldamento o di climatizzazione delle unità abitative, volti ad aumentare la consapevolezza dei consumi energetici da parte degli utenti ed a garantire un funzionamento efficiente degli impianti.
Dal 1° gennaio 2018 la detrazione, nella misura del 65 per cento delle spese sostenute, spetta anche per:
- l’acquisto e la posa in opera di micro-cogeneratori in sostituzione di impianti esistenti e fino a un valore massimo della detrazione di euro 100.000 (per beneficiare della detrazione è necessario che gli interventi effettuati portino a un risparmio di energia primaria pari almeno al 20 per cento);
- gli interventi di sostituzione di impianti di climatizzazione invernale con impianti dotati di apparecchi ibridi, costituiti da pompa di calore integrata con caldaia a condensazione, assemblati in fabbrica ed espressamente concepiti dal fabbricante per funzionare in abbinamento tra loro;
- l’acquisto e posa in opera di generatori d’aria calda a condensazione.
Per gli interventi di rifacimento della facciata, non di sola pulitura o tinteggiatura esterna, che influiscono anche dal punto di vista termico o interessano oltre il 10 per cento dell’intonaco della superficie disperdente lorda complessiva dell’edificio, per le spese sostenute dal 1° gennaio 2020 fino al 31 dicembre 2022 (art. 1, comma 220, della legge n. 160 del 2019, art. 1, comma 59, della legge n. 178 del 2020 e art. 1, comma 39 della legge n. 234 del 2021) trova applicazione il Bonus facciate.
-
Bonus acquisto casa under 36: come indicarlo nel 730/2024
Nel Modello 730/2024 è possibile indicare il bonus acquisto casa under 36.
Ricordiamo che si tratta del credito di imposta maturato a seguito dell’acquisto della prima casa assoggettata ad IVA relativamente agli atti traslativi stipulati sino al 31 dicembre 2023.
Tali contribuenti non devono avere compiuto 36 anni nel corso dell’anno in cui hanno acquistato la prima casa e debbono avere un valore dell’Isee (indicatore della situazione economica equivalente) non superiore a 40mila euro annui.
Per le ultime novità leggi anche: Bonus casa under 36: atto integrativo per il credito d'imposta
Bonus acquisto casa under 36: come si utilizza
Prima di vedere come tale credito si indica in dichiarazione dei redditi, ricordiamo che con una faq del 7 giugno 2023, evidentemente ancora valida, le Entrate hanno chiarito che la norma di riferimento non ha indicato limiti temporali per l’utilizzo del credito che, può essere usufruito:
- in diminuzione delle imposte sui redditi delle persone fisiche dovute in base alla dichiarazione da presentare dopo la data dell’acquisto agevolata,
- in diminuzione delle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute su atti e denunce presentati dopo la data di acquisizione del credito.
Inoltre, può essere utilizzato in compensazione tramite modello F24, nel quale va indicato il codice tributo “6928”.
In ogni caso, il credito d’imposta non può essere chiesto a rimborso.
Con la circolare n. 12/E del 14 ottobre 2021 è stato chiarito che il credito di imposta “prima casa under 36” può essere fatto valere:
- in sede di presentazione della prima dichiarazione dei redditi successiva all’acquisto,
- o in sede della dichiarazione relativa al periodo di imposta in cui è stato effettuato l’acquisto.
Bonus acquisto casa under 36: come indicarlo nel 730/2024
Il credito di imposta per l'acquisto casa under 36 deve essere indicato nel Rigo G8 del Modello 730/2024

Il Rigo G8 deve essere compilato dai contribuenti che hanno maturato un credito d’imposta a seguito dell’acquisto della prima casa assoggettata ad IVA relativamente agli atti traslativi stipulati sino al 31 dicembre 2023.
Nel dettaglio:
- in Colonna 1 (Residuo precedente dichiarazione): riportare il credito d’imposta per l’acquisto della prima casa che non ha trovato capienza nell’imposta che risulta dalla precedente dichiarazione, indicato nel rigo 156 del prospetto di liquidazione (Mod. 730-3) del Mod. 730/2023, o indicato nel rigo RN47, col. 44, del Mod. REDDITI PF 2023.
- in Colonna 2 (Credito anno 2023): indicare il credito d’imposta maturato nel 2023. L’importo del credito è pari all’IVA pagata in occasione dell’acquisto della prima casa. In questa colonna può essere indicato anche il credito d’imposta maturato dal 1° gennaio 2024 e fino alla data di presentazione della dichiarazione.
- in Colonna 3 (Credito compensato nel Mod. F24): riportare il credito d’imposta utilizzato in compensazione nel modello F24 fino alla data di presentazione del 730/2024.
- in Colonna 4 (Credito compensato in atto): riportare il credito d’imposta utilizzato in compensazione negli atti stipulati successivamente all’acquisto della prima casa assoggettata ad IVA.
-
730/2024: il superbonus in 10 anni
Nel modello 730/2024 da presentare entro il 30 settembre, va indicata, tra le altre, la detrazione per il superbonus.
La novità di quest'anno è che si ha la possibilità di scegliere un arco temporale più ampio per fruire dell’agevolazione in oggetto.
In particolare, per le spese sostenute nel 2022 rientranti nel superbonus, non indicate nella dichiarazione dei redditi relativa all’anno d’imposta 2022, il contribuente potrà optare nel modello 730/2024 (o nel modello Redditi 2024) per la ripartizione in dieci rate, vediamo come.
Superbonus in 10 anni nel 730/2024: istruzioni
L’art. 2, comma 3-sexies, del DL n 11/2023 noto come Decreto Cessione crediti, ha introdotto nell’ art. 119 del decreto Rilancio il comma 8-quinquies, grazie al quale per le spese sostenute nell’anno 2022, si può ripartire il beneficio fiscale in dieci anni piuttosto che in quattro anni, come previsto prima.
La nuova ripartizione decorre dal periodo d’imposta 2023, quindi con il modello 730/2024.
Pertanto solo per le spese del superbonus 110% sostenute dal 1° gennaio al 31 dicembre 2022, relativamente agli interventi di cui all’ art. 119, D.L. n. 34/2020, è possibile effettuare un riparto, in luogo delle 4 rate previste, in 10 quote annuali a partire dal periodo d’imposta 2023.
Tale possibilità è vincolata all’esercizio di un’opzione da effettuare nel modello dichiarativo (nel rigo E61) a condizione che la rata di detrazione, relativa al periodo d’imposta 2022, non sia stata indicata nella relativa dichiarazione dei redditi (Circolare n. 13 E/2023 delle Entrate)
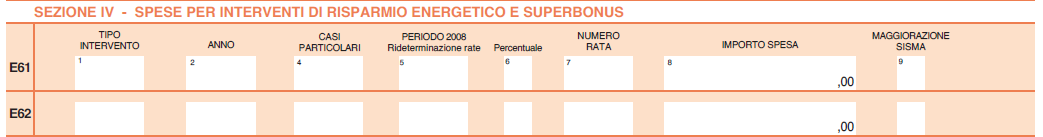
In particolare con la compilazione del rigo da E6 del quadro, se per le spese sostenute nel periodo compreso tra il 1° gennaio e il 31 dicembre 2022, il contribuente vuol optare per ripartire la spesa in dieci quote annuali di pari importo dovrà indicare:
- Colonna 2 (Anno): 2022;
- Colonna 7 (Numero rata): 1
Per una sintesi della altre novità di quest'anno leggi: Modello 730/2024: le principali novità di quest'anno.
-
730/2024: fissate le regole per i controlli
Con il Provvedimento n 267777 del 17 giugno l'ADE Agenzia delle Entrate pubblica le regole per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2024 con esito a rimborso finalizzati ai controlli preventivi (Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175).
In particolare, gli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2024 con esito a rimborso, presentate dai contribuenti con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta, sono individuati nello scostamento per importi significativi dei dati risultanti nei modelli di versamento, nelle certificazioni uniche e nelle dichiarazioni dell’anno precedente, o nella presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle certificazioni uniche.
È altresì considerato elemento di incoerenza delle dichiarazioni dei redditi modello 730/2024 con esito a rimborso la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni precedenti.Ricordiamo che il richiamato art 5 prevede che nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d'imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell'imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi.
Allegati: -
Mutui prima casa: detrazione interessi nel 730/2025
Come è noto nella dichiarazione dei redditi è possibile avere una detrazione per le spese sostenute per gli interessi passivi sui mutui accesi dal contribuente. Le regole variano al variare del tipo di mutuo.
In merito ai mutui per l'acquisto della abitazione principale, prima del dettaglio, ricordiamo che per abitazione principale si intende quella nella quale il contribuente o i suoi familiari dimorano abitualmente.
Pertanto, la detrazione spetta al contribuente acquirente e intestatario del contratto di mutuo, anche se l’immobile è adibito ad abitazione principale di un suo familiare (coniuge, parenti entro il terzo grado e affini entro il secondo grado).
Detrazione interessi 2025 per mutui prima casa
Per i mutui ipotecari contratti per l’acquisto dell’unità immobiliare da adibire ad abitazione principale la detrazione spetta con riferimento agli interessi passivi e oneri accessori pagati nel corso del 2024, a prescindere dalla scadenza della rata (criterio di cassa).
Tra gli oneri accessori detraibili, a titolo di esempio, vi sono:
- la commissione spettante agli istituti di credito per la loro attività di intermediazione;
- le spese notarili che comprendono sia l’onorario del notaio per la stipula del contratto di mutuo sia le spese sostenute dal notaio per conto del cliente quali, ad esempio, l’iscrizione e la cancellazione dell’ipoteca.
Sono invece escluse dalla detrazione le spese:
- di assicurazione dell’immobile in quanto non hanno il carattere di necessarietà rispetto al contratto di mutuo,
- inerenti l’onorario del notaio per la stipula del contratto di compravendita;
- per imposte di registro, l’IVA e le imposte ipotecarie e catastali, connesse al trasferimento dell’immobile;
- per l’incasso delle rate di mutuo.
Detrazione interessi 2025 per mutui prima casa: co-intestazione
In linea generale, in caso di mutuo intestato a più soggetti, ogni cointestatario può fruire della detrazione unicamente per la propria quota di interessi nei limiti previsti da ogni tipologia e quindi non è possibile portare in detrazione la quota degli interessi sostenuti per conto di familiari fiscalmente a carico.
Unica eccezione a tale regola riguarda i mutui stipulati per l’acquisto dell’unità immobiliare da adibire ad abitazione principale.
Nel caso in cui il mutuo sia cointestato tra i due coniugi, di cui uno fiscalmente a carico dell’altro, il coniuge che ha sostenuto interamente la spesa può fruire della detrazione per entrambe le quote.
La condizione di coniuge fiscalmente a carico deve sussistere nell’anno d’imposta in cui si fruisce della detrazione.
È necessario verificare sempre gli intestatari direttamente dal contratto di mutuo in quanto, a volte, nelle ricevute rilasciate dagli istituti di credito, non sono sempre riportati tutti gli intestatari.
Inoltre, ai fini della detrazione, dall’anno d’imposta 2020, spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Le ricevute quietanzate rilasciate dal soggetto che ha erogato il mutuo (banche o poste) relative alle rate di mutuo pagate e la certificazione annuale concernente gli interessi passivi pagati sono ritenute idonee a soddisfare i requisiti di tracciabilità.
Interessi mutui prima casa: dove indicarli nel 730/2025
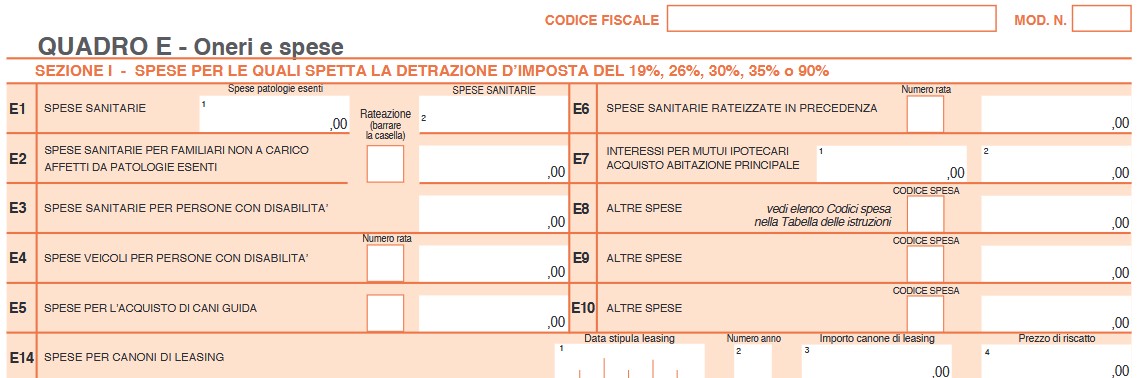
Le spese per interessi passivi sui mutui per l'acquisto della abitazione principale vanno indicati nel quadro E al rigo E7. La detrazione spetta su un importo massimo di 4.000,00 euro.
Rigo E7: indicare gli interessi passivi, gli oneri accessori e le quote di rivalutazione dipendenti da clausole di indicizzazione per mutui ipotecari contratti per l’acquisto di immobili adibiti ad abitazione principale:
- nella colonna 1 indicare gli importi corrisposti nel 2024 e dovuti per contratti di mutuo stipulati entro il 31 dicembre 2021. L’importo indicato in colonna 1 deve comprendere gli interessi passivi sui mutui ipotecari indicati nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere “7”. Non possono essere indicate le spese sostenute nel 2024 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella sezione “Rimborsi di beni e servizi non soggetti a tassazione – art. 51 Tuir” (punti da 701 a 706) della Certificazione Unica con il codice onere 7;
- nella colonna 2 indicare gli importi pagati nel 2024 e dovuti per contratti di mutuo stipulati a partire dal 1° gennaio 2022 e l’importo degli interessi relativi ai mutui per cui dal 1° gennaio 2022 è intervenuto un accollo/subentro/rinegoziazione. In questi casi per data di stipula del mutuo è da intendersi la data di stipula del contratto di accollo/subentro/rinegoziazione/ del mutuo. L’importo indicato in colonna 2 deve comprendere gli interessi passivi sui mutui ipotecari indicati nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere “48”. Non possono essere indicate le spese sostenute nel 2024 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella sezione “Rimborsi di beni e servizi non soggetti a tassazione – art. 51 Tuir” (punti da 701 a 706) della Certificazione Unica con il codice onere 48.
Per abitazione principale si intende quella nella quale il contribuente o i suoi familiari dimorano abitualmente, pertanto, la detrazione spetta al contribuente acquirente e intestatario del contratto di mutuo, anche se l’immobile è adibito ad abitazione principale di un suo familiare (coniuge, parenti entro il terzo grado e affini entro il secondo grado).
Attenzione al fatto che, in caso di separazione legale, anche il coniuge separato, finché non interviene l’annotazione della sentenza di divorzio, rientra tra i familiari.
In caso di divorzio, al coniuge che ha trasferito la propria dimora abituale spetta comunque la detrazione per la quota di competenza, se nell’immobile hanno la propria dimora abituale i suoi familiari.
In caso di contitolarità del contratto o di più contratti di mutuo, questo limite si riferisce all’ammontare complessivo degli interessi, oneri accessori e quote di rivalutazione sostenuti (per esempio i coniugi non fiscalmente a carico l’uno dell’altro cointestatari in parti uguali del mutuo che grava sulla abitazione principale acquistata in comproprietà possono indicare al massimo un importo di 2.000,00 euro ciascuno).
Se invece il mutuo è cointestato con il coniuge fiscalmente a carico, il coniuge che sostiene interamente la spesa può fruire della detrazione per entrambe le quote di interessi passivi.
La detrazione spetta anche se il mutuo è stato stipulato per acquistare un’ulteriore quota di proprietà dell’unità immobiliare ed è ammessa anche per i contratti di mutuo stipulati con soggetti residenti nel territorio di uno Stato membro dell’Unione europea.
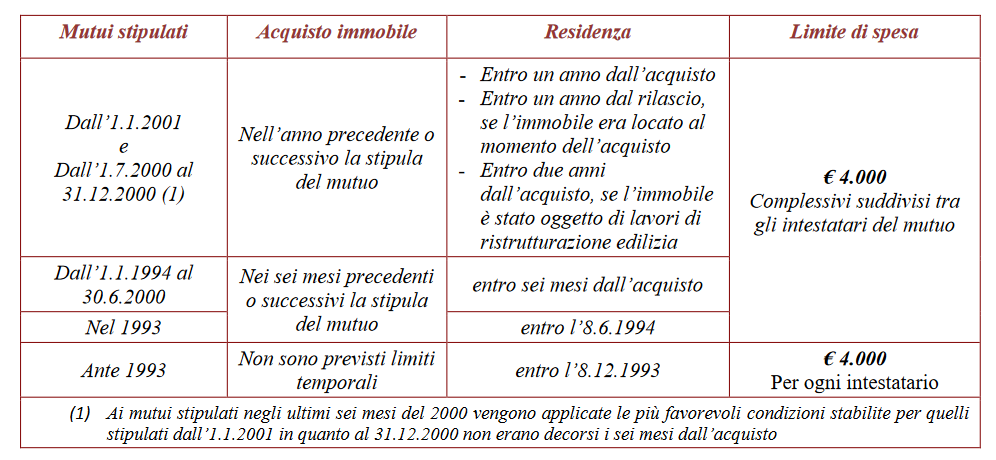
La detrazione spetta a condizione che l’immobile sia adibito ad abitazione principale entro un anno dall’acquisto, e che l’acquisto sia avvenuto nell’anno antecedente o successivo al mutuo.
Non si tiene conto delle variazioni dell’abitazione principale derivanti da ricoveri permanenti in istituti di ricovero o sanitari, a condizione che l’immobile non sia locato.
Tabella di riepilogo
-
730/2024: la detrazione per le spese di colonnine di ricarica
Le spese sostenute per l’istallazione delle colonnine di ricarica delle auto elettriche sono oggetto di detrazione d’imposta nelle dichiarazioni dei redditi.
Vediamo le istruzioni per il modello 730/2024.
Detrazione spese colonnine ricarica auto elettriche nel 730/2024
Nel Modello 730/2024 tali spese vanno indicate nel rigo E56 e spetta una detrazione del 50%.
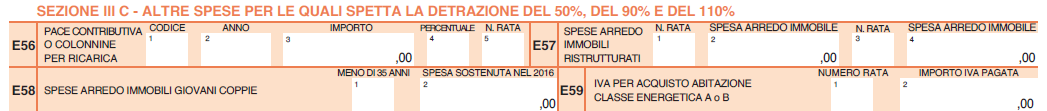
In dettaglio, nel rigo E56 occorre indicare:
- nella colonna 1, il codice che identifica la spesa, nel caso delle spese per le colonnine di ricarica è il codice "2" (di seguito meglio dettagliato);
- nella colonna 2, l’anno in cui è stata sostenuta la spesa;
- nella colonna 3, la spesa sostenuta;
- nella colonna 4, se in colonna 2 è indicato l’anno 2023 e in colonna 1 è stato indicato il codice ‘3’, ‘4’ o ‘5’, indicare il codice ‘1’ se si applica la percentuale di detrazione del 110 per cento, indicare il codice ‘2’, se si applica la percentuale di detrazione del 90 per cento;
- nella colonna 5, se in colonna 2 è indicato l’anno 2022 e in colonna 1 è stato indicato il codice ‘3’ o il codice ‘4’ o il codice ‘5’, indicare il numero della rata che il contribuente utilizza per il 2023.
Su opzione del contribuente, per le spese sostenute nel 2022, è possibile ripartire la spesa in dieci quote annuali di pari importo a condizione che la menzionata spesa non sia già stata indicata nel 730/2023 o nel modello REDDITI PF 2023.
L’opzione si intende esercitata con l’indicazione del numero ‘1’ in questa colonna e dell’anno ‘2022’ nella colonna ‘2’
Come specificato nelle istruzioni al modello, per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica il codice da indicare in colonna 1 è il codice "2".
La detrazione spetta per le spese sostenute dal 1° marzo 2019 al 31 dicembre 2021, relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica, ivi inclusi i costi iniziali per la richiesta di potenza addizionale fino ad un massimo di 7 kW, incluse le opere
strettamente funzionali alla realizzazione dell’intervento.
Deve trattarsi di infrastrutture dotate di uno o più punti di ricarica di potenza standard e non accessibili al pubblico.
Le spese devono essere di ammontare non superiore a 3.000 euro e la detrazione è ripartita in 10 rate di pari importo.
Possono beneficiare della detrazione i contribuenti che sostengono le spese per gli interventi agevolabili, se le spese sono rimaste a loro carico, e possiedono o detengono l’immobile o l’area in base ad un titolo idoneo.
La detrazione si applica anche alle spese documentate rimaste a carico del contribuente, per l’acquisto e la posa in opera di infrastrutture di ricarica sulle parti comuni degli edifici condominiali.
I pagamenti sono effettuati dai contribuenti con bonifico bancario o postale ovvero con altri mezzi di pagamento tracciabili quali, ad esempio, carte di debito, di credito e prepagate, assegni bancari e circolari. Tali modalità di pagamento non sono richieste per i versamenti da effettuarsi con modalità obbligate in favore di pubbliche amministrazioni.
Il contribuente è tenuto a conservare ed esibire, previa richiesta degli uffici finanziari, le fatture, le ricevute fiscali, la ricevuta del bonifico e altra idonea documentazione comprovante le spese effettivamente sostenute.
Per quanto riguarda le spese per le colonnine, legate al superbonus, si rimanda nel dettaglio delle istruzioni al Modello 730/2024.