-
Quadro RW del 730/2024: chiarimenti ADE
Con la Circolare ADE n 12 del 31 maggio vengono fornite una serie di risposte su alcune delle principali novità della dichiarazione 730/2024.
Tra le altre le entrate specificano istruzioni sulla compilazione del Quadro W – Redditi di capitale di fonte estera.
730/2024: detenzione cripto-attività riferite a diversi emittenti
Veniva richiesto se, al fine di indicare correttamente nel modello 730/2024 i dati relativi alle cripto-attività detenute dal contribuente nell’anno d’imposta 2023, in presenza di valori riferiti a cripto-attività di diversi emittenti non possedute per il medesimo periodo, sia corretto indicare la somma dei valori in un unico rigo del Quadro W o se tali valori debbano essere indicati in due righi distinti.
Viene chiarito che in base alle istruzioni rese nel paragrafo 18.48.3.3 “Determinazione Cripto Attività” della circolare di liquidazione del modello 730/2024, per il calcolo dell’imposta sostitutiva sul valore delle cripto-attività dovuta, analogamente a quanto previsto per l’IVAFE, nel Quadro W è necessario compilare distinti righi e indicare i giorni con riferimento a ogni singola attività finanziaria.
730/2024: compilazione quadro RW per detenzione di più c/c
Nel caso di più conti correnti detenuti presso uno stesso intermediario estero, si chiede conferma che, anche in relazione al dato di colonna 8 (valore finale) del Quadro W del modello 730/2024, si debba fare riferimento all’esempio di calcolo della giacenza media da attribuire a ciascun conto detenuto dal contribuente, riportato a pag. 51 del Fascicolo 2 delle istruzioni per la compilazione del modello Redditi PF 2024, denominato “ESEMPIO: due conti correnti presso lo stesso intermediario”.
Viene chiarito che, qualora il contribuente detenga più conti correnti presso uno stesso intermediario estero, lo stesso deve compilare un rigo per ogni conto posseduto e, in relazione al dato di colonna 8 (valore finale) del Quadro W del modello 730/2024, può fare riferimento all’esempio di calcolo della giacenza media da attribuire a ciascun conto detenuto, riportato a pag. 51 del Fascicolo 2 delle istruzioni per la compilazione del modello Redditi PF 2024.
Quadro RW del 730: base imponibile imposta cripto
Come chiarito con la circolare n. 30/E del 2023 (paragrafo 3.7.3), la base imponibile dell’imposta sul valore delle cripto-attività “è costituita dal valore corrispondente al valore delle cripto-attività al termine di ciascun anno solare rilevato dalla piattaforma dell’exchange dove è avvenuto l’acquisto della stessa. Qualora non sia possibile rilevare il valore al 31 dicembre dell’anno di riferimento dalla piattaforma dove è stata originariamente acquistata la cripto attività, tale valore potrà essere rilevato da analoga piattaforma dove le medesime cripto-attività sono negoziabili o da siti specializzati nella rilevazione dei valori di mercato delle stesse. In assenza del predetto valore deve farsi riferimento al costo di acquisto delle cripto-attività”.
Essendo detto valore un elemento utile alla determinazione della base imponibile dell’imposta sostitutiva sul valore delle cripto-attività, lo stesso non è oggetto di visto di conformità; in relazione ad esso, il controllo continua ad essere eseguito unicamente in capo al contribuente.
Si evidenzia, per completezza, che il contribuente è tenuto a documentare, su richiesta dell’Amministrazione finanziaria, il valore delle cripto-attività sulla base di elementi certi e precisi, riscontrabili tramite le diverse fonti indicate con la citata circolare.
Ne consegue che deve ritenersi esclusa la possibilità di presentare una dichiarazione sostitutiva di atto notorio in cui detti valori siano attestati dal contribuente.
-
Modello 730/2024: detraibilità spese per assistenza personale
Il modello 730/2024 nella sezione I del Quadro E riservato a oneri e spese prevede al rigo E8-E10 l'indicazione delle spese sostenute per gli addetti all’assistenza personale utilizzando il codice "15".
Vediamo i requisiti per la detraibilità di queste spese.
Spese per assistenza personale: condizioni di detraibilità in dichiarazione
La detrazione, nella misura del 19%, per le spese sostenute per gli addetti all’assistenza personale spetta:
- nei casi di non autosufficienza nel compimento degli atti della vita quotidiana;
- se il reddito complessivo non supera euro 40.000. Nel predetto limite di reddito deve essere computato il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni.
Le Entrate nella Circolare n 14 del 19 giugno 2023 ( si attende quella di quest'anno con eventuali integrazioni) precisano che, sono considerati non autosufficienti nel compimento degli atti della vita quotidiana i soggetti che necessitano di sorveglianza continuativa o che non sono in grado di svolgere almeno una delle seguenti attività:
- assunzione di alimenti;
- espletamento delle funzioni fisiologiche e dell’igiene personale;
- deambulazione;
- indossare gli indumenti.
Lo stato di non autosufficienza deve derivare da una patologia e deve risultare da certificazione medica, non può essere quindi riferito ai bambini quando la non autosufficienza non si ricollega all’esistenza di patologie (Circolare 03.01.2005 n. 2/E, paragrafo 4).
La detrazione spetta al soggetto che ha sostenuto la spesa anche se non è titolare del contratto di lavoro del personale addetto all’assistenza.
La detrazione spetta anche in relazione a spese che siano state sostenute per i familiari, anche non fiscalmente a carico.
Detrazione spese per assistenza personale: elenco
La detrazione spetta per le spese sostenute per gli addetti all’assistenza personale (ad esempio, per le c.d. badanti) propria o di uno o più familiari indicati nell’art. 433 del c.c., anche se non fiscalmente a carico del contribuente.
La detrazione spetta anche se le prestazioni di assistenza sono rese da:
- una casa di cura o di riposo (Risoluzione 22.10.2008 n. 397/E);
- una cooperativa di servizi (Circolare 18.05.2006 n. 17/E, risposta 8);
- un’agenzia interinale.
La detrazione non spetta per:
- le spese sostenute per i lavoratori domestici (colf) che hanno un inquadramento contrattuale diverso dagli addetti all’assistenza personale;
- i contributi previdenziali che sono deducibili dal reddito ai sensi dell’art. 10, comma 2, del TUIR che vanno indicati nel rigo E23.
La detrazione è calcolata su un ammontare massimo di spese pari a euro 2.100.
Se più soggetti hanno sostenuto spese per assistenza riferite allo stesso familiare, tale limite deve essere ripartito tra coloro che hanno sostenuto la spesa.
Il limite deve essere sempre considerato con riferimento al singolo contribuente a prescindere dal numero di soggetti cui si riferisce l’assistenza.
Ad esempio, se un contribuente ha sostenuto spese per sé e per un familiare, l’importo su cui calcolare la detrazione non può comunque superare euro 2.100.
La detrazione dall’imposta lorda per le spese sostenute per gli addetti all’assistenza personale, pur rientrando, in astratto, nel novero delle detrazioni che, ai sensi dell’art. 15, comma 3-bis, del TUIR, dovrebbero variare in base all’ammontare del reddito complessivo, in concreto spetta per intero, considerato che la detrazione in esame è sottoposta alla condizione per cui il reddito complessivo non deve superare euro 40.000.
Ricordiamo che, dall’anno d’imposta 2020 le spese sostenute per gli addetti all’assistenza personale sono sottoposte, ai fini della detrazione, all’obbligo di effettuazione del pagamento mediante sistemi “tracciabili”.
Le spese devono risultare da idonea documentazione, che può anche consistere in una ricevuta debitamente firmata, rilasciata dal soggetto che presta l’assistenza e dalla prova del pagamento tracciato.
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio.
In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
La documentazione deve contenere gli estremi anagrafici e il codice fiscale del soggetto che effettua il pagamento e di quello che presta l’assistenza.
Inoltre, se le prestazioni di assistenza sono rese da:
- una casa di cura o di riposo, la documentazione deve certificare distintamente i corrispettivi riferiti all’assistenza rispetto a quelli riferibili ad altre prestazioni fornite dall’istituto ospitante (Circolare 16.03.2005 n. 10/E, risposta 10.8);
- una cooperativa di servizi, la documentazione deve specificare la natura del servizio reso;
- un’agenzia interinale, la documentazione deve specificare la qualifica contrattuale del lavoratore.
-
Bonus acqua potabile: come indicarlo nel 730/2024
Il bonus acqua potabile è una agevolazione per razionalizzare l’uso dell’acqua e ridurre il consumo di contenitori di plastica.
A tal fine è previsto un credito d'imposta del 50% delle spese sostenute per l'acquisto e l'installazione di sistemi di:
- filtraggio
- mineralizzazione
- raffreddamento e/o addizione di anidride carbonica alimentare,
finalizzati al miglioramento qualitativo delle acque per il consumo umano erogate da acquedotti.
L’importo massimo delle spese su cui calcolare l’agevolazione è fissato a:
- 1.000 euro per ciascun immobile, per le persone fisiche,
- 5.000 euro per ogni immobile adibito all’attività commerciale o istituzionale, per gli esercenti attività d’impresa, arti e professioni e gli enti non commerciali.
L’ammontare delle spese agevolabili va comunicato all’Agenzia delle Entrate tra il 1° febbraio e il 28 febbraio dell’anno successivo a quello di sostenimento del costo tramite il servizio web.
Leggi anche Bonus acqua potabile 2023: domande entro il 28.02
Bonus acqua potabile 2024: come indicarlo nel Modello 730
Il bonus può essere utilizzato in compensazione tramite F24, oppure, per le persone fisiche non esercenti attività d’impresa o lavoro autonomo, anche nella dichiarazione dei redditi (Modello 730/2024)riferita all’anno della spesa e in quelle degli anni successivi fino al completo utilizzo del bonus.
Nel caso di utilizzo in dichiarazione il bonus acqua potabile va indicato nel Quadro G Crediti di imposta del Modello 730

Come specificato nelle istruzioni al modello, il bonus acqua potabile 2023 va indicato nel RIGO G15 con il codice "10"
indicando l’importo del credito spettante ottenuto applicando alle spese sostenute la percentuale prevista.
In particolare, in merito alla suddetta percentuale sul sito delle entrate viene specificato che:
"per le spese sostenute dal 1° gennaio 2023 al 31 dicembre 2023, la percentuale del credito d’imposta effettivamente fruibile è pari al 6,45% dell’importo richiesto. Ciascun beneficiario può visualizzare l’ammontare spettante tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito dell’Agenzia." (Aggiornamento sul sito ADE del 25 marzo 2024)
Bonus acqua potabile 2024: la documentazione da conservare
Con la Circolare n 15/2023 è stato chiarito che il contribuente deve conservare ed esibire:
- la fattura o il documento commerciale di cui al decreto del Ministro dell’economia e delle finanze del 7 dicembre 2016 in cui è riportato il codice fiscale del soggetto richiedente il credito
- e la Comunicazione, con la relativa ricevuta di accettazione, inviata all’Agenzia delle entrate ai sensi del provvedimento del 16 giugno 2021.
Per i soggetti non tenuti ad emettere fattura elettronica, si considera valida anche l’emissione di una fattura o di un documento commerciale nel quale deve essere riportato il codice fiscale del soggetto richiedente il credito.
Il credito di imposta in esame spetta a condizione che la spesa sia sostenuta con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
-
Modello 730/2024: guida al prospetto familiari a carico
Il Modello 730/2024 contiene come ogni anno il prospetto "familiari a carico"
Nel prospetto devono essere inseriti i dati relativi ai familiari che nel 2023 sono stati fiscalmente a carico del contribuente, al fine di fruire delle detrazioni dall’imposta per:
- il coniuge,
- i figli o gli altri familiari a carico,
o delle altre agevolazioni previste per le persone indicate in questo prospetto. Queste detrazioni vengono calcolate dal soggetto che presta l’assistenza fiscale.
Modello 730/2024: quali sono i familiari a carico
Sono considerati familiari fiscalmente a carico i membri della famiglia che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 2.840,51 euro, al lordo degli oneri deducibili.
Sono considerati fiscalmente a carico i figli di età non superiore a 24 anni che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 4.000 euro, al lordo degli oneri deducibili.
Attenzione al fatto che nel limite di reddito di 2.840,51 euro (o 4.000 euro) che il familiare deve possedere per essere considerato fiscalmente a carico, vanno computate anche le seguenti somme, che non sono comprese nel reddito complessivo:
- il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni;
- le retribuzioni corrisposte da Enti e Organismi Internazionali, Rappresentanze diplomatiche e consolari, Missioni, Santa Sede, Enti gestiti direttamente da essa ed Enti Centrali della Chiesa Cattolica;
- la quota esente dei redditi di lavoro dipendente prestato nelle zone di frontiera ed in altri Paesi limitrofi in via continuativa e come oggetto esclusivo del rapporto lavorativo da soggetti residenti nel territorio dello Stato;
- il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva in applicazione del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità (art. 27, commi 1 e 2, del D.L. 6 luglio 2011, n. 98);
- il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva in applicazione del regime forfetario per gli esercenti attività d’impresa, arti o professioni (art. 1, commi da 54 a 89, legge 23 dicembre 2014, n. 190).
Possono essere considerati a carico anche se non conviventi con il contribuente o residenti all’estero:
- il coniuge non legalmente ed effettivamente separato;
- i figli (compresi i figli adottivi, affidati o affiliati) indipendentemente dal superamento di determinati limiti di età e dal fatto che siano o meno dediti agli studi o al tirocinio gratuito; gli stessi, pertanto, ai fini dell’attribuzione della detrazione non rientrano mai nella categoria “altri familiari”.
Possono essere considerati a carico anche i seguenti altri familiari, a condizione che convivano con il contribuente o che ricevano dallo stesso assegni alimentari non risultanti da provvedimenti dell’Autorità giudiziaria:
- il coniuge legalmente ed effettivamente separato;
- i discendenti dei figli;
- i genitori (compresi quelli adottivi);
- i generi e le nuore;
- il suocero e la suocera;
- i fratelli e le sorelle (anche unilaterali);
- i nonni e le nonne.
Se nel corso del 2023 è cambiata la situazione di un familiare, bisogna compilare un rigo per ogni situazione.
Modello 730/2024: le detrazioni per i familiari a carico
Le detrazioni per carichi di famiglia variano in base al reddito, quindi chi presta l’assistenza fiscale dovrà calcolare l’ammontare delle detrazioni effettivamente spettanti tenendo conto di quanto previsto dall’art. 12 del Tuir.
A seconda della situazione reddituale del contribuente le detrazioni per carichi di famiglia possono spettare per intero, solo in parte o non spettare.
Dal 1° marzo 2022 le detrazioni per i figli a carico di cui all’art. 12 del Tuir spettano solo per i figli con 21 anni o più.
Per i figli di età inferiore, esse sono state sostituite dall’assegno unico che è erogato dall’INPS a seguito di apposita richiesta.
Per i figli disabili di età pari o superiore a 21 anni le detrazioni fiscali di cui al citato articolo 12 sono cumulabili con l’AUU eventualmente percepito.
Dal 1° marzo 2022 non spetta più la maggiorazione di 200 euro per ciascun figlio prevista per le famiglie con più di tre figli; inoltre, non spetta più l’ulteriore detrazione di 1.200 euro prevista per le famiglie con più di 4 figli.
Dal 1° marzo 2022 non sono più riconosciute le maggiorazioni previste per i figli con disabilità poiché anche queste maggiorazioni sono sostituite dall’assegno unico e, in questo caso, anche per i figli con 21 anni o più.
Modello 730/2024: compilare il prospetto figli a carico
Nel prospetto familiari a carico, i righi da 2 a 5 vanno compilati come segue.
Nel rigo 2 devono essere indicati i dati relativi al primo figlio:
- Colonna 1: barrare la casella ‘F1’ se il familiare indicato è il primo figlio a carico (vale a dire quello di età anagrafica maggiore tra quelli a carico) e la casella ‘F’ per i figli successivi al primo.
- Colonna 2: barrare la casella ‘A’ se si tratta di un altro familiare.
- Colonna 3: barrare la casella ‘D’ se si tratta di un figlio con disabilità. Se viene barrata questa casella non è necessario barrare anche la casella ‘F’.
- Colonna 4 (codice fiscale): indicare il codice fiscale di ciascuno dei figli, tranne di quelli in affido preadottivo, e degli altri familiari a carico. Il codice fiscale dei figli e degli altri familiari a carico deve essere indicato, anche se non si fruisce delle relative detrazioni, che sono attribuite interamente a un altro soggetto. È altresì necessario indicare il codice fiscale dei figli a carico residenti all’estero.
- Colonna 5 (n. mesi a carico): indicare il numero dei mesi dell’anno durante i quali il familiare è stato a carico (‘12’ se il familiare è stato a carico per tutto il 2023). Se, invece, è stato a carico solo per una parte del 2023, riportare il numero dei mesi corrispondenti. Per esempio, per un figlio nato nel mese di agosto indicare ‘5’.
- Colonna 7 (percentuale): indicare la percentuale di detrazione spettante.
- Colonna 8 (detrazione 100% affidamento figli): la casella va barrata, nel caso di affidamento esclusivo, congiunto o condiviso dei figli, dal genitore che fruisce della detrazione per figli a carico nella misura del 100 per cento. Si ricorda che la detrazione spetta, in mancanza di accordo, al genitore affidatario. Nel caso di affidamento congiunto o condiviso la detrazione è ripartita, in mancanza di accordo, nella misura del 50 per cento tra i genitori. Se il genitore affidatario o, in caso di affidamento congiunto, uno dei genitori affidatari non può usufruire in tutto o in parte della detrazione, per limiti di reddito, la detrazione è assegnata per intero al secondo genitore.
- Colonna 10 (n. mesi detrazione figli 21 anni o più): indicare 12 se il figlio con 21 anni o più è stato a carico per tutto il 2023. Se, invece, è stato a carico solo per alcuni mesi, riportare il numero dei mesi corrispondenti. Ad esempio, per un figlio nato ad agosto 2002 e che ha compiuto 21 anni ad agosto 2023, indicare ‘5’. Se il figlio ha avuto meno di 21 anni per tutto il 2023, questa colonna non va compilata.
Infine nella Casella “Numero figli in affido preadottivo a carico del contribuente”: indicare il numero dei figli in affido preadottivo (righi da 2 a 5 per i quali è barrata la casella ‘F’, ‘F1’ o ‘D’) per i quali nel prospetto dei familiari a carico non è stato indicato il codice fiscale, al fine di salvaguardare la riservatezza delle informazioni ad essi relative.
-
Semplificazioni dichiarazioni 2024: l’Agenzia delle Entrate chiarisce
Pubblicata l'11 aprile 2024 la Circolare dell'Agenzia delle Entrate n. 8 in merito alle novità nei modelli dichiarativi introdotti dal cd. Decreto Adempimenti tributari (D. Lgs 1/2024 "Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari"). In una guida di 32 pagine vengono forniti chiarimenti in merito a:
- semplificazioni per le persone fisiche non titolari di partita IVA
- semplificazioni per i titolari di partita IVA
- Semplificazioni per i sostituti d'imposta
- Revisione dei termini di presentazione della dichiarazione.
Dichiarazioni 2024: semplificazioni per le persone fisiche non titolari di partita IVA
Per quanto riguarda le persone fisiche non titolari di partita IVA le principali semplificazioni riguardano:
- una modalità di presentazione semplificata della dichiarazione dei redditi precompilata in favore dei titolari di redditi di lavoro dipendente, incluse le pensioni, e assimilati a quelli di lavoro dipendente che utilizzano il modello di dichiarazione 730. In particolare, l’Agenzia delle Entrate renderà disponibili al contribuente, in modo analitico all'interno di un'apposita sezione, le informazioni in proprio possesso, che possono essere confermate o modificate. Tali informazioni, una volta definite, saranno riportate in via automatica nei campi corrispondenti della dichiarazione dei redditi modello 730, facilitando la compilazione della dichiarazione precompilata.
- l'estensione dell'utilizzo del modello di dichiarazione 730. A partire dalle dichiarazioni presentate nel 2024, sono introdotte novità relativamente all’ambito soggettivo e oggettivo di presentazione del modello di dichiarazione dei redditi semplificato (c.d. “modello 730”). In particolare, la possibilità di presentare la dichiarazione semplificata sarà progressivamente estesa a tutti i contribuenti non titolari di partita Iva. Ad esempio, tale modello potrà essere presentato, a regime, anche da parte dei soggetti, non titolari di partita Iva, che non conseguono redditi di lavoro dipendente o assimilati, ma esclusivamente redditi di capitale. Con futuri provvedimenti del Direttore dell’Agenzia delle Entrate sarà stabilita la graduale inclusione di nuove tipologie reddituali tra quelle dichiarabili mediante il modello 730 semplificato.
- possibilità di riportare nel modello 730 i redditi di capitale di fonte estera soggetti a imposizione sostitutiva.
- possibilità per i soggetti che presentano il modello dichiarativo 730 di poter ora richiedere direttamente all’Agenzia l’eventuale rimborso dell’imposta o effettuare il pagamento dell’importo dovuto, pur in presenza di un sostituto d’imposta tenuto a effettuare il conguaglio
Semplificazioni titolari partita IVA nella dichiarazione dei redditi 2024
Per quanto riguarda i titolari di partita IVA, i chiarimenti offerti dall'Agenzia delle Entrate nel documento di prassi in commento includono:
- modelli dichiarativi Redditi, Iva e Irap più snelli grazie alla progressiva eliminazione delle informazioni non rilevanti ai fini della liquidazione dell’imposta o acquisibili dall’Agenzia delle Entrate dalle banche dati proprie, oppure, nella titolarità di altre amministrazioni. La riduzione delle informazioni interesserà in particolare i crediti d’imposta derivanti da agevolazioni per gli operatori economici. In pratica, è progressivamente eliminato l’obbligo di indicare in dichiarazione i crediti d’imposta per i quali è riconosciuto il solo utilizzo tramite “compensazione orizzontale” finalizzata ad estinguere debiti. Per quelli per cui permane l’obbligo di indicazione nelle dichiarazioni annuali, è stabilito, invece, che il mancato riporto nei modelli dichiarativi delle informazioni ad essi relative non comporta la decadenza dal beneficio, sempre che i crediti d’imposta siano spettanti. Tale previsione non vale per i crediti d’imposta qualificati come aiuti di Stato o aiuti de minimis.
- Estensione anche a lavoratori autonomi e imprenditori, seppur in fase di sperimentazione, della dichiarazione dei redditi precompilata.
Semplificazioni per i sostituti d’imposta
Per quanto riguarda i sostituti d'imposta il documento di prassi fornisce chiarimenti in merito a:
- l'eliminazione della Certificazione Unica relativa ai compensi corrisposti a soggetti che applicano il regime forfetario o il regime fiscale di vantaggio. Resta fermo l’obbligo di invio della CU relativamente ai compensi erogati ai contribuenti forfetari ovvero in regime di vantaggio nel corso dell’anno d’imposta 2023, assolto entro il 18 marzo 2024
- Semplificazione della dichiarazione annuale dei sostituti d'imposta
Revisione dei termini di presentazione della dichiarazione
Revisionati anche i termini ordinari di presentazione delle dichiarazioni
- in materia di imposte sui redditi (modello Redditi) e Irap,
- inclusa la dichiarazione dei sostituti d’imposta (modello 770),
per gli anni 2024 e seguenti, fermi restando i termini relativi alla presentazione del modello 730.
-
Omaggi ai dipendenti: tassabili anche se promuovono l’azienda
Con la Risposta n 89 dell'11 aprile le Entrate trattano del regime fiscale applicabile ai fini Irpef (Articoli 9 e 51, commi 1 e 3, del Tuir) dei beni in omaggio ai dipendenti, specificando che, qualora il valore dei beni assegnati dall'Istante ai propri dipendenti, superi il limite previsto dalla prima parte del terzo periodo del comma 3 dell'articolo 51 del Tuir e successive integrazioni, lo stesso costituisca reddito di lavoro dipendente concorrendo alla relativa formazione quale bene in natura determinato ai sensi del comma 3 dell'articolo 9 del Tuir (cfr. risoluzione 29 ottobre 2003, n. 202/E).
La norma di riferimento menzionata nel contesto dell'interpello da parte dell'Agenzia delle Entrate stabilisce le regole per la determinazione del reddito di lavoro dipendente, inclusa la valutazione dei benefit in natura.
Omaggi ai dipendenti: trattamento fiscale e nuovi limiti 2024
La società, che opera nel campo della produzione e commercializzazione di caffè, the, e prodotti derivati, ha esposto un quesito riguardante il regime fiscale applicabile ai fini dell'Imposta sul Reddito delle Persone Fisiche (Irpef) per determinati benefit forniti ai propri dipendenti.
Tra questi benefit sono inclusi:
- omaggi di bevande preparate nella caffetteria dell'azienda durante il turno di lavoro,
- un "Partner Markout" mensile (un sacchetto di caffè selezionato) destinato a promuovere la conoscenza dei prodotti tra i dipendenti,
- potenzialmente alcuni prodotti di merchandising offerti in occasioni speciali.
La società ha chiesto se questi beni erogati possano considerarsi irrilevanti ai fini della determinazione del reddito di lavoro dipendente, sostenendo che tali benefit hanno uno scopo prevalentemente aziendale, volto a rafforzare la conoscenza dei prodotti da parte dei dipendenti e a promuovere l'immagine aziendale.
Al riguardo, l'agenzia ha specificato che gli omaggi in questione, per quanto ''utili'' alla strategia aziendale, in concreto, soddisfano un'esigenza propria del singolo lavoratore (ad es. prendere un caffè al bisogno) e rappresentano, comunque, un arricchimento del lavoratore (ad es. i sacchetti di caffè e i prodotti di merchandising) e, pertanto, non possono considerarsi erogati nell'esclusivo interesse del datore di lavoro.
Sulla base di quanto rappresentato, si ritiene che, nel caso in esame, qualora il valore dei beni assegnati dall'Istante ai propri dipendenti, superi il limite previsto dalla prima parte del terzo periodo del comma 3 dell'articolo 51 del Tuir e successive integrazioni, lo stesso costituisca reddito di lavoro dipendente concorrendo alla relativa formazione quale bene in natura determinato ai sensi del comma 3 dell'articolo 9 del Tuir (cfr. risoluzione 29 ottobre 2003, n. 202/E)
Viene anche evidenziato che la legge di bilancio 2024, specificamente l'articolo 1, comma 16, della legge 30 dicembre 2023, n. 213, ha introdotto una deroga che, per l'anno d'imposta 2024, eleva il limite, entro il quale il valore dei beni ceduti e dei servizi prestati gratuitamente ai dipendenti non concorre alla formazione del reddito, ordinariamente pari a euro 258,23 portandolo a 1.000 euro (e fino a 2.000 euro per i lavoratori con figli a carico).
Questo significa, spiega l'agenzia, che per il 2024, fino a questo importo, i benefit aziendali non aumentano il reddito imponibile dei dipendenti.
Allegati: -
Credito d’imposta canoni locazione non percepiti: dove indicarli nel 730/2024
Il Modello 730/2024 ospita anche il credito di imposta per canoni di locazione non riscossi per morosità del conduttore.
Nel dettaglio, l’art. 26 del Tuir dispone che per le imposte versate sui canoni venuti a scadenza e non percepiti, come da accertamento avvenuto nell’ambito del procedimento giurisdizionale di convalida di sfratto per morosità, è riconosciuto un credito d’imposta di pari ammontare.
Il credito di imposta va indicato nel quadro G crediti d'imposta del Modello 730/2024.
Credito d'imposta canoni locazione non percepiti: indicazione nel 730/2024
Nel quadro G, tra gli altri, vanno indicati i crediti di imposta per canoni non percepiti per morosità del conduttore.
In dettaglio il credito figura nel rigo G2 del quadro G

Per determinare il credito d’imposta spettante è necessario calcolare le imposte pagate in più relativamente ai canoni non percepiti riliquidando la dichiarazione dei redditi di ciascuno degli anni per i quali, in base all’accertamento avvenuto nell’ambito del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore, sono state pagate maggiori
imposte per effetto di canoni di locazione non riscossi.
Nell’effettuare le operazioni di riliquidazione si deve tener conto della rendita catastale degli immobili e di eventuali rettifiche ed accertamenti operati dagli uffici.
Ai fini del calcolo del credito d’imposta spettante non rileva, invece, quanto pagato ai fini del contributo al servizio sanitario nazionale.
Attenzione: l’eventuale successiva riscossione totale o parziale dei canoni per i quali si è usufruito del credito d’imposta come sopra determinato, comporterà l’obbligo di dichiarare tra i redditi soggetti a tassazione separata (salvo opzione per la tassazione ordinaria) il maggior reddito imponibile rideterminato, anche nell’ipotesi di contratto di locazione per il quale il contribuente abbia deciso di avvalersi dell’opzione per la “cedolare secca”.
Il credito d’imposta in questione può essere indicato nella prima dichiarazione dei redditi utile successiva alla conclusione del procedimento giurisdizionale di convalida dello sfratto e comunque non oltre il termine ordinario di prescrizione decennale.
In ogni caso, qualora il contribuente non intenda avvalersi del credito d’imposta nell’ambito della dichiarazione dei redditi, ha la facoltà di presentare agli uffici finanziari competenti, entro i termini di prescrizione sopra indicati, apposita istanza di rimborso.
Per quanto riguarda i periodi d’imposta utili cui fare riferimento per la rideterminazione delle imposte e del conseguente credito, vale il termine di prescrizione ordinaria di dieci anni e, pertanto, si può effettuare detto calcolo con riferimento alle dichiarazioni presentate negli anni precedenti, ma non oltre quelle relative ai redditi 2013, sempreché per ciascuna delle annualità risulti accertata la morosità del conduttore nell’ambito del procedimento di convalida dello sfratto conclusosi nel 2023.
-
Modello 730 del 2024: il nuovo quadro W dedicato al monitoraggio fiscale
Il modello 730 è quel particolare modello dichiarativo dedicato per lo più a dipendenti e pensionati, uniti dal fatto che la liquidazione delle imposte di norma avviene per il tramite del sostituto d’imposta.
Il modello 730, in un certo qual modo costituisce un modello dichiarativo semplificato rispetto al modello Redditi PF, dedicato alla generalità dei contribuenti.
Così il modello 730 non è egualmente completo come il modello Redditi PF, infatti alcuni quadri di questa dichiarazione, come ad esempio il quadro RT (dedicato alle plusvalenze di natura finanziaria e ad altri redditi similari), non trovano spazio nel modello semplificato.
In conseguenza di ciò, i dipendenti e i pensionati, percettori di questa tipologia di redditi, che vogliono utilizzare per la propria dichiarazione il modello 730, sono costretti ad integrare quest’ultimo con i quadri mancanti. Per un approfondimento delle modalità di integrazione si può leggere l’articolo: L’integrazione del 730 con i quadri RM RT RW del modello Redditi PF.
Fino all’anno scorso anche le informazioni richieste dal quadro RW del modello Redditi PF dovevano essere trasmesse con le medesime modalità integrative. Da quest’anno il modello 730 presenta il nuovo quadro W, attraverso il quale il contribuente può trasmettere le informazioni richieste ai fini del monitoraggio fiscale e, se dovute, liquidare le imposte collegate.
Il nuovo quadro W del modello 730
Secondo le istruzioni fornite dall’Agenzia delle Entrate, attraverso il nuovo quadro W del modello 730 il contribuente dichiara ai fini del monitoraggio fiscale:
- investimenti immobiliari esteri;
- attività estere di natura finanziaria;
- “le cripto-attività detenute attraverso portafogli, conti digitali o altri sistemi di archiviazione o conservazione”.
Attraverso il quadro il contribuente dichiara il valore degli investimenti o delle attività detenute, anche nel caso in cui abbia disinvestito durante il periodo di imposta.
Tuttavia, gli obblighi legati all’elaborazione del quadro W non si esauriscono con gli obblighi informativi derivanti dal monitoraggio fiscale, in quanto, attraverso il medesimo quadro è possibile liquidare le imposte collegate agli investimenti e alle attività di cui sopra:
- IVIE, acronimo di Imposta sul valore degli immobili situati all'estero;
- IVAFE, acronimo di Imposta sul valore delle attività finanziarie detenute all'estero;
- Imposta sul valore delle cripto-attività.
Va ricordato che l’obbligo di monitoraggio fiscale “non sussiste per i depositi e conti correnti bancari costituiti all’estero il cui valore massimo complessivo raggiunto nel corso del periodo d’imposta non sia superiore a 15.000 euro, ma il quadro W va compilato anche in tali casi qualora sia dovuta l’IVAFE”, e che “il quadro W non va compilato per le attività finanziarie e patrimoniali affidate in gestione o in amministrazione agli intermediari residenti”.
Il monitoraggio fiscale riguarda anche le persone fisiche che risultano essere i “titolare effettivi” di questo tipo di attività ai fini della normativa antiriciclaggio, pur non essendo necessariamente i possessori diretti.
Monitoraggio fiscale
Sia ai fini del monitoraggio fiscale che della liquidazione delle imposte dovute, il contribuente deve compilare il rigo W1 e successivi, uno per ogni investimento, o attività, detenuto all’estero.
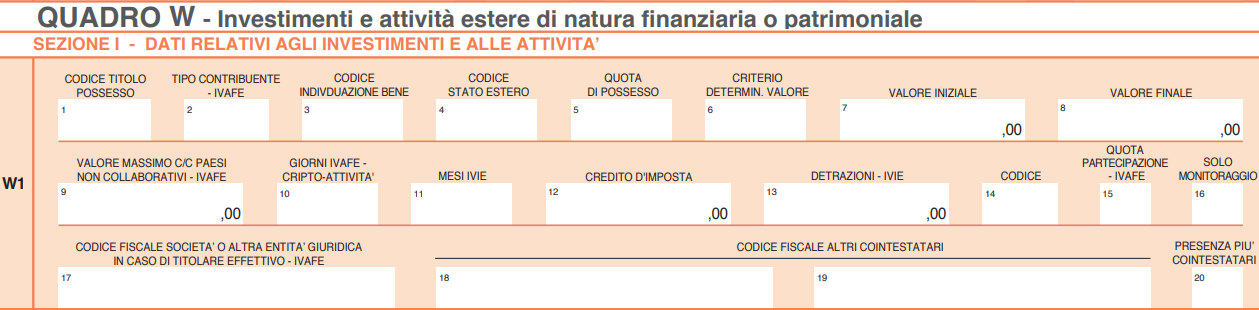
Nel caso in cui non siano dovute le imposte di cui sopra, la compilazione del quadro avverrà al solo fine di monitoraggio fiscale, e il contribuente dovrà barrare la casella contenuta in colonna 16 “Solo monitoraggio”. Tale valutazione è da effettuarsi per ogni investimento o attività, e quindi per ogni rigo della dichiarazione.
La compilazione specifica del quadro dipende dalla natura dell’investimento o dell’attività da dichiarare; tuttavia, in linea generale è possibile ricordare:
- che gli investimenti o le attività devono essere dichiarate anche quando dismesse durante il periodo d’imposta in dichiarazione;
- che “per gli importi in valuta estera il contribuente deve indicare il controvalore in euro utilizzando il cambio indicato nel provvedimento del Direttore dell’Agenzia emanato ai fini dell’individuazione dei cambi medi mensili agli effetti delle norme contenute nei titoli I e II del Tuir”;
- e che “gli obblighi dichiarativi non sussistono per gli immobili situati all’estero per i quali non siano intervenute variazioni nel corso del periodo d’imposta, fatti salvi i versamenti dovuti relativi all’IVIE”.
La liquidazione delle imposte
Come anticipato, attraverso il quadro W è possibile anche liquidare le imposte collegate agli investimenti e alle attività detenute all’estero:
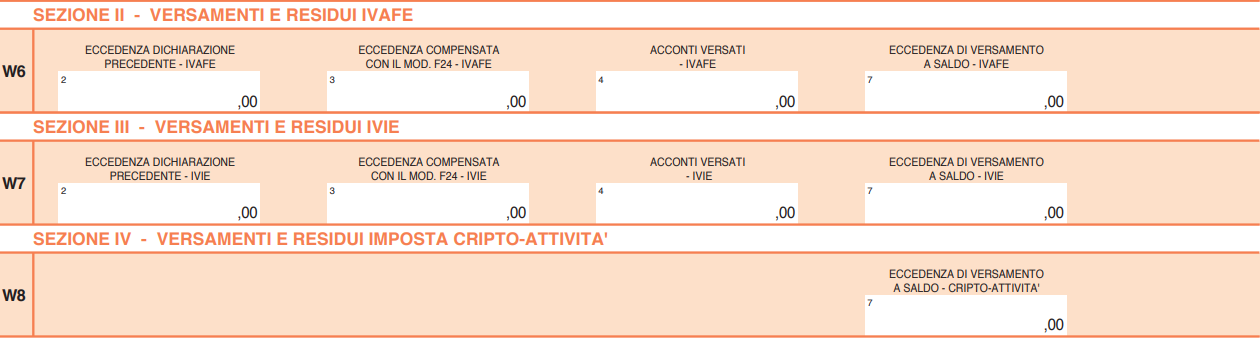
- Sezione II – rigo W6: IVAFE (Imposta sul valore delle attività finanziarie detenute all'estero)
- Sezione III – rigo W7: IVIE (Imposta sul valore degli immobili situati all'estero)
- Sezione IV – rigo W8: Imposta sul valore delle cripto-attività.
Il meccanismo di liquidazione delle imposte dovute si basa sul calcolo dell’importo dovuto, da cui dovranno essere decurtati eventuali acconti versati ed eccedenze derivanti dalla precedente dichiarazione, per ottenere il netto dovuto.
-
Assegno periodico corrisposto al coniuge: la deducibilità in dichiarazione 2024
Nella dichiarazione dei redditi 2024, periodo d'imposta 2023, sono deducibili fino a concorrenza del reddito complessivo, i versamenti periodici, con esclusione delle somme corrisposte in una unica soluzione, effettuati al coniuge, anche se residente all’estero, a seguito di:
- separazione legale ed effettiva,
- scioglimento o annullamento del matrimonio,
- cessazione degli effetti civili del matrimonio,
nella misura indicata
- nel provvedimento dell’autorità giudiziaria,
- nell'accordo raggiunto, a seguito della convenzione di negoziazione assistita da uno o più avvocati o dinanzi all’Ufficiale dello stato civile, di separazione personale, di cessazione degli effetti civili o scioglimento del matrimonio, di modifica delle condizioni di separazione o di divorzio.
Come specificato nella Circolare AdE n 15/2023 se la somma indicata nel provvedimento è comprensiva anche della quota relativa al mantenimento dei figli, salva diversa indicazione, si considera destinata al mantenimento di questi ultimi il 50 per cento della somma, indipendentemente dal numero dei figli (art. 3 del DPR n. 42 del 1988).
La quota parte destinata al mantenimento dei figli non è deducibile dal coniuge che la corrisponde.
Le maggiori somme corrisposte al coniuge a titolo di adeguamento Istat sono deducibili solo nel caso in cui la sentenza del giudice preveda espressamente un criterio di adeguamento automatico dell’assegno dovuto all’altro coniuge.
Resta esclusa, quindi, la possibilità di dedurre assegni corrisposti volontariamente al fine di sopperire alla mancata indicazione da parte del Tribunale di meccanismi di adeguamento dell’assegno di mantenimento.
Gli assegni alimentari periodici corrisposti dal contribuente all’ex coniuge, tramite trattenute sulle rate di pensione, sono deducibili anche qualora tali importi siano utilizzati dal contribuente in compensazione di un credito vantato nei confronti dell’ex coniuge per somme eccedenti il dovuto che sono state versate in suo favore.
Sono, altresì, deducibili le somme pagate a titolo di arretrati che, anche se versate in unica soluzione, costituiscono una integrazione degli assegni periodici corrisposti in anni precedenti e, pertanto, sono a questi ultimi assimilati.
È deducibile anche il cd “contributo casa”, ovvero le somme corrisposte per il pagamento del canone di locazione e delle spese condominiali dell’alloggio del coniuge separato che siano disposti dal giudice, quantificabili e corrisposti periodicamente.
La quantificazione del “contributo casa”, se non stabilito direttamente dal provvedimento dell’autorità giudiziaria, può essere determinato "per relationem" qualora il provvedimento preveda, ad esempio, l’obbligo di pagamento dell’importo relativo al canone di affitto o delle spese ordinarie condominiali relative all’immobile a disposizione dell’ex coniuge.
Nel caso in cui dette somme riguardino l’immobile a disposizione della moglie e dei figli, la deducibilità è limitata alla metà delle spese sostenute.
Inoltre, devono ritenersi deducibili le somme corrisposte in sostituzione dell’assegno di mantenimento per il pagamento delle rate di mutuo intestato all’ex coniuge nel caso in cui, dalla sentenza di separazione, risulti che l’altro coniuge non abbia rinunciato all’assegno di mantenimento.
Attenzione invece al fatto che la deduzione NON spetta per:
- le somme corrisposte in unica soluzione al coniuge separato o divorziato,
- l’assegno corrisposto al coniuge, qualificato dal provvedimento dell’autorità giudiziaria nella forma dell’una tantum, anche se il relativo pagamento avviene in maniera rateizzata. In tal caso, la rateizzazione del pagamento costituisce solo una diversa modalità di liquidazione dell’importo pattuito tra le parti il quale mantiene, comunque, la caratteristica di dare risoluzione definitiva ad ogni rapporto tra i coniugi e non va quindi confuso con la corresponsione periodica dell’assegno, il cui importo è invece rivedibile nel tempo,
- le somme corrisposte dal coniuge a titolo di quota di mutuo versata in sostituzione dell’assegno di mantenimento, nel caso in cui l’altro coniuge abbia comunque rinunciato all’assegno di mantenimento.
DOVE INDICARE L'ONERE DEDUCIBILE: ASSEGNO PERIODICO CORRISPOSTO AL CONIUGE MODELLO REDDITI PERSONE FISICHE 2024: QUADRO RP – SEZIONE II – RIGO RP22
MODELLO 730/2024: QUADRO E – SEZIONE II – RIGO E22
Documentazione da controllare e conservare
TIPOLOGIA DOCUMENTI Assegno periodico corrisposto al coniuge Per prendere visione della somma riportata sull’atto e, se previsto, la rivalutazione di tale importo:
– sentenza di separazione o divorzio;
– accordo autorizzato dall’autorità giudiziaria di cui all’art. 6 del d.l. n. 132 del 2014;
– accordo e conferma dell’accordo di cui all’art. 12 del d.l. n. 132/2014;
– bonifici ovvero ricevute rilasciate dal soggetto che ha percepito la somma per verificare gli importi effettivamente versati o dal contratto d’affitto o dalla documentazione da cui risulti l’importo delle spese condominiali, nonché dalla documentazione comprovante l’avvenuto versamento. -
Modello 730 del 2024: le novità sui redditi di capitale di fonte estera
L’articolo 2 del Decreto Legislativo 239/96 dispone l’imposizione sostitutiva, oggi nella misura del 26%, sui redditi di capitale, quali ad esempio “interessi, premi ed altri frutti”.
L’imposta sostitutiva sui redditi di capitale di norma viene assolta dal contribuente per il tramite dell’intermediario residente che preleva in automatico una ritenuta a titolo d’imposta e la versa per conto del contribuente. In conseguenza di ciò, per questa tipologia di operazioni, il contribuente non è tenuto ad assolvere l’obbligo dichiarativo.
La situazione cambia nel momento in cui l’operazione non transita per il tramite di un intermediario residente in Italia, in assenza del quale la ritenuta alla fonte non viene operata, per cui il contribuente è tenuto a espletare l’obbligo dichiarativo e a versare l’imposta sostitutiva, in base alle previsioni dell’articolo 18 del TUIR.
La più frequente delle situazioni è quella che interessa gli interessi di fonte estera, quelli percepiti su depositi tenuti presso intermediari non residenti, che non possono applicare la ritenuta, ma monte sono le fattispecie interessate.
Sul modello Redditi PF l’obbligo dichiarato si assolve tramite il quadro RM. Fino all’anno scorso il modello 730 non prevedeva al suo interno la possibilità di dichiarare questa tipologia di redditi, per cui il contribuente, dopo la trasmissione del modello dedicato a dipendenti e pensionati, era tenuto a integrare la dichiarazione con la trasmissione separata del solo quadro RM.
La novità del modello 730 del 2024 è che il nuovo modello dichiarativo prevede una nuova sezione per la dichiarazione di questo tipo di redditi, per cui non sarà più necessario integrare il modello.
I redditi interessati
I redditi interessati dalla normativa sono i seguenti:
- interessi, premi ed altri frutti su titoli obbligazionari ed altri titoli equiparati, emessi all’estero;
- proventi derivanti dalla partecipazione a OICR in valori mobiliari di diritto estero, situati nell’UE;
- proventi da prestito titoli, corrisposti da soggetti non residenti;
- proventi da pronti contro termine e riporto su titoli e valute, corrisposti da soggetti non residenti;
- proventi da polizze di assicurazione e capitalizzazione stipulate con operatori non residenti;
- proventi da depositi all’estero di denaro, e di titoli mobiliari non azionari, dati a garanzia di finanziamenti;
- interessi e altri proventi da depositi e conti correnti bancari all’estero;
- utili di fonte estera da partecipazioni qualificate e non qualificate e da contratti di associazione in partecipazione con apporto di capitale;
- proventi derivanti dalla partecipazione ad organismi di investimento collettivo in valori mobiliari istituiti in Italia, diversi dai fondi immobiliari, e in Lussemburgo, percepiti senza applicazione dell’imposta sostitutiva.
Il nuovo rigo L8 del quadro L
Il modello 730 dell’anno 2024, come accennato, all’interno del quadro L “Ulteriori dati”, prevede la nuova Sezione III “Redditi di capitale soggetti ad imposizione sostitutiva”, dedicata alla dichiarazione dei redditi di capitale di fonte estera che non hanno subito la ritenuta a titolo d’imposta.

Con più precisione, in base alle istruzioni del modello 730 del 2024, la dichiarazione si risolve nella compilazione del solo rigo L8, composto da 9 campi:
- TIPO: “la lettera corrispondente al tipo di reddito secondo l’elencazione riportata in Appendice alla voce Redditi di capitale di fonte estera soggetti ad imposta sostitutiva”;
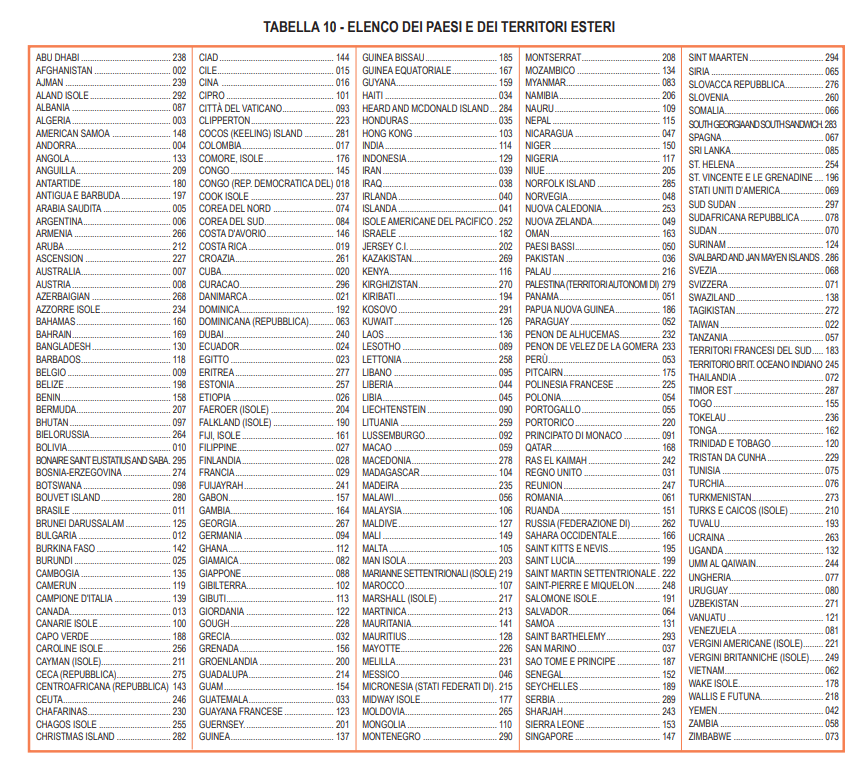
- CODICE STATO ESTERO: “il codice dello Stato estero in cui il reddito è stato prodotto”;
- AMMONTARE REDDITO: “l’ammontare del reddito, al lordo di eventuali ritenute subìte nello Stato estero in cui il reddito è stato prodotto”;
- ALIQUOTA %: “l’aliquota applicabile”;
- CREDITO IVCA: “il credito IVCA (Imposta sul valore dei contratti di assicurazione)”;
- OPZIONE TASSAZIONE ORDINARIA: “barrare la casella in caso di opzione per la tassazione ordinaria”, “in tal caso, per i proventi derivanti dalla partecipazione ad organismi di investimento collettivo in valori mobiliari di diritto estero compete il credito per le imposte eventualmente pagate all’estero”, “l’opzione per la tassazione ordinaria non può essere esercitata qualora gli utili di fonte estera siano derivati da partecipazioni non qualificate”;
- PROVENTI PARTICOLARI: “va barrata se trattasi dei proventi di cui al comma 1 dell’articolo 26-quinquies del d.P.R. numero 600 del 1973”, relativi agli OICR;
- ECCEDENZA DI VERSAMENTO A SALDO: “l’ammontare dell’eccedenza di versamento a saldo”.