
-
Redditi SC 2024: immobili sequestrati e sospensione imposte
Il Modello Redditi SC 2024 è la dichiarazione dei redditi delle società di capitali e degli enti commerciali ed equiparati.
In particolare, deve essere presentato dai seguenti soggetti Ires:
- società per azioni e in accomandita per azioni,
- società a responsabilità limitata,
- società cooperative, comprese società cooperative che abbiano acquisito la qualifica di ONLUS e cooperative sociali,
- società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003, residenti in Italia
- enti commerciali, compresi i trust, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali, residenti in Italia
- società ed enti commerciali di ogni tipo, compresi i trust, non residenti in Italia.
Le società e gli enti commerciali non residenti sono obbligati a utilizzare il modello Redditi SC se nell’anno di riferimento della dichiarazione hanno prodotto in Italia (art. 23 del DPR 22 dicembre 1986, n. 917 – TUIR):
- redditi di impresa derivanti da attività esercitate mediante stabili organizzazioni
- redditi fondiari (reddito dei fabbricati e dei terreni)
- redditi di capitale
- redditi diversi
- redditi di partecipazione in società di persone e in società di capitali trasparenti.
Vediamo la novità di quest'anno sugli immobili sequestrati.
Modello Redditi SC 2024: dove indicare gli immobili sequestrati
Tra le novità del Modello Redditi SC 2024 per i soggetti Ires vi è quella per gli immobili sequestrati.
In particolare, nel Frontespizio, nella sezione “Altri dati”, è stata inserita la casella “Immobili sequestrati” al fine di segnalare l’esistenza di beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva da cui deriva la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione.

Tra le variazioni in diminuzione del quadro RF è stata prevista la non rilevanza, ai fini delle imposte sui redditi, del reddito dei beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR.
Le istruzioni al modello precisano che, i beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva, il cui reddito è determinato secondo le disposizioni del capo II del titolo I (“Redditi fondiari”), dell’art. 70 (“Redditi di natura fondiaria”) e dell’art. 90, comma 1, quarto e quinto periodo (“Proventi immobiliari”) del TUIR, non rilevano ai fini della determinazione delle imposte sui redditi, ai sensi del comma 3-bis dell’art. 51 del decreto legislativo 6 settembre 2011, n. 159.
In tali ipotesi, l’amministratore giudiziario è tenuto a presentare la dichiarazione indicando i redditi di tutti i beni sequestrati.
Per quelli diversi dagli immobili devono essere liquidate e versate le relative imposte mentre per i beni immobili oggetto dei provvedimenti cautelari da cui deriva, per effetto della citata disposizione, la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione, va barrata la presente casella “Immobili sequestrati” e vanno compilati i quadri relativi a tali redditi senza riportarli nel quadro RN.
-
Criptovalute: la nuova sezione del quadro RQ del modello Redditi SC 2024
L’articolo 1, comma 146, della Legge numero 197/2022, la Legge di bilancio 2023, ha previsto una nuova imposta, l’Imposta sul valore delle cripto-attività, da applicarsi al posto dell’imposta di bollo, a prescindere dal fatto che gli investimenti in cripto-attività siano soggetti, o meno, a monitoraggio fiscale.
L’Imposta sul valore delle cripto-attività è dovuta nella misura del 2 per mille, come l’imposta di bollo che sostituisce, da versare o tramite intermediario residente oppure, in sua assenza, tramite autoliquidazione in sede di dichiarazione, secondo le tempistiche e le modalità previste per le imposte sui Redditi. Come puntualizzato dalla prassi nella Risoluzione 36/E del 2023, il codice tributo da utilizzare, per il versamento tramite F24, è il codice 1727.
La base imponibile sulla quale calcolare l’imposta dovuta è costituita dal valore giacente di cripto-attività al termine di ogni anno solare (quindi al giorno 31 dicembre), o alla data di dismissione, in base alla quotazione rilevata dall’exchange su cui l’investimento è detenuto.
Nel caso in cui non sia possibile ricavare questo valore, il valore della cripto-attività va determinato in base al valore di mercato rilevato su analoga piattaforma dove le stesse cripto-attività sono negoziabili o da siti specializzati nella rilevazione dei valori di mercato.
L’imposta è dovuta in base ai giorni di detenzione nell’arco dell’anno fiscale e in base alla quota di possesso.
Ai fini della liquidazione dell’Imposta sul valore delle cripto-attività da parte delle società di capitali, sul modello Redditi SC del 2024, per l’anno d’imposta 2023, è stata inserita la nuova Sezione XXVI del quadro RQ.
La compilazione del modello Redditi SC
Il quadro RQ del modello Redditi SC del 2024 è dedicato alle “Altre imposte”. La Sezione XXVI del quadro è a sua volta dedicata all’Imposta sul valore delle cripto-attività.
La sezione è composta dal rigo RQ107 (e successivi, uno per ogni investimento), sul quale andranno indicati gli elementi specifici della singola cripto-attività, e dal rigo RQ109, dedicato alla liquidazione dell’imposta
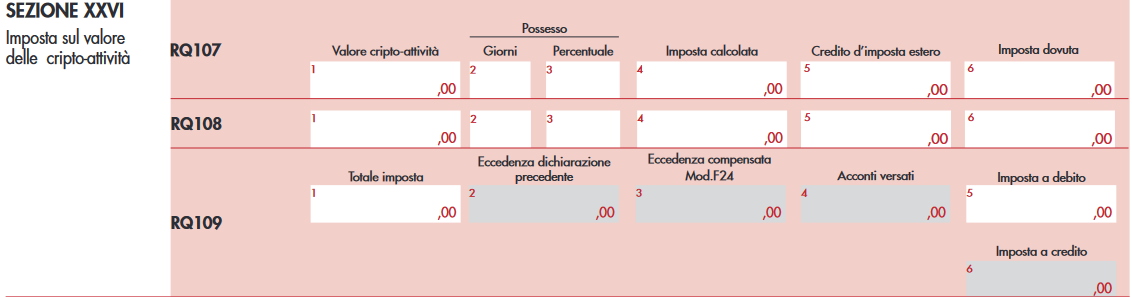
Il rigo RQ107 (e successivi) richiederà la compilazione di sei colonne:
- Valore cripto-attività: il valore della cripto-attività determinato al termine dell’esercizio o al termine del periodo di detenzione;
- Giorni: il numero di giorni di detenzione;
- Percentuale: la quota di possesso dell’investimento (in caso di possesso esclusivo indicare 100);
- Imposta calcolata: il valore calcolato dell’imposta;
- Credito d’imposta estero: l’eventuale credito di imposta pari all’imposta patrimoniale pagata a titolo definitivo in uno Stato estero;
- Imposta dovuta: l’imposta dovuta, pari all’importo di colonna 4 meno quello di colonna 5.
Anche il rigo RQ109 richiederà la compilazione di sei colonne:
- Totale imposta: il totale dell’imposta dovuta, che risulta dalla sommatoria degli importi esposti nella colonna 6 dei righi RQ107 e successivi;
- Eccedenza dichiarazione precedente: l’eventuale credito dell’imposta sostitutiva risultante dalla dichiarazione dell’anno precedente;
- Eccedenza compensata in F24: l’eventuale importo del credito (esposto in colonna 2) compensato utilizzando il modello F24;
- Acconti versati: l’ammontare degli acconti versati;
- Imposta a debito: indicare l’importo se l’imposta risulta a debito (valore da riportare anche nella colonna 1 del rigo RX36);
- Imposta a credito: indicare l’importo, in alternativa alla colonna 5, se l’imposta risulta a credito (valore da riportare anche nella colonna 2 del rigo RX36).
-
Global minimum tax: il decreto MEF con le regole
Il MEF ha pubblicato sul proprio sito, ora il testo è atteso in gu, il Decreto 20 maggio, emanato ai sensi dell’articolo 39, comma 3, del decreto legislativo 27 dicembre 2023, n. 209, con le disposizioni di attuazione dei regimi transitori semplificati (transitional safe harbours).
Si tratta di regimi opzionali di carattere temporaneo che sono stati previsti nell’ambito dei lavori OCSE sulla global minimum tax e, in particolare, nell’articolo 8.2 delle Model Rules (di seguito anche Regole GloBE) al fine di limitare gli oneri amministrativi e di conformità per i gruppi multinazionali e le amministrazioni fiscali chiamati rispettivamente ad applicare e a controllare la corretta applicazione della disciplina sull’imposizione minima globale.
Ricordiamo che il Dlgs n 209/2023 o decreto internazionalizzazione ha regolato, tra l'altro, la Global minimum tax.
Global minimum tax: il regime transitorio semplificato
Ai sensi dell'art 2 del dm 20 maggio su l'opzione dell’entità dichiarante, l’imposizione integrativa, inclusa l’imposizione integrativa addizionale di cui all’articolo 36 del Decreto Legislativo, dovuta in un esercizio ricompreso nel Periodo Rilevante da un gruppo multinazionale in relazione ad un Paese, o da un gruppo nazionale in relazione allo Stato italiano, è assunta pari a zero se in relazione a tale esercizio e a tale Paese il gruppo soddisfa, alternativamente;
- il requisito de minimis transitorio di cui all’articolo 3,
- il requisito dell’Aliquota di Imposizione Effettiva Semplificata di cui all’articolo 4
- o il requisito del profitto ordinario di cui all’articolo 5. Ai fini del periodo precedente, i dati rilevanti di una impresa o entità del gruppo multinazionale o nazionale sono quelli riportati nel medesimo Rendiconto Finanziario Qualificato.
Il comma 1 si applica in via autonoma a ciascuna entità a controllo congiunto o a ciascun gruppo a controllo congiunto sulla base degli importi rilevati nei rispettivi rendiconti finanziari qualificati.
Salvo quanto disposto nell’articolo 3, comma 2, ai fini dei requisiti di cui al comma 1, non si tiene conto dei dati relativi alle imprese detenute per la vendita che non sono inclusi nella Rendicontazione Paese per Paese Qualificata o che non sarebbero stati inclusi nella Rendicontazione Paese per Paese Qualificata se il gruppo nazionale fosse stato obbligato a
predisporla.
L’imposizione integrativa si assume pari a zero, ai sensi del comma 1, anche in relazione alle imprese partecipate in misura minoritaria ed alle imprese detenute per la vendita localizzate in un Paese quando il gruppo multinazionale o nazionale rispetta, in tale Paese, almeno uno dei requisiti di cui al comma 1 ed effettua la relativa opzione.
I Ricavi Totali, l’Utile Ante Imposte, la Perdita Ante Imposte, le Imposte Rilevanti Semplificate ed ogni altro dato o bene registrati o detenuti da una entità fiscalmente trasparente sono, ai fini dei requisiti di cui al comma 1, attribuiti pro-quota alle loro stabili organizzazioni o alle loro imprese proprietarie.
I valori dei Ricavi Totali e dell’Utile Ante Imposte contenuti nei Rendiconti Finanziari Qualificati non devono essere modificati in dipendenza del trattamento fiscale degli elementi che concorrono a determinarli.
Ai fini dei requisiti di cui al comma 1, non rileva una Perdita Netta da Valutazione di Partecipazioni del valore superiore a 50 milioni di euro.
Global minimum tax: recepita la Direttiva UE
Lo scorso 16 ottobre il Governo ha recepito con Dlgs recepisce la direttiva (UE) 2022/2523, seguendo l’approccio comune condiviso a livello internazionale in base alla guida tecnica dell’OCSE sull’imposizione minima globale, con l’introduzione, tra l’altro, di:
- un’imposta minima nazionale dovuta in relazione a tutte le imprese, localizzate in Italia, appartenenti a un gruppo multinazionale o nazionale e soggette a una bassa imposizione;
- un regime sanzionatorio, conforme a quello vigente in materia di imposte sui redditi, per la violazione degli adempimenti riguardanti l’imposizione minima dei gruppi multinazionali e nazionali di imprese e un regime sanzionatorio effettivo e dissuasivo per la violazione dei relativi adempimenti informativi.
La direttiva recepisce nel mercato unico il nucleo principale dell’accordo globale sul cosiddetto “secondo pilastro” o “Pillar 2” raggiunto in sede OCSE/G20, che mira ad introdurre una tassazione minima effettiva delle imprese multinazionali a livello globale (“global minimum tax”).
L’obiettivo della global minimum tax consiste nel raggiungere un livello di parità concorrenziale tra imprese a livello globale, fermare la corsa al ribasso delle aliquote e promuovere efficienti decisioni di investimento e localizzazione delle attività d’impresa.
È stato quindi definito un sistema coordinato di regole, in grado di assicurare che i grandi gruppi d’imprese siano soggetti a un livello impositivo minimo pari almeno al 15 per cento in relazione a ciascuno dei Paesi in cui tali gruppi operano e producono reddito, attraverso l’introduzione di una “aliquota di imposizione integrativa” che, in ciascun Paese e in relazione a ciascun esercizio, è data dalla differenza tra l’aliquota minima d’imposta del 15 per cento e l’aliquota d’imposizione effettiva.
Leggi anche: Al G20 l’accordo sulla Minimum tax globale al 15% con tanti problemi applicativi .
.
Allegati: