
-
Bonus veicoli elettrici 2025: domande dal 22 ottobre
Il MASE con una nota ha specificato che per garantire la massima tempestività e trasparenza dell’azione amministrativa, rende disponibile, all’interno del portale dedicato all’incentivo per l’acquisto di nuovi veicoli elettrici:
l’elenco integrato inclusivo dei 368 nuovi comuni ricadenti nelle aree urbane funzionali, così come individuati dall’Istituto Nazionale di Statistica (ISTAT) nell’aggiornamento delle FUA 2021 pubblicato oggi.
La perimetrazione delle aree funzionali urbane è stata definita a seguito di un articolato e coordinato lavoro istruttorio svolto congiuntamente alla Commissione europea ed è basata sulla matrice di pendolarismo desunta dal Censimento della popolazione 2021, nonché sui più recenti dati demografici validati a livello nazionale.
Come già chiarito dal Ministero (FAQ 8), i cittadini e le imprese che risultano rispettivamente residenti o aventi la propria sede legale in Comuni ricompresi nelle aree urbane funzionali già vigenti alla data di pubblicazione del decreto ministeriale 8 agosto 2025, n. 236, conservano in ogni caso il diritto di richiedere la concessione del contributo, anche qualora tali Comuni non risultino più inclusi nell’aggiornamento delle FUA 2021 pubblicati dall’ISTAT.
Pertanto, il bonus per l’acquisto di veicoli elettrici previsto dal decreto resta garantito sia in favore di cittadini ed imprese la cui residenza o sede legale si trovi in Comuni già inclusi nell’elenco FUA 2011, vigente alla data di adozione del decreto, sia – in virtù della nuova perimetrazione ISTAT delle FUA 2021 – coloro che risiedono o hanno sede nei Comuni ora ulteriormente ricompresi.
Il Ministero vuole così assicurare la continuità dei diritti già riconosciuti, evitando ogni potenziale penalizzazione derivante da variazioni sopravvenute, nonché garantire l’estensione della platea degli aventi diritto, valorizzando l’aggiornamento ISTAT quale strumento di maggiore equità e inclusività nell’accesso alla misura.Attenzione al fatto che dal 22 ottobre è possibile effettuare l'accesso alla piattaforma informatica gestita da Sogei per la richiesta degli incentivi a fondo perduto per l'acquisto di nuovi veicoli elettrici a emissioni zero con la rottamazione di veicoli termici.
La data iniziale delle domande è slittata dal 15 ottobre al giorno 22.
Le regole della misura sono state pubblicate in GU n 208 dell'8 settembre con il Decreto 8 agosto del MASE.
L'incentivo riguarda l'acquisto di un nuovo veicolo a emissioni zero con la rottamazione di un veicolo termico, ai fini dell'attuazione di un programma di rinnovo del parco veicoli privati e commerciali leggeri con veicoli elettrici.
Per il riconoscimento degli incentivi si provvede mediante l'utilizzo delle risorse pari complessivamente a euro 597.320.000,00.
La dotazione finanziaria potrà essere integrata con risorse provenienti da ulteriori misure PNRR del MASE eventualmente riprogrammate, senza necessità di aggiornamento del presente decreto.
Bonus veicoli elettrici: requisiti e beneficiari privati e imprese
Il decreto in oggetto fissa le regole per gli incentivi a fondo perduto definito bonus veicoli elettrici rivolti:
- a) alle persone fisiche per l'acquisto di un solo veicolo nuovo di categoria M1 ad alimentazione esclusivamente elettrica (BEV) e con prezzo risultante dal listino prezzi ufficiale della casa automobilistica produttrice pari o inferiore a 35.000 euro IVA e optional esclusi. L'incentivo e' riconosciuto a un solo soggetto per nucleo familiare ed e' pari a:
- 11.000 euro, nel caso in cui l'acquirente sia residente in un'area urbana funzionale e abbia un Indicatore della situazione economica equivalente (ISEE) inferiore o pari a 30.000 euro;
- 9.000 euro, nel caso in cui l'acquirente sia residente in un'area urbana funzionale e abbia un Indicatore della situazione economica equivalente (ISEE) superiore a 30.000 euro ma inferiore o pari a 40.000 euro;
- b) alle microimprese con sede legale in un'area urbana funzionale per l'acquisto di un massimo di due veicoli nuovi commerciali di categoria N1 o N2 ad alimentazione esclusivamente elettrica (BEV). Ogni microimpresa ha diritto ad un massimo di due bonus e l'importo dell'incentivo copre fino al 30% del prezzo di acquisto del veicolo (IVA esclusa) con un massimale di 20.000 di euro.
Il bonus per i privati di cui alla lettera a) è riconosciuto per l'acquisto di un solo veicolo della categoria M1, il quale deve essere intestato al soggetto beneficiario del contributo e la proprietà deve essere mantenuta per almeno ventiquattro mesi; per la fruizione del bonus devono essere rispettate le seguenti condizioni: il contributo è subordinato alla rottamazione di un veicolo della medesima categoria omologato in una classe fino a Euro 5; la persona fisica che procede alla prenotazione del bonus deve risultare primo intestatario del veicolo da rottamare da almeno sei mesi e puo' generare il bonus a proprio favore oppure a beneficio di un altro componente maggiorenne appartenente al medesimo nucleo familiare così come definito ai fini dell'ISEE ai sensi del decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159 e successive modificazioni ed integrazioni; nel documento comprovante l'acquisto deve essere espressamente dichiarato il veicolo destinato alla rottamazione e indicata la misura dello sconto praticato in ragione dell'incentivo concesso.
Il bonus per le imprese di cui alla lettera b) è riconosciuto per l'acquisto di massimo due veicoli della categoria N1 o N2, che devono essere intestati al soggetto beneficiario del contributo (titolare della microimpresa) e la proprietà deve essere mantenuta per almeno ventiquattro mesi.Per la fruizione del bonus devono essere rispettate le seguenti condizioni: ogni contributo per l'acquisto di ogni singolo veicolo è subordinato alla rottamazione di un veicolo della medesima categoria omologato in una classe fino a Euro 5; al momento della prenotazione del bonus, il veicolo destinato alla rottamazione deve essere intestato da almeno sei mesi al titolare della microimpresa.
I bonus di cui alla lettera a) sono corrisposti dal venditore all'acquirente mediante compensazione con il prezzo di acquisto e non sono cumulabili con altri incentivi nazionali ed europei.
I bonus di cui alla lettera b) sono corrisposti dal venditore alla microimpresa acquirente mediante compensazione con il prezzo di acquisto e sono riconosciuti nel rispetto della normativa europea sugli aiuti ai sensi del «Regolamento "de minimis"» e del «Regolamento "de minimis" settore agricolo».Tali incentivi non sono cumulabili con altri incentivi nazionali ed europei o regimi di sostegno comunque denominati, qualificabili come aiuti di Stato, destinati all'acquisto dei medesimi veicoli oggetto di contribuzione ai sensi del presente decreto.
Bonus veicoli elettrici: come registrarsi per averlo
Per ottenere il bonus i richiedenti provvedono a registrarsi nella piattaforma informatica partire dal 15 ottobre prossimo.
La persona fisica richiedente il bonus all'atto della registrazione nella piattaforma informatica procede all'inserimento:- a) della dichiarazione sostitutiva di autocertificazione, rilasciata ai sensi dell'art. 47 decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 in cui attesta di essere residente in un'area urbana funzionale;
- b) della targa del veicolo da rottamare, di cui deve essere primo intestatario da almeno sei mesi;
- c) dell'indicazione se il bonus sara' generato a suo favore oppure a favore di un altro componente maggiorenne appartenente al medesimo nucleo familiare cosi' come definito ai fini dell'ISEE ai sensi del decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159 e successive modificazioni ed integrazioni.
Il titolare della microimpresa richiedente il bonus all'atto della registrazione nella piattaforma informatica procede all'inserimento:
- a) della necessaria dichiarazione sostitutiva di autocertificazione, rilasciata ai sensi dell'art. 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 in cui attesta:
- 1. di essere regolarmente costituita ed iscritta come attiva nel registro delle imprese;
- 2. di essere nel pieno e libero esercizio dei propri diritti, di non essere sottoposta a procedura concorsuale e di non trovarsi in stato di fallimento, di liquidazione coattiva o volontaria, di amministrazione controllata, di concordato preventivo, ad eccezione del concordato preventivo con continuita' aziendale, o in qualsiasi altra situazione equivalente secondo la normativa vigente;
- 3. di avere meno di dieci dipendenti;
- 4. di avere un fatturato annuo o un bilancio annuo non superiore a 2 (due) milioni di euro;
- 5. di essere in regola con le disposizioni vigenti in materia di obblighi contributivi e fiscali;
- 6. l'importo complessivo degli aiuti «de minimis» ricevuti nei trentasei mesi precedenti all'atto della registrazione;
- 7. di non rientrare nelle imprese escluse dal «Regolamento "de minimis"» o dal «Regolamento "de minimis" settore agricolo»;
- 8. che la microimpresa abbia sede legale in un'area urbana funzionale;
- b) della targa del veicolo da rottamare, che deve essere intestato da almeno sei mesi al titolare della microimpresa.
La persona fisica, all'esito della registrazione puo' generare sulla piattaforma informatica il bonus, il cui valore sarà uguale a:
- 11.000 euro, nel caso di ISEE inferiore o pari a 30.000 euro;
- 9.000 euro, nel caso di ISEE superiore a 30.000 euro ma inferiore o pari a 40.000 euro.
Il bonus è riconosciuto a un solo soggetto per nucleo familiare cosi' come definito ai fini dell'ISEE.
La microimpresa, all'esito della registrazione nella piattaforma informatica puo' generare il bonus previo inserimento del prezzo del veicolo da acquistare, tra quelli messi a disposizione da parte dei venditori
Il valore del bonus copre fino al 30% del prezzo di acquisto del veicolo (IVA esclusa) con un massimale di 20.000 di euro e spetta fino ad un ammontare massimo di aiuti concessi a titolo «de minimis» ad un'unica impresa beneficiaria in misura non superiore ai tetti previsti dal «Regolamento "de minimis"» e «Regolamento "de minimis" settore agricolo» nell'arco di tre anni.
Ogni microimpresa ha diritto a un massimo di due bonus.La registrazione dei venditori dei veicoli agevolabili
Gli esercenti che si possono registrare nella piattaforma informatica sono:
- venditori di veicoli a motore destinati al trasporto di persone;
- venditori di veicoli a motore destinati al trasporto di merci;
aventi un codice ATECO prevalente congruente con l'iniziativa cosi' come risulta dal cassetto fiscale dell'Agenzia delle entrate.
La registrazione è avvenuta dal 18 al 22 settembre.
All'atto della registrazione, il venditore dovra' inserire il codice fiscale della propria azienda, i luoghi dei punti vendita e l'iban del conto corrente dedicato su cui si intende ricevere il rimborso in linea con i principi di tracciabilita' di cui alla legge n. 136/2010 e successive modificazioni ed integrazioni.
Sulla base del criterio del punteggio ambientale, c.d. «eco-score», che valuta l'impronta di carbonio di un veicolo per l'intero ciclo di vita potra' altresi' essere definito un elenco dei veicoli oggetto di incentivazione.
In tale ipotesi, in data antecedente alla registrazione dei venditori dei veicoli agevolabili sara' cura del MASE provvedere alla pubblicazione con apposita comunicazione sulla sezione «Bandi e avvisi» del sito istituzionale www.mase.gov.it, del predetto elenco dei veicoli incentivabili.
Per ogni punto vendita, il venditore dovra' inserire, all'atto della registrazione, il link alla vetrina dei veicoli acquistabili con il «bonus veicoli elettrici»
La piattaforma informatica mettera' a disposizione nell'area pubblica una pagina di ricerca degli esercenti aderenti all'iniziativa
Bonus veicoli elettrici: la validazione del bonus
Attenzione al fatto che il bonus deve essere validato entro trenta giorni dalla sua generazione presso un venditore e, se non validato entro il predetto termine di trenta giorni dalla sua generazione, l'importo del bonus sarà integralmente riversato nel plafond residuo disponibile.
Il soggetto che non ha ottenuto la validazione del bonus da parte del venditore prima della scadenza potra' richiederne un altro fino a esaurimento del plafond residuo disponibile. La validazione del bonus, in ogni caso, non potra' avvenire oltre la data del 30 giugno 2026, termine ultimo per la sottoscrizione del documento comprovante l'acquisto
Ai fini della validazione del bonus, contestualmente alla sottoscrizione del documento comprovante l'acquisto, i venditori devono inserire nella piattaforma informatica il codice del voucher, il costo del veicolo, il corrispondente importo afferente all'imposta sul valore aggiunto (IVA) e l'indicazione dell'importo versato da parte del beneficiario a titolo di acconto.Il bonus non potra' essere utilizzato ai fini dell'acconto.
I venditori provvedono all'imputazione dei dati nella piattaforma informatica entro il termine di trenta giorni per la validazione del bonus decorrenti dalla data della rispettiva generazione.
Il beneficiario deve consegnare il veicolo da rottamare contestualmente alla consegna del veicolo nuovo.I venditori, entro trenta giorni dalla data di consegna del veicolo nuovo, pena il non riconoscimento del bonus, hanno l'obbligo di consegnare il veicolo usato ad un demolitore, che lo prende in carico, e di provvedere direttamente, anche avvalendosi del demolitore stesso, alla richiesta di cancellazione per demolizione allo sportello telematico dell'automobilista, di cui al regolamento adottato con decreto del Presidente della Repubblica 19 settembre 2000, n. 358.
L'esercente deve inserire in piattaforma la data di consegna del veicolo nuovo e quella della rottamazione del veicolo termico.
I venditori provvedono all'emissione delle fatture in forma elettronica e, ove applicabile, secondo le modalita' di attuazione dell'art. 1, comma 629 della legge n. 190/2014, in materia di scissione dei pagamenti ai fini dell'IVA.
I veicoli usati non possono in nessun caso essere rimessi in circolazione e devono essere consegnati dal venditore, anche per il tramite delle case costruttrici, ai centri di raccolta appositamente autorizzati, eventualmente convenzionati con le stesse case costruttrici, al fine della messa in sicurezza, della demolizione, del recupero di materiali e della rottamazione.Bonus veicoli elettrici: rimborso per i rivenditori
Il Ministero dell'ambiente e della sicurezza energetica rimborsa ai venditori l'importo dei contributi spettanti a seguito della vendita dei veicoli effettuata con le modalita' ed in relazione ai bonus riconosciuti sulla base dei dati presenti sulla piattaforma
Le modalità operative per il rimborso dei contributi spettanti e per l'espletamento delle pertinenti verifiche a cura del Ministero dell'ambiente e della sicurezza energetica sono definite con successive FAQ/Circolari/Linee guida adottate dalla Direzione generale gestione finanziaria, monitoraggio, rendicontazione e controllo (DG GEFIM) del Ministero, in linea con la normativa europea e nazionale applicabile al PNRR ed il relativo Sistema di gestione e controllo (Si.Ge.Co.) - a) alle persone fisiche per l'acquisto di un solo veicolo nuovo di categoria M1 ad alimentazione esclusivamente elettrica (BEV) e con prezzo risultante dal listino prezzi ufficiale della casa automobilistica produttrice pari o inferiore a 35.000 euro IVA e optional esclusi. L'incentivo e' riconosciuto a un solo soggetto per nucleo familiare ed e' pari a:
-
Bonus parco macchine Autotrasporto: 13 milioni per le imprese
Con il Decreto 7 agosto 2025 pubblicato in GU n 244 del 20 ottobre si pubblicano Disposizioni per l'erogazione delle risorse finanziarie destinate agli investimenti effettuati dalle imprese che esercitano attivita' di autotrasporto di merci per conto di terzi che intendano procedere con il processo di adeguamento del parco veicolare in senso maggiormente eco sostenibile
Bonus adeguamento parco macchine autotrasporto 2025: beneficiari
Il decreto disciplina le modalita' di erogazione delle risorse finanziarie nel limite complessivo di spesa pari a 13 milioni di euro destinate agli investimenti nel settore dell'autotrasporto, con riferimento all'annualita' 2025.
Le disposizioni possono essere applicate anche ad ulteriori risorse finanziarie stanziate nell'annualita' 2025 con le stesse finalita'
Le risorse sono destinate ad incentivi a favore delle iniziative d'investimento delle imprese di autotrasporto di merci per conto di terzi attive sul territorio italiano, regolarmente iscritte al Registro elettronico nazionale (R.E.N.) e all'albo degli autotrasportatori di cose per conto di terzi, la cui attivita' prevalente sia quella di autotrasporto di cose, che intendano procedere con il processo di adeguamento del parco veicolare in senso maggiormente eco sostenibile, valorizzando l'eliminazione dal mercato dei veicoli piu' obsoleti.Bonus adeguamento parco macchine autotrasporto 2025: spese ammissibili
In particolare, i contributi relativi al presente decreto sono erogati fino a concorrenza delle risorse disponibili per ogni raggruppamento di tipologie di investimenti.
Ad ogni tipologia dei seguenti investimenti sono destinati gli importi di seguito specificati a valere sulle risorse di cui all'art. 1, comma 1, al netto di quanto dovuto alla societa' RAM Logistica, infrastrutture e trasporti – Societa' per azioni, quale soggetto gestore dell'attivita' istruttoria giusta quanto disposto dall'art. 6 del presente decreto:
- a) 1,0 milioni di euro per l'acquisizione, anche mediante locazione finanziaria, di automezzi commerciali nuovi di fabbrica, adibiti al trasporto di merci di massa complessiva a pieno carico pari o superiore a 3,5 tonnellate a trazione alternativa a metano CNG, gas naturale liquefatto LNG, ibrida (diesel/elettrico) e elettrica (full electric), nonche' per l'acquisizione di dispositivi idonei ad operare la riconversione di autoveicoli per il trasporto merci a motorizzazione termica in veicoli a trazione elettrica, ai sensi dell'art. 36 del regolamento (CE) n. 651/2014 della Commissione del 17 giugno 2014;
- b) 8,2 milioni di euro per la radiazione per rottamazione di automezzi commerciali di massa complessiva a pieno carico pari o superiore a 3,5 tonnellate, con contestuale acquisizione, anche mediante locazione finanziaria, di automezzi commerciali nuovi di fabbrica, conformi alla normativa Euro VI step E, ai sensi di quanto previsto dall'art. 10, commi 2 e 3, del regolamento (CE) n. 595/2009 del Parlamento europeo e del Consiglio del 18 giugno 2009, nonche' Euro 6 E ed Euro 6 E-bis ai sensi di quanto previsto dall'art. 12, commi 2 e 3, del regolamento (CE) n. 715/2007 del Parlamento europeo e del Consiglio del 20 giugno 2007 con contestuale rottamazione di veicoli della medesima tipologia, intendendo per medesima tipologia quelli con massa compresa nell'intervallo definito dal successivo art. 5, o superiore, per la quantificazione del contributo massimo riconosciuto;
- c) 3,8 milioni di euro per l'acquisizione, anche mediante locazione finanziaria, di rimorchi e semirimorchi, nuovi di fabbrica adibiti al trasporto combinato ferroviario rispondenti alla normativa UIC 596-5 e/o rimorchi, semirimorchi dotati di ganci nave rispondenti alla risoluzione MSC 479 per il trasporto combinato marittimo. I rimorchi e i semirimorchi sono dotati di almeno uno dei dispositivi innovativi di cui all'allegato 1 al presente decreto, volti a conseguire maggiori standard di sicurezza e di efficienza energetica. Sono incentivate, altresi', le acquisizioni di rimorchi e semirimorchi o equipaggiamenti per autoveicoli specifici superiori a 7 tonnellate allestiti per trasporti in regime ATP, rispondenti a criteri avanzati di risparmio energetico e rispetto ambientale, ai sensi di quanto previsto dagli articoli 17 e 36 del regolamento (CE) n. 651/2014 della Commissione del 17 giugno 2014. Sono infine incentivate le acquisizioni di contenitori per il trasporto intermodale di liquidi pericolosi del tipo Iso tank – 20 ft o swap body 22-24 ft, conformi alle norme ASME, ISO e CSC relative alle cisterne, nonche' allo standard ADR;
L'importo massimo ammissibile e' omnicomprensivo per la totalita' dei veicoli acquisiti dall'impresa che richiede il beneficio.
I beni acquisiti non possono essere alienati, concessi in locazione o in noleggio e devono rimanere nella piena disponibilita' del beneficiario del contributo fino a tutto il 30 marzo 2029, pena la revoca del contributo erogato. Non si procede altresi' all'erogazione del contributo nel caso di trasferimento della disponibilita' dei beni oggetto degli incentivi nel periodo intercorrente fra la data di presentazione della domanda e la data di pagamento del beneficio.
I veicoli oggetto di radiazione per rottamazione ai sensi del presente decreto devono, a pena di inammissibilita', essere stati detenuti in proprieta' o ad altro titolo da almeno un anno antecedente all'entrata in vigore del presente decreto.
Bonus adeguamento parco macchine autotrasporto 2025: le domande e i controlli
Le istanze sono esaminate solo in caso di accertata disponibilita' di risorse utilizzabili. Il aggiungimento di detto limite è verificato con aggiornamenti periodici sulle disponibilita' residue, avuto riguardo alla somma degli importi richiesti nelle domande pervenute e comunicato con avviso da pubblicarsi nel sito internet del Ministero delle infrastrutture e dei trasporti.
I contributi erogati a chiusura della rendicontazione non potranno in alcun caso superare le somme stanziate sulla base dell'istanza volta ad ottenere la prenotazione del beneficio.
Le istanze trasmesse oltre quella data o comunque a risorse esaurite saranno esaminate solo ove si rendessero disponibili ulteriori risorse.
La ripartizione degli stanziamenti nell'ambito delle predette aree di intervento puo' essere rimodulata con decreto del direttore generale per la sicurezza stradale e l'autotrasporto qualora, per effetto delle istanze presentate, si rendano disponibili risorse a favore di aree in cui le stesse non risultino sufficienti.Nella fase di presentazione delle istanze, ai fini della richiesta di contributo, le imprese allegano al modulo, debitamente firmato digitalmente, copia del contratto di acquisizione dei veicoli e del documento di identita' del richiedente.
In mancanza del contratto di acquisizione, e' possibile allegare all'istanza copia del preventivo di acquisto sottoscritto per accettazione dal legale rappresentante dell'impresa.
Nei termini previsti dalla legge 7 agosto 1990, n. 241, il soggetto gestore di cui al successivo art. 6 provvede a verificare la ammissibilita' delle istanze ricevute ed a predisporre l'elenco delle istanze giudicate ammissibili, ordinate secondo l'ordine di presentazione.Nel caso di carenza di requisiti richiesti a pena di inammissibilita', il soggetto gestore provvede ad inviare le comunicazioni di cui all'art. 10-bis della legge n. 241 del 1990, assegnando un termine di 10 giorni per la produzione di memorie o documenti, decorsi i quali la richiesta è riesaminata e definita alla luce della documentazione in possesso e delle eventuali memorie ricevute.
L'ammissibilita' del contributo, accantonato con la prenotazione, rimane in ogni caso subordinata alla dimostrazione, in sede di rendicontazione, dell'avvenuto perfezionamento dell'investimento secondo le modalita' fissate con il decreto direttoriale di cui all'art. 7 del presente decreto.
Nel caso l'aspirante al beneficio non fornisca la prova del perfezionamento dell'investimento entro il termine ultimo fissato per la rendicontazione dal decreto direttoriale di cui all'art. 7 del presente decreto, decade dal beneficio e le risorse corrispondenti agli importi dei benefici astrattamente spettanti sono riacquisite al fondo, con possibilita' di procedere con lo scorrimento della graduatoria in base alla data di proposizione dell'istanza.In relazione alla acquisizione dei beni gli aspiranti ai benefici hanno l'onere di fornire, nella fase di rendicontazione, ed a pena di inammissibilità la prova documentale che i beni acquisiti possiedono le caratteristiche tecniche richieste dal presente decreto.
Le somme erogate non potranno in ogni caso superare quelle accantonate nella fase di prenotazione.
Con decreto del direttore generale per la sicurezza stradale e l'autotrasporto, da adottarsi entro trenta giorni decorrenti dalla data di entrata in vigore del presente decreto, sono definite le modalita' di dimostrazione dei relativi requisiti tecnici.Con il medesimo decreto sono definite le modalità di presentazione delle domande.
Si rimanda alla consultazione del decreto per tutti gli altri dettagli.
-
Resto al sud 2.0: via alle domande
Resto al Sud 2.0 promuove la nascita di nuove iniziative;
- imprenditoriali,
- libero-professionali,
- e di lavoro autonomo,
nei territori del Mezzogiorno: Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia. La dotazione finanziaria per il 2025 è di 356,4 milioni di euro.
Ricordiamo che la misura è stata istituita dal DL Coesione, leggi anche Autoimpiego e Resto al Sud 2.0: le nuove regole sugli incentivi per i giovani.
La domanda può essere presentata online dal titolare/legale rappresentante dell’iniziativa economica,
- previo accesso nell’area personale di Invitalia
- dal giorno 15 ottobre 2025
e verrà esaminata, entro 90 giorni, in base all’ordine cronologico di presentazione, nei limiti delle risorse finanziarie disponibili.
Resto al sud 2.0: beneficiari
L’incentivo è rivolto ai giovani tra i 18 anni compiuti e i 35 anni non ancora compiuti, che sono in una condizione di inattività, inoccupazione o disoccupazione, nonché ai disoccupati del Programma GOL (Garanzia di occupabilità dei lavoratori) e ai cosiddetti working poor.
Con resto al sud 2.0è possibile avviare nuove iniziative di autoimpiego in tutti i settori economici, ad eccezione del comparto agricolo, della pesca e dell’acquacoltura.
Resto al sud 2.0: gli aiuti
Resto al sud 2.0 prevede le seguenti agevolazioni:
- voucher a fondo perduto fino a un importo di 40.000 euro (elevabile a 50.000 euro)
- contributo del 75% a fondo perduto per programmi di investimento che hanno un importo massimo di 120.000 euro
- contributo del 70% a fondo perduto per programmi di investimento che hanno un importo compreso tra 120.000 euro e 200.000 euro
Clicca qui per approfondire le modalità di domanda e tutto ciò che concerne l'agevolazione.
-
Sostegno ai mercati rionali: il MIMIT assegna le risorse
Con il Decreto direttoriale 7 ottobre 2025 sono ripartite tra le Regioni richiedenti le risorse destinate dal decreto interministeriale 26 giugno 2025 agli interventi in favore dei mercati rionali.
Ricordiamo che si tratta di una misura di sostengo disciplinata dal Decreto Direttoriale 11 agosto 2025 che ha definito le modalità e i termini per la presentazione delle domande di accesso alle agevolazioni volte a sostenere le PMI per la partecipazione alle manifestazioni fieristiche nazionali o internazionali organizzate in Italia e gli organizzatori di manifestazioni fieristiche nazionali per la realizzazione di progetti finalizzati all’organizzazione in Italia di manifestazioni o eventi fieristici, in presenza, virtuali o “ibridi”, di rilievo internazionale per far conoscere e diffondere anche all’estero l’eccellenza del made in Italy.
Tra le linee di intervnto vi è appunto la LInea 3 gestita dalle Regioni a sostegno dei mercati rionali.
Leggi anche Bonus fiere e mercati: tutte le regole e il calendario delle domande per gli altri aiuti.
Sostegno ai mercati rionali: il MIMIT assegna le risorse
Le Risorse stanziate a sostegno dei mercati rionali ammontano a 10 milioni di euro
L’attuazione dell’intervento volto a sostenere i mercati rionali è demandata alle Regioni. Ai fini dell’accesso alle risorse spettanti, ciascuna Regione ha presentato una specifica richiesta di assegnazione della quota di propria competenza.
Il Ministero ha adotato appunto lo specifico provvedimento per l’attribuzione alle Regioni delle risorse ad esse spettanti sulla base delle percentuali di riparto di cui al Dpcm 30 luglio 2003 e ora provvederà al conseguente trasferimento.
In particolare, con il decreto direttoriale 7 ottobre 2025 sono assegnate le risorse come segue:
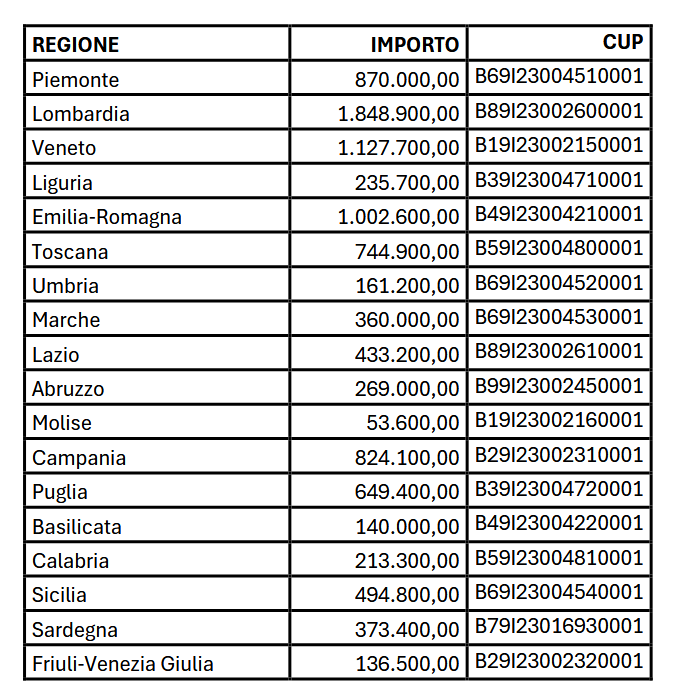 .
Sostegno ai mercati rionali: finalità degli aiuti 2025-2026
Le risorse assegnate saranno utilizzate dalle Regioni richiedenti per incentivare progetti di investimento nei mercati rionali ricadenti nel proprio territorio finalizzati all’ammodernamento, all’ampliamento, alla riqualificazione strutturale dei medesimi mercati, anche mediante interventi mirati all’efficientamento energetico o a una maggiore sostenibilità ambientale.
Nella concessione, le predette Amministrazioni daranno priorità, con le modalità da queste definite con apposito provvedimento, ai mercati rionali attrattivi sul versante turistico anche in ragione della loro caratterizzazione culturale e artistica.
-
Autoproduzione energia PMI da rinnovabili: proroga al 10 novembre
Con DD del 29 settembre il MIMIT proroga al 10 novembre l'invio delle domande per la misura agevolativa per le PMI relativa alla autoproduzioni di enerhia da fonti rinnovabili.
Ricordiamo che la scadenza originaria era oggi 30 settembre.
Le regole della misura agevolativa sono state fissate con il Decreto 30 giugno che ha fissato le modalità di accesso ai fondi destinati al sostegno di programmi di investimento coerenti con le finalità della Misura 7, Investimento 16 – Sostegno per l'autoproduzione di energia da fonti rinnovabili nelle PMI, finanziato con risorse del Piano nazionale di ripresa e resilienza (PNRR).
Il medesimo decreto disciplina, altresì, gli schemi di presentazione della domanda di agevolazione nonché l’ulteriore documentazione utile allo svolgimento dell’attività istruttoria, nonché gli ulteriori elementi atti a definirne i criteri di ammissibilità.
Le risorse residue – rivenienti dall’attuazione dello sportello agevolativo disciplinato dal decreto 14 marzo 2025 – destinate alla misura sono 178.668.093,00 euro, di cui il 40% riservato alle Regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e un altro 40% alle micro e piccole imprese.
Autoproduzione energia PMI da fotovoltaico: beneficiari
Possono beneficiare dell’agevolazione le PMI operanti sull’intero territorio nazionale, ad esclusione delle imprese che operano nel settore carbonifero e della produzione primaria di prodotti agricoli e della pesca e dell’acquacoltura. Non sono in ogni caso ammissibili alle agevolazioni le imprese la cui attività non garantisce il rispetto del principio DNSH, ai sensi dell'articolo 17 del regolamento (UE) n. 852/2020 del Parlamento europeo e del Consiglio del 18 giugno 2020.
Autoproduzione di energia PMI da fotovoltaico: interventi ammessi
La misura “Sostegno per l’autoproduzione di energia da Fonti Rinnovabili nelle Pmi – FER” prevede un regime di agevolazioni, concesse sotto forma di contributo in conto impianti, per i programmi di investimento delle piccole e medie imprese finalizzati all’autoproduzione di energia elettrica ricavata da impianti solari fotovoltaici o minieolici, per l’autoconsumo immediato e per sistemi di accumulo/stoccaggio dell’energia dietro il contatore per autoconsumo differito,
Le agevolazioni sono concesse sulla base di una procedura valutativa a graduatoria e assegnate ai programmi di investimento realizzati per un ammontare di spese ammissibili non inferiore a euro 30.000,00 (trentamila) e non superiore a euro 1.000.000,00 (un milione) nella misura massima del:
- 30% per le medie imprese;
- 40% per le micro e piccole imprese;
- 30% per l’eventuale componente aggiuntiva di stoccaggio di energia elettrica dell’investimento;
- 50% per la diagnosi energetica.
Autoproduzione di energia PMI da fotovoltaico: domande di agevolazione entro il 10 novembre
La domanda di agevolazione deve essere presentata esclusivamente in formato elettronico, utilizzando la piattaforma informatica messa a disposizione nella sezione dedicata del sito internet del Soggetto Attuatore (www.invitalia.it), a partire dalle ore 12.00 del giorno 8 luglio 2025 e fino alle ore 12.00 del giorno 10 novembre (termine originario 30 settembre prorogato con DD MIMIT del 29 settembre).
Il Soggetto Attuatore provvede, con congruo anticipo rispetto alla predetta data di apertura dello sportello, a rendere disponibili nel proprio sito internet e su quello del MIMIT i modelli e le modalità in base alle quali deve essere redatta la domanda di agevolazione e la documentazione da allegare alla stessa.
L’accesso alla piattaforma informatica:- a) prevede l’identificazione e l’autenticazione dell’impresa richiedente tramite SPID, Carta nazionale dei servizi o Carta di Identità Elettronica;
- b) è riservato al rappresentante legale dell’impresa richiedente ovvero al soggetto delegato cui è conferito il potere di rappresentanza per la compilazione, la sottoscrizione digitale e la presentazione della domanda tramite la citata piattaforma informatica.
-
Fondo promozione cucina italiana all’estero: l’attività dell’ICE
Con il decreto 16 maggio del Masaf pubblicato in GU n 193 del 21 agosto si recano le regole per il Fondo promozione cucina italiana all'estero.
Ricordiamo che la legge quadro n 206 del 2023 con Disposizioni organiche per la valorizzazione, la promozione e la tutela del made in Italy all'articolo n 35
recita: Nello stato di previsione del Ministero dell'agricoltura, della sovranità alimentare e delle foreste è istituito un fondo, con la dotazione di 1 milione di euro per ciascuno degli anni 2024 e 2025, per la promozione del consumo all'estero di prodotti nazionali di qualità, funzionali alla corretta preparazione dei piatti tipici della cucina italiana, e per la loro valorizzazione nonché per la formazione del personale, anche attraverso scambi culturali, sulla corretta preparazione dei piatti e sull'utilizzo dei prodotti.
Vediamo cosa contiene il decreto attuativo.
Fondo promozione cucina italiana all’estero: ecco le regole per gli aiuti
Il decreto definisce le modalità di utilizzo del Fondo di cui all'art. 35, comma 1, della legge 27 dicembre 2023, n. 206 ed è destinato alla realizzazione di azioni volte alla valorizzazione e promozione del consumo all'estero di prodotti nazionali di qualità, funzionali alla corretta preparazione dei piatti tipici della cucina italiana.
Le risorse da assegnare nel quadro dell'applicazione del decreto ammontano ad euro 950.000 per l'anno 2025Per le finalità di cui all'art. 1 del decreto, l'Amministrazione si avvale dell'ICE – Agenzia per la promozione all'estero e l'internazionalizzazione delle imprese italiane, previa stipulazione con il predetto ente e con il Ministero degli affari esteri e della cooperazione internazionale di un Accordo di collaborazione ai sensi dell'art. 15 della legge 7 agosto 1990, n. 241, recante Nuove norme in materia di procedimento amministrativo e di diritto di accesso ai documenti amministrativi.
Per la realizzazione delle finalità l'ICE promuove la cucina italiana in occasione di eventi, anche fieristici, che si svolgono all'estero.
La partecipazione agli eventi è finalizzata a valorizzare i prodotti nazionali di qualità e a promuoverne il consumo all'estero per la corretta preparazione dei piatti tipici della cucina italiana, anche prevedendo apposite sessioni formative, destinate al personale operante nel settore della ristorazione, sulla corretta preparazione dei piatti e sull'utilizzo dei prodotti.
In occasione degli eventi possono essere svolte:- a) azioni di informazione e divulgazione, rivolte al pubblico e ad operatori del settore della ristorazione, sui prodotti nazionali di qualita', sui sistemi di denominazione di origine e delle indicazioni geografiche, sulla stagionalita' dei prodotti, sempre ai fini del corretto utilizzo dei prodotti nella preparazione dei piatti tipici della cucina italiana;
- b) azioni di sensibilizzazione per la candidatura della «cucina italiana» a patrimonio immateriale dell'umanita' dell'UNESCO.
-
IVA commercio opere d’arte: le novità in vigore dal 1° luglio
Pubblicato in GU n 149 del 30 giugno il DL n 95 in vigore dal 1° luglio con diverse novità in ambito fiscale.
Tra le misure attese quelle previste dall'art 9 Modifiche al regime del margine per la cessione di beni usati, di oggetti d'arte, di antiquariato o da collezione e applicazione dell'aliquota IVA ridotta.
Vediamo di cosa si tratta.
IVA ridotta commercio opere d’arte: in vigore dal 1° luglio
Il DL Omnibus prevede l’applicazione dell’Iva agevolata al 5 per cento per gli oggetti d’arte, di antiquariato e di collezione.
In proposito il ministro della Cultura Alessandro Giuli aveva assicurato che il Mef avrebbe trovato le risorse necessarie per garantire competittività al mercato italiano delle gallerie e delle mostre d’arte stimolando gli investimenti dall’estero.
La novità prevede che le opere d’arte, d’antiquariato e da collezione potranno beneficiare dell’Iva ridotta al 5%, purché non vendute sotto il regime speciale del margine.
La nuova misura dell’aliquota ridotta si applica alle importazioni e alle cessioni “interne” ampliando la platea di beneficiari.
Inoltre, l’agevolazione non è più limitata ai soli beni ceduti dagli autori delle opere, ovvero dai loro eredi o legatari.
L'aliquota viene estesa a tutti gli acquisti intracomunitari di oggetti d’arte, antiquariato e collezione d’arte come indicato al comma 5 dell’articolo 43 del Dl n. 331/93.
La riduzione di aliquota si applica a partire dal 1° luglio 2025, considerando valido il momento della consegna o spedizione del bene, salvo che il pagamento o la fattura avvengano prima.
L'Italia è stata allineata agli standard fiscali degli altri Paesi europei e concretamente con l'entrata in vigore della norma:
- per i collezionisti e gli acquirenti si verifica una riduzione dell'Iva al 5% con risparmio netto su ogni acquisizione, rendendo gli acquisti in Italia più convenienti rispetto al passato e più competitivi rispetto ad altri paesi europei;
- per le gallerie e i mercanti d'arte la riduzione dell'Iva rende il mercato italiano più attrattivo per la clientela finale, che prima preferiva acquistare in UE a causa del costo fiscale complessivo più basso. Pur se le gallerie recuperano l'Iva nelle loro operazioni, beneficiano indirettamente di un mercato più competitivo a livello internazionale:
- secondo le stime di Nomisma, per le piccole gallerie questo potrebbe significare una crescita del fatturato fino al 50%, mentre per il settore nel complesso si prevede un incremento del 28%.
- le gallerie potranno inoltre partecipare con maggiore competitività alle fiere internazionali, proponendo opere a prezzi più allettanti;
- per le case d'asta infine, l'impatto fiscale ridotto sulle commissioni di vendita rende le aste italiane più attraenti per i consegnatori di opere di alto valore, che in passato preferivano rivolgersi a case d'asta estere.
-
Credito ZES e Transizione 5.0: chiarimenti sul requisito dimensionale
Con la Risposta a interpello n 168 del 23 giugno le Entrate replicano a dubbi sulle agevolazioni fiscali:
- Credito di imposta ZES Unica e,
- Credito Transizione 5.0.
L'agenzia ricorda che entrambe sono pensate per incentivare lo sviluppo economico e l'efficienza energetica, ma seguono regole diverse, soprattutto in termini di benefici spettanti e tempistiche di comunicazione.
Viene innanzitutto evidenziato che:
- il Credito ZES Unica è destinato alle imprese che realizzano investimenti in beni strumentali nuovi all’interno della Zona Economica Speciale del Mezzogiorno, ovvero Basilicata, Calabria, Campania, Molise, Puglia, Sardegna, Sicilia e parte dell’Abruzzo. L’incentivo varia in base alla dimensione aziendale e alla zona in cui si trova lo stabilimento.
- il Credito Transizione 5.0 riguarda invece investimenti in tecnologie che consentano risparmi energetici. Il beneficio dipende dall’efficientamento ottenuto, ma per le PMI è prevista anche una quota agevolata sulle spese di certificazione energetica, fino a 10.000 euro.
Ciò ricordato in modo sintetito le Entrate replica ai seguenti dubbi del contribuente:
- il primo dubbio riguarda il momento in cui determinare la dimensione d’impresa. La società ha presentato la comunicazione iniziale “ex ante” qualificandosi come media impresa, ma al momento dell’approvazione del bilancio (entro 180 giorni) potrebbe diventare grande impresa. Chiede quale sia il requisito valido ai fini della agevolazione;
- il secondo dubbio riguarda il divieto di doppio finanziamento, cioè l’impossibilità di ricevere due contributi pubblici per gli stessi costi. Dato che il credito ZES è finanziato con fondi diversi da quelli del PNRR, mentre Transizione 5.0 è finanziato da fondi PNRR, il contribuente chiede come gestire correttamente il cumulo dei due crediti.
Credito ZES e Transizione 5.0: chiarimenti sul requisito dimensionale
Le Entrate relativamente alla dimensione d’impresa, chiariscono che per il credito ZES Unica conta la classificazione al momento della comunicazione integrativa (“ex post”), da inviare tra il 18 novembre e il 2 dicembre 2025.
Quindi, se l’impresa nel frattempo è passata da media a grande, dovrà adeguare la percentuale del credito richiesto.
Per il credito Transizione 5.0, invece, l’Agenzia si è dichiarata non competente, dato che la gestione è affidata al Gestore dei Servizi Energetici (GSE) e al Ministero delle Imprese e del Made in Italy.
Tuttavia, essa ricorda che le regole del GSE potrebbero differire, e suggerisce quindi di verificare direttamente con gli enti competenti.
Sulla questione del cumulo dei benefici, l’Agenzia ha precisato che il tema del divieto di doppio finanziamento non è di stretta competenza fiscale. Ha comunque ricordato che tale principio è regolato dalla Circolare n. 33/2021 della Ragioneria Generale dello Stato, che fornisce indicazioni generali su come evitare sovrapposizioni di spesa finanziate da fondi diversi.
Le imprese che vogliono beneficiare di entrambi i crediti devono prestare particolare attenzione alla documentazione, ai tempi di invio delle comunicazioni e all’aggiornamento dei dati societari:
- verificare entro l’invio della comunicazione integrativa ZES se sono ancora PMI o diventate grandi imprese.
- coordinare le comunicazioni per il credito Transizione 5.0 con il GSE, tenendo conto delle soglie di risparmio energetico e delle eventuali spese agevolabili.
- evitare la sovrapposizione tra credito ZES e Transizione 5.0 per la stessa quota di spesa, rispettando i limiti imposti sul cumulo.
Concludendo l'Ade ribadisce un principio chiave: per accedere correttamente agli incentivi fiscali serve coerenza tra i dati dichiarati e quelli ufficiali, soprattutto in presenza di passaggi dimensionali.
Allo stesso tempo, è essenziale non dare per scontata la cumulabilità tra misure diverse, soprattutto se finanziate da fonti differenti (PNRR vs altri fondi).
Per evitare errori o decadenze, si raccomanda di monitorare costantemente l’evoluzione normativa e consultare i siti istituzionali (Agenzia Entrate, GSE, MIMIT) per eventuali aggiornamenti.
Allegati: -
Albo imprese culturali e creative, ICC: tutte le regole
Il Decreto della Cultura n 460/2024 contiene le modalità di attuazione dell’articolo 26 della legge 27 dicembre 2023, n. 206 e a tal fine disciplina la tenuta e l’aggiornamento dell’albo delle imprese culturali e creative di interesse nazionale.
Per “imprese culturali e creative di interesse nazionale” si intendono i soggetti di cui all’articolo 25 della legge n. 206 del 2023 e del decreto 25 ottobre 2024 rep. 402 del Ministero della cultura di concerto con il Ministero delle imprese e del Made in Italy, i quali in ragione della loro storia, prestigio e importanza strategica nel settore produttivo e culturale italiano, rappresentano un’eccellenza collegata al territorio nazionale.Albo imprese culturali e creative, ICC: entrata in vigore
Il decreto ha previsto che entro 60 giorni dall’entrata in vigore del decreto, viene istituito presso la Direzione Generale Creatività Contemporanea del Ministero della Cultura (di seguito anche “DGCC”), l’albo delle imprese culturali e creative di interesse nazionale tenuto con modalità telematiche.
L’albo è pubblicato sul sito istituzionale della DGCC del Ministero della Cultura, che ne cura l’aggiornamento ed è liberamente consultabile.
L’iscrizione all’albo è condizione per l’utilizzazione della denominazione “Impresa culturale e creativa di interesse nazionale”.
L’iscrizione al presente albo comporta altresì, per quei soggetti che abbiano un archivio di impresa riconosciuto di interesse storico particolarmente importante, che lo stesso sia registrato, per il tramite degli uffici competenti del Ministero, nel portale afferente al Sistema archivistico nazionale del Ministero della Cultura (SAN)Albo imprese culturali e creative, ICC: requisiti per iscriversi
Possono richiedere l’iscrizione all’albo di cui all’articolo 2 i soggetti che, al momento della presentazione della domanda:
- a) hanno ottenuto il riconoscimento della qualifica di impresa culturale e creativa ai sensi dell’articolo 25 della legge n. 206 del 2023 e del decreto 25 ottobre 2024 rep. 402;
- b) svolgono, da almeno 5 anni, attività che contribuiscono, in ambito nazionale e internazionale, alla definizione dell’identità nazionale e alla crescita civile, culturale ed economica del Paese oppure attività capaci di connettere la propria organizzazione con il
territorio in cui è localizzata e di valorizzare il territorio medesimo attraverso la propria attività; - c) abbiano un archivio di impresa, inteso come l’insieme della documentazione strumentale o funzionale all’attività dell’impresa stessa.
Le ICC riconosciute ai sensi dell’articolo 25 della legge n. 206 del 2023 e del decreto 25 ottobre 2024 rep. 402 che alla data della presentazione della domanda di iscrizione all’albo siano titolari o licenziatarie esclusive di un marchio storico di interesse nazionale come definito all’articolo 11- ter del Codice della proprietà industriale e iscritto nel registro speciale dei marchi storici di
interesse nazionale di cui all’articolo 185-bis del Codice della proprietà industriale tenuto presso l’Ufficio Italiano Brevetti e Marchi, sono automaticamente ammesse all’iscrizione all’albo di cui all’articolo 2, senza la necessità di dimostrare il possesso dei requisiti di cui alle lettere b) e c) del precedente comma.
Albo imprese culturali e creative, ICC: modalità di iscrizione
L’istanza di iscrizione è presentata alla DGCC del Ministero della Cultura esclusivamente con modalità telematica accedendo all’area riservata del portale bandi della DGCC, previa registrazione. La domanda, completa dei documenti richiesti e firmata digitalmente, dovrà
contenere le seguenti informazioni:- a) i dati e la qualifica del richiedente;
- b) gli estremi dell’iscrizione alla sezione speciale del registro delle imprese;
- c) la sede legale, la sede operativa e l’oggetto principale della propria attività;
- d) documentazione idonea a dimostrare lo svolgimento di attività continuativa ai sensi dell’articolo 3 del presente decreto;
- e) lo Statuto o l’atto costitutivo;
- f) una dichiarazione sostitutiva, resa ai sensi degli articoli 46 e 47 del DPR n. 445/2000, da cui risulti che il soggetto di cui si chiede la registrazione svolge attività che:
- contribuisce, in ambito nazionale e internazionale, alla definizione dell’identità nazionale
- valorizza il territorio in cui è localizzato il soggetto richiedente;
- g) la dichiarazione circa il possesso di un marchio storico di interesse nazionale registrato;
- h) la dichiarazione circa il possesso di un archivio di impresa;
- i) la dichiarazione che l’archivio di impresa di cui alla precedente lettera h) abbia il riconoscimento di archivio di interesse storico particolarmente importante ai sensi dell’articolo 13 del Decreto Legislativo 22 gennaio 2004, n. 42 (Codice dei beni culturali
e del paesaggio).
Ai fini della presentazione dell’istanza di iscrizione di cui al comma 1 del presente articolo, con riguardo alla lettera h), il soggetto richiedente deve comunicare alla DGCC:
- a) una breve descrizione dell’archivio con gli estremi cronologici della documentazione;
- b) la localizzazione dell’archivio (indicazione di Regione, Provincia, Comune in cui è attualmente conservata la documentazione);
- c) il Soggetto conservatore;
- d) il Soggetto proprietario o detentore;
- e) la trasmissione della copia della comunicazione inviata all’organo periferico del Ministero della cultura, competente ai fini dell’eventuale accertamento dell’interesse storico particolarmente importante.
L’iscrizione all’albo è gratuita e con decreto del direttore generale della DGCC sono definite ulteriori modalità applicative per l’iscrizione all’albo di cui all’articolo 2 del decreto.
Allegati: -
Bonus auto 2025: arrivano altre risorse dal PNRR
Durante il Cdm di fine maggio il Governo ha deciso di rivedere una parte del PNRR il Piano nazionale di ripresa e resilienza sostenuto dall'Unione europea, modificando alcuni degli obiettivi.
Alcuni bandi, ad esempio quello per le colonnine, sono andati quasi deserti con residuo di risorse da convogliare ad altri incentivi.
Per questo motivo ci saranno circa 600 milioni di euro da destinare alle auto con un nuovo bonus per il 2025.
Bonus auto 2025: arrivano altre risorse dal PNRR
Secondo quanto indicato nella proposta di revisione del PNRR inviata alla Commissione europea il 21 marzo scorso e approvata solo in data 19 maggio, il nuovo programma di incentivazione prevederebbe la sostituzione, entro il 30 giugno 2026, di 39 mila veicoli a combustione interna con vetture elettriche.
Secondo le anticipazioni alla stampa, la modulazione dell'ecobonus, dovrebbe contenere limiti legati all'Isee del richiedente e al prezzo di listino.
Il contributo potrebbe arrivare a:
- 11.000 euro per chi ha un Isee fino a 30 mila euro
- 9.000 per chi arriva a 40 mila
Dovrebbe essere un bonus accessibile anche alle piccole imprese intenzionate a sostituire i loro mezzi da lavoro con parametri differenti quali:
- bonus fino al 30% del listino
- fino a un massimo di 20.000 euro.
A margine è utile evidenziare il commento della Associazione italiana dell'industria della mobilità elettrica che ha commentato la novità come segue: "grande soddisfazione per la decisione del governo e in particolare del Ministero dell’Ambiente e della Sicurezza energetica do convogliare sugli incentivi ai veicoli elettrici un’importante quota dei fondi residui a disposizione del Pnrr".
Il Presidente della Associaizone Fabio Pressi ha commentato: "si ascoltano le esigenze dei cittadini e si accolgono le nostre istanze. Ora sarà decisivo conoscere tutti i dettagli della misura, da cui dipenderanno la platea dei beneficiari e il successo dell’iniziativa, e andrà definita in tempi rapidi la messa a terra delle risorse, per scongiurare effetti penalizzanti sul mercato"