
-
Credito ZES Mezzogiorno: integrativa entro il 2 dicembre
A partire dal 18 novembre e fino al 2 dicembre è possibile presentare la Comunicazione integrativa per il credito ZES Mezzogiorno
Riepiloghiamo le regole e vediamo il modello con le istruzioni per procedere.
Credito ZES Mezzogiorno: integrativa entro il 2 dicembre
Le imprese che hanno presentato la comunicazione originaria per il credito d’imposta Zes unica 2025 devono completare l’ultimo adempimento per accedere all’agevolazione, devono inviare la comunicazione integrativa con l’indicazione degli investimenti effettivamente realizzati dal 1° gennaio al 15 novembre 2025.
La finestra per l’invio si pare domani e si chiuderà il prossimo 2 dicembre.
Con la comunicazione di cui si tratta si attesta l’effettiva realizzazione degli investimenti effettuati tra il 1° gennaio e il 15 novembre 2025 nella zona economica speciale, che comprende le regioni di Basilicata, Calabria, Campania, Molise, Puglia, Sardegna, Sicilia.
A tal fine è necessario utilizzare il modello che l'agenzia delle entrate ha pubblicato con il Provvedimento n 25972 del 31 gennaio 2025.
Scarica qui il modello e le istruzioni per la comunicazione integrativa per il credito ZES Mezzogiorno.
Nel provvedimento viene specificato che ai sensi dell’articolo 1, comma 486, secondo periodo, della legge, la Comunicazione integrativa è inviata esclusivamente con modalità telematiche, direttamente dal beneficiario oppure avvalendosi di un soggetto incaricato della trasmissione delle dichiarazioni di cui all’articolo 3, commi 2-bis e 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322.
La trasmissione telematica della Comunicazione integrativa è effettuata utilizzando esclusivamente il software denominato “ZESUNICAINTEGRATIVA2025”, disponibile gratuitamente sul sito internet delle Entrate.
Si considera tempestiva la Comunicazione integrativa trasmessa alla data di scadenza del termine e nei quattro giorni precedenti ma scartata dal servizio telematico, purché ritrasmessa entro i cinque giorni solari successivi a tale termine.
Nel medesimo periodo, con le stesse modalità è possibile:- a) inviare una nuova Comunicazione integrativa, che sostituisce integralmente quella precedentemente trasmessa. L’ultima Comunicazione integrativa validamente trasmessa sostituisce tutte quelle precedentemente inviate;
- b) annullare la Comunicazione integrativa precedentemente trasmessa. Tale scelta comporta l’annullamento di tutte le Comunicazioni integrative precedentemente trasmesse con conseguente decadenza dall’agevolazione ai sensi del citato secondo periodo del comma 486.
La Comunicazione integrativa inviata successivamente al termine di presentazione è scartata in fase di accoglienza.
Oltre i termini di presentazione di cui al paragrafo 4.1 possono essere accolte eventuali Comunicazioni integrative rettificative dei dati del quadro C, nei casi di Comunicazioni integrative sottoposte al controllo antimafia risultate
Ricordiamo che il credito d’imposta Zes unica, introdotto dal Dl n. 124/2023 e confermato per il 2025, sostiene le imprese che investono in beni strumentali nuovi destinati, come detto, alle aree produttive delle regioni del Mezzogiorno e dell’Abruzzo.
Gli investimenti devono essere compresi tra 200mila euro e 100 milioni di euro per ciascun progetto.
Conclusa la fase di invio della comunicazione integrativa, un provvedimento del Direttore dell’Agenzia attesterà la percentuale di fruizione del credito d’imposta, che viene calcolata sulla base dell’ammontare delle richieste pervenute in rapporto al limite massimo di spesa, pari a 2,2 miliardi di euro.
-
Conto termico 3.0: cosa prevede per i beni ricondizionati
Il DM 7 agosto 2025 disciplina le regole per richiedere l'agevolazione ormai nota come Conto Termico 3.0
In particolare tra le regole, vediamo cosa si prevede per le componenti ricondizionate.
Conto termico 3.0: cosa prevede per i beni ricondizionati
Il Conto termico 3.0 riconosce piena dignità al riuso tecnologico, valorizzando il ricondizionamento come pratica virtuosa di economia circolare.
In particolore all'art 10 del Decreto in oggetto tra le condizioni di ammissibilità alla agevolazione, al comma 4 è previsto che sono ammissibili gli interventi che utilizzano esclusivamente apparecchi e componenti di nuova costruzione o ricondizionati, i quali devono essere correttamente dimensionati, sulla base della normativa tecnica di settore, in funzione dei reali fabbisogni di energia termica asseverati da un tecnico abilitato.
L'art 2 dello stesso decreto stabilisce che per apparecchio o componente ricondizionato si intende: un prodotto, o parte di esso, già immesso nel mercato, che, dopo essere stato dismesso, è stato sottoposto ad azioni di pulizia, manutenzione, eventuale riparazione e infine testato al fine di ripristinarne la funzionalità e le prestazioni originarie, così da poter essere riutilizzato per lo scopo previsto senza modifiche sostanziali, contribuen-do a promuovere l’economia circolare e la riduzione dei rifiuti, in linea con gli obiettivi di sostenibilità UE.
Il fabbricante, ovvero l’operatore, che effettua il ricondizionamento è responsabile di verificare la conformità del componente ricondizionato alle specifiche normative di prodotto e alle disposizioni legislative applicabili, prima di immetterlo nuovamente sul mercato come apparecchio ricondizionato o che contiene componenti ricondizionati.A titolo di esempio gli apparecchi ricondizionati potranno essere impiegati negli interventi come la sostituzione di:
- impianti di climatizzazione invernale con pompe di calore;
- caldaie a biomassa o sistemi ibridi;
- installazione di pannelli solari termici o sistemi di solar cooling;
- sostituzione di scaldacqua elettrici con modelli più efficienti;
- realizzazione di interventi di isolamento termico e automazione energetica degli edifici.
L’uso di componenti ricondizionati non è solo una scelta ecologica ma anche economicamente vantaggiosa.
Tali componenti avranno un prezzo più basso rispetto ai beni nuovi e potranno ottenere contributi fino al 65% del costo sostenuto, a condizione che l’intervento porti a una riduzione della domanda di energia primaria di almeno il 10% o del 20% in caso di interventi combinati da certificare da un tecnico abilitato, che redige due attestati di prestazione energetica, in forma asseverata.
Il ricondizionatore o il produttore che rimette sul mercato i beni ha la responsabilità di garantirne la conformità alle norme tecniche e di sicurezza vigenti, assicurando che le prestazioni siano equivalenti a quelle di un apparecchio nuovo.
-
Conto termico 3.0: i termini a inteventi ultimati
Il Conto termico 3.0, agevolazione molto attesa, è disciplianta dal DM 7 agosto 2025.
Ricorrendo i presupposti soggettivi e oggettivi per l'accesso mediante prenotazione del bonus prima della realizzazione degli interventi agevolati, si accede alla misura con una richiesta presentata, non oltre 90 giorni, dopo la conclusione dei lavoro ai sensi dell'articolo 14 comma 1 lett a) primo periodo dello stesso decreto.
Conto termico 3.0: i termini a inteventi ultimati
In particolare, ai sensi dell'articolo 14 del DM 7 agosto ai fini dell’accesso agli incentivi il soggetto responsabile presenta domanda al GSE, esclusivamente tramite il Portal termico, attraverso la scheda-domanda.
L’accesso agli incentivi avviene attraverso due modalità alternative:
- a) tramite accesso diretto: la richiesta deve essere presentata entro novanta giorni dalla conclusione dell’intervento, pena la non ammissibilità ai medesimi incentivi. La dilazione dei pagamenti può protrarsi fino a centoventi giorni, ad esclusione dei pagamenti per le prestazioni professionali di cui all’art. 6, comma 1, lettera i) e all’art. 9, comma 1, lettera c). Esclusivamente per i soggetti privati, è ammessa una dilazione dei pagamenti per un periodo maggiore a centoventi giorni, a condizione che l’ultima quota pagata sia superiore al 10% della spesa totale sostenuta per la realizzazione dell’intervento;
- b) tramite prenotazione (opzione riservata alla PA): i soggetti ammessi di cui all’art. 4, comma 1, lettera a) e all’art. 7, comma 1, lettera a) che operano direttamente o attraverso la ESCO che agisce per loro conto per i successivi punti ii. e iii., trasmettono al GSE una scheda-domanda a preventivo per la prenotazione dell’incentivo.La richiesta di prenotazione può essere presentata al verificarsi di almeno una delle seguenti condizioni:
- i. presenza di una diagnosi energetica e di un provvedimento o altro atto amministrativo attestante l’impegno all’esecuzione di almeno uno degli interventi ricompresi nella diagnosi energetica e coerenti con le disposizioni di cui agli articoli 5 e 8 del presente decreto. Nel caso in cui si dichiari di avvalersi di un contratto di prestazione energetica, lo schema tipo dello stesso è allegato all’atto amministrativo. Per gli edifici interessati da eventi di calamità naturale, in deroga all’obbligo di presentazione della diagnosi energetica, è possibile inviare il progetto esecutivo;
- ii. presenza di un contratto di prestazione energetica stipulato con una ESCO, qualora la ESCO sia qualificata soggetto responsabile;
- iii. presenza di un contratto di prestazione energetica o di un altro contratto di fornitura integrato per la riqualificazione energetica dei sistemi interessati da cui poter desumere le spese ammissibili previste per l’intervento proposto, nel caso in cui l’amministrazione pubblica sia il soggetto responsabile. Alla domanda è allegata, oltre a quanto previsto dal comma 3 del presente articolo con riferimento all’intervento da eseguire, copia del contratto firmato da entrambe le parti ed immediatament esecutivo dalla data del riconoscimento della prenotazione dell’incentivo da parte del GSE;
- iv. presenza di un provvedimento o altro atto amministrativo attestante l’avvenuta assegnazione dei lavori oggetto della scheda-domanda, unitamente al verbale di consegna dei lavori redatto dal direttore dei lavori secondo quanto prescritto dal decreto legislativo 31 marzo 2023, n. 36.
Nel caso di accettazione, da parte del GSE, della prenotazione, lo stesso GSE procede ad impegnare a favore del richiedente la somma corrispondente all’incentivo spettante da intendersi come massimale a preventivo.
Conto termico 3.0: cosa fare dopo la prenotazione nel caso della PA
L’atto di conferma della prenotazione rilasciato dal GSE costituisce impegno all’erogazione delle risorse fermo restando, a tal fine, il rispetto delle
condizioni
In particolare, ove espressamente previsto nel contratto di cui al comma 2, lettera b), punto ii., l’amministrazione pubblica richiedente può chiedere che le somme prenotate a proprio favore siano erogate, anche parzialmente, dal GSE alla ESCO firmataria del contratto, sotto propria responsabilità circa la corretta esecuzione dei lavori e la quantificazione richie sta.
Alla procedura d’accesso, è riservato un contingente di spesa cumulata annua per incentivi non superiore al 50% di quanto previsto all’art. 3, comma 2, e, a tal fine, il GSE accetta le domande presentate secondo tale modalità fino al sessantesimo giorno successivo al raggiungimento di tale contingente di spesa, provvedendo a dare evidenza sul proprio sito internet del volume di risorse impegnate a tale scopo.
Sempre relativamente alla prenotazione, opzione riservata alla PA, Nei casi di cui al comma 2, lettera b) del presente articolo, la scheda-domanda è firmata dal soggetto responsabile e contiene l’impegno ad eseguire o affidare i lavori nei termini previsti dal contratto o dal provvedimento o altro atto amministrativo di cui al comma 2 del presente articolo.
A pena di decadenza dal diritto alla prenotazione dell’incentivo, il soggetto responsabile:
- a) nei casi in cui al comma 2, lettera b), punto i.:
- i. entro diciotto mesi a decorrere dalla data di accettazione, da parte del GSE, della prenotazione dell’intervento, presenta la dichiarazione sostitutiva di atto di notorietà che attesti l’avvio dei lavori per la realizzazione dell’intervento previsto;
- ii. entro dodici mesi dalla data di presentazione al GSE della dichiarazione che attesti l’avvio dei lavori di cui al punto precedente, presenta la dichiarazione sostitutiva di atto di notorietà che attesti la conclusione dei lavori di realizzazione dell’intervento previsto. Tale termine è esteso a trentasei mesi nel caso degli interventi di cui all’art. 5, comma 1, lettera d);
- b) nei casi in cui al comma 2, lettera b), punti ii. e iii. e iv.:
- i. entro novanta giorni a decorrere dalla data di accettazione, da parte del GSE, della prenotazione dell’intervento, presenta la dichiarazione sostitutiva di atto di notorietà che attesti l’avvio dei lavori per la realizzazione dell’intervento previsto;
-
ZES UNICA: proroga al 2028 e modalità di invio comunicazione
L'art 96 in bozza del DDL di Bilancio 2026 contine misure per la ZES UNICA del mezzogiorno.
Vediamo tutti i dettagli.
ZES UNICA: proroga al 2028
In dettaglio viene modificato l'articolo 16 del decreto-legge 19 settembre 2023, n. 124, convertito, con modificazioni, dalla legge 13 novembre 2023, n. 162, nel modo seguente:
- a) al comma 1, le parole: «Per gli anni 2024 e 2025» sono sostituite dalle seguenti: «Per gli anni 2024, 2025, 2026, 2027 e 2028»;
- b) al comma 4, primo periodo, le parole «e dal 1° gennaio 2025 al 15 novembre 2025» sono sostituite dalle seguenti: «, dal 1° gennaio 2025 al 15 novembre 2025 e dal 1° gennaio 2026 al 31 dicembre 2028»;
- c) al comma 6, primo periodo, le parole «e di 2.200 milioni di euro per l'anno 2025» sono sostituite dalle seguenti: «, 2.200 milioni di euro per l'anno 2025, 2.300 milioni di euro per l'anno 2026, 1.000 milioni di euro per l'anno 2027 e di 750 milioni di euro per l’anno 2028».
Inoltre per gli anni 2026, 2027 e 2028, ai fini della fruizione del credito d'imposta come modificato dal comma 1 su indicato gli operatori economici comunicano all'Agenzia delle entrate:
- dal 31 marzo 2026 al 30 maggio 2026 l'ammontare delle spese ammissibili sostenute dal 1° gennaio 2026 e quelle che prevedono di sostenere fino al 31 dicembre 2026,
- dal 31 marzo 2027 al 30 maggio 2027 l'ammontare delle spese ammissibili sostenute dal 1° gennaio 2027 e quelle che prevedono di sostenere fino al 31 dicembre 2027
- dal 31 marzo 2028 al 30 maggio 2028 l'ammontare delle spese ammissibili sostenute dal 1° gennaio 2028 e quelle che prevedono di sostenere fino al 31 dicembre 2028.
A pena di decadenza dall'agevolazione, gli operatori economici che hanno presentato la comunicazione di cui al primo periodo inviano:
- dal 3 gennaio 2027 al 17 gennaio 2027,
- dal 3 gennaio 2028 al 17 gennaio 2028
- dal 3 gennaio 2029 al 17 gennaio 2029
all'Agenzia delle entrate una comunicazione integrativa attestante l'avvenuta realizzazione degli investimenti indicati nella comunicazione presentata ai sensi del predetto primo periodo.
La comunicazione integrativa, a pena del rigetto della comunicazione stessa, reca, altresì, l'indicazione dell'ammontare del credito d'imposta
maturato in relazione agli investimenti effettivamente realizzati e delle relative fatture elettroniche e degli estremi della certificazione prevista dal decreto del Ministro per gli affari europei, il Sud, le politiche di coesione e il PNRR 17 maggio 2024, pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 117 del 21 maggio 2024.
Attenzione la comunicazione integrativa indica un ammontare di investimenti effettivamente realizzati non superiore a quello riportato nella comunicazione inviata.
Con provvedimento adottato dal Direttore dell'Agenzia delle entrate, da emanare entro trenta giorni dalla data di entrata in vigore della presente legge, sono approvati i modelli di comunicazione da utilizzare e sono definite le relative modalità di trasmissione telematica.
Ai fini del rispetto dei limiti di spesa per gli anni 2026, 2027 e 2028 l'ammontare massimo del credito d'imposta fruibile da ciascun beneficiario è pari all'importo del credito d'imposta risultante dalla comunicazione integrativa moltiplicato per la percentuale resa nota con provvedimento del Direttore dell'Agenzia delle entrate, da emanare entro dieci giorni dalla scadenza del termine di presentazione delle comunicazioni integrative.
Detta percentuale è ottenuta rapportando il limite di spesa all'ammontare complessivo dei crediti d'imposta indicati nelle comunicazioni integrative.
-
Bonus veicoli elettrici 2025: domande dal 22 ottobre
Il MASE con una nota ha specificato che per garantire la massima tempestività e trasparenza dell’azione amministrativa, rende disponibile, all’interno del portale dedicato all’incentivo per l’acquisto di nuovi veicoli elettrici:
l’elenco integrato inclusivo dei 368 nuovi comuni ricadenti nelle aree urbane funzionali, così come individuati dall’Istituto Nazionale di Statistica (ISTAT) nell’aggiornamento delle FUA 2021 pubblicato oggi.
La perimetrazione delle aree funzionali urbane è stata definita a seguito di un articolato e coordinato lavoro istruttorio svolto congiuntamente alla Commissione europea ed è basata sulla matrice di pendolarismo desunta dal Censimento della popolazione 2021, nonché sui più recenti dati demografici validati a livello nazionale.
Come già chiarito dal Ministero (FAQ 8), i cittadini e le imprese che risultano rispettivamente residenti o aventi la propria sede legale in Comuni ricompresi nelle aree urbane funzionali già vigenti alla data di pubblicazione del decreto ministeriale 8 agosto 2025, n. 236, conservano in ogni caso il diritto di richiedere la concessione del contributo, anche qualora tali Comuni non risultino più inclusi nell’aggiornamento delle FUA 2021 pubblicati dall’ISTAT.
Pertanto, il bonus per l’acquisto di veicoli elettrici previsto dal decreto resta garantito sia in favore di cittadini ed imprese la cui residenza o sede legale si trovi in Comuni già inclusi nell’elenco FUA 2011, vigente alla data di adozione del decreto, sia – in virtù della nuova perimetrazione ISTAT delle FUA 2021 – coloro che risiedono o hanno sede nei Comuni ora ulteriormente ricompresi.
Il Ministero vuole così assicurare la continuità dei diritti già riconosciuti, evitando ogni potenziale penalizzazione derivante da variazioni sopravvenute, nonché garantire l’estensione della platea degli aventi diritto, valorizzando l’aggiornamento ISTAT quale strumento di maggiore equità e inclusività nell’accesso alla misura.Attenzione al fatto che dal 22 ottobre è possibile effettuare l'accesso alla piattaforma informatica gestita da Sogei per la richiesta degli incentivi a fondo perduto per l'acquisto di nuovi veicoli elettrici a emissioni zero con la rottamazione di veicoli termici.
La data iniziale delle domande è slittata dal 15 ottobre al giorno 22.
Le regole della misura sono state pubblicate in GU n 208 dell'8 settembre con il Decreto 8 agosto del MASE.
L'incentivo riguarda l'acquisto di un nuovo veicolo a emissioni zero con la rottamazione di un veicolo termico, ai fini dell'attuazione di un programma di rinnovo del parco veicoli privati e commerciali leggeri con veicoli elettrici.
Per il riconoscimento degli incentivi si provvede mediante l'utilizzo delle risorse pari complessivamente a euro 597.320.000,00.
La dotazione finanziaria potrà essere integrata con risorse provenienti da ulteriori misure PNRR del MASE eventualmente riprogrammate, senza necessità di aggiornamento del presente decreto.
Bonus veicoli elettrici: requisiti e beneficiari privati e imprese
Il decreto in oggetto fissa le regole per gli incentivi a fondo perduto definito bonus veicoli elettrici rivolti:
- a) alle persone fisiche per l'acquisto di un solo veicolo nuovo di categoria M1 ad alimentazione esclusivamente elettrica (BEV) e con prezzo risultante dal listino prezzi ufficiale della casa automobilistica produttrice pari o inferiore a 35.000 euro IVA e optional esclusi. L'incentivo e' riconosciuto a un solo soggetto per nucleo familiare ed e' pari a:
- 11.000 euro, nel caso in cui l'acquirente sia residente in un'area urbana funzionale e abbia un Indicatore della situazione economica equivalente (ISEE) inferiore o pari a 30.000 euro;
- 9.000 euro, nel caso in cui l'acquirente sia residente in un'area urbana funzionale e abbia un Indicatore della situazione economica equivalente (ISEE) superiore a 30.000 euro ma inferiore o pari a 40.000 euro;
- b) alle microimprese con sede legale in un'area urbana funzionale per l'acquisto di un massimo di due veicoli nuovi commerciali di categoria N1 o N2 ad alimentazione esclusivamente elettrica (BEV). Ogni microimpresa ha diritto ad un massimo di due bonus e l'importo dell'incentivo copre fino al 30% del prezzo di acquisto del veicolo (IVA esclusa) con un massimale di 20.000 di euro.
Il bonus per i privati di cui alla lettera a) è riconosciuto per l'acquisto di un solo veicolo della categoria M1, il quale deve essere intestato al soggetto beneficiario del contributo e la proprietà deve essere mantenuta per almeno ventiquattro mesi; per la fruizione del bonus devono essere rispettate le seguenti condizioni: il contributo è subordinato alla rottamazione di un veicolo della medesima categoria omologato in una classe fino a Euro 5; la persona fisica che procede alla prenotazione del bonus deve risultare primo intestatario del veicolo da rottamare da almeno sei mesi e puo' generare il bonus a proprio favore oppure a beneficio di un altro componente maggiorenne appartenente al medesimo nucleo familiare così come definito ai fini dell'ISEE ai sensi del decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159 e successive modificazioni ed integrazioni; nel documento comprovante l'acquisto deve essere espressamente dichiarato il veicolo destinato alla rottamazione e indicata la misura dello sconto praticato in ragione dell'incentivo concesso.
Il bonus per le imprese di cui alla lettera b) è riconosciuto per l'acquisto di massimo due veicoli della categoria N1 o N2, che devono essere intestati al soggetto beneficiario del contributo (titolare della microimpresa) e la proprietà deve essere mantenuta per almeno ventiquattro mesi.Per la fruizione del bonus devono essere rispettate le seguenti condizioni: ogni contributo per l'acquisto di ogni singolo veicolo è subordinato alla rottamazione di un veicolo della medesima categoria omologato in una classe fino a Euro 5; al momento della prenotazione del bonus, il veicolo destinato alla rottamazione deve essere intestato da almeno sei mesi al titolare della microimpresa.
I bonus di cui alla lettera a) sono corrisposti dal venditore all'acquirente mediante compensazione con il prezzo di acquisto e non sono cumulabili con altri incentivi nazionali ed europei.
I bonus di cui alla lettera b) sono corrisposti dal venditore alla microimpresa acquirente mediante compensazione con il prezzo di acquisto e sono riconosciuti nel rispetto della normativa europea sugli aiuti ai sensi del «Regolamento "de minimis"» e del «Regolamento "de minimis" settore agricolo».Tali incentivi non sono cumulabili con altri incentivi nazionali ed europei o regimi di sostegno comunque denominati, qualificabili come aiuti di Stato, destinati all'acquisto dei medesimi veicoli oggetto di contribuzione ai sensi del presente decreto.
Bonus veicoli elettrici: come registrarsi per averlo
Per ottenere il bonus i richiedenti provvedono a registrarsi nella piattaforma informatica partire dal 15 ottobre prossimo.
La persona fisica richiedente il bonus all'atto della registrazione nella piattaforma informatica procede all'inserimento:- a) della dichiarazione sostitutiva di autocertificazione, rilasciata ai sensi dell'art. 47 decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 in cui attesta di essere residente in un'area urbana funzionale;
- b) della targa del veicolo da rottamare, di cui deve essere primo intestatario da almeno sei mesi;
- c) dell'indicazione se il bonus sara' generato a suo favore oppure a favore di un altro componente maggiorenne appartenente al medesimo nucleo familiare cosi' come definito ai fini dell'ISEE ai sensi del decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159 e successive modificazioni ed integrazioni.
Il titolare della microimpresa richiedente il bonus all'atto della registrazione nella piattaforma informatica procede all'inserimento:
- a) della necessaria dichiarazione sostitutiva di autocertificazione, rilasciata ai sensi dell'art. 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 in cui attesta:
- 1. di essere regolarmente costituita ed iscritta come attiva nel registro delle imprese;
- 2. di essere nel pieno e libero esercizio dei propri diritti, di non essere sottoposta a procedura concorsuale e di non trovarsi in stato di fallimento, di liquidazione coattiva o volontaria, di amministrazione controllata, di concordato preventivo, ad eccezione del concordato preventivo con continuita' aziendale, o in qualsiasi altra situazione equivalente secondo la normativa vigente;
- 3. di avere meno di dieci dipendenti;
- 4. di avere un fatturato annuo o un bilancio annuo non superiore a 2 (due) milioni di euro;
- 5. di essere in regola con le disposizioni vigenti in materia di obblighi contributivi e fiscali;
- 6. l'importo complessivo degli aiuti «de minimis» ricevuti nei trentasei mesi precedenti all'atto della registrazione;
- 7. di non rientrare nelle imprese escluse dal «Regolamento "de minimis"» o dal «Regolamento "de minimis" settore agricolo»;
- 8. che la microimpresa abbia sede legale in un'area urbana funzionale;
- b) della targa del veicolo da rottamare, che deve essere intestato da almeno sei mesi al titolare della microimpresa.
La persona fisica, all'esito della registrazione puo' generare sulla piattaforma informatica il bonus, il cui valore sarà uguale a:
- 11.000 euro, nel caso di ISEE inferiore o pari a 30.000 euro;
- 9.000 euro, nel caso di ISEE superiore a 30.000 euro ma inferiore o pari a 40.000 euro.
Il bonus è riconosciuto a un solo soggetto per nucleo familiare cosi' come definito ai fini dell'ISEE.
La microimpresa, all'esito della registrazione nella piattaforma informatica puo' generare il bonus previo inserimento del prezzo del veicolo da acquistare, tra quelli messi a disposizione da parte dei venditori
Il valore del bonus copre fino al 30% del prezzo di acquisto del veicolo (IVA esclusa) con un massimale di 20.000 di euro e spetta fino ad un ammontare massimo di aiuti concessi a titolo «de minimis» ad un'unica impresa beneficiaria in misura non superiore ai tetti previsti dal «Regolamento "de minimis"» e «Regolamento "de minimis" settore agricolo» nell'arco di tre anni.
Ogni microimpresa ha diritto a un massimo di due bonus.La registrazione dei venditori dei veicoli agevolabili
Gli esercenti che si possono registrare nella piattaforma informatica sono:
- venditori di veicoli a motore destinati al trasporto di persone;
- venditori di veicoli a motore destinati al trasporto di merci;
aventi un codice ATECO prevalente congruente con l'iniziativa cosi' come risulta dal cassetto fiscale dell'Agenzia delle entrate.
La registrazione è avvenuta dal 18 al 22 settembre.
All'atto della registrazione, il venditore dovra' inserire il codice fiscale della propria azienda, i luoghi dei punti vendita e l'iban del conto corrente dedicato su cui si intende ricevere il rimborso in linea con i principi di tracciabilita' di cui alla legge n. 136/2010 e successive modificazioni ed integrazioni.
Sulla base del criterio del punteggio ambientale, c.d. «eco-score», che valuta l'impronta di carbonio di un veicolo per l'intero ciclo di vita potra' altresi' essere definito un elenco dei veicoli oggetto di incentivazione.
In tale ipotesi, in data antecedente alla registrazione dei venditori dei veicoli agevolabili sara' cura del MASE provvedere alla pubblicazione con apposita comunicazione sulla sezione «Bandi e avvisi» del sito istituzionale www.mase.gov.it, del predetto elenco dei veicoli incentivabili.
Per ogni punto vendita, il venditore dovra' inserire, all'atto della registrazione, il link alla vetrina dei veicoli acquistabili con il «bonus veicoli elettrici»
La piattaforma informatica mettera' a disposizione nell'area pubblica una pagina di ricerca degli esercenti aderenti all'iniziativa
Bonus veicoli elettrici: la validazione del bonus
Attenzione al fatto che il bonus deve essere validato entro trenta giorni dalla sua generazione presso un venditore e, se non validato entro il predetto termine di trenta giorni dalla sua generazione, l'importo del bonus sarà integralmente riversato nel plafond residuo disponibile.
Il soggetto che non ha ottenuto la validazione del bonus da parte del venditore prima della scadenza potra' richiederne un altro fino a esaurimento del plafond residuo disponibile. La validazione del bonus, in ogni caso, non potra' avvenire oltre la data del 30 giugno 2026, termine ultimo per la sottoscrizione del documento comprovante l'acquisto
Ai fini della validazione del bonus, contestualmente alla sottoscrizione del documento comprovante l'acquisto, i venditori devono inserire nella piattaforma informatica il codice del voucher, il costo del veicolo, il corrispondente importo afferente all'imposta sul valore aggiunto (IVA) e l'indicazione dell'importo versato da parte del beneficiario a titolo di acconto.Il bonus non potra' essere utilizzato ai fini dell'acconto.
I venditori provvedono all'imputazione dei dati nella piattaforma informatica entro il termine di trenta giorni per la validazione del bonus decorrenti dalla data della rispettiva generazione.
Il beneficiario deve consegnare il veicolo da rottamare contestualmente alla consegna del veicolo nuovo.I venditori, entro trenta giorni dalla data di consegna del veicolo nuovo, pena il non riconoscimento del bonus, hanno l'obbligo di consegnare il veicolo usato ad un demolitore, che lo prende in carico, e di provvedere direttamente, anche avvalendosi del demolitore stesso, alla richiesta di cancellazione per demolizione allo sportello telematico dell'automobilista, di cui al regolamento adottato con decreto del Presidente della Repubblica 19 settembre 2000, n. 358.
L'esercente deve inserire in piattaforma la data di consegna del veicolo nuovo e quella della rottamazione del veicolo termico.
I venditori provvedono all'emissione delle fatture in forma elettronica e, ove applicabile, secondo le modalita' di attuazione dell'art. 1, comma 629 della legge n. 190/2014, in materia di scissione dei pagamenti ai fini dell'IVA.
I veicoli usati non possono in nessun caso essere rimessi in circolazione e devono essere consegnati dal venditore, anche per il tramite delle case costruttrici, ai centri di raccolta appositamente autorizzati, eventualmente convenzionati con le stesse case costruttrici, al fine della messa in sicurezza, della demolizione, del recupero di materiali e della rottamazione.Bonus veicoli elettrici: rimborso per i rivenditori
Il Ministero dell'ambiente e della sicurezza energetica rimborsa ai venditori l'importo dei contributi spettanti a seguito della vendita dei veicoli effettuata con le modalita' ed in relazione ai bonus riconosciuti sulla base dei dati presenti sulla piattaforma
Le modalità operative per il rimborso dei contributi spettanti e per l'espletamento delle pertinenti verifiche a cura del Ministero dell'ambiente e della sicurezza energetica sono definite con successive FAQ/Circolari/Linee guida adottate dalla Direzione generale gestione finanziaria, monitoraggio, rendicontazione e controllo (DG GEFIM) del Ministero, in linea con la normativa europea e nazionale applicabile al PNRR ed il relativo Sistema di gestione e controllo (Si.Ge.Co.) - a) alle persone fisiche per l'acquisto di un solo veicolo nuovo di categoria M1 ad alimentazione esclusivamente elettrica (BEV) e con prezzo risultante dal listino prezzi ufficiale della casa automobilistica produttrice pari o inferiore a 35.000 euro IVA e optional esclusi. L'incentivo e' riconosciuto a un solo soggetto per nucleo familiare ed e' pari a:
-
Bonus parco macchine Autotrasporto: 13 milioni per le imprese
Con il Decreto 7 agosto 2025 pubblicato in GU n 244 del 20 ottobre si pubblicano Disposizioni per l'erogazione delle risorse finanziarie destinate agli investimenti effettuati dalle imprese che esercitano attivita' di autotrasporto di merci per conto di terzi che intendano procedere con il processo di adeguamento del parco veicolare in senso maggiormente eco sostenibile
Bonus adeguamento parco macchine autotrasporto 2025: beneficiari
Il decreto disciplina le modalita' di erogazione delle risorse finanziarie nel limite complessivo di spesa pari a 13 milioni di euro destinate agli investimenti nel settore dell'autotrasporto, con riferimento all'annualita' 2025.
Le disposizioni possono essere applicate anche ad ulteriori risorse finanziarie stanziate nell'annualita' 2025 con le stesse finalita'
Le risorse sono destinate ad incentivi a favore delle iniziative d'investimento delle imprese di autotrasporto di merci per conto di terzi attive sul territorio italiano, regolarmente iscritte al Registro elettronico nazionale (R.E.N.) e all'albo degli autotrasportatori di cose per conto di terzi, la cui attivita' prevalente sia quella di autotrasporto di cose, che intendano procedere con il processo di adeguamento del parco veicolare in senso maggiormente eco sostenibile, valorizzando l'eliminazione dal mercato dei veicoli piu' obsoleti.Bonus adeguamento parco macchine autotrasporto 2025: spese ammissibili
In particolare, i contributi relativi al presente decreto sono erogati fino a concorrenza delle risorse disponibili per ogni raggruppamento di tipologie di investimenti.
Ad ogni tipologia dei seguenti investimenti sono destinati gli importi di seguito specificati a valere sulle risorse di cui all'art. 1, comma 1, al netto di quanto dovuto alla societa' RAM Logistica, infrastrutture e trasporti – Societa' per azioni, quale soggetto gestore dell'attivita' istruttoria giusta quanto disposto dall'art. 6 del presente decreto:
- a) 1,0 milioni di euro per l'acquisizione, anche mediante locazione finanziaria, di automezzi commerciali nuovi di fabbrica, adibiti al trasporto di merci di massa complessiva a pieno carico pari o superiore a 3,5 tonnellate a trazione alternativa a metano CNG, gas naturale liquefatto LNG, ibrida (diesel/elettrico) e elettrica (full electric), nonche' per l'acquisizione di dispositivi idonei ad operare la riconversione di autoveicoli per il trasporto merci a motorizzazione termica in veicoli a trazione elettrica, ai sensi dell'art. 36 del regolamento (CE) n. 651/2014 della Commissione del 17 giugno 2014;
- b) 8,2 milioni di euro per la radiazione per rottamazione di automezzi commerciali di massa complessiva a pieno carico pari o superiore a 3,5 tonnellate, con contestuale acquisizione, anche mediante locazione finanziaria, di automezzi commerciali nuovi di fabbrica, conformi alla normativa Euro VI step E, ai sensi di quanto previsto dall'art. 10, commi 2 e 3, del regolamento (CE) n. 595/2009 del Parlamento europeo e del Consiglio del 18 giugno 2009, nonche' Euro 6 E ed Euro 6 E-bis ai sensi di quanto previsto dall'art. 12, commi 2 e 3, del regolamento (CE) n. 715/2007 del Parlamento europeo e del Consiglio del 20 giugno 2007 con contestuale rottamazione di veicoli della medesima tipologia, intendendo per medesima tipologia quelli con massa compresa nell'intervallo definito dal successivo art. 5, o superiore, per la quantificazione del contributo massimo riconosciuto;
- c) 3,8 milioni di euro per l'acquisizione, anche mediante locazione finanziaria, di rimorchi e semirimorchi, nuovi di fabbrica adibiti al trasporto combinato ferroviario rispondenti alla normativa UIC 596-5 e/o rimorchi, semirimorchi dotati di ganci nave rispondenti alla risoluzione MSC 479 per il trasporto combinato marittimo. I rimorchi e i semirimorchi sono dotati di almeno uno dei dispositivi innovativi di cui all'allegato 1 al presente decreto, volti a conseguire maggiori standard di sicurezza e di efficienza energetica. Sono incentivate, altresi', le acquisizioni di rimorchi e semirimorchi o equipaggiamenti per autoveicoli specifici superiori a 7 tonnellate allestiti per trasporti in regime ATP, rispondenti a criteri avanzati di risparmio energetico e rispetto ambientale, ai sensi di quanto previsto dagli articoli 17 e 36 del regolamento (CE) n. 651/2014 della Commissione del 17 giugno 2014. Sono infine incentivate le acquisizioni di contenitori per il trasporto intermodale di liquidi pericolosi del tipo Iso tank – 20 ft o swap body 22-24 ft, conformi alle norme ASME, ISO e CSC relative alle cisterne, nonche' allo standard ADR;
L'importo massimo ammissibile e' omnicomprensivo per la totalita' dei veicoli acquisiti dall'impresa che richiede il beneficio.
I beni acquisiti non possono essere alienati, concessi in locazione o in noleggio e devono rimanere nella piena disponibilita' del beneficiario del contributo fino a tutto il 30 marzo 2029, pena la revoca del contributo erogato. Non si procede altresi' all'erogazione del contributo nel caso di trasferimento della disponibilita' dei beni oggetto degli incentivi nel periodo intercorrente fra la data di presentazione della domanda e la data di pagamento del beneficio.
I veicoli oggetto di radiazione per rottamazione ai sensi del presente decreto devono, a pena di inammissibilita', essere stati detenuti in proprieta' o ad altro titolo da almeno un anno antecedente all'entrata in vigore del presente decreto.
Bonus adeguamento parco macchine autotrasporto 2025: le domande e i controlli
Le istanze sono esaminate solo in caso di accertata disponibilita' di risorse utilizzabili. Il aggiungimento di detto limite è verificato con aggiornamenti periodici sulle disponibilita' residue, avuto riguardo alla somma degli importi richiesti nelle domande pervenute e comunicato con avviso da pubblicarsi nel sito internet del Ministero delle infrastrutture e dei trasporti.
I contributi erogati a chiusura della rendicontazione non potranno in alcun caso superare le somme stanziate sulla base dell'istanza volta ad ottenere la prenotazione del beneficio.
Le istanze trasmesse oltre quella data o comunque a risorse esaurite saranno esaminate solo ove si rendessero disponibili ulteriori risorse.
La ripartizione degli stanziamenti nell'ambito delle predette aree di intervento puo' essere rimodulata con decreto del direttore generale per la sicurezza stradale e l'autotrasporto qualora, per effetto delle istanze presentate, si rendano disponibili risorse a favore di aree in cui le stesse non risultino sufficienti.Nella fase di presentazione delle istanze, ai fini della richiesta di contributo, le imprese allegano al modulo, debitamente firmato digitalmente, copia del contratto di acquisizione dei veicoli e del documento di identita' del richiedente.
In mancanza del contratto di acquisizione, e' possibile allegare all'istanza copia del preventivo di acquisto sottoscritto per accettazione dal legale rappresentante dell'impresa.
Nei termini previsti dalla legge 7 agosto 1990, n. 241, il soggetto gestore di cui al successivo art. 6 provvede a verificare la ammissibilita' delle istanze ricevute ed a predisporre l'elenco delle istanze giudicate ammissibili, ordinate secondo l'ordine di presentazione.Nel caso di carenza di requisiti richiesti a pena di inammissibilita', il soggetto gestore provvede ad inviare le comunicazioni di cui all'art. 10-bis della legge n. 241 del 1990, assegnando un termine di 10 giorni per la produzione di memorie o documenti, decorsi i quali la richiesta è riesaminata e definita alla luce della documentazione in possesso e delle eventuali memorie ricevute.
L'ammissibilita' del contributo, accantonato con la prenotazione, rimane in ogni caso subordinata alla dimostrazione, in sede di rendicontazione, dell'avvenuto perfezionamento dell'investimento secondo le modalita' fissate con il decreto direttoriale di cui all'art. 7 del presente decreto.
Nel caso l'aspirante al beneficio non fornisca la prova del perfezionamento dell'investimento entro il termine ultimo fissato per la rendicontazione dal decreto direttoriale di cui all'art. 7 del presente decreto, decade dal beneficio e le risorse corrispondenti agli importi dei benefici astrattamente spettanti sono riacquisite al fondo, con possibilita' di procedere con lo scorrimento della graduatoria in base alla data di proposizione dell'istanza.In relazione alla acquisizione dei beni gli aspiranti ai benefici hanno l'onere di fornire, nella fase di rendicontazione, ed a pena di inammissibilità la prova documentale che i beni acquisiti possiedono le caratteristiche tecniche richieste dal presente decreto.
Le somme erogate non potranno in ogni caso superare quelle accantonate nella fase di prenotazione.
Con decreto del direttore generale per la sicurezza stradale e l'autotrasporto, da adottarsi entro trenta giorni decorrenti dalla data di entrata in vigore del presente decreto, sono definite le modalita' di dimostrazione dei relativi requisiti tecnici.Con il medesimo decreto sono definite le modalità di presentazione delle domande.
Si rimanda alla consultazione del decreto per tutti gli altri dettagli.
-
Sostegno ai mercati rionali: il MIMIT assegna le risorse
Con il Decreto direttoriale 7 ottobre 2025 sono ripartite tra le Regioni richiedenti le risorse destinate dal decreto interministeriale 26 giugno 2025 agli interventi in favore dei mercati rionali.
Ricordiamo che si tratta di una misura di sostengo disciplinata dal Decreto Direttoriale 11 agosto 2025 che ha definito le modalità e i termini per la presentazione delle domande di accesso alle agevolazioni volte a sostenere le PMI per la partecipazione alle manifestazioni fieristiche nazionali o internazionali organizzate in Italia e gli organizzatori di manifestazioni fieristiche nazionali per la realizzazione di progetti finalizzati all’organizzazione in Italia di manifestazioni o eventi fieristici, in presenza, virtuali o “ibridi”, di rilievo internazionale per far conoscere e diffondere anche all’estero l’eccellenza del made in Italy.
Tra le linee di intervnto vi è appunto la LInea 3 gestita dalle Regioni a sostegno dei mercati rionali.
Leggi anche Bonus fiere e mercati: tutte le regole e il calendario delle domande per gli altri aiuti.
Sostegno ai mercati rionali: il MIMIT assegna le risorse
Le Risorse stanziate a sostegno dei mercati rionali ammontano a 10 milioni di euro
L’attuazione dell’intervento volto a sostenere i mercati rionali è demandata alle Regioni. Ai fini dell’accesso alle risorse spettanti, ciascuna Regione ha presentato una specifica richiesta di assegnazione della quota di propria competenza.
Il Ministero ha adotato appunto lo specifico provvedimento per l’attribuzione alle Regioni delle risorse ad esse spettanti sulla base delle percentuali di riparto di cui al Dpcm 30 luglio 2003 e ora provvederà al conseguente trasferimento.
In particolare, con il decreto direttoriale 7 ottobre 2025 sono assegnate le risorse come segue:
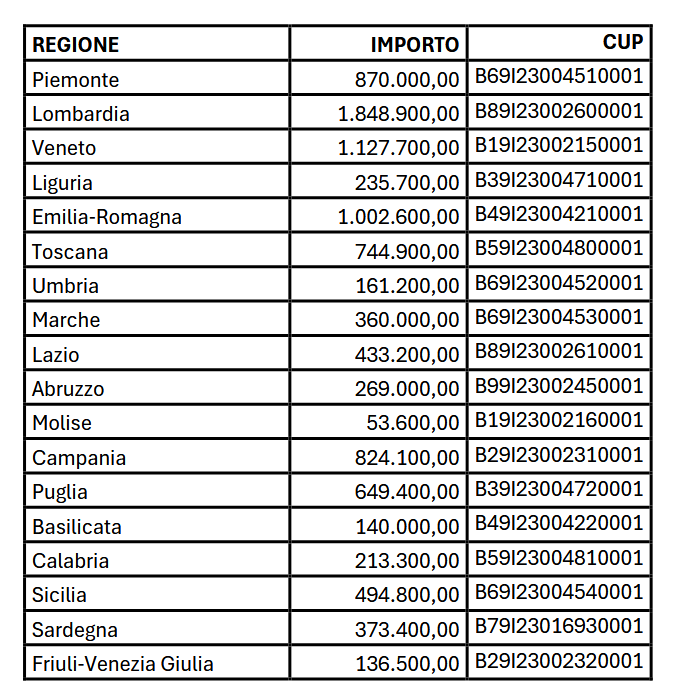 .
Sostegno ai mercati rionali: finalità degli aiuti 2025-2026
Le risorse assegnate saranno utilizzate dalle Regioni richiedenti per incentivare progetti di investimento nei mercati rionali ricadenti nel proprio territorio finalizzati all’ammodernamento, all’ampliamento, alla riqualificazione strutturale dei medesimi mercati, anche mediante interventi mirati all’efficientamento energetico o a una maggiore sostenibilità ambientale.
Nella concessione, le predette Amministrazioni daranno priorità, con le modalità da queste definite con apposito provvedimento, ai mercati rionali attrattivi sul versante turistico anche in ragione della loro caratterizzazione culturale e artistica.
-
Autoproduzione energia PMI da rinnovabili: proroga al 10 novembre
Con DD del 29 settembre il MIMIT proroga al 10 novembre l'invio delle domande per la misura agevolativa per le PMI relativa alla autoproduzioni di enerhia da fonti rinnovabili.
Ricordiamo che la scadenza originaria era oggi 30 settembre.
Le regole della misura agevolativa sono state fissate con il Decreto 30 giugno che ha fissato le modalità di accesso ai fondi destinati al sostegno di programmi di investimento coerenti con le finalità della Misura 7, Investimento 16 – Sostegno per l'autoproduzione di energia da fonti rinnovabili nelle PMI, finanziato con risorse del Piano nazionale di ripresa e resilienza (PNRR).
Il medesimo decreto disciplina, altresì, gli schemi di presentazione della domanda di agevolazione nonché l’ulteriore documentazione utile allo svolgimento dell’attività istruttoria, nonché gli ulteriori elementi atti a definirne i criteri di ammissibilità.
Le risorse residue – rivenienti dall’attuazione dello sportello agevolativo disciplinato dal decreto 14 marzo 2025 – destinate alla misura sono 178.668.093,00 euro, di cui il 40% riservato alle Regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e un altro 40% alle micro e piccole imprese.
Autoproduzione energia PMI da fotovoltaico: beneficiari
Possono beneficiare dell’agevolazione le PMI operanti sull’intero territorio nazionale, ad esclusione delle imprese che operano nel settore carbonifero e della produzione primaria di prodotti agricoli e della pesca e dell’acquacoltura. Non sono in ogni caso ammissibili alle agevolazioni le imprese la cui attività non garantisce il rispetto del principio DNSH, ai sensi dell'articolo 17 del regolamento (UE) n. 852/2020 del Parlamento europeo e del Consiglio del 18 giugno 2020.
Autoproduzione di energia PMI da fotovoltaico: interventi ammessi
La misura “Sostegno per l’autoproduzione di energia da Fonti Rinnovabili nelle Pmi – FER” prevede un regime di agevolazioni, concesse sotto forma di contributo in conto impianti, per i programmi di investimento delle piccole e medie imprese finalizzati all’autoproduzione di energia elettrica ricavata da impianti solari fotovoltaici o minieolici, per l’autoconsumo immediato e per sistemi di accumulo/stoccaggio dell’energia dietro il contatore per autoconsumo differito,
Le agevolazioni sono concesse sulla base di una procedura valutativa a graduatoria e assegnate ai programmi di investimento realizzati per un ammontare di spese ammissibili non inferiore a euro 30.000,00 (trentamila) e non superiore a euro 1.000.000,00 (un milione) nella misura massima del:
- 30% per le medie imprese;
- 40% per le micro e piccole imprese;
- 30% per l’eventuale componente aggiuntiva di stoccaggio di energia elettrica dell’investimento;
- 50% per la diagnosi energetica.
Autoproduzione di energia PMI da fotovoltaico: domande di agevolazione entro il 10 novembre
La domanda di agevolazione deve essere presentata esclusivamente in formato elettronico, utilizzando la piattaforma informatica messa a disposizione nella sezione dedicata del sito internet del Soggetto Attuatore (www.invitalia.it), a partire dalle ore 12.00 del giorno 8 luglio 2025 e fino alle ore 12.00 del giorno 10 novembre (termine originario 30 settembre prorogato con DD MIMIT del 29 settembre).
Il Soggetto Attuatore provvede, con congruo anticipo rispetto alla predetta data di apertura dello sportello, a rendere disponibili nel proprio sito internet e su quello del MIMIT i modelli e le modalità in base alle quali deve essere redatta la domanda di agevolazione e la documentazione da allegare alla stessa.
L’accesso alla piattaforma informatica:- a) prevede l’identificazione e l’autenticazione dell’impresa richiedente tramite SPID, Carta nazionale dei servizi o Carta di Identità Elettronica;
- b) è riservato al rappresentante legale dell’impresa richiedente ovvero al soggetto delegato cui è conferito il potere di rappresentanza per la compilazione, la sottoscrizione digitale e la presentazione della domanda tramite la citata piattaforma informatica.
-
Tessile e Moda: decreto di assegnazione dei contributi 2025
Il MIMIT ha pubblicato il decreto di assegnazione dei contributi per il settore tessile e della moda.
Ricordiamo che il 3 giugno sono scadute le domande per l'incentivo finalizzato al sostegno di programmi di investimento, sull’intero territorio nazionale, nella filiera primaria di trasformazione in Italia di fibre tessili di origine naturale provenienti anche da processi di riciclo e dei processi di concia della pelle, con particolare attenzione alla certificazione della loro sostenibilità per quanto concerne il riciclo, la lunghezza di vita, il riutilizzo, la biologicità e l’impatto ambientale.
La misura è stata istituita dall’articolo 10 della Legge n. 206 del 27 dicembre 2023, recante “Disposizioni organiche per la valorizzazione, la promozione e la tutela del Made in Italy” che ha previsto una dotazione finanziaria di 15 milioni di euro, poi rifinanziata dalla Legge di Bilancio per l'anno 2025 (Legge 30 dicembre 2024, n. 207) per un ammontare pari a 15, 5 milioni di euro per il triennio 2025-2027.
La dotazione finanziaria complessiva è pari a 30,5 milioni di euro.
Con il Decreto interministeriale del 10 dicembre 2024 il MIMIT ha fissato le regole per l'agevolazione.
Successivamente con Decreto Direttoriale 26 febbraio 2025 , sono stati definiti i termini e le procedure per l’apertura dello sportello, nonché modalità di presentazione delle domande dal 3 aprile prossimo e la documentazione necessaria per l’accesso alle suddette agevolazioni.
Clicca qui per l'elenco dei beneficiari nel Decreto 14 agosto del MIMIT.
Di seguito il riepilogo delle regole.
Agevolazioni PMI Tessile e Moda: i beneficiari
Le agevolazioni sono rivolte a micro, piccole e medie imprese, che, alla data di presentazione della domanda, siano regolarmente costituite, iscritte e attive nel Registro delle imprese e svolgano almeno una delle attività identificate dai seguenti codici della classificazione ATECO 2007:
- ATECO 13 (Industrie Tessili);
- ATECO 15.11 (Preparazione e concia del cuoio).
Agevolazioni PMI Tessile e Moda: le modalità di erogazione
Le agevolazioni sono concesse a ciascuna impresa con le seguenti modalità:
- a) per i programmi di investimento comportanti spese ammissibili di importo non superiore a euro 100.000,00 (centomila/00), nella forma del contributo a fondo perduto nella misura del 60% (sessanta per cento) delle spese ammissibili;
- b) per i programmi di investimento comportanti spese ammissibili di importo superiore ad euro 100.000,00 (centomila/00) e fino ad euro 200.000,00 (duecentomila/00):
- nella forma del contributo a fondo perduto, nei limiti delle intensità di cui alla precedente lettera a), per la quota di spese ammissibili fino ad euro 100.000,00 (centomila/00);
- nella forma del finanziamento agevolato, nella misura del 80% (ottanta per cento) delle spese ammissibili eccedenti il valore di euro 100.000 ,00 (centomila/00) e fino a 200.000,00 (duecentomila/00).
Il contributo a fondo perduto è concesso nei limiti delle risorse disponibili. In caso di esaurimento delle predette risorse, le agevolazioni saranno concesse dal soggetto gestore nella sola forma di finanziamento agevolato nella misura dell’80% (ottanta per cento) delle spese ammissibili fino ad euro 200.000,00 (duecento/mila).
Le agevolazioni sono concesse, nei limiti e alle condizioni previste dal Regolamento de minimis, nella forma del contributo a fondo perduto e del finanziamento agevolato, secondo quanto definito all’articolo 8 del decreto interministeriale 10 dicembre 2024.
Attenzione al fatto che le agevolazioni sono concesse da Invitalia, secondo l’ordine definito in graduatoria sulla base delle risorse disponibili.
Agevolazioni PMI Tessile e Moda: spese ammissibili
Ai fini dell’ammissibilità alle agevolazioni, i programmi di investimento devono prevedere spese ammissibili complessivamente non inferiori a 30.000,00 euro e classificabili come spese di investimento.
I beni relativi ai programmi di investimento devono essere fisicamente individuabili e installati presso l’unità produttiva interessata dal programma di investimento e risultare iscritti nei libri contabili come immobilizzazioni (materiali e immateriali).
Nello specifico sono ammissibili le spese relative a:
- a) acquisto di macchinari, impianti e attrezzature nuovi di fabbrica, comprese le relative spese di installazione;
- b) formazione del personale dedicato all’uso dei nuovi macchinari pari ad un massimo del 20% del bene bene ammesso all’agevolazione;
- c) acquisto di brevetti o acquisizione di relative licenze d’uso;
- d) spese connesse all’acquisizione della certificazione di sostenibilità di prodotto o di processo, compresi gli oneri di verifica finalizzati all’acquisizione della suddetta certificazione rilasciati da organismi di conformità accreditati;
- e) acquisto di nuove licenze software per la tracciabilità della filiera;
- f) spese per attività di ricerca industriale o sviluppo sperimentale, complessivamente nel limite del 30% della somma delle spese di cui ai punti precedenti, riconducibili a:
- spese per il personale dipendente, limitatamente a tecnici, ricercatori e altro personale ausiliario, adibito alle attività di ricerca industriale e sviluppo sperimentale oggetto del progetto, con esclusione del personale con mansioni amministrative, contabili e commerciali;
- strumenti e attrezzature, nuovi di fabbrica (diversi da quelli previsti dall’art. 7 comma 1 lettera a) del decreto 10 dicembre 2024 nella misura e per il periodo in cui sono utilizzati per il progetto.
Sono ammissibili solo le spese che risultino sostenute successivamente alla presentazione della domanda di agevolazione.
Agevolazioni PMI Tessile e Moda: le linee di intervento
Le linee di intervento della misura per il Tessile e la Moda riguardano i seguenti programmi:
- "crescita e innovazione" con investimenti finalizzati all’aumento della capacità produttiva, nel rispetto dei criteri di sostenibilità ambientale e riduzione degli sprechi e certificati da soggetti qualificati;
- "sostenibilità ambientale" con l’acquisizione di beni strumentali, certificazioni ambientali di prodotto e di processo, utilizzo di fibre tessili di origine naturale e di materiali provenienti da processi di riciclo e di scarto di lavorazioni.
Per i programmi di investimento comportanti spese di importo non superiore a 100mila euro, il contributo a fondo perduto concesso sarà pari al 60% delle spese.
Per i programmi di investimento comportanti spese tra 100mila e 200mila euro, il contributo a fondo perduto sarà pari al 60% delle spese fino a 100.000 euro e con finanziamento agevolato all’80% per la quota restante.
Le spese dovranno riguardare:
- l’acquisto e l’installazione di macchinari, impianti e attrezzature nuovi di fabbrica;
- la formazione del personale dedicata all’uso dei nuovi macchinari;
- l’acquisto di brevetti, licenze d’uso, certificazioni di sostenibilità di prodotto o di processo, nuove licenze software per la tracciabilità della filiera;
- attività di ricerca industriale o sviluppo sperimentale.
Invitalia svolgerà l’istruttoria per l’ammissione alle agevolazioni.
Con successivo decreto direttoriale saranno individuati i termini per la presentazione delle domande di agevolazione, gli schemi in base ai quali devono essere presentate e l’ulteriore documentazione utile allo svolgimento dell’attività istruttoria da parte del soggetto gestore.
Agevolazioni PMI Tessile e Moda: domande entro il 3 giugno
I termini per la presentazione delle domande sono stati aperti dalle ore 12:00 del giorno 3 aprile 2025 e sono scadytu alle ore 12:00 del giorno 3 giugno 2025.
Le domande di agevolazione devono essere redatte in lingua italiana e presentate dalle imprese proponenti, esclusivamente tramite la procedura informatica.Dal sito di invitalia si legge che:- dalle 12.00 del 27 marzo 2025 le imprese possono registrarsi e scegliere un eventuale delegato, accedendo alla sezione “Anagrafica e deleghe”. La registrazione dell'impresa è propedeutica e necessaria per la presentazione della domanda,
- la compilazione e la presentazione delle domande è possibile dalle 12.00 del 3 aprile 2025 alle 12.00 del 3 giugno 2025 accedendo all'area riservata.
A tal fine è necessario:
- essere in possesso di un’identità digitale (SPID, CNS, CIE) ,
- accedere all'area riservata per compilare online la domanda,
- disporre di una firma digitale e di un indirizzo di posta elettronica certificata (PEC).
L’accesso alle agevolazioni avverrà sulla base di una procedura valutativa a graduatoria. Quest'ultimasarà stilata sulla base degli indicatori e dei criteri contenuti nell’Allegato 1 del decreto interministeriale10 dicembre 2024.
A breve sarà disponibile in questa pagina la documentazione per inviare la domanda e la guida alla presentazione.
Attenzione: a seguito della presentazione della domanda di accesso alle agevolazioni, all’impresa richiedente viene comunicato il Codice unico di progetto (CUP) che deve essere presente sulle fatture relative alle prestazioni agevolate. Ogni fattura deve riportare la dicitura “Agevolazioni di cui all’articolo 11 della legge n. 206 del 2023 – Progetto ID …………. CUP ……………”.
Con riferimento ai titoli di spesa in formato elettronico, la suddetta dicitura può essere apposta nell’oggetto o nel campo note; se non è possibile inserire per esteso la dicitura è necessario, comunque, l’inserimento del CUP all’interno della fattura elettronica, tenuto conto delle disposizioni di cui all’articolo 5, commi 6 e 7, del decreto-legge 24 febbraio 2023, n. 13, convertito, con modificazioni dalla legge 21 aprile 2023, n. 41.
Clicca qui per l'elenco dei beneficiari nel Decreto 14 agosto del MIMIT.
-
Transizione 5.0: aggiornamento della piattaforma e nuove funzionalità
Con l’intervento di manutenzione della piattaforma “Transizione 5.0”, svolto nella giornata del 7 agosto, sono state introdotte le seguenti funzioni, pensate per semplificare le procedure e ampliare le possibilità per le imprese beneficiarie del credito d’imposta.
Nuove funzionalità disponibili dopo l’aggiornamento
1. Energy Service Company come beneficiaria
Gli utenti potranno indicare una Energy Service Company (ESCo) quale soggetto beneficiario del credito d’imposta.
2. Segnalazione del cumulo con altre agevolazioni
Sarà possibile dichiarare l’eventuale cumulo con altre misure di sostegno già ottenute o richieste per i medesimi costi ammissibili.
3. Sostituzione di beni materiali
Per i beni compresi nell’Allegato A, sarà consentito indicare la sostituzione con un bene equivalente, già ammortizzato da almeno 24 mesi alla data di presentazione della domanda di accesso al beneficio.
4. Semplificazioni per beni di valore inferiore a 300.000 €
Per beni con spesa inferiore a 300.000 euro, in alternativa alla perizia asseverata o alla certificazione di un ente accreditato, sarà possibile caricare una dichiarazione del legale rappresentante del soggetto beneficiario.
5. Aggiornamento delle categorie di impianti termici
La tipologia “Energia termica da fonte geotermica” sarà sostituita da: “Energia termica da fonte geotermica, acqua/acqua e acqua/aria”. Restano invariati i massimali previsti dalla Tabella 2b, Sezione II, del DM 24 luglio 2024.
Dove trovare istruzioni e approfondimenti
La Guida all’utilizzo del portale TR5, con spiegazioni dettagliate e indicazioni operative, è disponibile nella sezione dedicata del sito GSE, che qui alleghiamo.