
-
Processo tributario: PEC non valida nessun obbigo di secondo invio
Con Ordinanza n 3703 del 2025 la Cassazione hanno fissato un utile principio per le notifica via PEC.
In particolare viene statuito che “In caso di notifica a mezzo pec di cui all’art. 60, d.p.r. n. 600/1973, ove l’indirizzo risulti non valido o inattivo, le formalità di completamento della notifica, costituite dal deposito telematico dell’atto nell’area riservata del sito internet della società (OMISSIS) e dalla pubblicazione, entro il secondo giorno successivo al deposito, dell’avviso nello stesso sito per quindici giorni, oltre all’invio di raccomandata, non devono essere precedute da un secondo invio dell’atto via pec decorsi almeno sette giorni, formalità riservata al solo caso in cui la notifica non si sia potuta eseguire perché la relativa casella risultava satura ai primo tentativo;”.
Notifiche via PEC: principio della Cassazione per PEC inattiva o non valida, cosa fare
Il caso di specie nasceva dall’impugnazione da parte di una società contribuente di un’intimazione di pagamento basata su cartelle di pagamento che secondo la ricorrente, non erano state regolarmente notificate, con conseguente estinzione della pretesa impositiva per prescrizione e decadenza.
La CTP accoglieva il ricorso della società ed anche la Commissione tributaria regionale lo confermava.
L'Agenzia delle Entrate presentava ricorso per Cassazione, affidandosi a due motivi di impugnazione:
- il primo denunciava la violazione degli articoli 60 Dpr n. 600/1973, 26 Dpr n. 602/1973, e 2697 codice civile, poichè la notifica delle cartelle di pagamento in contestazione era valida pur in assenza del secondo invio nel termine dilatorio di sette giorni,
- il secondo si opponeva alla sentenza impugnata laddove aveva erroneamente ritenuto decaduta la pretesa fiscale ai sensi dell’articolo 25, Dpr n. 602/1973.
La Corte suprema ha esaminato i due motivi, ritenendoli entrambi fondati chiarendo quanto segue:
- in caso di notifica a mezzo Pec, ai sensi dell’articolo 60, Dpr n. 600/1973, nei confronti di un’impresa, all’indirizzo risultante dall’indice nazionale degli indirizzi di posta elettronica certificata (Ini-Pec), qualora l’indirizzo del destinatario risulti non valido o inattivo, per il completamento della notifica (deposito telematico dell’atto nell’area riservata del sito InfoCamere e pubblicazione dell’avviso) non occorre prima effettuare un secondo tentativo di consegna dell’atto via Posta elettronica certificata decorsi almeno sette giorni dal primo invio. Tale obbligo sussiste solo nel caso in cui la casella Pec del destinatario risulti satura al primo tentativo di notifica.
Secondo interpretazione letterale dell’articolo 60, Dpr n. 600/1973, si distinguono due ipotesi alternative:
- casella Pec satura, che richiede un secondo invio dopo almeno sette giorni,
- e indirizzo non valido o inattivo, per il quale la norma prevede direttamente il deposito telematico presso InfoCamere e la successiva pubblicazione dell’avviso; nonché a seguito di un ragionamento logico-sistematico, secondo cui non avrebbe senso imporre un secondo invio a un indirizzo Pec certificato come non valido o inattivo, poiché ciò costituirebbe un adempimento privo di utilità pratica.
Pertanto i giudici hanno affermato che la notifica delle cartelle di pagamento deve considerarsi, nel caso di specie, valida e pertanto non si è verificata alcuna decadenza, in quanto il termine di cui all’articolo 25, Dpr n. 602/1973, non era ancora scaduto al momento della notifica.
-
Scomputo perdite in seguito ad accertamento: il modello IPEA
L’utilizzo delle perdite fiscali, correnti e pregresse, in diminuzione dai redditi conseguiti e dichiarati costituisce fatto connaturato nella vita di una attività economica.
Meno scontato è l’utilizzo di queste perdite nel caso in cui i redditi imponibili emergano in seguito ad attività di accertamento.
Di ciò si occupa il comma 4 dell’articolo 42 del DPR 600/1973, il quale prevede che dai maggiori redditi imponibili rilevati in seguito ad accertamento sono scomputate automaticamente le perdite correnti del periodo d’imposta oggetto di accertamento; dall’imponibile che residua possono anche essere scomputate le perdite pregresse non utilizzate, su richiesta del contribuente.
Quindi, una volta emanato un avviso di accertamento, l’ufficio scomputa automaticamente le eventuali perdite fiscali correnti dello stesso periodo di imposta; nel caso in cui dovessero residuare importi imponibili, il contribuente può richiedere l’utilizzo delle perdite fiscali pregresse.
La motivazione del diverso trattamento tra perdite correnti e perdite pregresse deriva dal fatto che l’utilizzo automatico delle perdite correnti costituisce una sorta di rettifica dell’esercizio oggetto di accertamento, per il quale le perdite fiscali rilevate dal contribuente vengono di fatto annullate dal maggior reddito rilevato in sede di accertamento. Il risultato di tale operazione sarà il corretto risultato dell’esercizio.
Diversamente, l’utilizzo delle perdite pregresse, per compensare il maggiore imponibile risultante da un accertamento, costituisce una facoltà per il contribuente, di cui può avvalersi oppure no.
L’utilizzo di tale facoltà passa attraverso la trasmissione telematica, con modalità o tramite intermediario, del modello IPEA, acronimo di Istanza di scomputo in diminuzione delle perdite dai maggiori imponibili derivanti dall’attività di accertamento.
In origine tale modello veniva trasmesso via PEC, procedura ormai superata dal 2016.
Il modello IPEA
L’esercizio della facoltà di utilizzo delle perdite fiscali pregresse a scomputo dei maggiori redditi imponibili accertati in sede di contenzioso, da parte del contribuente, richiede la trasmissione telematica, con modalità diretta o tramite intermediario, del modello IPEA, da effettuarsi, come disposto dal comma 4 dell’articolo42 del DPR 600/1973, “entro il termine di proposizione del ricorso”.
La compilazione del modello non presenta particolari difficoltà: esso, oltre al frontespizio, presenta il solo quadro US, su cui andranno indicati maggiori dettagli della richiesta.
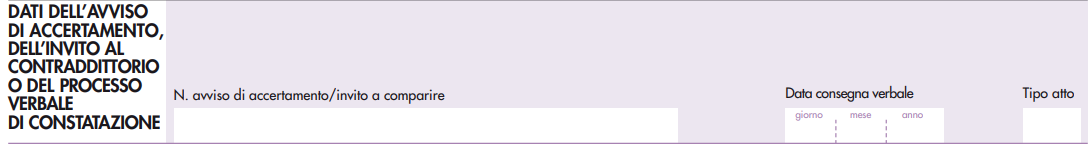
Per quanto riguarda il frontespizio, oltre ai canonici dati richiesti per identificare il contribuente, va evidenziata la presenza di una sezione in cui dovranno essere indicarti i riferimenti dell’accertamento (numero, data e tipo di atto) per il quale si chiede l’applicazione delle perdite fiscali pregresse.
Il quadro US è invece composto da quattro sezioni:
- sezione I “Periodo d’imposta e istanza rimborso da Irap”: andrà indicato il periodo di imposta oggetto di verifica;
- sezione II “Situazione perdite pregresse”: andranno indicate le perdite pregresse esistenti al termine del periodo di imposta, con separata indicazione tra perdite utilizzabili in misura limitata e quelle utilizzabili in misura piena;
- sezione III “Perdite non disponibili”: riguardo le perdite pregresse esistenti alla fine del periodo d’imposta oggetto di accertamento, quelle indicate nella sezione II, andranno adesso indicate quali perdite non sono più disponibili nel momento in cui il contribuente invia il modello, distinguendo le perdite utilizzate nel periodi d’imposta successivi (rigo US3) e le perdite rettificate in diminuzione o scomputate d’ufficio in seguito ad accertamento (rigo US4);
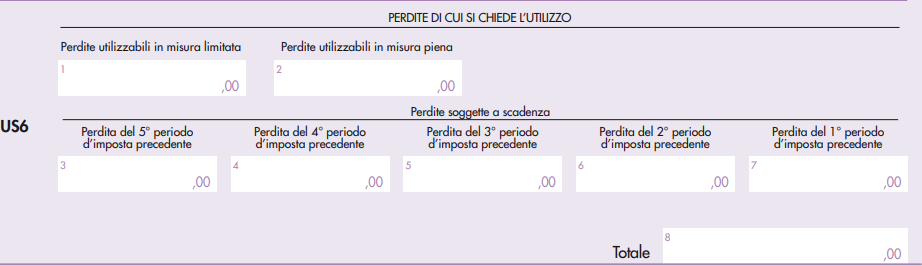
- sezione IV “Perdite disponibili di cui si chiede l’utilizzo in diminuzione dai maggiori imponibili”: in questa sezione andranno prima indicate le perdite pregresse effettivamente disponibili, che possono essere utilizzate dal contribuente a scomputo del maggio reddito accertato (rigo US5) e, poi, le perdite per le quali si chiede l’utilizzo (rigo US6).
Si precisa, infine, che, in seguito alla presentazione del modello IPEA, l’utilizzo di una parte delle perdite pregresse disponibili dovrà essere indicato anche nell’apposito rigo della dichiarazione annuale dei redditi.
In caso di società che aderisce al consolidato nazionale, il modello da utilizzare per il medesimo fine sarà il modello IPEC, similare al modello IPEA nell’impostazione, di poco più articolata.
-
Processo tributario: i messaggi whatsapp sono prove
Secondo la Sentenza nn 1254 del 18 gennaio 2025 della Cassazione i messaggi di WhatsApp nel processo tributario hanno una valenza probatoria.
Vediamo il caso di specie e la pronuncia della Suprema corte.
Processo tributario: i messaggi whats app sono prove
La Corte di Cassazione con la sentenza n 1254/2025 ha stabilito che i messaggi WhatsApp e gli sms conservati nella memoria di un telefono cellulare possono essere utilizzati come prova documentale nel processo civile, salvo contestazione di autenticità.
Anche se la giurisprudenza passata aveva dato esito opposto, ora la Cassazione evidenzia che la messaggistica istantanea ha valore di piena prova dei fatti e delle cose rappresentate, se colui contro il quale sono prodotte non ne disconosca la conformità ai fatti o alle cose.
L’assunzione della prova dipende essenzialmente da due elementi:
- l’autenticità della provenienza, ovvero che il messaggio deve provenire da un dispositivo identificabile e la trasmissione e la conservazione non ne abbiano alterato il contenuto;
- l’affidabilità e integrità del contenuto e quindi la prova deve essere supportata da strumenti tecnici che dimostrino che il contenuto non è alterato.
La controparte non ne deve contestare l’autenticità.
E' comunque fondamentale, un certo rigore nella valutazione dell’attendibilità, poiché si tratta di prove che coinvolgono la riservatezza dei soggetti coinvolti.
Secondo la Suprema corte,i messaggi WhatsApp rientrano nella categoria delle riproduzioni informatiche e delle rappresentazioni meccaniche disciplinate dall'art 2712 c.c.
Di rilievo appare anche che la Corte ha precisato che i messaggi possono essere acquisiti nel processo anche mediante la mera riproduzione fotografica, quali ad esempio gli screenshot estratti da una chat.
Infine, la Cassazione ha chiarito che,benchè i messaggi WhatsApp non possano essere equiparati a una scrittura privata firmata ai sensi dell'art 2702 c.c., costituiscono comunque una prova documentale pienamente utilizzabile, salvo che la parte contro cui vengono prodotti non ne contesti espressamente l'autenticità.
-
Testo Unico Giustizia Tributaria: cosa contiene
Il Governo ha approvato in data 30 ottobre tre Testi Unici in via definitiva:
- Testo Unico Giustizia Tributaria,
- Testo Unico Tributi Erariali Minori,
- Testo Unico Sanzioni.
In attesa del testo approvato ieri che potrebbe aver subito cambiamenti rispetto alla prima approvazione, ripiloghiamo i principali contenuti e le finalità del provvedimento, evidenziando che anche questo testo unico, dovrebbe entrare in vigore dal 2026.
Leggi anche:
Testo Unico Giustizia Tributaria: come è composto
In particolare viene specificato che il Decreto legislativo relativo al testo unico della giustizia tributaria in esame preliminare ha carattere compilativo ed è stato elaborato coerentemente all’articolo 21, comma 1, della legge 9 agosto 2023, n. 111.
Il testo in bozza di preconsiglio dei ministri si compone di 131 articoli divisi in due Parti riguardanti:
- l’ordinamento della giurisdizione tributaria
- le disposizioni sul processo tributario.
La Parte I, Titolo I, ripropone il Titolo I del decreto legislativo n. 545 del 1992; con riguardo alla funzione giurisdizionale tributaria, è stato definito che la stessa è esercitata dai magistrati tributari assunti con concorso pubblico e dai giudici tributari iscritti nel ruolo unico nazionale tenuto dal Consiglio di presidenza della giustizia tributaria.
La Parte II è suddivisa in n. 3 Titoli. I Titoli I e II ripropongono i pari Titoli del decreto legislativo n. 546 del 1992. Il Titolo III contiene le disposizioni finali, ovvero quelle abrogate in quanto riprese nel corpus della proposta di testo unico.
L'art 131 che chiude il testo ancora in bozza prevede che le disposizioni si applicano a decorrere dal 1° gennaio 2026.
Testo Unico Giustizia Tributaria: la giurisdizione tributaria
Ai sensi dell'art 1 del Testo Unico in bozza viene previsto che la giurisdizione tributaria è esercitata dai magistrati tributari di cui al comma 4 e dai giudici tributari presenti nel ruolo unico nazionale di cui al comma 2.
Nel ruolo unico nazionale dei componenti delle Corti di giustizia tributaria, tenuto dal Consiglio di presidenza della giustizia tributaria, sono inseriti, ancorché temporaneamente fuori ruolo, i giudici tributari in servizio alla data di entrata in vigore del presente testo unico.
I giudici tributari, salvo quanto previsto nel terzo periodo, sono inseriti nel ruolo unico secondo la rispettiva anzianità di servizio nella qualifica.
I componenti delle Corti di giustizia tributaria nominati a seguito di appositi bandi pubblicati a partire da quello del 3 agosto 2011, Gazzetta Ufficiale, 4ª serie speciale, n. 65 del 16 agosto 2011, sono inseriti nel ruolo unico secondo l'ordine dagli stessi conseguito in funzione del punteggio complessivo per i titoli valutati nelle relative procedure selettive.
In caso di pari anzianità di servizio nella qualifica ovvero di pari punteggio, i componenti delle Corti di giustizia tributaria sono inseriti nel ruolo unico secondo l'anzianità anagrafica.
A decorrere dall'anno 2013, il ruolo unico è reso pubblico annualmente, entro il mese di gennaio, attraverso il sito istituzionale del Consiglio di presidenza della giustizia tributaria.
I magistrati tributari sono reclutati secondo le modalità previste dagli articoli da 5 a 8.
L’organico dei magistrati tributari è individuato in 448 unità presso le corti di giustizia tributaria di primo grado e 128 unità presso le corti di giustizia tributaria di secondo grado.
I criteri di valutazione e i punteggi di cui alla tabella C allegata al presente decreto sono modificati, su conforme parere del consiglio di presidenza della giustizia tributaria, con decreto del Ministro dell'economia e delle finanze.
-
Impugnazione dell’estratto di ruolo ancora più difficile
L’articolo 12 comma 4-bis del DPR 602/1973, come modificato dall’articolo 3-bis del DL 146/2021, prevede dei ben definiti limiti alla possibilità di impugnare l’estratto di ruolo da parte del contribuente.
L’estratto di ruolo non costituisce documento formale, ma è uno strumento attraverso il quale il contribuente viene a conoscenza dell’iscrizione di carichi a suo nome: quelli considerati non legittimi potrebbero essere impugnati davanti al giudice, portando appunto l’estratto di ruolo a dimostrazione dell’iscrizione del ruolo contestato.
Tale situazione fino a qualche anno fa era piuttosto comune, ma con la nuova versione del comma 4-bis dell’articolo 12 del DPR 602/1973 l’estratto di ruolo diviene impugnabile solo nei casi in cui il contribuente che agisce in giudizio possa dimostrare che dall’iscrizione a ruolo di un debito illegittimo a suo carico possa derivargli pregiudizio:
- per la partecipazione a una procedura d’appalto;
- per la riscossione di somme dovute dai soggetti pubblici;
- per la perdita di un beneficio nei confronti della pubblica amministrazione.
Quindi il legislatore identifica tre specifiche situazioni in cui il contribuente può impugnare un debito iscritto a ruolo portando dinanzi al giudice il solo estratto di ruolo, sempre che da queste situazioni gli possa derivare un pregiudizio.
Tale norma, limitando i casi di contestazione, costituisce chiaramente una contrazione del diritto di difesa del contribuente, contrazione dichiarata legittima dalla Corte Costituzionale con le sentenze 190/2023 e 81/2024.
L’ordinanza 17606/2024 della Corte di Cassazione
Recentemente è stata pubblicata l’ordinanza numero 17606 del 26 giugno 2024 con la quale la Corte di Cassazione delinea una ulteriore contrazione del diritto di difesa del contribuente, rispetto all’interpretazione fin qui assunta della norma.
L’interpretazione finora effettuata, infatti, considerava un ruolo contestabile, attraverso l’estratto di ruolo, in tutti i casi in cui al contribuente potesse derivare un pregiudizio per una procedura d’appalto, per la riscossione di somme dovute da soggetti pubblici, per la perdita di un beneficio nel confronti della pubblica amministrazione, come già detto.
Tuttavia il pregiudizio si riteneva dovesse essere solo potenziale: in questo modo il contribuente che avesse avuto un interesse da difendere, in una delle situazioni prima indicate, avrebbe potuto contestare l’estratto di ruolo per tempo, evitando che tale pregiudizio divenisse concreto.
Con l’ordinanza 17606/2024, invece, la Corte di Cassazione dichiara il seguente principio di diritto: “ai fini dell’ammissibilità della diretta impugnazione dell’estratto ruolo ai sensi dell’articolo 3-bis del DL 146/2021 il debitore che agisce in giudizio deve dimostrare la sussistenza di un interesse ad agire come delineato nella menzionata disposizione, con riferimento alla ricorrenza di un pregiudizio determinato dall’iscrizione a ruolo per la partecipazione a una procedura di appalto in forza delle previsioni del codice dei contratti pubblici, o per la riscossione di somme dovute da soggetti pubblici o per la perdita di un beneficio nei rapporti con la pubblica amministrazione, la cui esistenza dev’essere valutata al momento della pronuncia”.
In questo modo, ai fini dell’impugnabilità dell’estratto di ruolo, il pregiudizio per il contribuente non può essere più potenziale, ma attuale ed effettivo, da valutare al momento del giudizio, e quindi già avvenuto.
Con questa interpretazione il contribuente quindi non potrà più agire anticipatamente per evitare di avere un pregiudizio dall’iscrizione a ruolo di un debito illegittimo, contestando l’estratto di ruolo, ma dovrà attendere di aver subìto il pregiudizio, senza avere strumenti per evitarlo.
Questa interpretazione costituisce a tutti gli effetti una ulteriore contrazione di un già molto limitato diritto alla difesa del contribuente, che ormai difficilmente potrà difendersi dall’iscrizione d’ufficio di un debito a ruolo, anche quando non dovuto.
-
Nuovo Processo Telematico: implementate le funzionalità sul sito della Giustizia
Con una nota del 9 aprile il Ministero della Giustizia informa di aver terminato il primo ciclo degli interventi sul proprio sistema informatico del contenziono tributario.
Vediamo quali funzionalità del Nuovo Processo Telematico sono ora disponibili.
Nuovo Processo Telematico: implementate le funzionalità
La nota ministeriale informa del fatto che sono stati aggiornati gli applicativi informatici dedicati al processo tributario telematico, al fine di agevolare e supportare le attività di magistrati, giudici tributari, enti impositori, difensori e cittadini.
Con le novità introdotte, il Dipartimento della giustizia tributaria ha adeguato gli applicativi presenti nel PTT e quelli in uso ai magistrati e giudici tributari e al personale amministrativo delle Corti, in conseguenza dell’attuazione della riforma del contenzioso tributario realizzata con il decreto legislativo 30 dicembre 2023, n. 220.
In particolare, risultano implementate le funzionalità relative ai nuovi istituti entrati in vigore dal 4 gennaio scorso, quali:
- L’impugnazione delle ordinanze che accolgono o respingono le istanze di sospensione dell'esecuzione degli atti oggetto del ricorso in primo grado;
- La sentenza in forma semplificata (quando il giudice, nel corso del giudizio cautelare, rileva la manifesta fondatezza, inammissibilità, improcedibilità o l’infondatezza del ricorso);
- La redazione del dispositivo della sentenza, da comunicare alle parti in causa, per garantire la conoscenza tempestiva dell’esito del giudizio;
- Le procedure delle richieste e di autorizzazione della prova testimoniale.
-
Società di capitali a ristretta base partecipativa equiparate a società di persone
La sentenza della Corte di Cassazione numero 2752, pubblicata il 30 gennaio 2024, aggiunge un ulteriore tassello alla difficile questione della “ristretta base partecipativa” delle società di capitali.
Quella della ristrettezza della base societaria costituisce una presunzione di legge, che non trova fondamento nel diritto, ma solo nella giurisprudenza e nella prassi, secondo la quale eventuali maggiori redditi contestati alla società di capitali con un numero esiguo di soci possono essere considerati come distribuiti ai soci stessi, con tutte le conseguenze fiscali derivanti da ciò.
Nella legge delega sulla riforma fiscale era previsto un intervento normativo sul tema, per definire chiaramente un perimetro e dare dei limiti a una presunzione che oggi, nella concretezza del contenzioso tributario, riesce persino a vincere i principi dettati dal Legislatore con norme di diritto positivo.
Vediamo il contenuto della Sentenza n 2752/2024 della Cassazione.
Società di capitali a ristretta base partecipativa equiparate a società di persone
Secondo la sentenza 2752/2024, “l’utile extrabilancio, non rispettoso delle disposizioni di cui all’articolo 81 e seguenti TUIR, diviene allora un utile equiparato, anche nella dosimetria della imposizione che lo colpisce, a quello ottenuto per trasparenza da società di cui all’articolo 5 TUIR e di cui agli articoli 115 e 116 TUIR”, ciò in quanto nella situazione esaminata “la società risulta, nel concreto, trasparente come una società di persone poiché i soci, come avviene in tali entità, hanno agito come tali ripartendosi l’utile societario presuntivamente accertato in capo alla società”.
Con altre parole, secondo la Corte, nel momento in cui viene accertato in capo alla società di capitali a ristretta base partecipativa un utile extracontabile, questo deve essere imputato ai soci pro quota e per trasparenza, come avviene nelle società di persone, anche quando, a tutti gli effetti, la società a cui il maggior reddito viene contestato non è niente affatto una società trasparente.
Non è facile comprendere il perché, in una situazione del genere, il maggior reddito non dovrebbe essere attribuito alla società di capitali, che è un soggetto giuridico, e di conseguenza essere assoggettato a IRES.
Fermo restando le annose perplessità sulla legittimità di una presunzione legale che non trova fondamento nel diritto, né fiscale né civile, ci si chiede però se tale presunzione non dovrebbe trovare almeno un limite nel rispetto delle norme che governano il diritto tributario.
La sentenza in discussione rappresenta un ulteriore giro di vite in sfavore delle società di capitali a ristretta base partecipativa, che costituisce un evidente ostacolo all’aggregazione societaria.
-
Cartelle di pagamento: modificate le avvertenze
Con Provvedimento n. 33980 del 9 febbraio e allegati le Entrate effettuano Modifiche ai fogli avvertenze della cartella di pagamento.
Considerato che il decreto legislativo del 30 dicembre 2023, n. 220, ha introdotto modifiche in materia di contenzioso tributario ossia:
- l’art. 2, comma 3, lettera a), ha abrogato, a decorrere dal 4 gennaio 2024, l’art. 17-bis, del decreto legislativo 31 dicembre 1992, n. 546, in materia di reclamo/mediazione
- l’articolo 1, lett. d), ha introdotto nell’art. 14, del decreto legislativo 31 dicembre 1992, n. 546, il comma 6-bis, prevedendo che in caso di vizi della notificazione eccepiti nei riguardi di un atto presupposto emesso da un soggetto diverso da quello che ha emesso l’atto impugnato, il ricorso è sempre proposto nei confronti di entrambi i soggetti
vengono conseguentemente modificate le Avvertenze dei ruoli delle Entrate.
Cartelle di pagamento: modificate le avvertenze
In base a quanto su indicato, il testo delle Avvertenze relative ai ruoli dell’Agenzia delle entrate di cui agli allegati da 2 a 5 viene aggiornato eliminando i riferimenti all’art. 17-bis del decreto legislativo 31 dicembre 1992, n. 546, e il testo delle Avvertenze di cui agli allegati 2 e 4 viene modificato introducendo le informazioni per la notifica del ricorso nel caso di vizi della notificazione eccepiti nei riguardi dell’atto presupposto:
- Allegato 2: avvertenze valide in materia di imposte sui redditi e relative imposte sostitutive, imposta sul valore aggiunto, imposta di registro, imposta sulle successioni e donazioni, imposte ipotecaria e catastale, imposta sulle assicurazioni, imposta regionale sulle attività produttive, imposta di bollo, tassa sui contratti di borsa, tassa sulle concessioni governative, tasse automobilistiche, tasse ipotecarie, tributi speciali catastali, altri tributi indiretti, oneri, relativi accessori, sanzioni amministrative in materia tributaria.
- Allegato 3: avvertenze valide in materia di canone di abbonamento alla televisione
- Allegato 4: avvertenze valide in materia di imposta ipotecaria, tasse ipotecarie, tributi speciali catastali, oneri, relativi accessori, sanzioni amministrative in materia tributaria.
- Allegato 5: avvertenze valide in materia di recupero di crediti sorti in un altro Stato membro dell’Unione Europea, in uno Stato estero aderente alla Convenzione OCSE/CoE o in uno Stato estero con cui l’Italia ha in essere una convenzione bilaterale in materia di assistenza alla riscossione.
Inoltre, il testo delle Avvertenze di cui agli allegati 2 e 4 viene modificato nella parte relativa alla RICHIESTA DI INFORMAZIONI E DI RIESAME DEL RUOLO IN AUTOTUTELA sostituendo le parole “Direzione o Centro Operativo” con “Ufficio” e il testo delle Avvertenze di cui all’allegato 2 viene aggiornato relativamente alle modalità di presentazione della richiesta di riesame nel caso in cui il ruolo riguardi somme dovute a seguito di controllo automatizzato.
Allegati: -
Abrogazione Reclamo mediazione: il MEF chiarisce per quali ricorsi
Il MEF con un comunicato stampa del 22 gennaio specifica che l’abrogazione dell’istituto del reclamo-mediazione ex articolo 17-bis del decreto legislativo 31 dicembre 1992, n. 546, disposta dall’articolo 2, comma 3, lettera a), del decreto legislativo 30 dicembre 2023, n. 220, in materia di contenzioso tributario, opera per:
- i ricorsi tributari di valore fino a 50.000 euro,
- notificati agli enti impositori e ai soggetti della riscossione a partire dal 4 gennaio 2024.
Pertanto, per i predetti ricorsi notificati fino al 3 gennaio 2024, continuano ad applicarsi le disposizioni precedenti di cui all’art. 17-bis, del decreto legislativo n. 546/92, in vigore fino alla medesima data.
Ricordiamo che il Decreto legislativo n 220/2023 sulla riforma del Contenzioso Tributario ha previsto, con l'art 2, comma 3, lettera a), l'abrogazione dell'art 17-bis del DLgs. 546/92 dal 4 gennaio 2024, data di entrata in vigore del decreto.
Appariva difficile individuare con precisione da quando l’art. 17-bis richiamato potesse produrre i suoi effetti pertanto il MEF ha ritenuto di pubblicare chiarimenti.
Ricordando prima che l'articolo abrogato in oggetto prevedeva sinteticamente che:
- il contribuente notifica il ricorso nei sessanta giorni a pena di decadenza;
- veniva avviato il riesame dell'atto, con eventuale mediazione se proposta, valutando la possibilità di accogliere le doglianze del contribuente;
- raggiunto un accordo eventuale, nei 90 giorni dalla notifica del ricorso andava pagata la prima rata;
- se il riesame aveva esito negativo, il deposito del ricorso doveva avvenire sempre entro trenta giorni (ex art 22 del D.Lgs 546/992), che decorrono non dalla notifica del ricorso ma dopo i novanta giorni da tale notifica;
- in proposito il MEF ha chiarito che per i ricorsi notificati sino al 3 gennaio 2023 avrà in ogni caso luogo la procedura di reclamo, e le parti potranno stipulare una eventuale mediazione, con possibile un accoglimento totale/parziale del reclamo (cosa che eviterebbe il deposito del ricorso).
Diversamente, come visto, per i ricorsi notificati dal 4 gennaio, l’art. 17-bis del DLgs. 546/92 viene abrogato il reclamo e il deposito dovrà avvenire nei 30 giorni successivi alla notifica, a pena di inammissibilità.