
-
Dichiarazione IVA 2026: regole per contabilità unificata o separata
Dal 1° febbraio ed entro il 30 aprile è possibile inviare la Dichiarazione IVA 2026 il cui modello è stato pubblicato recentemente dalle Entrate.
Nelle istruzioni figurano alcune novità per il 2026 anno di imposta 2025.
Di seguito vediamo le istruzioni per i contribuenti con contabilità unificata e quelli con contabilità separate.
Dichiarazione IVA 2026: regole per contabilità unificata o separata
I contribuenti con contabilità unificata agli effetti dell’IVA, devono compilare il modello di dichiarazione, avente struttura modulare, costituito da:
- il frontespizio contenente, in particolare, i dati del contribuente e la sottoscrizione della dichiarazione;
- un modulo, composto di più quadri (VA – VC – VD – VE – VF – VJ – VH – VM – VK – VN – VL –VP – VQ – VT – VX – VO – VG), che va compilato da tutti i soggetti per indicare i dati contabili e gli altri dati relativi all’attività svolta.
I contribuenti che hanno esercitato più attività per le quali hanno tenuto, per obbligo di legge o per opzione, la contabilità separata ai sensi dell’art. 36, devono compilare, oltre al frontespizio, tanti moduli quante sono le contabilità tenute.
In particolare, si precisa che:
- i dati da indicare nella sezione 1 del quadro VA e nella sezione 1 del quadro VL, nonché nei quadri VE, VF e VJ riguardano ogni singola contabilità separata e pertanto devono essere compilati in ciascun modulo;
- invece i dati da comprendere nella sezione 2 del quadro VA e nelle sezioni 2 e 3 del quadro VL nonché nei quadri VC, VD, VH, VM, VK, VT, VX e VO riguardano il complesso delle attività svolte dal contribuente e devono, quindi, essere riepilogati in un solo modulo, e precisamente sul primo modulo compilato.
Attenzione al fatto che, nel caso di esercizio di più attività gestite con contabilità separata, tra le quali figuri anche un’attività per la quale è previsto l’esonero dalla presentazione della dichiarazione IVA, per quest’ultima attività non sussiste l’obbligo di inserire nella dichiarazione il modulo ad essa relativo.
Invece, i contribuenti che esercitano sia attività imponibili che attività esenti gestite con contabilità separate devono inserire nella dichiarazione anche il modulo relativo all’attività esente esercitata.
Nel caso in cui i contribuenti si siano avvalsi per l’attività esente della dispensa dagli adempimenti ai sensi dell’art. 36-bis, nel modulo relativo all’attività esente devono essere indicati i dati contabili relativi agli acquisti nonché l’ammontare delle operazioni esenti di cui ai nn. 11, 18 e 19, e al terzo comma dell’art. 10, per le quali resta in ogni caso fermo l’obbligo di fatturazione e registrazione.
Per tutte le altre istruzioni si rimanda al Modello IVA e istruzioni 2026..
-
Adempimento spontaneo anomalie IVA 2023: le regole ADE
L’Agenzia delle Entrate ha emanato il Provvedimento n. 369141/2025 per segnalare ai titolari di partita IVA eventuali anomalie tra la dichiarazione IVA 2023 e i dati trasmessi telematicamente attraverso fatture elettroniche e corrispettivi giornalieri. L’obiettivo è favorire l’adempimento spontaneo da parte dei contribuenti, prevenendo accertamenti e sanzioni.
Adempimento spontaneo anomalie IVA 2023: le regole ADE
Le comunicazioni sono rivolte ai soggetti passivi IVA che, secondo i controlli automatizzati dell’Agenzia, presentano scostamenti significativi tra i dati dichiarati e quelli risultanti da:
- fatture elettroniche inviate tramite SDI,
- corrispettivi giornalieri trasmessi telematicamente.
Il sistema incrocia i dati delle operazioni attive e passive, incluse quelle in reverse charge, confrontandoli con i righi della dichiarazione IVA (es. VE24, VE37, VJ6, VJ17 ecc.).
Le differenze possono riguardare:
- totali delle operazioni attive imponibili,
- operazioni passive soggette a reverse charge,
- missioni o importi discordanti tra i documenti elettronici e quanto indicato nei righi dichiarativi.
Anche i corrispettivi trasmessi dai registratori telematici o da distributori automatici possono evidenziare anomalie. Lo stesso vale per l’inversione contabile, sia attiva che passiva.
Comunicaizone anomalie IVA 2023: cosa contiene
La comunicazione è inviata al domicilio digitale del contribuente e consultabile anche tramite:
- cassetto fiscale,
- area “Fatture e Corrispettivi”,
Tra i dati presenti:
- protocollo e data della dichiarazione IVA,
- importi anomali e differenze rispetto ai dati telematici,
- elenco clienti/fornitori con importi discordanti,
- dettagli dei corrispettivi giornalieri,
Il contribuente può:
- accedere al portale ADE per visualizzare il dettaglio
- usare gli strumenti messi a disposizione per inviare chiarimenti o giustificazioni
Anche intermediari fiscali (es. commercialisti) possono gestire la comunicazione e l’eventuale risposta, nel rispetto dell’art. 3, comma 3 del DPR 322/1998.
Come regolarizzare e ridurre le sanzioni
Se le anomalie sono confermate, il contribuente può ricorrere al ravvedimento operoso (art. 13, D.Lgs. 472/1997), sanando errori e beneficiando della riduzione delle sanzioni in base al tempo trascorso.
Attenzione: il ravvedimento è possibile solo se non sono già stati notificati atti di accertamento, liquidazione o comunicazioni di irregolarità.
Il beneficio non è più applicabile se:
- sono in corso ispezioni o verifiche
- è stato notificato un atto formale
- sono state ricevute comunicazioni ex art. 36-bis o 54-bis
-
IVA 2025: il quadro VA e i nuovi codici ATECO
Entro il 30 aprile prossimo occorre inviare il Modello IVA 2025 seguendo le regole pubblicate dall'Agenzia delle Entrate con il Provvedimento n 9491 del 15 gennaio
In dettaglio l'Agenzia ha pubblicato:
- il Modello IVA 2025 e le relative istruzione per adempiere.
Tra le novità di quest'anno c'è il recepiemtno nel quadro VA della novità dei codici Ateco 2025 in vigore dal 1° gennaio e operativi dal 1° aprile. Vediamo le istruzioni.
IVA 2025: il quadro VA e i nuovi codici ATECO
Il quadro VA del Modello IVA 2025 è suddiviso in due sezioni:
- 1) Dati analitici generali;
- 2) Dati riepilogativi relativi a tutte le attività.
La prima sezione contiene alcuni dati analitici riguardanti l’attività o le attività gestite con autonoma contabilità ai sensi
dell’art. 36 (cfr. paragrafo 3.2), mentre la seconda ha carattere riepilogativo di tutte le attività svolte da ogni soggetto.
Nel caso più frequente di contribuente che eserciti un’unica attività, e in assenza di trasformazioni sostanziali soggettive,
le due sezioni devono essere compilate sull’unico modulo.
Se il contribuente, invece, esercita più attività con contabilità separate ai sensi dell’art. 36 oppure se nell’anno d’imposta sono avvenute fusioni, scissioni o altre operazioni straordinarie ovvero trasformazioni sostanziali soggettive (successione ereditaria, conferimento d’azienda, ecc.), devono essere presentati tanti moduli e compilate tante sezioni 1 quante sono le attività separate ovvero i soggetti partecipanti alla fusione, scissione, ecc., mentre la sezione 2 deve essere compilata una sola volta per ciascun soggetto indicandovi il riepilogo dei dati.
Attenzione al fatto che in caso di compilazione di più moduli, questi devono essere numerati in ordine progressivo, compilando gli appositi campi posti in alto a destra.
Dal 1° gennaio sono entrati in vigore i nuovi codici Ateco 2025 e in ragione di questo, nel Modello IVA nel rigo VA2 deve essere indicato il codice attività desunto dalla tabella di classificazione delle attività economiche vigente al momento di presentazione della dichiarazione.
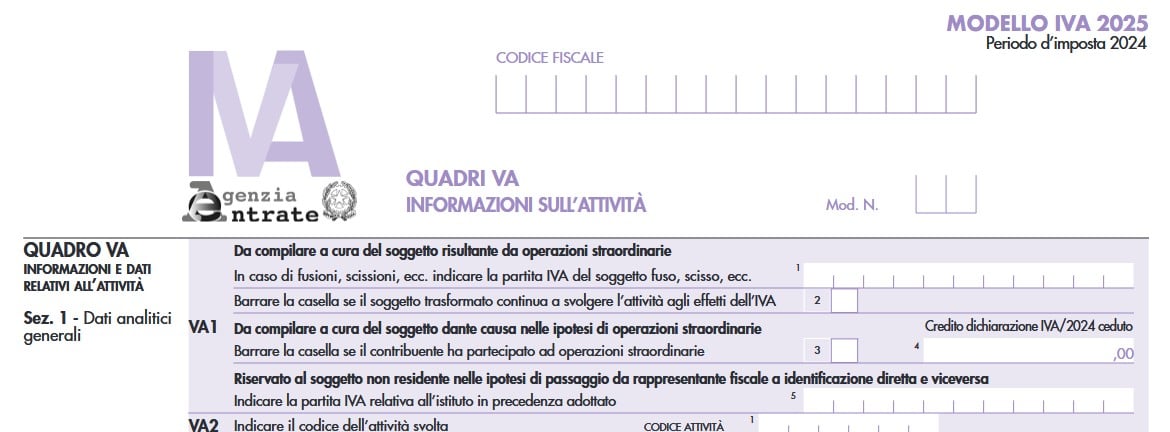
In caso di esercizio di più attività tenute con contabilità unificata, nell’unico modulo, deve essere indicato il codice relativo all’attività prevalente con riferimento al volume d’affari realizzato nell’anno d’imposta.
In proposito, le Entrate con una FAQ del 5 marzo hanno evidenziato che per le dichiarazioni IVA 2025 che saranno presentate a decorrere dal 1° aprile 2025, i contribuenti potranno indicare, in alternativa:
- i precedenti codici ATECO 2007 (aggiornamento 2022),
- oppure i “nuovi” codici ATECO 2025, avendo cura di riportare il codice 1 nella casella “Situazioni particolari” presente nel frontespizio del modello. A tal fine, prima della predetta data (1° aprile 2025), saranno aggiornati il software di compilazione e la procedura di controllo della dichiarazione annuale IVA 2025 per consentire questa modalità di compilazione.
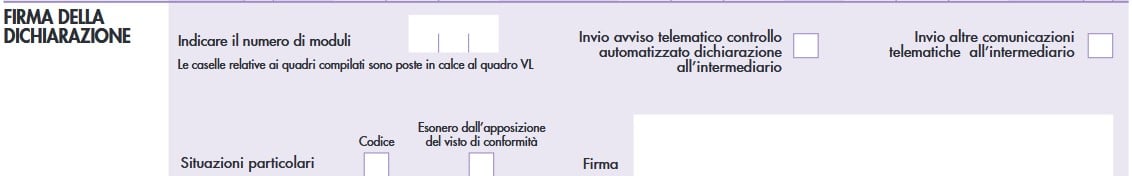
Ricordiamo in generale che il contribuente ha la possibilità di evidenziare particolari condizioni che riguardano la dichiarazione, indicando un apposito codice nella casella Situazioni particolari.
Tale esigenza può emergere con riferimento a fattispecie che si sono definite successivamente alla pubblicazione del presente modello di dichiarazione, ad esempio a seguito di chiarimenti forniti dall’Agenzia delle entrate in relazione a quesiti posti dai contribuenti e riferiti a specifiche problematiche.
Pertanto, questa casella può essere compilata solo se l’Agenzia delle entrate comunica (ad esempio con circolare, risoluzione o comunicato stampa) uno specifico codice da utilizzare per indicare la situazione particolare. -
Dichiarazione IVA 2025: rimborsi e nuovi codici ateco
Dal 1° aprile sono in vigore i nuovi codici ATECO 2025
Ricordiamo che sono stati adottati in gennaio scorso con premessa di entrata in vigore dallo 01.04.2025.
In proposito leggi l'approfondimento: Nuovi ATECO 2025: in vigore dal 1° gennaio ma operativi da aprile.
Il 5 marzo l'Agenzia delle Entrate ha pubblicato un chiarimento relativamente alle Dichiarazioni IVA 2025 presentate proprio dal primo giorno di aprile da cui si evince anche che per i rimborsi IVA con istanze presentate per il I trimestre 2025 occorre la nuova classificazione.
Dichiarazione IVA 2025: istruzioni per i nuovi codici ATECO
Veniva domandato, alla luce del fatto che dal 10 gennaio 2025 è in vigore la classificazione ATECO 2025 che, come comunicato dall'ISTAT, verrà adottata operativamente dal 1° aprile 2025, per le dichiarazioni IVA 2025 che saranno presentate a decorrere dalla predetta data del 1° aprile 2025 quali codici ATECO dovranno essere indicati nei corrispondenti campi del modello?
Le Entrate hanno specificato che per le dichiarazioni IVA 2025 che saranno presentate a decorrere dal 1° aprile 2025, i contribuenti potranno indicare, in alternativa:
- i precedenti codici ATECO 2007 (aggiornamento 2022)
- oppure i "nuovi" codici ATECO 2025, avendo cura di riportare il codice 1 nella casella "Situazioni particolari" presente nel frontespizio del modello.
Attenzione al fatto che, specifica l'agenzia, a tal fine, prima della predetta data (1° aprile 2025), saranno aggiornati il software di compilazione e la procedura di controllo della dichiarazione annuale IVA 2025 per consentire questa modalità di compilazione.
Leggi anche IVA 2025: il quadro VA e i nuovi codici ATECO
Rimborsi IVA da adeguare ai nuovi codici ATECO
Relativamente ai nuovi codici ATECO sono sorti dubbi sull'applicabilità per la dichiarazione IVA e per i rimborsi.
Per il modello IVA TR da parte dei soggetti passivi che intendono utilizzare in compensazione o chiedere a rimborso il credito IVA del primo trimestre 2025 si presume che in assenza di indicazioni specifiche, e considerato che il modello può essere presentato soltanto a partire dal prossimo 1° aprile, data in cui sarà già operativa la nuova classificazione, si dovrebbe poter fare riferimento direttamente alla nuova tabella ATECO.
-
Dichiarazione IVA: esigibilità operazioni ante e post fallimento
Con Risposta a interpello n 127 del 3 giugno le Entrate replicano ad un curatore fallimentare che chiede chiarimenti sull'esigibilità IVA delle operazioni ante fallimento e relativa compilazione della dichiarazione annuale IVA (articolo 8 del dPR 22 luglio 1998, n. 322).
L'istante, dichiarata fallita con sentenza del 2023, ha continuato ad operare nel settore della distribuzione di energia elettrica e gas in ambito nazionale, in adempimento della normativa vigente, al fine di evitare interruzioni del servizio alle utenze finali, sino al passaggio dei POD ad altro gestore.
Viene riferito che "in ottemperanza al disposto di cui all'art. 42 l.f. che onera il Curatore alla gestione del patrimonio del soggetto fallito, ha provveduto a richiedere il pagamento delle partite non fatturate ai Clienti/utenti finali, sia per il periodo ante fallimento (non avendovi provveduto l'Organo di gestione della [ALFA]) sia post fallimento (…) All'esito dell'incasso del corrispettivo, avvenuto quindi in epoca successiva alla declaratoria di fallimento, è stata emessa ex artt. 6 e 21 DPR 633/1972 da parte dello scrivente Curatore la relativa fattura. Le fatture ricevute in data successiva a quella di dichiarazione di fallimento sullo SDI sono quasi tutte caratterizzate dal fatto che non è possibile individuare la ripartizione del consumo secondo la competenza tra periodo ante e post fallimento: ciò in quanto non è indicato il consumo ripartito per il periodo di competenza ma solo per un intervallo cronologico posto a cavallo (ad esempio dal 0103 al 3105). […]».
Pertanto, l'istante chiede di sapere:
- come vada compilata la dichiarazione annuale IVA/2024 periodo 2023 al fine di tenere separati i risultati riferibili alle operazioni ante fallimento da quelli riferibili alle operazioni realizzate nel corso del periodo d'imposta 2023, anche al fine di utilizzare in compensazione l'eccedenza a credito IVA emergente da tale periodo;
- le sorti dell'IVA, relativa a prestazione di servizi per la fornitura di Energia Elettrica e Gas art. 21 DPR 633/72 per le prestazioni rese e ricevute ante e post fallimento e incluse in fatture rispettivamente emesse e ricevute dopo la dichiarazione di fallimento, nell'oggettiva impossibilità di determinare correttamente la competenza rispetto a detti periodi.
Dichiarazione IVA: compilazione per operazioni ante e post fallimento
L'agenzia delle Entrate con la risposta ad interpello n. 230 del 2021, nota all'istante, ha chiarito che ogni qualvolta l'evento generatore del debito IVA si verifichi prima dell'apertura della procedura concorsuale […], la circostanza che l'IVA diventi esigibile nel corso della procedura non ne modifica la natura, sicché il credito non può considerarsi prededucibile ma partecipa alla ripartizione dell'attivo con gli altri crediti concorsuali.
Fatta tale premessa, in assenza di una specifica modulistica che consenta di segregare il debito IVA riferito al fallito, emerso in un periodo d'imposta diverso da quello di apertura della procedura concorsuale, è possibile presentare la dichiarazione annuale IVA 2021 seguendo le istruzioni per la compilazione di cui al punto A del paragrafo 2.3 ''Fallimento e liquidazione coatta amministrativa'', nonostante il fallimento sia stato aperto nel 2019.
In particolare, l'istante deve presentare una dichiarazione con due moduli, indicando:
- nel primo, dopo aver barrato la casella posta al rigo VA3, le operazioni effettuate nel periodo ante fallimento la cui IVA è divenuta esigibile e/o detraibile nel 2020,
- nel secondo le operazioni attive e passive effettuate nel periodo d'imposta 2020.
Secondo le istruzioni del modello, laddove emerga un debito IVA dalle operazioni relative al periodo ante fallimento, «…occorre riportare nel quadro VX solo il credito o il debito risultante dal quadro VL del modulo relativo al periodo successivo alla dichiarazione di fallimento …in quanto i saldi risultanti dalla sezione 3 del quadro VL dei due moduli non possono essere né compensati né sommati tra loro».
L'eventuale eccedenza a credito IVA emergente dal quadro VX può essere utilizzata per compensare, mediante modello F24, debiti fiscali e contributivi maturati successivamente all'apertura del fallimento.
Resta fermo, come già chiarito dalla Direzione regionale, l'obbligo della curatela di trasmettere all'Agenzia delle entrate la comunicazione delle operazioni relative al periodo ante fallimento, la cui imposta è divenuta esigibile dopo l'apertura del fallimento al fine di consentirne l'insinuazione tardiva al passivo.
L'agenzia conclude che, laddove, in attesa di questa risposta, sia già stata presentata la dichiarazione IVA/2024 per il periodo d'imposta 2023, applicando i criteri di ripartizione descritti dall'istante e con cui l'agenzia non concorda, la stessa andrà tempestivamente sostituita/integrata per non incorrere nell'errata liquidazione dell'imposta.
Allegati: -
Dichiarazione tardiva IVA 2024: entro il 29 luglio
Entro il 29 luglio è possibile presentare la dichiarazione IVA 2024 anno di imposta 2023 detta tardiva, ossia con un ritardo rispetto alla scadenza ordinaria del 30 aprile.
Attenzione al fatto che, la trasmissione tardiva entro 90 giorni dalla scadenza è possibile con l’applicazione delle sanzioni da 250 a 2.000 euro, a meno che il contribuente, contestualmente alla presentazione tardiva, provveda al ravvedimento operoso con sanzioni ridotte.
Trascorso il termine ordinario del 30 aprile occorre distinguere due casistiche:
- dichiarazione IVA tardiva,
- omessa dichiarazione IVA.
Dichiarazione IVA 2024: sanzioni per la tardiva
Ai sensi degli artt. 2 e 8 del d.P.R. 22 luglio 1998, n. 322, le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono valide, salvo l’applicazione delle sanzioni previste dalla legge. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.
Le dichiarazioni tardive e cioè presentate entro 90 giorni dalla scadenza si considerano valide a tutti gli effetti, fatta salva l’applicazione della sanzione da 250 a 2.000 euro per il ritardo, prevista dall’art. 5, comma 3, D.Lgs. n. 471/1997.
La sanzione è riducibile grazie al ravvedimento operoso con la possibilità di sanare l’irregolarità con una sanzione minima, pari a 25 euro (1/10 del minimo), quando la presentazione avviene nei 90 giorni.
Sul ravvedimento operoso leggi anche: Ravvedimento operoso 2024: sanzioni e codici tributo per mettersi in regola.
Per valutare da quando decorrono i 90 giorni per il calcolo della dichiarazione tardiva è bene tenere conto del termine ordinario di scadenza ossia il giorno 30 aprile, per essere totalmente nella regola in quanto secondo la circolare n. 42/E del 2016, espressamente viene specificato che è tardiva la dichiarazione “presentata entro novanta giorni dalla scadenza del termine di presentazione ordinario”.
Dichiarazione IVA 2024: quando è omessa
Trascorsi anche i 90 giorni dal termine ordinario del 30 aprile 2024 la dichiarazione IVA si considera omessa.
Attenzione al fatto che l'omissione non è regolarizzabile, anche se, se la dichiarazione omessa è presentata spontaneamente, ossia in assenza di attività di accertamento della quale il contribuente abbia avuto formale conoscenza, entro il termine per la presentazione della dichiarazione relativa al periodo d’imposta successivo, si applica la sanzione amministrativa dal 60 al 120% dell’imposta dovuta, anziché dal 120 al 240% ( ai sensi dell'art. 5, comma 1, ultimo periodo, D.Lgs. n. 471/1997), con un minimo di 200 euro.
Inoltre, può trovare applicazione la causa di non punibilità dell’eventuale correlato reato dichiarativo, ai sensi dell’art. 13 del D.Lgs. n. 74/2000.
Per i pagamenti IVA leggi: Dichiarazione Iva 2024: termini e modalità di versamento del saldo Iva.
-
Responsabilità del Liquidatore per omesso versamento IVA
Con la Sentenza n. 2057 del 2024 la Cassazione ribadisce e specifica le responsabilità del Liquidatore di una società per l'omesso versamento IVA.
Nel caso di specie si tratta del liquidatore di una srl che ha omesso di versare il debito IVA derivante dalla dichiarazione, debito scaduto subito dopo la sua nomina.
La Cassazione ha confermato la sentenza di condanna in sede penale per il reato di Omesso Versamento IVA previsto dall'art 10 ter del Dlgs n 74/2000, vediamo i motivi della decisione.
Debito IVA: è responsabile il liquidatore nominato poco prima della scadenza del pagamento
In sintesi la Cassazione evidenzia che il liquidatore di una srl, nominato poco prima della scadenza del termine di pagamento del debito IVA, derivante dalla dichiarazione dei redditi, è responsabile per il reato di omesso versamento IVA.
Il suo difensore aveva dedotto, a sua difesa, due circostanze:
- la data di nomina, immediatamente antecedente alla scadenza del termine per il versamento dell’imposta, derivandone a suo avviso la mancata conoscenza della necessità di adempiere all’obbligo di legge;
- il periodo di formazione del debito tributario verificatosi in un momento antecedente alla sua nomina derivandone in questo caso l’assenza di obblighi inerenti a somme imputabili ad altro periodo e diverso d’imposta.
In dettagli, il difensore ha dedotto che la sentenza impugnata ha omesso di considerare l'impossibilità per l'imputato di adempiere.
Come rappresentato alla Corte d'appello, la s.r.l. era in stato di liquidazione da oltre un anno quando l'imputato era stato nominato liquidatore.
La data di nomina è a ridosso della scadenza dell'obbligo di pagamento penalmente sanzionato.
L'omesso accantonamento delle somme dovute a titolo di IVA al momento della percezione dei corrispettivi per le prestazioni non era riferibile al liquidatore, ma nel momento in cui l'imputato ha assunto la carica di liquidatore, la società era del tutto priva di liquidità e non aveva accesso al credito.
La Cassazione ha confermato la decisione dei giudici di merito non considerando quanto addotto dal difensore.
Omesso versamento IVA: le responsabilità del liquidatore
Secondo la Cassazione la sentenza impugnata ha fondato il suo giudizio:
- sulla dichiarazione ai fini IVA presentata per conto della società, dal cui quadro VL risulta il debito in contestazione,
- e sugli accertamenti dell'Amministrazione finanziaria, tra i quali la comunicazione alla precisata società dell'accertamento, da parte degli uffici dell'Erario, del mancato versamento dell'IVA alla data del 3 aprile 2018 (data di elaborazione del documento).
Gli atti indicati sono sicuramente qualificabili come documenti a norma dell'art. 234 cod. proc. pen., e quindi, sono stati legittimamente acquisiti al fascicolo per il dibattimento ed utilizzati per la decisione.
Per completezza, la Cassazione specifica che gli atti indicati sono sicuramente idonei, anche in concreto, a dare dimostrazione dell'imposta dovuta e dell'omesso versamento della stessa, stante l'assenza di qualunque specifico elemento di segno diverso o comunque tale da ingenerare dubbi sulla loro genuinità, attendibilità e concludenza.
Manifestamente infondate sono anche le censure che contestano l'affermazione di sussistenza del dolo, deducendo che la sentenza impugnata ha omesso di considerare l'impossibilità di adempiere da parte dell'imputato, in particolare perché lo stesso era stato nominato legale rappresentante in prossimità della scadenza, e già allora la stessa era priva di liquidità e non aveva accesso al credito.
La precedente giurisprudenza richiamata dalla Cassazione
La Cassazione precisa che da una recente decisione, risponde del delitto di cui all'art. 10-ter d.lgs. n. 74 del 2000 il liquidatore di società di capitali subentrato dopo la presentazione della dichiarazione di imposta e prima della scadenza del versamento, che ometta di versare all'Erario le somme dovute sulla base della dichiarazione, non trovando applicazione le limitazioni fissate dall'art. 36 del d.P.R. 29 settembre 1973, n. 602, che fa espresso riferimento alle sole imposte sui redditi e non esclude implicitamente la riferibilità al liquidatore dell'art. 10-ter citato, disciplinando esclusivamente la fase della riscossione tributaria dell'obbligazione solidale, di natura civilistica, di quest'ultimo per il pagamento dei tributi non versati.
Ciò posto, va data applicazione al principio costantemente affermato dalla giurisprudenza di legittimità, secondo cui risponde del reato di omesso versamento di IVA (art. 10-ter, d.lgs. 74 del 2000), quanto meno a titolo di dolo eventuale, il soggetto che, subentrando ad altri nella carica di amministratore o liquidatore di una società di capitali dopo la presentazione della dichiarazione di imposta e prima della scadenza del versamento, omette di versare all'Erario le somme dovute sulla base della dichiarazione medesima, senza compiere il previo controllo di natura puramente contabile sugli ultimi adempimenti fiscali, in quanto attraverso tale condotta lo stesso si espone volontariamente a tutte le conseguenze che possono derivare da pregresse inadempienze
Nella specie, peraltro, l'attuale ricorrente non ha nemmeno allegato di aver assunto la carica senza aver effettuato le verifiche in ordine ai debiti fiscali dal cui inadempimento dipende la sua penale responsabilità.
Né, d'altro canto, egli, a fronte della assenza di liquidità e del rifiuto di concessione di crediti da parte delle banche, può ritenersi impossibilitato a prendere iniziative utili ad escludere la propria responsabilità, perché avrebbe potuto anche, ben prima della scadenza penalmente sanzionata, chiedere la dichiarazione di fallimento della società.
Invero, come già precisato dalla giurisprudenza, non risponde del reato di omesso versamento di IVA persino chi, pur avendo presentato la dichiarazione annuale, non è poi tenuto, anche per fatti sopravvenuti, al pagamento dell'imposta nel termine previsto dall'art. 10-ter d.lgs. n. 74 del 2000, salvo che il pubblico ministero non dimostri che il soggetto abbia inequivocabilmente preordinato la condotta rispetto all'omissione del versamento.
Alla dichiarazione di inammissibilità del ricorso segue la condanna del ricorrente al pagamento delle spese processuali, nonché – ravvisandosi profili di colpa nella determinazione della causa di inammissibilità – al versamento a favore della cassa delle ammende, della somma di euro tremila, così equitativamente fissata in ragione dei motivi dedotti.
-
Dichiarazione IVA 2024: attenzione ai versamenti mancanti
Dal 1 febbraio e fino al 30 aprile è possibile presentare la Dichiarazione IVA 2024 anno d'imposta 2023.
Nel dettaglio, l'Agenzia delle Entrate a tal proposito ha pubblicato tutto l'occorrente per procedere all'invio:
Vediamo nel modello 2024 cosa contiene il quadro VQ e a cosa serve.
Dichiarazione IVA 2024: attenzione ai versamenti mancanti
Il quadro VQ versamenti periodici omessi è stato previsto per consentire la determinazione del credito maturato a seguito di versamenti di IVA periodica non spontanei ovvero ripresi dopo la sospensione per eventi eccezionali, relativi ad anni d’imposta precedenti quello di riferimento della presente dichiarazione.
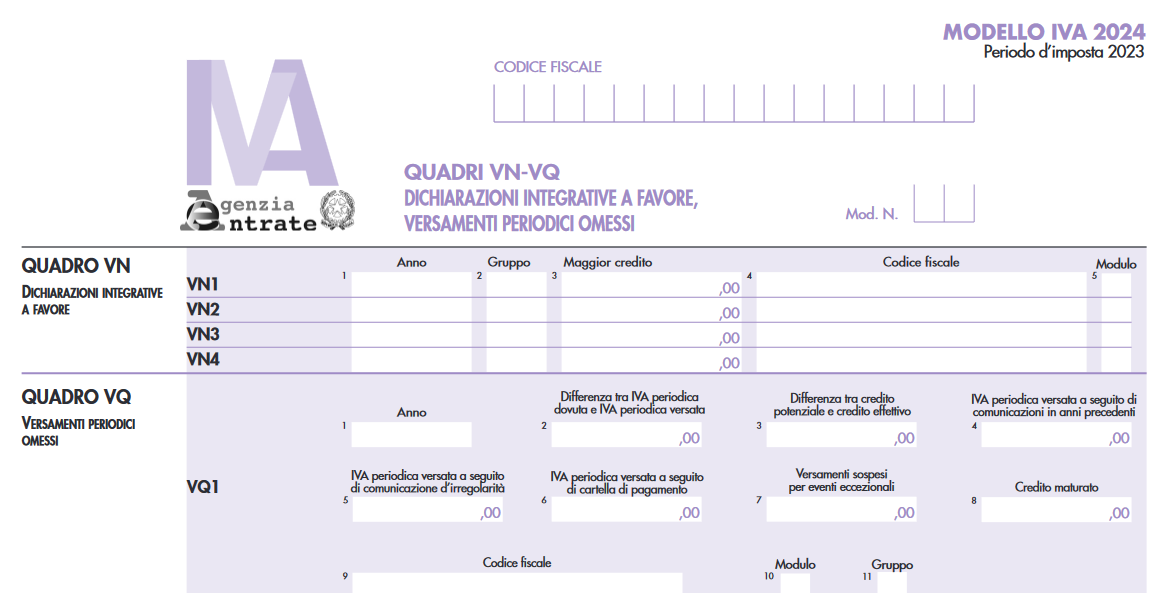
Come specificano le istruzioni al modello 2024 nei righi VQ1 e seguenti i dati da indicare sono:
- colonna 1, l’anno d’imposta cui si riferisce l’IVA periodica non versata;
- colonna 2, la differenza, se positiva, tra l’IVA periodica dovuta e l’IVA periodica versata;
- colonna 3, con riferimento all’anno d’imposta indicato in colonna 1, la differenza, se positiva, tra il credito che si sarebbe generato qualora l’IVA periodica dovuta fosse stata interamente versata entro la data di presentazione della relativa dichiarazione annuale (“credito potenziale”) e il credito effettivamente liquidato nel rigo VL33 della medesima dichiarazione.
- colonna 4, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito del ricevimento di comunicazioni d’irregolarità e/o a seguito della notifica di cartelle di pagamento e/o a seguito di versamenti precedentemente sospesi, fino alla data di presentazione della dichiarazione relativa all’anno d’imposta precedente;
- colonna 5, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito del ricevimento di comunicazioni d’irregolarità (quota d’imposta dei versamenti effettuati con codice tributo 9001 e come anno di riferimento quello di colonna 1), nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2022 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 6, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito della notifica di cartelle di pagamento, nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2022 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 7, l’ammontare dell’IVA periodica relativa all’anno d’imposta di colonna 1 versata, a seguito della ripresa dei versamenti dopo la sospensione per eventi eccezionali nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2022 e la data di presentazione della dichiarazione relativa al presente anno d’imposta;
- colonna 8, l’ammontare del credito che matura per effetto dei versamenti esposti nelle precedenti colonne 5, 6 e 7;
- colonna 9 il codice fiscale del soggetto cui si riferiscono i versamenti qualora diverso dal soggetto che presenta la dichiarazione (ad esempio, in caso di incorporazione qualora l’IVA periodica non sia stata versata dall’incorporata e i relativi versamenti non spontanei siano effettuati dall’incorporante);
- colonna 10, in presenza di più moduli a seguito di trasformazioni sostanziali soggettive che comportano la compilazione di più sezioni 3 del quadro VL, il numero che individua il primo dei moduli riferiti al soggetto partecipante alla trasformazione (compreso il dichiarante) che ha effettuato i versamenti periodici IVA, a seguito del ricevimento di comunicazioni d’irregolarità e/o a seguito della notifica di cartelle di pagamento, prima dell’operazione straordinaria;
- colonna 11, da barrare da parte della società controllante di una procedura di liquidazione dell’IVA di gruppo qualora i versamenti indicati nelle colonne 5, 6 e 7 si riferiscono all’IVA periodica relativa alla medesima procedura.
L'agenzia delle entrate ha avuto modo di chiarire con vari documenti di prassi che, nell'ipotesi in cui siano stati omessi i versamenti dell'IVA a debito risultante dalle liquidazioni periodiche, nel modello di dichiarazione IVA, in particolare, nel quadro VL non vanno considerati i versamenti periodici omessi ma si tiene conto esclusivamente dell'IVA periodica versata, anche a seguito del ricevimento delle comunicazioni degli esiti del controllo automatizzato ai sensi dell'articolo 54-bis del D.P.R. n. 633 del 1972.
In quest'ultimo caso, se i versamenti sono effettuati in forma rateale, occorre indicare la quota parte d'imposta corrisposta fino alla data di presentazione della dichiarazione e comunque non oltre il termine ordinario previsto per la presentazione della stessa.
Allegati: -
Regime IVA per cassa: cos’è e come si sceglie
Entro il prossimo 30 aprile andrà presentata la Dichiarazione IVA 2024 per il periodo di imposta 2023: scarica qui il Modello IVA 2024 e le relative istruzioni.
Vediamo il particolare regime IVA per cassa, benefici e obblighi.
Regime IVA per cassa: cos'è
Il regime Iva per cassa (c.d. “cash accounting”), introdotto dall‘articolo 32-bis del Dl 83/2012, consente.
- all’imprenditore
- al lavoratore autonomo
di posticipare il versamento dell’imposta sulle cessioni di beni e le prestazioni di servizi, dal momento di effettuazione dell’operazione a quello dell’incasso.
Il regime determina anche altre conseguenze vediamole.
Allo stesso modo, il diritto a detrarre l’Iva sui beni e sui servizi acquistati nasce al momento del pagamento dei corrispettivi ai fornitori.
Attenzione al fatto che, l’imposta diventa comunque esigibile dopo un anno dall’effettuazione dell’operazione, a meno che, prima del decorso di questo termine, il cessionario o committente sia stato assoggettato a procedure concorsuali.
Allo stesso modo l’Iva sugli acquisti può essere detratta, trascorso un anno dal momento in cui l’operazione si considera effettuata.
Attenzione al fatto che, chi sceglie il “cash accounting" dovrà riportare sulle fatture emesse l’annotazione che si tratta di operazione con “IVA per cassa” ai sensi dell’articolo 32-bis del decreto legge 22 giugno 2012, n. 83.
Come si sceglie questo speciale regime IVA? Vediamolo
Dichiarazione IVA 2024: come si opta per il regime IVA per cassa
La scelta per tale regime si desume direttamente dal comportamento concludente del contribuente e poi, va comunicata nella dichiarazione Iva relativa all’anno di prima applicazione nel Quadro VO delle opzioni, al rigo VO15.

Attenzione al fatto che, l’opzione esercitata spuntando il rigo VO15 vincola il contribuente all’applicazione dell’Iva per cassa almeno per un triennio (salvo revoca) e salvo il caso di superamento della soglia dei due milioni di euro di volume d’affari, che comporta la cessazione del regime.
In particolare, nel rigo VO15:
- la casella 1 deve essere barrata dai soggetti che comunicano di aver optato a decorrere dal 1° gennaio 2023 per il regime dell’IVA per cassa di cui all’art. 32-bis del decreto-legge 22 giugno 2012, n. 83;
- la casella 2 deve essere barrata per comunicare la revoca dell’opzione.