
-
Decreto Salva casa 2024: quanto costerà sanare le irregolarità
Pubblicato in GU n 124 del 29 maggio il DL n 69/2024 che reca Disposizioni urgenti in materia di semplificazione edilizia e urbanistica, noto come Condono edilizio 2024.
In sintesi, regolarizzare costerà da 1.000 a 31.000 euro e gli abusi totali non saranno sanabili, per totali si intende quelli privi di ogni titolo edilizio.
Sulle regole generali leggi anche: Condono Edilizio 2024: cosa sarà in edilizia libera.
Condono Edilizio 2024: quanto costa sanare le irregolarità
Il decreto Salva casa in bozza prevede dei costi per sanare le irregolarità formali presenti in molti immobili italiani.
I costi, dice il decreto, dovranno essere parametrati alla irregolarità commessa e al maggior valore acquisito dall'immobile.
Come spiega la relazione illustrativa al decreto, in caso di irregolarità, un’opera può essere sanata solo quando ci sia l’allineamento sia alla normativa urbanistico-edilizia vigente al momento della realizzazione sia a quella in vigore al momento della presentazione dell’istanza.
Con le nuove regole si modifica la procedura e la doppia conformità resterà solo per gli abusi totali, comunque non sanabili.
Si introduce una semplificazione per le ipotesi di difformità parziale rispetto al titolo depositato.
Ad esempio si tratta di irregolarità tipo la chiusura di una veranda o la realizzazione di una stanza non dichiarata.
Al fine di sanarli, si presenterà una Scia o un permesso di costruire in sanatoria pagando una sanzione che varia da 1.000 a 31.000 euro da commisurare rispetto all'aumento del valore dell’immobile.
Attenzione al fatto che lo sportello unico edilizia del Comune potrà condizionare la regolarizzazione a interventi essenziali per garantire il rispetto di norme igieniche, di sicurezza, di efficientamento energetico o di rimozione delle barriere architettoniche.
Scarica qui le slide del MIT, con una sintesi delle novità approvate.
-
Stop a cessione e sconto per bonus edilizi: le nuove regole
Pubblicata in GU n 123 del 28 maggio la Legge n 67/2024 di conversione del DL n 39/2024 (pubblicato in GU n 75 del 29.03.24).
Il Decreto convertito mira, tra l'altro, ad eliminare le residue fattispecie per le quali risulta ancora vigente l’esercizio delle opzioni di cessione e sconto al posto delle detrazioni.
Sinteticamente, da oggi 29 maggio entrano in vigore le restrizioni retroattive per le detrazioni di superbonus, sismabonus e bonus barriere architettoniche.
In particolare, tutte le spese effettuate a partire dall’inizio del 2024 prevedono sconti fiscali ammortizzabili in dieci rate, rispetto alle precedenti quattro o cinque.
Con l’entrata in vigore della legge è ufficialmente operativo lo stop alla cessione delle rate residue per chi ha utilizzato la prima parte delle spese in detrazione nella dichiarazione dei redditi.
Inoltre, grossa novità per le banche (intermediari finanziari e assicurazioni) che a partire dal 2025, non potranno più compensare i crediti fiscali collegati a bonus edilizi, già acquisiti, con debiti contributivi e previdenziali.
Sinteticamente nella conversione vengono confermate le seguenti novità:
- Riduzione delle fattispecie ammesse all’esercizio dell’opzione per la cessione dei crediti o per lo sconto in fattura,
- Limitazione dell’applicazione dell’istituto della remissione in bonis,
- Trasmissione dei dati relativi alle spese agevolabili fiscalmente,
- Utilizzabilità dei crediti di imposta inerenti ai bonus edilizi in presenza di iscrizioni a ruolo o carichi affidati agli agenti della riscossione,
- Presidi antifrode in materia di cessione dei crediti Ace.
Sconto e cessione dei bonus edilizi: i blocchi e le deroghe
Con l'art 1 rubricato Modifiche alla disciplina in materia di opzioni per la cessione dei crediti o per lo sconto in fattura si apportano modifiche alla disciplina in materia di cessione dei crediti fiscali contenuta nell’articolo 2 del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38, il quale aveva previsto che, a partire dalla data del 17 febbraio 2023, non fosse più consentito di esercitare le opzioni per il c.d. sconto in fattura o per la cessione del credito in luogo delle detrazioni spettanti per la realizzazione degli interventi edili elencati nell’articolo 121, comma 2, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.
Nella norma erano previste eccezioni per le spese sostenute da determinate tipologie di soggetti quali:
- IACP, cooperative, enti del Terzo settore,
- ovvero per gli interventi realizzati sugli immobili danneggiati da eventi sismici.
Con la novità del DL n 39/2024 si fa venire meno la deroga al blocco dello sconto in fattura e della cessione del credito, prevista dall’articolo 2, comma 3-bis, primo periodo, del citato decreto-legge n. 11 del 2023 a favore degli IACP, delle cooperative di abitazione a proprietà indivisa ed enti del Terzo settore.
Inoltre, si prevede un regime transitorio, stabilendo che le disposizioni di cui all’articolo 2, comma 3-bis, primo periodo, del citato decreto-legge n. 11 del 2023, in vigore anteriormente alle modifiche apportate dal comma 1, continuano ad applicarsi alle spese sostenute in relazione agli interventi per i quali in data antecedente al 30 marzo 2024, entrata in vigore del decreto-legge:
- a) risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono diversi da quelli effettuati dai condomini;
- b) risulti adottata la delibera assembleare che ha approvato l’esecuzione dei lavori e risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono effettuati dai condomini;
- c) risulti presentata l'istanza per l'acquisizione del titolo abilitativo, se gli interventi sono agevolati ai sensi dell'articolo 119 del citato decreto-legge n. 34 del 2020 e comportano la demolizione e la ricostruzione degli edifici;
- d) risulti presentata la richiesta del titolo abilitativo, ove necessario, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020;
- e) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020 e per i medesimi non è prevista la presentazione di un titolo abilitativo.
Inoltre, al fine di evitare la fruizione dei bonus edilizi anche da parte dei soggetti che hanno debiti nei confronti dell’erario, come già previsto nel nostro ordinamento in altri casi, si dispone la sospensione fino a concorrenza di quanto dovuto dell’utilizzabilità dei crediti di imposta inerenti i bonus edilizi in presenza di iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi imposte erariali nonché ad atti emessi dall’Agenzia delle entrate, per importi complessivamente superiori a euro 10.000, se scaduti i termini di pagamento e purché non siano in essere provvedimenti di sospensione o non siano in corso piani di rateazione per i quali non sia intervenuta decadenza. Leggi anche: Crediti da bonus edilizi: sospese le compensazioni in presenza di debiti col Fisco
Infine, si introducono misure volte a prevenire le frodi in materia di cessione dei crediti ACE, riducendo a una la possibilità di cessione ed estendendo la responsabilità solidale del cessionario alle ipotesi di concorso nella violazione, nonché ampliando i controlli preventivi in materia di operazioni sospette.
-
Bonus ristrutturazioni: condizioni di fruizione per il detentore
Con una risposta a interpello, la n. 112 del 23 maggio, le entrate replicano ad un soggetto istante che domanda chiarimenti sulla fruizione della detrazione prevista per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici (di cui all'articolo 16–bis del TUIR).
La detrazione, secondo le Entrate, spetta anche al detentore dell'immobile che verrà ricostruito dopo la demolizione di un fabbricato collabente, vediamo le condizioni richieste.
Bonus ristrutturazioni: le condizioni per il detentore
L'Agenzia delle Entrate con la risposta in oggetto replica che, in base all'articolo 16-bis del TUIR, le detrazioni fiscali per interventi di recupero del patrimonio edilizio e di riqualificazione energetica sono concesse anche per interventi di demolizione e ricostruzione di edifici esistenti, a condizione che questi interventi non siano considerati come nuova costruzione.
La detrazione è del 50% delle spese sostenute, con un limite massimo di 96.000 euro per unità immobiliare, per le spese sostenute dal 26 giugno 2012 al 31 dicembre 2024.
In merito ai requisiti soggettivi evidenzia che la detrazione spetta ai contribuenti che possiedano o detengano l'immobile oggetto degli interventi sulla base di un titolo idoneo e che sostengano le relative spese.
Il detentore dell'immobile può fruire della detrazione se ha il consenso del proprietario all'esecuzione dei lavori e la detenzione dell'immobile risulta da un atto regolarmente registrato al momento dell'avvio dei lavori e al momento del sostenimento delle spese.
Nel caso specie l'Agenzia delle Entrate conferma che l'istante può accedere alla detrazione, poiché dispone della disponibilità giuridica e materiale del fabbricato collabente in base al contratto di compravendita regolarmente registrato, che gli consente di demolire il fabbricato con il consenso espresso dei venditori.
Allegati: -
Detentore di alloggio: detraibilità delle spese di ristrutturazione
Con la Risposta a interpello n 102 del 13 maggio con oggetto Detrazione per interventi di recupero del patrimonio edilizio di cui all'articolo 16–bis del decreto del presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) spettante al detentore dell'immobile viene chiarito quando spetta la detrazione per le spese di ristrutturazione dell'alloggio assegnato ad un militare dal suo Comando di appartenenza con una Determina sottoscritta dal proprio Comandante.
Detentore di alloggio: detraibilità delle spese di ristrutturazione
Un militare istante dichiara di detenere un alloggio gratuito, assegnato tramite una «determina sottoscritta dal Comandante e regolarmente protocollato presso il Comando».
Dichiara inoltre di aver effettuato nel 2023 su tale alloggio alcuni interventi di recupero del patrimonio edilizio (di cui all'articolo 16bis del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, Tuir)
Ciò posto, chiede se possa fruire delle agevolazioni di cui al citato articolo 16bis del Tuir in qualità di detentore dell'unità immobiliare oggetto degli interventi, in forza di una assegnazione temporanea da parte del Comando di appartenenza nonché della detrazione per l'acquisto dei mobili ed elettrodomestici per l'arredo della predetta unità immobiliare di cui all'articolo 16, comma 2, del decreto legge 4 giugno 2013 n. 63 (cd. ''bonus mobili'').
Le entrate ricordano che come ribadito con la circolare 26 giugno 2023, n. 17/ E, la detrazione spetta a condizione che i soggetti possiedano o detengano, sulla base di un titolo idoneo, gli immobili oggetto degli interventi e ne sostengano le relative spese.
La detrazione spetta ai detentori dell'immobile, a condizione che:
- siano in possesso della autorizzazione da parte del proprietario,
- la detenzione dell'immobile risulti da un atto (contratto di locazione, anche finanziaria, o di comodato) regolarmente registrato al momento di avvio dei lavori e sussista al momento del sostenimento delle spese ammesse alla detrazione, anche se antecedente il predetto avvio. Non è necessario che permangano per l'intero periodo di fruizione della detrazione stessa.
L'Agenzia precisa che la data di inizio dei lavori deve essere comprovata dai titoli abilitativi, se previsti, ovvero da una dichiarazione sostitutiva di atto di notorietà effettuata nei modi e nei termini previsti dal d.P.R. n. 445 del 2000.
Il consenso all'esecuzione dei lavori da parte del proprietario, invece, può essere acquisito in forma scritta anche successivamente all'inizio dei lavori a condizione, tuttavia, che sia formalizzato entro la data di presentazione della dichiarazione dei redditi nella quale si intende fruire della detrazione medesima.
Come precisato in diverse risposte ad istanze di interpello con riferimento alla detrazione di cui all'articolo 119 del decreto legge 19 maggio 2020, n. 34 convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77 (cd. ''Superbonus''), tali condizioni risultano soddisfatte non solo quando il contribuente abbia sottoscritto un contratto di comodato d'uso o di locazione regolarmente registrato, ma anche nelle ipotesi in cui il contribuente disponga dell'immobile in forza di un diverso titolo purché idoneo ad assicurarne la disponibilità giuridica e materiale che risulti da un documento con data certa.
Nel caso di specie, si ritiene che l'atto di assegnazione dell'alloggio con determina sottoscritta dal Comandante costituisca titolo idoneo di detenzione dell'unità immobiliare, in quanto idoneo ad assicurarne la disponibilità giuridica e materiale.
Pertanto, l'Istante potrà fruire (nel rispetto di ogni altra condizione posta dalla norma e non oggetto del presente interpello) per le spese sostenute, della detrazione di cui al citato articolo 16bis nonché, sussistendone tutti i requisiti, della detrazione paria al 50 per cento delle spese sostenute, per l'acquisto di mobili e di grandi elettrodomestici finalizzati all'arredo dell'immobile oggetto di interventi di recupero edilizio nei limiti previsti dalla normativa
Allegati: -
Passaporto di ristrutturazione: richiesto ai proprietari di immobili
Viene pubblicata sulla Gazzetta dell'Unione Europea il Regolamento n 1275/2024 noto come Direttiva Case Green.
Si tratta di regole che gli stati membri dovranno recepire secondo un calendario predefinito, anche se la Direttiva entra in vigore dal 28 maggio, per poter rendere ecosostenibili tutti gli edifici pubblici e privati e renderli a emissioni zero entro il 2050.
Vediamo la novità del Passaporto di ristrutturazione previsto dall'art 12 della Direttiva in oggetto.
Passaporto di ristrutturazione: tutte le regole dalla Direttiva Case Green
Entro il 29 maggio 2026, gli Stati membri introducono un sistema per i passaporti di ristrutturazione basato sul quadro comune di cui all'allegato VIII che di seguito viene dettagliato, con il contenuto di questa certificazione green.
In linea generale la Direttiva prevede che il sistema del passaporto di ristrutturazione sia utilizzato su base volontaria dai proprietari di edifici e unità immobiliari, a meno che lo Stato membro non decida di renderlo obbligatorio.
Gli Stati membri adottano misure per far sì che i passaporti di ristrutturazioni siano economicamente accessibili e valutano la possibilità di fornire sostegno finanziario alle famiglie vulnerabili che desiderano ristrutturare.
Gli Stati membri possono consentire che il passaporto di ristrutturazione sia redatto e rilasciato contestualmente all'attestato di prestazione energetica.
Il passaporto di ristrutturazione è rilasciato in un formato digitale idoneo alla stampa da un esperto qualificato o certificato, a seguito di una visita in loco.
Al rilascio del passaporto di ristrutturazione, si consiglia al proprietario dell'edificio di tenere una discussione con l'esperto di per consentire a quest'ultimo di illustrare i migliori interventi attraverso cui trasformare l'edificio in un edificio a zero emissioni ben prima del 2050.
Gli Stati membri si adoperano per fornire uno strumento digitale ad hoc per la preparazione e, se del caso, l'aggiornamento del passaporto di ristrutturazione.
Gli Stati possono sviluppare uno strumento complementare che consenta ai proprietari e agli amministratori di simulare un progetto di passaporto di ristrutturazione semplificato e di aggiornarlo una volta effettuata la ristrutturazione o la sostituzione di un elemento edilizio.
Gli Stati membri fanno in modo che il passaporto di ristrutturazione possa essere caricato nella banca dati nazionale della prestazione energetica dell'edilizia stabilito a norma dell'articolo 22.
Gli Stati membri provvedono affinché il passaporto di ristrutturazione sia conservato nel registro digitale degli edifici o sia accessibile, ove disponibile, tramite tale registro.
Passaporto di ristrutturazione: cosa conterrà
Secondo l'allegato VIII alla Direttiva si evidenziano i requisiti dei passaporti di ristrutturazione
Il passaporto di ristrutturazione comprende:- a) informazioni sull’attuale prestazione energetica dell’edificio;
- b) una o più rappresentazioni grafiche della tabella di marcia e delle sue fasi in vista di una ristrutturazione profonda per fasi;
- c) informazioni sui pertinenti requisiti nazionali, quali i requisiti minimi di prestazione energetica per gli edifici, le
norme e le regole minime di prestazione energetica nello Stato membro sull’eliminazione graduale dei combustibili
fossili utilizzati negli edifici per il riscaldamento e il raffrescamento, comprese le date di applicazione; - d) una spiegazione succinta della sequenza ottimale delle fasi;
- e) informazioni su ciascuna fase, tra cui:
- i) il nome e la descrizione delle misure di ristrutturazione per la fase in questione, comprese le pertinenti opzioni inerenti alle tecnologie, alle tecniche e ai materiali da utilizzare;
- ii) il risparmio energetico stimato nel consumo di energia primaria e finale, espresso in kWh e in miglioramento percentuale rispetto al consumo energetico prima della fase in questione;
- iii) la riduzione stimata delle emissioni operative di gas a effetto serra;
- iv) i risparmi stimati sulla fattura energetica, con chiara indicazione delle ipotesi sui costi dell’energia di cui ci si è avvalsi per il calcolo;
- v) la classe di prestazione energetica stimata dell’attestato di prestazione energetica da conseguire dopo il completamento della fase in questione;
- f) informazioni su un potenziale collegamento a un sistema efficiente di teleriscaldamento e teleraffrescamento;
- g) la quota di produzione individuale o collettiva e di autoconsumo di energia rinnovabile stimata da conseguire a seguito della ristrutturazione;
- h) informazioni generali sulle opzioni disponibili per migliorare la circolarità dei prodotti da costruzione e ridurre le loro emissioni di gas a effetto serra nel corso del ciclo di vita, nonché i benefici più ampi in termini di salute e comfort, la qualità degli ambienti interni e il miglioramento della capacità di adattamento dell’edificio ai cambiamenti climatici;
- i) informazioni sui finanziamenti disponibili link alle pertinenti pagine web che indicano le fonti di tali finanziamenti;
- j) informazioni sulla consulenza tecnica e sui servizi di consulenza, comprese le informazioni di contatto e i link alle pagine web degli sportelli unici.
Il passaporto di ristrutturazione può comprendere:
- a) un calendario indicativo delle fasi;
- b) per ciascuna fase:
- i) una descrizione dettagliata delle tecnologie, delle tecniche e dei materiali da utilizzare, come pure dei loro vantaggi, svantaggi e costi;
- ii) il raffronto tra la prestazione energetica dell’edificio e i requisiti minimi di prestazione energetica per gli edifici sottoposti a ristrutturazioni importanti, i requisiti degli edifici a energia quasi zero e i requisiti degli edifici a emissioni zero dopo il completamento della fase in questione, nonché il raffronto tra la prestazione energetica degli elementi edilizi sostituiti e i requisiti minimi di prestazione energetica per i singoli elementi edilizi [laddove esistano];
- iii) i costi stimati per la realizzazione della fase in questione;
- iv) il tempo di ritorno stimato per la fase in questione, con e senza sostegno finanziario disponibile;
- v) il tempo stimato necessario per la realizzazione della fase in questione;
- vi) se disponibili, i valori di riferimento sulle emissioni di gas a effetto serra nel corso del ciclo di vita per i materiali e l’apparecchiatura e un link alla pertinente pagina web in cui sono reperibili;
- vii) la durata stimata delle misure e i costi di manutenzione stimati;
- c) moduli indipendenti sugli aspetti che seguono:
- i) i tipici mestieri necessari o raccomandati per realizzare interventi di ristrutturazione energetica (architetti,
consulenti, contraenti, fornitori e installatori ecc.) oppure un link alla o alle pagine pertinenti; - ii) un elenco di architetti, consulenti, contraenti, fornitori o installatori pertinenti della zona, che può comprendere solo quelli che soddisfano determinate condizioni, ad esempio possedere qualifiche elevate o etichette di certificazione o essere in condizione di rispondere alle esigenze in materia di certificazione, oppure un link alla o alle pagine pertinenti;
- iii) le condizioni tecniche necessarie per la distribuzione ottimale del riscaldamento a bassa temperatura;
- iv) in che modo le fasi di ristrutturazione e le misure supplementari potrebbero migliorare la predisposizione di un edificio all’intelligenza;
- v) requisiti tecnici e di sicurezza per materiali e lavori;
- vi) le ipotesi alla base dei calcoli forniti oppure un link alla pertinente pagina web in cui sono reperibili;
- i) i tipici mestieri necessari o raccomandati per realizzare interventi di ristrutturazione energetica (architetti,
- d) informazioni su come accedere a una versione digitale del passaporto di ristrutturazione;
- e) eventuali ristrutturazioni importanti dell’edificio o dell’unità immobiliare secondo quanto indicato all’articolo 8,
paragrafo 1, ed eventuali sostituzioni o rinnovamenti di un elemento edilizio che fanno parte dell’involucro
dell’edificio e che hanno un impatto significativo sulla prestazione energetica dell’involucro dell’edificio secondo
quanto indicato all’articolo 8, paragrafo 2, laddove tali informazioni siano messe a disposizione dell’esperto che si
occupa del passaporto di ristrutturazione; - f) informazioni relative alla sicurezza sismica, laddove tali informazioni pertinenti per l’edificio siano messe a disposizione dell’esperto;
- g) su richiesta dell’attuale proprietario dell’edificio e sulla base delle informazioni da quest’ultimo messe a disposizione, informazioni supplementari accluse in un allegato, quali l’adattabilità degli spazi all’evoluzione delle esigenze e a eventuali ristrutturazioni pianificate.
Per quanto riguarda lo stato dell’edificio prima delle fasi di ristrutturazione, il passaporto di ristrutturazione tiene conto,
nella misura del possibile, delle informazioni contenute nell’attestato di prestazione energetica.
Ciascuna metrica utilizzata per stimare l’impatto dei gradini si basa su una serie di condizioni standard -
Bonus barriere architettoniche: come indicarlo nel 730/2024
Avviata la campagna dichiarativa 2024 anno di imposta 2023 le Entrate hanno pubblicato tutti i relativi modelli, tra i quali il Modello 730/2024.
Il Quadro E del modello accoglie gli oneri e le spese tra le quali vanno indicate anche quelle per la rimozione per le barriere architettoniche, vediamo tutte le regole di quest'anno, viste le novità del Dl salva spese che ha ridimensionato anche il bonus in oggetto.
Bonus eliminazione barriere architettoniche: le novità 2023 nel modello 2024
Per le spese sostenute dal 1° gennaio 2022, per la realizzazione di interventi direttamente finalizzati al superamento e
all’eliminazione di barriere architettoniche in edifici già esistenti, spetta una detrazione dall’imposta lorda, da ripartire
in 5 rate, nella misura del 75% del limite di spesa calcolato in funzione del numero delle unità immobiliari di cui l’edificio è composto.Per usufruire dell’agevolazione, gli interventi devono rispettare i requisiti previsti dal decreto del Ministro dei lavori pubblici n. 236 del 14 giugno 1989.
Attenzione dal 30 dicembre 2023 (data di pubbicazione ni GU del DL salva spese poi convertito in legge con novità anche per le barriere architettoniche) il rispetto dei requisiti deve risultare da apposita asseverazione rilasciata da tecnici abilitati.
Fino al 29 dicembre 2023, salvo che ricorrano specifiche condizioni di seguito elencate, la detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito.
Qualora le spese sostenute nel 2023, rappresentino una prosecuzione di interventi già iniziati in anni precedenti per le quali spetta la detrazione al 110%, fermi restando tutti i requisiti richiesti per l’applicazione di tale agevolazione, il contribuente può scegliere se continuare a fruire del Superbonus nel limite di spesa di 96.000 euro, comprensivo anche delle spesesostenute nel 2022 per il medesimo intervento, oppure fruire della nuova detrazione nella misura del 75 per cento delle spese sostenute e comunque nei limiti di spesa previsti dalla norma.
Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaforme elevatrici, salvo che entro il 29 dicembre 2023:- risulti presentata la richiesta del titolo abilitativo, ove necessario;
- per gli interventi per i quali non è prevista la presentazione di un titolo abilitativo, siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo.
Modello 730/2024: bonus barriere architettoniche
Le persone fisiche beneficiarie dell’agevolazione che intendano fruirne direttamente in dichiarazione dei redditi devono compilare la sezione III.A del quadro E del modello 730/2024, riservato alle “Spese per interventi di recupero del patrimonio edilizio, per misure antisismiche, bonus facciate e superbonus”.
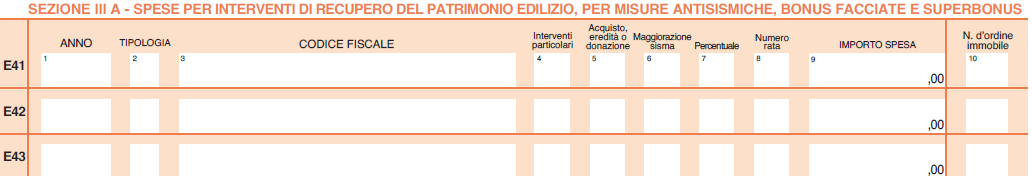
In dettaglio, occorre utilizzare i seguenti codici:
- "20" per le spese sostenute dal 1° gennaio 2021 al 31 dicembre 2023 per interventi di eliminazione delle barriere architettoniche previsti dall’articolo 16-bis, comma 1, lettera e), del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, anche ove effettuati in favore di persone di età superiore a sessantacinque anni, a condizione che siano eseguiti congiuntamente ad almeno uno degli interventi trainanti Superbonus (codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico) o, per le spese sostenute dal 1° giugno 2021, per interventi Sismabonus (codici da 5 a 11). Qualora l’edificio sia sottoposto ad almeno uno dei vincoli previsti dal codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, o gli interventi di cui ai codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico siano vietati da regolamenti edilizi, urbanistici e ambientali, la detrazione si applica anche se gli interventi di eliminazione delle barriere architettoniche non sono eseguiti congiuntamente ad almeno uno degli interventi di cui ai codici 30, 31, 32 e 33, fermi restando i requisiti di cui al comma 3 dell’art. 119 del decreto-legge 19 maggio 2020, n. 34;
- ‘21’ spese sostenute dal 1° gennaio 2022 al 31 dicembre 2023 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. La detrazione spetta nella misura del 75 % delle spese sostenute nel limite di euro 50.000 per gli interventi effettuati su edifici unifamiliari o su unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno. Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaforme elevatrici;
- ‘22’ spese sostenute dal 1° gennaio 2022 al 31 dicembre 2023 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. La detrazione spetta nella misura del 75 % delle spese sostenute nel limite di euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio, per gli edifici composti da 2 a 8 unità immobiliari oppure euro 30.000, moltiplicati per il numero delle unità immobiliari che compongono l’edificio, per gli edifici composti da più di 8 unità immobiliari. Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaformeelevatrici
-
Superbonus: è legge il DL salva spese
Viene pubblicata in GU n. 48 del 27 febbraio la Legge n. 17/2024 di conversione del DL n. 212/2023 sulle agevolazioni fiscali in edilizia recante “Misure urgenti relative alle agevolazioni fiscali di cui agli articoli 119, 119-ter e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77”.
Si evidenzia che il testo del Decreto non ha subito cambiamenti rispetto alla sua approvazione originaria.
Superbonus: i lavori non completati al 31.12.2023
Si introduce una misura di salvaguardia per chi non ha terminato nei termini gli interventi rientranti nel superbonus per i quali sia stata esercitata l'opzione di cui all'articolo 121, comma 1, del Dl n. 34/2020.
In particolare, con l'art. 1 si prevede che le detrazioni spettanti per gli interventi di superbonus (di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77) per le quali è stata esercitata l’opzione di sconto o cessione (di cui all’articolo 121, comma 1, del medesimo decreto-legge n. 34 del 2020), sulla base di stati di avanzamento dei lavori effettuati (ai sensi del comma 1-bis del medesimo articolo 121) fino al 31 dicembre 2023, non sono oggetto di recupero in caso di mancata ultimazione dell’intervento stesso (non opera quindi la riduazione al 70% dell'aliquota prevista dal 2024) ancorché tale circostanza comporti il mancato soddisfacimento del requisito del miglioramento di due classi energetiche previsto dal comma 3 del medesimo articolo 119 del decreto-legge n. 34 del 2020.
Resta ferma l’applicazione dell’articolo 121, commi 4, 5 e 6, dello stesso decreto-legge n. 34 del 2020, nel caso sia accertata la mancata sussistenza, anche parziale, degli altri requisiti che danno diritto alla detrazione d’imposta.
In sintesi, con il decreto, si prevede che le detrazioni spettanti per tutti gli interventi per le quali è stata esercitata l’opzione sulla base di stati di avanzamento dei lavori effettuati fino al 31 dicembre 2023, non sono oggetto di recupero in caso di mancata ultimazione degli interventi, limitatamente all’importo corrispondente alla detrazione riferibile alla quota dell’intervento effettuato entro il 31 dicembre 2023.
Non si provvede al recupero anche nel caso in cui, a causa della mancata ultimazione degli interventi, non sia stato realizzato il miglioramento delle due classi energetiche richiesto dalla normativa.
Superbonus 2024: le novità per le cessioni
Si interviene sulla deroga al divieto di sconto e cessione del credito prevista dal DL n 111/2023 estendendo il divieto generale di fruizione indiretta anche agli interventi di demolizione e ricostruzione degli edifici nelle zone sismiche 1.2.3 compresi inpiani di recupero di patrimoni edilizi o riqualificazione urbana e per le quali non sia stato richiesto prima del 30.12.2023 il relativo titolo abilitativo.
In particolare, a partire dalla data di entrata in vigore del presente decreto, le disposizioni su sconto e cessioni del credito (dell’articolo 2, comma 2, lettera c), secondo periodo, del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38), si applicano esclusivamente in relazione agli interventi comportanti la demolizione e la ricostruzione degli edifici per i quali, in data antecedente a quella di entrata in vigore del presente decreto, risulti presentata la richiestadi titolo abilitativo per l’esecuzione dei lavori edilizi.
I contribuenti che usufruiscono dei benefici di cui all’articolo 119, comma 8-ter, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, in relazione a spese per interventi avviati successivamente alla data di entrata in vigore del presente decreto, sono tenuti a stipulare, entro un anno dalla conclusione dei lavori oggetto dei suddetti benefici, contratti assicurativi a copertura dei danni cagionati ai relativi immobili da calamità naturali ed eventi catastrofali verificatisi sul territorio nazionale.Leggi inoltre:
- Superbonus indigenti: a chi spetta,
- Bonus barriere architettoniche: stop detrazioni per infissi e bagni
Superbonus 2024: come cambia
Come anche evidenziato dagli ultimi chiarimenti a tema superbonus pubblicati con la Circolare n 13/2023, il comma 1, lettere a) e b), dell’articolo 9 del Decreto Aiuti-quater, recante «Modifiche agli incentivi per l’efficientamento energetico», ha modificato il comma 8-bis1 dell’articolo 119 del Decreto Rilancio e introdotto il comma 8-bis.1.
Per effetto di tali modifiche, il Superbonus si applica:
- nella misura del 110 per cento alle spese sostenute entro il 31 dicembre 2022:
- dai condomìni e dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche (comma 9, lettera a, dell’articolo 119) e dalle organizzazioni non lucrative di utilità sociale, dalle organizzazioni di volontariato e dalle associazioni di promozione sociale (comma 9, lettera d-bis, dell’articolo 119); la detrazione spetta ai medesimi soggetti:
- nella misura del 90 per cento per le spese sostenute nell’anno 2023,
- del 70 per cento per quelle sostenute nell’anno 2024,
- del 65 per cento per quelle sostenute nell’anno 2025.
- nella misura del 90 per cento per le spese sostenute nell’anno 2023,
- dai condomìni e dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche (comma 9, lettera a, dell’articolo 119) e dalle organizzazioni non lucrative di utilità sociale, dalle organizzazioni di volontariato e dalle associazioni di promozione sociale (comma 9, lettera d-bis, dell’articolo 119); la detrazione spetta ai medesimi soggetti:
- nella misura del 110 per cento per le spese sostenute entro il 30 settembre 2023 per gli interventi effettuati su unità immobiliari dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni (comma 9, lettera b, dell’articolo 119), a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30 per cento dell’intervento complessivo; per tali interventi, avviati a partire dal 1° gennaio 2023, la detrazione spetta nella misura del 90 per cento per le spese sostenute entro il 31 dicembre 2023, a condizione che il contribuente sia titolare di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare, che la stessa unità immobiliare sia adibita ad abitazione principale e che il contribuente abbia un reddito di riferimento, determinato ai sensi del comma 8-bis.1 dell’articolo 119, non superiore a 15.000 euro;
- nella misura del 110 per cento per le spese sostenute entro il 31 dicembre 2023 per gli interventi effettuati dagli istituti autonomi case popolari (IACP) comunque denominati nonché dagli enti aventi le stesse finalità sociali dei predetti istituti, istituiti nella forma di società che rispondono ai requisiti della legislazione europea in materia di «in house providing» per interventi realizzati su immobili, di loro proprietà ovvero gestiti per conto dei comuni, adibiti a edilizia residenziale pubblica (comma 9, lettera c, dell’articolo 119), compresi quelli effettuati dalle persone fisiche sulle singole unità immobiliari all’interno dello stesso edificio, e dalle cooperative di abitazione a proprietà indivisa, per interventi realizzati su immobili dalle stesse posseduti e assegnati in godimento ai propri soci (comma 9, lettera d, dell’articolo 119), per i quali alla data del 30 giugno 2023 siano stati effettuati lavori per almeno il 60 per cento dell’intervento complessivo.
Da tenere in conto le ultime novità appena approvate, di sopra evidenziate in sintesi, per le quali si rimanda al Dl n 212/2023 convertito in Legge n. 17/2024.
Allegati: -
Superbonus indigenti: a chi spetta
Viene pubblicata in GU n 48 del 27 febbraio la Legge n 17/2024 di conversione del DL n 212/2023 con le regole urgenti per il superbonus.
Confermate le regole per il superbonus per i contribuenti economicamente più deboli di beneficiare di un contributo diretto a limitare l’entità della riduzione del beneficio fiscale nell'anno 2024.
Vediamo il dettaglio.
Supebonus indigenti: a chi spetta
Con il comma 2 dell'art 1 del DL n 212/2023 convertito in Legge n 17/2024 per venire incontro ai contribuenti a basso reddito e con i cantieri fermi si prevede di riconoscere:
- ai cittadini con reddito di riferimento non superiore a 15.000 euro,
- per le spese sostenute dal 1° gennaio 2024 al 31 ottobre 2024 in relazione agli interventi di cui al comma 8-bis, primo periodo, del citato articolo 119,
- e che abbiano raggiunto uno stato di avanzamento dei lavori non inferiore al 60% al 31 dicembre 2023,
- uno specifico contributo erogato, nei limiti delle risorse disponibili, dall’Agenzia delle entrate secondo criteri e modalità determinati con decreto del ministro dell’Economia e delle Finanze.
Il fondo a disposizione è di 16,441 milioni di euro, residuo di quello di 20 milioni stanziato nel 2023 per l'analoga misura che ha avuto una limitatissima richiesta.
In merito alle modalità di calcolo della soglia di riferimento fissata a 15.000 euro si deve far riferimento a quanto previsto in riferimento alla possibilità di usufruire del Superbonus al 90% per le villette nell'anno 2023 dal testo attuale dell'art. 119 del decreto rilancio (d.l. 34/2020), che ha introdotto per questo una sorte di quoziente familiare.Come chiarito dalle Entrate con la circolare 13/2023, il reddito di riferimento familiare è costituito dalla somma dei redditi complessivi posseduti, nell’anno precedente a quello di sostenimento della spesa, da:
- contribuente;
- coniuge non legalmente ed effettivamente separato;
- partner dall’unione civile;
- convivente;
- altri familiari fiscalmente a carico.
-
Superbonus zone sismiche: spettano sconto e cessione fino al 2025
Con una Nota del 9 gennaio pubblicata sul sito della Presidenza del Consiglio dei Ministri, il Commissario Straordinario Ricostruzione Sisma 2016, ha specificato che potranno continuare a beneficiare dello sconto in fattura e della cessione del credito di imposta (i due vantaggi che “in ordinario” il D.L. 11/2023 ha cancellato, a partire dal 17 Febbraio 2023, lasciando la sola detrazione fiscale del singolo contribuente) tutti coloro che entro il 31 Dicembre 2025 sosterranno spese, relative a qualsiasi intervento di ricostruzione post sismica di edifici danneggiati e resi inagibili nei comuni per i quali sia stato dichiarato lo stato d’emergenza a far data dal 1° Aprile 2009, riguardanti gli importi eccedenti il contributo previsto per la ricostruzione di cui al c. 1-ter (ecobonus) e/o al c.4-quater sismabonus ovvero nel caso di applicazione del c.d. “superbonus rafforzato”, alternativo al contributo per la ricostruzione, di cui al c.4-ter dell’art. 119 del DL 34/2020.
Sinteticamente, il superbonus nelle zone sismiche resta invariato, anche dopo il decreto n. 212/2023.
Il Commissario Castelli nella sua nota ha sottolineato che: “Il Decreto-legge n. 212/2023, approvato dal Consiglio dei ministri lo scorso 29 dicembre e dedicato al Superbonus 110% non contiene né modifiche né limitazioni rispetto al diritto al diritto di cumulare, fino al 31 dicembre 2025, il contributo sisma con il superbonus per la riparazione degli immobili danneggiati da sisma. Si tratta di una precisazione che si rende necessaria al fine di evitare equivoci o fraintendimenti”.
Castelli ha ritenuto utile fugare ogni dubbio rispetto a una misura approvata lo scorso anno dal Parlamento (comma 3 dell’articolo 2 del DL 11/2023) di grande importanza alla quale, nel corso del 2023, sono continuati gli interventi con Protocolli d’intesa con istituti di credito che hanno garantito un plafond di 1 miliardo di euro.
Inoltre, ha aggiunto il commissario, d’intesa con Agenzia Entrate, sono state ottimizzate le linee guida che disciplinano il doppio contributo del sisma bonus e del superbonus.
Secondo Castelli le attività possono proseguire nel corso del biennio 2024-2025 con l’obiettivo di accelerare ulteriormente il processo di ricostruzione, anche avvalendosi di questo strumento
Viene specificato che, il testo vigente del citato comma 3 dell’articolo 2 del DL 11/2023 rimane dunque il seguente: “Le disposizioni di cui al comma 1 non si applicano agli interventi effettuati in relazione a immobili danneggiati dagli eventi sismici di cui all’articolo 119, comma 8-ter, primo periodo, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, nonché in relazione a immobili danneggiati dagli eventi meteorologici verificatisi a partire dal 15 settembre 2022 per i quali è stato dichiarato lo stato di emergenza con le deliberazioni del Consiglio dei ministri 16 settembre 2022, pubblicata nella Gazzetta Ufficiale n. 221 del 21 settembre 2022, e 19 ottobre 2022, pubblicata nella Gazzetta Ufficiale n. 255 del 31 ottobre 2022, situati nei territori della regione Marche”.
-
Piattaforma cessione crediti: nuove istruzioni delle Entrate
Le Entrate hanno pubblicato la nuova guida aggiornata a novembre 2023 sulla Piattaforma cessione crediti.
Ricordiamo che per determinate tipologie di spese per interventi edilizi vi è la possibilità di usufruire, in alternativa alla detrazione:
- di un contributo, sotto forma di sconto sul corrispettivo dovuto, di importo non superiore al corrispettivo stesso, anticipato dal fornitore di beni e servizi relativi agli interventi agevolati;
- la possibilità di cedere ad altri soggetti il credito d’imposta spettante.
Chi riceve il credito ha, a sua volta, facoltà di cederlo ulteriormente, secondo le disposizioni in vigore al momento della cessione, oppure può utilizzarlo in compensazione nel modello F24.
Per sfruttare tali possibilità è necessario che l’interessato lo comunichi all’Agenzia delle entrate, mediante l’invio telematico di un apposito modello nel quale esercitare l’opzione per lo sconto o la cessione.
Per gestire al meglio le ulteriori cessioni di questi crediti, l’Agenzia delle entrate ha messo a punto un’apposita procedura web, denominata “Piattaforma Cessione Crediti”, nella quale far confluire tutti i vari passaggi dei crediti d’imposta “cedibili” a terzi.Piattaforma cessione crediti: per quali crediti funziona
Attualmente, attraverso la piattaforma possono essere comunicate le cessioni:
- dei cosiddetti “bonus edilizi”, cioè dei crediti relativi alle detrazioni per lavori edilizi ( Superbonus, Ecobonus, Sismabonus, bonus facciate, colonnine di ricarica, ristrutturazioni ed eliminazione delle barriere architettoniche) per le quali i beneficiari hanno già optato per la cessione del credito o per lo sconto in fattura, di cui sono titolari i cessionari e i fornitori che hanno applicato gli sconti,
- del “Tax credit vacanze”, di cui sono titolari le strutture ricettive, le agenzie di viaggio e i tour operator, a seguito dell’applicazione degli sconti ai propri clienti (articolo 176 del decreto-legge n. 34 del 2020),
- del credito d’imposta ACE (articolo 19, comma 3, del decreto-legge n. 73 del 25 maggio 2021),
- dei crediti d’imposta riconosciuti in relazione all’acquisto di prodotti energetici (energia elettrica, gas naturale, carburanti).
Attenzione al fatto che la presenza dei crediti sulla piattaforma non significa che i crediti stessi siano stati certificati dall’Agenzia come certi, liquidi ed esigibili.
L’Agenzia si riserva di controllare in capo al titolare originario del credito o della detrazione l’esistenza dei relativi presupposti.
Piattaforma cessione crediti: come è composta
Per entrare nella piattaforma, la prima operazione da compiere è accedere, dalla home page del sito dell’Agenzia delle entrate, all’ Area riservata.
Per accedere occorre essere in possesso di una identità definita nell’ambito del Sistema pubblico di Identità Digitale (SPID, CIE o CNS)La piattaforma è composta dalle seguenti funzioni, accessibili dalla home page:
- Monitoraggio crediti,
- Cessione crediti,
- Accettazione crediti/sconti,
- Gestione F24,
- Ulteriore rateazione,
- Lista movimenti
L'area cessione crediti della piattaforma consente di visualizzare i crediti ricevuti (per i quali, se necessario, è stata accettata la cessione), che possono quindi essere ulteriormente ceduti, secondo le disposizioni vigenti.
I crediti sono raggruppati in base alle opzioni di cedibilità, ossia:- “Cedibile a chiunque e poi due volte a soggetti qualificati”. Questi crediti possono essere ceduti una sola volta a chiunque e poi possono circolare solo tra soggetti qualificati. I soggetti qualificati sono:
- a) banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385/1993
- b) società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico
c) imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo n. 209/2005. Gli elenchi di questi soggetti sono pubblicati negli appositi albi consultabili sui siti internet della Banca d’Italia e dell’IVASS.
- “Cedibile due volte a soggetti qualificati”
- “Cedibile una volta a soggetti qualificati”
- “Cedibile più volte a chiunque”, cioè che non hanno limitazioni con riferimento al numero di cessioni e ai soggetti a cui possono essere ceduti
- “Cedibile una volta a chiunque”, cioè che non hanno limitazioni con riferimento ai soggetti a cui possono essere ceduti, ma una sola volta
- “Cedibile solo ai propri correntisti (non consumatori) da banche”. Si tratta dei crediti detenuti dalle banche e dalle società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del decreto legislativo n. 385/1993, che possono essere ceduti a soggetti diversi dai consumatori o utenti, come definiti dall’articolo 3, comma 1, lettera a), del codice del consumo (decreto legislativo n. 206/2005), che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione.
- “Non cedibile”, che non possono essere oggetto di ulteriori cessioni.
Indipendentemente dalla categoria di appartenenza, per i crediti cedibili alle banche e alle società appartenenti a un gruppo bancario iscritto all'albo di cui all'articolo 64 del decreto legislativo n. 385/1993 è sempre consentita la cessione a favore di soggetti diversi dai consumatori o utenti, come definiti dall’articolo 3, comma 1, lettera a) del codice del consumo (decreto legislativo n. 206/2005), che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione.
I crediti non cedibili, ovviamente, non sono visualizzati.
Se i crediti cedibili sono particolarmente numerosi, viene visualizzato un prospetto di riepilogo per consentire all’utente, attraverso selezioni successive, di individuare i crediti che intende cedere.Altrimenti, la piattaforma visualizza direttamente i crediti cedibili.