
-
Concordato preventivo biennale: inserita la flat tax
Il 26 luglio è stato approvato il correttivo sul CPB con molte delle novità attese e richieste dai commercialisti e a tal proposito con un comunicato stampa, lo stesso CNDCEC ha espresso grande apprezzamento per il provvedimento il cui testo non è ancora ufficialmente stato diffuso, pur se atteso in GU,
Ricordiamo che gli stessi professionisti, in audizione alla Camera lo scorso 10 luglio avevano portato le loro osservazioni.
Concordato preventivo biennale: prevista la flat tax
Il Consiglio Nazionale dei commercialisti esprime apprezzamento per il decreto correttivo in materia di cooperative compliance, adempimenti e concordato preventivo biennale licenziato oggi dal Consiglio dei ministri visto l'accoglimento di molte delle richieste dei tecnici.
In particolare, di grande rilievo sono le modifiche introdotte in materia di concordato preventivo biennale per il quale viene prevista, tra l’altro, una tassa piatta opzionale sull’incremento di reddito concordato variabile tra il 10% e il 15% nonché la precisazione che la protezione dagli accertamenti basati su presunzioni semplici si estende anche ai forfettari e include l’IVA per i contribuenti a cui si applicano gli ISA.
Elbano De Nuccio, ringraziando il Governo per il lavoro svolto, ha specificato: “Il decreto valorizza il costante dialogo con le Istituzioni di riferimento. Abbiamo operato nella logica di andare incontro alle esigenze quotidiane dei colleghi e, nel contempo, di rendere più efficienti gli strumenti normativi esistenti come, ad esempio, l’ampliamento del termine a 60 giorni per la definizione degli avvisi bonari e, per quanto riguarda l’adempimento collaborativo, prevedere, per coloro che adottano volontariamente il tax control framework, la totale disapplicazione delle sanzioni amministrative per le violazioni relative ai rischi fiscali comunicati preventivamente"
Il Tesoriere Salvatore Regalbuto, ha evidenziato invece gradimento per le modifiche relative al termine al 31 ottobre per la presentazione del modello redditi e del 31 luglio per l’adesione al concordato preventivo biennale, ma soprattutto l’ampliamento da 30 a 60 giorni del termine per il pagamento, integrale o della prima rata, degli avvisi bonari.
-
Correttivo CPB: come renderlo più appetibile con l’imposta sostitutiva
La 6a Commissione Finanze e tesoro, esaminato l'atto in titolo, n 170 riguardante modifiche alle seguenti discipline:
- adempimento collaborativo,
- adempimenti tributari,
- concordato preventivo biennale;
ha espresso un parere con diverse modifiche e osservazioni relativamente al Concordato preventivo Biennale.
Il Governo dovrà tenerne conto nel correttivo ancora da definire che modificherà il Dlgs n 13/2024, vediamo i dettagli.
Parere della Commissione Finanza sui correttivi alla Riforma Fiscale
La legge n. 111 del 2023 prevede la facoltà di emanare disposizioni correttive e integrative della disciplina dell'adempimento collaborativo, degli adempimenti tributari e del concordato preventivo biennale, già oggetto di specifici decreti legislativi emanati ai sensi dell'articolo 1 comma 1 della citata legge
Ciò premesso la Commissione, per rendere più appetibile la misura del CPB, ritiene:
- di sottolineare il carattere sperimentale del concordato preventivo biennale, poiché da più parti è stato esposto il rischio di un mancato raggiungimento dell'equilibrio tra discrezionalità dell'Agenzia nel proporre il concordato e la tutela del contribuente nel vedersi riconosciuti tutti gli elementi (positivi o negativi) che concorrono ad un realistico risultato reddituale; la Commissione ritiene essenziale approfondire la necessità di garantire tale equilibrio pena la mancata adesione all'istituto innovativo del concordato; in tale prospettiva si sollecita il Governo a introdurre un regime di incisiva premialità per i contribuenti aderenti al concordato proposto, anche con il rinvio del versamento dell'acconto all'anno successivo con opportune rateizzazioni;
- di prevedere l'introduzione di un regime opzionale di imposizione sostitutiva del reddito incrementale concordato, in modo tale che, in entrambi i periodi di imposta di vigenza del concordato, i contribuenti possano optare per tale imposta sostitutiva calcolata su una base imponibile pari alla differenza, se positiva, tra il reddito di lavoro autonomo e di impresa concordato e il corrispondente reddito del periodo precedente a quelli cui si riferisce la proposta, rettificato applicando un'aliquota del 10, del 12 o del 15 percento, rispettivamente se il livello ISA del periodo di imposta precedente a quello del concordato, sia non inferiore a 8, non inferiore a 6 e inferiore a 8, ovvero inferiore a 6.
- in tema di adempimenti tributari prevedere l'estensione, con vigenza dal 1° Gennaio 2025 da trenta a sessanta giorni del termine per il versamento delle somme richieste a seguito del controllo automatizzato e formale delle dichiarazioni e della liquidazione dei redditi soggetti a tassazione separata (avvisi bonari).
Si specifica che le novità dovrebbero interessare sia i soggetti ISA che i forfettari, si attende il testo definitivo del provvedimento.
-
Imposta minima nazionale: il MEF pubblica le regole
Pubblicato sul sito delle Finanze il Decreto 1 luglio 2024 del Vice Ministro dell’economia e delle finanze con le modalità di attuazione dell’imposta minima nazionale o Qualified Domestic Minimum Top-up Tax (QDMTT) prevista nell’articolo 18 del decreto legislativo n. 209/2023.
L’imposta, che si applica in via prioritaria rispetto all’imposta minima integrativa (IIR) e all’imposta minima suppletiva (UTPR), è rivolta alle imprese italiane appartenenti a grandi gruppi (multinazionali ed interni), soggetti alle regole della global minimum tax, che scontano in Italia un’imposizione sui redditi effettiva inferiore all’aliquota del 15 per cento.
Sulla Global Minimum Tax leggi: Global minimum tax: il decreto MEF con le regole.
L'impsota minima nazionalei si applica alle imprese e alle entità a controllo congiunto localizzate in Italia, ed alle entità apolidi costituite in base alle leggi dello Stato italiano, che fanno parte dei gruppi cui sono destinate le Regole GloBE.
In sostanza, i soggetti indicati devono appartenere a gruppi multinazionali o nazionali con ricavi consolidati annui pari o superiori a 750 milioni di euro, ivi compresi i ricavi delle entità escluse di cui al comma 2, risultanti nel bilancio consolidato della controllante capogruppo in almeno due dei quattro esercizi immediatamente precedenti a quello considerato.
Per la verifica del suddetto requisito dimensionale si rinvia alle disposizioni dell’articolo 10 del Decreto Legislativo 209/2023.
Imposta minima nazionale imprese: il MEF pubblica le regole
Il decreto, emanato ai sensi dell’articolo 18, comma 9, del decreto legislativo 27 dicembre 2023, n. 209 reca le disposizioni attuative riguardanti l’imposta minima nazionale o Qualified Domestic Minimum Top-up Tax (QDMTT) secondo la terminologia utilizzata nelle Model Rules (o Regole GloBE).
Si ricorda che tale imposta è stata prevista nell’articolo 11 della Direttiva Ue 2022/2523 del Consiglio, in coerenza con l’approccio comune richiesto dalle Regole GloBE, al fine di consentire a ciascuno Stato membro di prelevare le imposte integrative relative alle entità a bassa imposizione localizzate sul suo territorio.
Si tratta di un’imposta facoltativa che trova applicazione, nei rispettivi ordinamenti che decidono di implementarla, in via prioritaria rispetto all’imposta minima integrativa (IIR) e all’imposta minima suppletiva (UTPR).
Con l’articolo 3, comma 1, lettera e) della legge delega 9 agosto 2023, n. 111, il legislatore italiano ha scelto di esercitare tale facoltà e di applicare un’imposta minima nazionale alle entità italiane appartenenti a grandi gruppi (multinazionali ed interni) che scontano nel nostro Paese un’imposizione sui redditi effettiva inferiore all’aliquota del 15 per cento.Questa imposta, introdotta con l’articolo 18 del decreto legislativo delegato, è stata disegnata per essere qualificata, ossia per essere detratta dall’imposizione integrativa complessivamente dovuta nel Paese, e costituire un “Porto Sicuro” consentendo, ai gruppi che intendono avvalersi della semplificazione prevista dall’OCSE, di assumere l’importo pagato a titolo di imposta minima nazionale pari all’imposizione integrativa complessivamente dovuta in Italia.
Per essere considerata “qualificata” e costituire un “Porto Sicuro”, l’imposta minima nazionale deve soddisfare precise condizioni stabilite nelle Regole GloBE.Le disposizioni del decreto declinano nel dettaglio alcuni aspetti a fini di completezza, coerenza e certezza nell’applicazione dell’imposta minima nazionale.
Il Decreto definisce:
- l’ambito soggettivo di applicazione,
- il presupposto applicativo
- le regole di determinazione dell’imposta,
- i criteri di conversione degli importi denominati in una valuta diversa dall’euro, rinvia alle determinazioni del Quadro Inclusivo sul BEPS per il riconoscimento e la perdita dello status di imposta “qualificata” e per il riconoscimento e la perdita dei requisiti del “Porto Sicuro”.
Esso chiarisce anche le regole per l’individuazione dei soggetti tenuti al versamento dell’imposta, le modalità di allocazione dell’onere tra i soggetti appartenenti al gruppo e la loro responsabilità congiunta e solidale.
Si precisa, infine, che le disposizioni attuative collegate alla presentazione della dichiarazione fiscale dell’imposta minima nazionale e al relativo versamento nonché le disposizioni riguardanti i conseguenti controlli saranno contenute in un decreto ministeriale.
Imposta minima nazionale imprese: come si determina
La relazione illustrativa al decreto evidenzia che l’articolo 4, dedicato alla determinazione dell’imposta minima nazionale, specifica che ai sensi del comma 1, il computo della base imponibile avviene, in ogni esercizio, in maniera
conforme alle Regole GloBE (trasfuse nel Titolo II e nelle definizioni dell’allegato A del Decreto Legislativo).Tuttavia, a differenza delle Regole GloBE, l’imposta minima nazionale si applica indipendentemente dalla quota di partecipazione detenuta nei soggetti passivi da parte di qualsiasi controllante (UPE, IPE o POPE) del gruppo
Allegati:
multinazionale o nazionale, salvo quanto previsto nell’articolo 48 del Decreto Legislativo che è disegnato per assicurare la neutralità fiscale agli investitori di minoranza delle entità di investimento o delle entità assicurative d’investimento.
Inoltre, ai fini dell’imposta minima nazionale, non valgono i criteri di allocazione dell’imposizione integrativa di cui all’articolo 34, comma 7, del Decreto Legislativo, che sono disciplinati nell’articolo 10 del presente decreto. -
Correttivi Riforma Fiscale: l’ADE in audizione in Senato
Oggi 10 luglio, l'Agenzia delle Entrate è stata in audizione presso il Senato, in vista dei correttivi ad alcuni punti della Riforma Fiscale.
In particolare, si prevedono modifiche alle seguenti discipline:
- adempimento collaborativo,
- adempimenti tributari,
- concordato preventivo biennale.
Presso la Commissione Finanze del Senato si è discusso di questi temi e in particolare, dei ritocchi ai decreti legislativi:
- n. 221/2023 (“Disposizioni in materia di adempimento collaborativo”),
- n. 1/2024 “Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari”,
- n. 13/2024 (“Disciplina del Concordato preventivo biennale”).
Potrebbe interessarti anche Concordato preventivo biennale: le richieste dei Commercialisti
Correttivi alla Riforma Fiscale: l’ADE in audizione in Senato
Come specificato dal rappresentante dell’Agenzia, i correttivi sul concordato preventivo biennale e sull'adempimento collaborativo, mirano a stabilire un confronto costante, fattuale e preventivo con il contribuente affinché possa instaurarsi un rapporto di piena fiducia tra le parti in grado di anticipare l’azione di controllo del Fisco, vediamo i punti trattati per i Dlgs di cui si tratta che saranno oggetto di integrazioni e correzioni, secondo quanto specificato dall'Ade:
- sull' adempimento collaborativo, il provvedimento in esame perfeziona l’istituto attraverso diposizioni integrative che mirano a realizzare meglio i criteri direttivi dettati dalla riforma e interviene, principalmente, sulla disciplina della certificazione del Tcf (Tax control framework”), sui requisiti soggettivi di accesso al regime, con particolare riguardo al concetto di gruppo cui fanno parte i contribuenti, e sul potenziamento degli effetti premiali derivanti dall’adesione al regime;
- sulla semplificazione degli adempimenti tributari tra le modifiche previste, lo schema anticipa, in caso di importo inferiore a 100 euro, al 16 novembre in luogo del 16 dicembre, il termine entro cui effettuare il versamento Iva relativo alle liquidazioni periodiche riguardanti i primi tre trimestri dell’anno. Tale termine allinea la scadenza con il pagamento dell’ultimo trimestre. Inoltre si vuole estendere ulteriormente l’utilizzo della dichiarazione dei redditi precompilata, ampliando la platea dei delegati che possono accedere alla precompilata dei contribuenti, che potranno rivolgersi, ad esempio, anche alle società tra professionisti
- sul concordato preventivo biennale (Dlgs n. 13/2024) l’Agenzia precisa che, in un’ottica di coordinamento e razionalizzazione dei diversi adempimenti dichiarativi, il termine entro il quale, a regime, l’Agenzia, mette a disposizione dei contribuenti e/o dei loro intermediari i programmi informatici per l’elaborazione della proposta. In virtù di tale ratio, il termine slitta dal 1° al 15 aprile. È previsto che per il primo anno di applicazione dell’istituto i software per il calcolo delle proposte di concordato per i contribuenti forfetari siano resi pubblici entro il 15 luglio 2024. Confermato, invece, il termine per la pubblicazione di quelli relativi ai contribuenti Isa. Inoltre, si modifica il periodo per i contribuenti per decidere se accettare no la proposta del Fisco: l’adesione deve arrivare entro il 31 luglio (attualmente il termine di adesione coincide con quello di versamento del saldo delle imposte), oppure entro l’ultimo giorno del settimo mese successivo a quello di chiusura del periodo d’imposta in caso di periodo d’imposta non coincidente con l’anno solare. Per il primo anno di applicazione resta ferma la facoltà di adesione alla proposta di concordato entro il termine di presentazione della dichiarazione annuale dei redditi. Inoltre con riferimento al differimento del termine dei versamenti del saldo e del primo acconto per il primo anno di applicazione del CPB è previsto che per il 2024 sia possibile effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di Irap e Iva entro il trentesimo giorno successivo al 31 luglio 2024, maggiorando le somme da versare dello 0,40% a titolo di interesse corrispettivo. La possibilità di differimento, in un primo momento riconosciuta fino al 31 luglio, potrà essere estesa al 30 agosto.
-
Decreto Riscossione: tutte le regole per le dilazioni dei debiti
Il Consiglio dei Ministri del 3 luglio ha approvato il Decreto Riscossione in via definitiva.
Obiettivo principale della Rifoma, il cui testo di DLgs è atteso ora in GU, è arrivare a una progressiva riduzione del magazzino di agenzia delle Entrate riscossione (Ader) evidanto anche l'accumulo futuro.
Tra le novità oltre al discarico automatico dei ruoli dopo 5 anni e il riaffidamento all'ente creditore vediamo cosa si prevede per le dilazioni.
Decreto Riscossione: novità per le dilazioni
Il Decreto con larticolo 13 rubricato Disposizioni in materia di dilazione modifica l’articolo 19 del decreto del Presidente della Repubblica n. 602 del 1973, in materia di dilazione del pagamento, in coerenza con le indicazioni della legge delega (che pone l’obiettivo della «stabilizzazione a centoventi del numero massimo delle rate», prevedendo, con il novellato comma 1 di tale ultima disposizione, che l’agente della riscossione possa concedere una dilazione per debiti inferiori o pari a 120.000 euro, su semplice richiesta del contribuente:
- fino a 84 rate mensili per le richieste presentate negli anni 2025 e 2026,
- a 96 per le richieste presentate negli anni 2027 e 2028,
- a 108 per le richieste presentate a decorrere dal 1° gennaio 2029.
Ai sensi del comma 1.1 dell’art. 19 del D.P.R. n. 602/1973, viceversa, se l’istante documenta la temporanea situazione di obiettiva difficoltà, la ripartizione del pagamento delle somme iscritte a ruolo, comprese in ciascuna richiesta di dilazione, può essere concessa:
- a) per le somme di importo superiore a 120.000 euro, fino ad un massimo di centoventi rate mensili, indipendentemente dalla data di presentazione della richiesta;
- b) per le somme di importo fino a 120.000 euro:
- 1) da ottantacinque a un massimo di centoventi rate mensili, per le richieste presentate negli anni 2025 e 2026;
- 2) da novantasette a un massimo di centoventi rate mensili, per le richieste presentate negli anni 2027 e 2028;
- 3) da centonove a un massimo di centoventi rate mensili per le richieste presentate a decorrere dal 1° gennaio 2029.
Nel nuovo comma 1.2 dell' articolo 19 del D.P.R. n. 602 del 1973, vengono declinati i parametri per la valutazione della sussistenza della temporanea situazione di obiettiva difficoltà, prevedendo che la stessa sia effettuata avendo riguardo:
- a) per le persone fisiche e i titolari di ditte individuali in regimi fiscali semplificati, all’Indicatore della Situazione Economica Equivalente (I.S.E.E.) del nucleo familiare del debitore e all’entità del debito da rateizzare e di quello residuo eventualmente già in rateazione;
- b) per i soggetti diversi da quelli di cui alla lettera a), all’indice di liquidità e al rapporto tra debito da rateizzare e quello residuo eventualmente già in rateazione e il valore della produzione.
Il nuovo comma 1.3 dell’articolo 19 del D.P.R. n. 602 del 1973, rinvia ad un decreto del Ministro dell’economia e delle finanze l’individuazione delle modalità di applicazione e documentazione dei parametri di cui al comma 1.2, nonché di particolari eventi al ricorrere dei quali la temporanea situazione di obiettività difficoltà si considera comunque sussistente, anche nelle ipotesi in cui, con l’applicazione dei predetti parametri sarebbe precluso l’accesso alla dilazione, nonché di specifiche modalità di valutazione della situazione di obiettiva difficoltà per i soggetti diversi dalle persone fisiche e dai titolari di ditte individuali in regimi fiscali semplificati, per i quali non sia possibile applicare i relativi parametri (lettere a) e b).
In ottemperanza all’osservazione della VI Commissione finanze della Camera dei deputati (lettera i) è stato specificato, alle medesime lettere a) e b), che la situazione di obiettiva difficoltà, valevole per la dilazione del pagamento delle somme iscritte a ruolo, deve essere di natura economico-finanziaria.
-
Concordato biennale: composizione reddito, software applicativo, modello Redditi
Con la promulgazione del Decreto Legislativo 13/2024, il Concordato preventivo entra a titolo definito nell’ordinamento italiano.
Con il provvedimento 68629/2024 dell’Agenzia delle Entrate, che ha approvato i modelli ISA 2024, è stato anche introdotto il nuovo modello CPB 2024/2025, con il quale il contribuente può comunicare telematicamente i dati richiesti per l’accesso al Concordato preventivo biennale, e la sua accettazione.
Il biennio 2024-2025 sarà il primo d’applicazione.
La composizione del reddito
Gli articoli 15 e 16 del Decreto Legislativo 13/2024, rispettivamente per autonomi e imprese, individuano quelle componenti di reddito che non confluiscono nel reddito concordato.
Per i lavoratori autonomi e i professionisti, la proposta che verrà effettuata dall’amministrazione finanziaria non comprenderà:
- le plusvalenze e le minusvalenze da realizzo di beni strumentali;
- i redditi derivanti da partecipazione in società di persone e in associazioni professionali.
Per le imprese la proposta del fisco non terrà anche conto delle componenti di reddito non afferenti la gestione caratteristica, le quali, quindi dovranno essere sommate (o sottratte) al reddito concordato:
- plusvalenze e minusvalenze;
- sopravvenienze attive e passive;
- i redditi derivanti da partecipazione in società di persone, in associazioni professionali e in società di capitali.
Va puntualizzato che le disposizioni normative non includono le perdite su crediti, ex articolo 101 comma 5 del TUIR, tra le componenti che non compongono il reddito concordato; in ragione di ciò le perdite su crediti realizzate, anche se non costituiscono a tutti gli effetti una posta della gestione caratteristica, non potranno abbattere il reddito concordato, a meno di ulteriori e successive modifiche normative.
L’elaborazione della proposta
Particolare interesse suscitano le modalità pratiche di elaborazione della proposta di Concordato preventivo biennale da parte del fisco.
Nella versione originaria del provvedimento era previsto un contraddittorio preventivo con il contribuente, che non è stato confermato. L’orientamento dell’amministrazione finanzia è quello di prevedere modalità automatizzate di elaborazione della proposta, attraverso l’utilizzo di un software specifico sul quale il contribuente inserirà i dati richiesti, che integreranno quelli già in possesso del fisco.
Il software dedicato all’elaborazione della proposta di Concordato preventivo biennale, e attraverso il quale questa potrà essere accettata dal contribuente, è l’applicativo Il tuo ISA, quello stesso con il quale il contribuente predispone la trasmissione telematica del modello ISA.
Con maggiore precisione, i modelli ISA 2024, approvati con il provvedimento 68629/2024 dell’Agenzia delle Entrate, presentano il nuovo modello CBP 2024/2025 attraverso il quale i contribuenti (professionisti, lavoratori autonomi, imprese), una volta inseriti i dati richiesti, otterranno dal sistema informatico la proposta di Concordato preventivo biennale per gli anni d’imposta 2024 e 2025.
Il modello CBP 2024/2025, però, dovrà essere poi trasmesso unitamente al modello ISA e alla dichiarazione annuale dei redditi, solo se il contribuente intende accettare la proposta del fisco.
È evidente come il Concordato preventivo biennale, nella sua forma finale, abbia assunto caratteristiche profondamente diverse da quelle prospettate in fase di discussione della riforma fiscale.
Considerando che i soggetti interessati sono coloro che ottengono un punteggio ISA inferiore a 8, e considerando che i benefici previsti per i contribuenti sono i medesimi sia nel caso che questi si adeguino agli ISA sia nel caso in cui accettino la proposta di concordato, quest’ultima ipotesi, alla fine, non costituisce altro che una diversa forma, anticipata, di adeguamento agli ISA, vincolante per due annualità.
La versione attualmente disponibile sul sito dell'Agenzia delle Entrate del software "Il tuo ISA 2024", pubblicata il 29 aprile 2024, ancora non permette l'elaborazione della proposta di Concordato; a questo fine è prevista la pubblicazione di una nuova versione del software entro il 15 giugno 2024.
Il modello CBP 2024/2025
Il modello CBP 2024/2025, funzionale all’accesso al Concordato preventivo biennale, è parte integrante del modello ISA 2024 il quale, a sua volta, è un allegato del modello Redditi 2024. In conseguenza di ciò, questo va trasmesso compilato insieme al modello ISA e al modello Redditi, ma solo se il contribuente intende accettare il Concordato.
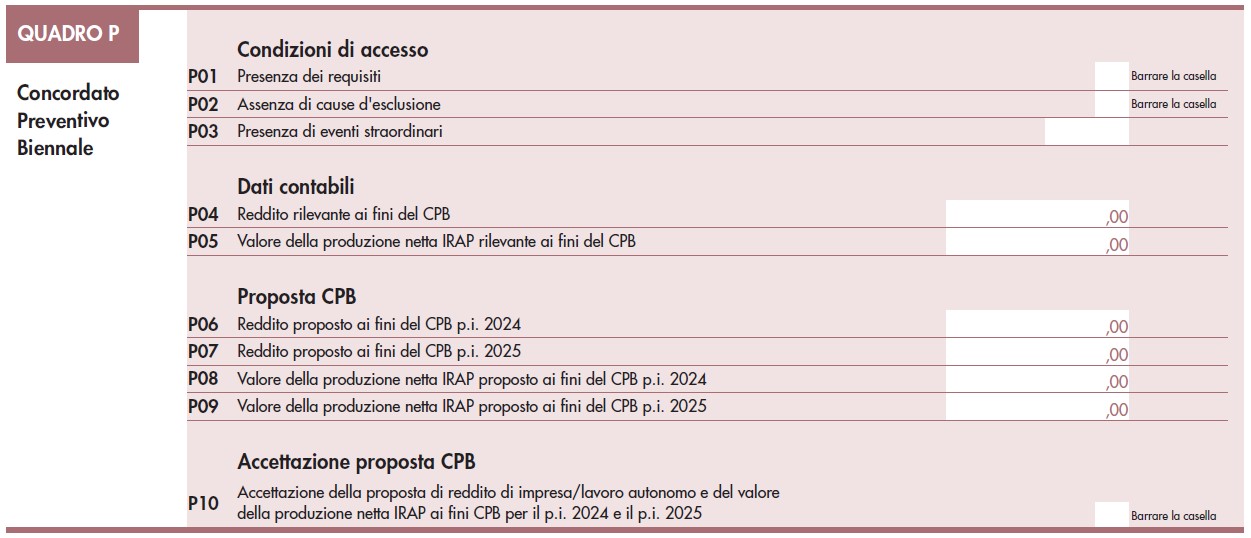 Il modello CBP 2024/2025 si compone del solo quadro P, a sua volta suddiviso in quattro sezioni:
- Condizioni di accesso: il contribuente dovrà dichiarare la presenza dei requisiti previsti per l’accesso al Concordato, l’assenza di cause si esclusione e l’eventuale presenza di eventi straordinari.
- Dati contabili: dovranno essere indicati, separatamente, il Reddito ai fini Irpef o Ires rilevante ai fini del Concordato preventivo biennale, e l’eventuale valore della produzione Irap.
- Proposta CBP: il contribuente esporrà, separatamente, il reddito Irpef o Ires e il valore della produzione Irap proposti dall’Agenzia delle Entrate per gli anni 2024 e 2025.
- Accettazione proposta CPB: una casella da flaggare solo nel caso in cui il contribuente decida di accettare la proposta del fisco e accedere al Condordato preventivo biennale.
La “Presenza dei requisiti” di accesso al Concordato preventivo biennale deve essere dichiarata dal contribuente flaggando al casella presente sul rigo P01. Possono accedere al Concordato i contribuenti:
- che nell’anno d’imposta 2023 non avevano debiti fiscali o contributivi di importo complessivamente superiore a 5.000 euro;
- che hanno estinto i debiti di tale natura, per gli importi superiori a suddetto limite (comprensivi di sanzioni e interessi), prima del termine per l’accettazione della proposta di Concordato;
- ammessi a provvedimenti di sospensione o rateizzazione di tali debiti.
La “Assenza di cause di esclusione” dal Concordato preventivo biennale deve essere dichiarata dal contribuente flaggando al casella presente sul rigo P02. Le cause di esclusione previste sono:
- omessa presentazione della dichiarazione dei redditi in uno dei tre anni precedenti a quelli di applicazione del Concordato;
- condanna per reati in materia di imposte sui redditi e IVA, false comunicazioni sociali, riciclaggio o autoriciclaggio commessi nei tre anni precedenti a quelli di applicazione del Concordato.
In considerazione dell’espresso riferimento normativo alle imprese che applicano gli ISA, non possono accedere al Concordato anche i soggetti per i quali sussiste una causa di esclusione dagli ISA: così, ad esempio, non può accedere al beneficio il contribuente che ha iniziato l’attività nell’anno d’imposta 2023.
Il “Reddito rilevante ai fini del CPB”, richiesto dal rigo P04 e il “Valore della produzione netta Irap rilevante ai fini del CPB”, richiesto dal rigo P05, dovranno essere determinati autonomamente dal contribuente, il quale dovrà effettuare le dovute rettifiche al reddito emergente dai quadri del modello Redditi 2024. La proposta di Concordato verrà elaborata automaticamente dal software applicativo partendo da tali valori; i risultati saranno indicati sui righi da P06 a P09. Si ricorda che, per espressa previsione normativa, le somme richieste dal fisco non potranno essere inferiori a 2.000 euro.
I contribuenti in regime forfetario
Situazione diversa ma analoga è quella prevista per i contribuenti in regime forfetario. Questi soggetti, come è noto, non predispongono il modello ISA: per loro il modello Redditi PF 2024 prescrive che l’accettazione del Concordato preventivo biennale passi attraverso la trasmissione della nuova Sezione VI “Concordato preventivo regime forfetario” del quadro LM, compilata in tutte le sue parti.
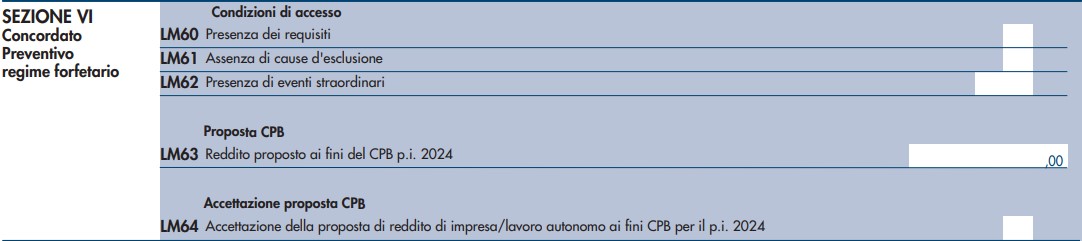
La Sezione VI del quadro LM è molto simile al modello CPB 2024/2025 del modello ISA. Le poche differenze presenti derivano dal fatto che i contribuenti in regime forfettario non sono soggetti a Irap e che per loro il legislatore prevede che l’accettazione del Concordato vincoli solo per l’anno 2024.
In questo caso il reddito di riferimento per l’elaborazione della proposta sarà quello indicato sul quadro LM, già esposto ai fini del calcolo dell’imposta sostitutiva dovuta per l’anno fiscale 2023.
Per un approfondimento sulle modalità di compilazione della Sezione VI del quadro LM del modello Redditi PF 2024 è possibile leggere l’articolo Forfetari: accesso al Concordato preventivo biennale attraverso il quadro LM.
-
Pagamenti rateali imposte 2024: che novità ci sono
L'Agenzia delle Entrate con la Circolare n 9 del 2 maggio detta le istruzioni agli uffici con riguardo alle misure di semplificazione e razionalizzazione previste dal Dlgs n. 1/2024 in attuazione della Delega fiscale.
Le stesse Entrate specificano che tra le novità chiarite con la circolare vi sono:
- stop all’invio di comunicazioni e inviti da parte del Fisco nei mesi di agosto e dicembre,
- nuovi termini per il pagamento a rate delle somme dovute a titolo di saldo e di primo acconto delle imposte e dei contributi e progressiva estensione della piattaforma “PagoPA” per i pagamenti.
In particolare, la Circolare n 9 è suddivisa in quattro paragrafi dedicati a:
- semplificazioni relative al pagamento dei tributi,
- razionalizzazione delle comunicazioni obbligatorie,
- potenziamento dei servizi digitali,
- periodi di sospensione per le comunicazioni e gli inviti ai contribuenti.
Pagamenti rateali imposte: il nuovo calendario ADE
L’articolo 8 del decreto Adempimenti apporta modifiche alla previsione di cui all’articolo 20 del decreto legislativo 9 luglio 1997, n. 241, che conferisce a tutti i contribuenti – soggetti titolari e non titolari di partita IVA e soggetti titolari di posizione assicurativa in una delle gestioni amministrate dall’INPS – la facoltà di rateizzare il versamento del saldo e dell’acconto relativo alle imposte e ai contributi risultanti dalle dichiarazioni e dalle denunce presentate.
In forza dell’articolo 20 del d.lgs. n. 241 del 1997, il contribuente può versare in rate mensili di pari importo – con la maggiorazione degli interessi del 4 per cento annuo per le rate successive alla prima, decorrenti dal mese di scadenza previsto dall’articolo 17 del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435 – le «somme dovute a titolo di saldo e di acconto delle imposte e dei contributi dovuti dai soggetti titolari di posizione assicurativa in una delle gestioni amministrate dall’INPS, ad eccezione di quelle dovute nel mese di dicembre a titolo di acconto del versamento dell’imposta sul valore aggiunto».
A decorrere dal versamento «delle somme dovute a titolo di saldo delle imposte relative al periodo d’imposta in corso al 31 dicembre 2023», pertanto, la novella normativa interviene su modalità e termini di pagamento rateale, prevedendo:
- il differimento – dal mese di novembre al 16 dicembre – del termine ultimo entro il quale perfezionare la rateizzazione dei versamenti dovuti a titolo di saldo e acconto;
- l’individuazione, per tutti i contribuenti, di un’unica data di scadenza – corrispondente al giorno 16 di ogni mese – entro la quale effettuare il pagamento delle rate mensili successive alla prima.
In applicazione del nuovo disposto normativo, tutti i contribuenti, titolari e non titolari di partita IVA, possono, pertanto, avvalersi della possibilità di effettuare i versamenti in forma rateale degli importi dovuti a titolo di saldo e primo acconto delle imposte e dei contributi, valorizzando il comportamento concludente in sede di versamento
A tal fine, si ritiene che rilevi la compilazione, all’interno del modello di versamento unificato F24, degli appositi campi concernenti la “rateazione”, nei quali indicare sia la rata per la quale si effettua il pagamento, sia il numero di rate prescelto.
Con la finalità di semplificare gli adempimenti posti a carico dei contribuenti, inoltre, viene stabilito che le rate mensili – di pari importo e, quelle successive alla prima, maggiorate degli interessi – siano versate da tutti i contribuenti entro il giorno 16 di ciascun mese, purché il piano di rateazione si completi entro il giorno 16 del mese di dicembre relativo all’anno di presentazione della dichiarazione o denuncia da cui emerge il debito.
Per effetto della novella, pertanto, il contribuente che intende rateizzare i versamenti:
- 1) determina il numero di rate in cui è possibile suddividere il debito, non superiore al numero di mesi che intercorrono nel periodo compreso tra la data di scadenza e il giorno 16 del mese di dicembre;
- 2) suddivide l’importo complessivo dovuto in base al numero di rate che intende versare, comunque non superiore a quello di cui al punto 1);
- 3) versa la prima rata, senza interessi, alle scadenze previste dall’articolo 17 del DPR n. 435 del 2001;
- 4) versa le successive rate, maggiorate degli interessi, entro il giorno 16 di ciascuno dei mesi seguenti e, comunque, non oltre il giorno 16 del mese di dicembre.
Si riportano, a titolo esemplificativo, le scadenze relative al piano di rateazione di una persona fisica che intende rateizzare l’ammontare del saldo IRPEF risultante dalla dichiarazione dei redditi presentata nell’anno 2024 e relativa al periodo d’imposta 2023.
ESEMPIO di nuovo calendario rateale dopo riforma fiscale
Ipotizzando che il contribuente intenda ripartire l’onere fiscale nel numero massimo di rate possibili (nel caso specifico pari a 7), i versamenti dovranno essere effettuati secondo le seguenti scadenze:
- la prima rata, entro il 1° luglio 2024;
- la seconda rata, entro il 16 luglio 2024;
- la terza rata, entro il 20 agosto 2024;
- la quarta rata, entro il 16 settembre 2024;
- la quinta rata, entro il 16 ottobre 2024;
- la sesta rata, entro il 18 novembre 2024;
- la settima e ultima rata, entro il 16 dicembre 2024.
Versamenti minimi IVA da 100 euro
La circolare chiarisce inoltre che l'articolo 9 del decreto Adempimenti, con i commi da 1 a 5, semplifica gli adempimenti dei soggetti passivi IVA e dei sostituti d’imposta, prevedendo una riduzione della frequenza dei versamenti periodici da questi dovuti, qualora siano di importo poco significativo.
Tali previsioni, in particolare, ampliano la soglia relativa ai versamenti minimi dovuti con riferimento:
- alla liquidazione periodica dell’imposta sul valore aggiunto (commi da 1a 3);
- alle ritenute sui redditi di lavoro autonomo, sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento d’affari (commi 4 e 5).
I commi 1 e 2 stabiliscono, per i soggetti passivi IVA che liquidano l’imposta con cadenza mensile e per quelli che, ricorrendone i presupposti, la liquidano con cadenza trimestrale, l’innalzamento a 100 euro – in luogo del
previgente limite di 25,82 euro – dell’importo minimo dell’IVA periodica dovuta
che deve essere versato.
Qualora l’importo dell’IVA periodica non superi l’importo di 100 euro, tale imposta può essere versata insieme all’IVA dovuta relativa al mese o trimestre successivo, il cui importo sarà, pertanto, incrementato in maniera corrispondente.
La novità prevede, inoltre, che il versamento dell’IVA, anche se di importo inferiore al limite minimo, deve essere effettuato entro il 16 dicembre dell’anno di riferimento.In tal modo, il legislatore, ferme restando le ordinarie scadenze di versamento dell’IVA, ha inteso individuare un termine ultimo entro il quale gli importi dovuti devono comunque essere versati.
Tali modifiche, per effetto di quanto previsto al comma 3, «si applicano a decorrere dalle somme dovute con riferimento alle liquidazioni periodiche relative all’anno d’imposta 2024».Con provvedimento del Direttore dell’Agenzia delle entrate del 14 marzo 2024, prot. n. 125654, pertanto, sono state modificate, anche al fine di recepire la disposizione in commento20, le informazioni da trasmettere con il modello di comunicazione dei dati delle liquidazioni periodiche IVA (LIPE) di cui all’articolo 21-bis del decreto-legge 31 maggio 2010, n. 78.
L'agenzia fornisce anche un esempio esemplificativo, vediamolo.
Si ipotizza il caso di un soggetto passivo IVA c.d. “mensile”, dalla cui liquidazione IVA dei mesi di gennaio, febbraio, marzo e aprile 2024 risultino importi dovuti pari, rispettivamente, a 60 euro, 10 euro, 20 euro e 40 euro.
Tale soggetto, per effetto della novità introdotta dalla disposizione in esame, potrà versare l’importo dell’IVA periodica dovuta di gennaio, in quanto inferiore a 100 euro, congiuntamente all’importo dovuto di febbraio, marzo e aprile, al più tardi entro il 16 maggio 2024, per un importo complessivo pari a 130 euro; ciò in quanto il cumulo con l’IVA dovuta per il mese di aprile comporta il superamento del nuovo limite.
Allegati: -
Contraddittorio preventivo obbligatorio a partire dal 18 gennaio
In una recente pronuncia la Cassazione si è soffermata sull’entrata in vigore del nuovo obbligo di contraddittorio preventivo, ponendosi in linea con quanto previsto dal Decreto Legislativo che ha introdotto l’istituto e che risulta in vigore a partire dal 18.01.2024.
Contraddittorio preventivo obbligatorio a partire dal 18 gennaio
La data di entrata in vigore del D.Lgs 219/2023, fissata al 18 gennaio 2024 (15 giorni dopo la pubblicazione del Decreto in Gazzetta Ufficiale), rappresenta lo spartiacque (anche) per il nuovo istituto secondo cui tutti gli atti recanti una pretesa impositiva devono essere preceduti da un confronto tra ente impositore e contribuente, come disposto dall’art. 6-bis della Legge 212/2000 sul “Principio del contraddittorio”.
In questo modo si è espressa la Cassazione con la sentenza n. 7966 del 25.03.2024, esaminando una fattispecie in cui veniva lamentata, tra le altre cose, la mancata instaurazione del contraddittorio preventivo di cui alla riforma fiscale.
In particolare, dopo aver esaminato lo “stato dell’arte” sul contraddittorio – specificamente a livello di giurisprudenza comunitaria afferente al caso specifico – la Suprema Corte ha rigettato le ragioni della parte privata ricorrente, correttamente affermando che il D.Lgs 219/2023 contiene norme, tra cui quella sul contraddittorio trasversale obbligatorio, non applicabili ai giudizi che riguardano accertamenti che si sono formati precedentemente al 18.01.2024, ossia alla data in cui è entrato in vigore il testo legislativo in questione.
Unico dettaglio significativo è quello per cui la pronuncia in esame ha visto i giudici esprimersi solamente in maniera incidentale (sebbene netta) sul contraddittorio, restando aperta la possibilità che ulteriori sentenze affrontino, anche in maniera più diretta, la stessa tematica.
Anche perché, proprio di recente, la stessa Agenzia delle Entrate si è soffermata sulla decorrenza del nuovo contraddittorio preventivo obbligatorio, in maniera non del tutto coerente con quanto emerso a livello ministeriale. Ed infatti:
- se una prima direttiva amministrativa centrale era tale per cui la disposizione in esame deve in ogni caso trovare applicazione alle attività di verifica in corso al 18 gennaio 2024 (ragion per cui diversi uffici erano già pronti a porre in essere gli adempimenti necessari per assicurare la corretta instaurazione del contraddittorio ex art. 6-bis della Legge 212/2000),
- un differente atto di indirizzo del viceministro dell’Economia ha successivamente specificato che le nuove norme sul contraddittorio preventivo dovranno essere riservate alle attività di controllo del periodo che seguirà l’emanazione del decreto ministeriale deputato all’individuazione degli atti esclusi dal confronto Fisco-contribuente (salvando dunque a tal fine le indicazioni della Direzione centrale).
Risulta curioso notare che il principio espresso dalla Cassazione si situa, a ben vedere, di fatto a metà tra quanto emerso fino ad ora a livello ufficiale, senza dunque garantire certezza sull’applicazione della norma in questione ma segnando comunque una prima tappa importante nel sentiero interpretativo sull’istituto neo-introdotto
-
Aumenta l’IVA sui prodotti per l’infanzia: vediamo quali
L'agenzia delle entrate con la Circolare n 3 del 16 febbraio chiarisce le varie novità 2024 in materia di:
- IVA prodotti infanzia e prodotti igiene femminile,
- IVA pellet,
- esenzione imposta registro per modifiche agli statuti ETS,
- e altro,
introdotti dalla Legge di Bilancio 2024, dal DL Anticipi collegato alla legge di bilancio e dal decreto salva infrazioni.
In dettaglio vediamo l'approfondimento sull'aumento dell'IVA per i prodotti per l'infanzia.
Legge di Bilancio 2024: novità su iva prodotti infanzia
Con l’articolo 1, comma 45, della legge di bilancio 2024, viene prevista una modifica delle aliquote IVA relative alle cessioni di alcuni prodotti per l’infanzia e per l’igiene femminile, precedentemente ricompresi nell’ambito applicativo dell’aliquota ridotta al 5 per cento.
Nel dettaglio, la norma dispone, in primo luogo, l’abrogazione dei numeri 1- quinquies e 1-sexies della Tabella A, Parte II-bis, allegata al decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 i quali assoggettavano all’aliquota IVA del 5 per cento, rispettivamente:
- determinati prodotti destinati alla protezione dell’igiene intima femminile, quali assorbenti, tamponi e coppette mestruali;
- il latte in polvere o liquido per l’alimentazione dei lattanti o dei bambini nella prima infanzia, condizionato per la vendita al minuto; le preparazioni alimentari di farine, semole, semolini, amidi, fecole o estratti di malto per l’alimentazione dei lattanti o dei bambini, condizionate per la vendita al minuto; i pannolini per bambini e i seggiolini per bambini da installare negli autoveicoli.
La norma in argomento interviene, altresì, nella Parte III della suindicata Tabella, attraverso la modifica del n. 65), ricomprendendo tra i beni e servizi soggetti ad aliquota IVA del 10 per cento (in luogo di quella del 5 per cento):
- il latte in polvere o liquido per l’alimentazione dei lattanti o dei bambini nella prima infanzia, condizionato per la vendita al minuto;
- gli estratti di malto e le preparazioni per l’alimentazione dei fanciulli, per usi dietetici o di cucina, a base di farine, semolini, amidi, fecole o estratti di malto, anche addizionate di cacao in misura inferiore al 50 per cento in peso.
L’articolo 1, comma 45, inoltre, con l’introduzione dei numeri 114.1) e 114.2) nella medesima Parte III della Tabella A, dispone l’applicazione della suindicata aliquota al 10 per cento (in luogo di quella del 5 per cento) anche per i prodotti assorbenti, per i tamponi destinati all’igiene femminile, per le coppette mestruali, nonché per i pannolini per bambini.
Vengono, infine, esclusi dal novero dei beni assoggettati ad aliquota ridotta i seggiolini per bambini, per i quali l’imposta torna ad applicarsi nella misura ordinaria, pari al 22 per cento.
-
Concordato preventivo biennale: le date da ricordare
Atteso a breve in GU il Decreto Legislativo contenente la disciplina definitiva del Concordato preventivo biennale che ha subito diversi cambiamenti dalla prima versione approvata dal Governo nel mese di novembre scorso.
Sinteticamente ricordiamo che, l'istituto del concordato preventivo biennale ruota attorno alla proposta che l’Agenzia delle Entrate formulerà ai contribuenti interessati in base alla quale è fissato il reddito rilevante ai fini Irpef e irap per i periodi di imposta 2024 e 2025.
Eccezioni previste per i forfettari, per approfondire leggi anche: Concordato preventivo biennale anche per i forfettari: partenza nel 2024.
Attenzione però al fatto che, per dare concreta attuazione all'istituto, per tutti i contribuenti che vorranno aderirvi, saranno necessari, oltre alla pubblicazione in GU del Dlgs di riferimento, anche dei provvedimento attuativi di MEF e Agenzia delle entrate.
Concordato preventivo biennale: i decreti attuativi dell'istituto
In dettaglio, per dare attuazione al Concordato preventivo biennale saranno necessari, oltre alla pubblicazione in GU del Dlgs definitivo, anche:
- un provvedimento che dovrà fissare i dati da comunicare telematicamente al Fisco ai fini della formulazione della proposta di concordato;
- un decreto del MEF che fisserà la metodologia di base per il calcolo dei redditi concordati;
- un decreto del MEF, con l'elenco delle circostanze eccezionali al ricorrere delle quali è possibile disapplicare il concordato preventivo biennale.
I dati richiesti al contribuente, da aggiungere a quelli già in possesso del Fisco, costituiscono una parte dei dati utili ai fini della proposta concordataria, essi andranno comunicati attraverso una piattaforma informatica apposita, avviando così la procedura dell'accordo. per ciò che recita l'attuale norma la piattaforma, per il primo anno di applicazione delle novità concordatarie, verrà messa a disposizione entro il 15 giugno 2024 .
Concordato preventivo biennale: le date da ricordare
Riepilogando, pertanto, ai fini del concordato preventivo biennali, occorre tenere a mente un preciso calendario fiscale con le seguenti due date:
- 15 giugno 2024, data di messa a disposizione della piattaforma informatica per invio dati del contribuente;
- 15 ottobre 2024, data ultima per accettare la proposta formulata da parte dell’Agenzia delle Entrate. Attenzione al fatto che per il 2024 tale termine coincide con quello relativo alla presentazione dei modelli redditi 2024 anno d’imposta 2023).
E' bene ricordare inoltre che le scadenze 2024 del concordato dovranno anche fare i conti con l'anticipazione, dal 30 novembre al 30 settembre, della dichiarazione fiscale 2024 prevista dal decreto sulle semplificazioni fiscali.
Leggi anche: Dichiarazione fiscali: tutte al 30 settembre)
In definitiva, malgrado i cospicui lavori su questo istituto, viste anche le perplessità sulla sua concreta attuazione, espresse dagli addetti ai lavori, il calendario risulta particolarmente stringente e pertanto problematico, innanzitutto perché per una attenta valutazione della proposta del Fisco da parte del contribuente servirebbe più tempo.
Si resta in attesa della pubblicazione delle norme definitive.