
-
Sospensione Mutui agricoli: il via di ISMEA
Con la Circolare n 3/2024 ISMEA da il via alla moratoria sui mutui agricoli prevista dal DL Agricoltura.
La circolare chiarisce gli aspetti della sospensione e allungamento dei finanziamenti assistiti da ISMEA per il settore agricolo alla luce delle novità introdotte dal DL n 63/2024 noto come DL Agricoltura convertito in Legge n 101/2024.
ISMEA precisa che l'operazione non darà luogo ad alcun onere a carico dei soggetti beneficiari.
Inoltre, si autorizza la sospensione e il relativo allungamento dei finanziamenti garantiti senza procedere al ricalcolo della commissione di garanzia.
La moratoria sui prestiti bancari prevede, in accordo con la banca finanziatrice, la sospensione e l'allungamento di un anno del pagamento della quota capitale della rata di mutui o altri finanziamenti rateali, giustificati dall'eccezionalità della situazione contingente, nonché il conseguente automatico differimento della scadenza delle garanzie.
Mutui agricoli: regole ISMEA per la sospensione 2024
L'articolo 2, comma 2 prevede che: ‘Le imprese agricole, della pesca e dell'acquacoltura che, nell'anno 2023, hanno subito una riduzione del volume d'affari, pari almeno al 20 per cento, o hanno subito una riduzione della produzione, pari almeno al 30 per cento, o, nel caso delle cooperative agricole, una riduzione, pari almeno al 20 per cento, delle quantità conferite o della produzione primaria, rispetto all'anno precedente, previa presentazione di un'autocertificazione, ai sensi dell'articolo 47 del testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, che attesti la suddetta condizione di accesso al beneficio, possono avvalersi della sospensione per dodici mesi del pagamento della parte capitale della rata dei mutui e degli altri finanziamenti a rimborso rateale, anche perfezionati tramite il rilascio di cambiali agrarie, in scadenza nell'anno 2024, stipulati con banche, intermediari finanziari di cui all'articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, e altri soggetti abilitati alla concessione di credito in Italia. Possono beneficiare delle misure di cui al primo periodo le imprese le cui esposizioni debitorie non siano, alla data di entrata in vigore del presente decreto, classificate come esposizioni creditizie deteriorate, ai sensi della disciplina applicabile agli intermediari creditizi. Il piano di rimborso delle rate oggetto della sospensione è modificato e i relativi termini sono prorogati per analoga durata della sospensione, unitamente agli elementi accessori, tra cui le eventuali garanzie pubbliche e private, senza alcuna formalità, nonché assicurando l'assenza di nuovi o maggiori oneri per le parti. (…)"
Ciò premesso, ISMEA, sulla base dei chiarimenti forniti al riguardo dal Ministero dell’agricoltura, della sovranità alimentare e delle foreste ed in considerazione della eccezionalità della situazione contingente, così come richiamata dalla norma in argomento, ha ritenuto di autorizzare, ferme restando le condizioni richiamate dalla norma in premessa, la sospensione ed il relativo allungamento dei finanziamenti garantiti, senza procedere al ricalcolo della maggior commissione di garanzia e – conseguentemente – senza oneri per il beneficiario.
Ai fini della concreta operatività di quanto sopra, le banche corrispondenti, in fase di istruttoria della richiesta di sospensione e di allungamento, dovranno acquisire l’autocertificazione il cui modello (allegato) riguardante, tra l’altro, la riduzione del volume di affari, della produzione o delle quantità conferite (a seconda dei casi) a partire dai limiti minimi previsti dalla legge.
Inoltre ISMEA chiarisce che per quanto riguarda le operazioni assistite da garanzia sussidiaria, la sospensione dovrà essere comunicata al Garante secondo le modalità già in uso utilizzando il modello (allegato) unitamente alla suddetta autocertificazione corredata del documento di identità in corso di validità del titolare/legale rappresentante dell’impresa.
Si rimanda alla Circolare n 3/2024 per gli altri dettagli.
Allegati: -
Fertilizzanti esteri commercializzati in Italia: aliquota Iva agevolata al 4%
I fertilizzanti di produzione estera, legalmente riconosciuti e autorizzati in Italia tramite il mutuo riconoscimento previsto dal regolamento (UE) 2019/515, possono beneficiare dell'aliquota IVA agevolata del 4%. Tuttavia, è fondamentale che tali prodotti rispettino i requisiti imposti dal MASAF e siano inseriti nei registri nazionali.
Lo ha chiarito l'Agenzia delle Entrate, nella risposta di Consulenza giuridica n. 4 del 30.08.2024 a seguito della richiesta di un parere dell'Associazione ALFA proprio sulle modalità di applicazione dell'aliquota IVA agevolata del 4% sui fertilizzanti di provenienza estera commercializzati in Italia.
Il Quesito e il parere dell’Agenzia delle Entrate
L'Associazione ALFA, operante con il Ministero dell'agricoltura, della sovranità alimentare e delle foreste (MASAF), si occupa della promozione e consulenza nel campo dei fertilizzanti.
In particolare, l'Associazione ha chiesto se i fertilizzanti legalmente commercializzati in altri Paesi dell'Unione Europea e successivamente introdotti in Italia tramite il principio del mutuo riconoscimento possano beneficiare dell'aliquota IVA agevolata del 4%, come previsto dal n. 19 della Tabella A, Parte II del d.P.R. n. 633/1972.
In merito ricordiamo che il regolamento (UE) 2019/515 stabilisce le modalità per l'applicazione del principio del reciproco riconoscimento per i fertilizzanti provenienti da altri Paesi dell'UE.
Pertanto, l'operatore economico interessato, prima di rendere disponibili sul mercato italiano i prodotti fertilizzanti legalmente commercializzati in un altro Paese dell'UE, deve chiedere l'autorizzazione preventiva al MASAF (ai sensi del comma 2 dell'articolo 5 del regolamento 2019/515), che procederà con la valutazione attraverso il Gruppo di lavoro per la protezione delle piante.
Solo dopo il parere positivo, i fertilizzanti possono essere commercializzati in Italia.
Per quanto concerne l'aliquota IVA applicabile ai fertilizzanti, si osserva che il n. 19) della Tabella A sopra citato non fa riferimento ad alcuna voce doganale in quanto rientrano nell'ambito dei fertilizzanti i più svariati prodotti, compresi in diversi capitoli della nomenclatura combinata.
Deve pertanto ritenersi applicabile l'aliquota IVA del 4% ai fertilizzanti in genere:
- sia quando prodotti ovvero introdotti nel mercato a seguito della predetta autorizzazione,
- sia quando inseriti negli appositi elenchi del MASAF.
È inoltre importante sottolineare che la riduzione o esenzione IVA per i fertilizzanti chimici dovrà cessare entro il 1° gennaio 2032, in conformità con quanto stabilito dall'articolo 105-bis della Direttiva 2006/112/CE, modificata nel 2022.
Questo chiarimento risponde all'esigenza di fornire una maggiore certezza normativa agli operatori del settore agricolo e commerciale, facilitando l'importazione e la commercializzazione di fertilizzanti provenienti da altri Paesi dell'Unione Europea.
Il principio del mutuo riconoscimento
Il mutuo riconoscimento è un principio del diritto dell'Unione Europea che permette la libera circolazione di beni tra gli Stati membri.
Questo principio implica che un prodotto legalmente commercializzato in un Paese dell'UE può essere venduto anche in un altro Stato membro senza dover sottostare a requisiti aggiuntivi, salvo alcune eccezioni.
Nel contesto dei fertilizzanti, come spiegato nella risposta dell'Agenzia delle Entrate, il mutuo riconoscimento consente ai prodotti fertilizzanti legalmente commercializzati in un altro Paese dell'UE di essere introdotti nel mercato italiano.
Tuttavia, per poter essere venduti in Italia, questi fertilizzanti devono ottenere un’autorizzazione preventiva da parte del Ministero dell'Agricoltura, della Sovranità Alimentare e delle Foreste (MASAF), che verifica la conformità del prodotto attraverso una procedura di valutazione. Solo a seguito di questo riconoscimento, i fertilizzanti possono essere commercializzati sul territorio nazionale con i benefici previsti, come l'applicazione dell'aliquota IVA ridotta.
Allegati: -
Aiuti PAC 2024: domande ammissibili entro il 26 agosto
Pubblicato in GU del 30 luglio 2024 il decreto dell'Agricoltura del 28 giugno scorso in attuazione del regolamento (UE) 2024/1468 del Parlamento e del Consiglio recante semplificazione di determinate norme della PAC 2023-2027 e termini di presentazione delle domande di aiuto della Politica agricola comune per l'anno 2024.
Il decreto reca 8 articoli con modifiche a precedenti normative interessando tra le altre:
- la definizione di "seminativo",
- modifiche agli aiuti per gli impollinatori,
- l'elenco delle colture da rinnovo di cui all'allegato VIII del decreto del Ministro dell'agricoltura 23 dicembre 2022, ecc.
Inoltre viene prorogato il termine per l'invio delle domande per gli aiuti PAC 2024, come si seguito specificato.
Aiuti PAC 2024: domande ammissibili entro il 26 agosto
Ai sensi dell'art 7 viene previsto che per l'anno di domanda 2024, il termine per la presentazione della domanda unica di cui all'art. 11, comma 4, del decreto del Ministro dell'agricoltura, della sovranità alimentare e delle foreste 23 dicembre 2022, ed il termine ultimo per la presentazione delle domande di aiuto e di pagamento per gli interventi a superficie e a capo dello sviluppo rurale di cui all'art. 7 del decreto del Ministro dell'agricoltura, della sovranità alimentare e delle foreste 9 marzo 2023, sono posticipati al 31 luglio 2024.
Alle domande e alle modifiche presentate oltre il termine del 31 luglio 2024 si applicano le riduzioni previste dall'art. 5 del decreto legislativo 17 marzo 2023, n. 42, come integrato dal decreto legislativo 23 novembre 2023, n. 188.
Le domande e le modifiche presentate oltre il 26 agosto 2024, sono irricevibili. -
Terreni Agricoli all’asta da ISMEA: altri terreni dal 16 luglio
Con un comunicato del 16 luglio ISMEA informa del fatto che il lotto permanente della Banca nazionale delle Terre Agricole (BTA), costituito dai terreni oltre il terzo tentativo di vendita, è stato incrementato di ulteriori 218 terreni ubicati su tutto il territorio nazionale, per complessivi 5.322 ettari.
Da tale data, si può presentare un'offerta telematica attraverso il portale della BTA, previo versamento del 10% del valore a base d'asta, a titolo di deposito cauzionale.
Ricordiamo che dalle ore 12 del giorno 29 maggio era partita la nuova edizione della Banca Nazionale delle Terre Agricole.
In particolare, si è aperta la settima edizione della Banca nazionale delle Terre Agricole (BTA) che propone la vendita di 428 terreni per complessivi 11.416 ettari, già consultabili sul sito Internet ISMEA.
Clicca qui per accedere al portale.
Banca Terre agricole: che cos'è
L’art. 16 della legge 28 luglio 2016, n. 154 ha istituito, presso l'ISMEA, la “Banca delle terre agricole” con la finalità di costituire un inventario completo della domanda e dell'offerta dei terreni agricoli che si rendono disponibili:
- anche a seguito di abbandono dell'attività produttiva
- e di prepensionamenti,
raccogliendo, organizzando e dando pubblicità alle informazioni necessarie sulle caratteristiche naturali, strutturali ed infrastrutturali dei medesimi, sulle modalità e condizioni di cessione e di acquisto degli stessi.
La Banca può essere alimentata:
- sia con i terreni derivanti dalle operazioni fondiarie realizzate da ISMEA,
- sia con i terreni appartenenti a Regioni, Province Autonome o altri soggetti pubblici, anche non territoriali, interessati a vendere, per il tramite della Banca, i propri terreni, previa sottoscrizione di specifici accordi con l’Istituto.
La Banca è accessibile gratuitamente dagli utenti interessati all’acquisto, che possono in tal modo:
- prendere visione delle schede tecniche con la descrizione dei terreni in vendita
- inviare la propria manifestazione di interesse a partecipare alla procedura competitiva
Banca Terre agricole: i requisiti dei terreni
L’alimentazione/aggiornamento della Banca avviene di norma con cadenza semestrale.
Rientrano nel campo di applicazione della procedura di vendita attraverso la Banca i terreni ISMEA che soddisfano le seguenti condizioni:
- 1. terreni per i quali è stata pronunciata una sentenza di risoluzione contrattuale, passata in giudicato,
- 2. terreni per i quali è stata annotata l’attestazione di inadempimento contrattuale di cui all’art.13, comma 4-bis, del D.L. 193/2016,
- 3. terreni per i quali è stato stipulato un atto di risoluzione consensuale su istanza motivata dell’assegnatario, o
- 4. terreni per i quali è intervenuto un provvedimento definitivo di revoca/decadenza dalle agevolazioni.
Banca nazionale delle terre agricole: chi può accedere all'asta
Possono partecipare alla procedura competitiva tutti i soggetti che, al momento di presentazione della manifestazione di interesse, nonché dell’offerta e fino al momento di sottoscrizione del contratto di compravendita:
- 1. non siano sottoposti alla pena accessoria dell’incapacità di contrattare con la pubblica amministrazione,
- 2. non siano sottoposti a misure di prevenzione di cui all'art. 67 del d.lgs. 6 settembre 2011, n.159 o di un tentativo di infiltrazione mafiosa, di cui all’articolo 84, comma 4 del medesimo decreto, fermo restando quanto previsto dagli articoli 88, comma 4-bis del medesimo decreto;
- 3. non si trovino nelle condizioni di cui all’art. 68 del R.D. 23 maggio 1924, n.827 (esclusione dalla partecipazione per negligenza o malafede in precedenti procedure di aggiudicazione o rapporti contrattuali) con riferimento al terreno oggetto di vendita,
- 4. non siano risultati aggiudicatari e successivamente dichiarati decaduti ovvero rinunciatari senza diritto di restituzione del deposito cauzionale dello stesso terreno, in un precedente tentativo di vendita attraverso la Banca,
- 5. non si trovino in stato di fallimento, di liquidazione coatta, di concordato preventivo, né sia in corso un procedimento per la dichiarazione di una di tali situazioni, e
- 6. non siano destinatari di una sentenza di condanna passata in giudicato, né di un decreto penale di condanna divenuto irrevocabile, né di applicazione della pena su richiesta, (ai sensi dell’articolo 444 del codice di procedura penale), per reati gravi in danno dello Stato o della Comunità, che incidono sulla propria moralità professionale; né abbiano riportato una condanna con sentenza passata in giudicato per uno o più reati di partecipazione a un’organizzazione criminale, corruzione, frode, riciclaggio, quali definiti dagli atti comunitari citati all’art. 45, par. 1 Direttiva C.E. 2004/18. La partecipazione è comunque consentita quando il reato è stato depenalizzato ovvero quando è intervenuta la riabilitazione ovvero, nei casi di condanna ad una pena accessoria perpetua, quando questa è stata dichiarata estinta ai sensi dell’art. 179, settimo comma, del codice penale, ovvero quando il reato è stato dichiarato estinto dopo la condanna ovvero in caso di revoca della condanna medesima.
In caso di persone giuridiche, i requisiti di partecipazione devono essere posseduti, oltre che dal soggetto che sottoscrive la manifestazione di interesse, anche dai seguenti soggetti in carica alla data di presentazione della manifestazione di interesse stessa, o che assumono la carica successivamente, alla data di presentazione dell’offerta economica e fino alla sottoscrizione dell’atto di vendita:
- 1. dal titolare o dal direttore tecnico, se si tratta di impresa individuale;
- 2. dal socio amministratore o dal direttore tecnico, se si tratta di società in nome collettivo;
- 3. dai soci accomandatari o dal direttore tecnico, se si tratta di società in accomandita semplice;
- 4. dai membri del Consiglio di amministrazione cui sia stata conferita la legale rappresentanza, ivi compresi gli institori e i procuratori generali;
- 5. dai componenti degli organi con poteri di direzione o di vigilanza o dai soggetti muniti di poteri di rappresentanza, di direzione o di controllo;
- 6. dal direttore tecnico o dal socio unico;
- 7. dall'amministratore di fatto nelle ipotesi di cui ai numeri precedenti.
Banca nazionale delle terre agricole: modalità operative
I terreni sono venduti a corpo e non a misura, nello stato di fatto e di diritto in cui si trovano, con le relative accessioni e pertinenze, diritti e servitù attive e passive, oneri, canoni, vincoli esistenti anche non noti e non trascritti, con espresso obbligo in capo all’aggiudicatario di provvedere, a propria cura e spese, a dare tempestivo corso alle necessarie regolarizzazioni prima di procedere alla sottoscrizione dell’atto di vendita. Al fine di garantire la massima partecipazione alla procedura competitiva, è dato Avviso pubblico contenente indicazione dei terreni oggetto di vendita e del valore a base d’asta.
L’Avviso è pubblicato sul sito istituzionale nell’apposita sezione dedicata alla BTA e, per estratto, sulla Gazzetta Ufficiale della Repubblica Italiana e su due dei principali quotidiani a diffusione nazionale. Nonché sul sito del Consiglio Nazionale del Notariato (www.notariato.it/ran).
Le informazioni relative ai terreni in vendita potranno essere aggiornate o rettificate mediante aggiornamento dei dati pubblicati sul sito di ISMEA e del Consiglio Nazionale del Notariato, restando onere di ciascun offerente la verifica degli aggiornamenti prima della presentazione di ciascuna offerta.
È facoltà dell’Istituto pubblicare un Avviso di vendita anche riferito ad uno o più lotti di terreni.
Tutte le comunicazioni previste dalla procedura di vendita saranno inviate esclusivamente tramite posta elettronica certificata (PEC).
Pertanto, in fase di manifestazione di interesse, di tentativo di prima offerta o di prenotazione per la fase del rilancio, i partecipanti dovranno indicare – a pena di esclusione – l’indirizzo di una casella di posta elettronica certificata funzionante.
Allegati: -
Dl Agricoltura: agevolazioni per i mutui e garanzie
Pubblicata in GU n 163 del 13 luglio la Legge n 101/2024 di conversione del DL Agricoltura.
L’articolo 1 come modificato dal Senato, è finalizzato a contenere la crisi economica causata dalla guerra in Ucraina, garantire l'approvvigionamento di materie prime agricole e sostenere le filiere produttive, in particolare il settore cerealicolo, il settore vitivinicolo, il settore florovivaistico, la pesca e l'acquacoltura, vediamo i dettagli.
Dl agricoltura: le misure sui mutui e altre proroghe
Si prevede una moratoria su mutui e finanziamenti per le imprese agricole, della pesca e dell'acquacoltura che:
- hanno subito un calo del volume d'affari di almeno il 20 per cento,
- o hanno subito una riduzione della produzione, pari almeno al 30 per cento,
- o, nel caso delle cooperative agricole, una riduzione almeno pari al 20 per cento delle quantità conferite o della produzione primaria, nel 2023.
In particolare, viene prevista:
- la sospensione per 12 mesi del pagamento della quota capitale delle rate dei mutui e dei finanziamenti in scadenza nel 2024,
- la proroga per 12 mesi dei termini di rimborso senza oneri per le parti,
- e il differimento automatico della scadenza delle garanzie rilasciate dal Fondo di garanzia e dall'ISMEA.
Inoltre, si prevede l’incremento della dotazione del Fondo per la sovranità alimentare di 1 milione di euro per il 2024 e di 10 milioni di euro per ciascuno degli anni 2025 e 2026, integrando fra i relativi interventi finanziabili la copertura, totale o parziale, degli interessi passivi dei finanziamenti bancari di credito agrario e peschereccio per le imprese attive al 31 dicembre 2021.
I criteri per l'assegnazione del beneficio devono tenere conto della stipula di una polizza assicurativa contro i danni alle produzioni.
Con le modifiche approvate dal Senato, sono stati aggiunti i commi da 4 bis a 4-quater, con il fine di contribuire alla ristrutturazione delle imprese agricole (del settore olivicolo – oleario, di quello agrumicolo e di quello lattiero-caseario del comparto del latte ovino e caprino), attraverso lo stanziamento di 15 milioni di euro.
Il comma 5 prevede la possibilità di destinare le risorse del Fondo per lo sviluppo e il sostegno delle filiere agricole, della pesca e dell'acquacoltura, nel limite complessivo di 32 milioni di euro, produttori di grano duro e dell'intera filiera produttiva cerealicola, nonché ad imprese e consorzi della pesca e dell'acquacoltura per interventi di conto capitale destinati al sostegno e allo sviluppo della filiera ittica e di contrasto alla crisi economica generata dalla proliferazione del granchio blu.
Si prevede la concessione di contributi in favore degli imprenditori agricoli che svolgono attività di allevamento di specie e razze autoctone a rischio di estinzione o a limitata diffusione.
Infine si prevede la proroga dei termini per la notifica degli atti di recupero delle somme relative agli aiuti di Stato e agli aiuti de minimis.
-
DL Agricoltura: sintesi delle misure
Pubblicata in GU n 163 del 13 luglio la Legge n 101/2024 di conversione del DL Agricoltura.
Il Ministro Lollobrigida durante l'iter di conversione aveva dichiarato, tra l'altro: "Si tratta però non soltanto di un decreto che affronta le emergenze, ma anche e soprattutto di un provvedimento normativo di prospettiva che mira a rilanciare complessivamente l'agricoltura italiana anche a livello europeo e mondiale in scia con quanto fatto dal Governo Meloni fin dall'inizio e ribadito anche nel recente G7. Oggi possiamo dire che l'agricoltore come bio regolatore e custode del territorio, ritorna al centro dell'agenda europea. Alcune battaglie dell'Italia, come quella contro il nutriscore e contro il cibo sintetico, hanno rappresentato una svolta e oggi siamo seguiti anche da molte altre nazioni dell'Unione e non solo. Continueremo su questa linea, in difesa della pesca, dell'agricoltura e dell'agroalimentare italiano, perché la difesa del settore primario rappresenta un interesse centrale per la nostra Nazione".
Ricordiamo che il DL Agricoltura è un decreto di urgenza con misure a sostegno del comparto agricolo,
Vediamo una sintesi delle misure.
DL Agricoltura: alcune delle misure a sostegno delle imprese
Tra le novità del decreto-legge n 63 già noto come DL Agricoltura che introduce disposizioni urgenti per le imprese agricole, della pesca e dell’acquacoltura, nonché per le imprese di interesse strategico nazionale, si prevede:
- la sospensione della parte capitale della rata dei mutui o dei finanziamenti a favore delle imprese agricole, della pesca e dell’acquacoltura che abbiano subito una riduzione di fatturato;
- la rimodulazione della disciplina del credito d’imposta, riconosciuto per il 2024, a favore delle imprese attive nel settore della produzione primaria di prodotti agricoli o in quello della pesca e dell’acquacoltura, che effettuano l’acquisizione di beni strumentali destinati a strutture produttive ubicate nella zona economica speciale (ZES) unica;
- la facoltà, per le imprese agricole colpite dalla “moria del kiwi”, di accedere agli interventi del Fondo di solidarietà nazionale;
- l’introduzione del divieto di installazione di nuovi impianti fotovoltaici con moduli collocati a terra e di aumento della estensione di quelli già esistenti, nelle zone classificate come agricole dai piani urbanistici, fatti salvi gli impianti finanziati nel quadro dell’attuazione del PNRR, quelli relativi a progetti di agrovoltaico e quelli da realizzare in cave, miniere, aree in concessione a Ferrovie dello Stato e ai concessionari aeroportuali, aree di rispetto della fascia autostradale, aree interne ad impianti industriali;
- misure di contrasto alla peste suina africana come il potenziamento dell’utilizzo delle Forze armate e l’attivazione delle organizzazioni di volontariato di protezione civile iscritte nei rispettivi elenchi territoriali e disponibili nell’attività di contrasto al fenomeno;
- misure di contrasto alla diffusione della brucellosi, e altre.
Il Ministro Lollobrigida il 4 luglio, all'atto della approvazione in Senato del testo emendato del DL ha evidenziato che il provvedimento è uscito rafforzato dopo gli emendamenti e prevede 500 ml di aiuti per il comparto agricolo, della pesca e della silvicoltura.
Credito ZES imprese agricole per investimenti effettuati entro il 15.11
Si prevede per l'anno 2024, alle imprese attive nel settore della produzione primaria di prodotti agricoli, nel settore della pesca e dell'acquacoltura, che effettuano l'acquisizione di beni strumentali, indicati nel comma 2, destinati a strutture produttive ubicate nelle zone assistite delle regioni Campania, Puglia, Basilicata, Calabria, Sicilia, Sardegna e Molise, ammissibili alla deroga prevista dall'articolo 107, paragrafo 3, lettera a), del Trattato sul funzionamento dell'Unione europea, e nelle zone assistite della regione Abruzzo, ammissibili alla deroga prevista dall'articolo 107, paragrafo 3, lettera c), del Trattato sul funzionamento dell'Unione europea, come individuate dalla Carta degli aiuti a finalità regionale 2022 – 2027, è concesso un contributo, sotto forma di credito d'imposta, nei limiti e alle condizioni previsti dalla normativa europea in materia di aiuti di Stato nei settori agricolo, forestale e delle zone rurali e ittico, nel limite massimo di spesa di 40 milioni di euro per l'anno 2024.
Per le finalità suddette sono agevolabili gli investimenti, effettuati fino al 15 novembre 2024, relativi all'acquisto, anche mediante contratti di locazione finanziaria, di nuovi macchinari, impianti e attrezzature varie destinati a strutture produttive già esistenti o che vengono impiantate nel territorio,
nonché all'acquisto di terreni e all'acquisizione, alla realizzazione ovvero all'ampliamento di immobili strumentali agli investimenti, che rispettino le condizioni previste dalla normativa europea in materia di aiuti di Stato nei settori agricolo, forestale e delle zone rurali e ittico.Il valore dei terreni e degli immobili non può superare il 50 per cento del valore complessivo dell'investimento agevolato.
Non sono agevolabili i progetti di investimento di importo inferiore a 50.000 euro.
Con decreto del Ministro dell'agricoltura, della sovranità alimentare e delle foreste, di concerto con il Ministro dell'economia e delle finanze, sono definiti le modalità di accesso al beneficio nonché i criteri e le modalità di applicazione e di fruizione del credito d'imposta e dei relativi controlli, anche al fine di assicurare il rispetto del limite di spesa.
Allegati: -
Finanziamenti Apicoltura 2025-2026: il MASAF pubblica gli importi
Il Ministero dell'Agricoltura ha pubblicato le regole, con Decreto per la Ripartizione dei finanziamenti in Apicoltura per il periodo 2025-2026.
Visto che, con il Decreto Ministeriale n. 0278467, del 30 maggio 2023, si recano le norme a sostegno del settore dell'apicoltura, “Modifica del decreto 30 novembre 2022, n. pubblicato il 24/07/2023 sulla G.U.R.I. n. 171 -Serie Generale, e considerato che la campagna apistica 2026 decorre dal 1° luglio 2025 al 30 giugno 2026 e che l’anno finanziario FEAGA decorre dal 16 ottobre al 15 ottobre dell’anno seguente, con il decreto MASAF del 14 giugno 2024 si prevede la ripartizione del finanziamento per la campagna 2026.
Finanziamenti Apicoltura 2025-2026: il MASAF pubblica gli importi
In dettaglio, con il decreto 14 giugno 2024 del MASAF, ritenuto, nelle more della definizione del procedimento di cofinanziamento nazionale, di procedere alla tempestiva ripartizione, tra gli Enti partecipanti, dell’importo complessivo di € 17.221.790,00 di cui € 5.166.537,00 a carico del FEAGA ed € 12.055.253,00 a carico del Fondo di rotazione, di cui alla legge 16 aprile 1987, n. 183, al fine di consentire agli Enti interessati di poter avviare le rispettive procedure per l’assegnazione dei fondi del Programma, si prevede la ripartizione del Programma italiano per gli aiuti al settore dell’apicoltura riportata nell’allegato I.
Allegati: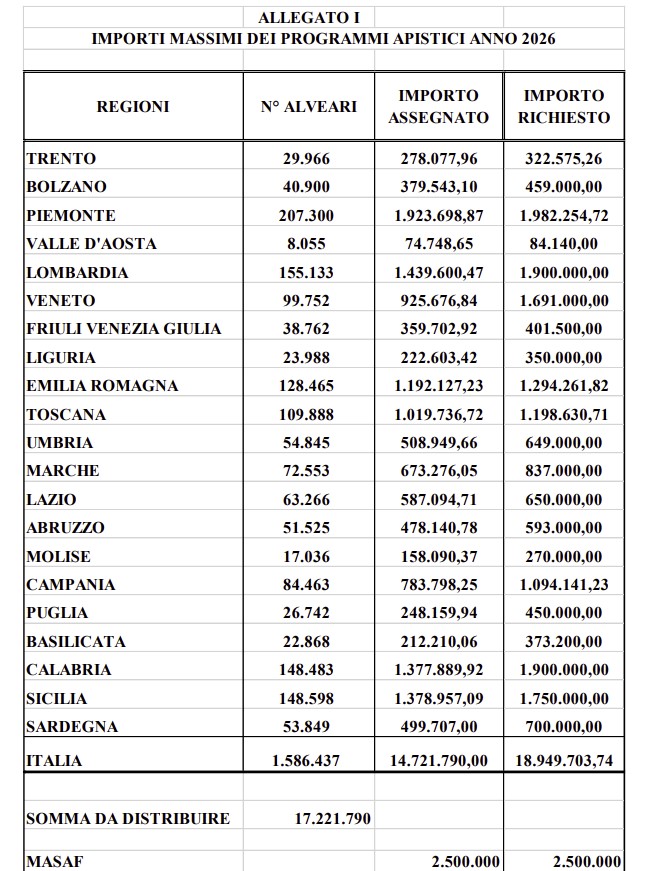
-
Soccida semplice: il trattamento fiscale dell’accrescimento e rivendita animali
L'istante Alfa s.s. chiede chiarimenti sul corretto trattamento fiscale, ai fini delle imposte dirette e dell'IVA, della seguente operazione:
- vendita degli animali acquistati dal Soccidario (Beta S.r.l.) e successivamente rivenduti al macello.
Le Entrate con la Risposta n 134/2024 sinteticamente, chiariscono che la rivendita della quota di accrescimento degli animali, ai fini IVA, rientra nel regime speciale di detrazione per imprenditori agricoli, mentre ai fini delle imposte dirette genera redditi d'impresa.
L'istante deve assicurarsi che tutte le operazioni siano documentate e conformi al contratto di soccida semplice per evitare riqualificazioni fiscali.
Trattamento fiscale delle operazioni nella soccida semplica: chiarimenti ADE
Più in dettaglio nel caso di specie l'Agenzia delle Entrate fornisce i seguenti chiarimenti:
- le operazioni di conferimento e divisione del bestiame nella soccida semplice non sono considerate trasferimenti di proprietà e quindi non sono rilevanti ai fini IVA;
- la divisione dell'accrescimento degli animali è considerata una fruttificazione del diritto di proprietà del bestiame oggetto del contratto di soccida e quindi fuori campo IVA;
- sia il soccidante che il soccidario, essendo entrambi imprenditori agricoli, possono avvalersi del regime speciale di detrazione dell'IVA di cui all'art. 34 del d.P.R. 26 ottobre 1972, n. 633. Questo regime prevede una detrazione forfettizzata per gli imprenditori agricoli, mantenendo il rispetto dei principi di afferenza e inerenza;
- la quota monetizzata non è soggetta a IVA, poiché rappresenta un utile derivante dall'attività associata e non una cessione di beni;
- l'attività di rivendita della quota di accrescimento acquistata dal soccidario non può essere qualificata come reddito agrario ai sensi dell'articolo 32 del TUIR;
- poiché l'Istante non svolge alcuna attività ulteriore sulla quota di accrescimento (come trasformazione o manipolazione), la rivendita di tale quota genera redditi da determinarsi analiticamente secondo le ordinarie disposizioni in tema di redditi d'impresa, contenute nell'articolo 56 del TUIR.
Viene specificato che è essenziale che la volontà di costituire una soccida non monetizzata sia riscontrabile nel contratto, nelle scritture contabili e nel comportamento concreto delle parti durante l'esecuzione del contratto.
La stima iniziale, la valutazione e la divisione dell'accrescimento devono essere correttamente documentate e rispettate.Soccida semplice: definizioni e norme di riferimento
La soccida semplice è un tipo di contratto agrario disciplinato dal Codice Civile italiano, specificatamente dagli articoli 2170 e seguenti.
È un accordo tra due parti, il soccidante e il soccidario, che si associano per l'allevamento e lo sfruttamento di bestiame.
Si può riassumenere quantosegue:
- il soccidante è il proprietario del bestiame conferito per l'allevamento,
- il soccidario è colui che si occupa dell'allevamento e della gestione quotidiana del bestiame.
- l'obiettivo del contratto di soccida è l'allevamento e lo sfruttamento del bestiame, con la successiva ripartizione dei
- frutti derivanti da questa attività, che includono:
- l'accrescimento del bestiame.
- altri prodotti e utili derivati dall'allevamento.
Il bestiame è conferito dal soccidante al soccidario.La stima iniziale del bestiame include il numero, la razza, la qualità, il sesso, il peso, l'età e il relativo prezzo di mercato.
La proprietà del bestiame conferito rimane al soccidante, mentre il soccidario ne assume la custodia; la direzione dell'impresa spetta al soccidante, che deve seguire le regole della buona tecnica di allevamento.
Il soccidario deve prestare il lavoro necessario per la custodia e l'allevamento del bestiame, seguendo le direttive del soccidante.
Al termine del contratto, si effettua una nuova stima del bestiame e il soccidante preleva una quantità di capi corrispondente al bestiame inizialmente conferito.
L'accrescimento, ovvero la differenza tra il peso del bestiame all'inizio e alla fine del contratto, viene diviso tra le parti in base agli accordi stabiliti.
Allegati: -
Distretti biologici: domande di aiuti dal 15 aprile
Il MASAF ha pubblicato l'Avviso (DD 29.02.2024) per la selezione di proposte progettuali da parte di Distretti biologici per:
- favorire le forme di produzione agricola a ridotto impatto ambientale e
- la promozione di filiere e Distretti di agricoltura biologica.
In dettaglio si definiscono le modalità per la realizzazione di interventi volti a favorire la promozione e lo sviluppo dei Distretti biologici e si definiscono:
- le categorie di intervento,
- l’ammontare delle risorse disponibili,
- le tipologie di investimento,
- i requisiti di accesso dei Soggetti proponenti,
- le condizioni di ammissibilità dei Progetti,
- le spese ammissibili,
- la forma e le intensità delle agevolazioni,
- le modalità di presentazione delle domande e i criteri di valutazione,
- nonché le modalità di concessione e di erogazione delle agevolazioni e di rendicontazione delle spese.
Possono presentare domanda (accedi qui per la modulistica) di accesso ai contributi per i Progetti a carattere locale, quali soggetti proponenti, i Distretti biologici riconosciuti come tali dalle normative regionali e nazionali.
I Soggetti beneficiari del Progetto sono le PMI biologiche e quelle in conversione.
Le PMI possono essere:
- a. imprese che operano nella produzione agricola primaria;
- b. imprese che operano nella trasformazione di prodotti agricoli;
- c. imprese che operano nella commercializzazione di prodotti agricoli.
Le domande di accesso alle agevolazioni devono essere inviate tassativamente a decorrere dalle ore 12:00:00 del giorno 15 aprile 2024 e fino alle ore 12:00:00 del giorno 29 aprile 2024.
Aiuti Distretti biologici: le iniziative dei progetti agevolabili
Le iniziative sono volte a sviluppare azioni di formazione professionale e acquisizione di competenze in materia di produzione biologica, compresi corsi di formazione, seminari, conferenze e coaching, e ad azioni di informazione nonché alla promozione dell’innovazione in materia di produzione biologica, che contribuiscono al conseguimento di uno o più obiettivi specifici di cui all’articolo 6, paragrafo 1 del regolamento (UE) 2021/21151.
In particolare, le iniziative devono perseguire uno o più dei seguenti obiettivi:
- a. conversione all’agricoltura biologica con particolare riguardo all’uso sostenibile delle risorse naturali e locali nei processi produttivi agricoli e alla tutela degli ecosistemi,
- b. approccio territoriale, sia per la fase della conversione che del mantenimento della produzione biologica, favorendo la coesione e la partecipazione di tutti i soggetti economici e sociali, come previsto dall’articolo 13, comma 5, lettera b) della Legge;
- c. organizzazione di attività partecipative al fine di garantire la più ampia adesione al Distretto, come previsto dall’articolo 3, comma 4, lettera d) del decreto ministeriale 28 dicembre 2022, n. 663273;
- d. integrazione delle attività agricole biologiche con le altre attività economiche presenti che ricadono all’interno di aree paesaggisticamente rilevanti, come previsto dall’articolo 13, comma 2, della Legge;
- e. limitazione dell’uso dei prodotti fitosanitari e il divieto all’uso di diserbanti per la pulizia delle strade e delle aree pubbliche, come previsto dall’articolo 13, comma 2, della Legge;
- f. adozione da parte degli agricoltori convenzionali di pratiche necessarie per impedire l’inquinamento accidentale delle coltivazioni biologiche, come previsto dall’articolo 13, comma 2, della Legge;
- g. divulgazione delle migliori pratiche messe in atto nei Distretti biologici, come previsto dall’articolo 13, comma 9, della Legge;
- h. sostegno alle attività multifunzionali collegate alla produzione biologica, quali la somministrazione di cibi biologici nella ristorazione pubblica e collettiva, la vendita diretta di prodotti biologici, l’attività agrituristica e di pescaturismo, il turismo rurale, l’agricoltura sociale, le azioni finalizzate alla tutela, alla valorizzazione e alla conservazione della biodiversità agricola e naturale, nonché la riduzione dell’uso della plastica, come previsto dall’articolo 13, comma 5, lettera e) della Legge.
Le risorse disponibili per il finanziamento dei Progetti ritenuti ammissibili ammontano ad euro 10.000.000,00
Il Progetto presentato deve avere un importo complessivo non inferiore ad euro 200.000,00 e non superiore ad euro 400.000,00.
Il Soggetto proponente è tenuto a garantire la realizzazione delle attività ed il conseguente raggiungimento degli obiettivi identificati entro e non oltre il termine di 24 mesi dalla comunicazione di avvenuta registrazione del decreto di approvazione del Progetto.
Aiuti Distretti biologici: i requisiti
I Soggetti beneficiari devono possedere, ove applicabili, i seguenti requisiti:
- a. essere regolarmente costituiti;
- b. essere nel pieno e libero esercizio dei propri diritti, non essere in liquidazione volontaria e non essere sottoposti a procedure concorsuali;
- c. non essere in stato di liquidazione giudiziale ovvero che non sia stata aperta nei propri confronti altra procedura concorsuale con finalità liquidatoria e cessazione dell’attività; 14 Ministero dell'agricoltura, della sovranità alimentare e delle foreste Dipartimento della sovranità alimentare e dell’ippica ex DGPQA – Pqa 1
- d. non avere procedimenti in corso per l’applicazione di una delle misure di prevenzione di cui all’articolo 6 del decreto legislativo 6 settembre 2011, n. 159 e successive modifiche e integrazioni o di una delle cause ostative previste all’articolo 67 dello stesso.
- e. non essere stati condannati con sentenza definitiva o decreto penale di condanna divenuto irrevocabile per reati che comportano la pena accessoria del divieto di contrarre con la pubblica amministrazione, ovvero se il reato è stato depenalizzato oppure quando è intervenuta la riabilitazione oppure, nei casi di condanna ad una pena accessoria perpetua, quando questa è stata dichiarata estinta ai sensi dell’articolo 179, settimo comma, del codice penale, oppure quando il reato è stato dichiarato estinto dopo la condanna oppure in caso di revoca della condanna medesima;
- f. non avere commesso violazioni gravi, definitivamente accertate, rispetto agli obblighi relativi al pagamento delle imposte e tasse, secondo la legislazione italiana;
- g. non avere commesso violazioni gravi, definitivamente accertate, alle norme in materia di contributi previdenziali e assistenziali, secondo la legislazione italiana;
- h. non aver commesso violazioni gravi debitamente accertate alle norme in materia di sicurezza e ad ogni altro obbligo derivante dai rapporti di lavoro;
- i. di essere in regola con le norme ovvero di non essere tenuto al rispetto delle norme che disciplinano il diritto al lavoro dei disabili ai sensi dell’articolo 17 della legge n. 68/99;
- j. non trovarsi in condizioni tali da risultare impresa in difficoltà, così come individuata dall’articolo 2, punto 59) del Regolamento;
- k. non essere destinatari di un ordine di recupero pendente a seguito di una precedente decisione a Commissione europea che dichiara gli aiuti illegittimi e incompatibili con il mercato interno conformemente a quanto indicato all’articolo 1, paragrafo 3 del Regolamento; l. essere in regola con la restituzione di somme dovute in relazione a provvedimenti di revoca di agevolazioni concesse dal Ministero e non trovarsi nella condizione di aver ricevuto e non rimborsato aiuti dichiarati incompatibili con il mercato interno; 15 Ministero dell'agricoltura, della sovranità alimentare e delle foreste Dipartimento della sovranità alimentare e dell’ippica ex DGPQA – Pqa 1
- m. non avere procedure giudiziarie interdittive, esecutive o cautelari civili o penali in corso né imputazioni ai sensi di quanto disposto dal decreto legislativo 8 giugno 2001, n. 231 e successive modifiche e integrazioni nei propri confronti;
- n. non avere impedimenti che escludono la capacità di contrattare con la Pubblica Amministrazione ai sensi della normativa vigente; o. non avere ancora avviato le attività del Progetto alla data di presentazione della domanda di accesso alle agevolazioni.
I suddetti requisiti devono essere posseduti dai Soggetti beneficiari al momento dell’avvio dei singoli interventi di cui all’articolo 3, comma 2, del presente Avviso. Dopo il provvedimento di concessione del contributo, il Soggetto proponente raccoglie le dichiarazioni dei Soggetti beneficiari, redatte secondo il modello Allegato D, prima dell’avvio dei singoli interventi di cui all’articolo 3, comma 2, del presente Avviso.
I requisiti di cui al comma 1, laddove applicabili, devono essere altresì posseduti dal Soggetto proponente al momento della presentazione della domanda.
Il possesso dei requisiti deve essere attestato dal Soggetto proponente e dai Soggetti beneficiari mediante dichiarazione resa ai sensi degli articoli 46 e 47 del D.P.R. n. 445/2000.
I Soggetti beneficiari dovranno fornire la citata dichiarazione prima dell’avvio dei singoli interventi di cui all’articolo 3, comma 2, del presente Avviso.
Allegati: -
Cambiale Ortofrutta: domanda dall’8 aprile per liquidità
Con un avviso del 5 aprile, l'ISMEA annuncia il prestito COR (Cambiale Ortofrutta), la nuova linea di credito ISMEA dedicata:
- alle piccole e medie imprese agricole
- operanti nel settore ortofrutticolo
- diretta ad assicurare liquidità per tutti i processi inerenti al ciclo produttivo aziendale.
Vediamo i beneficiari e le regole per le presentare le domande dall'8 aprile.
Cambiale Ortofrutta: domanda dall’8 aprile per liquidità
La Legge di Bilancio 2024 L. 213 del 30 dicembre 2023, art. 1, commi 250-252 ha previsto che al fine di assicurare la continuità aziendale, l'Istituto di servizi per il mercato agricolo alimentare (ISMEA) è autorizzato a erogare prestiti cambiari in favore delle piccole e medie imprese agricole operanti nel settore ortofrutticolo, come definito dall'allegato I, parti IX e X, del regolamento (UE) n. 1308/2013 del Parlamento europeo e del Consiglio, del 17 dicembre 2013, per un importo massimo pari al 50 per cento dell'ammontare dei ricavi registrati nel 2022 dall'impresa richiedente e comunque non superiore a 30.000 euro, con inizio del rimborso dopo ventiquattro mesi dalla data di erogazione e durata fino a cinque anni.
I prestiti sono concessi a tasso agevolato nel rispetto delle disposizioni stabilite dal regolamento (UE) n. 1408/2013 della Commissione, del 18 dicembre 2013, relativo all'applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell'Unione europea agli aiuti de minimis nel settore agricolo.
Per l'erogazione dei prestiti cambiari previsti dai commi 250 e 251, l'ISMEA è autorizzato a utilizzare, fino ad esaurimento, le risorse residue di cui all'articolo 19, comma 2, del decreto-legge 21 marzo 2022, n. 21, convertito, con modificazioni, dalla legge 20 maggio 2022, n. 51.
Per l'integrale abbattimento degli interessi dovuti sulle rate di finanziamento, l'ISMEA è autorizzato a utilizzare, fino a 5 milioni di euro, le risorse residue di cui all'articolo 13, comma 2, del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge n 225/2016. ù
Cambiale Ortofrutta 2024: presenta la domanda
L’Utente, per presentare la domanda deve:
- 1. Accreditarsi al portale dedicato ISMEA,
- 2. Compilare e convalidare la domanda durante il periodo di presentazione. La presentazione delle domande per l’accesso alle agevolazioni deve essere effettuata presso il portale dedicato ISMEA all’indirizzo http://strumenti.ismea.it.
Per l’accesso al portale dedicato è necessario un accreditamento per l’ottenimento del quale occorre attivare la relativa procedura di registrazione.
Una volta effettuata, la registrazione consente all’utente di accedere all’area del portale dedicato per la compilazione, la gestione e la presentazione delle domande on-line.
Possono registrarsi le imprese richiedenti le agevolazioni ovvero loro delegati.
In questo ultimo caso, la registrazione deve essere effettuata una sola volta e può essere utilizzata per più richieste di agevolazioni, destinate a diverse imprese (soggetti deleganti).
Il modello di delega, disponibile sul portale, deve essere compilato in ogni sua parte, sottoscritto con firma digitale dalla impresa richiedente, corredato di un documento di riconoscimento, in corso di validità, del delegato e dell’informativa privacy sottoscritta con firma autografa dal delegato e trasmesso unitamente alla documentazione allegata alla domanda.
Nel corso dell’iter della domanda, il delegato può essere sostituito.
In tal caso è sufficiente che il modello con i dati del nuovo soggetto delegato sia sottoscritto dalla impresa richiedente le agevolazioni ed inviato mediante PEC indirizzata ad ISMEA, unitamente all’atto di revoca della precedente delega
La domanda potrà essere compilata e presentata esclusivamente in forma telematica sul portale dedicato dalle ore 12.00 del giorno 8 aprile 2024, data di apertura dello sportello telematico, fino alle ore 12.00 del giorno 22 aprile 2024.
Ad eccezione del primo giorno di apertura (dalle ore 12.00 alle ore 18.00) e dell'ultimo giorno di chiusura (dalle ore 9.00 alle ore 12.00), lo sportello telematico rimane aperto nei giorni feriali (dal lunedì al venerdì) dalle ore 9.00 alle ore 18.00.
Le domande saranno istruite secondo l'ordine cronologico di presentazione, fino ad esaurimento della dotazione finanziaria complessiva, pari a 19,3 milioni di euro.
Scarica qui il file con tutte le regole per presentare domanda
Le domande di accesso sono esaminate secondo l'ordine cronologico di presentazione.
Cambiale Ortofrutta 2024: modalità di ammortamento del prestito
Secondo il prospetto riassuntivo delle regole, la PMI rimborsa il prestito mediante n.12 rate trimestrali costanti, posticipate, la prima delle quali con scadenza a 27 mesi dall’erogazione del prestito.
Il finanziamento è erogato:
- dopo la firma di n.1 cambiale agraria (Cambiale 1) di importo pari al valore nominale del prestito, della durata di trentasei mesi;
- al corretto adempimento della quarta rata, in sostituzione della Cambiale 1, la PMI emette una nuova cambiale agraria (Cambiale 2), di importo pari a due terzi del valore nominale del prestito e della durata di dodici mesi;
- al corretto adempimento della ottava rata, in sostituzione della Cambiale 2, la PMI emette una nuova cambiale agraria (Cambiale 3), di importo pari a un terzo del valore nominale del prestito e della durata di dodici mesi.
In caso di società di capitali, la cambiale è firmata dal legale rappresentante, anche in proprio, a titolo di avallo.
La cambiale agraria è equiparata ad ogni effetto alla cambiale ordinaria.
L’erogazione avviene mediante accredito sul conto corrente indicato dalla PMI ed a questa esclusivamente intestato.
Il rimborso delle rate di finanziamento ha luogo mediante addebito SDD sul conto corrente indicato dalla PMI.
Allegati: