
-
PMI pesca e acquacoltura e danni meteo: aiuti dal MASAF
Pubblicato in GU n 68 del 21 marzo il DM 9 febbraio 2024 ( in vigore dal 22.03.2024) con le regole per la gestione degli interventi compensativi dei danni subiti nel settore della pesca e dell'acquacoltura, nelle aree colpite da:
- avversità atmosferiche assimilabili a calamità naturali,
- o eventi di portata catastrofica, da apizoozie, da organismi nocivi e vegetali,
- nonché ai danni causati da animali protetti,
- e da eventi di diffusione eccezionale di specie aliene invasive, ai sensi del decreto legislativo n. 102 del 29 marzo 2004 e del Regolamento (Ue) 2022/2473 della Commissione del 14 dicembre 2022.
Beneficiari della misura sono le PMI, vediamo i dettagli.
PMI pesca e acquacoltura e danni meteo: aiuti dal MASAF
Il Decreto con l'art 2 prevede che sono concessi contributi per la sottoscrizione di polizze assicurative ai sensi del capo I, articolo 2, del decreto legislativo n.102/04 a favore delle microimprese, piccole e medie imprese attive nella produzione primaria di prodotti di acquacoltura in conformità a quanto disposto dall’articolo 44 del regolamento (UE) 2022/2473 e dal capo I del medesimo regolamento.
Inoltre, sono concessi aiuti finalizzati a favorire la ripresa economica e produttiva delle microimprese, piccole e medie imprese attive nella produzione della pesca e dell’acquacoltura ai sensi dell’articolo 5, commi 2 e 3, del decreto legislativo 29 marzo 2004, n.102 e in conformità agli articoli 26, 30 42 51 e 53 del regolamento (UE) 2022/2473 e al capo I del medesimo regolamento.
Il decreto specifica che per «eventi climatici avversi assimilabili a una calamità naturale» s’intendono le condizioni meteorologiche sfavorevoli quali gelo, tempeste e grandine, ghiaccio, precipitazioni forti o persistenti o grave siccità che riducano di più del 30 % la produzione media calcolata sulla base di uno dei seguenti metodi:
- a) i tre anni precedenti;
- b) una media triennale basata sul quinquennio precedente, escludendo il valore più basso e quello più elevato.
Per «specie esotiche (o aliene) invasive» si intendono le specie esotiche invasive di rilevanza unionale e specie esotiche invasive di rilevanza nazionale quali definite all'articolo 3, paragrafi 3 e 4, del regolamento (UE) n. 1143/2014 del Parlamento europeo e del Consiglio.
Per «animale protetto» si intende qualsiasi animale diverso dal pesce protetto dalla legislazione dell'Unione o nazionale; 5. Le Regioni e le province autonome di Trento e di Bolzano provvedono alla delimitazione dei territori interessati dagli eventi di cui al precedente comma e deliberano la proposta di declaratoria di eccezionalità degli eventi entro il termine perentorio di sessanta giorni, elevabile a novanta in presenza di eccezionali motivate difficoltà.
Il Ministro dell’agricoltura, della sovranità alimentare e delle foreste emette formale provvedimento di riconoscimento dell’evento climatico avverso assimilabile a calamità naturale, previo accertamento della sussistenza del nesso causale tra lo stesso e i danni subiti dalle imprese della pesca e dell’acquacoltura, ai fini dell’attivazione del regime di aiuto.
Gli aiuti devono essere attivati entro tre anni dal verificarsi dell’avversità atmosferica assimilabile a una calamità naturale e sono versati ai beneficiari entro quattro anni a decorre da tale data.
Allegati: -
IVA agricoltura: i nuovi quadri VE e VF nel Modello 2024
L'agenzia delle Entrate con Provvedimento n 8230 del 15 gennaio ha approvato i modelli di dichiarazione IVA/2024 concernenti l’anno 2023, con le relative istruzioni.
La dichiarazione IVA 2024 va presentata ai fini dell’imposta sul valore aggiunto 2023, esclusivamente per via telematica, nel periodo compreso tra il 1° febbraio e il 30 aprile 2024 con le seguenti modalità:
- a) direttamente dal dichiarante;
- b) tramite un intermediario;
- c) tramite altri soggetti incaricati (per le Amministrazioni dello Stato);
- d) tramite società appartenenti al gruppo, ai sensi dell’art. 3, comma 2-bis del d.P.R. 22 luglio 1998, n. 322.
A tema IVA agricoltura, nel 2024 debutta la nuova percentuale di compensazione, vediamo le novità dal Modello IVA 2024.
IVA agricoltura: le novità del quadro VE nel Modello 2024
Il nuovo Modello IVA 2024 prevede una rimodulazione dei righi dei quadri VE e VF, nella parte relativa alla sezione I, dedicata all’attività di agricoltura.
Nel quadro VE, è stata introdotta una nuova percentuale di compensazione nel righo VE4 pari al 7% ed è stato soppresso il rigo in cui andavano indicate le operazioni attive/passive con percentuale di compensazione pari al 9,5%
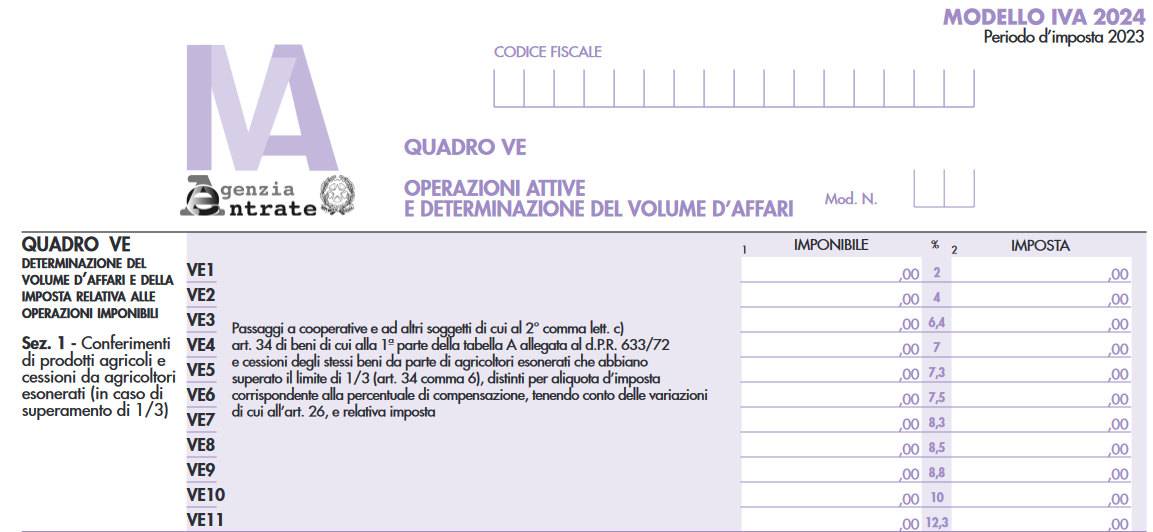
Ricordiamo che nei righi da VE1 a VE11 in corrispondenza dell’aliquota prestampata, devono essere riportati gli importi delle operazioni per le quali si è verificata l’esigibilità dell’imposta nell’anno 2023 annotate o da annotare nel registro delle fatture emesse (art. 23) e/o nel registro dei corrispettivi (art. 24), tenendo conto delle variazioni di cui all’art. 26 registrate per lo stesso anno.
L’imposta va calcolata moltiplicando ciascun imponibile per la corrispondente percentuale forfetaria di compensazione.
IVA agricoltura: le novità del quadro VF nel Modello 2024
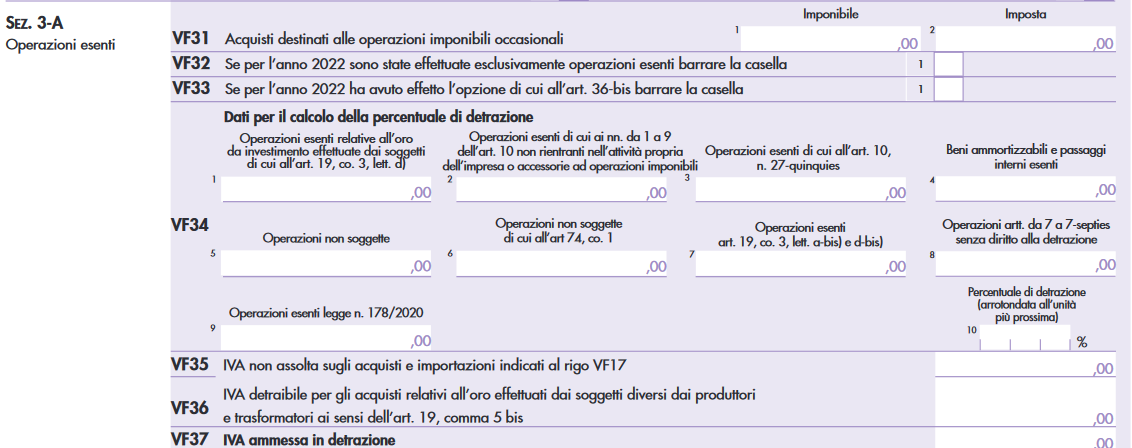
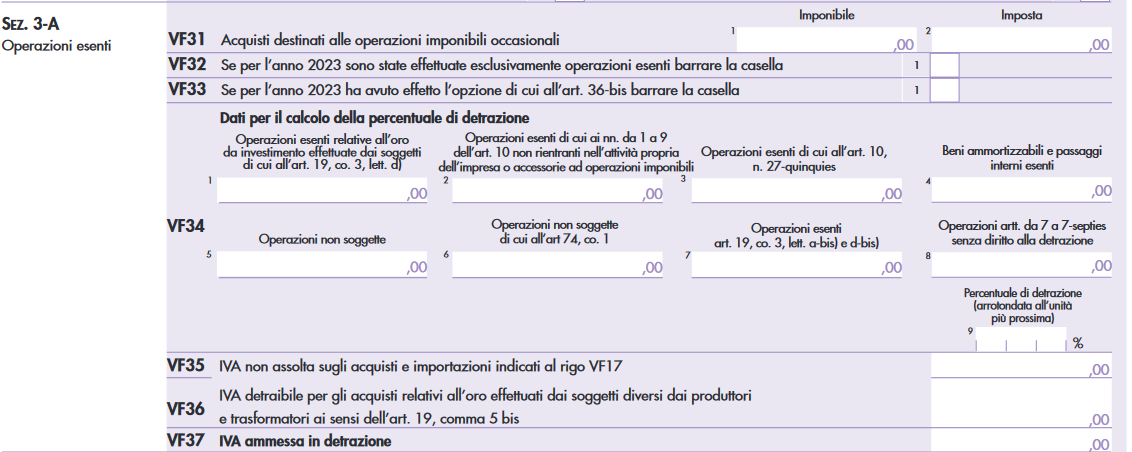
Nel quadro VF è stato soppresso il campo 9 nel rigo VF34 in cui andavano indicate le operazioni esenti ex legge 178/2020, per l’indicazione delle operazioni esenti che erano equiparate alle operazioni imponibili ai fini della detrazione.
Conseguantemente è stato rinumerato il campo 10, vediamo il confronto tra i quadri
Quadro VF 2023, rigo VF 34
Come è cambiato il quadro VF nel 2024
 Ricordiamo che nel rigo VE34 indicare il totale delle operazioni non soggette ad imposta per carenza del requisito di territorialità di cui agli artt. da 7 a 7-septies e per le quali è stata emessa la relativa fattura ai sensi dell’art. 21, comma 6-bis. Tali operazioni concorrono alla formazione del volume d’affari
Ai fini della corretta determinazione dell’imposta ammessa in detrazione occorre tenere presente che l’art. 19, comma 3, lett. b), riconosce la detrazione con riferimento alle operazioni non soggette che se effettuate nel territorio dello Stato darebbero diritto alla detrazione.
-
Impianti di rinnovabili: proroga al 2024 della garanzia ISMEA
Con decisione C(2023) 9090 final del 18 dicembre 2023, la Commissione europea ha autorizzato la proroga della durata dei regimi di aiuto SA.103166 e SA.108084, relativi alle Garanzia GR8 e U35.
Con un comunicato, ISMES fa presente che le domande di garanzia potranno essere inoltrate, per il tramite dei soggetti finanziatori, attraverso i portali dedicati fino al giorno venerdì 7 giugno 2024, fatta eccezione, in relazione alle sole garanzie GR8, per i finanziamenti di importo superiore a 150.000,00 euro per i quali, considerata la necessità di espletare le verifiche ai sensi della disciplina antimafia di cui al decreto legislativo 6 settembre 2011, n. 159, la prenotazione deve essere effettuata entro e non oltre il giorno venerdì 24 maggio 2024.Restano ferme tutte le altre indicazioni fornite con le precedenti circolari.
Garanzia ISMEA GR8: che cos'è
La nuova garanzia GR8 ISMEA destinata alle PMI agricole e della pesca che intendono realizzare impianti per la produzione di energie rinnovabili:
- è rilasciata in via automatica,
- copre per il 100% i prestiti di importo non superiore a 250 mila euro, di durata fino a 8 anni, incluso preammortamento,
- è gratuita e cumulabile con le altre garanzie rilasciate da ISMEA.
Le domande di garanzia possono essere inoltrate per il tramite dei soggetti finanziatori attraverso il relativo portale.
GR8 ISMEA: la nuova garanzia per le PMI per produrre energie rinnovabili
Ricordiamo che la piattaforma ISMEA per le domande a GR8 la garanzia per impianti di rinnovabili delle PMI era stata annunciata nel mese di settembre e con Circolare n 3 del 4 agosto ISMEA ha dettato le regole.
Il nuovo strumento è stato introdotto dal decreto-legge 30 marzo 2023, n. 34, convertito con modificazioni dalla legge 26 maggio 2023, n. 56 e opera nell'ambito del nuovo regime di aiuto SA.108084 (2023/N) autorizzato il 31 luglio 2023 dalla Commissione europea.
Garanzia GR8 ISMEA: chi può richiederla
Possono presentare domanda di garanzia GR8:
- le micro piccole e medie imprese,
- colpite dal grave turbamento dell'economia causato dall'aggressione russa all'ucraina,
- regolarmente iscritti al registro delle imprese con la qualifica di impresa agricola ovvero impresa ittica,
- che dichiarano di aver registrato un aumento dei costi per energia nel corso del 2022 rispetto al 2021.
Invece, NON possono accedere alla misura le imprese con esposizioni classificate come sofferenza ai sensi della disciplina bancaria:
- con esposizioni classificate come sofferenze,
- che presentano nei confronti delle banche esposizioni classificate come inadempienze probabili o scadute o sconfinamenti deteriorati,
- che abbiano a carico protesti procedure esecutive o iscrizioni pregiudizievoli
- rientranti tra quelle che hanno ricevuto e successivamente non rimborsato o depositato in un conto bloccato gli aiuti individuati quali illegali o incompatibili dalla commissione europea,
- che si trovano in condizioni tali da risultare imprese in difficoltà,
- imprese soggette a sanzioni adottati dall'unione.
Garanzia GR8 ISMEA: presenta la domanda
Le domande di garanzia devono essere inoltrate per il tramite dei soggetti finanziatori attraverso il portale che ISEMA messo a disposizione.
Attenzione al fatto che la procedura di caricamento delle richieste di garanzia prevede due fasi principali:
- la prima di prenotazione durante la quale richiesto di allegare la modulistica firma dell'impresa,
- la seconda di comunicazione dell'erogazione.
Successivamente alla prenotazione, ISMEA effettuate le verifiche di competenza, in caso di esito positivo comunica al soggetto finanziatore e all'impresa l'avvenuta concessione dell'aiuto ed entro 90 giorni dalla ricezione della predetta comunicazione il soggetto finanziatore deve comunicare l'avvenuta erogazione di almeno il 25% dell'importo del finanziamento garantito attraverso il il portale GR8 Ismea
Gli impianti devono essere completati e risultare operativi entro 24 mesi dalla data di concessione dell'aiuto ed entro tale data è il soggetto finanziatore deve completare l'erogazione il modello di autodichiarazione "mod.gr 8" da utilizzare per la richiesta sarà reso disponibile nel mese di settembre nella sezione garanzie e assicurazioni del sito di ISMEA
Allegati: -
Aiuti all’Agricoltura 2024: prestiti cambiari fino a 30mila euro
La Legge di Bilancio 2024, pubblicata in GU n 303 del 30.12.2023 e in vigore dal 1 gennaio prevede novità in tema di prestiti cambiari per gli imprenditori agricoli.
In sintesi, si prevede l’erogazione da parte di ISMEA di prestiti cambiari in favore delle PMI agricole operanti nel settore ortofrutticolo, fino ad un importo massimo pari al 50 per cento dell’ammontare dei ricavi di ciascun beneficiario e comunque non superiore a 30.000 euro, con un piano di ammortamento di durata massima di 5 anni, di cui i primi due di preammortamento.
Aiuti all'agricoltura 2024: cosa contiene la bozza di legge di bilancio
Nel dettaglio, al fine di assicurare continuità aziendale, l'Istituto di servizi per il mercato agricolo alimentare (ISMEA) è autorizzato ad erogare prestiti cambiari in favore delle PMI agricole operanti nel settore ortofrutticolo, così come definito dal regolamento (UE) n. 1308/2013, per un importo massimo pari al 50 per cento dell'ammontare dei ricavi registrati nel 2022 dall’impresa richiedente e, comunque, non superiore a 30.000 euro, con inizio del rimborso dopo 24 mesi dalla data di erogazione e durata fino a 5 anni.
I prestiti sono concessi a tasso agevolato nel rispetto delle disposizioni stabilite dal regolamento (UE) n. 1408/2013, della Commissione, del 18 dicembre 2013, relativo all'applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell'Unione europea agli aiuti «de minimis» nel settore agricolo.
Per l’erogazione dei prestiti cambiari previsti dal presente articolo, ISMEA è autorizzato ad utilizzare, fino ad esaurimento, le risorse residue del fondo di cui all’articolo 19, comma 2, decreto-legge del 21 marzo 2022, n. 21.
Per l’integrale abbattimento degli interessi dovuti sulle rate di finanziamento, ISMEA è autorizzato ad utilizzare fino a 5 milioni di euro, le risorse residue di cui all’articolo 13, comma 2, decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225.
-
Ristori imprese agricole per siccità: pagamenti entro il 31.01.2024
Pubblicato in GU n 280 del 30 novembre il Decreto dell'Agricoltura del 25 ottobre con i ristori per le imprese agricole colpite dalla siccità.
Attenzione al fatto che l'organismo pagatore AGEA provvede all'istruttoria dei procedimenti, ai relativi controlli e all'esecuzione dei pagamenti del ristoro entro il 31 gennaio 2024, sulla base delle disposizioni impartite da AGEA Coordinamento con apposita circolare.
Ristori alle imprese agricole per siccità: i beneficiari
Nel dettaglio, sono beneficiari del sostegno gli agricoltori che conducono superfici agricole comprese nello strato informativo grafico, determinato con la metodologia di cui all'allegato 1 facente parte integrante del decreto, ricadente nei territori di cui ai decreti di declaratoria 12 settembre 2023 delimitati dalle Regioni Emilia-Romagna, Marche e Toscana e risultanti nel fascicolo aziendale di cui all'art. 9 del decreto del Presidente della Repubblica 1° dicembre 1999, n. 503, alla data del 15 maggio 2023.
Scarica qui l'allegato 1 con le province interessate per i ristori all'agricoltura.
Viene precisato che, l'aiuto è corrisposto considerando gli ettari di superficie agricola utilizzata riferiti alle parcelle agricole che intersecano totalmente o parzialmente la delimitazione determinata con la metodologia di cui all'allegato 1.
Sono beneficiari del sostegno gli agricoltori che hanno subito danni in conseguenza della siccità prolungatasi dalla campagna 2022, accertati nel decreto 7 giugno 2023 del Ministro dell'agricoltura, della sovranità alimentare e delle foreste e in relazione alle superfici agricole presenti nel fascicolo aziendale di cui all'art. 9 del decreto del Presidente della Repubblica 1° dicembre 1999, n. 503, alla data del 15 maggio 2023.Ristori alle imprese agricole per siccità: calcolo del sostegno
Il sostegno è calcolato con riferimento alle superfici e dei seguenti importi unitari massimi stabiliti per tipologia di superficie:
- a) pascolo e prati permanenti euro 130/ha;
- b) seminativi euro 380/ha;
- c) colture permanenti euro 1.500/ha.
Il sostegno è parametrato al danno accertato dalle regioni e province autonome e riportato nel decreto 7 giugno 2023 del Ministro dell'agricoltura, e in caso in cui la superficie agricola a disposizione dell'agricoltore al 15 maggio 2023 risultante nel fascicolo aziendale, sia inferiore a quella risultante nel fascicolo aziendale della medesima azienda al 15 maggio 2022, il sostegno è ridotto nella medesima percentuale di riduzione della superficie agricola.
In quest'ultimo caso, qualora il danno accertato ricada su superfici agricole site in pìù regioni, il sostegno è ridotto della medesima percentuale applicata all'importo complessivo del danno.
In conformità alle disposizioni di cui al decreto 7 giugno 2023 del Ministro dell'agricoltura, l'importo pari al 40% delle risorse destinate alla siccità è ripartito in maniera proporzionale al danno aziendale accertato, il restante importo pari al 60% delle risorse destinate alla siccità è ripartito in maniera proporzionale al danno accertato tra le aziende che hanno superfici agricole ricadenti nei territori nei quali nel periodo considerato è stato dichiarato lo stato di emergenza in relazione alla situazione di deficit idrico e precisamente quelli delle seguenti Regioni: Piemonte, Liguria, Lombardia, Veneto, Friuli-Venezia Giulia, Emilia-Romagna, Toscana, Marche, Umbria e Lazio.
Allegati: -
Fondi Agricoltura danni da calamità: le regole del Ministero
Pubblicato in GU n 243 del 17 ottobre il Decreto 11 agosto 2023 dell'Agricoltura con Criteri e modalita' per la concessione di aiuti a sostegno delle microimprese e piccole e medie imprese del settore agricolo colpite da calamita' naturali.
Nel dettaglio si tratta dei i criteri e le modalita' per la concessione di aiuti per calamita' naturali, verificatesi fino a tre anni prima della sua entrata in vigore per:
- valanghe;
- frane;
- inondazioni/alluvioni;
- trombe d'aria;
- uragani;
- incendi boschivi di origine naturale;
- sisma ed eruzioni vulcaniche.
Fondi Agricoltura calamità: a chi spettano
Possono beneficiare dell'aiuto le microimprese e le piccole e medie imprese (PMI) attive nel settore della produzione
agricola primaria e della trasformazione e commercializzazione dei prodotti agricoli di cui all'allegato I del Trattato sul funzionamento dell'Unione europea colpite da eventi calamitosi.
Possono beneficiare degli aiuti di cui all'art. 2, comma 1, lettera e) le microimprese e le PMI attive nel settore della
produzione agricola primaria colpite da eventi calamitosi.Per gli aiuti agli investimenti di cui all'art. 2, comma 1, lettera e), sono rispettate le condizioni riguardanti l'effetto di incentivazione in conformita' all'art. 6 del regolamento (UE) 2022/2472.
Sono escluse le imprese in difficolta' ai sensi dell'art. 1, comma 6 del regolamento (UE) 2022/2472 e quelle che potrebbero dover rimborsare aiuti dichiarati incompatibili con il mercato interno, finche' non sia stato effettuato tale rimborso.
Fondi Agricoltura calamità: le spese ammissibili
Gli interventi finanziabili per i danni causati alla produzione agricola e ai mezzi di produzione agricola sono i seguenti:
- a) la riparazione di immobili ad uso produttivo danneggiati, la loro demolizione e ricostruzione se distrutti, al fine di ristabilirne la piena funzionalita' per l'attivita' delle imprese in essi stabilite;
- b) la riparazione di beni mobili strumentali danneggiati o l'acquisto di beni mobili strumentali distrutti;
- c) il ristoro dei danni subiti da scorte e prodotti in corso di maturazione ovvero di stoccaggio;
- d) la compensazione per la perdita di reddito dovuta alla distruzione totale o parziale della produzione agricola e dei mezzi di produzione agricola;
- e) la costruzione, l'acquisto o il miglioramento di beni immobili finalizzati alla delocalizzazione definitiva dell'attivita'
produttiva ricompresi gli investimenti eventualmente necessari a rendere definitive le strutture temporanee realizzate nella fase emergenziale; - f) acquisto o noleggio per la fornitura e l'installazione di impianti temporanei delocalizzati.