
-
Concerti virtuali: trattamento IVA quando manca l’esibizione dal vivo
Con la Risposta a interpello n 43 del 20 febbraio le Entrate hanno replicato ad una Fondazione istante chiarendo il trattamento fiscale, ai fini dell'applicazione dell'aliquota Iva agevolata del 10 per cento, di cui al n. 123 della Tabella A, Parte III, allegata al d.P.R. 633 del 1972, delle attività spettacolistiche.
La Fondazione organizza un concerto in cui il pubblico assiste tramite visori a un’esibizione virtuale di un compositore defunto al pianoforte, con elementi artistici dinamici sincronizzati.
La Fondazione chiede se l’evento possa rientrare tra i “concerti strumentali” ai fini dell’aliquota IVA agevolata del 10% o se debba applicarsi l’aliquota ordinaria del 22%.Vediamo la replica ADE.
Concerti virtuali: trattamento IVA quando manca l’esibizione dal vivo
La Fondazione è un soggetto organizzatore di un evento/concerto innovativo in realtà mista, creato da un defunto compositore e musicista, a cui il pubblico parteciperà con l'ausilio di visori che mostreranno il compositore in modalità virtuale, il quale si esibirà in concerto al pianoforte, all'interno di un auditorium, mentre elementi di arte dimensionale dinamica saranno sincronizzati con la musica e l'ambiente fisico della sala e con le luci di scena.
L'Istante chiede chiarimenti in merito alla corretta disciplina fiscale da applicare alla vendita e alla prevendita dei biglietti di accesso all'evento in oggetto, e, nello specifico, se l'evento/concerto possa configurarsi quale ''concerto strumentale'' di cui al n. 4) della Tabella C allegata al d.P.R. n. 633 del 1972, con conseguente applicazione dell'aliquota Iva agevolata del 10 per cento, di cui al n. 123 della Tabella A, Parte III, allegata al medesimo d.P.R., oppure rientri nella definizione generica individuata dal punto numero 3 della tabella C allegata al d.P.R. 633 del 1972 e pertanto si debba applicare l'aliquota IVA ordinaria nella misura del 22%.
L’Agenzia chiarisce che per applicare l’aliquota IVA ridotta del 10% l’evento deve configurarsi come “spettacolo concertistico”, con specifiche condizioni:
- un luogo idoneo per l’ascolto del pubblico (teatri, sale concerto, auditorium),
- un programma prestabilito,
- un’esecuzione musicale dal vivo.
L’elemento essenziale mancante nel caso di specie è l’esecuzione dal vivo, sostituita da una rappresentazione virtuale e basi musicali preregistrate.
Poiché la normativa richiede la presenza fisica dell’esecutore per qualificare l’evento come concerto, l’Agenzia stabilisce
che l’aliquota IVA applicabile alla vendita dei biglietti è quella ordinaria del 22%
Allegati: -
Distacchi di personale e IVA: l’Ade scioglie i dubbi
Con Risposta a interpello n 38 del 18 febbraio le Entrate hanno fornito chiarimenti sui distacchi di personale ai fini IVA.
In dettaglio, le Entrate ribadiscono il concetto delle novità in vigore dal 1° gennaio precisando che sono imponibili ai fini Iva i rimborsi erogati da un ente a una società per il distacco di dipendenti presso l’ente. La rilevanza fiscale è determinata dal nesso diretto tra la disponibilità al prestito del personale e il corrispettivo ricevuto, anche se quest’ultimo equivale ai costi sostenuti per i dipendenti.
Leggi anche: Distacco di personale con l’IVA dal 1.1.2025
Distacchi di pesonale e IVA: l’ade scioglie i dubbi
Il caso di specie riguarda, una società in house Alpha S.p.A. costituita conformemente a quanto disposto dal decreto legislativo 19 agosto 2016, n. 175 e integralmente partecipata.
L'Istante presta, in favore dei propri soci, servizi di progettazione, sviluppo e gestione di sistemi informatici e telematici.L'Azienda Beta è un ente strumentale dotato di autonomia imprenditoriale e di personalità giuridica di diritto pubblico, preposto alla gestione coordinata delle attività sanitarie e sociosanitarie per l'intero territorio.
L'Azienda Beta, su mandato del soggetto attuatore, è impegnata a realizzare progetti per lo sviluppo dei servizi digitali finanziati con fondi P.N.R.R. e, a tal fine, necessita di potenziare temporaneamente il proprio settore tecnicoamministrativo mediante l'inserimento di nuove risorse professionali.Beta ha richiesto ad Alpha la disponibilità a distaccare temporaneamente alcuni dipendenti, in possesso delle necessarie competenze professionali.
L'Istante ha acconsentito alla richiesta individuando i lavoratori in possesso delle necessarie competenze.
A tal fine, Alpha e Beta intendono prevedere nell'accordo di distacco il solo rimborso, da parte della distaccataria alla distaccante, del costo complessivo sostenuto da quest'ultima per ogni singolo lavoratore distaccato, inclusi tutti gli oneri contributivi e assicurativi ripresi analiticamente a piè di lista dai cedolini stipendiali dei lavoratori
interessati.
La Società chiede chiarimenti in ordine al trattamento ai fini IVA del distacco di personale tra Alpha e Beta, al fine di accertare se, in caso di mero rimborso dal distaccatario dei soli costi effettivi sostenuti dal distaccante per ciascun lavoratore distaccato, tale rimborso sia da considerarsi fuori campo IVA oppure imponibile con applicazione dell'aliquota ordinaria.L’Agenzia conferma invece l’assoggettamento a Iva dei distacchi e si ricorda:
- la norma originaria (articolo 8, comma 354, della legge 67/1988) che normava l’irrilevanza nel caso di rimborso del solo costo,
- la Sentenza della Corte UE n 94/19, che ha stabilito che non possa essere esclusa a priori l’irrilevanza ai fini Iva del distacco del personale.
Tutto ciò ha determinato che con l'articolo 16-ter del Dl n 131/2024, si sia abrogata la norma su citata, e dal 1° gennaio 2025, i distacchi e i prestiti stipulati sono assoggettati al tributo.
Sono fatti salvi i comportamenti pregressi dei contribuenti sulla base di sentenza comunitaria o o norma previgente per i quali non siano intervenuti accertamenti definitivi.
Le Entrate concludono che i servizi di distacco erogati da Alfa del caso di specie, in base ad accordi stipulati a decorrere dal 1° gennaio 2025 assumono rilevanza ai fini Iva.
Allegati: -
IVA agevolata rifiuti da discarica: cosa cambia dal 2025
La legge di bilancio 2025 tra le altre novità ha previsto che, dal 1° gennaio, il conferimento in discarica e l’incenerimento dei rifiuti, senza recupero energetico, non potranno fruire dell’Iva agevolata al 10% e,si allineano all'aliquota al 22%.
A prevederlo è l'articolo 1, comma 49, legge 207/2024 che modifica il numero 127-sexiesdecies) alla tabella A, parte III, Dpr 633/1972 (Testo unico Iva).
IVA agevolata per i rifiuti da discarica: cosa cambia dal 2025
Il comma 49 dell'art 1 novella la disciplina dell’IVA al fine di assoggettare all’aliquota IVA ordinaria del 22% (anziché ridotta al 10%) le prestazioni di smaltimento dei rifiuti qualora avvengano mediante conferimento in discarica o mediante incenerimento senza recupero efficiente di energia.
Il comma 49 modifica l’elenco dei beni e servizi soggetti ad aliquota IVA ridotta al 10% (anziché aliquota ordinaria del 22%) di cui alla tabella A, parte III, del D.P.R. n. 633 del 1972 sostituendo il punto 127-sexiesdecies) in modo tale da escludere dall’applicazione dell’aliquota ridotta il conferimento in discarica e l’incenerimento senza recupero efficiente di
energia di rifiuti urbani e di rifiuti speciali.
Il comma in esame ha la finalità di transizione ecologica ed energetica, mitigazione e adattamento ai cambiamenti climatici previsti nell’ambito dei documenti programmatici.Il Governo nella relazione illustrativa ha specificato che l’innalzamento dell’aliquota IVA, dal 10% al 22%, per le attività di smaltimento in discarica e di incenerimento senza efficiente recupero di energia dei rifiuti, risponde alla finalità di eliminare un sussidio ambientale dannoso (SAD) in contrasto con il principio dell’economia circolare, in coerenza con il disposto delle direttive unionali in tema di economia circolare, a mente delle quali lo smaltimento in discarica dovrebbe costituire una opzione residuale.
-
IVA mensile: scadenza entro il 16.12 con novità
Il 16 dicembre scade il termine per la liquidazione IVA relativa al mese di novembre, da parte dei soggetti cosiddetti mensili.
La scadenza quest'anno, a seguito della riforma fiscale, presenta una novità che riguarda il versamento degli importi inferiori alla soglia minima di 100 euro introdotta dal DLgs. Adempimenti.
Vediamo tutti i dettagli.
IVA mensile: scadenza entro il 16.12 con novità
Con l'art 9 del Dlgs Adempimenti (GU n 9 del 12 gennaio) si prevede di ampliare la soglia dei versamenti minimi dell'IVA e in particolare, tale soglia è innalzata a 100 euro.
Potrebbe interessarti anche: Modello Lipe: la nuova soglia dei 100 euro.
Nel dettaglio, si apportano modifiche all'articolo 1, comma 4, del DPR n. 100 del 1998:
- innalzando da 25,82 euro (le vecchie 50.000 lire della norma originaria) a 100 euro il limite previsto per effettuare il versamento IVA mensile nel caso di un importo dovuto inferiore alla predetta soglia, insieme a quello relativo al mese successivo;
- prevedendo che in ogni caso il versamento della somma vada effettuato entro il 16 dicembre dello stesso anno. Come specificava il dossier di commento al decreto, i versamenti relativi ai mesi da gennaio a novembre, in caso di liquidazione mensile, qualora di importo non superiore a 100 euro, sono comunque effettuati entro il 16 dicembre dello stesso anno.
In base all’art. 1 comma 4 del DPR n 100/98, se l’IVA a debito evidenziata nella liquidazione periodica non supera l’importo minimo previsto dalla legge, il versamento è effettuato insieme a quello relativo al mese successivo.
Tuttavia, la norma è stata modificata appunto dall’art. 9 comma 1 del DLgs. n 1/2024.
Il DLgs. 1/2024 oltre ad aver innalzato a 100 euro la citata soglia minima, ha stabilito che il versamento dell’IVA periodica sotto tale importo è effettuato insieme a quello relativo al mese successivo “e comunque entro il 16 dicembre dello stesso anno”.
L’IVA dovuta in base alla liquidazione del mese di novembre, anche se di importo inferiore al minimo, è effettuato comunque entro la scadenza del 16 dicembre successivo.
Ricordiamo infine che, entro il prossimo 27 dicembre c'è da versare anche l'acconto IVA e in proposito leggi: Acconto IVA 2024: in scadenza il 27 dicembre.
-
IVA lettiera animali: la corretta aliquota
Con Risoluzione n 59 del 9 dicembre le Entrate chiariscono la corretta aliquota della lettiera per animali specificando che il proprio orientamento è in linea con quello della Corte di giustizia europea e della Cassazione che, ai fini della corretta aliquota, attribuiscono rilievo alla destinazione del prodotto.
Con la risoluzione n. 59 si precisa che le lettiere per animali, a prescindere dai materiali utilizzati, sono soggette ad aliquota Iva ordinaria.
IVA lettiera animali: la corretta aliquota
Le Entrate chiariscono la corretta aliquota da applicare alle cessioni di lettiere per animali in replica a vari quesiti giunti dai contribuenti.
Secondo l’articolo 98 della direttiva Iva, gli Stati membri possono applicare una o due aliquote ridotte.
La direttiva precisa anche che è possibile ricorrere alla nomenclatura combinata per delimitare con esattezza le categorie agevolate.
L’ordinamento interno ha recepito la disciplina Ue con l’articolo 16 del decreto Iva, il cui comma 1 stabilisce che “l’aliquota dell’imposta è stabilita nella misura del ventidue per cento della base imponibile dell’operazione. L’aliquota è ridotta al quattro, al cinque e al dieci per cento per le operazioni che hanno per oggetto i beni e i servizi elencati, rispettivamente, nella parte II, nella parte II-bis e nella parte III dell’allegata tabella A, salvo il disposto dell’articolo 34”.
Al riguardo, la circolare n. 32/2010 ha evidenziato che, il trattamento agevolato previsto dalla Tabella A, l’applicazione delle aliquote ridotte per determinati beni, deve essere preceduta dall’accertamento tecnico della complessiva ed effettiva composizione e qualificazione merceologica del prodotto da parte dell’Agenzia delle dogane.
Le lettiere per animali, prodotti non presenti nella Tabella A del decreto Iva, sono state oggetto di chiarimenti da Adm, che è approdata a differenti classificazioni doganali, attribuendo rilevanza alla composizione e alle caratteristiche dei materiali utilizzati.
In conformità con le Dogane, anche le Entrate hanno riconosciuto aliquote Iva differenti a beni (nel caso specifico, lettiere) con la stessa destinazione d’uso ma di composizione diversa.
L’Amministrazione evidenzia che la recente giurisprudenza europea ha optato per un’interpretazione secondo la quale i prodotti devono essere classificati non soltanto tenendo conto delle loro caratteristiche e proprietà oggettive, ma anche considerando la relativa funzione e destinazione d’uso.
La Cassazione, con l’ordinanza n. 24441/2024, ha sostenuto, tra l’altro, ai fini della classificazione doganale, che la composizione prevalentemente di amido di manioca delle lettiere non ne consentiva, di per sé, la classificazione alla v.d. 1108 1400 00 con conseguente applicazione dell’aliquota del 10%, visto che l’amido, nel caso specifico, non rilevava quale prodotto destinato all’alimentazione umana o animale.
Secondo l’ordinanza, le lettiere in questione rientravano tra i “prodotti vegetali non nominati né compresi altrove”, con Iva al 22%, ossia soggetti ad aliquota ordinaria e non agevolata, non costituendo la merce prodotto alimentare o ingrediente destinato a essere utilizzato nella preparazione di prodotti alimentari.
Quindi una volta accertato che le lettiere non sono espressamente menzionate nell’elenco dei beni che possono fruire dell’aliquota Iva ridotta in base alle previsioni dell’allegato III della direttiva 2006/112/Ce, né sono riconducibili ai prodotti indicati nella parte II, II-bis e III della Tabella A allegata al decreto Iva, le relative cessioni scontano l’Iva ordinaria con aliquota del 22 per cento.
Nel caso di specie contribuenti interessati dovranno:
- emettere una nota di variazione in aumento,
- presentare la dichiarazione integrativa relativa a ciascun anno solare di effettuazione delle operazioni ancora accertabili,
- versare la maggiore imposta dovuta.
Per quanto riguarda il diritto alla detrazione Iva addebitata tramite la nota di variazione la risoluzione spiega: “al contribuente che abbia ricevuto, oltre il termine di presentazione della dichiarazione relativa all'anno in cui il diritto alla detrazione è sorto, una nota di variazione (…) per correggere errori nella qualificazione della operazione originaria, (…), il dies a quo per l'esercizio del predetto diritto deve individuarsi nel momento di emissione della nota di variazione da parte del cedente, e può essere esercitato – alle condizioni esistenti al momento di effettuazione dell'operazione originaria – al più tardi con la dichiarazione relativa all'anno in cui il diritto alla detrazione è sorto)”.
Allegati: -
Non è reato il mancato versamento IVA per ft non incassate
La Cassazione nella sentenza n 41238/2024 statuisce che non commette reato l’imprenditore che non ha versato l’Iva perché non ha incassato fatture.
La Cassazione ha affermato questo importante principio che tiene conto non più della giurisprudenza consolidata ma trova riscontro nella Riforma Fiscale in atto e nella giurisprudenza minoritaria.
La Corte d’appello aveva dato seguito all’indirizzo della Cassazione per il quale l’emissione della fattura, se antecedente al pagamento del corrispettivo, espone il contribuente, per sua scelta, all’obbligo di versare comunque la relativa imposta.
Ma ad oggi, anche alle luce delle recenti novità legislative previste dal Dlgs n 87/2024, occorre tenere conto di un altro indirizzo della stessa Cassazione che invita i giudici di merito a tenere conto delle argomentazioni difensive a spiegazione del mancato pagamento, tutte le volte che queste fossero in grado di dimostrare la grave e straordinaria crisi di liquidità dell’impresa. Vediamo il caso di specie.
Non è reato il mancato versamento IVA per ft non incassate
La Cassazione ha annullato la condanna emessa da una Corte d’appello di un imprenditore accusato di non avere versato l’Iva per l’anno d’imposta 2016.
La condanna era stata conseguenza anche del giudizio di irrilevanza, formulato dai giudici, sulla documentazione presentata dalla difesa sul mancato incasso dell’Iva risultante dalle fatture dell’anno di imposta contestato a causa dell’inadempimento di un numero considerevole di committenti.
Nel processo specifico, con sentenza del 2024, la Corte d'Appello di Napoli confermava la sentenza emessa dal Tribunale di Napoli, nel 2022, con la quale l'imprenditore era stato condannato alla pena di giustizia in relazione al reato di cui all'art 10 ter del Dlgs n 74/2000 per l'anno di imposta 2016 nella qualità di rappresentante legale di una società.
Il soggetto ricorreva contro la sentenza adducendo un vizio di motivazione con riferimento alla sussistenza del reato, con riferimento alla mancata risposta ai rilievi difensivi imperniati sul mancato incasso dell'IVA dichiarata, in conseguenza del mancato pagamento delle fatture emesse.
La Cassazione ha ritenuto il primo motivo di ricorso fondato, e con valenza assorbente delle altre censure prospettate.
La sentenza impugnata ha ritenuto del tutto irrilevanti le allegazioni difensive, poste in essere già in primo grado, concernenti il mancato incasso dell'IVA risultante dalle fatture dell'anno di imposta in contestazione, per via dell'inadempimento di un consistente numero di committenti; così come irrilevante è stata considerata la vendita di un bene immobile personale.
La Corte territoriale era pervenuta a tali conclusioni in espressa adesione all'indirizzo interpretativo della Cassazione secondo cui "in tema di reato di omesso versamento dell'imposta sul valore aggiunto, l'emissione della fattura, se antecedente al pagamento del corrispettivo, espone il contribuente, per sua scelta, all'obbligo di versare comunque la relativa imposta sicché egli non può dedurre il mancato pagamento della fattura né lo sconto bancario della fattura quale causa di forza maggiore o di mancanza dell'elemento soggettivo"
Ad avviso della Cassazione però vi è la necessità di dar seguito ad una diversa opzione ermeneutica, che impone di tenere adeguato conto delle deduzioni difensive concernenti la concreta impossibilità di far fronte ai versamenti dovuti che trova ormai un importante riscontro nel diritto positivo.
Il recente D.Lgs. n. 87 del 14/06/2024, intervenendo sull' art. 13 D.Lgs. n. 74 del 2000 ha introdotto (con il nuovo comma 3-bis) una ulteriore causa di non punibilità per i reati di cui agli artt. 10-bis e ter del medesimo decreto, "se il fatto dipende da cause non imputabili all'autore sopravvenute, rispettivamente, all'effettuazione delle ritenute o all'incasso dell'imposta sul valore aggiunto. Ai fini di cui al primo periodo, il giudice tiene conto della crisi non transitoria di liquidità dell'autore dovuta alla inesigibilità dei crediti per accertata insolvenza o sovraindebitamento di terzi o al mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche e della non esperibilità di azioni idonee al superamento della crisi".
In tale ottica ricostruttiva, la Cassazione ritiene di dover osservare che il contribuente, già nel corso del primo grado di giudizio, aveva non solo documentato l'accettazione della propria proposta concordataria da parte dell'Agenzia delle Entrate (successivamente recepita nel decreto di omologazione del concordato preventivo emesso in data 06/10/2021 dal Tribunale di Napoli), ma aveva allegato circostanze di estremo rilievo ai fini che qui rilevano.
Da un lato era stato evidenziato il riepilogo delle fatture emesse e non pagate nell'anno di imposta 2016 (complessivo imponibile non pagato di Euro 570.112,07, IVA relativa pari a Euro 125.424,26) e, d'altro lato, il contenuto della relazione del commissario giudiziale nell'ambito della procedura di concordato preventivo, nella quale si individuano da un lato le cause della crisi:
- nel blocco dei pagamenti da parte della P.A.,
- nella crisi del mercato delle costruzioni
- e nel mancato recupero di ingenti crediti verso terzi
e si evidenziava che la Società aveva cercato di far fronte alla situazione riducendo i costi di produzione e provvedendo ad un aumento di capitale.
Alla luce di quanto detto le allegazioni difensive non potevano essere ignorate dai giudici di merito, nella valutazione della sussistenza della responsabilità penale del soggetto ricorrente, anche in considerazione della loro incidenza sul margine di superamento della soglia di punibilità di Euro 250.000 (essendo l'IVA non versata ammontante a Euro 315.120,367, così corretto l'erronea quantificazione contenuta nel capo di accusa, pari a Euro 367.517,24 cfr. pag. 2 della sentenza impugnata).
Da ciò consegue l'annullamento della sentenza impugnata con rinvio per nuovo giudizio ad altra Sezione della Corte di Appello di Napoli, restando assorbite le ulteriori censure difensive.
-
IVA chirurgia estetica: imponibilità nella fattura dell’anestesista
Con la Risposta a interpello n 211 del 28 ottobre le Entrate si occupano di fornire chiarimenti sul regime IVA per la chirurgia estetica nelle prestazioni fatturate da anestesisti in caso di ricovero e cura presso case di cura non convenzionate, vediamoli.
IVA chirurgia estetica: imponibilità nella fatturazione dell’anestesista
L'istante è una società operante nel settore sanitario, non convenzionata con il Sistema Sanitario Nazionale.
In merito alle seguenti prestazioni:- a) prestazioni di medici anestesisti nell'ambito di interventi di chirurgia estetica, aventi sia finalità curative di malattie o problemi di salute, sia aventi finalità di mera estetica;
- b) affitto/messa a disposizione di sala operatoria per eseguire l'intervento di chirurgia estetica;
- c) messa a disposizione della camera nella fase postoperatoria;
- d) farmaci.
l'istante domanda quali sia il corretto trattamento IVA dopo le modifiche intervenute con l'art 18 del DL n 73/2022 convertito in Legge n 122/2022 che ha riformato l'art 10 comma 1 n 18) del decreto IVA.
La Società fa presente che la prestazione sanitaria è resa, nell'ambito della più complessa prestazione di ricovero e cura, presso la sua struttura, fatturando il servizio direttamente al paziente.
Analoga modalità di fatturazione è adottata dal professionista chirurgo e dal professionista anestesista o in sua vece dall'associazione medici anestesisti qualora esistente.
Le Entrate, dopo un ampio riepilogo normativo, evidenziano che le modifiche apportate dall'articolo 18 del Decreto Semplificazioni sono state oggetto di chiarimenti da parte dell'Agenzia nella circolare 7 luglio 2023, n. 20/E.
Per quanto riguarda le prestazioni di chirurgia estetica, a decorrere dalla data di entrata in vigore della legge di conversione del DL di cui sopra, l'esenzione dall'imposta sul valore aggiunto, prevista dall'articolo 10, primo comma, numero 18), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, si applica alle prestazioni sanitarie di chirurgia estetica rese alla persona volte a diagnosticare o curare malattie o problemi di salute ovvero a tutelare, mantenere o ristabilire la salute, anche psico fisica, solo a condizione che tali finalità terapeutiche risultino da apposita attestazione medica. (…)
Con riferimento ai servizi prestati da medici anestesisti, resi nell'ambito di interventi di chirurgia estetica, si ritiene applicabile il regime di esenzione di cui all'articolo 10, comma 1, n. 18), Decreto IVA.
Trattasi infatti di una prestazione comunque caratterizzata da una finalità terapeutica perché volta a tutelare, mantenere
e stabilizzare le condizioni vitali del paziente durante l'intervento, anche quando quest'ultimo avvenga per motivi puramente estetici.
Stesso trattamento deve ritenersi applicabile ai farmaci, utilizzati in sala operatoria in fase di intervento e fatturati unitamente all'affitto della sala operatoria, in quanto rientrano tra le prestazioni di cura. Si ricorda, in ogni caso, che la cessione degli stessi è comunque soggetta all'aliquota IVA del 10 per cento, in forza del n. 114) della più volte citata Tabella A, Parte III.
Allegati: -
Rinuncia unilaterale del credito IVA verso il fallimento: chiarimenti ADE
Con Risposta a interpello n 203 del 15 ottobre le Entrate rispondono ad un contribuente che vorrebbe rinunciare unilateralmente ad un credito IVA vantato verso un fallimento.
La società fa presente di vantare un credito senza alcuna possibilità di recupero.
Essa intende rinunciare allo stesso, con l'obiettivo di poter recuperare l'IVA anticipatamente rispetto alla conclusione della procedura, ossia vorrebbe rinunciare per emettere nota di variazione IVA, (…) anticipatamente alla definitività del piano di riparto, e le Entrate replicano che non è possibile, vediamo il perché.
Rinuncia unilaterale del credito IVA verso il fallimento: chiarimenti ADE
L'agenzia ritiene che la ''rinuncia unilaterale al credito'' che l'istante intende esercitare nei confronti del ''Fallimento[BETA]'' non possa essere ''assimilata'' ad alcuna delle ipotesi elencate al comma 2 dell'articolo 26 del decreto IVA.
Più in dettaglio, quando un'operazione per la quale è stata emessa fattura viene meno, in tutto o in parte, oppure se ne riduce l'ammontare imponibile a seguito di eventi come dichiarazione di nullità, annullamento, revoca, risoluzione, rescissione o eventi simili, il cedente o prestatore del servizio ha il diritto di ridurre la base imponibile e, quindi, l'IVA. Questo si ottiene emettendo una "nota di variazione" che corregge l'operazione precedente.
La nota di variazione non può essere emessa se sono passati più di 12 mesi dall'operazione originale, tranne in casi di errori di fatturazione o accordi tra le parti che modificano l'operazione.
La variazione è consentita anche nel caso in cui il cessionario o committente non paghi il corrispettivo dovuto, ma solo se questi è soggetto a una procedura concorsuale (come il fallimento) o altre procedure esecutive rimaste infruttuose.
Le Entrate specificano quindi che nel caso di rinuncia unilaterale all'incasso del credito (aspetto meramente finanziario), l'operazione economica originaria che ha determinato l'esercizio della rivalsa dell'imposta, non viene meno in tutto o in parte, né se ne riduce l'ammontare imponibile.
In altre parole, l'incasso del credito, cui l'istante «intende rinunciare», riguarda il profilo meramente finanziario, non essendosi modificati i rapporti già conclusi, né essendo stata invocata alcuna clausola contrattuale risolutiva.
La sorte finanziaria del credito (ossia il mancato incasso) costituisce presupposto per la variazione dell'imponibile e dell'imposta solo in presenza di una procedura concorsuale o di azioni esecutive rimaste infruttuose.
Allegati: -
Delega Unica: istruzioni per delegare ai servizi fiscali ADE e ADER
Con il Provvedimento n. 0375356 del 2 ottobre l'Agenzia delle Entrate pubblica regole e modello di Delega Unica ai propri servizi e a quelle dell'Agenzia delle Riscossione, ADER.
Il Modello di Delega Unica consente di delegare fino a 2 intermediari con possibilità di revoca dell'incarico.
Attenzione al fatto che il provvedimento specifica che le deleghe già attive alla data di disponibilità delle suddette funzionalità sono valide fino al giorno della loro scadenza originaria e comunque non oltre il 30 giugno 2026.
Delega Unica: che cos’è
Il provvedimento reca le disposizioni attuative dell’articolo 21 del decreto legislativo 8 gennaio 2024, n. 1, concernente il modello unico di delega agli intermediari di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, per l’accesso ai servizi on line resi disponibili dall’Agenzia delle entrate e dall’Agenzia delle entrate-Riscossione.
La delega contiene le seguenti informazioni:
- il codice fiscale e i dati anagrafici del delegante (contribuente, eventuale rappresentante o erede) e dell’intermediario;
- i servizi on line oggetto di delega o revoca, come individuati al successivo punto 4;
- la data di conferimento o di revoca della delega.
Le informazioni suddette che rappresentano il contenuto minimo della delega, con la descrizione dei servizi delegabili, sono riportate nel fac-simile allegato al provvedimento (allegato1).
Delega Unica: i servizi delegabili
Attenzione al fatto che il contribuente può delegare tutti o alcuni dei servizi on line tra quelli di seguito elencati:
- a) la consultazione del Cassetto fiscale delegato;
- b) uno o più servizi relativi alla Fatturazione elettronica/corrispettivi telematici, ovvero:
- consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici, – consultazione dei dati rilevanti ai fini IVA,
- registrazione dell’indirizzo telematico,
- fatturazione elettronica e conservazione delle fatture elettroniche,
- accreditamento e censimento dispositivi;
- c) l’acquisizione dei dati ISA e dei dati per la determinazione della proposta di concordato preventivo biennale;
- d) i servizi on line dell’area riservata dell’Agenzia delle entrate-Riscossione
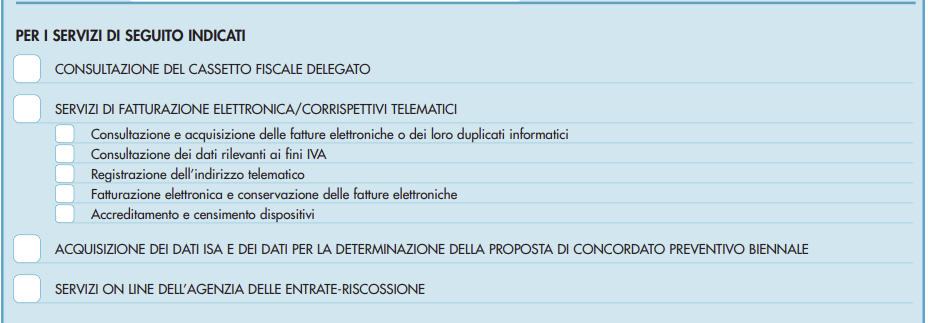
I servizi di cui sopra sono delegabili esclusivamente a favore degli intermediari, ad eccezione dei servizi di “fatturazione elettronica e conservazione delle fatture elettroniche” e di “accreditamento e censimento dispositivi” che possono essere delegati anche a soggetti diversi dagli intermediari.
In tale ipotesi, i dati relativi al conferimento della delega sono comunicati esclusivamente dal contribuente mediante la modalità di cui al successivo punto 6.2.
Qualora la delega venga successivamente estesa ad altri servizi on line, sarà pubblicata, nell’apposita sezione dei siti internet dell’Agenzia delle entrate e dell’Agenzia delle entrate-Riscossione, una nuova versione del fac-simile con la descrizione aggiornata dei servizi delegabili e ne sarà data relativa comunicazione.
Delega Unica: modalità di conferimento e durata della delega
La delega è conferita ad un massimo di due intermediari ed è trasmessa all’Agenzia delle entrate una comunicazione per ciascun intermediario delegato, attraverso una specifica funzionalità web resa disponibile nella sua area riservata dell’Agenzia delle entrate.
Qualora i dati relativi al conferimento della delega siano comunicati con una delle altre modalità, quali:
- mediante la trasmissione di un file xml sottoscritto dal contribuente con:
- 1. firma digitale;
- 2. FEA CIE;
- 3. FEA realizzata utilizzando certificati digitali, anche non qualificati, conformi con quanto indicato nel paragrafo 2 delle specifiche tecniche di cui all’allegato 2 del presente provvedimento. In tal caso, il file è sottoscritto anche con la firma digitale dell’intermediario delegato che, in tal modo, attesta il conferimento della delega ricevuta e autentica la firma del delegante.
l’intermediario acquisisce la delega in formato cartaceo, unitamente ad una copia del documento di identità del delegante, o in formato elettronico.
In caso di acquisizione in formato elettronico, la delega deve essere sottoscritta dal delegante.
Se la delega è conferita dal rappresentante legale (tutore, curatore speciale, amministratore di sostegno, genitore) o dall’erede del contribuente, l’intermediario acquisisce anche idonea documentazione da cui si evince la qualità di rappresentante legale o di erede.
La delega scade il 31 dicembre del quarto anno successivo a quello di conferimento, ferma restando la possibilità di revoca anticipata o di rinuncia.
Allegati: -
Regime speciale IVA per ODV e APS: chiarimenti sull’applicazione
L'agenzia delle Entrate, durante l'ultima edizione di Telefisco 2024 del 19 settembre, tra l'altro, ha chiarito la non obbligatorietà del regime speciale IVA per le ODV e le APS, ricordiamo di cosa si tratta.
Regime IVA per ODV e APS: chiarimenti sull’applicazione
Il regime speciale IVA per le APS e le ODV, è stato introdotto dall'art 5 comma 15-quinquies del DL n 146/2021.
Tale regime in vigore dal 1 gennaio 2024 prevede che, in attesa della piena operatività delle disposizioni del titolo X del codice del Terzo settore, di cui al decreto legislativo 3 luglio 2017, n. 117, le organizzazioni di volontariato e le associazioni di promozione sociale che hanno conseguito ricavi, ragguagliati ad anno, non superiori a euro 65.000 applicano, ai soli fini dell'imposta sul valore aggiunto, il regime speciale di cui all'articolo 1, commi da 58 a 63, della legge 23 dicembre 2014, n. 190.
Siteticamente, le OdV e le APS che aderiscono a tale regime:
- non addebitano l’IVA in rivalsa per le operazioni effettuate;
- non detraggono l’imposta assolta, dovuta o addebitata sugli acquisti di beni e servizi;
- godono di esonero dal versamento e dalla maggior parte degli obblighi previsti dal DPR 633/72 pur restando fermi gli obblighi di fatturazione e di certificazione dei corrispettivi.
Il dubbio espresso nel quesito all'ADE riguardava se le APS e OdV con ricavi non superiori a 65.000 euro potessero optare per questo regime o mantenere quello ordinario o quello previsto dalla L. 398/91.
Le Entrate hanno appunto evidenziato la non obbligatorietà del regime in oggetto e quindi la possibilità di scelta per tali enti, in quanto il regime si aggiunge ai regimi previgenti.
L'agenzia ha anche precisato che la natura opzionale del regime è coerente con la disciplina prevista a regime dal Titolo X del Codice del Terzo settore in attesa della sua piena operatività.
Ricordiamo infatti che le disposizioni contenute nel Titolo X del DLgs.n 117/2017 saranno efficaci solo a partire dal periodo d’imposta successivo al rilascio di autorizzazione europea, come previsto dall’art. 104 comma 2 del CTS.
Tra le disposizioni vi è anche l’art. 86, il quale stabilisce che le OdV e le APS con ricavi ragguagliati ad anno non superiori a 130.000 possono applicare in relazione alle attività commerciali svolte uno speciale regime forfetario, analogo sotto il profilo IVA, a quello previsto dall’art. 1 commi da 58 a 63 della L. 190/2014.
Secondo la norma le OdV e APS potranno avvalersi del suddetto regime forfetario comunicando, in dichiarazione annuale o in dichiarazione di inizio attività, di presumere la sussistenza dei requisiti previsti.
In base ai chiarimenti ADE, sembrerebbe che il regime speciale previsto dall’art. 5 comma 15-quinquies del DL 146/2021, possa seguire, quanto alla opzione, la stessa disciplina prevista per il regime forfetario di cui all’art. 86 del DLgs. 117/2017.