
-
L’IVA è detraibile anche quando il contratto è nullo
I profili civilistici e quelli fiscali, nel diritto italiano, come in quello unionale, spesso si intersecano ma poi seguono traiettorie divergenti.
Un interessante esempio può essere rappresentato dalla vicenda esaminata dalla Corte di Cassazione in occasione della sentenza numero 16279 pubblicata il 12 giugno 2024.
Nel caso in esame la corte di legittimità prende in esame la detraibilità dell’IVA in relazione a una operazione di compravendita il cui contratto è risultato nullo dal punto di vista civilistico.
Nel caso specifico la nullità civilistica del contratto derivava da un conflitto di interessi del notaio rogante.
La Corte di Cassazione afferma che, anche nel caso in cui il contratto relativo alla cessione di un bene sia nullo in base al diritto civile, al cessionario, che è soggetto passivo, non può essere comunque negata la possibilità di esercitare il diritto alla detrazione dell’IVA.
Ciò poiché, da un punto di vista tributario, la nullità civilista non è sufficiente per delegittimare il diritto alla detrazione dell’IVA.
Il fondamento di questa considerazione della Corte di Cassazione affonda le radici nel diritto unionale: la Corte di Giustizia UE, nella causa C-114/22 del 25 maggio 2023, ha infatti dichiarato illegittimo il divieto del diritto alla detrazione dell’IVA assolta a monte in conseguenza del fatto che l’operazione imponibile alla base risulti viziata da nullità.
Infatti, le motivazioni che possono legittimare la negazione alla detrazione dell’imposta sono ben diverse dalla nullità civilista dell’operazione imponibile, che non rileva da un punto di vista tributario; più precisamente la detrazione può essere negata, alternativamente:
- se non può essere fornita prova dell’effettiva realizzazione dell’operazione (per cui la cessione o la prestazione può essere considerata fittizia);
- quando in relazione all’operazione sia stata individuata una situazione di abuso del diritto;
- nel caso in cui l’operazione tragga origine da un’evasione dell’imposta.
Il principio di diritto
Così, per puntualizzare tutto ciò, la Corte di Cassazione, con la sentenza numero 16279 del 12 giugno 2024, emana il seguente principio di diritto:
“Ai fini dell’esercizio del diritto alla detrazione dell’IVA da parte della cessionaria in caso di nullità del contratto di cessione del bene e relativa fattura emessa dalla cedente, in applicazione della giurisprudenza della Corte di Giustizia UE sentenza C114/22 del 25 maggio 2023, il soggetto passivo non è privato del diritto alla detrazione per il solo fatto che il contratto è viziato da nullità sulla base del diritto civile, se non è dimostrato che sussistono gli elementi che consentono di qualificare tale operazione ai sensi del diritto unionale come fittizia oppure, qualora detta operazione sia stata effettivamente realizzata, che essa trae origine da un’evasione dell’imposta o da un abuso di diritto”.
-
Delega Unica: istruzioni per delegare ai servizi fiscali ADE e ADER
Con il Provvedimento n. 0375356 del 2 ottobre l'Agenzia delle Entrate pubblica regole e modello di Delega Unica ai propri servizi e a quelle dell'Agenzia delle Riscossione, ADER.
Il Modello di Delega Unica consente di delegare fino a 2 intermediari con possibilità di revoca dell'incarico.
Attenzione al fatto che il provvedimento specifica che le deleghe già attive alla data di disponibilità delle suddette funzionalità sono valide fino al giorno della loro scadenza originaria e comunque non oltre il 30 giugno 2026.
Delega Unica: che cos’è
Il provvedimento reca le disposizioni attuative dell’articolo 21 del decreto legislativo 8 gennaio 2024, n. 1, concernente il modello unico di delega agli intermediari di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, per l’accesso ai servizi on line resi disponibili dall’Agenzia delle entrate e dall’Agenzia delle entrate-Riscossione.
La delega contiene le seguenti informazioni:
- il codice fiscale e i dati anagrafici del delegante (contribuente, eventuale rappresentante o erede) e dell’intermediario;
- i servizi on line oggetto di delega o revoca, come individuati al successivo punto 4;
- la data di conferimento o di revoca della delega.
Le informazioni suddette che rappresentano il contenuto minimo della delega, con la descrizione dei servizi delegabili, sono riportate nel fac-simile allegato al provvedimento (allegato1).
Delega Unica: i servizi delegabili
Attenzione al fatto che il contribuente può delegare tutti o alcuni dei servizi on line tra quelli di seguito elencati:
- a) la consultazione del Cassetto fiscale delegato;
- b) uno o più servizi relativi alla Fatturazione elettronica/corrispettivi telematici, ovvero:
- consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici, – consultazione dei dati rilevanti ai fini IVA,
- registrazione dell’indirizzo telematico,
- fatturazione elettronica e conservazione delle fatture elettroniche,
- accreditamento e censimento dispositivi;
- c) l’acquisizione dei dati ISA e dei dati per la determinazione della proposta di concordato preventivo biennale;
- d) i servizi on line dell’area riservata dell’Agenzia delle entrate-Riscossione
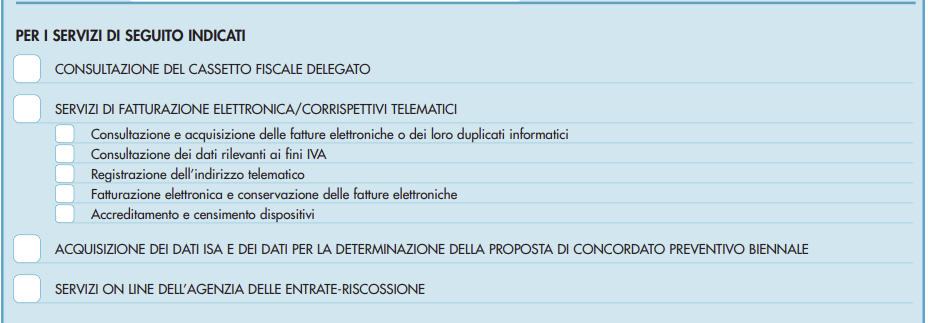
I servizi di cui sopra sono delegabili esclusivamente a favore degli intermediari, ad eccezione dei servizi di “fatturazione elettronica e conservazione delle fatture elettroniche” e di “accreditamento e censimento dispositivi” che possono essere delegati anche a soggetti diversi dagli intermediari.
In tale ipotesi, i dati relativi al conferimento della delega sono comunicati esclusivamente dal contribuente mediante la modalità di cui al successivo punto 6.2.
Qualora la delega venga successivamente estesa ad altri servizi on line, sarà pubblicata, nell’apposita sezione dei siti internet dell’Agenzia delle entrate e dell’Agenzia delle entrate-Riscossione, una nuova versione del fac-simile con la descrizione aggiornata dei servizi delegabili e ne sarà data relativa comunicazione.
Delega Unica: modalità di conferimento e durata della delega
La delega è conferita ad un massimo di due intermediari ed è trasmessa all’Agenzia delle entrate una comunicazione per ciascun intermediario delegato, attraverso una specifica funzionalità web resa disponibile nella sua area riservata dell’Agenzia delle entrate.
Qualora i dati relativi al conferimento della delega siano comunicati con una delle altre modalità, quali:
- mediante la trasmissione di un file xml sottoscritto dal contribuente con:
- 1. firma digitale;
- 2. FEA CIE;
- 3. FEA realizzata utilizzando certificati digitali, anche non qualificati, conformi con quanto indicato nel paragrafo 2 delle specifiche tecniche di cui all’allegato 2 del presente provvedimento. In tal caso, il file è sottoscritto anche con la firma digitale dell’intermediario delegato che, in tal modo, attesta il conferimento della delega ricevuta e autentica la firma del delegante.
l’intermediario acquisisce la delega in formato cartaceo, unitamente ad una copia del documento di identità del delegante, o in formato elettronico.
In caso di acquisizione in formato elettronico, la delega deve essere sottoscritta dal delegante.
Se la delega è conferita dal rappresentante legale (tutore, curatore speciale, amministratore di sostegno, genitore) o dall’erede del contribuente, l’intermediario acquisisce anche idonea documentazione da cui si evince la qualità di rappresentante legale o di erede.
La delega scade il 31 dicembre del quarto anno successivo a quello di conferimento, ferma restando la possibilità di revoca anticipata o di rinuncia.
Allegati: -
Autofattura denuncia: occorre il pagamento del servizio
In base all’articolo 6, comma 8, del Decreto Legislativo 417/1997 c’era l’obbligo, per il cessionario o committente, trascorsi quattro mesi dall’effettuazione dell’operazione senza ricevere la fattura per l’acquisto di un servizio o di un bene, di emettere una autofattura per regolarizzare la posizione.
Tale adempimento prendeva il nome di autofattura denuncia perché, attraverso l’emissione dell’autofattura il contribuente metteva a conoscenza l’Agenzia delle Entrate della mancanza del cedente o prestatore.
La mancata emissione dell’autofattura, da parte del cessionario o committente comportava l’applicazione di una sanzione pari al 100% dell’imposta non versata.
Dal primo settembre 2024 l’autofattura denuncia va in soffitta e viene sostituita dalla comunicazione denuncia, ex articolo 2 del Decreto Legislativo 87/2024 che novella l’articolo 6 comma 8 del Decreto Legislativo 417/1997: un adempimento analogo, da effettuarsi in luogo dell’autofattura, entro il più breve termine di 90 giorni dal termine nel quale doveva essere emessa la fattura.
Anche in questo caso è prevista una sanzione da applicarsi per la mancata effettuazione della comunicazione denuncia, nella misura del 70% dell’imposta non versata.
La decorrenza del termine di emissione
La recente ordinanza della Corte di Cassazione numero 13268, pubblicata il 14 maggio 2024, prende in esame, in relazione alla contestabilità della mancata emissione dell’autofattura denuncia (ma considerazioni analoghe si possono fare per la comunicazione denuncia), i termini di emissione in caso di prestazione di servizi.
L’Agenzia delle Entrate aveva contestato al contribuente la mancata effettuazione dell’adempimento perché, trascorsi quattro mesi dall’effettuazione della prestazione, entro i successi 30 giorni avrebbe dovuto emettere l’autofattura.
I giudici di legittimità però puntualizzano un punto importante: il fatto che, dato che la fattura non emessa era relativa a una prestazione di servizi, non poteva applicarsi automaticamente il periodo di decorrenza di quattro mesi, a partire dall’effettuazione dell’operazione (come invece avviene per l’acquisto di beni), in quanto l’obbligo dell’emissione del documento, per il caso dei servizi, scatta nel momento in cui il servizio viene pagato.
E dato che, nel caso esaminato, il pagamento non era avvenuto, correttamente il contribuente non aveva emesso il documento.
La motivazione di ciò trova fondamento semplicemente nella disciplina IVA, più precisamente nel comma 3 dell’articolo 6 del DPR 633/1972, in base al quale le prestazioni di servizi si considerano effettuate al momento del pagamento del corrispettivo; momento in cui, in base al successivo comma 5, l’imposta diviene esigibile.
In base alla normativa IVA, infatti, il fatto generatore dell’imposta è l’effettuazione della prestazione, ma il momento in cui l’IVA diviene esigibile è il momento del pagamento; per questo l’obbligo di emissione della fattura, da parte del cedente o prestatore, nasce nel momento in cui il cessionario o committente effettua il pagamento del servizio espletato.
In ragione di ciò, nel momento in cui non è avvenuto il pagamento del corrispettivo, anche se la prestazione del servizio è stata espletata, non si può contestare al cessionario o committente la mancata emissione dell’autofattura denuncia, in quanto questi non ha correttamente ricevuto il documento in conseguenza proprio del fatto che il pagamento del corrispettivo non era stato effettuato.
-
Liquidazione ordinaria di società: no alla nota di variazione post estinzione
Con la Risoluzione n 47 del 19 settembre le Entrate hanno replicato ad un ricorrente quesito.
Più volte è stato chiesto di chiarire se alla liquidazione ordinaria di una società possano essere applicati i principi enunciati per le operazioni straordinarie in merito agli effetti successori negli adempimenti fiscali e, in particolare, con riguardo alla possibilità di emettere note di variazione, ex articolo 26 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.
Viene chiarito che non è possibile e pertanto nel caso la società emittente la fattura si estingua prima di avere esercitato la facoltà di emissione della nota di variazione in diminuzione, il diritto di credito verso l’Erario alla restituzione della maggiore Iva a debito non può essere trasferito per successione ai soci, ma si estingue insieme ad essa, diversamente da quanto, invece, accade nell’ambito di una operazione straordinaria con effetti successori, dove il soggetto che sopravvive e prosegue l’attività imprenditoriale eredita anche le posizioni soggettive ad essa correlate e la possibilità di assolvere ai connessi adempimenti fiscali.
Società liquidata non può emettere nota variazione: chiarimenti ADE
L'Agenzia delle Entrate, con la Risoluzione n. 47/E del 19 settembre 2024, ha chiarito che i principi successori applicabili alle operazioni straordinarie, come le fusioni, non si estendono alla liquidazione ordinaria di una società, in particolare per quanto riguarda la possibilità di emettere note di variazione ex articolo 26 del Decreto IVA.
Nelle operazioni straordinarie, come la fusione o l'incorporazione, la società risultante subentra nei diritti e negli obblighi della società incorporata, inclusa la facoltà di emettere note di variazione in diminuzione.
Tuttavia, la liquidazione ordinaria, che comporta la conclusione definitiva dei rapporti sociali e la cancellazione della società dal Registro delle imprese, non prevede tale subentro.
Di conseguenza, se la società si estingue senza aver emesso una nota di variazione, i soci non possono sostituirsi ad essa per recuperare l'IVA su crediti non incassati.
L’Agenzia ha ribadito che, in caso di liquidazione, non si realizza una prosecuzione dell'attività e non vi è alcuna successione nei diritti fiscali della società estinta, come invece avviene nelle operazioni straordinarie.
Pertanto, il diritto di emissione della nota di variazione si estingue con la società stessa, escludendo qualsiasi trasferimento ai soci.
Questo principio si pone in linea con precedenti interpretazioni giurisprudenziali e prassi dell’Agenzia, rafforzando il concetto che la liquidazione ordinaria e le operazioni straordinarie hanno finalità diverse, con implicazioni diverse in termini di adempimenti fiscali.
-
Distacco di personale: imponibile IVA se c’è corrispettività tra servizio e somma
La Corte di Cassazione si allinea all'orientamento unionale sull'imponibilità IVA del personale distaccato.
L'Ordinanza n 22700 del 2024 ha evidenziato che l’operazione è imponibile anche nell’ipotesi in cui l’addebito al soggetto che fruisce della prestazione venga effettuato al mero costo, sussistendo la corrispettività tra il servizio prestato e la somma ricevuta.
Distacco di personale: imponibile IVA se c’è corrispettività tra servizio e somma
La Corte di Cassazione con l'ordinanza n. 22700 del 12 agosto 2024, ha stabilito che il distacco di personale può essere soggetto a IVA anche quando il rimborso delle spese sostenute per il personale distaccato avviene senza margini di profitto.
La Corte ha richiamato la sentenza della Corte di Giustizia UE (causa C-94/19 dell'11 marzo 2020), che ha sancito che l'imponibilità ai fini IVA sussiste qualora vi sia un nesso di corrispettività tra il servizio reso e l'importo ricevuto, indipendentemente dal fatto che il corrispettivo sia pari o inferiore ai costi sostenuti.
La Corte ha chiarito che il semplice rimborso dei costi, in mancanza di lucro, non esclude l'assoggettamento a IVA, definendo con chiarezza il perimetro fino ad ora applicato in modo restrittivo.
In precedenza la giurisprudenza europea ha dichiarato l'illegittimità dell'art. 8, comma 35, della legge n. 67/1988, che escludeva la rilevanza ai fini IVA dei prestiti o distacchi di personale qualora venisse rimborsato solo il costo sostenuto. La Corte di Giustizia ha richiesto che, ai fini della imponibilità, venga verificata la sussistenza di un nesso di corrispettività tra il servizio prestato e l'importo addebitato.
La Cassazione ha anche evidenziato che sarà necessario attendere ulteriori chiarimenti da parte dell'Agenzia delle Entrate, cui si rimanda la specifica dei casi in cui il distacco di personale può essere escluso dall'imposta per assenza del nesso di corrispettività.
-
L’F24 spiegato dalle Entrate: nuova guida con tutte le info
L'agenzia delle entrate ha pubblicato la nuova guida con approfondimenti su tutti i servizi online e in presenza a disposizione dei contribuenti.
Vediamo quanti tipi di F24 ci sono e come correggere gli errori eventuali ai fini di corretti pagamenti delle imposte.
Modello F24 quanti ce ne sono e modalità di presentazione
Esistono diversi tipi di modello F24, i due più comuni sono:
- Modello F24 ordinario: utilizzato per il pagamento di imposte e contributi.
- Modello F24 Elementi identificativi (Elide): utilizzato per versare tributi diretti a un preciso ufficio dell'Agenzia e a fronte di un determinato atto, come ad esempio i tributi dovuti a fronte di atti e contratti registrati.
Il modello F24 può essere presentato in diverse modalità:
- Online tramite "F24 web": disponibile nell’area riservata del sito dell'Agenzia delle Entrate.
- Servizio di home banking: tramite la banca o Poste Italiane, con addebito sul conto corrente.
- Sportelli fisici: presso le banche, gli uffici postali e l'Agenzia entrate-Riscossione. Questa modalità è riservata a chi non è titolare di partita IVA e non sta utilizzando crediti in compensazione.
Correzione errori nel Modello F24
Se ci si accorge di aver commesso degli errori nella compilazione del modello F24, si può chiedere la correzione dei dati tramite il servizio CIVIS – Richiesta modifica delega F24, disponibile nell’area riservata del sito dell’Agenzia, seguendo questi step:
- Ricerca della delega da modificare: si può cercare la delega da modificare utilizzando diverse chiavi di ricerca come il protocollo, il progressivo telematico, o la data di versamento/saldo/codice ente (es. ABI).
- Modifica della delega: si può modificare i dettagli come il codice tributo, il mese e l'anno di riferimento, e il numero della rata. Puoi anche suddividere gli importi e confermare le modifiche.
- Invio e ricezione del protocollo di accettazione: Dopo aver effettuato le modifiche, si riceve un protocollo di accettazione.
Attenzione al fatto che si può chiedere la modifica solo per i tributi gestiti dall’Agenzia delle Entrate.
Sono esclusi i contributi/tributi delle sezioni “INPS”, “Altri enti previdenziali e assicurativi”, e i tributi della sezione “IMU e altri tributi locali”.
La lavorazione della richiesta avviene in tempi rapidi. Il servizio permette di ricevere l’avviso della conclusione della pratica tramite SMS ed e-mail, all’indirizzo di posta elettronica e/o al numero di telefono indicati nella richiesta.
-
IVA Studio Medico associato: spettanza della esenzione
Con Risposta n 161 del 26 luglio le Entrate chiriscono l'applicabilità dell'esenzione Iva alle Associazioni della Medicina di gruppo costituite da medici di medicina generale per accentrare tutte le spese di gestione, come assicurazione, manutenzione, pulizia, segreteria, ecc.
L'Associazione costituita da quattro medici di medicina generale che operano nell'ambito dell'assistenza primaria all'interno dello stesso ambito territoriale e non svolgono attività di libera professione per più di cinque ore settimanali, ha aperto una posizione fiscale propria per gestire tutte le spese di gestione e redistribuirle tra gli associati senza applicare un mark up, e chiede se le operazioni di ribaltamento dei costi di gestione ai medici associati, senza applicare un mark up, possano essere esenti dall'IVA ai sensi dell'articolo 10, comma 2 del d.P.R. n. 633 del 1972.
L'Agenzia delle Entrate risponde in modo affermativo, vediamo il perchè.
IVA Studio Medico associato: spettanza della esenzione
L'Agenzia sottolinea che l'articolo 10, comma 2, del d.P.R. n. 633 del 1972 prevede l'esenzione IVA per le prestazioni di servizi effettuate da consorzi (e strutture similari) ai propri consorziati, purché i corrispettivi non superino i costi imputabili alle prestazioni stesse e a condizione che la percentuale di detrazione non sia superiore al 10%.
La risposta dell'Agenzia si basa sull'interpretazione della normativa europea e nazionale e della prassi amministrativa e sottoliena che l'esenzione si applica quando le associazioni autonome di persone forniscono servizi necessari e funzionali all'attività esente svolta dai membri, come nel caso dell'Associazione medica istante.
Viene evidenziato anche che la norma comunitaria vuole evitare che i soggetti che svolgono attività esenti, siano penalizzati dall'indetraibilità dell'Iva assolta sugli acquisti necessari alla gestione del loro lavoro.
Quindi, nel caso specifico, l'Agenzia delle Entrate conclude che alle operazioni di riaddebito delle spese comuni effettuate dall'Associazione ai medici associati si applica il regime di esenzione IVA, conformemente all'articolo 10, comma 2 del d.P.R. n. 633 del 1972.
-
Anomalie IVA 2021: lettere di compliance in arrivo
Viene pubblicato Provvedimento Ade n 29534 del 15 luglio con le regole per l'adempimento spontaneo per le anomalie IVA 2021.
Vediamo i dettagli.
Anomalie IVA 2021: come regolarizzare
L’Agenzia delle Entrate mette a disposizione di specifici contribuenti soggetti passivi IVA, con le modalità previste dal presente provvedimento, le informazioni derivanti dal confronto tra:
- a) i dati fiscali delle fatture elettroniche (“dati fattura” come definiti al punto 1.2 del Provvedimento del Direttore dell’Agenzia delle Entrate del 24 novembre 2022 e successive modificazioni) emesse per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato ai sensi dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 e verso le Pubbliche amministrazioni ai sensi dell’articolo 1, commi da 209 a 214, della legge 24 dicembre 2007, n. 244;
- b) i dati dei corrispettivi giornalieri memorizzati elettronicamente e trasmessi telematicamente all’Agenzia delle Entrate ai sensi dell’articolo 2 del decreto legislativo 5 agosto 2015, n. 127;
- c) i dati indicati nella Dichiarazione annuale IVA; da cui risulterebbero delle anomalie dichiarative per il periodo di imposta 2021.
L’Agenzia delle Entrate trasmette una comunicazione, contenente le informazioni su indicata al domicilio digitale dei singoli contribuenti
La stessa comunicazione e le relative informazioni di dettaglio sono consultabili, da parte del contribuente, all’interno dell’area riservata del portale informatico dell’Agenzia delle Entrate denominata 3 “Cassetto fiscale” e dell’interfaccia web “Fatture e Corrispettivi”, in cui sono resi disponibili:
- a) il protocollo identificativo e la data di invio della dichiarazione IVA, per il periodo d’imposta oggetto di comunicazione, per la quale risultano delle anomalie;
- b) i seguenti dati della dichiarazione di cui al punto a):
- i. per le operazioni attive imponibili la somma algebrica dei righi VE24, colonna 1 (Totale imponibile), VE37 colonna 1 (Operazioni effettuate nell’anno ma con imposta esigibile in anni successivi), VE38 (Operazioni effettuate nei confronti dei soggetti di cui all’art. 17-ter) e VE39 (Operazioni effettuate in anni precedenti ma con imposta esigibile nell’anno oggetto di comunicazione);
- ii. per le operazioni passive in regime di inversione contabile (reverse charge), per le quali il contribuente risulta debitore d’imposta, la somma algebrica degli importi indicati nella colonna 1 dei righi VJ6, VJ7, VJ8, VJ12, VJ13, VJ14, VJ15, VJ16 e VJ17;
- c) importo della somma delle operazioni IVA trasmesse telematicamente aventi le seguenti nature:
- i. attive imponibili;
- ii. passive con applicazione del regime di inversione contabile (reverse charge) di cui ai commi 5 e 6 dell’art. 17 e ai commi 7 e 8 dell’art. 74, del d.P.R. n. 633 del 1972;
- d) ammontare complessivo delle operazioni attive imponibili e/o delle operazioni passive in regime di inversione contabile (reverse charge) che non risulterebbe indicato nella dichiarazione IVA;
- e) dati identificativi dei clienti (denominazione/cognome e nome e codice fiscale) e relativo ammontare delle operazioni attive imponibili;
- f) ammontare complessivo dei corrispettivi giornalieri per operazioni imponibili, distinto per “matricola dispositivo RT”, “documenti commerciali online” o “distributori carburanti”;
- g) dati identificativi dei fornitori (denominazione/cognome e nome e codice fiscale) e relativo ammontare delle operazioni passive in regime di inversione contabile (reverse charge).
Conseguentemente, i contribuenti che hanno avuto conoscenza delle informazioni e degli elementi resi dall’Agenzia delle Entrate possono regolarizzare gli errori o le omissioni eventualmente commessi secondo le modalità previste dall’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, beneficiando della riduzione delle sanzioni in ragione del tempo trascorso dalla commissione delle violazioni stesse, così come previsto dalla disposizione normativa citata.
-
Rimborso IVA soggetti non residenti: l’ADE chiarisce i termini
Le Entrate con Risposta a interpello n 147 del giorno 11 luglio replicano ad una società di diritto tedesco, che è «in possesso di un'identificazione diretta in Italia, se pur non attraverso un numero di partita IVA, bensì un codice fiscale, n. (…), attribuito in data 25 luglio 2018.»
Con riferimento all'attività svolta in Italia, l'istante dichiara di aver «ricevuto, negli anni 2017, 2018 e 2019, fatture da fornitori nazionali con applicazione dell'IVA ordinaria nazionale al 22%, in quanto riferite a merci che la stessa [ALFA] avrebbe poi venduto nuovamente a soggetti nazionali, completando così una triangolazione che non comportava fuoriuscita di merci dal territorio nazionale italiano».
Precisa di non aver ancora presentato alcuna dichiarazione o posto in essere altro adempimento fiscale.
Ciò premesso, chiede di conoscere la corretta procedura da adottare al fine di ottenere il rimborso dell'eccedenza IVA generata per effetto delle operazioni passive svolte in Italia nei suddetti periodi d'imposta.
Le Entrate rigettano l'ipotesi di aprire una PIVA con effetto retroattivo e ricordano quando si può chiedere il rimborso IVA tramite il portale elettronico per gli operatori comunitari, specificando che la società non può avvelersene per decorso del termine perentorio.
Rimobrso IVA tramite portale elettronico per operatori comunitari: regole
Le Entrate nel replicare alla società istante ricordano che l'articolo 38bis2 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 detta le regole in tema di rimborsi chiesti con il c.d. 'portale elettronico' dagli operatori comunitari che hanno corrisposto l'IVA in Italia, secondo le regole previste dalla direttiva 2008/9/CE.
Il provvedimento del direttore dell'Agenzia delle Entrate n. 53471 del 1° aprile 2010, attuativo della normativa in parola, ha stabilito le modalità e i termini procedurali per il rimborso e per la realizzazione dei relativi scambi informativi, attribuendo al Centro operativo di Pescara la competenza a gestire i rimborsi in oggetto.
Dal 2010, infatti, i soggetti passivi stabiliti in altri Stati membri, che hanno intenzione di chiedere il rimborso dell'imposta assolta in Italia, relativamente agli acquisti ivi eseguiti direttamente senza ricorrere all'identificazione diretta o al rappresentante fiscale devono presentare un'apposita istanza in via telematica al proprio Stato membro di stabilimento, che provvede ad inoltrarla al Centro operativo di Pescara.
La domanda di rimborso può riferirsi ad un trimestre solare o all'anno solare, e può essere presentata:
- se trimestrale, a partire dal primo giorno del mese successivo al trimestre di riferimento ed entro il 30 settembre dell'anno solare successivo al periodo di riferimento;
- se annuale, a partire dal primo gennaio dell'anno successivo a quello oggetto della richiesta di rimborso ed entro il 30 settembre del medesimo anno.
Il termine del 30 settembre dell'anno successivo, previsto dalla Direttiva 2008/9/ CE, è un termine perentorio, la cui inosservanza provoca la decadenza del rimborso.
Tra le condizioni che escludono la possibilità di attivare la procedura di rimborso mediante ''portale elettronico'', il comma 1 dell'articolo 38bis2 annovera:
- 1) la presenza in Italia di una stabile organizzazione del soggetto non residente;
- 2) l'acquisto di beni e servizi con imposta indetraibile secondo la legge italiana;
- 3) l'effettuazione in Italia di operazioni attive, ad eccezione:
- delle prestazioni di trasporto e delle relative operazioni accessorie, non imponibili ai sensi dell'articolo 9 del decreto IVA;
- delle operazioni per le quali l'imposta è assolta dal cessionario o committente con il meccanismo del reversecharge;
- delle operazioni effettuate ai sensi dell'articolo 74septies del decreto IVA.
Con riferimento alla condizione sub 1), si rammenta che con diversi documenti di prassi è stato chiarito che l'identificazione diretta (che, come previsto dall'articolo 35ter del decreto IVA, prevede l'attribuzione di una partita IVA italiana), al pari della nomina di un rappresentante fiscale (facoltà riconosciuta dall'articolo 17, comma 3, del decreto IVA), non preclude al soggetto non residente la facoltà di chiedere il rimborso IVA mediante la procedura del 'portale elettronico ', purché le fatture di acquisto la cui IVA è richiesta a rimborso:
- siano intestate alla partita IVA del soggetto non residente (non è, quindi, consentito utilizzare il portale per ottenere il rimborso dell'eccedenza dell'IVA a credito relativa alle fatture passive intestate alla partita IVA italiana);
- non confluiscano nelle liquidazioni periodiche e nella dichiarazione annuale presentata utilizzando la partita IVA italiana.
Ciò in quanto l'utilizzo della partita IVA italiana denota, invece, la scelta di ottenere il rimborso dell'eccedenza del credito IVA, al verificarsi delle condizioni prescritte dall'articolo 30 del decreto IVA, ai sensi dell'articolo 38bis del medesimo decreto e, dunque:
- se annuale, mediante la compilazione del quadro VX della dichiarazione IVA, da presentare entro i termini di cui all'articolo 8 del decreto del Presidente della Repubblica 22 luglio 1998, n. 322;
- se trimestrale, mediante la presentazione dell'istanza telematica (modello TR), da inviare entro l'ultimo giorno del mese successivo al trimestre di riferimento, secondo quanto previsto dall'articolo 8, comma 2 del decreto del Presidente della Repubblica 14 ottobre 1999, n. 542.
Residua, infine, la procedura del cd. ''rimborso anomalo'', oggi disciplinato dall'articolo 30ter del decreto IVA, secondo cui «la domanda di restituzione dell'imposta non dovuta, a pena di decadenza, entro il termine di due anni dalla data del versamento della medesima ovvero, se successivo, dal giorno in cui si è verificato il presupposto».
Detto articolo prevede una disciplina applicabile nelle ipotesi di indebito versamento IVA speciale rispetto a quella prevista dall'articolo 30 e 38bis, 38bis2 per i rimborsi c.d. 'ordinari ' dell'eccedenza a credito IVA che si genera nell'ambito del processo di liquidazione periodica o annuale, quando l'imposta sugli acquisti eccede quella sulle vendite o, come accade per i non residenti, quando sono effettuati acquisti rilevanti ai fini IVA in Italia intestati direttamente alla partita IVA estera.
La facoltà di avvalersi di tale rimedio è stata, altresì, riconosciuta dalla prassi, con le circolari n. 34/E del 6 agosto 2012 e n. 21/E del 25 giugno 2013, nell'ipotesi di crediti IVA emergenti da dichiarazioni omesse, utilizzati in detrazione nelle dichiarazioni successive, solo se:
- i) a seguito di liquidazione operata ai sensi dell'articolo 54bis del decreto IVA, il contribuente attesti con idonea documentazione l'esistenza del credito, ovvero
- ii) all'esito del riconoscimento dello stesso in sede di contenzioso relativo alla cartella di pagamento conseguente alla predetta liquidazione (sia in fase di mediazione/ conciliazione che a seguito di pronuncia giudiziale).
Rimborso IVA soggetti non residenti: l’ADE chirisce i criteri
Dalla ricostruzione dei fatti sembrerebbe che l'istante abbia operato sul territorio italiano per un periodo di tempo:
- avvalendosi della propria partita IVA estera, essendo in possesso solo di un codice fiscale in Italia e, quindi, in assenza di identificazione diretta o di un rappresentante fiscale;
- effettuando operazioni attive nei confronti di soggetti passivi (con versamento dell'imposta mediante applicazione con il meccanismo del reversecharge), non avendo posto in essere alcun adempimento fiscale nel territorio anche dichiarativo.
Nel presupposto, quindi, che sussistessero tutte le condizioni prescritte dalla normativa di riferimento l'istante avrebbe potuto esclusivamente azionare la procedura di rimborso mediante ''portale elettronico'' disciplinata dall'articolo 38bis2 del decreto IVA.
Essendo ormai decorsi i termini prescritti (ovvero il 30 settembre dell'anno solare successivo al periodo di riferimento per i rimborsi trimestrali ed il 30 settembre del medesimo anno per i rimborsi annuali), l'istante risulta decaduto dalla possibilità di recuperare l'eccedenza IVA generata per effetto delle operazioni passive svolte in Italia.
Resta esclusa, in tale circostanza, la facoltà di avvalersi previa attribuzione 'retroattiva ' della partita IVA, a valere dal 2017 (ossia a distanza di 7 anni) e presentazione delle dichiarazioni annuali ultratardive per gli anni dal 2017 al 2022 del rimedio del ''rimborso anomalo'' al fine di ottenere la restituzione dell'imposta oltre i termini ordinari'', con le modalità illustrate dalle citate circolari nn. 34/E del 2012 e 21/ E del 2013.
D'altronde, l'attribuzione, con effetto retroattivo, della partita IVA italiana è possibile solo se effettuata entro un 'termine ragionevole' dalla data di effettuazione della prima operazione di acquisto.
Allegati: -
Indebita detrazione IVA: cosa cambia col decreto Sanzioni
L’applicazione dell’IVA in misura superiore a quella effettiva o l’applicazione dell’IVA per operazioni esenti, non imponibili o non soggette, erroneamente assolta dal cedente o prestatore, comporta l’applicazione di una sanzione fissa da euro 250 a euro 10.000, verso il cessionario e limita il diritto alla detrazione alla sola imposta dovuta.
Questa è una delle principali novità del Decreto Sanzioni (Pubblicato in GU n 50 del 28 giugno 2024)
Indebita detrazione IVA: cosa cambia col decreto Sanzioni
Il Decreto sanzioni ha riscritto l'art 6 comma 6 del Dlgs n 471/97, in particolare l'art 2 del Dlgs Sanzioni n 87/2024 ha finalmente definito il perimetro applicativo della previsione contenuta nel suddetto comma 6 prevedendo che chi computa illegittimamente in detrazione l'imposta assolta, dovuta o addebitatagli in via di rivalsa, è punito con la sanzione amministrativa pari al settanta per cento dell'ammontare della detrazione compiuta. Nel caso di applicazione dell'imposta con aliquota superiore a quella prevista per l'operazione, o di applicazione dell'imposta per operazioni esenti, non imponibili o non soggette, erroneamente assolta dal cedente o prestatore, il cessionario o committente è punito con la sanzione amministrativa compresa fra 250 euro e 10.000 euro. Nelle ipotesi di cui al secondo periodo, e salvi i casi di frode e di abuso del diritto, resta fermo il diritto del cessionario o committente alla detrazione ai sensi degli arti 19 e seguenti del DPR 633/2024 della sola imposta effettivamente dovuta in ragione della natura e delle caratteristiche dell'operazione posta in essere.
Le sanzioni di cui al primo, secondo e terzo periodo non si applicano se la violazione ha determinato una dichiarazione infedele punita con la sanzione di cui all'articolo 5, comma 4.
Dall'intervento sul comma 6 emergono chiarimenti del perimetro della norma in vigore quindi, dal giorno successivo alla pubblicazione del Decreto n 87 in Gazzetta, e cioè dal 29 giugno.