
-
Concordato preventivo biennale: non è possibile l’adesione con la dichiarazione tardiva
Introdotto dal Decreto Legislativo 13/2024, il Concordato preventivo biennale è quello strumento, al suo primo anno di applicazione, che permette, ai soggetti ISA e ai contribuenti in regime forfetario, di fare un patto preventivo con il fisco con il quale si determina anticipatamente la base imponibile su cui calcolare imposte e contributi.
Una delle caratteristiche del funzionamento del CPB è che l’adesione avviene contestualmente all’invio della dichiarazione annuale dei redditi del contribuente, e che, per questa, in base all’articolo 35 comma 1 del Decreto Legislativo 13/2024, è esclusa la possibilità di accedere al concordato posteriormente attraverso la remissione in bonis.
La remissione in bonis, istituita dall’articolo 2 comma 1 del Decreto Legge 16/2012, è quell’istituto attraverso il quale i contribuenti possono sanare il tardivo o l’omesso invio di comunicazioni che danno accesso a benefici fiscali o a regimi opzionali, prima che la violazione sia stata contestata.
In conseguenza di ciò, risulta oggi fondamentale che l’adesione al CPB avvenga entro il termine di invio della dichiarazione annuale dei redditi, come del resto chiaramente precisato dal Decreto Legislativo 13/2024.
Ciò che invece ci si domanda è se il contribuente, che ha aderito o non aderito attraverso l’invio della dichiarazione annuale dei redditi, possa successivamente cambiare idea, cambiando la sua scelta attraverso l’invio di una dichiarazione correttiva nel termini, una dichiarazione tardiva o una dichiarazione integrativa.
Per rispondere a questa domanda viene in soccorso la Circolare dell’Agenzia delle Entrate numero 18/E, pubblicata il 17 settembre 2024.
leggi anche CPB: pubblicate le istruzioni ADE per aderire entro il 31 ottobre
La dichiarazione tardiva
La dichiarazione tardiva è quella dichiarazione inviata entro il termine dei 90 giorni dalla scadenza della dichiarazione annuale dei redditi: questa dichiarazione, in base alle previsioni dell’articolo 2 comma 7 del DPR 322/1998, è considerata valida, anche se sono applicate sanzioni.
Premesso che il legislatore ha previsto come data per l’accettazione della proposta di Concordato preventivo biennale il 31 ottobre 2024 (per il primo anno di applicazione, mentre per i successivi la data sarà il 31 luglio), al punto 2.3 della Circolare 18/E/2024 l’Agenzia delle Entrate puntualizza che quanto segue: “deve ritenersi che il termine previsto per aderire al CPB sia perentorio, in quanto il legislatore, per il solo 2024, rinvia espressamente alla data del 31 ottobre, in deroga al termine ordinario del 31 luglio (v. articolo 9, comma 3, ultimo periodo, del decreto CPB). Tale espressa formulazione avalla la conclusione che la data del 31 ottobre 2024 sia tassativa e, pertanto, ai fini dell’accettazione della proposta di CPB non trovi applicazione l’articolo 2, comma 7 del decreto del Presidente della Repubblica del 22 luglio 1998, numero 322 in base al quale sono valide le dichiarazioni presentate entro novanta giorni dalla scadenza del termine”.
Motivo per cui, in ragione di ciò, è da ritenersi che, il contribuente che abbia o non abbia aderito al Concordato preventivo biennale non possa modificare la sua scelta trasmettendo una dichiarazione integrativa.
La dichiarazione correttiva nei termini
Il legislatore però permette al contribuente, che ha già inviato la sua dichiarazione dei redditi, di inviare nuovamente, entro il termine previsto per l’invio della dichiarazione (per questo è definita nei termini), una dichiarazione che sostituisce completamente la precedente; a tale invio non si applica alcuna sanzione.
È lecito chiedersi se ai fini del Concordato preventivo biennale sia lecito modificare la propria adesione con una dichiarazione correttiva nei termini.
La Circolare 18/E/2024 dell’Agenzia delle Entrate non prende esplicitamente in esame il caso il caso, ma logica vuole che, entro il limite del termine “perentorio” di scadenza della possibilità di accettare il Concordato preventivo biennale, il contribuente possa modificare la sua scelta attraverso l’invio di una dichiarazione correttiva nei termini. Fermo restando che la scelta effettuata si cristallizza nel momento in cui scade il termine perentorio del 31 ottobre 2024 (o del 31 luglio per gli anni successivi). Anche in ragione del fatto che, in questo caso, l’adesione sarebbe da considerarsi tempestiva, essendo avvenuto entro i termini prescritti.
La dichiarazione integrativa
Infine la dichiarazione integrativa è quella dichiarazione, trasmessa oltre i termini previsti per la trasmissione ma entro il termine di decadenza previsto per l’accertamento dell’annualità fiscale in oggetto, che modifica la dichiarazione originariamente presentata.
Per questo tipo di dichiarazione, come è facile dedurre, alla luce della previsione legislativa che esclude la remissione in bonis per il CPB e delle precisazioni fornite dall’Agenzia delle Entrate sulla Circolare 18/E2024, è da escludere che possa essere utilizzata per modificare la precedente adesione o mancata adesione al Concordato preventivo biennale.
-
Rimborso IRPEF disoccupati: quando arriva
Non si può rispondere in modo univoco alla domanda "quando arriva il rimborso IRPEF da 730/2024 per i disoccupati" in quanto il tempo di attesa dipende da:
- quando sia stata presentata la dichiarazione dei redditi
- chi è tenuto ad effettuare il rimborso, l'INPS o l'Agenzia delle Entrate,
vediamo le regole.
Rimborso IRPEF disoccupati da 730: quando arriva?
In linea generale il rimborso IRPEF maturato sul 730/2024 per i disoccupati comincia ad arrivare ad agosto e settembre, ma varia a secondo del momento di presentazione della dichiarazione dei redditi.
Ricordiamo infatti che, prima dell’invio della dichiarazione all’Agenzia delle entrate e comunque entro il:
- 15 giugno per le dichiarazioni presentate entro il 31 maggio;
- 29 giugno per quelle presentate dal 1° al 20 giugno;
- 23 luglio per quelle presentate dal 21 giugno al 15 luglio;
- 15 settembre per quelle presentate dal 16 luglio al 31 agosto;
- 30 settembre per quelle presentate dal 1° al 30 settembre;
il Caf o il professionista consegna al contribuente una copia della dichiarazione e il prospetto di liquidazione, modello 730-3, elaborati sulla base dei dati e dei documenti presentati dal contribuente.
Nel prospetto di liquidazione sono evidenziate le eventuali variazioni intervenute a seguito dei controlli effettuati dal Caf o dal professionista e sono indicati i rimborsi che saranno erogati dal sostituto d’imposta e le somme che saranno trattenute.
Attenzione al fatto che in generale prima si presenta il modello 730/2024, prima si ottiene la cifra a cui si ha diritto.
A partire dalla retribuzione di competenza del mese di luglio, il datore di lavoro o l’ente pensionistico deve effettuare i rimborsi relativi all’Irpef e alle altre imposte risultanti dal modello 730-4 o trattenere le somme o le rate (se è stata richiesta la rateizzazione), dovute a titolo di saldo e primo acconto relativi all’Irpef, e alla cedolare secca, di addizionali regionale e comunale all’Irpef, di acconto del 20 per cento su taluni redditi soggetti a tassazione separata, di acconto all’addizionale comunale all’Irpef, imposta sostitutiva sui premi di risultato.
Il sostituto d’imposta non esegue il versamento del debito o il rimborso del credito di ogni singola imposta o addizionale se l’importo che risulta dalla dichiarazione è uguale o inferiore a 12 euro.Per i pensionati queste operazioni sono effettuate a partire dal mese di agosto o di settembre (anche se è stata richiesta la rateizzazione).
Nei casi previsti dalla legge, l’Agenzia delle entrate può effettuare controlli preventivi sul modello 730 presentato, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate entro il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.E' bene specificare che chi percepisce la disoccupazione al momento della compilazione del modello 730/2024 può indicare l'INPS come sostituto e sarà l'istituto a versare l'eventuale rimborso.
Chi non indica l'INPS invece dovrà attendere i tempi delle Entrate che sono senz'altro più lunghi e arriveranno prima se si è fornito alle entrate il proprio IBAN.
Sui rimborsi leggi anche:
-
Redditi PF 2024 e credito riacquisto casa: istruzioni
Il Modello Redditi PF 2024 da presentare per via telematica, va inviato entro il 15 ottobre 2024 ed è relativo all'anno di imposta 2023
Tale modello accoglie nel fascicolo 1 il Quadro CR Crediti d’imposta che deve essere utilizzato per calcolare e/o esporre alcuni crediti d’imposta.
Tra questi vi è quello da indicare nel rigo CR7 con il credito di imposta per il riacquisto casa, vediamo come compilarlo.
Redditi PF 2024 e credito riacquisto casa: istruzioni
Il rigo CR 7 del quadro CR del Modello Redditi PF 2024 deve essere compilato se si è maturato un credito d’imposta a seguito del riacquisto della prima casa.
L’importo del credito d’imposta è pari all’ammontare dell’imposta di registro o dell’IVA corrisposta in relazione al primo acquisto agevolato; in ogni caso detto importo non può essere superiore all’imposta di registro o all’IVA dovuta in relazione al secondo acquisto.
Tale credito d’imposta spetta anche a coloro che hanno acquistato l’abitazione da imprese costruttrici sulla base della normativa vigente fino al 22 maggio 1993 (e che quindi non hanno formalmente usufruito delle agevolazioni per la “prima casa”), purché dimostrino che alla data di acquisto dell’immobile ceduto erano comunque in possesso dei requisiti necessari in base alla normativa vigente in materia di acquisto della c.d. “prima casa”, e questa circostanza risulti nell’atto di acquisto dell’immobile per il quale il credito è concesso.
 Attenzione al fatto che, questo rigo, non deve essere compilato da coloro che hanno già utilizzato il credito di imposta:
- in diminuzione dell’imposta di registro dovuta sull’atto di acquisto agevolato che lo determina;
- in diminuzione delle imposte di registro, ipotecarie e catastali, ovvero delle imposte sulle successioni e donazioni dovute sugli atti e sulle denunce presentati dopo la data di acquisizione del credito.
L’articolo 1, comma 55, della legge di stabilità 2016 dispone che l’agevolazione può essere fruita anche quando la vendita della prima casa posseduta avviene entro un anno dalla data del nuovo acquisto. Quindi, si ha il credito d’imposta:
- a) sia nella situazione della alienazione anteriore di non oltre un anno a un nuovo atto di acquisto agevolato;
- b) sia nella situazione in cui l’alienazione della casa già posseduta avvenga entro l’anno successivo al nuovo acquisto agevolato.
Il rigo CR7 va compilato come segue:
- Colonna 1 (Residuo precedente dichiarazione): riportare il credito d’imposta per il riacquisto della prima casa che non ha trovato capienza nell’imposta risultante dalla precedente dichiarazione,
- Colonna 2 (Credito anno 2023): riportare il credito d’imposta maturato nel 2023, spettante ai soggetti che si trovano nelle seguenti condizioni:
- nel periodo compreso tra il 1° gennaio 2023 e la data di presentazione della dichiarazione hanno acquistato un immobile usufruendo delle agevolazioni prima casa;
- l’acquisto è stato effettuato entro un anno dalla vendita di altro immobile acquistato usufruendo delle agevolazioni prima casa oppure se la vendita dell’altro immobile acquistato usufruendo dell’agevolazione prima casa è effettuata entro un anno dall’acquisto della nuova prima casa;
- non siano decaduti dal beneficio prima casa.
-
Modello Redditi PF 2024: rigo RC6 sul periodo di lavoro
Entro il 15 ottobre va presentato in via telematica il Modello redditi PF 2024, e tal fine le entrate hanno pubblicato il Modello e le relative istruzioni, con apposito provvedimento.
Nel Quadro RC vanno indicati i redditi di lavoro dipendente, i redditi di pensione e i redditi assimilati a quelli di lavoro dipendente percepiti nell’anno 2023.
Se il contribuente nel corso dell’anno ha avuto più rapporti di lavoro dipendente o assimilati e ha chiesto all’ultimo datore di lavoro di tener conto degli altri redditi percepiti, deve indicare in questo quadro i dati presenti nella Certificazione Unica rilasciata da quest’ultimo.
Nella Sezione del Quadro RC vanno indicati redditi di lavoro dipendente e assimilati nonché redditi di pensione per i quali la detrazione è rapportata al periodo di lavoro nell’anno.
Per questi redditi la detrazione, da indicare nel rigo RN7 colonna 1 o RN7 colonna 2, è rapportata al periodo di lavoro nell’anno, ovvero a quello per il quale spetta la detrazione, e a tal fine è necessario compilare il rigo RC6 indicandovi i giorni di lavoro/pensione.
Redditi PF 2024: il quadro RC rigo RC6
Il rigo RC6 contiene i dati del periodo di lavoro.
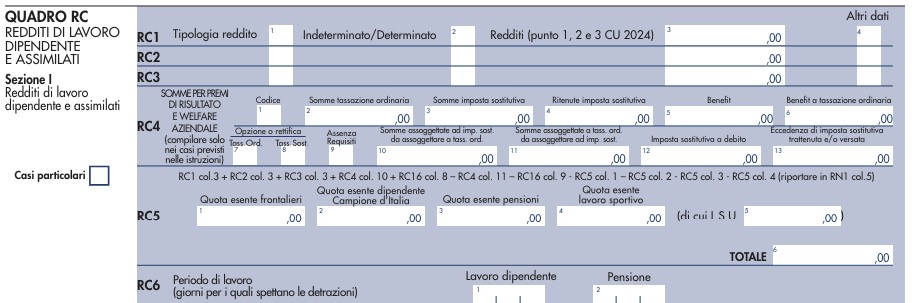
In questo rigo indicare il periodo di lavoro riferito ai redditi indicati nei righi da RC1 a RC3, in particolare:
- nella colonna 1, indicare il numero dei giorni relativo al periodo di lavoro dipendente o assimilato (365 per l’intero anno). Vanno in ogni caso compresi le festività, i riposi settimanali e gli altri giorni non lavorativi; vanno sottratti i giorni per i quali non spetta alcuna retribuzione, neanche differita (ad esempio, in caso di assenza per aspettativa senza corresponsione di assegni). In caso di rapporto di lavoro part-time, le detrazioni spettano per l’intero periodo ancorché la prestazione lavorativa venga resa per un orario ridotto.
Se si compilato un solo rigo perché si è avuto un unico rapporto di lavoro, occorre riportare la cifra indicata al punto 6 della Certificazione Unica 2024.
Redditi PF 2024: il rigo RC14 trattamento integrativo
Per consentire di calcolare correttamente il trattamento integrativo, tutti i lavoratori dipendenti devono compilare il rigo RC14:
 In particolare, al Rigo RC14 noto come Riduzione pressione fiscale in Colonna 1:
- Riportare il codice indicato nel punto 390 della Certificazione Unica 2024.
Nella Certificazione Unica è riportato:
- il codice 1 se il datore di lavoro ha riconosciuto il trattamento integrativo e lo ha erogato tutto o in parte. In questo caso nella colonna 2 del rigo RC14 va riportato l’importo del trattamento integrativo erogato dal sostituto d’imposta (punto 391 della Certificazione Unica 2024);
- il codice 2 se il datore di lavoro non ha riconosciuto il trattamento integrativo ovvero pur avendolo riconosciuto, non ha provveduto ad erogarlo neanche in parte. In questo caso non va compilata la colonna 2 del rigo RC14.
Ricordiamo che dal 1° luglio 2020 è riconosciuta una somma che non concorre alla formazione del reddito complessivo, denominato “trattamento integrativo”, ai titolari di reddito di lavoro dipendente e di alcuni redditi assimilati.
Dal 1° gennaio 2022 esso è riconosciuto nella misura di 1.200 euro ai lavoratori la cui imposta, determinata tenendo conto solo dei redditi da lavoro dipendente e di alcuni assimilati, sia di ammontare superiore alle detrazioni per lavoro dipendente e il cui reddito complessivo sia non superiore a 15.000 euro.
-
Ecobonus Taxi: il via da oggi 17 giugno
Il MIMIT informa delle modalità e termini per presentare le domande per:
- ecuobonus auto 2024 per i taxi,
- l'installazione dei GPL.
A proposito della prima misura è anche stata pubblicata la Circolare n 978 del 13 giugno cui si rimanda per approfondimento.
Ricordiamo inoltre che i nuovi contributi sono disponibili a seguito dell’entrata in vigore del DPCM 20 maggio 2024, pubblicato sulla Gazzetta Ufficiale del 25 maggio 2024 che ha dato il via alle prenotazioni per i contributi per l'acquisto di veicoli non inquinanti di categoria:
- M1 (autoveicoli),
- L1e – L7e (motocicli e ciclomotori),
- N1 e N2 (veicoli commerciali).
Vediamo i dettagli su taxi, mentre per il GPL leggi anche Ecobonus Retrofit: dal 1 luglio le domande per il GPL
Ecobonus taxi: via alle domande dal 17 giugno
I nuovi contributi sono disponibili a seguito dell’entrata in vigore del DPCM 20 maggio 2024 e relativamente ai taxi l'art 4 del decreto prevede che nel caso in cui l'acquirente sia un soggetto vincitore del concorso e assegnatario di nuove licenze, dall'11 agosto 2023 al 24 maggio 2024 (ai sensi dell'art. 3, commi 2 e 3, del decreto-legge 10 agosto 2023, n. 104, dalla data di entrata in vigore del decreto-legge 10 agosto 2023, n. 104 e fino al giorno precedente l'entrata in vigore del presente decreto) è raddoppiato il contributo per l'acquisto di veicoli ecologici (previsto dall'art. 2, comma 1, lettere a), b) e c), del decreto del Presidente del Consiglio dei ministri 6 aprile 2022).
Per la medesima tipologia di beneficiario, dalla data di entrata in vigore del presente decreto quindi dal 25 maggio e fino al 31 dicembre 2024, è raddoppiato il contributo per l'acquisto di veicoli previsto dall'art. 2, comma 1, lettere a), b) e c) del presente decreto, ossia si applica il nuovo incentivo.
Il contributo per l'acquisto di veicoli e' raddoppiato, secondo le modalita' indicate al comma 1, inoltre, per:- a) i titolari di licenza taxi che sostituiscono il proprio autoveicolo adibito al servizio;
- b) i soggetti autorizzati all'esercizio del servizio di noleggio con conducente, (di cui all'art. 3, della legge 15 gennaio 1992, n. 21) che sostituiscono il proprio autoveicolo adibito al servizio.
Con comunicato del 12 giugno il MIMIT informa che dalle ore 10.00 del 17 giugno 2024 sarà possibile prenotare i contributi per l'acquisto di veicoli non inquinanti di categoria M1 da adibire al servizio taxi o noleggio con conducente.
Leggi qui per tutti i dettagli dele novità: Incentivi auto 2024: bonus per acquisto di nuovo, usato e taxi.
-
Flat tax incrementale: quando si paga
Le entrate con una FAQ del 14 giugno hanno chiarito che per il pagamento della flat tax incrementale valgono i termini ordinari.
Prima dei dettagli sul quesito e sulla risposta dell'ADE ricordiamo che con il Provvedimento n 68687 sono state pubblicate le regole per versare le imposte con l Modello Redditi PF 2024.
Tra le novità del Modello Redditi 2024 vi è quella nel Quadro LM per la flat tax incrementale.
In dettaglio, nel quadro LM è inserita una nuova sezione, nella quale i soggetti che aderiscono al regime della tassa piatta incrementale, determinano il reddito incrementale, costituito dalla differenza tra il reddito d’impresa e di lavoro autonomo conseguito nel 2023 e il reddito d’impresa e di lavoro autonomo d’importo più elevato dichiarato negli anni dal 2020 al 2022, decurtata di un importo pari al 5 per cento di quest’ultimo ammontare, sul quale è dovuta l’imposta sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale, in misura del 15 per cento (art. 1, commi da 55 a 57, legge 29 dicembre 2022, n. 197).
E' bene ricordare che sulla tassa piatta incrementale l'agenzia ha pubblicato anche la Circolare n 18/2023.
Flat tax incrementale: come optare nel modello redditi 2024
Nel quadro LM del Modello redditi PF 2024 fascicolo 3 vi è una nuova sezione nella quale i soggetti che aderiscono al regime della tassa piatta determinano il reddito incrementale.
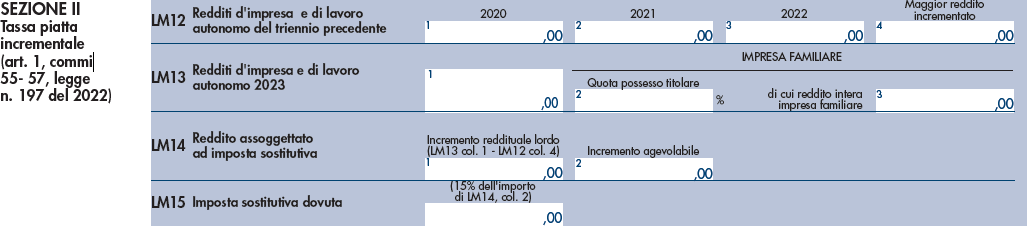
La presente sezione deve essere utilizzata dai contribuenti esercenti attività d’impresa, arti e professioni che intendono aderire al regime della tassa piatta incrementale ai sensi dell’art. 1, commi da 55 a 57, legge 29 dicembre 2022, n. 197 e non può essere compilata contestualmente alla sezione I e/o alla sezione III.
Per ulteriori dettagli sulla flat tax leggi anche: Flat tax incrementale 2024: chi potrà beneficiarne
Attenzione al fatto che non possono fruire del presente regime i contribuenti che hanno iniziato l’attività nel 2023, ma è necessario che essi abbiano svolto l’attività e conseguito reddito per almeno un intero anno nell’ambito del triennio precedente.
Inoltre il regime non può essere applicato dai contribuenti che nel presente anno aderiscono al regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, mentre può essere applicato da coloro che hanno fruito del predetto regime nel triennio precedente (Circolare 18/E del 28 giugno 2023).
Ai fini della determinazione dell’incremento i redditi da confrontare sono quelli relativi alle sole attività d’impresa e di lavoro autonomo.
Pertanto vanno considerati i soli redditi di lavoro autonomo e d’impresa indicati nei quadri RE, RF, RG, LM, nonché i redditi prodotti dagli imprenditori agricoli che fruiscono del regime di cui agli articoli 56, comma 5, e 56-bis del TUIR, limitatamente ai redditi d’impresa prodotti, indicati nel quadro RD, al netto delle perdite pregresse portate in diminuzione dei predetti redditi.
Nel rigo LM12 “Maggior reddito d’impresa e di lavoro autonomo triennio precedente”, va indicato:
- nelle colonne da 1 a 3, l’importo del reddito d’impresa e di lavoro autonomo conseguito nei rispettivi anni d’imposta 2020, 2021 e 2022, facendo concorre integralmente ai predetti redditi l’eventuale reddito derivante dall’impresa familiare o dall’azienda coniugale non gestita in forma societaria;
- nella colonna 4, il maggiore tra gli importi indicati nelle colonne precedenti, incrementato della franchigia del 5 per cento;
Nel rigo LM13, “Redditi d’impresa e di lavoro autonomo 2023” va indicato, in colonna 1, l’importo dei redditi d’impresa e di lavoro autonomo conseguiti nell’anno d’imposta 2023 già indicati nei quadri RE, RF, RG e/o RD.
Nel caso in cui il reddito d’impresa o derivante dall’esercizio di arti o professioni sia negativo, ai fini del raffronto tra i redditi d’impresa e di lavoro autonomo conseguiti nei vari anni d’imposta e ai fini della determinazione dell’incremento di reddito da assoggettare alla “flat tax incrementale”, la perdita è da ritenersi irrilevante. Nell’ipotesi in cui il parametro di confronto rispetto al reddito del 2023 sia negativo, il reddito soggetto alla tassa piatta incrementale non può eccedere quello dell’anno 2023, sempre nei limiti di 40.000 euro. (Circolare 18/E del 28 giugno 2023). Pertanto nei predetti righi LM12 ed LM13 non possono essere indicati importi negativi.
Nel caso di svolgimento di attività d‘impresa familiare o di azienda coniugale non gestita in forma societaria, l’agevolazione spetta esclusivamente sulla quota di reddito attribuita al titolare della stessa, sebbene ai fini della determinazione dell’incremento reddituale venga considerato, negli anni oggetto di raffronto, l’intero reddito dell’impresa (Circolare n. 18/E del 28 giugno 2023).
Pertanto, se nel 2023 è stata svolta attività economica in forma d’impresa familiare (o di azienda coniugale) il titolare della stessa deve ricomprendere il reddito dell’intera impresa o azienda nel rigo LM13, colonna 1, indicando, nella successiva colonna 2, la quota percentuale dell’impresa o dell’azienda posseduta.
Nel rigo LM14, colonna 1, va indicato l’incremento reddituale lordo, dato dalla seguente differenza, se positiva: (LM13 col.1 – LM12, col.4);
Nel rigo LM14, colonna 2, viene indicato il reddito effettivamente agevolabile, pari all’importo di colonna 1, nel limite massimo di € 40.000.
Qualora nel 2023 sia stato realizzato esclusivamente reddito derivante da impresa familiare, il reddito effettivamente agevolabile va determinato tenendo conto della sola quota di reddito posseduta del titolare e pertanto in tal caso l’importo di LM14 col. 2 è pari a: LM14 colonna 1 x LM13, colonna 2, sempre nei limiti dell’importo di 40.000 euro.
Flat incrementale 2024: quando si paga?
La legge istitutiva della flat tax incrementale non richiama espressamente le disposizioni in materia di versamento dell’imposta sui redditi delle persone fisiche, essa però è una imposta sostitutiva dell’IRPEF e delle relative addizionali che vanno liquidate nel Modello Redditi PF 2024.
Con FAQ del 14 giugno le Entrate hanno replicato al seguente quesito: si chiede se sia possibile applicare alla flat tax incrementale di cui all’articolo 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197:
- 1. l’istituto della rateazione di cui all’articolo 20 del decreto legislativo 9 luglio 1997, n. 241
- 2. il differimento del versamento entro il trentesimo giorno successivo ai termini previsti (applicando la maggiorazione dello 0,40 per cento), previsto dall’articolo 17, comma 2, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435
- 3. il differimento del versamento al 31 luglio 2024 (senza alcuna maggiorazione), stabilito dall’articolo 37, comma 1, del decreto legislativo 12 febbraio 2024, n. 13, in favore dei soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione.
Le entrate hanno replicato che si ritiene che gli istituti sopra menzionati possano essere applicati anche alla flat tax incrementale.
Ciò in quanto, pur se la norma istitutiva della stessa non opera un rinvio espresso alle modalità e ai termini di versamento delle imposte sui redditi, detto rinvio è da ritenersi implicito, attese sia la natura intrinseca di imposta sui redditi della flat tax incrementale, sia la mancanza di una disciplina che ne regolamenti termini di versamento specifici.
-
Riduzione termini accertamento per operazioni tracciate: dichiarazione 2024
La riduzione di due anni dei termini di accertamento, ai fini IVA e Redditi, è prevista per i contribuenti che tracciano i pagamenti ricevuti ed effettuati di importo superiore a 500 euro e ne danno comunicazione all’Agenzia delle Entrate tramite il modello Redditi.
Potrebbe interessarti anche: Riduzione termini accertamento con i pagamenti tracciabili: le condizioni.
Riduzione termini accertamento e rinuncia uso contante: l’agevolazione
L’articolo 3 del Decreto Legislativo n.127 del 05/08/2015 (come modificato nel tempo) prevede un interessante incentivo per tutte i contribuenti, soggetti IVA, obbligati all’emissione delle Fatture elettroniche.
In particolare, i professionisti, le imprese, i lavoratori autonomi che garantiscono “la tracciabilità dei pagamenti ricevuti ed effettuati relativi ad operazioni di ammontare superiore a euro 500” (articolo 3 comma 1 Decreto legislativo 127/2015) possono usufruire della riduzione di due anni dei termini di accertamento dell’IVA e delle imposte sui Redditi.
Riduzione termini accertamento: come usufruire dell’agevolazione
Per usufruire di questa agevolazione, e poter beneficiare della riduzione dei due anni dei termini di decadenza, è necessario poter dimostrare l’avvenuto tracciamento di tutte le operazioni di importo superiore a euro 500, ma non è sufficiente soltanto questo.
Per usufruire dell’agevolazione, in base all’articolo 4 comma 1 del Decreto del Ministero dell’Economia e delle Finanze del 4 agosto 2016 “i contribuenti comunicano, con riguardo a ciascun periodo d’imposta, l’esistenza dei presupposti per la riduzione dei termini di decadenza […] nella dichiarazione annuale ai fini delle imposte sui redditi”, il che vuol dire che, per poter usufruire del beneficio, sarà necessario dare comunicazione all’Agenzia delle Entrate di possedere i requisiti richiesti tramite il modello Redditi.
Riduzione termini accertamento: la compilazione del modello Redditi 2024
La compilazione del modello Redditi per la comunicazione dell’esistenza dei presupposti per la riduzione dei termini di decadenza, requisito fondamentale per poter usufruire dell’agevolazione, è piuttosto semplice nella pratica e si concretizza spuntando una apposita casella del quadro RS del modello specifico per il contribuente; con precisione la casella si troverà al rigo:
- RS136 del modello Redditi PF (per le persone fisiche),
- RS136 del modello Reddito SP (per le società di persone)

- RS269 del modello Redditi SC (per le società di capitali),
- RS269 del modello Redditi ENC (per gli enti non commerciali)

-
Credito d’imposta redditi esteri: istruzioni per la Dichiarazione 2024
Istruzioni per la Dichiarazione dei Redditi 2024 relativamente al credito di imposta per i redditi prodotti all'estero.
Vediamo dove indicarlo:
- nel Modello redditi PF,
- nel Modello 730,
per l'anno di imposta 2023.
Credito d’imposta per i redditi prodotti all’estero: quando spetta
Il credito d’imposta in oggetto spetta ai contribuenti residenti in Italia che hanno percepito redditi (di lavoro dipendente, di pensione, utili e proventi, ecc.) in un Paese estero nel quale sono state pagate imposte divenute definitive a partire dal 2023 (se non sono state già indicate nella dichiarazione precedente) e fino al termine di presentazione della dichiarazione dei redditi 730/2024, indipendentemente dall’anno in cui tali redditi sono stati percepiti.
Si considerano pagate a titolo definitivo le imposte che non possono essere più rimborsate (sono quindi escluse le imposte pagate in acconto o in via provvisoria e quelle per le quali è prevista la possibilità di rimborso totale o parziale).
Come evidenziato dalle Entrate, l’art. 15 del decreto legislativo 14 settembre 2015, n. 147 ha generalizzato l’ambito applicativo delle disposizioni contenute nei commi 5 e 6 dell’art. 165 del TUIR che riguardavano esclusivamente i soggetti titolari di reddito d’impresa e che, attualmente, sono applicabili a tutte le categorie di contribuenti residenti, qualunque sia la tipologia di reddito estero prodotto.
In particolare, il comma 5 consente di usufruire del credito d’imposta nel periodo in cui il reddito estero concorre alla formazione del reddito complessivo nazionale anche qualora, in tale periodo, non si sia ancora verificato il pagamento a titolo definitivo delle imposte estere, purché tale pagamento avvenga entro il termine di presentazione della dichiarazione relativa al primo periodo d’imposta successivo.
Il comma 6, invece, introduce il meccanismo del riporto all’indietro e in avanti (cc.dd. “carry back” e “carry forward”) delle eccedenze d’imposta italiana ed estera, consentendo di memorizzare per sedici esercizi complessivi il credito che, per incapienza dell’imposta italiana, non è detraibile nel periodo in cui il reddito estero è imponibile in Italia.
Vediamo le istruzioni come specificate anche dalla recente guida ADE sui crediti di imposta 2024 anno 2023.
Credito d’imposta per i redditi prodotti all’estero: istruzioni 2024
Nel modello 730/2024 è possibile fruire solo del credito d’imposta previsto dal comma 1 dell’art. 165 del TUIR compilando il rigo G4 come da istruzioni delle entrate.
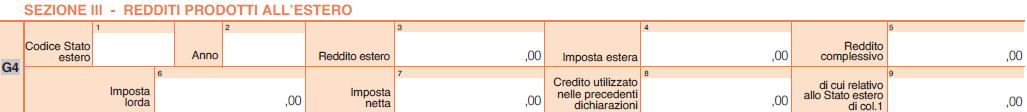
I contribuenti che invece intendono avvalersi delle disposizioni di cui ai commi 5 e 6 dell’art. 165 del TUIR utilizzeranno il modello Redditi PF 2024 avendo cura di compilare il quadro CE presente nel Fascicolo 3 del predetto modello.
Per far valere il credito d’imposta nel modello 730 è necessario:
- che il reddito estero concorra o abbia concorso alla formazione del reddito complessivo del contribuente in Italia;
- che le imposte pagate all’estero abbiano natura di imposte sul reddito. Sono ammesse in detrazione sia le imposte estere oggetto di una convenzione contro le doppie imposizioni in vigore tra l’Italia e lo Stato estero in cui il reddito è prodotto, sia le altre imposte o tributi esteri sul reddito (art. 15, comma 2, del d.lgs. n. 147 del 2015; Circolare 04.08.2016 n. 35/E, paragrafo 6.1);
- che le imposte pagate all’estero siano “definitive”. In caso di applicazione della retribuzione convenzionale, ai fini del calcolo del credito d’imposta per le imposte pagate all’estero, l’imposta estera deve essere ridotta in misura corrispondente al rapporto tra la retribuzione convenzionale ed il reddito di lavoro dipendente.
Ai fini della verifica della detrazione spettante, il contribuente è tenuto a conservare i seguenti documenti:
- un prospetto recante l’indicazione, separatamente Stato per Stato, dell’ammontare dei redditi prodotti all’estero, dell’ammontare delle imposte pagate in via definitiva in relazione ai medesimi, della misura del credito spettante, determinato sulla base della formula di cui al primo comma dell’art. 165 del TUIR (Reddito Estero/Reddito Complessivo Netto x Imposta Italiana);
- la copia della dichiarazione dei redditi presentata nel Paese estero, qualora sia ivi previsto tale adempimento;
- la ricevuta di versamento delle imposte pagate nel Paese estero;
- l’eventuale certificazione rilasciata dal soggetto che ha corrisposto i redditi di fonte estera;
- l’eventuale richiesta di rimborso, qualora non inserita nella dichiarazione (Circolare 05.03.2015 n. 9/E, paragrafo 2.4).
Se il contribuente non ha copia della dichiarazione dei redditi presentata all’estero in quanto non prevista dal Paese estero, può attestare con una dichiarazione sostitutiva di atto di notorietà, resa ai sensi dell’art. 47 del DPR n. 445 del 2001, la circostanza di non essere tenuto alla presentazione della dichiarazione dei redditi nello Stato estero.
Rimane fermo che, anche in tale caso, deve essere conservata la ricevuta del versamento delle imposte pagate nel Paese estero.
-
Forfetari: accesso al Concordato preventivo biennale attraverso il quadro LM
Con la pubblicazione del modello Redditi PF 2024 si conclude l’iter preparatorio per il primo anno di applicazione del Concordato preventivo biennale, che così diventa operativo.
L’accettazione dal parte del contribuente del Concordato preventivo biennale passa a tutti gli effetti attraverso il modello Redditi PF; tale percorso però è diversificato a seconda del regime fiscale applicato dal contribuente, infatti:
- i soggetti ISA: dovranno compilare un apposito modello, che è parte integrante dei modelli ISA;
- i contribuenti in regime forfetario: compileranno la nuova sezione VI del quadro LM del modello Redditi PF 2024, denominata appunto “Concordato Preventivo regime forfetario”.
Per i contribuenti in regime forfetario l’applicazione del Concordato preventivo biennale è limitato a un solo anno, quindi la proposta di concordato che si accetta vincola esclusivamente per l’anno d’imposta 2024.
L’accettazione del concordato non fa venire meno, per il 2024, gli ordinari obblighi a cui sono soggetti i soggetti interessati, quali quello dichiarativo o quello di emissione delle fatture in formato elettronico.
L’acconto di imposta sostitutiva relativo all’anno d’imposta per il quale si accetta il Concordato preventivo biennale, il 2024, deve essere calcolato in base al reddito concordato (e non in base a quello effettivamente conseguito nel 2023).
L’anno successivo, se nel mentre non subentreranno cause di esclusione dal beneficio, l’Agenzia delle Entrate formulerà una nuova proposta.
La compilazione della sezione VI del quadro LM
Il contribuente in regime forfetario che vorrà accettare la proposta del fisco ed accedere al Concordato preventivo biennale potrà farlo semplicemente compilando la sezione VI del quadro LM del modello Redditi PF 2024, quel quadro della dichiarazione dei redditi delle persone fisiche dedicato appunto anche ai contribuenti in regime forfetario.
La compilazione della sezione VI non presenta particolari difficoltà, in quanto non richiede l’indicazione di ulteriori dati, oltre quelli già dichiarati dal contribuente.
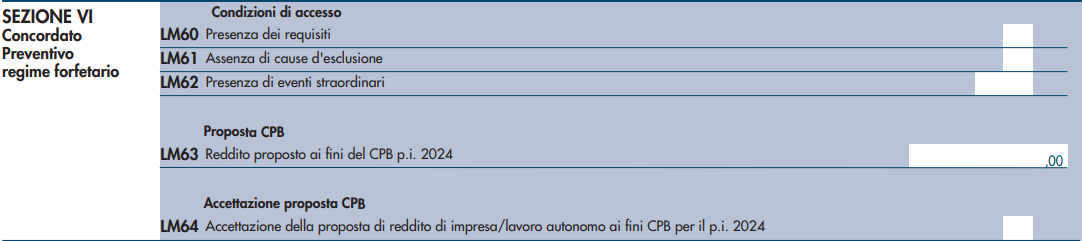
La sezione è composta da 6 righi, più precisamente dal rigo LM60 al rigo LM62.
Il rigo LM60 è una casella che deve essere flaggata per dichiarare la “Presenza dei requisiti” di accesso al Concordato preventivo biennale da parte del contribuente.
Possono accedere al concordato i contribuenti che nell’anno d’imposta 2023 non avevano debiti fiscali o contributivi di importo complessivamente superiore a 5.000 euro; oppure che hanno estinto i debiti di tale natura, per gli importi superiori a suddetto limite (comprensivi di sanzioni e interessi), prima del termine per l’accettazione della proposta di concordato. I contribuenti ammessi a provvedimenti di sospensione o rateizzazione di tali debiti sono comunque ammessi al concordato.
Il rigo LM61 è una casella che deve essere flaggata per dichiarare la “Assenza di cause di esclusione” da parte del contribuente. Le cause di esclusione previste sono:
- inizio attività nell’anno d’imposta 2023;
- omessa presentazione della dichiarazione dei redditi in uno dei tre anni precedenti a quelli di applicazione del concordato;
- condanna per reati in materia di imposte sui redditi e IVA, false comunicazioni sociali, riciclaggio o autoriciclaggio commessi nei tre anni precedenti a quelli di applicazione del concordato.
Il rigo LM62 è una casella che deve essere eventualmente compilata per dichiarare la “Presenza di eventi straordinari”; le istruzioni del modello Redditi PF 2024 precisano che “va indicato il codice corrispondente agli eventi straordinari determinati con decreto ministeriale”.
Sul rigo LM63 dovrà essere indicato il reddito proposto dal fisco ai fini del Concordato preventivo biennale per l’anno d’imposta 2024.
Infine il rigo LM64 è una casella che dovrà essere flaggata in caso di accettazione da parte del contribuente della proposta effettuata dal fisco per l’anno d’imposta 2024.
-
Modello Redditi PF 2024: redditi da usufrutto legale e redditi dei minori
L'art. 4 lett. c) comma 1 del TUIR stabilisce che “i redditi dei beni dei figli minori soggetti all’usufrutto legale dei genitori sono imputati per metà del loro ammontare netto a ciascun genitore. Se vi è un solo genitore o se l’usufrutto legale spetta ad un solo genitore i redditi gli sono imputati per l’intero ammontare”.
I genitori, quindi, devono includere nella propria dichiarazione anche i redditi dei figli minori sui quali hanno l’usufrutto legale.
Tuttavia, NON sono soggetti ad usufrutto legale:
- i beni acquistati dal figlio con i proventi del proprio lavoro;
- i beni lasciati o donati al figlio per intraprendere una carriera, un’arte o una professione;
- i beni lasciati o donati, con la condizione che i genitori esercenti la potestà o uno di essi non ne abbiano l’usufrutto (la condizione, però, non ha effetto per i beni spettanti al figlio a titolo di legittima);
- i beni pervenuti al figlio per eredità, legato o donazione e accettati nell’interesse del figlio contro la volontà dei genitori esercenti la potestà (se uno solo di essi era favorevole all’accettazione, l’usufrutto legale spetta esclusivamente a questi);
- e pensioni di reversibilità da chiunque corrisposte.
I redditi dei figli minori non soggetti ad usufrutto legale devono, invece, essere dichiarati a nome di ciascun figlio da uno dei genitori (se la potestà è esercitata da uno solo dei genitori la dichiarazione deve essere presentata da quest’ultimo).
Vediamo a tal proposito come si presenta la dichiarazione per conto dei figli.
Modello Redditi PF 2024 gli esclusi da usufrutto legale
Le istruzioni al Modello redditi PF 2024 specificano che in caso di dichiarazione presentata dall’erede per il defunto, dal rappresentante legale per la persona incapace o dai genitori per i redditi dei figli minori esclusi dall’usufrutto legale, dal liquidatore di impresa individuale, dal curatore fallimentare /curatore della liquidazione giudiziale, dal curatore dell’eredità giacente, dall’amministratore dell’eredità devoluta sotto condizione sospensiva in favore di nascituro non ancora concepito, ci sono regole specifiche.
In particolare, i soggetti che presentano la dichiarazione per conto di altri, devono compilare il Modello REDDITI indicando i dati anagrafici ed i redditi del contribuente cui la dichiarazione si riferisce.
Deve inoltre essere compilato il riquadro “Riservato a chi presenta la dichiarazione per conto di altri” per indicare le generalità del soggetto che presenta la dichiarazione, specificando nella casella “Codice carica” il codice corrispondente alla propria qualifica, ricavabile dalla tabella fornita dalle stesse istruzioni
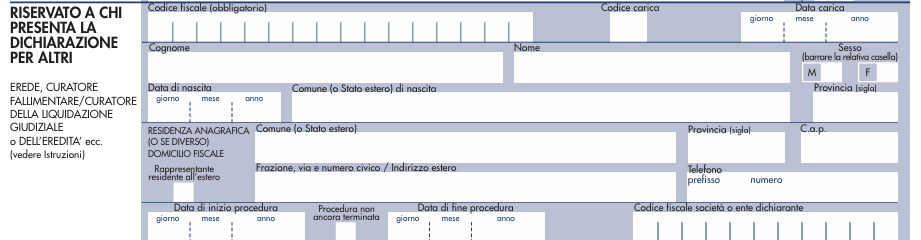
In particolare, chi presenta la dichiarazione per altri deve indicare:
- il proprio codice fiscale,
- il “codice carica” che identifica il tipo di carica che ricopre,
- nel campo “data carica” la data (giorno, mese e anno) in cui è stato nominato o la data del decesso nel caso di dichiarazione presentata dall’erede,
- il proprio cognome, nome e il proprio sesso,
- la propria data di nascita (il giorno, il mese e l’anno),
- il comune o lo Stato estero di nascita e la provincia relativa.
I dati relativi alla residenza anagrafica o, se diverso, al domicilio fiscale, devono essere indicati solo nel caso in cui il soggetto che presenta la dichiarazione per conto del contribuente sia residente all’estero (in tal caso barrare anche l’apposita casella) ovvero abbia indicato il codice di carica “11” (ad esempio sindaco che svolge attività tutoria di minore).