
-
CU lavoro autonomo: chiarimenti ADE per quelle inviate entro il 15.04
Le Entrate durante il convegno tenutosi in data 4 marzo e promosso da AssoSoftware ha chiarito, relativamente alla CU degli autonomi in scadenza il 30 aprile, quali verranno prese in considerazione per la dichiarazione precompilata 2026.
CU lavoro autonomo escluse dalla precompilata se inviate dopo il 15 aprile
Nel calendario 2026 degli invii delle certificazioni uniche 2026 vanno inviate:
- entro il 30 aprile, le certificazioni relative ai redditi di lavoro autonomo rientranti nell’esercizio di arte o professione abituale ovvero alle provvigioni per le prestazioni non occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari.
A tale proposito, l’Agenzia delle Entrate ha fornito un chiarimento operativo riguardo al trattamento delle Certificazioni Uniche degli autonomi trasmesse dopo il 15 aprile 2026.
Ricordiamo che la revisione del calendario di trasmissione delle certificazioni non comporta soltanto uno slittamento dei termini, ma incide anche sul perimetro delle informazioni che confluiscono automaticamente nella dichiarazione predisposta dall’Agenzia delle Entrate.
Durante un incontro tecnico promosso da AssoSoftware il 4 marzo 2026, l’Agenzia delle Entrate hanno ricordato che a partire dalla campagna dichiarativa 2026, il termine di trasmissione delle Certificazioni Uniche relative ai redditi di lavoro autonomo professionale è stato spostato al 30 aprile, in base a quanto previsto dall’articolo 4, comma 2, del decreto legislativo 12 giugno 2025, n. 81.
La normativa ha stabilito che la dichiarazione precompilata modello Redditi Persone fisiche venga resa disponibile entro il 20 maggio di ciascun anno, proprio per consentire l’utilizzo delle informazioni contenute nelle certificazioni trasmesse entro il nuovo termine del 30 aprile.
Tuttavia, l’Agenzia delle Entrate ha chiarito che le Certificazioni Uniche di lavoro autonomo inviate dopo il 15 aprile 2026 non saranno incluse nella dichiarazione precompilata, pur essendo trasmesse entro il termine del 30 aprile.
La precisazione comporta conseguenze operative per professionisti, CAF e intermediari fiscali che si occupano della correttezza dei dati presenti nella dichiarazione precompilata.
In particolare, qualora siano state trasmesse Certificazioni Uniche di lavoro autonomo dopo il 15 aprile 2026, tali dati non compariranno né nel foglio informativo né nella dichiarazione precompilata.
Pertanto per il rilascio del visto di conformità, gli intermediari dovranno verificare anche le certificazioni presenti nel cassetto fiscale del contribuente, senza limitarsi alle informazioni contenute nella dichiarazione precompilata.
-
Lavoro autonomo e aggio da cessione bonus: come imputarlo dal 2024
Con la Risposta a interpello n 6 del 16 gennaio le Entrate hanno chiarito il regime fiscale del differenziale da cessione di bonus edilizi, ai fini della determinazione del reddito di lavoro autonomo e ai fini IRAP – articolo 54 del TUIR, articolo 8 del decreto legislativo 15 dicembre 1997, n. 446
Lavoro autonomo e differenziale da cessione bonus chiarimenti ADE
L'istante è un’associazione professionale di commercialisti e avvocati che ha acquistato, da terzi, dal 2022 al 2025, crediti d’imposta originati dal Superbonus 110% a un prezzo inferiore al valore nominale.
I crediti, non derivanti da attività professionale, sono stati utilizzati per compensare imposte secondo le regole della normativa vigente.
L’associazione chiede se, alla luce della riforma del reddito di lavoro autonomo entrata in vigore nel 2024, il differenziale positivo (agio) scaturito dalla differenza tra valore nominale e costo di acquisto sia imponibile ai fini Irpef, per trasparenza ai singoli associati, e Irap.
In caso affermativo, si domanda inoltre se tale imponibilità valga anche per crediti acquistati prima del 2024 ma utilizzati in compensazione dal 2024 in poi.
Secondo l’associazione, l’agio non rientra nel reddito imponibile neppure dopo la riforma del 2024.
Le Entrate evidenziano quanto segue.
Dal 2024 il differenzia costituisce reddito imponibile, proprio a seguito della riforma introdotta dal Dlgs n. 192/2024, che ha di fatto riscritto l’articolo 54 del Tuir per quanto riguarda la determinazione del reddito di lavoro autonomo.
In particolare, è stato introdotto il principio di onnicomprensività, in analogia a quanto già previsto per i redditi di lavoro dipendente.
Alla luce delle novità normative intervenute dal 2024, rientrano nel reddito di lavoro autonomo tutte le somme e i valori percepiti in relazione all’attività artistica e professionale, così come tutte le spese sostenute, compreso l’acquisto dei bonus in questione.
Si tratta di un criterio molto ampio che consente di includere nel reddito anche componenti che non derivano direttamente dalla prestazione professionale ma che sono comunque collegate alla gestione economica dell’attività.
Inoltre le Entrate spiegano che l’agio ante-riforma non costituiva imponibile mentre, dal 2024, concorre alla formazione del reddito tassabile ai sensi del principio di onnicomprensività del reddito di lavoro autonomo.
L’Agenzia ritiene inoltre che, in base al principio di cassa che regola la determinazione di tale reddito, il costo per l’acquisto del credito assuma rilevanza ai fini Irpef nel periodo d’imposta in cui la spesa è sostenuta, mentre il valore nominale del credito rilevi al momento dell’effettivo utilizzo in compensazione.
Secondo l'agenzia nel caso di specie, i costi sostenuti dall’associazione per acquistare i bonus edilizi rappresentino, dal 2024, spese connesse all’attività svolta e rilevino nell’anno in cui vengono effettuati i pagamenti (criterio di cassa).
Il valore nominale del credito utilizzato in compensazione, invece, rileva nell’anno in cui la somma viene effettivamente utilizzata.
Ai fini Irpef, la spesa sostenuta dalla richiedente nel 2024 e nel 2025 per l’acquisto dei crediti d’imposta rileva per la determinazione del reddito prodotto in tali periodi d’imposta, mentre il valore nominale varrà nelle annualità successive in cui la somma sarà utilizzata in compensazione, in base alle singole rate utilizzate per il pagamento delle imposte.
Lo stesso meccanismo è applicabile ai fini Irap, poiché per le associazioni professionali la base imponibile Irap segue quella del reddito di lavoro autonomo.
Invece per quanto riguarda i crediti acquistati fino al 2023, essi non generano alcun reddito imponibile, neppure se utilizzati in compensazione dal 2024 in poi.
Allegati: -
Rimborsi spese taxi ai dipendenti: chiarimenti ADE
La Risposta n. 302/2025 ribadisce un principio chiave: il rimborso delle spese di trasporto, come i taxi, non è imponibile solo se pagato con strumenti tracciabili. In caso contrario, come accade per i pagamenti in contanti, l’importo rimborsato concorre a formare reddito da lavoro dipendente e, quindi, è soggetto a tassazione IRPEF.
Rimborso taxi per missione in Italia: quando è imponibile
L’interpello è stato presentato da un Ministero, che ha esposto il caso di una dipendente impegnata in tre missioni, sia in Italia sia all’estero.
Durante una di queste trasferte sul territorio nazionale, la lavoratrice ha utilizzato il taxi pagandolo in contanti, e il Ministero si è posto il dubbio sul corretto trattamento fiscale del rimborso.
L’ente ha richiesto se, alla luce delle disposizioni in vigore, il rimborso di tali spese potesse essere escluso dalla formazione del reddito da lavoro, o se invece fosse da assoggettare a tassazione.
Rimborsi spese taxi ai dipendenti: imponibili o no?
Secondo la soluzione proposta dal Ministero, l’art. 51, comma 5 del TUIR (D.P.R. 917/1986) imporrebbe la tassazione del rimborso, proprio perché il pagamento è avvenuto in contanti.
L’ente si è quindi orientato ad applicare la ritenuta IRPEF sul rimborso, usando l’aliquota massima prevista per il dipendente (23%, 35% o 43%), in base allo scaglione di reddito di appartenenza.
L’Agenzia ha confermato quanto ipotizzato dall’istante, in base al principio di onnicomprensività previsto dall’articolo 51, comma 1 del TUIR, tutti i valori percepiti in relazione al rapporto di lavoro concorrono alla formazione del reddito, salvo espresse deroghe.
Tra queste deroghe rientrano i rimborsi spese per trasferte fuori dal territorio comunale, ma solo a determinate condizioni: nel caso specifico, il pagamento del servizio taxi deve avvenire con strumenti tracciabili, come bonifici bancari, carte di credito, bancomat, o altri mezzi previsti dall’art. 23 del D.Lgs. n. 241/1997.
La norma mira a favorire la trasparenza nei rimborsi e a contrastare possibili abusi, e proprio per questo, l’Agenzia sottolinea che la tracciabilità del pagamento è condizione essenziale affinché il rimborso non venga considerato reddito.
Nel caso in esame, il pagamento del taxi in contanti non consente la verifica oggettiva dell’effettivo sostenimento della spesa.
Di conseguenza, il rimborso da parte del datore di lavoro non rientra tra le spese escluse da imposizione, e va quindi soggetto a tassazione IRPEF, con ritenuta applicata all’aliquota marginale.
La Risposta 302/2025 conferma che la fiscalità dei rimborsi spese dipende non solo dalla natura della spesa, ma anche dal modo in cui viene effettuato il pagamento. Per evitare che i rimborsi taxi siano considerati reddito, i dipendenti dovranno utilizzare sistemi tracciabili, anche per importi contenuti.
Un richiamo alla prudenza, valido per tutte le amministrazioni pubbliche e aziende che gestiscono trasferte e missioni del personale.
Allegati: -
Acconto Irpef 2025: ricordiamo le novità in vista della scadenza del 31.10
In vista della scadenza del 31 ottobre per il Modello Redditi PF 2025 è bene ricordare che per la determinazione degli acconti è stato prevista una norma di salvaguardia contenuta nel DL n 55/2025 convertito in legge viene pubblicato nella GU n 141 del 21 giugno e in vigore dal giorno 22.
In particolare, è stato confermato che i lavoratori dipendenti e i pensionati senza redditi aggiuntivi non dovranno versare alcun acconto Irpef per il 2025.
Il decreto legge, adottato in via d’urgenza, introduce norme di coordinamento tra il decreto legislativo 30 dicembre 2023, n. 216, attuativo della delega sulla riforma fiscale, e la legge di bilancio per il 2025, confermando quanto già preannunciato dal Ministero dell’Economia e delle Finanze nel comunicato stampa n. 32 del 25 marzo 2025 che riportiamo di seguito.
Per quanto riguarda le persone fisiche, occorre verificare che gli acconti IRPEF dovuti per il 2025 siano stati correttamente indicati nel quadro RN secondo quanto richiesto dalle istruzioni al modello.
Acconto Irpef 2025: confermate le modalità di calcolo
La Legge n 19 giugno 2025 n. 86, di conversione del DL 23 aprile 2025 n. 55, conferma la correzione delle modalità di calcolo dell’acconto Irpef 2025, inizialmente errate per via del mancato coordinamento tra il DLgs. 216/2023 e la L. 207/2024.
Ricordiamo che l’art. 1 commi 1 e 2 del DLgs. n 216/2023 ha previsto, inizialmente per il solo 2024:
- riduzione degli scaglioni di reddito imponibile e delle relative aliquote IRPEF da quattro a tre,
- incremento da 1.880 a 1.955 euro della detrazione d’imposta per redditi di lavoro dipendente (escluse le pensioni) e alcuni redditi assimilati, per i contribuenti con un reddito complessivo non superiore a 15.000 euro, di cui all’art. 13 comma 1 lett. a), primo periodo, del TUIR.
Per il 2024 veniva applicata la seguente articolazione di scaglioni di reddito e di aliquote Irpef:
- fino a 28.000 euro, 23%;
- oltre 28.000 euro e fino a 50.000 euro, 35%;
- oltre 50.000 euro, 43%.
Con la messa a regime della disposizione, il testo dell’art. 1 comma 4 del DLgs. 216/2023 non era stato adeguato, continuando a disporre che, nella determinazione degli acconti dovuti ai fini dell’Irpef per i periodi d’imposta 2024 e 2025, dovesse essere assunta, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando le disposizioni dei commi 1 e 2; di conseguenza, per la determinazione degli acconti in questione per il 2025 si sarebbe dovuto considerare la disciplina in vigore per l’anno 2023.
L’art. 1 del DL 55/2025 ora convertito in legge, ha modificato l’art. 1 comma 4 del DLgs. 216/2023, eliminando il riferimento al 2025 e mantenendo l’applicazione della disposizione solo per il 2024.
La norma prevede che, nella determinazione degli acconti dovuti ai fini Irpef per il periodo d’imposta 2024, si assuma, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando le disposizioni dei commi 1 e 2.
Per il 2025, trovano quindi applicazione le regole ordinarie di determinazione degli acconti.
A tal fine in data 15 maggio scorso sono anche state corrette le istruzioni al modello redditi pf 2025 e la nuova versione delle istruzioni conferma che l’acconto va calcolato secondo le consuete modalità, potendo scegliere tra il metodo storico e quello previsionale, e, in caso di adozione del primo, procedendo al ricalcolo solo nei casi espressamente previsti.
-
Ripartizione 8xmille: il Governo approva per l’irpef 2024
Il Consiglio dei Ministri del 30 luglio ha deliberato in merito alla ripartizione delle risorse dell’8 per mille relative all’anno 2024 che i contribuenti hanno scelto di destinare allo Stato.
Ripartizione irpef 2024 8xmille: tutti gli importi
Come evidenzia lo stesso Governo nel comunciato stampa pubblicato sul proprio sito istituzionale, le li risorse ammontano, complessivamente, a 202 milioni di euro.
La quota espressa, cioè corrispondente a scelte fatte dai contribuenti tra le varie finalità specifiche cui può essere destinata la quota statale, ammonta a 128 milioni di euro.
La quota inespressa, cioè destinata genericamente allo Stato, senza destinazione specifica da parte del contribuente, ammonta a 73 milioni di euro. Dai 73 milioni deve essere dedotto il 20%, che la legge destina all’Agenzia Italiana per la Cooperazione allo Sviluppo (AICS).
Residuano 58,9 milioni di euro che, analogamente all’annualità precedente, vengono destinati alla categoria “Prevenzione e recupero dalle tossicodipendenze e dalle altre dipendenze patologiche”.
La quota espressa è così ripartita:
- assistenza ai rifugiati e ai minori stranieri non accompagnati: 9,6 milioni;
- calamità naturali: 25,4 milioni;
- conservazione dei beni culturali: 24 milioni;
- edilizia scolastica: 59,1 milioni;
- fame nel mondo: 19,2 milioni.
-
Procedura web per 8,5,2×1000 Irpef 2025 degli esonerati dalla dichiarazione
Dal 2025, destinare l’8, 5 e 2 per mille dell’Irpef diventa ancora più semplice, anche per i contribuenti esonerati dalla presentazione della dichiarazione dei redditi.
L’Agenzia delle Entrate ha attivato un nuovo servizio online, accessibile dall’area riservata del sito istituzionale, che consente di esprimere le proprie scelte in modo guidato e senza scaricare software.
Procedura web per 8,5,2×1000 Irpef 2025 degli esonerati dalla dichiarazione
Il nuovo strumento Web per esprimere le preferenze si trova tra i servizi disponibili nell’area riservata del sito dell’Agenzia.
Per accedervi è sufficiente utilizzare una delle seguenti credenziali:
- SPID
- Carta d’Identità Elettronica (CIE)
- Carta Nazionale dei Servizi (CNS)
Una volta effettuato l’accesso, il contribuente potrà accedere alla sezione dedicata alla “Scelta della destinazione dell’8, del 5 e del 2 per mille dell’IRPEF” e compilare passo dopo passo le tre schede previste.
Il percorso guidato permette di indicare:
- l’8 per mille: da destinare allo Stato o a una confessione religiosa.
- il 5 per mille: da assegnare a soggetti che operano in ambiti di interesse sociale (è possibile indicare direttamente il codice fiscale dell’ente prescelto).
- il 2 per mille: da destinare a un partito politico.
In assenza di preferenze, è possibile spuntare la voce “Nessuna scelta” e proseguire alla schermata successiva.
Al termine della compilazione, il sistema propone un riepilogo e consente di inviare le schede tramite il tasto “Invia”.
Una volta inviate, sarà disponibile la ricevuta di avvenuta trasmissione.
Il servizio è pensato soprattutto per i contribuenti esonerati dalla dichiarazione dei redditi, ovvero soggetti che, per motivi reddituali o anagrafici, non sono tenuti a presentare né il modello 730 né il modello Redditi PF, ma che intendono comunque esprimere la propria preferenza sulla destinazione di una quota dell’IRPEF.
Le schede relative alla destinazione dell’8, 5 e 2 per mille devono essere trasmesse entro il 31 ottobre 2025.
Sono previste quattro modalità di invio:
- tramite la nuova procedura web, direttamente online senza download.
- scaricando il software dell’Agenzia e trasmettendo il file via desktop.
- consegnando la scheda in busta chiusa presso un ufficio postale.
- affidandosi a un intermediario abilitato (CAF, professionista, ecc.).
-
Redditi PF: quadro RD e la tassazione forfettaria dei redditi da produziione di vegetali
I contribuenti che utilizzano il Modello Redditi PF 2025 devono seguire le regole fissate con il Provvedimento n 131076 del 17 marzo 2025 con cui sono stati pubblicati anche il Modello e relative istuzioni per la dichiarazione dei redditi anno di imposta 2024.
Vediamo, per il settore allevamento, chi compila il Quadro RD e quali sono le novità di quest'anno.
Redditi PF e il Quadro RD
Nel rigo RD1 del Quadro RD va indicato il codice dell’attività svolta in via prevalente, desunto dalla tabella dei codici attività, consultabile sul sito Internet dell’Agenzia delle Entrate.
Il Quadro RD Reddito di allevamento di animali e reddito derivante da produzione di vegerali e da altr attività agricole è composto da cinque sezioni:
- Sezioni I allevamento animali,
- Sezione II produzione di vegetali oltre i limiti di cui all'art 32 comma 2 lett. b) del TUIR,
- Sezione IIA Produzione di vegetali oltre i limiti di cui all’art. 32, comma 2, lett. b-bis) del TUIR,
- Sezione III attività agricole connesse,
- Sezione IV determinazione del reddito.
Tra le novità, nel Quadro RD (sezioni II e II-A) è stata prevista la modifica dell’art. 56-bis del TUIR riguardante la tassazione forfetaria dei redditi derivanti dalle attività dirette alla produzione di vegetali esercitate oltre i limiti di cui all’art. 32, comma 2, lett. b) e b-bis) e i redditi derivanti dalla produzione e cessioni di beni di cui all’art. 32, comma 2, lettera b-ter) (sezione III) oltre il limite ivi indicato (art. 1, comma 1, lett. e) e f) del decreto legislativo 13 dicembre 2024, n. 192).
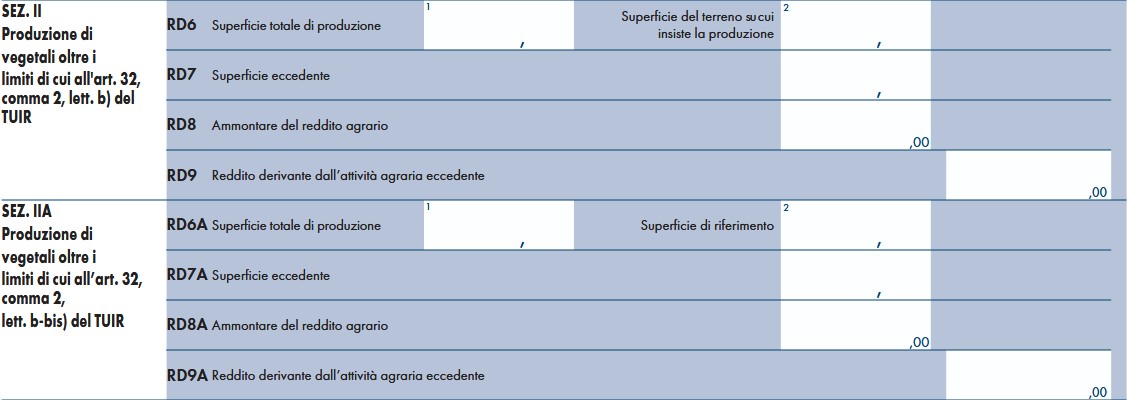
Il quadro RD deve essere utilizzato per dichiarare il reddito derivante dall’attività di allevamento di animali e/o da quelle dirette alla produzione di vegetali esercitate oltre i limiti di cui all’art. 32, comma 2, lett. b) e b-bis), del TUIR, qualora detto reddito sia determinato ai sensi del comma 5 dell’art. 56 (Sezione I) e/o del comma 1 dell’art. 56-bis (Sezione II e II-A).
La Sezione III, invece, deve essere utilizzata per dichiarare i redditi derivanti dalle altre attività agricole di cui ai commi 2, 3 e 3-ter dell’art. 56-bis del TUIR, nonché i redditi derivanti dall’attività di agriturismo, di cui alla legge n. 96 del 20 febbraio 2006, determinati secondo i criteri previsti dall’art. 5, comma 1, della legge n. 413 del 1991.
Nella sezione III vanno dichiarati anche:
- i redditi derivanti dalle attività dirette alla commercializzazione di piante vive e prodotti della floricoltura acquistate da imprenditori agricoli florovivaistici di cui all’art. 2135 del c.c., nei limiti del 10 per cento del volume di affari, da altri imprenditori agricoli florovivaistici.
- i redditi derivanti dalla produzione e cessione di beni di cui all’art. 32, comma 2, lett. b-ter) del TUIR, oltre il limite ivi indicato (art. 56-bis, comma 3-ter, del TUIR)
- i redditi derivanti dall’attività di produzione e cessione di energia elettrica e calorica da fonti rinnovabili agroforestali e fotovoltaiche oltre i limiti di cui all’art. 1, comma 423, della legge 23 dicembre 2005, n. 266, qualora detti redditi siano determinati secondo i criteri previsti dal citato comma 423;
- i redditi derivanti dallo svolgimento dell’attività di enoturismo, di cui all’ art. 1, commi da 502 a 504, della legge 27 dicembre 2017, n. 205, per la quale si applicano le disposizioni fiscali previste dall’art. 5, comma 1, della legge n. 413 del 1991.Tale attività è considerata attività agricola connessa ai sensi del comma 3 dell’art. 2135 del c.c. ove svolta dall’imprenditore agricolo, singolo o associato, di cui al medesimo art. 2135 del c.c. (art. 1, comma 2, del decreto del Ministro delle politiche agricole alimentari, forestali e del turismo del 12
marzo 2019). - i redditi derivanti dallo svolgimento dell’attività di “oleoturismo”, come definita nel comma 514 dell’art. 1 della legge 160 del 2019, per la quale l’art. 1, comma 513, della citata legge n. 160 del 2019 ha esteso le disposizioni di cui all’art. 1, commi da 502 a 505, della legge n. 205 del 2017 alle attività di oleoturismo.
Si ricorda che qualora il contribuente eserciti anche attività che producono reddito d’impresa (di cui all’art. 55 del TUIR), da dichiarare nei quadri RF o RG, ai fini della compilazione dei predetti quadri non dovrà tenere conto dei componenti afferenti l’attività i cui redditi sono dichiarati nel presente quadro.
Pertanto, in caso di compilazione del quadro RF occorrerà effettuare le corrispondenti variazioni in aumento e in diminuzione dei componenti imputati a conto economico, secondo le indicazioni ivi riportate.
Attenzione al fatto che il quadro RD non deve essere compilato dai soggetti che adottano il regime forfetario per gli esercenti attività d’impresa arti o professioni, di cui all’articolo 1, commi 54-89 della legge 23 dicembre 2014, n. 190, o il regime agevolato per l’imprenditoria giovanile e lavoratori in mobilità previsto dall’art. 27 del decreto legge n. 98 del 6 luglio 2011, convertito, con modificazioni, dalla legge 15 luglio 2011, n.111, in quanto detti soggetti devono compilare l’apposito quadro LM.
-
Tassazione agevolata mance: anche per i lavoratori in somministrazione
Con la Consulenza giuridica n 7 del 15 luglio le Entrate forn iscono chiarimenti per la tassazione delle mance al 5% per i lavoratori del Turismo e della Ristorazione.
In sintesi l'Ade chiarisce che il trattamento fiscale agevolato del 5% sulle mance destinate dai clienti ai lavoratori di strutture ricettive e di esercizi di somministrazione di alimenti e bevande si applica anche quando il lavoratore non è un impiegato della struttura.
Esso si applica quindi anche se il lavoratore è dipendente di un fornitore esterno, ad esempio in somministrazione.
Tassazione agevolata mance: come funziona
L'istante è un ministero che domanda chiarimenti sull'applicazione del regime agevolato per le mance dei lavoratori del turismo e della ristorazione regolato dall’articolo 1 commi 58 e seguenti della legge n. 197/2022 (legge di bilancio 2023).
Esso prevede che le somme destinante a titolo di liberalità dai clienti ai lavoratori delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande, anche attraverso mezzi di pagamento elettronici, sono soggette a un’imposta agevolata del 5% sostitutiva di Irpef e addizionali.
L’imposta deve essere applicata dal sostituto d’imposta, trattandosi di redditi di lavoratore dipendente, salva espressa rinuncia scritta del lavoratore.
L’agevolazione opera entro il limite del 30% del reddito percepito nell’anno per le relative prestazioni di lavoro.
Con la Consulenza giuridica in oggetto, l'ADE chiarisce che il regime non cambia in base al soggetto destinatario delle somme erogate.
Tassazione agevolata mance: anche per i lavoratori in somministrazione
Viene ricordato che il contratto di somministrazione di lavoro è un accordo in cui un’agenzia (somministratore) fornisce dei dipendenti a una struttura che li utilizza per lo svolgimento di un lavoro e che “Con il contratto di somministrazione di lavoro l'utilizzatore assume l'obbligo di comunicare al somministratore il trattamento economico e normativo applicabile ai lavoratori suoi dipendenti che svolgono le medesime mansioni dei lavoratori da somministrare e a rimborsare al somministratore gli oneri retributivi e previdenziali da questo effettivamente sostenuti in favore dei lavoratori” (articolo 33, comma 2, del Dlgs n. 81/2015).
Nel caso del lavoratore non direttamente dipendente dalla struttura alberghiera o del bar o ristorante, il datore di lavoro tenuto a corrispondere lo stipendio, comprese le mance, è l'agenzia di somministrazione sulla quale, di conseguenza, ricadono gli obblighi di sostituzione d'imposta.
Il riversamento delle mance da parte dei gestori delle strutture ricettive e di esercizi di somministrazione e bevande al fornitore esterno, invece, è una semplice movimentazione di soldi che è irrilevante ai fini impositivi.
Le mance sono spesso acquisite dalle strutture ricettive o dagli esercizi di somministrazione di bevande e alimenti e poi riversate ai lavoratori, al netto delle imposte.
Se le mance riscosse destinate al lavoratore somministrato sono elargite dalla stessa struttura utilizzatrice, non vengono meno gli obblighi di sostituzione in capo alla società somministratrice.
In conclusione considerato che gli obblighi di sostituto d'imposta ricadono sull'agenzia di somministrazione anche nel caso in cui le mance siano erogate direttamente dall'utilizzatore quali ad esempio l’hotel o altra struttura, l’Agenzia chiarisce che tra la società di somministrazione (sostituto d'imposta) e la struttura erogatrice (terzo erogatore) sarà obbligatorio attivare un sistema di comunicazioni per la corretta tassazione le somme corrisposte.
-
Professionisti: maxi deduzione nuove assunzioni sul modello Redditi PF 2025
L’articolo 4 del Decreto Legislativo 2016/2023 ha introdotto una maxi deduzione del costo del personale dipendente per imprese, lavoratori autonomi ed enti non commerciali; più di recente la misura è stata prorogata dalla Legge di bilancio 2025 per gli anni 2025, 2026 e 2027.
L’intervento agevolativo ha l’obiettivo di favorire l’incremento occupazionale, il quale si considera realizzato se il numero dei lavoratori a tempo indeterminato al termine dell’esercizio è superiore a quello dell’anno fiscale passato; tenendo presente che anche il numero totale dei lavoratori dipendenti, compresi quelli assunti a tempo determinato, non deve essere inferiore a quello dell’esercizio precedente.
Il beneficio fiscale si configura in una maxi deduzione, dal reddito fiscale conseguito dal contribuente, dei costi sostenuti per personale dipendente a tempo indeterminato di nuova assunzione, nella misura:
- del 20% del costo riferibile all’incremento occupazionale;
- del 30% del costo riferibile all’incremento occupazionale in relazione a lavoratori appartenenti a categorie meritevoli di maggior tutela.
Per ulteriori informazioni sulla misura agevolativa è possibile leggere l’articolo: Maxi deduzione del costo del personale in caso di nuove assunzioni.
Il modello Redditi PF 2025
Come detto, la misura agevolativa interessa anche gli esercenti lavoro autonomo e i professionisti, i quali, per la dichiarazione dei propri redditi utilizzano il quadro RE del modello Redditi PF 2025.
Con maggiore precisione, per l’esposizione del beneficio fiscale relativo all’incremento occupazionale, lavoratori autonomi e professionisti utilizzano il rigo RE11, a sua volta suddiviso in tre colonne, come da indicazioni delle istruzioni del modello Redditi PF 2025:
- in colonna 1 va indicato “l’ammontare della maggiorazione del 20 per cento del costo del personale di nuova assunzione con contratto di lavoro subordinato a tempo indeterminato”;
- in colonna 2 va indicato “l’ammontare della maggiorazione del 30 per cento del costo del personale di nuova assunzione con contratto di lavoro subordinato a tempo indeterminato di dipendenti ricompresi in ciascuna delle categorie meritevoli di maggiore tutela, individuate nell’Allegato 1 al Decreto Legislativo 30 dicembre 2023, numero 216”;
- in colonna 3 il costo complessivo sostenuto del lavoro dipendente, maggiorato degli importi già indicati in colonna 1 e in colonna 2.

Le istruzioni del modello Redditi PF 2025 precisano che il costo totale del lavoro dipendente è costituito dalla somma di:
- “l’ammontare complessivo di quanto corrisposto a titolo di retribuzione al lordo dei contributi assistenziali e previdenziali (compresi i contributi versati alla gestione separata dell’INPS) a carico del dipendente e del datore di lavoro nonché delle ritenute fiscali”;
- “le quote di accantonamento per indennità di quiescenza e di previdenza maturate nel periodo d’imposta, nonché la parte di indennità per la cessazione del rapporto di lavoro non coperta da precedenti accantonamenti e l’ammontare dei relativi acconti e anticipazioni”;
- “i premi pagati alle compagnie di assicurazione che sostituiscono in tutto o in parte le suddette quote maturate nell’anno”.
Si ricorda infine che per professionisti e lavoratori autonomi, eccezione fatta per le quote maturate del TFR (acronimo di “Trattamento di Fine Rapporto”), il costo deducile nell’esercizio va determinato applicando il criterio di cassa, allargata nel caso del costo per il lavoro dipendente.
-
Deduzioni autotrasportatori 2025: importi e istruzioni
Il Ministero dell’economia e delle finanze in data 13 giugno comunica che, d’intesa con il Ministero delle infrastrutture e dei trasporti, sono state definite, sulla base delle risorse disponibili, le agevolazioni fiscali nel 2025 in favore degli autotrasportatori relative alle deduzioni forfetarie per spese non documentate,come previsto dall’articolo 66, comma 5, primo periodo, del TUIR.In particolare, per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate per il periodo d’imposta 2024 nella misura di 48,00 euro.
Attenzione al fatto che la deduzione spetta una sola volta per ogni giorno di effettuazione di trasporti, indipendentemente dal numero dei viaggi.
L'agevolazione fiscale si ottiene anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.
Deduzioni autotrasportatori: come indicarle in dichiarazione dei redditi 2025
Conseguentemente, le Entrate con un comunicato stampa precisano che, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata:
- nei quadri RF e RG dei modelli REDDITI 2025 PF e SP,
- utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17,
così come indicato nelle istruzioni del modello REDDITI.
I codici si riferiscono, rispettivamente:
- alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e
- alla deduzione per i trasporti oltre tale ambito.