
-
Dichiarazione dei redditi con solo Frontespizio: non è omessa
Con l'Ordinanza n 21472/2024 della Cassazione viene evidenziato un principio di rilievo secondo il quale, la presentazione della dichiarazione fiscale in via telematica compilata nel solo frontespizio e accettata dal sistema informatico non può considerarsi omessa o nulla.
Secondo la Corte di Cassazione l’Amministrazione finanziaria ha l’onere di fornire la prova che il servizio telematico aveva generato la comunicazione di errore bloccante in modo che il contribuente debba procedere ad altro invio. Vediamo i fatti di causa.Dichiarazione dei redditi con solo frontespizio: non è omessa
L'Agenzia delle Entrate ha eseguito un accertamento d'ufficio per l'anno d'imposta 2003, emettendo un avviso per il pagamento di IRPEF, addizionali regionali e comunali, IRAP e IVA, oltre a sanzioni e interessi.
Il contribuente non aveva presentato la dichiarazione dei redditi per quell'anno, fornendo solo il frontespizio del Modello Unico 2004, ma senza la conferma di ricezione telematica.
Il contribuente ha presentato ricorso alla Commissione Tributaria Provinciale (CTP), sostenendo che la dichiarazione era incompleta e non nulla, quindi l'Agenzia doveva considerarsi decaduta dal potere impositivo per decorso del termine.
La CTP ha accolto il ricorso del contribuente, dichiarando assorbite le altre censure.
La Commissione Tributaria Regionale (CTR) ha rigettato l'appello dell'Agenzia delle Entrate, confermando la decisione della CTP ritenendo che il frontespizio presentato non equivalesse a una dichiarazione nulla o omessa, considerando l'avvenuta ricezione telematica come fatto pacifico.
L'Agenzia delle Entrate ha proposto ricorso per Cassazione, sostenendo che la dichiarazione compilata solo nel frontespizio fosse nulla e che quindi non poteva considerarsi decaduta dal potere impositivo, infatti aveva emesso l’accertamento avvalendosi del maggior termine accertativo previsto nel caso di dichiarazione omessa (art 43 DPR 633/72)
Il ricorso si basa sulla presunta violazione degli articoli 1 del DLgs. n. 471 del 1997 e degli articoli 41 e 43 del DPR n. 600 del 1973.
L'Agenzia ha richiamato un precedente della Cassazione (Sentenza n. 10759 del 2006) per sostenere che una dichiarazione con solo il frontespizio è da considerarsi omessa (secondo la Cassazione non applicabile al caso di specie).
La Cassazione ha affermato che nel contesto delle dichiarazioni telematiche, non può considerarsi "omessa" una dichiarazione priva dei dati necessari per la determinazione dell'imponibile, poiché l'art. 1 del DPR n. 600 del 1973 considera esistente la dichiarazione anche senza questi dati, attribuendo ai redditi non indicati lo status di "non dichiarati".
Il contribuente ha evidenziato che la dichiarazione era stata trasmessa con importi pari a zero e accettata dal software ministeriale, quindi non poteva essere considerata omessa o nulla.
Secondo la Cassazione la presentazione del solo frontespizio, accettata dal sistema informatico senza errori bloccanti, è equiparata a una dichiarazione "in bianco" e non omessa o nulla.
L'Amministrazione finanziaria doveva dimostrare l'esistenza di un errore bloccante, cosa che non è stata fatta. La giurisprudenza ritiene inoltre sanabile una dichiarazione priva di sottoscrizione.
-
Rimborso IRPEF disoccupati: quando arriva
Non si può rispondere in modo univoco alla domanda "quando arriva il rimborso IRPEF da 730/2024 per i disoccupati" in quanto il tempo di attesa dipende da:
- quando sia stata presentata la dichiarazione dei redditi
- chi è tenuto ad effettuare il rimborso, l'INPS o l'Agenzia delle Entrate,
vediamo le regole.
Rimborso IRPEF disoccupati da 730: quando arriva?
In linea generale il rimborso IRPEF maturato sul 730/2024 per i disoccupati comincia ad arrivare ad agosto e settembre, ma varia a secondo del momento di presentazione della dichiarazione dei redditi.
Ricordiamo infatti che, prima dell’invio della dichiarazione all’Agenzia delle entrate e comunque entro il:
- 15 giugno per le dichiarazioni presentate entro il 31 maggio;
- 29 giugno per quelle presentate dal 1° al 20 giugno;
- 23 luglio per quelle presentate dal 21 giugno al 15 luglio;
- 15 settembre per quelle presentate dal 16 luglio al 31 agosto;
- 30 settembre per quelle presentate dal 1° al 30 settembre;
il Caf o il professionista consegna al contribuente una copia della dichiarazione e il prospetto di liquidazione, modello 730-3, elaborati sulla base dei dati e dei documenti presentati dal contribuente.
Nel prospetto di liquidazione sono evidenziate le eventuali variazioni intervenute a seguito dei controlli effettuati dal Caf o dal professionista e sono indicati i rimborsi che saranno erogati dal sostituto d’imposta e le somme che saranno trattenute.
Attenzione al fatto che in generale prima si presenta il modello 730/2024, prima si ottiene la cifra a cui si ha diritto.
A partire dalla retribuzione di competenza del mese di luglio, il datore di lavoro o l’ente pensionistico deve effettuare i rimborsi relativi all’Irpef e alle altre imposte risultanti dal modello 730-4 o trattenere le somme o le rate (se è stata richiesta la rateizzazione), dovute a titolo di saldo e primo acconto relativi all’Irpef, e alla cedolare secca, di addizionali regionale e comunale all’Irpef, di acconto del 20 per cento su taluni redditi soggetti a tassazione separata, di acconto all’addizionale comunale all’Irpef, imposta sostitutiva sui premi di risultato.
Il sostituto d’imposta non esegue il versamento del debito o il rimborso del credito di ogni singola imposta o addizionale se l’importo che risulta dalla dichiarazione è uguale o inferiore a 12 euro.Per i pensionati queste operazioni sono effettuate a partire dal mese di agosto o di settembre (anche se è stata richiesta la rateizzazione).
Nei casi previsti dalla legge, l’Agenzia delle entrate può effettuare controlli preventivi sul modello 730 presentato, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.
Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate entro il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine.E' bene specificare che chi percepisce la disoccupazione al momento della compilazione del modello 730/2024 può indicare l'INPS come sostituto e sarà l'istituto a versare l'eventuale rimborso.
Chi non indica l'INPS invece dovrà attendere i tempi delle Entrate che sono senz'altro più lunghi e arriveranno prima se si è fornito alle entrate il proprio IBAN.
Sui rimborsi leggi anche:
-
Imposte e contributi: il calendario delle scadenze
La data di scadenza, a regime, del pagamento del saldo 2023 e del primo acconto 2024 delle imposte sui redditi (Irpef e Ires) e dell’Irap è il 30 giugno 2024.
Tuttavia, per effetti della proroga ex articolo 37 del Decreto Legislativo 13/2024, solo per il 2024 “i soggetti che esercitano attività economiche per le quali sono state sono stati approvati gli Indici sintetici di affidabilità fiscale […], tenuti a effettuare entro il 30 giugno i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di Imposta regionale sulle attività produttive e di Imposta sul valore aggiunto, per il primo anno di applicazione dell’istituto del Concordato preventivo biennale […], possono provvedervi entro il 31 luglio 2024 senza alcuna maggiorazione”.
Leggi anche: Imposte soggetti ISA: entro il 31.07 senza maggiorazione
Le medesime disposizioni si applicano ai contribuenti in regime forfetario e a quei contribuenti che, pur soggetti a ISA, “presentano clausole di esclusione dagli stessi”.
Va da se che per i contribuenti non interessati dalla proroga, la data di scadenza del versamento delle imposte a saldo e acconto rimane quella del 1 luglio 2024, in quanto il 30 giugno cade di domenica.
Il problema dei contributi
Ogni anno L’INPS emana una circolare sulle modalità e le tempistiche di versamento dei contributi previdenziali dovuti, in saldo e in acconto, in base alle risultanze della dichiarazioni dei redditi.
Quest’anno la Circolare è la numero 72 del 14 giugno 2024.
Si segnala che al paragrafo 3 della suddetta circolare, dedicata a “termini e modalità di versamento”, l’ente non sembra fare riferimento alla proroga prevista.
Tuttavia, sia in base alle norme, che in base a quanto esposto sulla Circolare, è possibile ritenere che le date di scadenza dei versamenti del saldo 2023 e del primo acconto 2024 dovrebbero essere le medesime già viste per i relativi versamenti delle imposte; ciò, poiché, come del resto affermato dalla stessa Circolare 72/2024 “ai sensi del Decreto Legge 15 aprile 2002, numero 63, convertito, con modificazioni, dalla Legge 15 giugno 2002, numero 112, i contributi dovuti sulla quota di reddito eccedente il minimale (per artigiani e commercianti) e la contribuzione dovuta per gli iscritti alla gestione separata devono essere versati alle scadenze previste per il pagamento delle imposte sui redditi”.
Del resto, se i versamenti delle imposte sui redditi e quelli dei contributi previdenziali da dichiarazione sono allineati nelle date dipende dal semplice fatto che il calcolo definitivo dei contributi previdenziali dovuti, sia a saldo che in acconto, costituisce una diretta conseguenza delle risultanze delle dichiarazione dei redditi.
Sul tema l'agenzia ha fornito conferma in una faq datata 26 luglio vedi Contributi artigiani commercianti e GS al 31 7 senza maggiorazione
La rateizzazione
Deve essere ricordato anche che l’articolo 8 del Decreto Legislativo 1/2024 ha conferito a tutti i contribuenti la facoltà di rateizzare il versamento del saldo e dell’acconto relativo alle imposte e ai contributi risultanti dalle dichiarazioni presentate, senza doverne esporre opzione in dichiarazione, per semplice comportamento concludente, secondo un nuovo calendario delle scadenze dei pagamenti.
Ovviamente la prima rata sarà versata senza maggiorazione, ma le successive saranno soggette all’obbligo di versamento degli interessi sulle somme dovute.
Quest’anno, in ragione del fatto che, come visto sopra, i soggetti ISA e i contribuenti in regime forfetario sono interessati alla proroga di cui sopra, il calendario delle scadenze risulterà differenziato.
Calendario rateizzazione per contribuenti non soggetti alla proroga:
- prima rata: entro 1 luglio 2024 (senza maggiorazione);
- seconda rata: entro 16 luglio 2024;
- terza rata: entro 20 agosto 2024;
- quarta rata: entro 16 settembre 2024;
- quinta rata: entro 16 ottobre 2024;
- sesta rata: entro 18 novembre 2024;
- settima rata: entro 16 dicembre 2024.
Calendario rateizzazione per contribuenti soggetti alla proroga:
- prima rata: entro 31 luglio 2024 (senza maggiorazione);
- seconda rata: entro 20 agosto 2024;
- terza rata: entro 16 settembre 2024;
- quarta rata: entro 16 ottobre 2024;
- quinta rata: entro 18 novembre 2024;
- sesta rata: entro 16 dicembre 2024.
Si ricorda che il secondo acconto, quello di novembre, non è interessato alla rateizzazione e dovrà essere versato per intero entro il 2 dicembre 2024 (in quanto il 30 novembre cade di sabato).
-
Modello Redditi PF 2024: rigo RC6 sul periodo di lavoro
Entro il 15 ottobre va presentato in via telematica il Modello redditi PF 2024, e tal fine le entrate hanno pubblicato il Modello e le relative istruzioni, con apposito provvedimento.
Nel Quadro RC vanno indicati i redditi di lavoro dipendente, i redditi di pensione e i redditi assimilati a quelli di lavoro dipendente percepiti nell’anno 2023.
Se il contribuente nel corso dell’anno ha avuto più rapporti di lavoro dipendente o assimilati e ha chiesto all’ultimo datore di lavoro di tener conto degli altri redditi percepiti, deve indicare in questo quadro i dati presenti nella Certificazione Unica rilasciata da quest’ultimo.
Nella Sezione del Quadro RC vanno indicati redditi di lavoro dipendente e assimilati nonché redditi di pensione per i quali la detrazione è rapportata al periodo di lavoro nell’anno.
Per questi redditi la detrazione, da indicare nel rigo RN7 colonna 1 o RN7 colonna 2, è rapportata al periodo di lavoro nell’anno, ovvero a quello per il quale spetta la detrazione, e a tal fine è necessario compilare il rigo RC6 indicandovi i giorni di lavoro/pensione.
Redditi PF 2024: il quadro RC rigo RC6
Il rigo RC6 contiene i dati del periodo di lavoro.
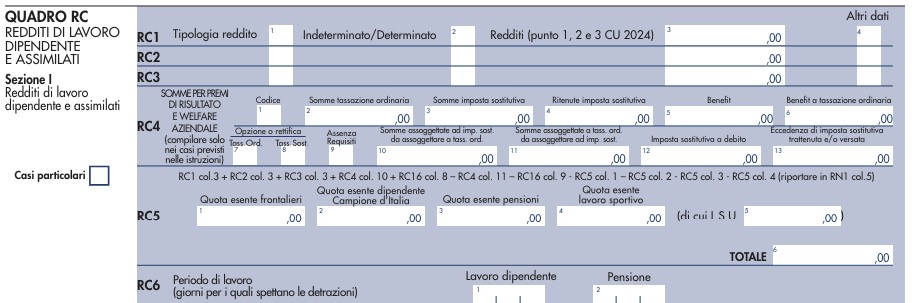
In questo rigo indicare il periodo di lavoro riferito ai redditi indicati nei righi da RC1 a RC3, in particolare:
- nella colonna 1, indicare il numero dei giorni relativo al periodo di lavoro dipendente o assimilato (365 per l’intero anno). Vanno in ogni caso compresi le festività, i riposi settimanali e gli altri giorni non lavorativi; vanno sottratti i giorni per i quali non spetta alcuna retribuzione, neanche differita (ad esempio, in caso di assenza per aspettativa senza corresponsione di assegni). In caso di rapporto di lavoro part-time, le detrazioni spettano per l’intero periodo ancorché la prestazione lavorativa venga resa per un orario ridotto.
Se si compilato un solo rigo perché si è avuto un unico rapporto di lavoro, occorre riportare la cifra indicata al punto 6 della Certificazione Unica 2024.
Redditi PF 2024: il rigo RC14 trattamento integrativo
Per consentire di calcolare correttamente il trattamento integrativo, tutti i lavoratori dipendenti devono compilare il rigo RC14:
 In particolare, al Rigo RC14 noto come Riduzione pressione fiscale in Colonna 1:
- Riportare il codice indicato nel punto 390 della Certificazione Unica 2024.
Nella Certificazione Unica è riportato:
- il codice 1 se il datore di lavoro ha riconosciuto il trattamento integrativo e lo ha erogato tutto o in parte. In questo caso nella colonna 2 del rigo RC14 va riportato l’importo del trattamento integrativo erogato dal sostituto d’imposta (punto 391 della Certificazione Unica 2024);
- il codice 2 se il datore di lavoro non ha riconosciuto il trattamento integrativo ovvero pur avendolo riconosciuto, non ha provveduto ad erogarlo neanche in parte. In questo caso non va compilata la colonna 2 del rigo RC14.
Ricordiamo che dal 1° luglio 2020 è riconosciuta una somma che non concorre alla formazione del reddito complessivo, denominato “trattamento integrativo”, ai titolari di reddito di lavoro dipendente e di alcuni redditi assimilati.
Dal 1° gennaio 2022 esso è riconosciuto nella misura di 1.200 euro ai lavoratori la cui imposta, determinata tenendo conto solo dei redditi da lavoro dipendente e di alcuni assimilati, sia di ammontare superiore alle detrazioni per lavoro dipendente e il cui reddito complessivo sia non superiore a 15.000 euro.
-
Redditi PF 2024: il quadro Nuovi Residenti (NR)
L’articolo 1, comma 152, della legge 11 dicembre 2016, n. 232 ha introdotto nel TUIR l’articolo 24-bis che prevede un regime fiscale speciale riservato alle persone fisiche che trasferiscono la propria residenza in Italia ai sensi dell’articolo 2, comma 2, del TUIR.
Redditi PF 2024: il quadro NR Nuovi residenti
Tali contribuenti possono optare per assoggettare ad imposta sostitutiva i redditi prodotti all’estero a condizione che:
- non siano stati fiscalmente residenti in Italia, ai sensi del medesimo articolo 2, per un tempo almeno pari:
- a nove periodi d’imposta nel corso dei dieci che precedono l’inizio del periodo di validità dell’opzione.
Per effetto dell’esercizio dell’opzione, relativamente ai redditi prodotti all’estero è dovuta un’imposta sostitutiva dell’imposta sui redditi delle persone fisiche calcolata in via forfetaria, a prescindere dall’importo dei redditi percepiti, nella misura di 100.000 euro per ciascun periodo d’imposta in cui è valida l’opzione.
Tale importo è ridotto a 25.000 euro per ciascun periodo d’imposta per ciascuno dei familiari di cui al comma 6 dell’art. 24-bis.
L’imposta è versata in un’unica soluzione entro la data prevista per il versamento del saldo delle imposte sui redditi.L’accesso al regime è consentito “anche ai cittadini italiani cancellati dalle anagrafi della popolazione residente e trasferiti in Stati o territori aventi un regime fiscale privilegiato di cui al decreto ministeriale 4 maggio 1999, che si presumono, salvo prova contraria, fiscalmente residenti in Italia ai sensi del comma 2-bis dell’articolo 2 del TUIR”.
Opzione per l'imposta sostitutiva (ex art 24 bis TUIR) nel Quadro NR
Con provvedimento del Direttore dell’Agenzia delle Entrate dell’8 marzo 2017 sono state delineate le modalità applicative per l’esercizio, la modifica o la revoca dell’opzione nonché per il versamento dell’imposta sostitutiva.
Sulla base del citato provvedimento il contribuente è tenuto a perfezionare l’opzione tramite la dichiarazione dei redditi relativa al periodo d’imposta da cui si intendono far decorrere gli effetti, compilando il presente quadro; resta ferma la facoltà di presentare, in via preventiva, anche l’istanza di interpello probatorio (con allegata la relativa check list) prevista dal provvedimento stesso.
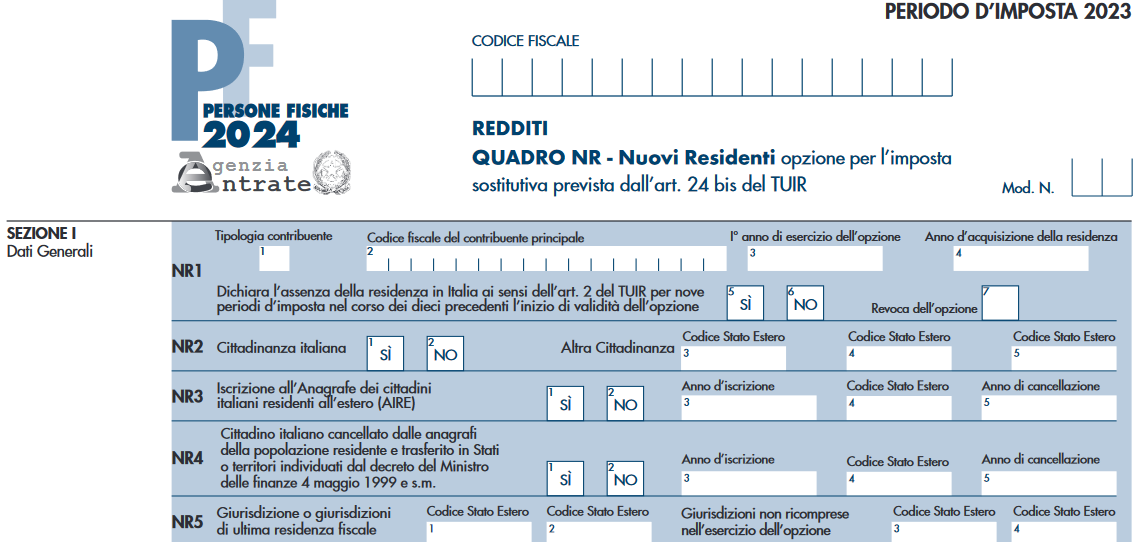 .
Revoca dell'opzione per la sostitutiva nel Quadro NR
L’opzione è liberamente revocabile anche prima della scadenza prevista dalla norma.
La revoca può essere effettuata sia dal contribuente principale, sia dal familiare a cui è stata estesa, con le stesse modalità previste per l’esercizio dell’opzione.
La revoca sarà efficace a partire dall’anno d’imposta in relazione al quale è stata effettuata in dichiarazione.
Resta inteso che nel caso di revoca del contribuente principale gli effetti si produrranno anche nei confronti dei familiari a cui era stata estesa l’opzione, a prescindere dal fatto che essi abbiano esercitato autonomamente la loro facoltà di revoca, salvo che il familiare, a sua volta, eserciti autonoma opzione in veste di “contribuente principale”, versando, in tal caso, l’imposta sostitutiva in misura di 100.000 euro.
La revoca potrà essere esercitata anche se il contribuente abbia già versato l’imposta sostitutiva relativa al medesimo periodo d’imposta e l’imposta già versata ma non dovuta potrà essere utilizzata in compensazione o richiesta a rimborso.Attenzione, reestano, comunque, esclusi dall’assoggettamento a imposta sostitutiva e vengono tassati in base alle ordinarie disposizioni vigenti per i soggetti residenti, tutti i redditi prodotti in Italia.
Questi concorrono alla formazione del loro reddito complessivo e vengono tassati applicando le aliquote progressive proprie del contribuente ad una base imponibile che si compone esclusivamente:
- 1) dei redditi prodotti in Italia;
- 2) dei redditi esteri non inclusi nell’opzione;
- 3) di eventuali plusvalenze derivanti da cessioni di partecipazioni qualificate realizzate nei primi cinque periodi d’imposta di validità dell’opzione (di cui all’art. 67, comma 1, lettera c) TUIR).
- non siano stati fiscalmente residenti in Italia, ai sensi del medesimo articolo 2, per un tempo almeno pari:
-
Modello Redditi PF 2024 presentato dagli eredi
Il Modello REDDITI Persone Fisiche 2024 deve essere presentato entro i termini seguenti:
- dal 2 maggio 2024 al 30 giugno 2024 se la presentazione viene effettuata in forma cartacea per il tramite di un ufficio postale;
- entro il 15 ottobre 2024 se la presentazione viene effettuata per via telematica, direttamente dal contribuente ovvero se viene trasmessa da un intermediario abilitato alla trasmissione dei dati.
Regole del tutto particolari valgono nel caso di dichiarazione presentata dagli eredi, vediamole.
Modello Redditi PF 2024 presentata da parte dell'erede
I soggetti che presentano la dichiarazione per conto di altri, devono compilare il Modello redditi 2024 indicando i dati anagrafici ed i redditi del contribuente cui la dichiarazione si riferisce.
Deve inoltre essere compilato il riquadro “Riservato a chi presenta la dichiarazione per conto di altri” per indicare le generalità del soggetto che presenta la dichiarazione, specificando nella casella “Codice carica” il codice corrispondente alla propria qualifica, ricavabile dalle istruzioni al modello. Per gli eredi il codice carica è il "7".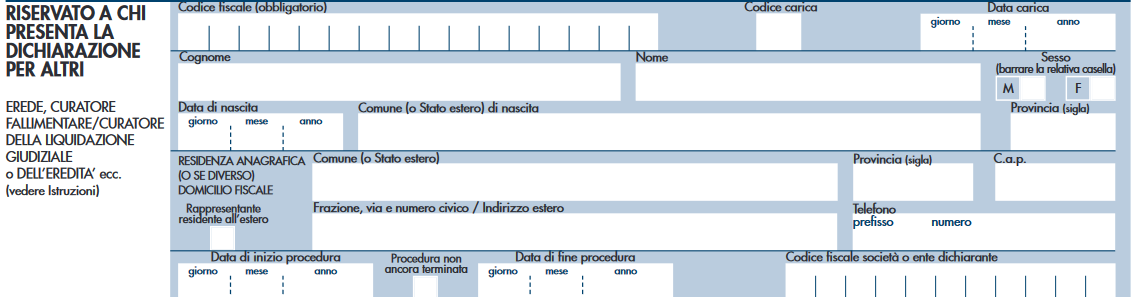
In particolare chi presenta la dichiarazione per altri e nel caso dell'erede deve indicare:
- il proprio codice fiscale,
- il “codice carica” che identifica il tipo di carica che ricopre,
- nel campo “data carica” la data (giorno, mese e anno) in cui è stato nominato o la data del decesso nel caso di dichiarazione presentata dall’erede,
- il proprio cognome, nome e il proprio sesso, la propria data di nascita (il giorno, il mese e l’anno),
- il comune o lo Stato estero di nascita e la provincia relativa.
I dati relativi alla residenza anagrafica o, se diverso, al domicilio fiscale, devono essere indicati solo nel caso in cui il soggetto che presenta la dichiarazione per conto del contribuente sia residente all’estero (in tal caso barrare anche l’apposita casella) ovvero abbia indicato il codice di carica “11” (ad esempio sindaco che svolge attività tutoria di minore)
Dichiarazione 2024 presentata da parte dell'erede: termini di presentazione
Per le persone decedute nel 2023 o entro il mese di febbraio 2024 la dichiarazione deve essere presentata dagli eredi nei termini ordinari.
Per le persone decedute successivamente, la dichiarazione deve essere presentata entro i termini indicati nella seguente tabella, distinti in relazione alla modalità (cartacea o telematica) di presentazione della dichiarazione.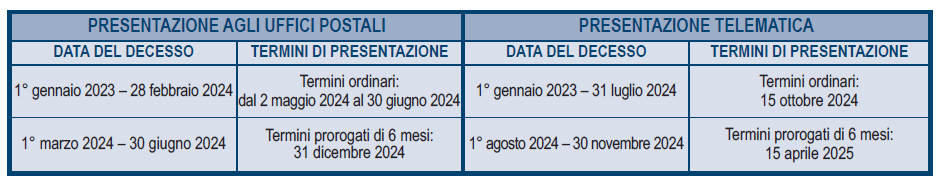
Attenzione al fatto che in merito ai versamenti delle imposte:
- per le persone decedute nel 2023 o entro il 28 febbraio 2024 i versamenti devono essere effettuati dagli eredi nei termini ordinari;
- per le persone decedute successivamente, i termini sono prorogati di sei mesi e scadono quindi il 30 dicembre 2024.
-
Ecobonus Taxi: il via da oggi 17 giugno
Il MIMIT informa delle modalità e termini per presentare le domande per:
- ecuobonus auto 2024 per i taxi,
- l'installazione dei GPL.
A proposito della prima misura è anche stata pubblicata la Circolare n 978 del 13 giugno cui si rimanda per approfondimento.
Ricordiamo inoltre che i nuovi contributi sono disponibili a seguito dell’entrata in vigore del DPCM 20 maggio 2024, pubblicato sulla Gazzetta Ufficiale del 25 maggio 2024 che ha dato il via alle prenotazioni per i contributi per l'acquisto di veicoli non inquinanti di categoria:
- M1 (autoveicoli),
- L1e – L7e (motocicli e ciclomotori),
- N1 e N2 (veicoli commerciali).
Vediamo i dettagli su taxi, mentre per il GPL leggi anche Ecobonus Retrofit: dal 1 luglio le domande per il GPL
Ecobonus taxi: via alle domande dal 17 giugno
I nuovi contributi sono disponibili a seguito dell’entrata in vigore del DPCM 20 maggio 2024 e relativamente ai taxi l'art 4 del decreto prevede che nel caso in cui l'acquirente sia un soggetto vincitore del concorso e assegnatario di nuove licenze, dall'11 agosto 2023 al 24 maggio 2024 (ai sensi dell'art. 3, commi 2 e 3, del decreto-legge 10 agosto 2023, n. 104, dalla data di entrata in vigore del decreto-legge 10 agosto 2023, n. 104 e fino al giorno precedente l'entrata in vigore del presente decreto) è raddoppiato il contributo per l'acquisto di veicoli ecologici (previsto dall'art. 2, comma 1, lettere a), b) e c), del decreto del Presidente del Consiglio dei ministri 6 aprile 2022).
Per la medesima tipologia di beneficiario, dalla data di entrata in vigore del presente decreto quindi dal 25 maggio e fino al 31 dicembre 2024, è raddoppiato il contributo per l'acquisto di veicoli previsto dall'art. 2, comma 1, lettere a), b) e c) del presente decreto, ossia si applica il nuovo incentivo.
Il contributo per l'acquisto di veicoli e' raddoppiato, secondo le modalita' indicate al comma 1, inoltre, per:- a) i titolari di licenza taxi che sostituiscono il proprio autoveicolo adibito al servizio;
- b) i soggetti autorizzati all'esercizio del servizio di noleggio con conducente, (di cui all'art. 3, della legge 15 gennaio 1992, n. 21) che sostituiscono il proprio autoveicolo adibito al servizio.
Con comunicato del 12 giugno il MIMIT informa che dalle ore 10.00 del 17 giugno 2024 sarà possibile prenotare i contributi per l'acquisto di veicoli non inquinanti di categoria M1 da adibire al servizio taxi o noleggio con conducente.
Leggi qui per tutti i dettagli dele novità: Incentivi auto 2024: bonus per acquisto di nuovo, usato e taxi.
-
Redditi PF 2024: come richiedere il rimborso delle tasse
Quando dalla dichiarazione dei redditi Modello Redditi PF 2024 emerge un credito, il contribuente può chiederne il rimborso.
Il Modello Redditi PF 2024 quest'anno va presentato telematicamente entro il 15 ottobre 2024, diversamente per chi è esonerato dall'invio telematico, lo stesso modello va presentato in forma cartacea entro il 30 giugno, leggi: Redditi PF 2024: il cartaceo entro il 30 giugno
Ora vediamo come avere il rimborso irpef quando dalla dichiarazione emerge un credito.
Redditi PF 2024: come richiedere il rimborso delle tasse
Il quadro RX deve essere compilato per l’indicazione delle imposte a debito o a credito, nonché per l’indicazione delle modalità di utilizzo dei crediti e/o delle eventuali eccedenze di versamento a saldo.

Il quadro RX è composto dalle seguenti sezioni:
- debiti/crediti ed eccedenze di versamento risultanti dalla presente dichiarazione;
- eccedenze risultanti dalla precedente dichiarazione che non trovano collocazione nei quadri del presente modello di dichiarazione,
I crediti d’imposta e/o le eccedenze di versamento a saldo possono essere richiesti a rimborso, utilizzati in compensazione ai sensi dell’art. 17 del D. Lgs. n. 241 del 1997 o in diminuzione delle imposte dovute per i periodi successivi a quello cui si riferisce la presente dichiarazione.
È consentito ripartire le somme a credito tra importi da chiedere a rimborso ed importi da portare in compensazione.
I crediti relativi all’IRPEF, alle addizionali regionali e comunali di importo pari o inferiore a 12 euro non sono rimborsabili né utilizzabili in compensazione. I crediti relativi alle Imposte sostitutive e alle altre imposte indicate nel quadro RX di importo pari o inferiori a 12 euro non sono rimborsabili.
Nel caso in cui si intenda chiedere a rimborso il credito risultante dalla dichiarazione corrente (colonna 4 della sezione I) ovvero il credito derivante dalla precedente dichiarazione (colonna 4 della sezione II), il contribuente, per ridurre i tempi di erogazione del rimborso, può comunicare direttamente all’Agenzia delle entrate le proprie coordinate bancarie.
La richiesta di accredito può essere effettuata online tramite la specifica applicazione disponibile sul sito internet www.agenziaentrate.gov.it oppure utilizzando l’apposito modello (disponibile sullo stesso sito internet), che, firmato digitalmente, può essere trasmesso via PEC a qualsiasi direzione provinciale dell’Agenzia delle Entrate, o consegnato in formato cartaceo, con firma autografa, presso qualsiasi ufficio dell’Agenzia delle Entrate, allegando copia di un documento di identità (in quest’ultimo caso, la consegna può essere effettuata anche da un’altra persona, compilando la sezione del modello riservata alla delega e allegando copia di un documento di identità sia del delegante che del delegato).
Se non sono state fornite le coordinate del conto corrente, il rimborso è erogato tramite titoli di credito a copertura garantita emessi da Poste Italiane S.p.A.
Per il limite massimo di rimborsi consultare le istruzioni al Modello Redditi PF 2024.
-
Dichiarazioni dei redditi 2024: pubblicati i modelli definitivi
L'agenzia delle Entrate il 29 febbraio ha pubblicato tutti i provvedimenti relativi ai Modelli Dichiarativi 2024 per le persone fisiche e per le società.
Scarica qui tutti i relativi provvedimenti del 28 febbraio:
- Provvedimento n 68472 Modello 730/2024,
- Provvedimento n 68687 Modello Redditi PF 2024,
- Provvedimento n 68514 Modello Redditi SC 2024,
- Provvedimento n 68706 Modello Redditi SP 2024,
- Provvedimento n 68499 Modello Redditi ENC 2024,
- Provvedimento n 68702 Modello Redditi Consolidato 2024,
- Provvedimento n 68659 Modello IRAP 2024,
Ricordiamo che la Riforma Fiscale (Legge n 111/2023) con il Decreto Legislativo Semplificazioni Adempimenti Tributari in vigore dal 13 gennaio, ha previsto numerose novità per i contribuenti e per le dichiarazioni dei redditi 2024 anno d'imposta 2023 che saranno evidenziate nei modelli definitivi appena pubblicati.
Inoltre ricordiamo che sono già stati pubblicati anche il:
- Modello IVA 2024 avviando la campagna dichiarativa dal 1 febbraio scoro,
- Modello di CU 2024 per i sostituti di imposta da inviare entro il 18 marzo prossimo,
- Modello 770/2024 da presentare entro il 31 ottobre prossimo.
Scarica qui il Modello Redditi PF 2024
Modelli 730 e Redditi Persone fisiche 2024: sintesi delle novità
L'agenzia evidenziava nel comunicato stampa che nelle dichiarazioni dei redditi per l’anno d’imposta 2023 trovano spazio diverse novità, tra cui:
- tassazione agevolata delle mance per i lavoratori dipendenti delle strutture ricettive del settore privato,
- ridefinizione dell’ambito fiscale del lavoro sportivo,
- rideterminazione della detrazione spettante al personale del comparto sicurezza e difesa,
- modifica del limite di spesa massimo su cui calcolare la detrazione per l’acquisto di mobili e di grandi elettrodomestici.
I modelli recepiscono inoltre le novità relative alla disciplina di tassazione delle “cripto-attività”, quelle riguardanti il regime forfetario e il nuovo regime della tassa piatta incrementale
Va sottolineato anche che con la Riforma Fiscale e l'art 1 del Dlgs di semplificazioni tributarie, il Modello 730 precompilato andrà ad affiancare le modalità ordinarie di invio secondo delle semplificazioni per cui si attendono le regole operative.
Modelli 2024 società e imprese: sintesi delle novità
I modelli e le istruzioni 2024 sono stati aggiornati per accogliere le modifiche in materia di Imposta sul reddito delle società, gestendo il recupero dell’imposta sostitutiva su utili e riserve di utile, l’imposta sul valore delle cripto-attività e gli aggiornamenti previsti dalla disciplina del Superbonus.
Per quanto concerne il modello Redditi società di capitali, sono state apportate le modifiche relative all’imposta straordinaria applicata al margine degli interessi delle banche e relative alla nuova disciplina delle plusvalenze realizzate dalle società sportive professionistiche.
Certificazione Unica 2024: sintesi delle novità
Per la CU 2024 il cui invio è in scadenza il 18 marzo (il 16 marzo termine ordinario cade di sabato) l'agenzia sottolinea che sono di rilievo le novità riguardanti:
- la tassazione agevolata delle mance per i lavoratori dipendenti del settore turistico,
- la riorganizzazione del lavoro sportivo dilettantistico e professionistico,
- l’innalzamento a 3.000 euro dei fringe benefit erogati a favore dei lavoratori dipendenti con figli a carico,
- l’indicazione del trattamento integrativo speciale erogato ai lavoratori del settore turistico, ricettivo e termale
- la rideterminazione della riduzione IRPEF spettante al comparto sicurezza e difesa.
Modello Iva, IRAP, 770 2024: sintesi delle novità
Nel Modello IVA 2024, vengono rimodulati i righi dei quadri VE e VF, mentre nel quadro VO viene introdotta la possibilità per le imprese oleoturistiche di revocare l’opzione per la determinazione della detrazione Iva e del reddito nei modi ordinari.
Leggi anche: Dichiarazione IVA 2024: che novità ci sono quest'anno?
Infine, per quanto riguarda i modello modello IRAP viene gestita la non imponibilità ai fini IRAP dei compensi erogati ai collaboratori coordinati e continuativi nell’area del dilettantismo in ambito sportivo inferiori all’importo annuo di 85.000 euro.
Per quanto riguardo il modello 770/2024 si segnala la sezione relativa all’affrancamento delle quote da Oicr, la nota per l’emergenza alluvionale nei Quadri ST e SV e la nuova colonna per la gestione del credito da Trattamento integrativo speciale nel Quadro SX.
-
Spese trasporto pubblico nella Precompilata: tutte le FAQ delle Entrate
Il 2 novembre, sul sito dell’Agenzia delle entrate, vengono pubblicate una serie di FAQ in risposta ai dubbi più diffusi riguardanti:
- le comunicazioni delle spese per l’acquisto degli abbonamenti ai servizi di trasporto pubblico locale, regionale e interregionale ai fini della predisposizione della dichiarazione dei redditi precompilata,
- le modalità con cui esercitare l’opposizione alla trasmissione dei dati all’Amministrazione finanziaria.
Prima di scendere nel dettaglio, ricordiamo che con il Provvedimento n 354629 del 4 ottobre le Entrate hanno pubblicato le regole per la comunicazione di tali dati relativi ai sensi dell’articolo 1 del Decreto del Ministro dell’Economia e delle Finanze del 29 marzo 2023 pubblicato in GU n 83 del 7 aprile.
Sinteticamente, i dati vanno inviati entro il 16 marzo di ciascun anno e le comunicazioni sono effettuate in via:
- facoltativa con riferimento ai periodi d'imposta 2023 e 2024,
- obbligatoriamente a partire dal periodo d'imposta 2025.
Per maggiori dettagli leggi: Spese trasporto pubblico: regole invio dati per la Precompilata.
Comunicazione dati spese trasporto pubblico locale: le FAQ delle Entrate
Le Entrate precisano che le risposte ai dubbi frequenti sono già contenute nel provvedimento dello scorso 4 ottobre ma ha ugualmente dettagliato, con le FAQ del 2 novembre, le risposte a specifiche domande.
Ecco una sintesi:
- il gestore deve comunicare, per ciascun abbonato, l’importo della spesa effettivamente sostenuta dall’utente, al netto del bonus trasporti di cui lo stesso ha usufruito, e non il valore teorico del titolo;
- nel caso in cui la vendita dei titoli di viaggio avvenga tramite terzi, quali tabaccai, edicole, ecc., si prevede l’esonero dalla comunicazione nel caso in cui l’acquisto avvenga tramite procedure che non consentano la registrazione dei dati identificativi dei titolari degli abbonamenti. In tale caso l’ente pubblico o il soggetto privato affidatario del servizio di trasporto non è in grado di conoscere il titolare dell’abbonamento e non è tenuto a effettuare la comunicazione;
- i costi per l’acquisto degli abbonamenti di trasporto pubblico sono detraibili soltanto se effettuati con strumenti di pagamento tracciabili (bancomat, carte di credito, eccetera). In caso contrario non devono essere comunicati, perché inutili ai fini dell’elaborazione della dichiarazione precompilata;
- in merito alla ripartizione della spesa tra i genitori in caso di figlio minore, dopo aver ricordato che il gestore del servizio comunica i codici fiscali del titolare dell’abbonamento e di chi effettua il pagamento, si precisa che l’Agenzia delle entrate applica la detrazione secondo i dati in suo possesso. Se non sono rispondenti alla reale ripartizione della spesa, i genitori possono sempre modificare la dichiarazione prima di inviarla.
- sul corretto comportamento da adottare in caso pagamento rateale dell’abbonamento annuale, le Entrate precisano che indipendentemente dal periodo di validità del titolo, nel tracciato informatico predisposto per la trasmissione dei dati è previsto che l’azienda inserisca l’importo totale della spesa sostenuta nell’anno da ciascun utente, a prescindere dalla suddivisione in più quote dell’importo dovuto.
- per gli abbonamenti dei transfrontalieri acquistati da un punto vendita unico per l’intero valore del titolo di viaggio tramite mezzo tracciabile si precisa che devono essere trasmessi, ai fini della detrazione, soltanto i dati riguardanti la tratta nazionale. Tuttavia, nel caso in cui non sia possibile distinguere la quota di costo riferito al trasporto della sola tratta nazionale, la detrazione spetta sull’intera spesa sostenuta.
- in caso di errata indicazione, nella trasmissione telematica dei dati, del nominativo del titolare dell’abbonamento non è possibile rettificare soltanto l’informazione sbagliata, è necessario inviare una nuova comunicazione ordinaria contenente i dati scartati.
- il contribuente può esprimere il proprio rifiuto all’invio dei dati riguardanti l’acquisto degli abbonamenti di trasporto all’Anagrafe tributaria, in tal caso l’Agenzia conferma che tali informazioni non saranno inserite nella dichiarazione dei redditi precompilata.