
-
Canoni concessori demaniali: chiarimenti sulla deducibilità
Con la Pronuncia n. 28297 del 4 novembre 2024 la Cassazione ha chiarito il perimentro dell’articolo 10 del Tuir.
In particolare nonostante al comma 1 lettera a) annoveri canoni, livelli, e altri oneri quali costi deducibili, si riferisce a oneri reali, le cui obbligazioni sono caratterizzate da realità e ambulatorietà.
I canoni delle concessioni demaniali, oggetto di obbligazioni personali del privato concessionario, non rientrano tra gli i su elencati in quanto attengono al rapporto che intercorre tra il soggetto privato e la Pubblica Amministrazione.
Vediamo il caso di specie.
Canoni concessioni demaniali: chiarimenti sulla deducibilità
Un privato concessionario ha impugnato le cartelle emesse dall’Amministrazione finanziaria, in base all’articolo 36-ter del Dpr n. 600/197 nei suoi confronti e del padre dante causa, con le quali veniva recuperato a tassazione l’importo erroneamente dedotto, del canone concessorio del suolo, dal reddito derivante da alcuni immobili realizzati su arenile in concessione demaniale da parte dei contribuenti.
La CTP accoglieva il ricorso mentre il giudice di secondo grado lo respingeva inducendo la ricorrente ad adire la Corte di Cassazione.L’articolo 36-ter del Dpr n. 600/1973 prevede, al primo comma, che l'Amministrazione finanziaria proceda, entro il 31 dicembre del secondo anno successivo a quello di presentazione, al controllo formale delle dichiarazioni presentate dai contribuenti o dai sostituti di imposta sulla base di criteri selettivi fissati dal MEF.
L’esito di tale controllo è comunicato al contribuente o al sostituto di imposta, con l’indicazione dei motivi che hanno dato luogo alla rettifica di quanto dovuto.Il contribuente può segnalare eventuali dati ed elementi non considerati o valutati erroneamente in sede di controllo formale entro i 60 giorni successivi al ricevimento della comunicazione.
Se si riscontrano differenze tra i dati in possesso dell’Agenzia delle entrate e quelli dichiarati, il contribuente può essere anche invitato dall’ufficio a fornire la relativa documentazione.L'articolo 36-ter, comma 2, lettera c), consente all’ufficio, senza pregiudizio per l’azione accertatrice di escludere in tutto o in parte le deduzioni dal reddito non spettanti in base ai documenti richiesti ai contribuenti o agli elenchi menzionati nella lettera b).
Ai sensi dell’articolo 10 del Tuir, inoltre, rilevano come costi deducibili i canoni, i livelli, i censi e altri oneri e, nel caso in esame, è sorta una criticità sulla possibilità di annoverarvi i canoni concessori e, conseguentemente, di comprendere la legittimità o meno della deduzione degli stessi operata dai contribuenti.
Il ricorso proposto dalla contribuente è fondato su due motivi, che la suprema Corte ha ritenuto infondati.
Il primo consiste nella violazione o falsa applicazione dell’articolo 36-ter, Dpr n. 600/1973.
Veniva contestato all’Agenzia che avrebbe dovuto procedere non a un controllo meramente formale, ma sostanziale, provvedendo a notificare non la cartella, ma l’avviso di accertamento, non ricorrendo i presupposti previsti dalla norma di cui si denuncia la violazione.La ricorrente risultava proprietaria di un immobile, concesso in locazione, realizzato su area demaniale, per la quale versava un canone di concessione.
L’articolo 10 del Tuir consente la deduzione, dal reddito che produce un bene immobile, di canoni, livelli e censi e altri oneri gravanti sui redditi degli immobili.
Deve trattarsi ai fini della deduzione di oneri reali, cioè obbligazioni connesse funzionalmente al bene e caratterizzate dall’ambulatorietà ossia la circolazione dell’obbligazione insieme al bene a cui afferisce.
La Corte di Cassazione, sostiene che il canone concessorio del caso di specie non è annoverabile negli oneri reali in quanto rappresenta un’obbligazione connotata da un rapporto intercorrente tra il soggetto privato e la Pubblica Amministrazione e quindi non ha i caratteri di realità e ambulatorietà necessari per la deduzione.A parere della Cassazione, il motivo di ricorso deve essere rigettato poiché l’Amministrazione finanziaria ha effettuato una rettifica a seguito di un controllo meramente formale fondato sull’esclusione ictu oculi del canone dedotto dal novero degli oneri deducibili dal reddito ai sensi dell’articolo 10 del Tuir e l’articolo 36-ter del Dpr 600/1973 consente, al comma 2 lettera c) di escludere, in sede di controllo formale, le deduzioni dal reddito non spettanti, dovendosi procedere in via ordinaria (quindi previo apposito avviso di accertamento) solo quando occorra una complessa attività di verifica o di interpretazione.
Detto ciò, la Corte ha affermato il seguente principio di diritto “l’art. 10 TUIR, allorché al comma 1 lett. a) annovera canoni, livelli, censi ed altri oneri quali costi deducibili, si riferisce ad oneri reali, le cui obbligazioni sono dunque caratterizzate dalla realità, in quanto legate al bene e pertanto ambulatorie. Tra essi non rientrano dunque i canoni delle concessioni demaniali, che formano l’oggetto di obbligazioni personali del privato concessionario, in quanto ricollegate al rapporto intercorrente tra quest’ultimo e la pubblica amministrazione. Conseguentemente l’amministrazione finanziaria può senz’altro disconoscere la deduzione del canone demaniale, operata dal contribuente nella propria dichiarazione, in sede di controllo formale di cui all’art. 36 ter, D.P.R. n. 600/1973, in quanto la rettifica dipende da un’esclusione emergente ictu oculi”.
La suprema Corte di cassazione, dunque, ha rigettato il ricorso e condannato la ricorrente al pagamento delle spese processuali. -
Omaggi natalizi imprese 2024: regole in vigore
Il prossimo Natale, come di conseuto, le imprese provvederanno a donare omaggi ai propri clienti.
Occorre evidenziare che la disciplina degli omaggi non ha subito particolari modifiche rispetto allo scorso anno anche se vi saranno novità dall'anno prossimo.
La bozza di DDL di Bilancio 2025, infatti, prevede modifiche rispetto alla deducibilità delle spese di rappresentazna e omaggi, ma saranno comunque novittà in vigore dal 1° gennaio, pertanto riepiloghiamo le regole valide ad oggi in attesa della approvazione delle nuove norme. (Leggi qui le anticipazioni: Rimborsi spese: novità sulla tracciabilità per vitto, alloggio, trasferte).
Omaggi natalizi 2024: le regole in attesa della Legge di Bilancio
Ai sensi del DM 19.11.2028, in materia di spese di rappresentanza all'art 1 comma 4, viene previsto che ai fini della determinazione dell'importo deducibile delle spese (di cui al comma 2 dello stesso articolo), non si tiene conto delle spese relative a beni distribuiti gratuitamente di valore unitario non superiore a 50 euro, deducibili per il loro intero ammontare (ai sensi del terzo periodo del comma 2 del citato art. 108 del Tuir)
Diversamente, se gli oneri sostenuti per omaggi, sono superiori a 50 euro, sono considerati spese di rappresentanza e quindi deducibili nell’esercizio di sostenimento nel rispetto dei limiti di inerenza e congruità previsti dal citato art. 108 comma 2.
Per il calcolo del valore unitario dell'omaggio però, occorre fare riferimento al regalo nel suo complesso e non ai singoli beni da cui è composto.
Esempio pertinente ne è il cesto natalizio che se contiene quanttro beni dal valore singolo di 15 euro, nel complesso varrà 60 euro e quindi sarà considerato tra le spese di rappresentanza con i limiti di deduzione in base al comma 2 dell'art 108 citato.
Inoltre in tema di omaggio è bene evidenziare che, il bene oggetto del dono può anche essere autoprodotto dall'impresa.
In questo caso, non rileva il valore complessivo del bene ma rileva il valore di mercato dello stesso (ai sensi dell'art 9 del TUIR).
E' bene precisare che se però il valore di mercato supera i 50 euro, essendo la spesa qualificabile come spesa di rappresentanza, ai fini del calcolo del limite di deducibilità, concorre considerare il costo di produzione effettivamente sostenuto dall’impresa, indipendentemente dal fatto che lo stesso sia inferiore o meno a 50 euro. (Come chiarito dalla Circolare n 27/2014).
Se invece, il valore normale dell’omaggio autoprodotto risulti minore o uguale a 50 euro, il costo effettivamente sostenuto per la produzione beneficia invece della deduzione integrale.
Infine , attenzione al fatto che l'omaggio natalizio di un bene non oggetto dell'attività dell'impresa:
- costituisce spesa di rappresentanza se donato ai clienti;
- non costituisce spesa di rappresentanza, mancando il principio di inerenza, se donato ai dipendenti. In tal caso, è qualificabile come spesa per prestazione di lavoro.
Sugli omaggi ai clienti leggi anche:
Allegati: -
Spese funebri e detraibilità nel 730/2024
Nel QUADRO E del 730/2024 vanno indicate le spese che danno diritto a una detrazione d’imposta o una deduzione dal reddito.
Tra queste spese, danno diritto ad una detrazione d’imposta, le spese funebri, e in particolare tali spese danno diritto ad una detrazione del 19% e vanno indicate nella sezione I del QUADRO E.
Dall’imposta lorda si detrae un importo pari al 19 per cento delle spese funebri da chiunque sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con la persona deceduta.
Spese funebri: detraibilità nel 730/2024
Le spese funebri devono rispondere a un criterio di attualità rispetto all’evento cui sono finalizzate e sono pertanto escluse quelle sostenute anticipatamente dal contribuente in previsione delle future onoranze funebri come, ad esempio, l’acquisto di un loculo prima della morte.
Si considerano spese funebri non solo quelle per le onoranze, ma anche quelle connesse al trasporto e alla sepoltura.
La detrazione spetta anche per le spese funebri sostenute all’estero a condizione che, analogamente a quanto precisato nel caso di spese mediche sostenute fuori dal territorio nazionale, la documentazione in lingua originale comprovante tali spese sia corredata da una traduzione giurata in lingua italiana, tranne che non sia redatta in inglese, francese, tedesco o spagnolo, nel qual caso la traduzione può essere eseguita e sottoscritta dal contribuente.
La detrazione compete nel limite massimo di spesa di euro 1.550.
Tale limite non è riferito al periodo d’imposta, ma a ciascun decesso.
Dall’anno di imposta 2020 la detrazione dall’imposta lorda per le spese funebri spetta per intero ai titolari di reddito complessivo fino a euro 120.000; in caso di superamento del predetto limite, la detrazione decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari a euro 240.000.
Dall’anno d’imposta 2020 la detrazione per le spese funebri spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Spese funebri: dove indicarle nel 730/2024
Le spese funebri da indicare nel rigo da E8 a E10 sono annotate con il codice “14".
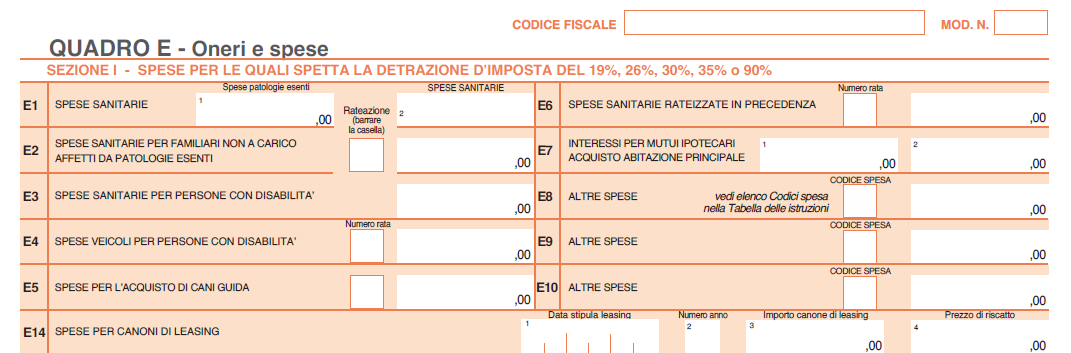
In particolare, nel Modello 730/2024 nel QUADRO E Sezione I nei righi da E8 a E10 andrà indicato:
- il codice “14” nella colonna 1,
- la spesa nella colonna 2.
L’importo riferito a ciascun decesso, non può essere superiore a 1.550,00 euro.
Tale limite resta fermo anche se più soggetti sostengono la spesa.
Attenzione al fatto che, nel caso di più eventi occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice “14” e la spesa relativa a ciascun decesso.
-
Contributi riscatto laurea: come indicarli nel 730/2024
Nelle dichiarazioni dei redditi 2024, riferite all'anno di imposta 2023 Modello 730, è possibile beneficiare della detrazione per i contributi versati per il riscatto del corso di laurea.
Ricordiamo che, la legge di bilancio 2008 (art. 1, comma 77, legge 24 dicembre 2007, n. 247) ha modificato il decreto legislativo 30 aprile 1997, n. 184, relativo al riscatto di corsi universitari di
studio per i familiari a carico.Le disposizioni introdotte in merito alle modalità di esercizio della facoltà di riscatto si applicano esclusivamente alle domande presentate a decorrere dal 1° gennaio
2008. L’INPS, con circolare dell’11 marzo 2008, n. 29, ha fornito chiarimenti in merito ai soggetti “inoccupati” per i quali è possibile operare il riscatto degli anni di laurea ai sensi del citato art. 2, comma 5-bis, del citato d.lgs. n. 184 del 1997.Sono tali coloro che, al momento della domanda, non risultano essere stati mai iscritti ad alcuna forma obbligatoria di previdenza, inclusa la Gestione Separata di cui all’art. 2, comma 26, della legge 8 agosto 1995, n. 335.
Vediamo dove indicare i contributi in oggetto nel Modello 730/2024.
Contributi Riscatto laurea: detraibili o deducibili in dichiarazione
Se i contributi sono versati a
favore:- degli “inoccupati” da familiari di cui gli stessi risultino fiscalmente a carico, a tali contribuenti spetta una detrazione nella misura del 19 per cento della spesa,
- di soggetti iscritti, anche solo
in passato, ad una qualsiasi gestione previdenziale, i contributi di riscatto sono deducibili ai sensi
dell’art. 10 del TUIR.
Contributi Riscatto laurea: dove indicarli nel 730/2024
Nel Modello 730/2024 i contributi versati per il riscatto della laurea vanno indicati nel Quadro E ai righi a E8 a e10 o al rigo E21.
Nel dettaglio, nei righi da E8 a E10 va indicato il codice "32":
- per i contributi versati per il riscatto del corso di laurea o del corso ITS Academy dei familiari a carico. Il riscatto degli anni di laurea, pertanto, è possibile anche per le persone che non hanno ancora iniziato l’attività lavorativa e non sono iscritti ad alcuna forma obbligatoria di previdenza.
- se, invece, i contributi sono stati versati direttamente dall’interessato che ha percepito un reddito sul quale sono dovute le imposte, possono essere dedotti dal reddito di quest’ultimo indicandoli ne rigo E21 tra i contributi previdenziali e assistenziali. L’importo deve comprendere le erogazioni indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 32.
Contributi Riscatto laurea: tracciabilità dei pagamenti
Attenzione va prestata al fatto che dall’anno d’imposta 2020, la detrazione per contributi versati per il riscatto di laurea dei familiari a carico spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero
mediante altri sistemi di pagamento “tracciabili”.Il contribuente deve dimostrare l’utilizzo di sistemi di pagamento “tracciabili” mediante:
- prova cartacea della transazione/pagamento con ricevuta della carta di debito o della carta di credito,
- estratto conto,
- copia del bollettino postale o del MAV e dei pagamenti con PagoPA
Non essendo previsto alcun limite massimo, la detrazione è calcolata sull’intero importo versato, a
prescindere dall’ammontare del reddito complessivo. -
Detraibilità spese sanitarie pagate da un fondo sanitario: regole per gli eredi
Con Risposta a interpello n 43 del 15 febbraio le Entrate chiariscono la detraibilità delle spese sanitarie pagate a beneficio di una struttura sanitaria da un fondo sanitario per conto di un soggetto deceduto l'anno successivo al pagamento.
Nel caso di specie l'Istante è erede del coniuge, il quale era iscritto ad un fondo sanitario di dirigenti aziendali.
L'istante specifica che i contributi versati non sono deducibili dal reddito complessivo.
Lo stesso Fondo, secondo quanto riferisce l'interpellante, ha pagato nell'anno successivo al decesso del coniuge, direttamente ad una struttura sanitaria, una fattura intestata al de cuius, a fronte di prestazioni sanitarie rese nell'anno precedente.
Ciò premesso, si chiede se le suddette spese sanitarie, pagate dal Fondo nell'anno successivo a quello del decesso, possono essere portate in detrazione nella dichiarazione dei redditi del de cuius relativa al periodo d'imposta in cui è avvenuta l'emissione della fattura, ovvero l'anno precedente.
Detrazione spese sanitarie soggetto deceduto: detraibilità per gli eredi
Nel caso di specie, le Entrate chiariscono che, secondo quanto affermato dall'Istante, i contributi versati al Fondo non sono deducibili dal reddito complessivo e, pertanto, le spese sanitarie, pagate direttamente dal Fondo, sono detraibili in base al principio di ''cassa'' nell'anno in cui le stesse sono pagate dal Fondo alla struttura sanitaria.
Ne consegue che, le predette spese non possono essere portate in detrazione nella dichiarazione presentata dagli eredi per conto del de cuius, relativa all'anno precedente di sostenimento delle stesse.
A supporto di ciò le entrate ricordano quanto chirito dalla circolare n. 14 del 2023, secondo la quale: «gli oneri e le spese devono essere indicati, in linea di massima, nella dichiarazione dei redditi relativa all'anno in cui sono stati sostenuti (principio di cassa) e idoneamente documentati, anche se la spesa è sostenuta in un periodo d'imposta diverso da quello in cui la prestazione è resa.».
Inoltre, con riferimento alle spese sanitarie rimborsate da un fondo di assistenza sanitaria integrativa ai dirigenti in pensione, con la risoluzione 25 novembre 2005 n. 167/E è stato chiarito che la detrazione delle spese in questione spetta anche nell'ipotesi in cui tali spese sono pagate direttamente alla struttura sanitaria da un fondo, in nome e per conto dell'iscritto.Ciò in quanto «il pagamento diretto alle strutture sanitarie in questione si atteggia come una mera modalità di liquidazione prevista, a scopo di semplificazione e velocizzazione delle procedure […]. Inoltre, rilievo determinante assume la circostanza che i pagamenti effettuati […] alla struttura sanitaria avvengono sempre in nome e per conto del dirigente in pensione beneficiario della prestazione sanitaria. […] Può affermarsi, pertanto, che questo particolare modo di sostenimento dell'onere sanitario […] determina, in sostanza, gli stessi effetti del ''rimborso'' previsto dall'art. 15 del Tuir.».
Allegati:
Inoltre, in base ai principi su indicati, le spese rimborsate direttamente alle strutture sanitarie si considerano sostenute nell'anno del pagamento effettuato dal fondo sanitario, in applicazione del principio di ''cassa''. -
Ecobonus e bonus casa: attivo il portale ENEA per invio dati 2024
L'ENEA con avviso del 26 gennaio informa gli utenti che il portale:
è stato adeguato per consentire la trasmissione telematica dei dati degli interventi di efficienza energetica con data di fine lavori a partire dal 01/01/2024 che accedono alle detrazioni fiscali previste da Ecobonus e Bonus Casa.
Attenzione al fatto che, i 90 giorni di tempo utili all’invio delle pratiche decorreranno dal 26.01.24, data di messa online.
Con un successivo avviso del 29 gennaio, l'ENEA ha specificato che devono essere inviati:
- attraverso la sezione Ecobonus, i dati degli interventi di riqualificazione energetica del patrimonio edilizio esistente (incentivi del 50%, 65%, 70%, 75%, 80%, 85%)
- attraverso la sezione Bonus Casa, i dati degli interventi che usufruiscono delle detrazioni fiscali per le ristrutturazioni edilizie, che comportano risparmio energetico e/o utilizzo delle fonti rinnovabili.
È possibile accedere al servizio online solo dietro autenticazione tramite SPID o CIE.
 Infine, l'ENEA ha attivato da tempo l'assistente virtuale Virgilio, che sfrutta l'intelligenza artificiale per rispondere in tempo reale ai quesiti online sulle detrazioni fiscali relative agli interventi di efficienza energetica negli edifici Ecobonus, Superbonus e Bonus Casa.
-
Immobili vincolati: quando spetta la detrazione al 19% per restauro
Con Risposta a interpello n 461 del 14 novembre le Entrate chiariscono quando un immobile gode della detrazione del 19% ex art articolo 15, comma 1, lett. g), del TUIR per immobili vincolati e lavori per i quali «è obbligatoria l'autorizzazione preventiva da parte della Sovrintendenza».
L'Istante, residente all'estero, dichiara di avere concluso i lavori di recupero e restauro conservativo di un immobile per il quale ha dovuto «chiedere l'autorizzazione alla Sovrintendenza».
L'immobile in esame è un «Rascard» del XVI secolo, in pietra e legno originali, sottoposto ai vincoli previsti dall'articolo 142, lettere d) ed f), del decreto legislativo 22 gennaio 2004, n. 42, dalla legge regionale, nonché dal regolamento comunale.
L'Istante precisa che su questo tipo di immobile, il vincolo non viene notificato dal Ministero e, inoltre, «come confermato dagli uffici della Sovrintendenza non c'è il diritto di prelazione all'acquisto da parte dello Stato in caso di compravendita».
L'Istante chiede se può fruire della detrazione del 19% prevista dall'articolo 15, comma 1, lett. g), del TUIR, chiede cioè se, ai fini della detrazione prevista per le «cose vincolate», è sufficiente che il bene immobile sia messo sotto tutela per decreto o legge regionale o sia necessario uno specifico provvedimento notificato e trascritto nei registri immobiliari.
Le entrate riepilogano che la detrazione fiscale del 19% si applica alle spese sostenute per la manutenzione, protezione o restauro di beni culturali vincolati dalla legge.
È necessaria una certificazione rilasciata dalla soprintendenza del Ministero per i beni culturali ed ambientali per dimostrare la necessità delle spese.
La detrazione non spetta in caso di mutamento di destinazione dei beni senza autorizzazione, mancato assolvimento degli obblighi di legge per il diritto di prelazione dello Stato sui beni vincolati e tentata esportazione non autorizzata.
Per rispondere al quesito in esame occorre interpretare disposizioni di natura non tributaria contenute nel citato Codice dei beni culturali allo scopo di definire compiutamente il perimetro applicativo della disposizione di cui al citato articolo 15 del TUIR e, per tale motivo, è stata avviata un'attività istruttoria con il Ministero della cultura competente in materia.
Il predetto Ministero ha rappresentato che «il patrimonio culturale è costituito dai ''beni culturali'', disciplinati dalla parte seconda del Codice e dai ''beni paesaggistici'' di cui alla parte terza. La detrazione del 19% è prevista dall'articolo 15, comma 1, lettera g) del TUIR per le ''spese sostenute dai soggetti obbligati alla manutenzione, protezione o restauro delle cose vincolate''.
Quando non siano obbligatorie per legge, la spesa di restauro deve risultare da apposita certificazione rilasciata dalla competente Soprintendenza, sostituita dal 2012 (in virtù dell'art. 40, comma 9, del decretolegge 6 dicembre 2011, n. 201, convertito dalla legge 22 dicembre 2011, n. 214) da una dichiarazione sostitutiva dell'atto di notorietà da presentare al Ministero della cultura.
Ai sensi della medesima disposizione, la detrazione non è ammessa in caso di mutamento di destinazione dei beni senza la preventiva autorizzazione ministeriale, di mancato assolvimento degli obblighi previsti dalla legge per l'esercizio del diritto di prelazione dello Stato sui beni vincolati e di tentata esportazione non autorizzata dei medesimi.
Dalla portata della norma emerge come la stessa possa trovare applicazione in caso di interventi eseguiti su beni oggetto di specifica dichiarazione di interesse culturale, per i quali il soggetto interessato sia obbligato alla manutenzione, protezione o restauro, non essendo sufficiente a tal fine che un immobile sia posto in un'area tutelata per legge.
D'altronde all'articolo 30, comma 3 posto nella parte seconda del Codice relativa ai ''beni culturali'' si prevede che ''i privati proprietari, possessori o detentori di beni culturali sono tenuti a garantirne la conservazione''.
Ed è rispetto a tali beni che si configurano le ipotesi di esclusione contemplate dall'articolo 15 consistenti nel mutamento di destinazione in assenza dell'autorizzazione ministeriale, nel mancato assolvimento degli obblighi previsti dalla legge per l'esercizio del diritto di prelazione, nella tentata esportazione non autorizzata.
Pertanto, secondo il competente Ministero, la sola circostanza che un edificio si trovi in corrispondenza di territori costieri, territori montani o parchi naturali non é di per sé sufficiente ad accedere al beneficio fiscale atteso che la finalità della norma "è quella di agevolare i soggetti tenuti, per legge o in virtù del riconoscimento del Ministero, ad affrontare spese per effettuare lavori di conservazione di beni di interesse culturale"
Secondo il Ministero, nel caso di specie, non risulta l'interesse culturale dell'edificio né la necessità delle spese effettivamente sostenute sulla base della dichiarazione sostitutiva dell'atto di notorietà presentata alla competente Soprintendenza.
Il Ministero conclude precisando che «non assume rilievo ai fini della detrazione di imposta la classificazione del rescard come ''documento'' disposta dalla pianificazione urbanistica ai sensi della legge regionale…, posto che la stessa non comporta il riconoscimento dell'interesse culturale del bene da cui scaturiscono le forme di tutela stabilite dal Codice, ivi compresi gli obblighi di conservazione, restauro e manutenzione posti a carico del proprietario da cui deriva il diritto alla detrazione.».
Ciò premesso, sulla base del citato parere, l'Istante non può fruire della detrazione di cui all'articolo 15, comma 1, lett. g) del TUIR con riferimento alle spese per i lavori di recupero e restauro conservativo dell'immobile in oggetto.
Allegati: -
IRPEF 2023: le detrazioni per spese universitarie non statali
In data 19 giugno le Entrate pubblicano due documenti di prassi a supporto di caf, professionisti e contribuenti per la compilazione delle imminenti dichiarazioni dei redditi.
Nel dettaglio con la Circolare n 14/2023, tra gli altri, si indicano alcuni chiarimenti sulle spese di istruzione universitaria non statali che di seguito verranno elencati.
Intanto è bene ricordare che in merito alle detrazioni dall'IRPEF delle spese sostenute per le università non statali, in data 14 febbraio veniva pubblicato in GU n 37 il decreto 23 dicembre 2022 del MUR con gli importi delle tasse e dei contributi di iscrizione alle università non statali ai fini della detrazione dall'imposta lorda sui redditi dell'anno 2022.
In particolare, la spesa relativa alle tasse e ai contributi d'iscrizione per la frequenza dei:
- corsi di laurea,
- corsi di laurea magistrale,
- corsi di laurea magistrale a ciclo unico,
delle università non statali, detraibile dall'imposta lorda sui redditi dell'anno 2022, ai sensi dell'art. 15, comma 1, lettera e), del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, è individuata, per ciascuna area disciplinare di afferenza e zona geografica in cui ha sede l'Ateneo presso il quale è presente il corso di studio, negli importi massimi indicati nella seguente tabella:
Tipologia corsi di laurea, laurea magistrale e laurea magistrale a ciclo unico
Area disciplinare corsi di istruzione Zona geografica nord Zona geografica centro Zona geografica sud e isole Medica 3.900 3.100 2.900 Sanitaria 3.900 2.900 2.700 Scientifico/tecnologica 3.700 2.900 2.600 Umanistico/sociale 3.200 2.800 2.500 Nell'allegato 1 sono riportate le classi di laurea, di laurea magistrale e di laurea magistrale a ciclo unico afferenti alle aree disciplinari di cui al comma 1, nonché le zone geografiche di riferimento delle regioni.
Invece per le spese riferite alla frequenza di corsi post laurea (corsi di dottorato, di specializzazione e master universitari di primo e secondo livello) l'importo massimo che da diritto alla detrazione è indicato nella sottostante tabella:Spesa massima detraibile Zona geografica nord Zona geografica centro Zona geografica sud e isole Per i corsi di dottorato, specializzazione, e master universitari di primo e secondo livello 3.900 3.100 2.900 Con la Circolare n 14/2023 è stato chiarito anche che, a seguito delle modifiche intervenute con la legge 28 dicembre 2015, n. 208, per i master privati di I e II livello è richiesta, a partire dal 2015, solo la verifica che i master siano attivati da istituti universitari.
Di conseguenza, non è più necessario fare un confronto con corsi analoghi, per durata e struttura di insegnamento, erogati da università statali.
Il limite individuato dal decreto del MUR include anche la spesa sostenuta per il test di ammissione.
Nel caso in cui lo studente sostenga nel medesimo anno d’imposta spese:
- sia per la frequenza di corsi di laurea presso università non statali,
- sia per la frequenza presso università non statali di corsi post- laurea,
occorre fare riferimento al limite di spesa più elevato previsto in base all’area disciplinare e in base alla regione in cui ha sede l’Ateneo presso il quale, rispettivamente, è presente il corso di studio universitario e quello post universitario.
Nel caso di:
- sostenimento di più prove di ammissione in università non statali situate in aree geografiche diverse o di
- sostenimento di più prove di ammissione per corsi di laurea in università non statali appartenenti a diverse aree tematiche,
occorre distinguere a seconda che lo studente proceda o meno ad iscriversi ad una delle facoltà o corso per cui ha sostenuto il test.
Pertanto:
- in caso di iscrizione, occorrerà far rientrare le spese sostenute per i test di ammissione nel limite proprio del corso a cui lo studente si andrà ad iscrivere;
- nel caso invece in cui lo studente abbia sostenuto più test di ammissione ad università non statali senza, tuttavia, iscriversi ad alcun corso, ai fini della detraibilità deve fare riferimento al limite di spesa più elevato tra quelli stabiliti per i corsi e per le facoltà per le quali ha svolto il test.
Nel limite di spesa individuato dal decreto del MUR è compresa anche l’imposta di bollo. Per tale imposta, infatti, non è prevista esplicitamente la possibilità di sommare l’importo a quello già ricondotto nei suddetti limiti come, invece, disposto per la tassa regionale per il diritto allo studio di cui all’art. 3 della legge 28 dicembre 1995, n. 549, e successive modificazioni (cfr. art. 1, comma 4, del decreto del MUR).
730/2023: come indicare le spese per università non statali
Le spese per la frequenza di corsi d’istruzione universitaria presso le università non statali sono detraibili dall’Irpef dovuta entro un limite stabilito annualmente per ciascuna facoltà universitaria in base all’area territoriale e a quella disciplinare.
Come visto per l’anno d’imposta 2022, gli importi massimi detraibili sono gli stessi stabiliti per gli anni passati e sono indicati nell’art. 1 del decreto ministeriale n. 1406 del 23 dicembre 2022 (G.U. – Serie Generale n. 37 del 14 febbraio 2023).
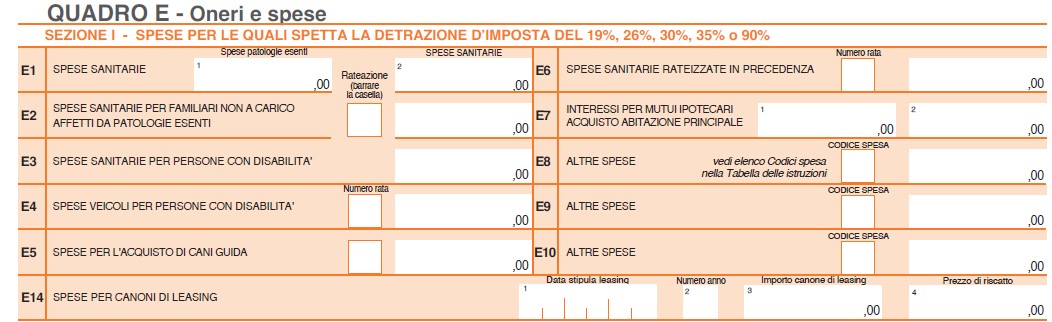
Nel modello 730/2023 le spese universitari per facoltà non statali vanno indicate con il codice 13 tra le altre spese nei righi da E8 a E10
Leggi anche:
- La detraibilità delle spese scolastiche nel 2023,
- Come detrarre le spese di istruzione universitaria?
per un quadro completo delle detrazioni per le spese scolastiche.
Allegati: