
-
Prescrizione decennale e quinquennale: le differenze per la Consulta
Un termine doppio rispetto a quello applicato ai tributi locali, eppure conforme a Costituzione.
La prescrizione decennale dei crediti erariali ha superato indenne il vaglio della Corte Costituzionale: con la sentenza n. 85 del 19 maggio 2026, la Consulta ha dichiarato manifestamente infondate — o non fondate — tutte le questioni di legittimità sollevate dalla Corte di giustizia tributaria di secondo grado del Lazio sull'articolo 2946 del codice civile.
Il punto centrale non è solo il responso finale, ma le ragioni che lo sorreggono: ragioni che ridisegnano il confine tra obbligazioni tributarie erariali e locali e che hanno ricadute dirette sulla prassi della riscossione.
Crediti erariali e prescrizione in 10 anni: si esprime la corte costituzionale
La CGT di secondo grado del Lazio aveva sollevato questione di legittimità costituzionale dell'art. 2946 c.c., norma che stabilisce la prescrizione ordinaria decennale, lamentandone l'applicazione ai crediti erariali sotto più profili:
- disparità rispetto ai tributi locali: per IMU e altri tributi locali il termine è quinquennale (art. 2948, n. 4 c.c.), mentre per i tributi erariali si applica il termine doppio. Secondo il rimettente, questa differenza viola l'art. 3 Cost. (principio di uguaglianza).
- contrasto con l'art. 97 Cost. (buon andamento della PA): il termine decennale sarebbe anacronistico nell'era dell'informatizzazione; risulterebbe anomalo rispetto a una «tendenza generale» dell'ordinamento verso termini quinquennali; creerebbe una sproporzione irragionevole tra i 5 anni previsti per la notifica dell'atto impositivo a pena di decadenza e i 10 anni per la semplice interruzione della prescrizione.
- violazione dell'art. 111 Cost. (ragionevole durata del processo): un termine così lungo si porrebbe in contrasto con il principio del giusto processo.
La risposta della Corte: obbligazioni diverse, regole diverse
La Corte Costituzionale ha respinto tutte le censure, articolando una motivazione che vale la pena esaminare nel dettaglio.
Sull'art. 3 Cost., il punto decisivo è la natura giuridica delle obbligazioni messe a confronto. I tributi locali come l'IMU hanno natura di obbligazione periodica: il debito si rinnova per effetto del semplice decorso del tempo, secondo uno schema ricorrente e stabile. Per questa ragione l'ordinamento li assoggetta alla prescrizione breve quinquennale prevista dall'art. 2948 c.c.
I tributi erariali seguono una logica diversa. Per essi vale il principio dell'autonomia dei periodi d'imposta: il credito sorge anno per anno a seguito di una nuova valutazione sulla sussistenza dei presupposti impositivi. Non si tratta di un'obbligazione periodica, ma di un'obbligazione che si ricostituisce ogni volta in forza di una nuova fattispecie. Ne consegue che il termine decennale è giustificato: paragonare le due tipologie di credito significherebbe accostare situazioni «non assimilabili», il che esclude qualsiasi violazione del principio di uguaglianza (cfr. sentenze Corte Cost. n. 155/2014, n. 108/2006, n. 340/2004).
Sul fronte dell'art. 97 Cost., la Corte ha dichiarato manifestamente infondate tutte e quattro le questioni sollevate:
- L'interruzione della prescrizione può consistere in «qualsiasi atto significante l'esercizio del relativo diritto»: non è possibile fissare un'unità di misura temporale standard come pretendeva il rimettente.
- I termini indicati come comparazione (accertamento, IMU, sanzioni accessorie) appartengono a fattispecie «fra loro del tutto eterogenee», retti da distinta ratio e con effetti di decadenza, non di prescrizione.
- L'attività di redazione e deposito del ricorso tributario è del tutto diversa da quella di predisposizione di un atto di accertamento: il confronto proposto dal rimettente non regge.
- Il mero richiamo a una «tendenza dell'ordinamento» ad accorciare i tempi non è sufficiente a dimostrare una scelta legislativa irragionevole.
Quanto all'art. 111 Cost., la Corte ha chiarito che il principio della ragionevole durata del processo ancora la sua tutela «alle disposizioni di natura processuale»: la prescrizione è istituto di natura sostanziale, non processuale, e quindi esula dall'ambito applicativo dell'art. 111 Cost.
Cosa cambia nella prassi della riscossione
La sentenza n. 85/2026 non introduce novità operative, ma consolida la cornice entro cui si muove la riscossione dei crediti erariali. I riferimenti operativi restano:
- Prescrizione dei crediti erariali (IRPEF, IRES, IVA): 10 anni dalla notifica della cartella o dell'atto divenuto definitivo.
- Prescrizione dei tributi locali (IMU, TARI): 5 anni.
- L'atto interruttivo può essere qualsiasi atto che manifesti l'esercizio del diritto di credito da parte dell'ente impositore.
- La differenza di regime non è arbitraria: rispecchia la diversa natura giuridica delle obbligazioni — periodica per i tributi locali, autonoma per periodo d'imposta per quelli erariali.
La pronuncia si allinea con l'orientamento consolidato della Cassazione (SS.UU. n. 23397/2016) e chiude ogni spazio, in sede di legittimità costituzionale, per sostenere l'applicazione del termine quinquennale ai tributi erariali.
-
730/2026: agevolazioni per i neo assunti
Entro il 30 settembre va inviato il modello 730 e a tale proposito l'agenzia delle Entrate ha pubblicato il Modello 730/2026 con le istruzioni.
Tra le novità di quest'anno, nel Quadro C del modello, per i dipendenti assunti a tempo indeterminato nell’anno 2025, che si trovino in determinate condizioni, le somme erogate o rimborsate dai datori di lavoro per il pagamento dei canoni di locazione e delle spese di manutenzione dei fabbricati locati dai medesimi lavoratori, non concorrono, per i primi due anni dalla data di assunzione, a formare il reddito ai fini fiscali entro il limite complessivo di 5.000 euro annui.
Prima dei dettagli ricordiamo che il suddetto quadro in genere ospita i redditi di lavoro dipendente e assimilati.
730/2026: esenzione per i neo assunti per i fabbricati
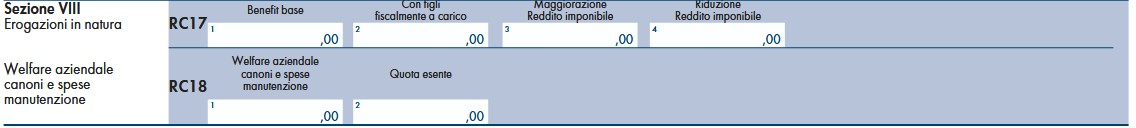
In particolare, nel Quadro C del Modello 730/2026 riguardante i redditi da lavoro dipendenti e assimiliti, nella sezione VIII riservata alle erogazioni in natura vi è il rigo C18.

In tale rigo appunto va indicata l'senzione fiscale per somme corrisposte ai neoassunti in relazione a fabbricati
Si ricorda che la legge di Bilancio 2025 ha introdotto un regime transitorio di esenzione dalle imposte sui redditi in favore dei lavoratori dipendenti assunti a tempo indeterminato dal 1° gennaio 2025 al 31 dicembre 2025.
L’esenzione concerne, per i primi due anni a decorrere dalla data di assunzione, nel limite di 5.000 euro annui, le somme erogate direttamente dai datori di lavoro, o rimborsate da essi ai lavoratori dipendenti, per il pagamento dei canoni di locazione e delle spese di
manutenzione dei fabbricati presi in locazione dai medesimi lavoratori.
Il beneficio spetta a condizione che i summenzionati lavoratori abbiano percepito un reddito da lavoro dipendente non superiore a 35.000
euro nell’anno precedente alla data di assunzione a tempo indeterminato e abbiano trasferito la residenza nel comune della sede di lavoro e che tale comune sia distante più di 100 chilometri dal comune di precedente residenza.
Le spese erogate e/o rimborsate dal datore di lavoro riguardano l’immobile,situato nel Comune di lavoro, oggetto di un contratto di locazione, intestato al lavoratore, regolarmente registrato e si tratti di spese sostenute a decorrere dalla data di assunzione.
In relazione alle spese erogate e/o rimborsate, il contribuente non potrà beneficiare delle agevolazioni previste per le medesime spese, quali, ad esempio, la detrazione prevista per i canoni di locazione o la detrazione prevista per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici.
Infine, in caso di superamento del limite di 5.000 euro annui, l’eccedenza concorre alla determinazione del reddito di lavoro dipendente
Nella colonna (Welfare aziendale canoni e spese di manutenzione) del rigo C18 riportare l’importo indicato nel punto 476 della Certificazione Unica 2026.Attenzione al fatto che la medesima agevolazione trova spazio anche nel Modello Redditi PF 2026al rigo RC18
-
Incompatibilità con la professione: il caso dell’affittacamere
Il CNDCEC con il pronto ordini n 32 di giugno 2026 replica a dubbi sulla compatibilità con l’iscrizione all’Albo di soggetto titolare di impresa individuale commerciale non gestita direttamente e affidata a terzi mediante procura institoria.
Il caso di specie riguarda un affittacamenre che non possa cessare l'attività per cause a lui non impotabili che vuole iscriversi all'Albo dei Commercialisti qualora la gestione dell’attività venga demandata, mediante procura institoria, ad altro soggetto eventualmente parente dello stesso.
In sintesi il consiglio ha specificato che si ritiene che la sola attribuzione dell’esercizio dell’impresa ad altro soggetto mediante procura institoria non sia di per sé sufficiente ad escludere la sussistenza della causa di incompatibilità prevista dall’art. 4 del D.lgs. 139/2005.
Vediamo il dettaglio.
Incompatibilità con la professione: il caso dell’affittacamere
Si chiede se un soggetto titolare di impresa individuale esercente attività commerciale (affittacamere), impossibilitato a cessare formalmente l’attività per ragioni connesse a finanziamenti regionali, ma non operativo in concreto per oggettive e documentabili difficoltà personali, possa iscriversi all’Albo professionale qualora la gestione dell’attività venga demandata, mediante procura institoria, ad altro soggetto eventualmente parente dello stesso.
In relazione al quesito formulato, si osserva preliminarmente che l’art. 4 del D.lgs. 139/2005 sancisce l’incompatibilità tra l’esercizio della professione di dottore commercialista/esperto contabile e l’esercizio, anche non prevalente né abituale, di attività d’impresa commerciale svolta in nome proprio o altrui.
Secondo il costante orientamento del Consiglio Nazionale, ai fini della verifica dell’incompatibilità assume rilievo non tanto la mera titolarità formale dell’impresa, quanto l’effettivo esercizio dell’attività imprenditoriale e la riconducibilità della gestione dell’impresa all’iscrittoLa procura institoria costituisce una forma di stabile preposizione all’esercizio dell’impresa commerciale, idonea ad attribuire all’institore ampi poteri gestori e rappresentativi dell’attività d’impresa (artt. 2203 – 2209 c.c.).
Nel caso di specie, il soggetto interessato all'iscrizione all'Albo risulterebbe titolare dell’attività commerciale individuale esclusivamente per esigenze connesse al mantenimento di finanziamenti regionali, senza esercitare in concreto l’attività, la quale verrebbe demandata ad altro soggetto munito di procura institoria.
Le Note interpretative del CNDCEC non disciplinano espressamente l’ipotesi in cui l’iscritto conferisca procura institoria a terzi per l’esercizio dell’attività d’impresa, tuttavia, escludono la sussistenza di una causa di incompatibilità nel caso inverso, ossia quando sia l’iscritto a rivestire la qualifica di institore o procuratore dell’imprenditore, sul presupposto che l’attività d’impresa venga svolta in nome e per conto altrui.Tale impostazione è giustificata dalla circostanza che la qualifica di imprenditore e l’imputazione dell’attività commerciale permangono in capo al titolare dell’impresa, anche nell’ipotesi in cui l’esercizio dell’attività sia demandato a un institore munito di ampi poteri gestori.
Nel caso di specie, da quanto detto discende che l’impresa continuerebbe formalmente a fare capo al soggetto iscritto all’Albo, che ne manterrebbe la titolarità e il rischio economico, mentre la procura institoria, pur trasferendo rilevanti poteri gestori, non determinerebbe il venir meno dell’imputazione giuridica dell’attività imprenditoriale in capo al titolare dell’impresa.La circostanza che l’attività venga affidata a soggetto legato da vincolo di parentela con il titolare potrebbe costituire ulteriore elemento da valutare in concreto ai fini dell’accertamento dell’effettiva estraneità del professionista alla gestione dell’impresa commerciale.
Pertanto, salvo ulteriori elementi di fatto che consentano di escludere in concreto qualsiasi coinvolgimento del professionista nell’attività commerciale, si ritiene che la sola attribuzione dell’esercizio dell’impresa ad
altro soggetto mediante procura institoria non sia di per sé sufficiente ad escludere la sussistenza della causa di incompatibilità prevista dall’art. 4 del D.lgs. 139/2005. -
Incentivi alle imprese: approvato il Dlgs definitivo di riordino
Il Mimit con un comunicato del 23 giugno ha annunciato che il Consiglio dei ministri ha approvato in via definitiva il decreto legislativo recante la revisione del sistema degli incentivi alle imprese, in attuazione della legge 27 ottobre 2023, n. 160.
Il Ministro Urso in proposito ha dichiarato:
“Un sistema di incentivi più semplice significa maggiori opportunità per le imprese che investono e innovano. Con questo decreto proseguiamo il percorso di riforma avviato con il Codice degli incentivi, rispettando gli impegni assunti nell'ambito del PNRR e ponendo le basi per completare il riordino di tali strumenti di sostegno con la prossima Legge di Bilancio”.
Il provvedimento rappresenta un passaggio fondamentale nel percorso di riforma del sistema degli incentivi, rendendolo più organico, semplice ed efficace.
La riforma si fonda su due direttrici principali:
- l'armonizzazione della disciplina attraverso il nuovo Codice degli incentivi alle imprese, già entrato in vigore il 1° gennaio 2026;
- il riordino e la razionalizzazione delle misure di incentivazione gestite dalle Amministrazioni statali.
L'intervento costituisce una delle riforme previste dal PNRR, inserita su richiesta della Commissione europea, e il suo completamento consente il raggiungimento della relativa milestone nei tempi previsti.
Obiettivo è quello di realizzare un sistema di incentivi più razionale, trasparente e orientato ai risultati, assicurando al tempo stesso la piena salvaguardia delle risorse destinate alle imprese e la continuità degli strumenti di sostegno agli investimenti, alla competitività e alla crescita del tessuto produttivo nazionale
Decreto incentivi: il fondo per la crescita sostenibile
Il Fondo per la crescita sostenibile è destinato, sulla base di obiettivi e priorità periodicamente stabiliti e nel rispetto dei vincoli derivanti dall’appartenenza all’ordinamento dell’Unione europea, al finanziamento di programmi e interventi con un impatto significativo in ambito nazionale sulla competitività dell’apparato produttivo, con particolare riguardo alle seguenti sezioni:
a) ricerca, sviluppo e innovazione;
b) start up d’impresa;
c) investimenti produttivi per la transizione verde e digitale;
d) accesso al credito e al mercato dei capitali.
Il Fondo per la crescita sostenibile valorizza le sinergie con le iniziative e i programmi adottati dalle istituzioni europee ed gli obiettivi e le priorità come articolati per ciascuna sezione dagli articoli 5, 6, 7 e 8, possono essere periodicamente aggiornati, sulla base del monitoraggio dell’andamento degli incentivi adottati, attraverso revisione con decreto del Ministro delle imprese e del made in Italy della disciplina quadro di riferimento ovvero, per gli incentivi previsti dagli articoli 5, comma 1, lettera a), 7, comma 1, lettera a) e 8, comma 1, lettera a) che non rientrano nell’ambito di applicazione della disciplina quadro, mediante provvedimenti normativi di modifica di rango corrispondente alla disciplina modificata.
Incentivi dell’FCS per la ricerca, lo sviluppo e l’innovazione
Con riferimento alla sezione di cui all’articolo 4, comma 1, lettera a), gli incentivi disposti a valere sul Fondo per la crescita sostenibile mirano alla promozione di iniziative di ricerca, sviluppo e innovazione di rilevanza strategica per il rilancio della competitività del sistema produttivo, anche tramite il consolidamento dei centri e delle strutture di ricerca e sviluppo delle imprese, il sostegno della trasformazione tecnologica e digitale delle imprese e la valorizzazione dei titoli di proprietà industriale. Per il perseguimento di tali finalità, l’FCS opera attraverso il ricorso a:
a) gli importanti progetti di comune interesse europeo (IPCEI) di cui all’articolo 1, comma 203, della legge 30 dicembre 2018, n. 145, e all’articolo 1, comma 232, della legge 27 dicembre 2019, n. 160, in relazione al sostegno di progetti di ricerca, sviluppo e innovazione;
b) l’emanazione di bandi tematici, da adottare nell’ambito di una disciplina quadro definita con decreto del Ministro delle imprese e del made in Italy in conformità con la pertinente normativa sugli aiuti di Stato in materia di ricerca, sviluppo e innovazione e con i principi stabiliti dal codice degli incentivi, per il sostegno di progetti di ricerca, sviluppo e innovazione, di trasferimento tecnologico, con riferimento alle seguenti linee:
1) per i progetti di maggiore dimensione o di rilevanza strategica, procedure che valorizzino il confronto con i soggetti coinvolti, con la previsione di profili di negoziazione per la definizione di specifici aspetti dell’iniziativa o di azioni di sistema funzionali alla realizzazione degli obiettivi dell’incentivo;
2) sportelli tematici, attuati sulla base di specifiche priorità o parametri individuati dal bando, in conformità con gli ulteriori criteri di valutazione previsti dal codice degli incentivi;
3) partecipazione delle imprese a progetti di ricerca, di sviluppo, di innovazione e di trasferimento tecnologico, anche nell’ambito di iniziative promosse dalle istituzioni europee e in collaborazione con le istituzioni del sistema universitario;
4) valorizzazione e tutela della proprietà industriale e intellettuale.
2. I bandi tematici di cui al comma 1, lettera b), favoriscono, ove compatibile con le finalità e le caratteristiche dell’incentivo, forme di collaborazione e aggregazione tra più imprese mediante il ricorso allo strumento del contratto di rete o ad altre forme contrattuali di collaborazione tra più imprese, anche di diverse dimensioni.
Viene previsto che, con riferimento alla sezione di cui all’articolo 4, comma 1, lettera b), gli incentivi disposti a valere sul Fondo per la crescita sostenibile mirano a sostenere, su tutto il territorio nazionale, la creazione e lo sviluppo di nuove imprese e di start up innovative, ivi comprese le cooperative, e a favorire lo sviluppo di nuova imprenditorialità a prevalente o totale partecipazione giovanile o femminile e le sinergie con il mercato del venture capital.
Per il raggiungimento di tali finalità, l’FCS opera attraverso bandi tematici, adottati nell’ambito di un’apposita disciplina quadro definita con decreto del Ministro delle imprese e del made in Italy in conformità con la pertinente normativa sugli aiuti di Stato e con i principi stabiliti dal codice degli incentivi.
Inoltre, con riferimento alla sezione di cui all’articolo 4, comma 1, lettera c), gli incentivi disposti a valere sul Fondo per la crescita sostenibile sostengono interventi diretti al rafforzamento della struttura produttiva del Paese, al riutilizzo degli impianti produttivi e al rilancio di territori che versano in situazioni di crisi.
Per il raggiungimento di tali finalità, l’FCS opera attraverso il ricorso a:
a) i «contratti di sviluppo» di cui all’articolo 43 del decreto-legge 25 giugno 2008, n. 112, convertito, con modificazioni, dalla legge 6 agosto 2008, n. 133, per il sostegno di programmi di investimento produttivi strategici e innovativi di grandi dimensioni;
b) l’emanazione di bandi tematici finalizzati a sostenere la realizzazione di programmi qualificati di investimento da parte delle imprese, con particolare riferimento a quelli finalizzati alla transizione digitale ed ecologica delle imprese e alla sostenibilità ambientale, da adottare nell’ambito di un’apposita disciplina quadro definita con decreto del Ministro delle imprese e del made in Italy in conformità con la pertinente normativa sugli aiuti di Stato e con i principi stabiliti dal codice degli incentivi. Nell’ambito dei bandi di cui al primo periodo, è riconosciuta una particolare attenzione ai programmi di investimento proposti da PMI, ivi comprese le cooperative. Possono essere, altresì, previste focalizzazioni dell’intervento per il rilancio di specifiche aree territoriali o di settori ritenuti strategici
-
Fatture errate emesse dal cliente: quando risponde il commercialista?
La responsabilità del commercialista per fatture errate emesse dal cliente non è automatica.
Il professionista può però essere chiamato a rispondere se ha concorso nell’errore, ha omesso controlli dovuti o ha violato gli obblighi di diligenza professionale.
Questa è la sintesi della pronuncia n 21061/2026. In proposito, arrivano pronte le repliche delle associazioni dei Commercialisti che in una nota congiunta specificano quanto segue: “Il commercialista non può essere considerato un baluardo giuridico chiamato a proteggere il contribuente dalle conseguenze di ogni sua scelta. L’incarico professionale resta un’obbligazione di mezzi fondata sul diligente svolgimento delle attività affidate e non può trasformarsi in una polizza assicurativa gratuita a beneficio del cliente”.
Ad esprimersi sono stati Gianluca Tartaro, Francesco Cataldi e Andrea Biekar, rispettivamente Presidenti di ADC, UNGDCEC e AIDC.
Vediamo il contenuto della pronuncia incriminata.
Fatture errate emesse dal cliente: quando risponde il commercialista?
Secondo la Cassazione per l'errore del cliente risponde il commercialista se non ha vigilato
La fattura errata resta, in via ordinaria, un problema del soggetto che l’ha emessa. L’art. 21 del DPR 633/1972 pone infatti l’obbligo di fatturazione in capo al cedente o prestatore, che può anche far emettere il documento da un terzo, ma “ferma restando la sua responsabilità” .
Questo principio è centrale anche quando l’impresa o il professionista si avvale del commercialista per la gestione contabile e fiscale.
Il consulente non diventa automaticamente garante assoluto della correttezza di ogni fattura predisposta dal cliente, soprattutto se il documento è stato creato e trasmesso direttamente dall’azienda tramite gestionale interno.
Tuttavia, la responsabilità del commercialista può emergere quando l’errore deriva da istruzioni errate fornite dal professionista, da un’omessa verifica rientrante nel mandato, dalla mancata segnalazione di anomalie evidenti o dalla partecipazione, anche agevolativa, alla violazione.
Sul piano civilistico, il parametro è quello della diligenza professionale: l’art. 1176 c.c. prevede che, nell’adempimento delle obbligazioni professionali, la diligenza sia valutata con riguardo alla natura dell’attività esercitata.
Se la prestazione implica problemi tecnici di speciale difficoltà, l’art. 2236 c.c. limita invece la responsabilità ai casi di dolo o colpa grave.
Diverso è il rapporto con il Fisco, la Cassazione ha più volte ribadito che il contribuente non è liberato dai propri obblighi solo perché si è affidato al commercialista.
Nell’ordinanza n. 13358 del 20 maggio 2025, la Suprema Corte ha affermato che il contribuente deve provare sia l’attività di vigilanza sull’intermediario sia l’eventuale condotta fraudolenta del professionista idonea a impedirgli il controllo .
La giurisprudenza più recente, però, amplia anche il rischio per il professionista.
Con le ordinanze del 2026 sul concorso nelle violazioni tributarie, la Cassazione ha chiarito che il commercialista può essere sanzionato quando, pur non essendo autore materiale della violazione, compie azioni od omissioni che rendono possibile o agevolano l’illecito fiscale.
Il principio è stato ribadito anche con riferimento ai terzi che partecipano alle violazioni commesse da società, ai sensi dell’art. 9 del D.Lgs. 472/1997 .
In pratica, se il cliente emette una fattura con aliquota IVA sbagliata, descrizione incompleta, codice natura errato o imponibile non corretto, occorre verificare chi ha predisposto il documento, quali erano i compiti affidati al commercialista e se l’errore fosse riconoscibile con l’ordinaria diligenza professionale.
La semplice tenuta della contabilità non basta, da sola, a trasferire ogni responsabilità sul consulente; ma la presenza di anomalie palesi, crediti IVA inesistenti, operazioni incoerenti o fatture sistematicamente irregolari può far emergere un obbligo di intervento.
Fondamentale, quindi, delimitare il mandato professionale: chi emette le fatture, chi controlla i dati IVA, chi verifica codici natura e aliquote, chi gestisce eventuali note di variazione.
In assenza di procedure chiare, il contenzioso tende a concentrarsi sulla prova: email, istruzioni scritte, checklist, ricevute SdI, report di controllo e segnalazioni al cliente diventano elementi decisivi.
Nel caso di specie il cliente era un notaio e la Cassazione ha statuito che risponde della fatturazione errata del cliente il commercialista che redige la dichiarazione poichè la qualifica professionale di notaio rivestita dal cliente non attenua i doveri di verifica e di controllo dei documenti trasmessi
Si tratta di diligenza qualificata che appunto ai sensi dell'artiolo 1176 deve guidare l'operato del professionista che diventa una sorta di garante dell'operato fiscale del cliente.
In conclusione il consulente fiscale cui il cliente trasmette le fatture emesse per approntare la dichiarazione annuale dei redditi è tenuto a supervisionare l’operato dello stesso, che confida legittimamente nella sua prestazione professionale.
Il perimetro della responsabilità del commercialista: risposte a dubbi frequenti
Il commercialista risponde sempre delle fatture sbagliate del cliente?
No. La responsabilità non è automatica. Serve provare un errore professionale, un’omissione rilevante o un contributo alla violazione.Se il cliente emette da solo la fattura elettronica, chi paga le sanzioni?
Di norma il contribuente. Il commercialista può essere coinvolto solo se l’errore rientra nei controlli affidati o se ha dato indicazioni errate.Il commercialista deve controllare tutte le fatture?
Solo se il mandato lo prevede o se, nell’attività svolta, emergono anomalie evidenti che un professionista diligente avrebbe dovuto segnalare.Il cliente può chiedere il risarcimento al commercialista?
Sì, ma deve dimostrare incarico, errore professionale, danno subito e nesso causale. Le imposte dovute restano normalmente a carico del contribuente; il risarcimento può riguardare sanzioni, interessi o costi causati dall’inadempimento.Come ridurre il rischio?
Con mandato scritto, procedure di controllo, conservazione delle comunicazioni, segnalazione tempestiva degli errori e correzione tramite strumenti IVA appropriati, come note di variazione quando ne ricorrono i presupposti. -
Deduzioni forfettarie autotrasportatori 2026
Con il comunicato n 73 del 23 giugno il MEF Ministero dell’economia e delle finanze comunica che sono state definite, sulla base delle risorse disponibili, le agevolazioni fiscali per il 2026 in favore degli autotrasportatori relative alle deduzioni forfetarie per spese non documentate, come previsto dall’articolo 66, comma 5, primo periodo, del TUIR.
Vediamo tutti i dettagli e le istruzioni delle Entrate per le dichiarazioni dei redditi 2026.
Deduzioni forfettarie autotrasportatori 2026
Il ministero dell’Economia e delle Finanze ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2025.
In particolare, per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate per il periodo d’imposta 2025 nella misura di 48,00 euro.
La deduzione spetta una sola volta per ogni giorno di effettuazione di trasporti, indipendentemente dal numero dei viaggi. L'agevolazione fiscale si ottiene anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.
Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, le Entrate precisano che:
- la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del Tuir)
- va riportata nei quadri RF e RG dei modelli Redditi 2026 PF e SP,
- utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello Redditi.
I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e alla deduzione per i trasporti oltre tale ambito.
-
Avvocati: il patto sul compenso per una pratica non vincola il collega
Chi affida un incarico a un professionista e crede di aver "blindato" i costi sottoscrivendo una convenzione tariffaria può trovarsi davanti a una sorpresa: quell'accordo vincola soltanto chi lo ha firmato .
È il principio operativo che emerge dall'ordinanza della Corte di Cassazione n. 19125/2026 e riguarda il compenso dei professionisti, oggi spesso organizzati in studi associati o legati da rapporti di collaborazione.
La Corte muove dalla regola ordinaria secondo cui l'accordo sul compenso tra professionista e cliente deve rivestire la forma scritta a pena di nullità, ai sensi dell'art. 2233, comma 3, c.c. (nel testo introdotto dall'art. 2, comma 2-bis, del D.L. n. 223 del 2006, convertito dalla L. n. 248 del 2006), requisito non abrogato dalla riforma dell'ordinamento forense di cui alla legge n. 247 del 2012.
Da questa premessa la pronuncia trae però una conseguenza meno scontata : una convenzione sottoscritta da un singolo professionista non può essere estesa a un collega rimasto estraneo all'accordo, neppure quando i due lavorino sulla stessa pratica e siano legati da un rapporto personale o professionale.
Il caso: compenso per un arbitrato seguito da diverso professionista
Il caso trae origine dalla richiesta, avanzata da un professionista nei confronti di un istituto di credito, dei compensi maturati per l'attività svolta nell'ambito di un arbitrato, di giudizi di primo e secondo grado e delle conseguenti attività esecutive. L'istituto bancario aveva chiesto di quantificare ogni compenso sulla base di una "Convenzione operativa e tariffaria con i legali fiduciari" stipulata nel 2013, con il relativo allegato contenente la tabella dei parametri economici di riferimento.
Quella convenzione, però, era stata firmata da un diverso professionista, collega e convivente di chi aveva poi materialmente seguito il contenzioso.
Il Tribunale aveva accolto solo in parte le pretese, escludendo che la convenzione vincolasse il professionista non firmatario.
Entrambe le parti hanno quindi proposto ricorso: l'istituto insistendo sull'efficacia della convenzione anche nei confronti del collaboratore e contestando, fra l'altro, l'abusivo frazionamento del credito e l'applicazione dei parametri del D.M. n. 55 del 2014; il professionista, in via incidentale, lamentando la mancata considerazione della domanda relativa alla "somma maggiore o minore" accertata in corso di causa.
La decisione della Cassazione
Nel decidere, la Corte ha confermato che la convenzione tariffaria obbliga unicamente i soggetti che l'hanno sottoscritta.
Il fatto che il professionista che ha curato la lite fosse collega di studio e convivente del firmatario è stato giudicato del tutto irrilevante: Il vincolo tariffario non si trasmette per via del rapporto personale.
L'emissione, da parte del professionista non firmatario, di fatture di acconto di importo pari alla tariffa convenzionale, non ha rilevanza poiché quella tariffa obbligava i soli sottoscrittori.
La Cassazione specifica anche che la prova dell'accordo, peraltro, non può essere fornita con presunzioni semplici o per testimoni, salvo i casi di perdita incolpevole del documento previsti dagli artt. 2724 e 2725 c.c. Su questa base, l'inopponibilità della convenzione al collaboratore è stata ritenuta ormai definitiva.
La Corte ha poi affrontato gli altri profili:
- ha escluso l'abusivo frazionamento del credito quando i diversi crediti, pur riconducibili a un rapporto unitario, riguardino prestazioni rese davanti a giudici diversi e quindi dotati di distinta competenza ai sensi dell'art. 14 del D.Lgs. n. 150 del 2011;
- ha chiarito che la formula "somma maggiore o minore risultante all'esito dell'istruttoria" non è una clausola di mero stile quando permane una ragionevole incertezza sull'importo dovuto, sicché il giudice deve tenere conto della reale portata della richiesta;
- ha infine ribadito che il rimborso delle spese generali nella misura di legge spetta al professionista in via automatica, anche se non indicato nella nota spese. Sulla base di questi principi i ricorsi sono stati accolti in parte, con rinvio per la rideterminazione del compenso.
-
Contributo di 2 euro sui pacchi extra-UE: slitta al 1 ottobre
Il ministro Giorgetti risponde agli appelli delle imprese della logistica che hanno chiesto il rinvio della tassa da due euro sui mini pacchi fino a 150 euro di valore provenienti da Paesi extra Ue.
La novità entra nel nuovo decreto legge PNRR/infrastrutture approvato dal Cdm del 22 giugno.
Riepiloghiamo la storia di questo adempimento.
Piccole spedizioni extra UE: che cos’è il contributo di 2 euro
La legge di bilancio 2026 ha istituito un contributo pari a 2 euro, per le spese amministrative doganali a carico delle spedizioni in arrivo da Paesi non appartenenti all’UE dal valore dichiarato non superiore a 150 euro.
Il contributo, appunto, si applica soltanto alle spedizioni dal valore dichiarato pari oinferiore a 150 euro e che provengono da Paesi terzi extra-UE.
Il tributo è riscosso dall’Agenzia delle dogane e monopoli all’atto dell’importazione definitiva delle suddette merci.L'agenzia delle dogane in proposito ha pubblicato due circolare attuative.
La prima è la Circolare n 37 con i chiarimenti applicativi.
ADM con il docuemento ha evidenzaito che in base alla formulazione della norma, il contributo è dovuto a prescindere dalla tipologia di transazione commerciale sottostante la spedizione e, in particolare si applica alle:
- spedizioni destinate a consumatori finali (cosiddette transazioni business to consumer del commercio elettronico);
- spedizioni destinate ad operatori commerciali (siano essere riferite ad acquisti effettuati su piattaforme di commercio elettronico business to business ovvero riferite ad acquisti da fornitori esteri);
- spedizioni inviate da un privato a un altro privato anche se contenenti merci prive di carattere commerciale.
Il contributo è dovuto per le spedizioni dichiarate per il vincolo al regime dell’immissione in libera pratica (importazione).
Infine, viene specificato che il contributo è dovuto a prescindere dal tracciato dati utilizzato all’atto dello sdoganamento (H1 e/o H7).
Sono escluse dall’ambito di applicazione della norma in questione, le operazioni di sdoganamento per merci e beni a seguito passeggero immesse in libera pratica su dichiarazione verbale, in quanto non rientranti nella definizione di spedizione (vedi successivo punto 1.2 della presente circolare).
Con successiva circolare n 1/2026 le Dogane avevano previsto di fare slittare al 15 marzo e senza sanzioni il nuovo contributo di 2 euro, poi il MEF aveva annunciato una proroga a marzo poi confermata
Successivamente con il Decreto fiscale (Dl n 38/2026) convertito in legge è stata fatta slittare al 1° luglio e ora la norma del Decreto PNRR garantisce altri tre mesi
Il dazio sarà attuato dal 1° ottobre.
-
Esperti composizione negoziata: principi di comportamento definitivi
Il CNDCEC ha pubblicato il 22 giugno i principi in versione definitiva pergli esperti della composizione negoziata.
Si vuole fornire una chiara indicazione a livello operativo per i professionisti che devono assolvere a questo compito di rilievo nella crisi di imprese.
Vediamo tutti i dettagli.
Esperti composizione negoziata: principi di comportamento definitivi
Con il comunicato del 22 giugno il Consiglio e la Fondazione Nazionale di Ricerca dei Commercialisti hanno pubblicato i “Principi di comportamento dell’Esperto della composizione negoziata”, elaborati dalla specifica Commissione di studio.
Si tratta di un contributo che integra e precisa i contenuti del Codice della crisi e si coordina con le indicazioni del Decreto dirigenziale del Ministero della giustizia del 23 aprile 2026, contenendo regole tecniche elaborate per supportare e indirizzare i commercialisti nel corretto svolgimento dei compiti loro assegnati nella veste di Esperto.
Viene precisato che i Principi devono essere letti in combinazione con le norme deontologiche della professione delle quali, condividendone i principi generali, rappresentano importanti integrazioni per quanti svolgano l’incarico con competenza, diligenza e qualità, nonché indipendenza, riservatezza, imparzialità e terzietà.
Clicca qui per accedere al sito del CNDCEC
Occorre precisare che i principi in oggetto assolvono un valore interpretativo sul ruolo svolto dall’imprenditore, dai suoi advisor, dai creditori, dagli stakeholder nelle trattative nella gestione della composizione e possono facilitare il lavoro delle commissioni di nomina dell’Esperto, così come quello dell’autorità giudiziaria quando tenuta a “dirigere” le fasi della composizione negoziata in cui è richiesta la sua partecipazione attiva.
Esperti composizione negoziata: quali principi sono pubblicati dal CNDCEC
Lo stesso consiglio ha chiarito che il documento è composto di undici paragrafi che analizzano la figura e il ruolo dell’Esperto nelle molteplici combinazioni che la normativa di riferimento e il Decreto dirigenziale del 23 aprile 2026 La Le fasi evidenzaite dal documento sono le seguenti:
- analisi preliminare e di confronto con l’imprenditore, volta a verificare la sussistenza di concrete prospettive di risanamento e a individuare le possibili soluzioni percorribili;
- supporto alla negoziazione tra l’imprenditore, i creditori e gli eventuali terzi interessati, e di espressione di pareri;
- fase conclusiva di formalizzazione e rendicontazione, nella quale vengono sintetizzati gli esiti della composizione negoziata e documentato il percorso effettuato.
Il presidente De Nuccio ha dichiarato in proposito che: “Il Consiglio nazionale pubblica questi Principi per fornire ai commercialisti un adeguato ausilio nello svolgimento del ruolo di Esperto. Il documento rappresenta un insieme di raccomandazioni a supporto di questa attività, che si colloca nel solco delle iniziative già intraprese dal CNDCEC per la redazione e l’aggiornamento dei Principi di attestazione e dei Principi di redazione dei piani di risanamento Sebbene indirizzati alla platea dei commercialisti, i Principi hanno una valenza trasversale e, se condivisi, possono trovare applicazione anche da parte di coloro che, pur non iscritti all’Albo, accettano l’incarico di Esperto indipendente”.
- Senza categoria
Regole per scambio informazioni sulle cripto: chi deve adempiere
Con il Provvedimento n 186865 del 22 giugno le Entrate hanno pubblicato disposizioni attuative del decreto legislativo 10 dicembre 2025, n. 194 per modalità e termini di comunicazione delle informazioni, registrazione dei soggetti tenuti, notifica da parte dei prestatori di servizi per le cripto-attività con obbligo di comunicazione e individuazione dell’Ufficio competente allo svolgimento dei controlli nei confronti dei gestori di cripto-attività individuati all’articolo 7 del decreto legislativo 10 dicembre 2025, n. 194.
Il COP Centro operativo di Pescara è individuato quale ufficio competente a svolgere le attività di controllo in relazione agli obblighi di registrazione e comunicazione da parte dei CAO, con particolare riferimento a:
a) l’emissione dei provvedimenti di cancellazione di cui al punto 4.12 e, nell’ipotesi di revoca prevista al punto 6.6, la successiva registrazione come indicato al punto 4.13;
b) la gestione del contenzioso nelle controversie relative agli atti emessi nello svolgimento delle attività di cui alla lettera a).In generale le disposizioni normate dal provvedimento si riferiscono ai prestatori di servizi per le cripto-attività con obbligo di comunicazione, cioè agli operatori che consentono ai clienti di acquistare, vendere, trasferire o custodire asset digitali, individuati secondo le modalità dell'art 7 del Dlgs n. 194/2025.
Gli interessati sono tenuti a trasmettere ogni anno determinate informazioni sui loro clienti all’Agenzia delle entrate, salvo il caso in cui adempiano già a obblighi equivalenti in un altro Stato Ue o in una giurisdizione extra-Ue qualificata.
Attenzione al fatto che tra le informazioni da comunicare, la nota deve contenere una dichiarazione che attesti l'avvenuto adempimento degli obblighi di comunicazione e adeguata verifica nell'altro Stato membro o nella giurisdizione qualificata non-Ue.
Vediamo cosa specificano le Entrate con il provvedimento in oggetto.
Cripto: pubblicate le regole per lo scambio informazioni
Il decreto legislativo 10 dicembre 2025, n. 194, ha dato attuazione alla direttiva (UE) 2023/2226 del Consiglio del 17 ottobre 2023 recante modifica della direttiva 2011/16/UE, relativa alla cooperazione amministrativa nel settore fiscale.
La direttiva (UE) 2023/2226 del Consiglio ha introdotto anche lo scambio automatico obbligatorio di informazioni comunicate dai prestatori di servizi per le cripto-attività con obbligo di comunicazione.Inoltre, a livello internazionale il quadro per la comunicazione di informazioni in materia di cripto- attività è stato definito dall’Organizzazione per la cooperazione e lo sviluppo economico (OCSE) mediante l’adozione del documento “Crypto-Asset Reporting Framework and Amendments to the Common Reporting Standard”, sulla cui base è stato negoziato l’Accordo multilaterale tra autorità competenti sullo scambio di informazioni basato sul Crypto-Asset Reporting Framework, sottoscritto dall’Italia il 20 novembre 2024.
In particolare, l’articolo 7, comma 7, l’articolo 13, comma 1 e l’articolo 15 del decreto legislativo 10 dicembre 2025, n. 194, recano disposizioni per la cui attuazione è necessaria l’adozione di un provvedimento da parte dell’Agenzia.In sintesi il provvedimento dispone quanto segue:
- individua i soggetti obbligati alle comunicazioni nonché i soggetti esonerati;
- definisce le modalità attraverso le quali i gestori di cripto- attività potranno effettuare la notifica relativa allo Stato membro o alla giurisdizione qualificata non-UE presso il quale ottemperano agli obblighi di comunicazione e adeguata verifica fiscale;
- delimita gli obblighi dei gestori di cripto- attività con particolare riferimento alla registrazione unica e alle successive modifiche, incluso il trasferimento in un altro Stato membro, e alle cancellazioni.
- stabilisce le regole dell’invio delle comunicazioni relative alle informazioni da scambiare e i relativi termini;
- stabilisce le modalità per l’effettuazione della comunicazione e il successivo punto 8 stabilisce le modalità di rilascio delle ricevute da parte dell’Agenzia delle entrate;
- prevede regole per lo scambio di informazioni che sarà effettuato dall’Agenzia delle entrate secondo le modalità stabilite dalle basi giuridiche applicabili.
Relativamente ai soggetti oblbigati si tratta dei service provider in cripto-attività menzionati dall'articolo 7 del DLgs. 194/2025, e tra questi i prestatori di servizi per le cripto-attività autorizzati a prestare servizi in Italia.
Per il contenuto delle informazioni si evidenzia che al punto 5 il provvedimento specifica i seguenti contenuti:
- il codice fiscale, ove presente, del soggetto che effettua la comunicazione;
- l’IIN (individual identification number), codice attribuito al soggetto che effettua la comunicazione;
- l’indirizzo di posta elettronica del soggetto che effettua la comunicazione;
- i daati anagrafici dell’investitore, nome completo della cripto-attività, dati degli acquisti e delle cessioni di cripto-attività contro valute fiat o contro altre cripto-attività, ecc.
- il codice fiscale italiano, ove presente, dell’investitore.
Scambio informazioni cripto: il calendario delle comuncazioni per gli obbligati
Per quanto riguarda il calendario, gli interessati devono trasmettere i dati previsti dal decreto legislativo n. 194/2025, insieme alle proprie informazioni identificative e, se disponibile, al codice fiscale italiano dei clienti interessati, e all’IIN se attribuito.
Le comunicazioni devono essere inviate esclusivamente in via telematica tramite i canali Entratel o Fisconline, direttamente o tramite incaricati, utilizzando il formato XML di cui all’Allegato 1 al provvedimento.
La trasmissione deve essere effettuata entro il 30 giugno dell’anno successivo a quello cui si riferiscono.
La prima comunicazione dovrà essere effettuata entro il 30 giugno 2027.
In caso di errori o di scarto del file, il prestatore può procedere a un nuovo invio entro la stessa scadenza del 30 giugno. La trasmissione tardiva di nuovi dati effettuata nei 30 giorni successivi alla scadenza ordinaria viene acquisita e inviata alle autorità fiscali degli Stati membri e delle giurisdizioni qualificate non-Ue nei tempi previsti per lo scambio di informazioni (30 settembre).
In ogni caso, le comunicazioni tardive vengono ugualmente acquisite dall’Amministrazione finanziaria.
Passati 30 giorni dalla scadenza della comunicazione, le Entrate invitano gli operatori registrati che hanno omesso l’adempimento a inviare le informazioni previste entro 60 giorni.
Successivamente l'Amministrazione invia un sollecito e concede altri 30 giorni di tempo per regolarizzare la situazione, dopodiché cancella la registrazione.
L’Agenzia certifica l’avvenuta presentazione della comunicazione con una ricevuta entro 5 giorni lavorativi dall’invio.
Allegati: