
-
Auto a 100 euro al mese, chi può averla: requisiti ISEE e come fare domanda
Il noleggio sociale auto a 100 euro al mese entra nella fase di preparazione, ma per presentare le domande bisognerà ancora attendere. Il programma, promosso dal Ministero delle Imprese e del Made in Italy (MIMIT) e gestito da ACI, punta a consentire alle famiglie con determinati requisiti economici di utilizzare un'auto nuova con un canone agevolato.
A fare il punto sui principali dubbi è L’Automobile, magazine ACI, che ha raccolto le risposte alle domande più frequenti sulla misura:
- dai requisiti ISEE alla rottamazione,
- passando per l'apertura dello sportello telematico,
- il costo effettivo del noleggio
- e la possibilità di acquistare la vettura al termine del contratto.
Vediamo quindi come funziona il noleggio sociale, chi potrà richiederlo e quali sono le informazioni ancora da definire prima dell'apertura delle domande.
) Noleggio sociale: requisiti ISEE e auto da rottamare
Il primo punto riguarda i requisiti di accesso. Non sarà sufficiente avere un reddito basso: per partecipare al programma occorrerà rispettare contemporaneamente le condizioni previste.
In particolare, il richiedente dovrà avere un ISEE inferiore a 30.000 euro.
La formulazione è rilevante perché, secondo quanto evidenziato nelle FAQ pubblicate dal magazine ACI, un ISEE esattamente pari a 30.000 euro non rientrerebbe nella soglia.
Accanto al requisito economico è prevista la rottamazione di un'autovettura di categoria M1 omologata fino a Euro 4, immatricolata in Italia e posseduta da almeno 12 mesi.
L'auto può essere intestata direttamente al richiedente oppure a un familiare convivente. Non possono invece essere utilizzati per soddisfare il requisito della rottamazione motocicli, scooter, furgoni o veicoli appartenenti a categorie diverse dalla M1.
Di conseguenza, chi possiede un ISEE inferiore a 30.000 euro ma non dispone di un'automobile da rottamare con le caratteristiche richieste non potrà, sulla base delle regole attualmente previste, accedere al beneficio.
Domanda per il noleggio sociale: quando apre il portale e come funzionerà la graduatoria
È questo uno degli aspetti più attesi.
Al momento le domande non sono ancora aperte e non è stata comunicata una data ufficiale per l'avvio dello sportello telematico.
La richiesta dovrà essere presentata attraverso un portale dedicato, le cui modalità operative devono ancora essere definite.
Prima dell'apertura dello sportello dovranno inoltre essere completati gli adempimenti necessari e la procedura di gara attraverso la quale ACI acquisterà le vetture.
Un elemento particolarmente importante riguarda la formazione delle graduatorie. Secondo quanto riportato da L’Automobile sulla base delle indicazioni del MIMIT, dovrebbe essere seguito l'ordine cronologico di presentazione delle domande, dopo la verifica del possesso dei requisiti.
Non dovrebbe quindi essere favorito automaticamente chi presenta l'ISEE più basso. A parità di rispetto delle condizioni previste, la tempestività nell'invio della richiesta potrebbe risultare determinante.
Il tema assume ancora maggiore rilievo considerando la disponibilità iniziale: il programma parte con 50 milioni di euro di risorse e circa 3.000 automobili stimate.
Attenzione l'ACI specifica che "La procedura di gara con cui l’ACI selezionerà marca e modello dovrà seguire le tempistiche previste dalle procedure di appalto europee, che richiedono diversi mesi. Le prime stime indicano che l’operatività concreta del programma, con il click day per la presentazione delle domande, potrebbe slittare più verso il 2027 che verso la fine del 2026. Anche lo sportello telematico per le domande, come già indicato nella prima fase di presentazione della misura, è ancora in via di definizione. Una volta attivo, le graduatorie seguiranno l’ordine cronologico di presentazione delle richieste: conviene quindi tenere d’occhio i canali ufficiali di Mimit e ACI per non perdere il momento giusto."
Noleggio sociale a 100 euro: cosa comprende il canone e quanti chilometri si possono fare
Il principale elemento di attrattiva della misura è il costo: il canone annunciato è pari a 100 euro al mese, IVA inclusa.
Considerando una durata minima di 36 mesi, la spesa base per tre anni sarebbe quindi pari a 3.600 euro.
Nel canone dovrebbero essere compresi alcuni dei principali costi legati alla gestione dell'automobile, tra cui bollo, assicurazione e manutenzione. Resterebbero invece a carico dell'utilizzatore carburante o energia per la ricarica, pedaggi, parcheggi ed eventuali sanzioni.
Il contratto prevede inoltre una percorrenza di 12.000 chilometri all'anno, quindi 36.000 chilometri nell'arco di tre anni.
Restano però alcuni aspetti da definire nelle condizioni contrattuali definitive, tra cui l'eventuale anticipo, le franchigie assicurative, la gestione dei danni e il costo applicato in caso di superamento del chilometraggio previsto.
Quale auto si potrà avere: modello, alimentazione e valore massimo
Chi accederà al noleggio sociale non potrà scegliere liberamente marca e modello dell'automobile, almeno nella prima fase del programma.
Sarà ACI ad acquistare le vetture tramite una gara pubblica. Il modello effettivamente disponibile dipenderà quindi dall'esito della procedura e nella fase sperimentale è prevista la fornitura di un unico modello.
Non è inoltre previsto che l'automobile debba essere necessariamente elettrica. Il veicolo dovrà essere nuovo, immatricolato in Italia, almeno Euro 6 e rispettare il limite di 135 grammi di CO2 per chilometro.
Nel rispetto di tali parametri potranno quindi rientrare differenti alimentazioni, comprese, ad esempio, benzina, GPL e ibride.
Per l'acquisto da parte di ACI è previsto un tetto di spesa di 14.800 euro più IVA per ciascun veicolo. Sarà però soltanto la gara a chiarire quale automobile verrà concretamente assegnata ai beneficiari.
Durata del noleggio e acquisto dell’auto dopo i tre anni
Il contratto avrà una durata non inferiore a 36 mesi. I tre anni costituiscono quindi la durata minima prevista dal programma.
Alla scadenza, il beneficiario non sarà necessariamente obbligato a restituire definitivamente l'automobile. È prevista infatti la possibilità di manifestare ad ACI l'interesse ad acquistare il veicolo utilizzato durante il noleggio.
La richiesta dovrà essere effettuata entro 90 giorni dalla conclusione del contratto.
Il prezzo non sarà però stabilito al momento dell'assegnazione dell'auto e i canoni mensili già pagati non determineranno automaticamente il valore di riscatto.
Il prezzo sarà individuato sulla base delle quotazioni medie di mercato al momento della vendita, con l'applicazione di uno sconto non inferiore al 10%.
La misura resta per ora sperimentale e il programma è previsto fino al 30 giugno 2030. Prima della partenza effettiva restano soprattutto da conoscere la data di apertura delle domande, il modello scelto tramite gara, i tempi di consegna e le condizioni contrattuali di dettaglio.
Per chi è interessato al noleggio sociale sarà quindi fondamentale seguire le prossime comunicazioni ufficiali di ACI e MIMIT, soprattutto considerando che l'ordine cronologico di presentazione delle richieste potrebbe incidere sull'accesso alle circa 3.000 vetture inizialmente disponibili.
-
Smart & Start agevolazione imprese: la novità della polizza catastrofale
Nuove regole per Smart&Start Italia, l’incentivo del Ministero delle Imprese e del Made in Italy destinato alle startup innovative.
Il decreto del 13 luglio 2026 aggiorna la platea dei beneficiari, semplifica la valutazione dei progetti e interviene sul rapporto tra investimenti nel capitale e trasformazione del finanziamento in contributo a fondo perduto.
Lo sportello, intanto, resta aperto.
Con il decreto MIMIT del 13 luglio 2026, che aggiorna la disciplina di Smart&Start Italia per adeguarla alla nuova definizione di startup innovativa introdotta dalla legge 16 dicembre 2024, n. 193. si intrpduce tra i requisiti da considerare per l’accesso all’incentivo il rispetto degli obblighi assicurativi contro i danni provocati da calamità naturali ed eventi catastrofali.
Sostegno alle startup innovative (Smart & Start Italia)
Smart&Start Italia cambia veste nel 2026.
Il Ministero delle Imprese e del Made in Italy ha pubblicato il 2 settembre 2026 il decreto ministeriale del 13 luglio 2026 che modifica la disciplina dell’incentivo dedicato alla nascita e allo sviluppo delle startup innovative.
Attenzione però ai tempi: il provvedimento è già disponibile sul sito del MIMIT, ma al 10 settembre 2026 il Ministero precisa che il comunicato relativo al decreto è ancora “in corso di pubblicazione nella GURI”.
Il nuovo intervento punta soprattutto ad adeguare Smart&Start alla nuova definizione di startup innovativa introdotta dalla legge 16 dicembre 2024, n. 193, oltre che a semplificare l’istruttoria dei business plan e a precisare le regole sugli investimenti nel capitale di rischio utilizzabili per trasformare parte del finanziamento agevolato in fondo perduto.
La misura, istituita nel 2014, continua comunque a essere operativa: lo sportello è aperto e le domande possono essere presentate online attraverso la piattaforma di Invitalia. Anche la documentazione fornita dal MIMIT conferma che Smart&Start è destinata alla nuova imprenditorialità innovativa su tutto il territorio nazionale.
Smart&Start 2026, cosa cambia con il decreto del 13 luglio
La prima novità significativa riguarda proprio chi può accedere alla misura.
Nella versione della scheda MIMIT precedente all’aggiornamento si faceva riferimento alle startup innovative di piccola dimensione, costituite da non più di 60 mesi.
Nella scheda aggiornata dopo il decreto del luglio 2026 il Ministero indica invece come beneficiarie le startup innovative che siano micro, piccole o medie imprese e che rispettino i requisiti dell’articolo 25 del decreto-legge 179/2012 così come modificato dalla legge n. 193 del 2024.
Il cambiamento è collegato direttamente alla riforma della disciplina delle startup innovative.
La legge n. 193/2024 ha infatti modificato, tra gli altri aspetti, i requisiti per l'iscrizione e il mantenimento dello status di startup innovativa, introducendo il riferimento alla definizione europea di PMI e nuove condizioni per la permanenza nella sezione speciale del Registro delle imprese.
Per Smart&Start diventa quindi ancora più importante verificare non soltanto l'età della società, ma l'effettivo possesso e mantenimento dello status di startup innovativa secondo la nuova disciplina.
Cambia anche il tutoraggio: fino a 36 mesi e 10.000 euro
Un'altra modifica concreta emerge dal confronto tra la precedente disciplina pubblicata dal Ministero e la scheda aggiornata. Ora i servizi di tutoraggio tecnico-gestionale sono riservati alle imprese costituite da non più di 36 mesi alla data della domanda e hanno un valore pari a 10.000 euro.
Nella precedente configurazione riportata dal MIMIT, invece, il tutoraggio era destinato alle startup costituite da non più di 12 mesi, con un valore di 15.000 euro nelle regioni del Mezzogiorno e 7.500 euro nel resto d'Italia.
Si amplia quindi la fascia temporale delle giovani imprese che possono beneficiare dell'accompagnamento tecnico e gestionale.
Business plan: procedure più semplici
Un altro capitolo del decreto riguarda la valutazione dei progetti.
Il MIMIT spiega che il decreto del 13 luglio introduce “ulteriori semplificazioni delle procedure per la valutazione dei piani di impresa”.
Restano comunque centrali i quattro elementi utilizzati da Invitalia per l'istruttoria: competenze tecniche, organizzative e gestionali del team; carattere innovativo dell'idea; sostenibilità economico-finanziaria del progetto; fattibilità tecnologica e operativa.
Sono previste inoltre premialità, tra l'altro, per i progetti sviluppati in collaborazione con organismi di ricerca, incubatori, acceleratori e Digital Innovation Hub.
Più attenzione agli investitori: come funziona la conversione in fondo perduto
Il decreto interviene anche sul rapporto tra Smart&Start e gli investimenti nel capitale della startup.
La possibilità di convertire una parte del finanziamento agevolato in contributo a fondo perduto esiste già dal 2022. Il nuovo provvedimento del 2026, secondo il MIMIT, introduce specificazioni sugli investimenti nel capitale di rischio validi ai fini della conversione.
In base alla disciplina indicata dal Ministero, una startup beneficiaria che riceve apporti nel proprio capitale di rischio da investitori terzi oppure da soci persone fisiche può chiedere la conversione di una parte del finanziamento agevolato in contributo a fondo perduto.
L'importo convertibile può arrivare fino al 50% delle somme apportate dagli investitori o dai soci, fermo restando un limite massimo pari al 50% dell'intero ammontare delle agevolazioni concesse.
Chi può richiedere Smart&Start Italia nel 2026
Smart&Start è destinata alle startup innovative micro, piccole e medie, con sede legale e operativa in Italia e iscritte nella sezione speciale del Registro delle imprese.
Possono però presentare domanda anche le persone fisiche che non hanno ancora costituito la società. Se il progetto viene ammesso, la startup deve essere costituita entro 30 giorni dalla comunicazione di ammissione.
Sono ammesse anche imprese straniere, purché si impegnino ad aprire almeno una sede operativa in Italia.
La stessa platea è indicata nella documentazione messa a disposizione dal Ministero.
Quali progetti finanzia
Il programma deve riguardare attività caratterizzate da almeno uno dei seguenti elementi:
- significativo contenuto tecnologico e innovativo;
- sviluppo di prodotti e servizi nell'economia digitale, nell'intelligenza artificiale, nella blockchain o nell'Internet of Things;
- valorizzazione economica dei risultati della ricerca pubblica o privata, compresi gli spin-off della ricerca.
I progetti possono essere realizzati anche insieme a organismi di ricerca, incubatori, acceleratori e Digital Innovation Hub.
Quanto finanzia Smart&Start: investimenti da 100.000 a 1,5 milioni
Sono ammessi piani d'impresa compresi tra 100.000 euro e 1,5 milioni di euro.
Tra le spese finanziabili rientrano impianti, macchinari e attrezzature tecnologiche; brevetti, marchi, licenze, certificazioni e know-how; servizi specialistici e tecnologici, compresi marketing e web marketing; personale e collaboratori impiegati nella realizzazione del progetto.
È inoltre finanziabile, nel limite del 20% delle altre spese ammissibili, una quota per il capitale circolante, che può coprire ad esempio materie prime, servizi, hosting, housing e utilizzo di beni di terzi.
Il progetto deve partire dopo la presentazione della domanda e deve essere completato entro 24 mesi dalla stipula del contratto di finanziamento.
Finanziamento a tasso zero fino al 90%
L'agevolazione principale consiste in un finanziamento senza interessi pari all'80% delle spese ammissibili, con durata massima di dieci anni.
La copertura sale al 90% per le startup interamente costituite da donne e/o da giovani fino a 35 anni oppure, alle condizioni previste dalla disciplina, quando nella società è presente un dottore di ricerca rientrato dall'estero.
Per le startup con sede in Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, il finanziamento viene restituito solo per il 70% dell'importo concesso: in sostanza il restante 30% non deve essere restituito.
La stessa agevolazione è stata estesa, nei limiti delle risorse disponibili, anche alle startup localizzate nei comuni dei crateri sismici individuati dalla normativa.
Ci sono risorse Smart&Start nel 2026?
La scheda MIMIT aggiornata conferma che alla misura sono ancora associate anche risorse PNRR per 10 milioni di euro, riservate esclusivamente alle startup femminili, stanziate originariamente con il decreto interministeriale del 24 novembre 2021 e successivamente rimodulate nel 2023.
Smart&Start beneficia inoltre delle risorse del Programma nazionale Ricerca, Innovazione e Competitività 2021-2027, assegnate alla misura per assicurare la continuità degli interventi nelle regioni Molise, Campania, Puglia, Basilicata, Calabria, Sicilia e Sardegna.
Al momento, tuttavia, nella documentazione MIMIT consultabile non risulta indicato un nuovo stanziamento autonomo specificamente denominato “risorse Smart&Start 2026” collegato al decreto del 13 luglio. Il decreto modifica soprattutto la disciplina della misura, mentre lo sportello continua a operare sulle disponibilità finanziarie assegnate allo strumento.
Come fare domanda
Non è prevista una scadenza unica indicata dal MIMIT: lo sportello è attualmente aperto.
La richiesta deve essere presentata esclusivamente online attraverso la piattaforma Smart&Start gestita da Invitalia, che cura l'istruttoria, la concessione e l'erogazione delle agevolazioni.
La domanda viene quindi valutata sulla base della qualità del team, dell'innovatività del progetto, della sostenibilità economico-finanziaria e della fattibilità tecnica.
Tra gli aspetti da non trascurare nel 2026 c'è anche il rispetto degli obblighi assicurativi contro gli eventi catastrofali: il MIMIT ricorda che l'adempimento è uno dei requisiti verificati ai fini dell'accesso e dell'erogazione delle agevolazioni.
Quando entrano in vigore le nuove regole
È questo il punto da tenere sotto controllo.
Il decreto è datato 13 luglio 2026 ed è stato pubblicato sul sito del MIMIT il 2 settembre, ma il Ministero segnala che il relativo comunicato è ancora in corso di pubblicazione nella Gazzetta Ufficiale.
Per le startup interessate a presentare domanda, quindi, è opportuno distinguere tra la misura Smart&Start, che resta aperta e operativa, e le modifiche introdotte dal nuovo decreto, la cui piena efficacia va verificata alla luce della pubblicazione in Gazzetta e degli eventuali successivi aggiornamenti applicativi del MIMIT e di Invitalia.
-
E-commerce, Special Arrangement IVA: nuove istruzioni ADM per gli operatori
L’Agenzia delle Dogane detta le indicazioni per gli operatori economici che intendono aderire al regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione. Scarica qui l'avviso ADM del 9 settembre.
Comunicazione preventiva, codice F49, autorizzazione DPO e garanzia globale tra gli adempimenti richiesti.
Nuove indicazioni per gli operatori economici interessati allo Special Arrangement, il regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione.
In relazione all’entrata in vigore della riforma dell’e-commerce dal 1° luglio 2026 e alle istruzioni contenute nella Circolare n. 17/2026, l’Agenzia delle Dogane e dei Monopoli ha fornito le indicazioni da seguire per aderire al regime speciale previsto dall’articolo 74-sexies.1 del DPR n. 633/1972.
L’avviso ADM è stato pubblicato il 9 settembre 2026 e riguarda, in particolare, le modalità di adesione e gli adempimenti necessari per operare correttamente nell’ambito dello Special Arrangement.
Vediamo quali sono le indicazioni per gli operatori.
Special Arrangement IVA: comunicazione preventiva via PEC
Gli operatori economici che intendono avvalersi del regime speciale IVA all’importazione devono innanzitutto inviare una preventiva comunicazione tramite PEC alla Direzione Dogane.
Alla comunicazione preventiva si affiancano specifici adempimenti relativi alle dichiarazioni doganali, alla dilazione di pagamento e alla garanzia.
Codice F49 obbligatorio nelle dichiarazioni doganali
Per operare nell’ambito dello Special Arrangement, nelle dichiarazioni doganali con tracciati H1, H6 o H7 deve essere obbligatoriamente utilizzato il codice di procedura aggiuntiva F49.
L’indicazione del codice costituisce quindi uno degli elementi richiesti dall’ADM per la corretta gestione delle operazioni effettuate attraverso il regime speciale.
Autorizzazione alla dilazione di pagamento DPO
Un ulteriore requisito riguarda la dilazione di pagamento (DPO).
L’operatore deve essere in possesso, oppure ottenere, un’apposita autorizzazione alla dilazione di pagamento ai sensi dell’articolo 110, lettera c), del Codice doganale dell’Unione (CDU).
Per gli operatori che non ne sono ancora titolari, l’ADM indica la necessità di presentare tempestivamente la richiesta di autorizzazione, in modo da poter gestire le specificità del flusso e-commerce.
Garanzia globale a copertura di dazio e IVA
L’utilizzo dello Special Arrangement comporta inoltre l’obbligo di costituire o adeguare una garanzia globale (CGU).
La garanzia deve essere predisposta a copertura degli oneri doganali, vale a dire il dazio di 3 euro e l’IVA.
Anche questo rappresenta quindi un passaggio da verificare per gli operatori che intendono utilizzare il regime speciale.
Deferred Payment: il campo obbligatorio dal 1° luglio 2026
L’ADM richiama poi una specifica novità dichiarativa.
A decorrere dal 1° luglio 2026, per tutte le dichiarazioni presentate nell’ambito dello Special Arrangement è obbligatoria la valorizzazione del:
Data Element 12 10 000 000 – Deferred Payment.
Il campo deve contenere il riferimento alla dilazione di pagamento.
La corretta indicazione della DPO diventa pertanto parte degli adempimenti dichiarativi richiesti per le operazioni effettuate in regime F49.
Dazio di 3 euro nella base imponibile IVA
L’avviso ADM richiama inoltre due aspetti relativi alla gestione del regime F49.
In primo luogo, il dazio forfettario di 3 euro, identificato dal tributo A00, deve essere incluso nella base imponibile utilizzata per il calcolo dell’IVA all’importazione.
In secondo luogo, la contabilizzazione del debito avviene a seguito della ricezione della comunicazione dell’IVA riscossa, ossia della “notifica IVA”, nel rispetto delle tempistiche e delle modalità previste dalla disciplina unionale.
Special Arrangement IVA: cosa devono verificare gli operatori
Alla luce delle indicazioni fornite dall’Agenzia delle Dogane, gli operatori interessati al regime speciale devono quindi prestare attenzione sia alla fase preventiva di adesione sia alla corretta gestione delle successive dichiarazioni doganali.
In particolare, occorre verificare la comunicazione preventiva alla Direzione Dogane, il possesso dell’autorizzazione DPO, la garanzia globale e la corretta compilazione delle dichiarazioni con il codice F49 e il riferimento alla dilazione di pagamento.
BOX OPERATIVO – Special Arrangement IVA: le FAQ
1. Chi deve inviare la comunicazione preventiva?
Gli operatori economici che intendono avvalersi del regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione devono inviare una preventiva comunicazione alla Direzione Dogane.
2. Come deve essere trasmessa la comunicazione?
La comunicazione preventiva deve essere inviata a mezzo PEC alla Direzione Dogane.
3. Quale codice deve essere utilizzato nelle dichiarazioni doganali?
Nelle dichiarazioni doganali con tracciati H1, H6 o H7 deve essere utilizzato obbligatoriamente il codice di procedura aggiuntiva F49.
4. È necessaria un’autorizzazione alla dilazione di pagamento?
Sì. Per operare nello Special Arrangement è richiesto il possesso o l’ottenimento di un’apposita autorizzazione alla dilazione di pagamento (DPO) ai sensi dell’articolo 110, lettera c), del CDU.
5. Cosa deve fare chi non possiede ancora la DPO?
L’ADM indica che gli operatori che non sono ancora titolari dell’autorizzazione devono presentare tempestivamente la relativa richiesta, necessaria per gestire le specificità del flusso e-commerce.
6. È richiesta una garanzia?
Sì. L’utilizzo del regime speciale comporta l’obbligo di costituire o adeguare una garanzia globale (CGU) a copertura degli oneri doganali, ossia del dazio di 3 euro e dell’IVA.
7. Cosa cambia nelle dichiarazioni dal 1° luglio 2026?
Per tutte le dichiarazioni presentate in regime di Special Arrangement è diventata obbligatoria la valorizzazione del Data Element 12 10 000 000 – Deferred Payment.
8. Cosa deve essere indicato nel campo Deferred Payment?
Deve essere riportato il riferimento alla dilazione di pagamento.
9. Il dazio forfettario di 3 euro incide sul calcolo dell’IVA?
Sì. Nel regime F49 il dazio forfettario di 3 euro (tributo A00) deve essere incluso nella base imponibile per il calcolo dell’IVA all’importazione.
10. Quando viene contabilizzato il debito?
La contabilizzazione avviene a seguito della ricezione della comunicazione dell’IVA riscossa (“notifica IVA”), secondo le tempistiche e le modalità stabilite dalla disciplina unionale.
-
Compensazione del credito del socio tassata allo 0,50%
La compensazione dei crediti vantati dai soci nei confronti della società, utilizzata per liberare un aumento di capitale, costituisce un negozio autonomo rispetto alla deliberazione societaria e sconta l’imposta di registro proporzionale dello 0,50%.
Lo ha stabilito la Corte di Cassazione con l’ordinanza n. 25106 del 7 settembre 2026.
La Corte di Cassazione torna sul trattamento fiscale delle operazioni attraverso le quali i crediti dei soci verso la società vengono utilizzati per ricostituire o aumentare il capitale sociale.
Con l’ordinanza n. 25106 del 7 settembre 2026, la Sezione tributaria ha accolto il ricorso dell’Agenzia delle Entrate, riconoscendo l’applicazione dell’imposta di registro nella misura proporzionale dello 0,50% prevista dall’articolo 6 della Tariffa, Parte I, allegata al D.P.R. 131/1986.
Aumento di capitale con i crediti dei soci: il caso esaminato dalla Cassazione
La controversia nasce da un verbale di assemblea straordinaria, a fronte di perdite pari a 4.721.802 euro, la società aveva deliberato il loro ripianamento mediante l’integrale utilizzo del capitale sociale, con conseguente azzeramento, e il contestuale aumento del capitale a 4.721.802 euro.
Il nuovo capitale era stato interamente liberato mediante la compensazione di crediti certi, liquidi ed esigibili vantati dai soci nei confronti della società.
Il notaio aveva autoliquidato l’imposta di registro in misura fissa, pari a 200 euro.
L’Agenzia delle Entrate aveva invece riliquidato l'imposta applicando l’aliquota proporzionale dello 0,50%, per un importo complessivo di 23.609 euro.
I giudici tributari di primo e secondo grado avevano dato ragione ai contribuenti.
Secondo la Corte di giustizia tributaria di secondo grado infatti, le compensazioni erano «indissolubilmente funzionali» alla sottoscrizione dell’aumento di capitale e ne costituivano un’inscindibile appendice. Non potevano quindi essere considerate autonome rispetto alla deliberazione societaria.
L’Agenzia delle Entrate ha impugnato la decisione in Cassazione.
Crediti dei soci e aumento di capitale sono operazioni autonome
La Suprema Corte ribalta la conclusione dei giudici di merito.
Il punto centrale della decisione consiste nella distinzione tra l’aumento del capitale sociale, riconducibile alla volontà della società, e la compensazione del credito, riferibile invece al singolo socio.
Secondo la Cassazione, il credito utilizzato nell'operazione non deve essere qualificato come un finanziamento del socio alla società. L’atto rilevante è piuttosto la compensazione o, a seconda dei casi, la remissione totale o parziale del credito vantato dal socio nei confronti della società.
La circostanza che le due operazioni siano funzionalmente collegate e concorrano al medesimo risultato economico – incrementare o ricostituire il capitale sociale attraverso l’utilizzo dei crediti dei soci – non ne elimina l’autonomia negoziale.
Per la Corte si è infatti in presenza di un collegamento funzionale tra negozi autonomamente ascrivibili a soggetti differenti: l’aumento di capitale alla società e la compensazione o remissione del credito al singolo socio.
Imposta di registro: perché non basta versare 200 euro
Questa distinzione produce conseguenze dirette sul piano dell’imposta di registro.
L’articolo 4 della Tariffa, Parte I, allegata al D.P.R. 131/1986 disciplina gli atti societari. Secondo la Cassazione, nel relativo ambito rientrano gli atti che costituiscono espressione della volontà dell’organismo societario.
La compensazione posta in essere dal singolo socio, invece, esula dall’ambito strettamente societario, anche quando è funzionale alla realizzazione dell’aumento di capitale.
La Corte richiama sul punto il proprio precedente orientamento relativo alla rinuncia del socio al finanziamento, osservando che non è decisiva la finalità perseguita dall’operazione.
Anche quando la rinuncia serve a evitare la riduzione del capitale e a consentirne il successivo aumento, resta un atto distinto da quelli propriamente societari. Lo stesso principio, secondo l’ordinanza, vale per la compensazione.
Nel caso esaminato, la delibera stabiliva espressamente che l’aumento sarebbe stato liberato mediante compensazione dei crediti certi, liquidi ed esigibili dei soci. Tale circostanza impedisce, secondo la Cassazione, di ricondurre l'intera operazione alla disciplina fiscale più favorevole prevista per gli atti societari.
Imposta di registro allo 0,5% sui crediti compensati: la decisione
Da qui l’accoglimento delle ragioni dell’Amministrazione finanziaria e l’applicazione dell’articolo 6 della Tariffa, Parte I, allegata al D.P.R. 131/1986, con l’imposta proporzionale dello 0,50%.
La Cassazione ha quindi accolto il ricorso dell’Agenzia delle Entrate e cassato la sentenza impugnata. Non essendo necessari ulteriori accertamenti di fatto, ha inoltre deciso direttamente la causa nel merito, rigettando i ricorsi originariamente proposti dai contribuenti e confermando l’atto impositivo.
Aumento di capitale con compensazione: cosa cambia per società e soci
La pronuncia assume particolare rilievo per le operazioni di ricapitalizzazione nelle quali i soci utilizzano crediti già vantati nei confronti della società.
Il collegamento della compensazione con l’aumento di capitale non è sufficiente a farla assorbire fiscalmente nell’atto societario: ai fini dell’imposta di registro occorre considerare autonomamente il negozio posto in essere dal socio.
FAQ sull’aumento di capitale con compensazione dei crediti dei soci
Quale imposta si applica all’aumento di capitale liberato con crediti dei soci?
Secondo la Cassazione, quando l’aumento di capitale viene liberato mediante compensazione dei crediti vantati dai soci verso la società, la compensazione costituisce un negozio autonomo rispetto all’aumento di capitale. Si applica quindi l’imposta di registro proporzionale dello 0,50%, ai sensi dell’articolo 6 della Tariffa, Parte I, allegata al D.P.R. 131/1986.
Cosa ha stabilito la Cassazione con l’ordinanza n. 25106/2026?
Con l’ordinanza n. 25106 del 7 settembre 2026, la Cassazione ha stabilito che l’aumento di capitale e la compensazione dei crediti dei soci, pur essendo funzionalmente collegati, costituiscono negozi autonomi: il primo è riferibile alla società, mentre la seconda è imputabile al singolo socio.
L’imposta di registro è fissa o proporzionale?
Nel caso esaminato dalla Cassazione non è sufficiente l’imposta fissa di 200 euro applicabile all’atto societario. Sulla compensazione dei crediti dei soci trova applicazione l’imposta di registro proporzionale dello 0,50%.
Perché la compensazione del credito del socio è tassata separatamente?
Perché, secondo la Cassazione, la compensazione non costituisce un atto espressione della volontà dell’organismo societario. È invece un negozio riferibile al singolo socio, distinto dall’aumento di capitale deliberato dalla società, anche quando le due operazioni perseguono un risultato economico unitario.
La compensazione diventa parte dell’atto societario se serve esclusivamente all’aumento di capitale?
No. Per la Cassazione, il fatto che la compensazione sia funzionale alla sottoscrizione e liberazione dell’aumento di capitale non elimina l’autonomia dei due negozi. Il collegamento funzionale tra le operazioni non è quindi sufficiente per applicare alla compensazione il trattamento fiscale previsto per l’atto societario.
Il credito del socio è considerato un finanziamento alla società?
Non necessariamente. Nel caso deciso con l’ordinanza n. 25106/2026, la Cassazione ha escluso che l’atto rilevante dovesse essere identificato in un finanziamento del socio. La fattispecie è stata ricondotta alla compensazione o remissione, anche parziale, del credito del socio verso la società.
Qual era il caso esaminato dalla Cassazione?
Una società, dopo aver azzerato il capitale per coprire perdite, aveva deliberato un aumento di capitale a 4.721.802 euro, interamente liberato mediante compensazione di crediti certi, liquidi ed esigibili dei soci. Il notaio aveva applicato l’imposta fissa di 200 euro, mentre l’Agenzia delle Entrate aveva riliquidato l’imposta applicando l’aliquota dello 0,50%.
Chi aveva ragione secondo la Cassazione?
La Cassazione ha accolto il ricorso dell’Agenzia delle Entrate, cassando la sentenza favorevole ai contribuenti. La Corte ha inoltre deciso direttamente la controversia nel merito, rigettando i ricorsi originari e confermando l’atto impositivo.
Qual è la conseguenza pratica dell’ordinanza n. 25106/2026?
Nelle operazioni di ricapitalizzazione effettuate utilizzando crediti vantati dai soci verso la società occorre considerare separatamente, ai fini dell’imposta di registro, l’aumento di capitale e la compensazione del credito. La mera finalizzazione della compensazione alla ricapitalizzazione non consente di assorbirne automaticamente la tassazione in quella dell’atto societario.
-
Credito d’imposta pignorato: se l’Agenzia lo nega decide il giudice ordinario
Con l’ordinanza n. 24845 del 29 agosto 2026 le Sezioni Unite della Cassazione chiariscono il riparto di giurisdizione quando, nell’ambito di un pignoramento presso terzi, l’Agenzia delle Entrate contesta l’esistenza di un credito d’imposta. L’accertamento necessario alla procedura esecutiva spetta al giudice ordinario, mentre il contribuente può impugnare la dichiarazione negativa dell’Amministrazione davanti al giudice tributario.
Credito d’imposta pignorato: cosa ha deciso la Cassazione
Chi decide se un credito d’imposta sottoposto a pignoramento esiste davvero quando l’Agenzia delle Entrate, chiamata come terzo pignorato, rende una dichiarazione negativa?
A rispondere sono le Sezioni Unite della Corte di Cassazione, con l’ordinanza n. 24845 del 29 agosto 2026, intervenuta sul delicato confine tra giurisdizione ordinaria e tributaria.
Secondo la Suprema Corte, l’accertamento dell’obbligo del terzo previsto dagli articoli 548 e 549 del codice di procedura civile appartiene al giudice ordinario, anche quando il credito oggetto dell’esecuzione è un credito tributario vantato nei confronti dell’Agenzia delle Entrate.
La ragione sta nella natura dell’accertamento: il giudice dell’esecuzione verifica l’esistenza del credito esclusivamente per stabilire se esso possa essere assoggettato al pignoramento in corso.
Il caso: l’Agenzia delle Entrate rende una dichiarazione negativa
La controversia nasce nell’ambito di un pignoramento presso terzi avente ad oggetto un credito d’imposta vantato dal debitore esecutato nei confronti dell’Amministrazione finanziaria.
L’Agenzia delle Entrate, in qualità di terzo pignorato, aveva dichiarato che il credito non sussisteva.
Da qui il problema: la contestazione di tale dichiarazione deve essere decisa dal giudice dell’esecuzione oppure dal giudice tributario?
Le Sezioni Unite scelgono la prima soluzione per quanto riguarda la procedura esecutiva.
A seguito delle modifiche apportate negli anni agli articoli 548 e 549 c.p.c., infatti, l’accertamento dell’obbligo del terzo costituisce oggi un subprocedimento interno all’esecuzione forzata.
Perché decide il giudice ordinario
Il punto centrale della pronuncia è rappresentato dagli effetti dell’accertamento.
La decisione del giudice dell’esecuzione non stabilisce in via definitiva se il contribuente abbia o meno diritto al credito fiscale.
Serve soltanto a verificare, nell’ambito di quella specifica procedura, se il credito possa essere pignorato.
In altri termini, l'accertamento non produce un giudicato generale sull’esistenza o sull’ammontare del credito vantato nei confronti dell’Agenzia.
Per questo motivo, secondo le Sezioni Unite, non si invade la giurisdizione tributaria: il giudice ordinario compie un accertamento funzionale alla sola esecuzione.
La dichiarazione negativa dell’Agenzia può però essere impugnata
La pronuncia contiene una precisazione particolarmente importante per il contribuente.
La dichiarazione negativa resa dall’Agenzia delle Entrate quale terzo pignorato conserva infatti la natura di atto espressivo del potere impositivo dell’Amministrazione finanziaria.
Il debitore esecutato può quindi contestarla davanti al giudice tributario, rispettando i termini previsti dalla legge.
Si vengono così a creare due piani distinti:
- davanti al giudice ordinario si stabilisce se il credito possa essere utilizzato nella specifica procedura esecutiva;
- davanti al giudice tributario il contribuente può contestare nel merito il diniego dell’Agenzia sull’esistenza del credito fiscale.
È questo il passaggio più rilevante dell’ordinanza n. 24845/2026.
Pignoramento dei crediti fiscali: cosa cambia in pratica
La decisione delle Sezioni Unite chiarisce quindi un problema operativo non secondario.
Quando il creditore pignora presso l’Agenzia delle Entrate un credito fiscale spettante al proprio debitore e l’Amministrazione rende una dichiarazione negativa, non è necessario interrompere la procedura esecutiva in attesa di una pronuncia del giudice tributario.
Il giudice dell’esecuzione può accertare incidentalmente l’esistenza del credito ai fini del pignoramento.
La sua decisione, tuttavia, vale soltanto nell’ambito dell’esecuzione e non determina definitivamente il rapporto tributario tra contribuente e Fisco.
In sintesi, con l’ordinanza n. 24845/2026 la Cassazione stabilisce che, nell’espropriazione presso terzi avente ad oggetto un credito tributario: l’accertamento dell’obbligo del terzo compete al giudice ordinario perché è interno alla procedura esecutiva e produce effetti limitati a quella procedura.
Resta invece ferma la possibilità per il contribuente di rivolgersi al giudice tributario contro la dichiarazione negativa resa dall’Agenzia delle Entrate.
La Corte di Cassazione ha classificato ufficialmente la pronuncia nella materia dell’“espropriazione presso terzi”.
FAQ – Pignoramento dei crediti d’imposta
Chi decide sull’esistenza di un credito d’imposta oggetto di pignoramento presso terzi?
Secondo le Sezioni Unite della Cassazione, con l’ordinanza n. 24845/2026, l’accertamento necessario nell’ambito della procedura esecutiva spetta al giudice ordinario, anche quando il terzo pignorato è l’Agenzia delle Entrate e il credito ha natura tributaria.Cosa succede se l’Agenzia delle Entrate dichiara che il credito d’imposta non esiste?
La dichiarazione negativa dell’Agenzia non impedisce al giudice dell’esecuzione di verificare l’esistenza del credito ai fini del pignoramento. Il contribuente può inoltre contestare il diniego dell’Amministrazione davanti al giudice tributario.Bisogna rivolgersi al giudice ordinario o al giudice tributario?
Dipende dalla finalità. Il giudice ordinario decide sull’esistenza del credito ai fini della specifica procedura esecutiva. Il giudice tributario, invece, può essere chiamato a pronunciarsi sul rapporto fiscale e sulla legittimità della posizione assunta dall’Agenzia delle Entrate.La decisione del giudice dell’esecuzione stabilisce definitivamente che il credito d’imposta esiste?
No. L’accertamento effettuato nell'ambito del pignoramento ha effetti limitati alla procedura esecutiva e non produce un accertamento definitivo del rapporto tributario.Un credito d’imposta può essere pignorato presso l’Agenzia delle Entrate?
La natura tributaria del credito non esclude di per sé l'accertamento nell'ambito dell'espropriazione presso terzi. Proprio il caso esaminato dalle Sezioni Unite riguardava un credito fiscale vantato dal debitore esecutato nei confronti dell'Amministrazione finanziaria.Il contribuente può impugnare la dichiarazione negativa dell’Agenzia delle Entrate?
Sì. Le Sezioni Unite distinguono l'accertamento compiuto dal giudice dell'esecuzione dalla tutela del contribuente rispetto alla posizione assunta dall'Amministrazione. Quest'ultima può essere contestata davanti al giudice tributario, nei termini applicabili.La causa tributaria blocca automaticamente il pignoramento?
No. I due giudizi operano su piani differenti. L'accertamento svolto dal giudice ordinario è funzionale alla procedura esecutiva, mentre il giudizio tributario riguarda il rapporto tra contribuente e Amministrazione finanziaria.Qual è la novità dell’ordinanza n. 24845/2026?
Le Sezioni Unite chiariscono il riparto di giurisdizione dopo le modifiche agli articoli 548 e 549 c.p.c.: l'accertamento dell'obbligo del terzo è oggi interno alla procedura esecutiva e spetta quindi al giudice ordinario, pur restando ferma la tutela davanti al giudice tributario sul rapporto fiscale. -
Concessioni demaniali, elenco commercialisti: piattaforma attiva, numerose le domande
Il CNDCEC ha attivato la procedura telematica per l’acquisizione delle disponibilità dei dottori commercialisti e degli esperti contabili allo svolgimento delle perizie asseverate previste dall’art. 1, comma 9, del D.L. n. 131/2024, finalizzate alla determinazione dell’indennizzo dovuto dal nuovo concessionario subentrante al concessionario uscente nelle concessioni demaniali marittime, lacuali e fluviali.
Concessioni demaniali: candidature online dal 4 settembre
La nuova procedura telematica sarà accessibile attraverso l’Area Riservata del portale commercialisti.it.
Potranno candidarsi gli iscritti agli Albi dei Dottori Commercialisti e degli Esperti Contabili interessati a rendersi disponibili per gli incarichi relativi alle perizie asseverate previste dal decreto-legge n. 131/2024.
L’accesso all’Area Riservata dovrà avvenire mediante SPID o Carta d’Identità Elettronica (CIE).
Una volta autenticato, il professionista dovrà seguire il percorso:
- Servizi per gli Iscritti → Istanze Online
La trasmissione della candidatura consentirà l’inserimento nell’elenco istituito dal Consiglio Nazionale per la gestione delle procedure di individuazione dei professionisti da inserire nelle cinquine.
Elenchi regionali e sorteggio: come saranno scelti i professionisti
Un aspetto centrale chiarito dal CNDCEC riguarda la natura dell’elenco.
L’inserimento non dà origine a una graduatoria e non attribuisce al commercialista alcun diritto al conferimento dell’incarico.
L’elenco ha infatti una funzione esclusivamente organizzativa e sarà strutturato su base territoriale regionale.
Il Presidente del Consiglio Nazionale potrà attingere ai nominativi presenti nell’elenco, mediante sorteggio, per formare le cinquine di professionisti da sottoporre ai Comuni e agli altri enti concedenti che ne facciano richiesta.
La selezione dovrà avvenire nel rispetto dei criteri deliberati dal Consiglio Nazionale e tenendo conto della base territoriale.
L’Informativa precisa inoltre che dovrà essere assicurata, ove possibile, la presenza nelle cinquine di almeno un professionista di età inferiore a 43 anni e la disponibilità potrà essere revocata
L’elenco dovrà essere mantenuto costantemente aggiornato, per questo motivo, il professionista che, dopo essersi candidato, non intenda più mantenere la propria disponibilità potrà procedere alla revoca attraverso la stessa procedura telematica presente nell’Area Riservata.
La revoca comporterà l’esclusione del commercialista dalle successive estrazioni e dalle consultazioni effettuate per predisporre le cinquine.
Compensi per le perizie: accordo tra amministrazione e professionista
L’Informativa n. 107/2026 interviene anche sulla questione dei compensi spettanti ai professionisti incaricati delle perizie asseverate.
Le indicazioni formulate dal Consiglio Nazionale hanno carattere tecnico-professionale e non vincolante.
Secondo il CNDCEC, per la quantificazione degli onorari è opportuno che le Amministrazioni comunali procedano ai sensi dell’articolo 2233 del Codice civile, definendo il compenso con il professionista.
Nella determinazione dell’onorario dovranno essere presi in considerazione i criteri di proporzionalità e adeguatezza, valutando in particolare:
- la complessità dell’incarico;
- il valore economico del bene oggetto della stima;
- il grado di responsabilità assunto dal professionista.
Come riferimento potranno essere considerati anche i parametri rinvenibili nella prassi professionale e, in via orientativa, i compensi previsti per le consulenze tecniche.
Pagamento dell’onorario: almeno il 50% nella polizza fideiussoria
Particolare attenzione viene dedicata anche alle garanzie per il pagamento delle prestazioni professionali.
Secondo le indicazioni del Consiglio Nazionale, l’incarico dovrebbe essere espressamente conferito dal concessionario uscente al professionista individuato, indicando il compenso pattuito.
Il CNDCEC prevede inoltre l’opportunità che una quota pari ad almeno il 50% dell’onorario sia ricompresa nella polizza fideiussoria posta a garanzia del pagamento delle competenze del professionista.
Si tratta di una delle indicazioni operative destinate a orientare la gestione degli incarichi in vista dell’applicazione della disciplina sulle concessioni demaniali.
Cinquine dei commercialisti: preferibile una richiesta per ogni concessione
Il Consiglio Nazionale fornisce indicazioni anche ai Comuni e agli altri enti concedenti sulle modalità con cui richiedere le cinquine di professionisti.
La soluzione ritenuta preferibile è quella di formulare richieste riferite a singole concessioni.
Gli enti potranno tuttavia procedere anche per gruppi, a condizione che si tratti di concessioni omogenee per caratteristiche dimensionali e modalità di fruizione.
In questo caso dovrà essere indicato anche quanti provvedimenti concessori saranno assegnati a ciascun professionista individuato.
In arrivo le Linee guida con il Ministero delle Infrastrutture
Il quadro operativo non è ancora definitivo, il Consiglio Nazionale ha infatti comunicato che è in corso un’interlocuzione con il Ministero delle Infrastrutture e dei Trasporti, con l’obiettivo di contribuire alla definizione di criteri applicativi uniformi.
Il confronto riguarda anche la predisposizione di uno schema tipo di bando, destinato a rinviare alle future Linee guida per fornire criteri applicativi uniformi ai professionisti incaricati della redazione delle perizie asseverate.
Le Linee guida saranno oggetto di una separata delibera di approvazione, una volta concluso il confronto con il Ministero.
Per i commercialisti interessati, il primo appuntamento operativo è quindi con la procedura telematica annunciata dal CNDCEC: da settembre le manifestazioni di disponibilità potranno essere presentate attraverso l’Area Riservata di commercialisti.it.
-
Bonus gasolio agricoltura: domande entro il 30 settembre, scarica il fac simile
Pubblicato il Decreto 24 luglio del Ministero dell'Agricoltura con le regole per il bonus gasolio agricoltura le cui domande scadono il 30 settembre prossimo.
In proposito, AGEA soggetto gestore della misura, ha pubblicato le regole operative per accedere al contributo Scarica qui le regole operative
Ricordiamo che il Decreto carburanti bis o DL n 42/2026 ha previsto tra le altre, una misura agevolativa per il settore agricoltura.
Si tratta del bonus carburante per le imprese agricole entra nella fase operativa.
L’agevolazione può riconoscere un credito d’imposta fino al 20% delle spese sostenute per gasolio e benzina, utilizzati per i mezzi impiegati nelle attività agricole e per il riscaldamento delle serre.
Prima dell'accesso alla misura, le imprese interessate dovrebbero quindi verificare fatture, requisiti e documentazione disponibile.
Bonus gasolio agricolo 2026: perché è importante
Il contributo nasce per aiutare il comparto agricolo a sostenere l’aumento dei costi energetici e dei carburanti.
La misura riguarda l’acquisto di gasolio e benzina destinati allo svolgimento delle attività agricole.
Il credito sarà calcolato sulle spese ammissibili documentate, considerate al netto dell’IVA, entro il limite delle risorse stanziate.
La percentuale indicata è fino al 20%: l’importo effettivamente riconosciuto potrebbe quindi dipendere anche dal numero delle richieste ammesse e dalle disponibilità finanziarie della misura.
Bonus gasolio agricoltura: a chi spetta
Potranno accedere all’agevolazione gli agricoltori attivi, persone fisiche o giuridiche, che:
- possiedono un’azienda situata in Italia;
- svolgono un livello minimo di attività agricola;
- rispettano i requisiti previsti per l’accesso ai contributi della Politica agricola comune;
- dispongono delle fatture relative agli acquisti di carburante agevolabili.
La gestione della misura è affidata ad AGEA, l’Agenzia per le erogazioni in agricoltura, che ha pubblicato il fac simile per la domanda e il decreto con il via alle richieste entro il 30 settembre.
Di seguito tutto il necessario per accedere alla agevolazione.
Bonus gasolio agricoltura: per quali spese
Il credito riguarda il carburante acquistato per:
- alimentare trattori e altri mezzi utilizzati nell’attività agricola;
- eseguire lavorazioni nei campi;
- sostenere le attività produttive dell’azienda;
- riscaldare le serre.
Le spese dovranno essere comprovate da fatture d’acquisto regolarmente emesse. È quindi consigliabile separare fin da subito i documenti relativi ai carburanti agricoli da quelli riguardanti consumi personali o attività non ammesse.
La notizia originaria indica come periodo agevolato i mesi di marzo, aprile e maggio 2026. Tuttavia, alcune ricostruzioni normative relative specificamente al comparto agricolo fanno riferimento al solo mese di marzo. Il dato dovrà essere confermato dal testo definitivo del decreto pubblicato in Gazzetta Ufficiale e dalle istruzioni AGEA.
Bonus gasolio agricoltura: domande entro il 30 settembre, ecco il necessario
AGEA ha pubblicato tutte le regole per le domande del bonus gasolio agricoltura.
In particolare, gli interessati potranno presentare la domanda (scarica qui il fac simile) entro il 30 settembre procedento come segue.
Gli interessati per prepararsi devono:
- raccogliere le fatture degli acquisti di gasolio e benzina;
- verificare che nei documenti siano chiaramente identificati fornitore, acquirente, data e importo;
- calcolare la spesa sostenuta al netto dell’IVA;
- controllare la propria posizione di agricoltore attivo;
- verificare l’accesso ai servizi digitali AGEA e SIAN;
- seguire gli aggiornamenti pubblicati sul portale istituzionale.
Scarica qui tutte le regole e presenta la domanda
FAQ sul bonus carburante agricoltura 2026
A quanto ammonta il bonus carburante agricolo?
Il contributo consiste in un credito d’imposta fino al 20% delle spese ammissibili sostenute per l’acquisto di gasolio e benzina.
La domanda può già essere presentata?
No. Occorre attendere che AGEA comunichi le date e attivi la piattaforma telematica per l’invio delle richieste.
Quali documenti bisogna conservare?
È necessario conservare soprattutto le fatture d’acquisto del carburante, dalle quali devono risultare data, importo e soggetti coinvolti nell’operazione.
-
Redditi PF 2026: novità del quadro LM per sportivi dilettanti forfettari
Il Modello Redditi PF 2026 porta una novità importante per gli sportivi dilettanti che operano in regime forfettario.
Nel quadro LM debutta infatti una specifica indicazione dedicata ai compensi derivanti dal lavoro sportivo dilettantistico. Una modifica da conoscere perché incide direttamente sul modo in cui questi importi vengono considerati ai fini della tassazione e dei limiti del regime forfettario.
Al centro della novità c'è il codice “2”, collegato alla soglia di 15.000 euro prevista per i compensi sportivi.
Vediamo cosa significa e come deve essere compilata la dichiarazione.
Le Entrate hanno pubblicato il Modello Redditi PF 2026 con diverse novità Scarica il Modello Redditi PF 2026 con le relative istruzioni e tra queste la casella per i soggetti forfettari che esercitano attività di lavoro in ambito sportivo.
Sportivi dilettanti forfettari: cosa cambia nel Redditi PF 2026
In particolare, nel Modello Redditi PF 2026 a fascicolo 3 nel quadro LM figurano le seguenti novità per i lavoratori sportivi.
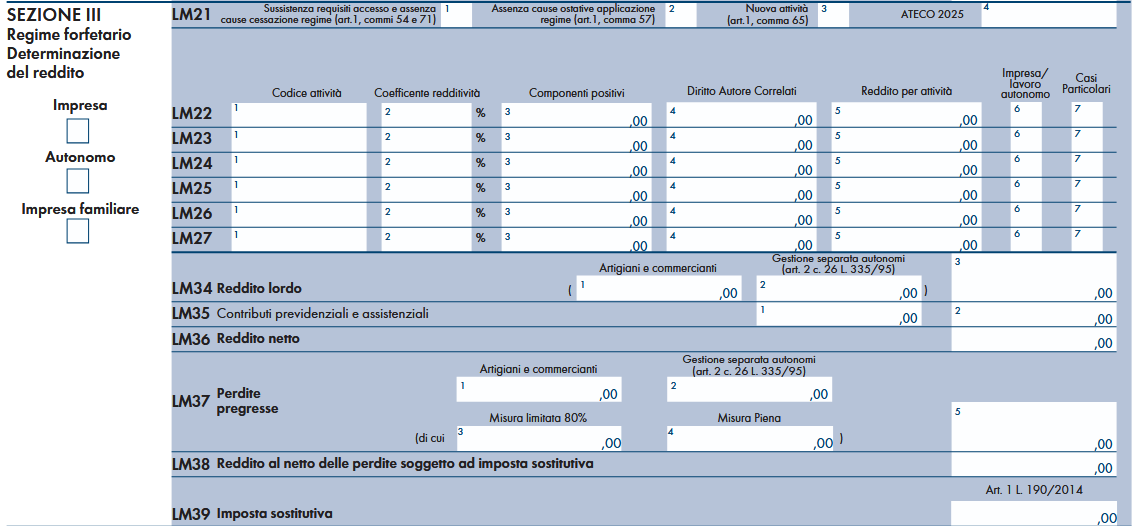
La novità interessa il quadro LM del Modello Redditi PF 2026, utilizzato anche dai contribuenti che applicano il regime forfettario.
Per i lavoratori sportivi viene introdotta una specifica indicazione nella colonna 7 dei righi da LM22 a LM27.
In questa colonna possono essere riportati due diversi codici, a seconda della tipologia di somme percepite.
Codice “1”: quando deve essere utilizzato
Il codice “1” riguarda alcuni componenti positivi, come le indennità di maternità, che concorrono alla formazione della base imponibile ma non vengono considerati per verificare i limiti previsti per la permanenza nel regime forfettario.
Si tratta, in particolare, delle soglie di 85.000 e 100.000 euro previste dalla disciplina del regime forfettario.
Codice “2”: la novità per il lavoro sportivo dilettantistico
È soprattutto il codice “2” a interessare gli sportivi dilettanti.
Va utilizzato per i compensi percepiti nell'ambito del lavoro sportivo dilettantistico, disciplinato dall'articolo 36, comma 6, del Dlgs 36/2021.
Per questi compensi opera una regola particolare: fino all'importo complessivo di 15.000 euro non costituiscono reddito imponibile.
Ma attenzione: questo non significa che i primi 15.000 euro siano irrilevanti anche per il regime forfettario. Leggi anche Redditi PF 2026: le principali novità
La soglia dei 15.000 euro non esclude i compensi dal limite del forfettario
Questo è uno degli aspetti più importanti della novità.
I compensi sportivi dilettantistici, infatti, rilevano integralmente ai fini della verifica dei limiti per la permanenza nel regime forfettario, anche se fino a 15.000 euro non concorrono alla formazione del reddito imponibile.
In pratica, sono due verifiche diverse che non vanno confuse.
Da una parte c'è la determinazione del reddito da assoggettare a imposta; dall'altra c'è il calcolo delle somme rilevanti per verificare se il contribuente può continuare ad applicare il regime forfettario.
Quanto finisce nella base imponibile
Quando nel quadro LM viene indicato il codice “2”, i compensi riportati nella colonna 3 partecipano alla determinazione della base imponibile della colonna 5 solo per la parte che supera complessivamente i 15.000 euro.
La soglia deve però essere verificata considerando il totale dei compensi agevolabili percepiti dal contribuente.
Non bisogna quindi guardare esclusivamente agli importi riportati nello specifico rigo del quadro LM.
Attenzione agli altri compensi indicati in dichiarazione
Per verificare il superamento dei 15.000 euro devono essere considerati anche eventuali altri compensi che beneficiano della stessa agevolazione.
Possono essere somme indicate nella medesima sezione del modello oppure riportate in altri quadri della dichiarazione, come ad esempio il quadro RC.
È quindi necessario avere una visione complessiva dei compensi sportivi percepiti nell'anno prima di determinare la quota effettivamente imponibile.
Come indicare i compensi nel quadro LM
Un'ultima attenzione riguarda la compilazione materiale del modello.
I componenti identificati con i codici specifici devono essere riportati in un rigo distinto rispetto ai normali ricavi e compensi derivanti dall'attività d'impresa o di lavoro autonomo.
Per gli sportivi dilettanti in regime forfettario, quindi, il Redditi PF 2026 richiede una maggiore attenzione nella separazione degli importi e nella verifica della soglia dei 15.000 euro.
Una distinzione fondamentale soprattutto perché l'esenzione fiscale entro la soglia e il calcolo dei limiti del regime forfettario seguono regole differenti.
-
Spese asilo nido nel 730/2026: quanto si può detrarre per ogni figlio
Le Entrate hanno pubblicato le maxi guide 2026 con tutte le regole di detraibilità e deducibilità per le dichiarazioni dei redditi anno di imposta 2025.
Che si tratti di 730 o modello Redditi PF le Entrate hanno pubblicato tutti i chiarimenti per orientare professionisti, CAF e cittadini che predispongono le dichiarazioni.
Vediamo come si detraggono le spese per gli asili sostenute nel 2025.
Spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido
Le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido da indicate nel 703/2025 al (Rigo E8/E10, cod. 33) sono detraibili al 19%.
 Le bambine e i bambini per i quali compete l’agevolazione sono quelli ammessi e che frequentano asili nido sia pubblici che privati.
Ai fini della detraibilità della spesa, pertanto, rilevano l’ammissione e la frequenza dell’asilo nido e non anche l’età e il compimento degli anni del minore.
In applicazione del principio di cassa, la detrazione spetta per le spese sostenute nel periodo d’imposta, a prescindere dall’anno scolastico cui si riferiscono.Attenzione al fatto che rientrano tra le spese detraibili anche quelle sostenute per:
- la frequenza delle c.d. “sezioni primavera” che assolvono alla medesima funzione degli asili nido
- il servizio fornito nella provincia autonoma di Bolzano ai sensi della legge provinciale 9 aprile 1996, n. 8 dagli assistenti domiciliari definiti Tagesmutter (c.d. “mamma di giorno”).
Negli altri casi è necessario verificare di volta in volta l’affinità dei presupposti e delle finalità del servizio di assistenza domiciliare all’infanzia a quelle degli asili nido, nonché la conformità dello svolgimento delle attività, quanto a modalità gestionali e caratteristiche strutturali.
Attezione al fatto che la detrazione è alternativa al contributo di cui all’art. 1, comma 355, della legge 11 dicembre 2016, n. 232, c,d. “Bonus asilo nido”, erogato dall’INPS tramite un pagamento diretto al genitore richiedente, per far fronte al pagamento della retta relativa alla frequenza di asili nido pubblici o asili nido privati autorizzati o per l’introduzione di forme di supporto presso la propria abitazione in favore dei bambini affetti da gravi patologie croniche.
Detraibilità spese asili: limiti da ricordare
L’importo massimo della spesa ammessa in detrazione è pari a euro 632 per ciascun figlio fiscalmente a carico che frequenta l’asilo nido ed è ripartita tra i genitori in base all’onere da ciascuno sostenuto a prescindere dall’ammontare del reddito complessivo.
Devono essere comprese nell’importo anche le spese indicate nella CU 2026 (punti da 341 a 352) con il codice 33.
Non possono essere indicate le spese sostenute nel 2025 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella CU 2026 (punti da 701 a 706) con il codice 33.
La detrazione spetta comunque sulla parte di spesa non rimborsata.
Dall’anno d’imposta 2025, per i soggetti con reddito complessivo superiore a 75.000 euro, la detrazione dall’imposta lorda per le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido spetta fino a un determinato ammontare, tenendo conto del reddito complessivo e del numero dei figli a carico, sulla base delle indicazioni fornite dalle entrate.Detraibilità spese asili: attenzione ai documenti
Anche per le spese dell'asilo, dall’anno d’imposta 2020 la detrazione per le spese sostenute dai genitori spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio.In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
Qualora il documento di spesa sia intestato al bimbo, o a uno solo dei genitori, è comunque possibile specificare, tramite annotazione sullo stesso, le percentuali di spesa imputabili a ciascuno dei genitori.
In particolare, il genitore che ha sostenuto la spesa può fruire della detrazione anche se il documento è intestato all’altro genitore e anche se non è fiscalmente a carico di quest’ultimo. -
Canone RAI imprese nel Redditi PF 2026: chi deve indicarlo e dove
Nel modello Redditi PF 2026 gli imprenditori devono compilare la casella dedicata al canone RAI in presenza di radio o TV nei locali dell’attività: ecco i codici da usare e quando compilare i righi RS41 e RS42.
Il Modello redditi Persone Fisiche 2026 deve essere presentato entro i termini seguenti:
- dal 30 aprile al 30 giugno 2026 se la presentazione viene effettuata in forma cartacea per il tramite di un ufficio postale;
- entro il 30 ottobre 2026 se la presentazione viene effettuata per via telematica, direttamente dal contribuente ovvero se viene trasmessa da un intermediario abilitato alla trasmissione dei dati.
Vediamo chi compila la casella Canone Rai Imprese.
Canone Rai imprese: istruzione per il Modello Redditi PF 2026
La casella Canone RAI deve essere compilata dai contribuenti che esercitano attività di impresa e che detengono uno o più apparecchi atti o adattabili alla ricezione di trasmissioni radio (indicando il codice 1) o radio televisive (indicando il codice 2) in esercizi pubblici, in locali aperti al pubblico o impiegati a scopo di lucro diretto o indiretto.
Invece va indicato il codice 3 qualora il contribuente non detenga alcun apparecchio di cui sopra.

Se vengono indicati i codici 1 o 2, i dati relativi all’abbonamento Rai devono essere riportati nei righi RS41 e/o RS42 del quadro RS.

Il Prospetto RAI imprese deve essere compilato dalle società o imprese che abbiano detenuto nel periodo d’imposta oggetto della presente dichiarazione o che detengano per la prima volta nel periodo d’imposta successivo a quello oggetto della presente dichiarazione uno o più apparecchi atti o adattabili alla ricezione delle trasmissioni radio televisive in esercizi pubblici, in locali aperti al pubblico o comunque fuori dell’ambito familiare, o che li impiegano a scopo di lucro diretto o indiretto per i quali si è versato l’importo fissato annualmente per l’abbonamento speciale alla Rai ai sensi e per gli effetti del R.D.L. 21 febbraio 1938, n.246, e D.L.Lt. 21 dicembre 1944, n. 458 (art. 17 del decreto legge 6 dicembre 2011, n. 201).
Il contribuente deve compilare un rigo per ogni singolo abbonamento alla Rai, qualora detenga più apparecchi atti o adattabili alla ricezione delle trasmissioni radio televisive in sedi diverse.
A tal fine indicare nei righi da RS41 a RS42:- nella colonna 1, la denominazione dell’intestatario dell’abbonamento; si precisa che il predetto campo va compilato laddove l’intestatario dell’abbonamento risulti diverso dal soggetto dichiarante;
- nella colonna 2, il numero di abbonamento speciale intestato al soggetto dichiarante;
- nelle colonne da 3 a 7, rispettivamente, il Comune (senza alcuna abbreviazione), la sigla della provincia (per Roma: RM), il codice catastale del comune, la frazione, la via, il numero civico, il codice di avviamento postale per cui è stipulato il suddetto abbonamento; si precisa che l’indirizzo deve essere quello indicato nel libretto di iscrizione. Il codice catastale del comune, da indicare nel campo “Codice Comune”, può essere rilevato dall’elenco reso disponibile sul sito dell’Agenzia delle Entrate www.agenziaentrate.gov.it;
- nella colonna 8 (“Categoria”), la categoria di appartenenza ai fini dell’applicazione della tariffa di abbonamento, avendo cura di indicare una delle seguenti lettere:
- “A” – CATEGORIA A (alberghi con 5 stelle e 5 stelle lusso con un numero di camere pari a o superiore a cento);
- “B” – CATEGORIA B (alberghi con 5 stelle e 5 stelle lusso con un numero di camere inferiore a cento e superiore a venticinque; residence turistico-alberghieri con 4 stelle; villaggi turistici e campeggi con 4 stelle; esercizi pubblici di lusso e navi di lusso);
- CATEGORIA C (alberghi con 5 stelle e 5 stelle lusso con un numero di camere pari o inferiore a venticinque; alberghi con 4 e 3 stelle e pensioni con 3 stelle con un numero di televisori superiore a dieci; residence turistico-alberghieri con 3 stelle; villaggi turistici e campeggi con 3 stelle; esercizi pubblici di prima e seconda categoria; sportelli bancari);
- “D” – CATEGORIAD (alberghi con 4 e 3 stelle e pensioni con 3 stelle con un numero di televisori pari o inferiore a dieci; alberghi, pensioni e locande con 2 e 1 stella; residenze turistiche alberghiere e villaggi turistici con 2 stelle; campeggi con 2 e 1 stella; affittacamere; esercizi pubblici di terza e quarta categoria; altre navi; aerei in servizio pubblico; ospedali; cliniche e case di cura; uffici);
- “E” – CATEGORIA E (strutture ricettive – alberghi, motels, villaggi-albergo, residenze turistico-alberghiere, ecc. DPCM 13/09/2002 – di cui alle lettere A), B), C) e D) con un numero di televisori non superiore ad uno; circoli; associazioni; sedi di partiti politici; istituti religiosi; studi professionali; botteghe; negozi e assimilati; mense aziendali; scuole, istituti scolastici non esenti dal canone ai sensi della legge 2 dicembre 1951, n 1571, come modificata dalla legge del 28 dicembre 1989, n. 421;
- nella colonna 9, la data del primo versamento per un nuovo abbonamento speciale, qualora sia stato effettuato nell’anno successivo a quello oggetto della presente dichiarazione