
-
CPB: chi rinnova avrà anche una sanatoria
Chi aderisce al CPB 2026-2027 potrebbe avere anche la sanatoria del ravvedimento speciale.
Spunta un emendamento al testo del bollinato del Decreto legislativo Omnibus che vorrebbe intervenire anche sul concordato preventivo biennale.
Si vuole rendere più appetibile il CPB con una norma che toglierebbe il visto di conformità per gli aderenti "fedeli" al patto col fisco.
Vediamo di cosa si tratta nel dettaglio.
CPB: altri premi per le PIVA che aderiscono, vediamo quali
Il Decreto Omnibus bollinato e al vaglio delle commissioni tecniche prima della definitiva approvazione, prevista nel CdM del 4 agosto prossimo.
Il testo potrebbe portare ad un pacchetto di novità semplificative a livello fiscale.
Tra queste, vi è un emendamento all'Omnibus che riguarda il CPB e la sua appetibilità per coloro i quali lo confemeranno anche quest'anno.
I professionisti sono in ballo per la valutazione della adesione al concordato preventivo biennale e il Governo per renderlo più appetibile, vorrebbe emedare il testo dell'Omnibus con una norma che prevederebbe quando segue:
- introdurre l'esonero dal visto di conformità per compensare crediti non oltre i 100.000 euro per l’Iva e non oltre i 70.000 euro per imposte dirette e Irap.
Inoltre, si aggiungerebbe il taglio di due anni dei termini a disposizione del Fisco per gli accertamenti e taglio degli interessi per i versamenti a rate per le dichiarazioni dei redditi.
Il Parlamento valuta anche un tentativo di chiedere al Governo la replica per il ravvedimento speciale, cioè la sanatoria del passato per chi accetta il patto sul futuro.
La misura a vantaggio delle PIVA aderenti al CPB con rinnovo, sarbbe però molto onerosa è di difficile applicazione
Dalle commissioni tecniche arriva anche l'ipotesi di prevedere ulteriori benefici:
- pagamenti a rate saldi e acconti delle imposte dovute senza interessi;
- disapplicazione delle maggiorazioni degli acconti determinati con il metodo storico;
- clausola di salvaguardia per consentire l’ampliamento della compagine sociale senza esclusione o cessazione dal concordato solo se i nuovi soci o associati abbiano conseguito nell’anno precedente un reddito non superiori a 35mila euro.
In attesa del prossimo Cdm, si attende di poter visionare eventuali norme emedative, quantomeno le più probabili per approfondimento delle ipotesi elencate filtrate, attualemente come indiscrezioni alla stampa.
-
Novità del cassetto fiscale: avvisi di liquidazione e accertamento parziale:
Le Entrate con il Provvedimento n 210791 del 16 lgulio hanno dato il via ad una importante novità per il Cassetto Fiscale.
Saranno disponibili:
- avvisi di liquidazione,
- avvisi di accertamento parziale,
per tutti i contribuenti nel cassetto fiscale seguendo le istruzioni di seguito dettagliate.
Con avviso delle Entrate si dà il via dal 29 luglio al servizio per consultare nel cassetto fiscale gli avvisi di accertamento parziale “automatizzati”.
Riepiloghiamo la novità contenuta nel provvedimento.
Avvisi di accertamento parziale: via alla consultazione del 29 luglio
Il porvvedimento in oggetto, in attuazione dell’art. 23 del DLgs. 8 gennaio 2024 n. 1,per afforzare il contenuto conoscitivo del cassetto fiscale, le Entrate annunciano e dettano le regole della novità del cassetto fiscale per tutti i contribuenti.
Nella sezione “L’Agenzia scrive” due categorie di atti, con i relativi provvedimenti di autotutela parziale o totale:
- gli avvisi di liquidazione emessi ai sensi degli artt. 15 e ss. del DPR 601/73 e della nota II-bis dell’art. 1 della Tariffa, parte prima, allegata al DPR 131/86
- gli avvisi di accertamento parziale “automatizzati” ex art. 41-bis del DPR 600/73.
Con riferimento a tali avvisi sono rese disponibili anche le seguenti informazioni inerenti allo stato del relativo iter procedimentale:
- “notificato”;
- “definito con pagamento (ex art. 15 d.lgs. 218/97)”: lo stato in questione è utile a tracciare l’avvenuta definizione dell’avviso mediante versamento per intero delle somme dovute a titolo di imposta e interessi e delle sanzioni ridotte a un terzo, previa rinuncia alla presentazione del ricorso;
- “definito con pagamento sanzioni (ex art. 17 d.lgs. 472/97)”: lo stato in questione è utile a tracciare l’avvenuta definizione delle sole sanzioni contenute nell’avviso da parte del contribuente che, beneficiando della riduzione delle stesse a un terzo, previa rinuncia alla definizione dell’avviso ai sensi dell’articolo 15 del decreto legislativo 19 giugno
1997, n. 218, si è riservato la facoltà di presentare ricorso sulle imposte e sugli interessi; - “definito con pagamento sanzioni (ex art. 17 d.lgs. 472/97), presenza ricorso”: lo stato in questione è utile a tracciare l’avvenuta definizione delle sole sanzioni contenute nell’avviso da parte del contribuente che, beneficiando della riduzione delle stesse ad un terzo, previa rinuncia alla definizione dell’avviso ai sensi dell’articolo 15 del d.lgs. n. 218 del
1997, ha presentato ricorso per le imposte e per gli interessi; - “mancata opposizione alla notifica”: lo stato in questione è utile a tracciare l’inerzia del contribuente che non si è avvalso della facoltà di definire l’atto ai sensi degli articoli 15 del d.lgs. n. 218 del 1997 e 17 del decreto legislativo 18 dicembre 1997, n. 472 ovvero di presentare ricorso;
- “definito con pagamento (pace fiscale)”: lo stato in questione è utile a tracciare l’avvenuta definizione dell’avviso avvalendosi dell’istituto di cui all’articolo 2 del decreto-legge 23 ottobre 2018, n. 119 (c.d. “pace
fiscale”); - “definito con pagamento (tregua fiscale)”: lo stato in questione è utile a tracciare l’avvenuta definizione dell’avviso avvalendosi dell’istituto di cui alla legge 29 dicembre 2022, n. 197, commi da 179 a 185 (c.d. “tregua fiscale”);
- “definito con pagamento (adesione)”: lo stato in questione è utile a tracciare l’avvenuta definizione dell’avviso avvalendosi dell’istituto dell’accertamento con adesione di cui al d.lgs. n. 218 del 1997;
- “annullato con provvedimento di autotutela totale”;
- “presenza del provvedimento di autotutela parziale”;
- “presenza ricorso”: lo stato in questione è utile a tracciare la presenza di contenzioso pendente;
- “definito da ricorso”: lo stato in questione è utile a tracciare la presenza di pronuncia divenuta definitiva a seguito di passaggio in giudicato.
Con riguardo allo stato inerente alla presenza del provvedimento di autotutela parziale, si precisa che la relativa informazione è presente fino al momento in cui, negli applicativi di ausilio agli Uffici, non risulta riportato un successivo stato dell’iter procedimentale, relativo all’avviso oggetto di autotutela, tra quelli sopra indicati. Tale successivo stato dell’iter procedimentale sovrascrive l’esito presenza del provvedimento di autotutela parziale.
Gli avvisi e i provvedimenti sono messi a disposizione nel Cassetto fiscale dal giorno successivo a quello in cui è stata trasmessa negli applicativi centralizzati di ausilio agli Uffici la relativa data di notifica ai contribuenti.
Le informazioni sono rese disponibili, invece, dal giorno successivo a quello in cui le stesse risultano trasmesse nei citati applicativi.
Nel caso in cui i provvedimenti di autotutela parziale o totale siano gestiti con gli applicativi di ausilio agli Uffici ma non firmati digitalmente tramite i medesimi applicativi, è riportata nel Cassetto fiscale solo l’informazione della presenza degli stessi.
In fase di prima applicazione, la consultazione degli avvisi e dei provvedimenti di autotutela totale o parziale è consentita esclusivamente ai contribuenti ai quali sono indirizzati gli avvisi e provvedimenti stessi, nonché ai loro rappresentanti legali (tutori, amministratori di sostegno, curatori speciali, genitori) e alle persone di fiducia preventivamente autorizzati con le modalità previste dal provvedimento del Direttore dell’Agenzia delle entrate n. 332731 del 22 settembre 2023.Attenzione al fatto che l’Agenzia delle Entrate ha reso noto l’avvio del nuovo servizio che permette di consultare, nella sezione “L’Agenzia scrive” del cassetto fiscale, determinate tipologie di avvisi di liquidazione e gli avvisi di accertamento parziale cosiddetti “automatizzati”, con i relativi provvedimenti di autotutela parziale o totale.
Per gli avvisi saranno disponibili anche informazioni sullo stato dell’iter procedimentale.
La consultazione è al momento riservata ai contribuenti destinatari degli atti, ai loro rappresentanti legali e alle persone di fiducia preventivamente autorizzate.
Allegati: - Senza categoria
Addizionale Irpef del 10% su bonus e stock option: chi può evitarla versando a ETS
Pronte le regole per non applicare l’addizionale Irpef del 10% sui bonus e sulle stock option riconosciuti nel settore finanziario.
Per ottenere l’esclusione, la società o l’ente che corrisponde i compensi deve versare a uno o più enti del Terzo settore una somma almeno pari al doppio dell’addizionale complessivamente dovuta.
Modalità, termini e adempimenti sono stati definiti dall’Agenzia delle Entrate con il provvedimento n. 223895, che attua la novità introdotta dalla legge di Bilancio 2026.
La disciplina si applica alle remunerazioni variabili corrisposte dal 1° gennaio 2026.
In sintesi, il provvedimento riguarda i soggetti che erogano bonus e stock option a dirigenti e titolari di rapporti di collaborazione coordinata e continuativa operanti nel settore finanziario.
Nelle motivazioni si precisa che l’addizionale del 10% colpisce gli emolumenti variabili eccedenti la parte fissa della retribuzione. Questo elemento andrebbe inserito già nell’apertura, per evitare che sembri applicabile indistintamente a tutto il bonus
Chi è interessato dalle nuove regole
Il provvedimento riguarda le società e gli enti del settore finanziario che corrispondono bonus, stock option e altre remunerazioni variabili soggette all’addizionale Irpef del 10% prevista dall’articolo 33 del decreto legge n. 78 del 2010.
L’imposta interessa i compensi riconosciuti ai dirigenti e ai titolari di rapporti di collaborazione.
L’agevolazione non consiste in uno sconto richiesto direttamente dal percettore,
È il soggetto che eroga la remunerazione, in qualità di sostituto d’imposta, a dover effettuare il versamento agli enti del Terzo settore e rispettare tutti gli obblighi previsti.
Quanto bisogna versare agli ETS
Per non applicare l’addizionale, la società o l’ente deve versare agli ETS un importo almeno pari al doppio dell’imposta che sarebbe complessivamente dovuta per il periodo.
Il confronto deve essere effettuato considerando l’ammontare totale dell’addizionale e non la posizione del singolo percettore.
Solo rispettando questa proporzione il sostituto d’imposta può non effettuare il prelievo del 10% sulle remunerazioni variabili interessate.
Quali enti possono ricevere il versamento
Le somme devono essere destinate agli enti del Terzo settore disciplinati dal decreto legislativo n. 117 del 2017, il Codice del Terzo settore.
L’ente beneficiario deve però essere esterno al gruppo della società o dell’ente che eroga i bonus. Non può quindi trattarsi di un ETS che:
- controlla direttamente o indirettamente il soggetto erogatore;
- è controllato dal soggetto erogatore;
- è controllato dallo stesso soggetto che controlla la società o l’ente erogatore.
La condizione serve a garantire che il versamento sia destinato a un’organizzazione effettivamente indipendente dal gruppo interessato dall’agevolazione.
Il pagamento deve avvenire con bonifico
Il provvedimento stabilisce che il versamento agli enti del Terzo settore deve essere effettuato mediante bonifico.
Sono comunque considerati validi anche i pagamenti eseguiti prima della pubblicazione delle regole con strumenti diversi dal bonifico. In questo caso, però, devono essere rispettate due condizioni: il mezzo di pagamento utilizzato deve essere tracciabile e il versamento deve risultare effettivamente rendicontato dall’ente beneficiario.
Non sono quindi sufficienti operazioni prive di tracciabilità o somme delle quali l’ETS non possa documentare la ricezione.
Cosa succede se il versamento è insufficiente
L’importo definitivo dell’addizionale può emergere soltanto in occasione delle operazioni di conguaglio.
Se in quella sede risulta che la somma già destinata agli ETS è inferiore al doppio dell’addizionale complessivamente dovuta, il soggetto erogatore non perde automaticamente l’agevolazione.
Per conservare l’esclusione deve versare la differenza agli enti del Terzo settore entro 60 giorni dal termine previsto per la consegna delle Certificazioni Uniche.
Il versamento integrativo deve portare l’importo complessivamente destinato agli ETS almeno al doppio dell’addizionale risultante dal conguaglio.
Dati da indicare nel modello Redditi e cosa fare con la CU
Le società e gli enti che utilizzano la causa di esclusione devono riportare nella propria dichiarazione dei redditi:
- l’ammontare dei versamenti effettuati;
- i codici fiscali degli enti del Terzo settore beneficiari.
I dati devono essere inseriti nel modello Redditi relativo al periodo d’imposta nel quale sono stati eseguiti i versamenti.
Il soggetto erogatore deve inoltre conservare la documentazione idonea a dimostrare sia l’importo dell’addizionale complessivamente dovuta, sia quello effettivamente versato agli ETS.
L’esclusione va certificata nella CU
Il sostituto d’imposta deve attestare anche nella Certificazione Unica la mancata applicazione dell’addizionale.
L’indicazione deve essere inserita nella CU relativa all’anno nel quale dirigenti e titolari di rapporti di collaborazione coordinata e continuativa ricevono i compensi variabili.
La certificazione deve specificare che l’aliquota addizionale non è stata applicata in base all’articolo 33, comma 2-ter, del decreto legge n. 78 del 2010.
Decorrenza e prima dichiarazione utile
Le nuove disposizioni riguardano le remunerazioni variabili corrisposte a partire dal 1° gennaio 2026.
Poiché il modello Redditi destinato ad accogliere questi dati sarà approvato nel 2027, i versamenti effettuati dal 1° gennaio 2026 fino alla chiusura di un periodo d’imposta antecedente al 31 dicembre 2026 dovranno essere indicati nel modello approvato nel 2027, insieme ai versamenti effettuati nel periodo d’imposta in corso al 31 dicembre 2026.
Allegati: -
Decreto Omnibus, Assonime chiede nuove correzioni: cosa cambia per IVA e imprese
Prosegue l’iter del decreto Omnibus fiscale, lo schema di decreto legislativo con disposizioni integrative e correttive della riforma tributaria avviata con la legge delega n. 111 del 2023.
Il provvedimento, approvato in esame preliminare dal Consiglio dei ministri il 10 giugno 2026, è stato trasmesso alle Camere il 21 luglio ed è stato registrato come Atto del Governo n. 430.
Il testo è ora all’esame delle Commissioni parlamentari competenti. Dopo l’espressione dei pareri, dovrà tornare al Consiglio dei ministri per l’approvazione definitiva, attesa dopo la pausa estiva.
Seguiranno l’emanazione del Presidente della Repubblica e la pubblicazione in Gazzetta Ufficiale.
Nel corso dell’esame parlamentare è intervenuta Assonime che, con un documento del 28 luglio 2026, ha presentato alle Commissioni Finanze di Camera e Senato una serie di osservazioni e proposte.
L’Associazione valuta positivamente il percorso di attuazione della riforma fiscale, ma ritiene necessari ulteriori interventi, soprattutto nella fiscalità d’impresa, per rendere il sistema più semplice, prevedibile e neutrale.
Le richieste riguardano tre aree: le disposizioni già contenute nel decreto Omnibus, alcune misure della legge di Bilancio 2026 e il completamento della riforma del reddito d’impresa.
Omnibus in approvazione: detrazione IVA, chiesta una disciplina transitoria
Uno dei temi principali riguarda l’ampliamento del termine per esercitare la detrazione IVA previsto dall’articolo 12 dello schema di decreto.
La nuova disciplina permetterebbe di detrarre l’imposta e registrare la fattura di acquisto entro la dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto.
Assonime giudica favorevolmente l’estensione, ma segnala la mancanza di una disciplina transitoria per le operazioni effettuate prima dell’entrata in vigore delle nuove regole.
L’incertezza coinvolge anche i contribuenti che hanno registrato tardivamente le fatture, ritenendo possibile recuperare l’IVA tramite dichiarazione integrativa.
Per evitare contenziosi e disparità di trattamento, Assonime propone due alternative:
- applicare il nuovo termine anche agli acquisti e alle importazioni anteriori all’entrata in vigore del decreto, a condizione che la fattura sia registrata entro la dichiarazione del secondo anno successivo e che non sia ancora scaduto il termine per la dichiarazione integrativa.
- l’applicazione del nuovo regime all’IVA per la quale il diritto alla detrazione è sorto dal 1° gennaio 2024. Per le operazioni precedenti, il recupero dovrebbe comunque essere consentito quando la fattura sia stata registrata entro il termine della dichiarazione integrativa relativa all’anno di ricezione.
Resterebbero ferme le situazioni già definite con accertamenti divenuti definitivi.
Omnibus: Assonime su riallineamento, perdite e avviamento
Tra le altre proposte sul decreto Omnibus figura l’estensione del riallineamento straordinario alle divergenze contabili e fiscali emerse in tutte le operazioni straordinarie fiscalmente neutrali realizzate nel 2024.
Assonime chiede anche di consentire il riallineamento con il metodo per singole fattispecie e di coordinare l’obbligo di data certa previsto per i rendiconti delle stabili organizzazioni.
Sul riporto delle perdite fiscali, l’Associazione propone di limitare le restrizioni ai soli trasferimenti indiretti di controllo effettivamente finalizzati all’utilizzo delle perdite di una cosiddetta “bara fiscale”.
Per i soggetti IAS adopter viene inoltre richiesto il ripristino della deduzione extracontabile dell’avviamento e delle attività a vita utile indefinita, eliminando il vincolo dell’imputazione a conto economico.
Omnibus e Assonime: legge di Bilancio 2026, le modifiche richieste
Assonime interviene anche su alcune misure della legge di Bilancio 2026, considerate potenzialmente distorsive per le imprese.
Per le azioni proprie viene chiesto il ripristino della neutralità fiscale delle differenze tra prezzo di vendita e costo di acquisto.
La rilevanza IRES prevista per il 2026 rischierebbe infatti di penalizzare operazioni che, sul piano contabile, hanno natura patrimoniale.
In alternativa, la neutralità dovrebbe essere mantenuta almeno per le riorganizzazioni societarie fiscalmente neutrali e per i piani di stock option e stock grant.
Per banche e assicurazioni viene proposto un migliore coordinamento dei limiti alla deducibilità degli interessi passivi, consentendo la circolazione delle franchigie all’interno del consolidato fiscale.
Un’altra richiesta riguarda il ripristino della rateizzazione delle plusvalenze derivanti dalla cessione di beni d’impresa, almeno per i soggetti IRPEF, così da evitare che un componente maturato in più anni venga tassato interamente in un solo periodo.
Assonime sollecita inoltre un chiarimento sulla decorrenza dell’esenzione da ritenuta per le provvigioni relative ai documenti di viaggio e chiede l’abrogazione del contributo di 2 euro sulle spedizioni di modico valore, ritenuto potenzialmente incompatibile con il diritto dell’Unione europea e sovrapponibile ad altri oneri doganali.
Omnibus e Assonime: reddito d’impresa più vicino al bilancio
La terza area di intervento punta a rafforzare il principio di derivazione dal bilancio e a ridurre le differenze tra valori contabili e fiscali.
Assonime propone di riconoscere integralmente le valutazioni contabili delle commesse infrannuali e ultrannuali e di completare il recepimento fiscale dei principi OIC 34 e IFRS 15, attribuendo rilevanza anche alle stime relative a penali e resi.
Analogo trattamento viene richiesto per i costi di smantellamento, rimozione e bonifica, evitando la separazione fiscale di fondi che nel bilancio sono unitari.
Tra le altre proposte figurano l’estensione della rilevanza fiscale delle correzioni degli errori contabili entro l’approvazione del bilancio del secondo esercizio successivo, la continuità dei valori fiscali nelle scissioni con scorporo in uscita e l’applicazione del realizzo controllato ai conferimenti in holding familiari quando la soglia qualificata sia raggiunta complessivamente dai conferenti.
L’obiettivo complessivo è ridurre gli adempimenti, limitare le incertezze applicative e rendere il reddito imponibile più coerente con le risultanze di bilancio.
-
I controlli del Fisco: dati di luglio dell’Agenzia delle Entrate
Con un comunicato stampa di fine luglio le Entrate replicano a notizie false diffuse sulla stampa web relativamente alle lettere di compliance.
In sintesi l'Ade afferma che "Non corrisponde al vero la notizia veicolata tramite alcuni articoli di stampa secondo cui Agenzia delle entrate e Agenzia delle entrate-Riscossione (AdeR) starebbero tempestando i contribuenti con l’invio di lettere di compliance, cartelle e altre comunicazioni nel mese di luglio"
Vediamo tutti i dettagli si seguito per tranquillizzare contribuenti e professionisti che li seguono.
Lettere di compliance luglio 2026: i dati del Fisco
L'ade riporta i dati ufficiali sulle lettere di comoliance inviate ai cittadini:
- le lettere di compliance calendarizzate per il mese di luglio rappresentano il 9% del totale annuale;
- le comunicazioni di irregolarità inviate nel mese di luglio ad oggi sono diminuite, rispetto a quelle dell’analogo periodo del 2025, di oltre il 40% e rappresentano il 7,6 % del totale annuale;
- le cartelle del primo semestre 2026, che AdeR è tenuta a produrre sulla base dei carichi affidati dai diversi enti creditori, si sono ridotte del nove per cento (9%) rispetto a quelle prodotte nel corrispondente periodo del 2025.
Appare, quindi, evidente che non si sta verificando alcuna concentrazione anomala e che, al contrario, le agenzie, nonostante il blocco operativo previsto per due mesi (agosto e dicembre) su dodici, sono riuscite a pianificare le rispettive attività in modo da evitare qualsivoglia sovraccarico nei mesi precedenti o susseguenti a quelli per i quali il legislatore ha disposto la sospensione degli invii. Inoltre, va segnalato che Agenzia delle entrate-Riscossione, allo scopo di agevolare i contribuenti, sospende l’attività di notifica per tutto il mese di agosto ad eccezione degli atti urgenti e inderogabili. Non si riscontra, quindi, alcuna forzatura, né anomala concentrazione in specifici periodi dell’anno.
I controlli del Fisco: come stanno procedendo a luglio 2026
Scadenze – Per quanto concerne le lettere di compliance, le stesse non prevedono una scadenza entro la quale il contribuente deve attivarsi per fornire chiarimenti, ben potendo le relative interlocuzioni con gli Uffici essere avviate dopo il mese di agosto.
Per quanto riguarda, invece, le comunicazioni di irregolarità, grazie alla riforma fiscale il contribuente dispone ora di sessanta giorni (fino al 2024 il termine era di 30 giorni) per chiarire la sua posizione o pagare l’importo richiesto anche avvalendosi di una rateazione fino a 5 anni. Va inoltre ricordato che tale termine è sospeso dal 1° agosto al 4 settembre e, di conseguenza, anche per le comunicazioni di irregolarità non si verifica alcun adempimento in scadenza nel mese di agosto.
Relativamente ai controlli formali (art. 36-ter DPR n. 600/73), come già precisato al Consiglio nazionale dei dottori commercialisti e degli esperti contabili, l’Agenzia prenderà in considerazione anche i documenti presentati oltre il termine di 30 giorni. Quindi, anche in questo caso, non sussiste alcuna scadenza a carico dei contribuenti per il mese di agosto.
Da ultimo va segnalata la sospensione nel mese di agosto dei termini di impugnazione delle cartelle di pagamento e degli atti.
-
Dichiarazione IVA 2026, ultimi giorni per evitare l’omissione
L'articolo 2, comma 7, del Dpr n. 322/1998 prevede che le dichiarazioni fiscali trasmesse entro 90 giorni dalla scadenza ordinaria siano comunque considerate valide.
Relativamente al Modello IVA 2026 l’invio può essere effettuato fino al prossimo 29 luglio con una sanzione amministrativa per il ritardo, il cui importo è pari a 250 euro.
Tuttavia con il ravvedimento operoso il contribuente può ridurre la sanzione a un decimo del minimo previsto, versando quindi soltanto 25 euro.
Omessa dichiarazione IVA 2026: entro il 29 Luglio
Il 29 luglio è l’ultimo giorno per ravvedere la dichiarazione Iva omessa alla scadenza del 30/04/2026, successivamente, la dichiarazione verrà considerata omessa, pur se successivamente presentata.
La presentazione servirà comunque a ridurre il carico delle sanzioni da versare al Fisco.
Ai sensi del comma 1-bis dell’articolo 5 del D.Lgs. n. 471/97 se la dichiarazione (omessa) viene presentata con ritardo superiore a novanta giorni, ma prima dell’inizio di qualunque attività di controllo, la sanzione irrogabile è pari al 75% dell’imposta dovuta e non pagata.
Il contribuente che riceve una delle lettere delle entrate avrà possibilità di sanare l'omissione presentando la dichiarazione entro il 29 luglio oppure una dichiarazione integrativa, e di fruire del ravvedimento operoso versando la relativa sanzione.
Relativamente alle sanzioni per Dichairazione presentata oltre i 90 giorni e quindi oltre il 29 luglio 2026 e quindi per una dichiarazione IVA omessa si applicano:
- sanzioni in misura fissa di importo compreso tra 250 e 1.000 euro se la dichiarazione non prevedeva imposte da pagare;
- sanzioni dal 120 al 240 per cento in caso di dichiarazione IVA 2026 omessa con imposta a debito.
Attenzione al fatto che ale sanzioni sull’omesso o tardivo invio può essere applicato il ravvedimento operoso.
-
Cosa cambia per IVA disabili, intrattenimenti e aerotaxi: 5 nuovi codici tributo
Cinque nuovi codici tributo per pagare imposte, interessi e sanzioni richiesti dall’Agenzia delle Entrate.
Con la Risoluzione n. 28/2026 vengono disciplinati i versamenti collegati:
- al recupero dell’IVA agevolata per l’acquisto di mezzi destinati alle persone con disabilità,
- dell’imposta sugli intrattenimenti,
- dell’imposta erariale sui voli aerotaxi e sui voli taxi effettuati tramite elicottero.
Il documento distingue anche il modello di pagamento da utilizzare.
Per l’IVA e l’imposta sugli intrattenimenti è previsto il modello F24 ordinario; per l’imposta sui voli aerotaxi deve invece essere utilizzato il modello F24 Versamenti con elementi identificativi, F24 ELIDE.
Cosa cambia per IVA disabili, intrattenimenti e aerotaxi
I codici sono stati istituiti per consentire il versamento di imposte, interessi e sanzioni dovuti in seguito alle attività di controllo effettuate mediante gli atti di recupero previsti dall’articolo 38-bis, comma 1, lettera g), del DPR n. 600/1973.
La risoluzione non introduce un nuovo versamento generalizzato per tutti i contribuenti.
I codici devono essere utilizzati dai destinatari degli specifici atti di recupero emessi dagli uffici dell’Agenzia delle Entrate.
In particolare, le somme possono riguardare:
- il recupero dell’IVA in capo all’acquirente, per la differenza tra aliquota agevolata e aliquota ordinaria, in caso di decadenza dall’agevolazione per l’acquisto di determinati mezzi destinati alle persone con disabilità;
- il recupero dell’imposta sugli intrattenimenti, indicata anche con la sigla ISI;
- il recupero dell’imposta erariale sui voli dei passeggeri di aerotaxi e sui voli taxi effettuati tramite elicottero.
I nuovi codici tributo per il modello F24
Per il versamento tramite modello F24 ordinario vengono istituiti tre codici:
7505 Recupero dell’IVA e dei relativi interessi dovuti dall’acquirente per decadenza dall’agevolazione prevista per i mezzi destinati alle persone con disabilità 6749 Recupero dell’imposta sugli intrattenimenti e dei relativi interessi 8959 Sanzioni collegate al recupero dell’imposta sugli intrattenimenti Il codice 7505 riguarda quindi il differenziale IVA richiesto all’acquirente quando vengono meno le condizioni per applicare l’aliquota agevolata.
I codici 6749 e 8959 devono invece essere utilizzati, rispettivamente, per l’imposta sugli intrattenimenti con i relativi interessi e per le sanzioni correlate al recupero.
I codici 7505, 6749 e 8959 devono essere indicati nella sezione “Erario” del modello F24, esclusivamente in corrispondenza della colonna “importi a debito versati”.
Nella compilazione occorre riportare:
- nel campo “codice ufficio”, il dato indicato nell’atto di recupero;
- nel campo “codice atto”, il codice presente nell’atto ricevuto;
- nel campo “anno di riferimento”, l’anno riportato nell’atto nel formato a quattro cifre, AAAA.
Il campo “rateazione/Regione/Provincia/mese di riferimento” non deve essere compilato.
I dati non devono quindi essere ricostruiti autonomamente dal contribuente: codice ufficio, codice atto e anno di riferimento devono coincidere con quelli presenti nel documento notificato dall’Agenzia delle Entrate.
I codici tributo per i voli aerotaxi con F24 Elide
Per l’imposta erariale sui voli dei passeggeri di aerotaxi e sui voli taxi effettuati tramite elicottero vengono istituiti due codici da utilizzare con il modello F24 ELIDE:
3380 Recupero dell’imposta erariale sui voli aerotaxi, con i relativi interessi 8958 Sanzioni collegate al recupero dell’imposta erariale sui voli aerotaxi Il codice 3380 deve essere utilizzato per versare l’imposta recuperata e gli interessi, mentre il codice 8958 è riservato alle relative sanzioni.
Nel modello F24 Versamenti con elementi identificativi, la sezione “Contribuente” deve contenere i dati anagrafici e il codice fiscale del vettore destinatario dell’atto di recupero.
Nella sezione “Erario ed altro”, in corrispondenza degli importi a debito, devono essere indicati:
- nel campo “tipo”, la lettera R;
- nel campo “elementi identificativi”, il numero dei passeggeri per singola tratta, seguito dalla lettera A o B;
- nel campo “codice”, il codice tributo 3380 oppure 8958;
- nei campi “codice ufficio”, “codice atto” e “anno di riferimento”, i dati presenti nell’atto di recupero.
La lettera da inserire negli elementi identificativi varia in base alla lunghezza della tratta:
A per le tratte fino a 1.500 chilometri;
B per le tratte superiori a 1.500 chilometri.
Gli ultimi quattro caratteri devono riportare il giorno e il mese di effettuazione del servizio di aerotaxi nel formato GGMM.
Risoluzionne 28/2026 chi riguarda FAQ
I nuovi codici devono essere utilizzati da tutti i contribuenti?
No. Riguardano esclusivamente i soggetti destinatari degli specifici atti di recupero emessi dall’Agenzia delle Entrate.
Quale modello si usa per il recupero dell’IVA agevolata per disabili?
Il codice 7505 deve essere inserito nel modello F24 ordinario, nella sezione Erario.
Quali codici riguardano l’imposta sugli intrattenimenti?
Il codice 6749 serve per imposta e interessi; il codice 8959 deve essere utilizzato per le sanzioni.
Quale modello si usa per l’imposta sui voli aerotaxi?
Deve essere utilizzato il modello F24 ELIDE, con il codice 3380 per imposta e interessi e il codice 8958 per le sanzioni.
Dove si trovano il codice ufficio e il codice atto?
Entrambi i dati sono riportati nell’atto di recupero notificato dall’Agenzia delle Entrate.
Allegati: -
Antiriciclaggio: cosa cambia per i Notai dal 23 luglio
Il Decreto Legislativo n 122/2026 in vigore dal 23 luglio dopo la pubblicazione in GU n 156 dell'8 luglio prevede una novità per i Notai e l'antiriciclaggio.
In particolare, il decreto come annunciato dagli stessi notai, prevede l'istituzione dell’Organismo di gestione accentrata dei dati antiriciclaggio, in attuazione del nuovo quadro normativo europeo delineato dalla Direttiva Ue 2024/1640.
Il decreto legislativo n. 122/2026 va a riformare l’articolo 34-bis del decreto legislativo n. 231/2007.
Organismo di gestione accentrata dei dati antiriciclaggio: regole 2026
L’Organismo, autonomo e indipendente, di gestione accentrata dei dati antiriciclaggio istituito presso il CNN è destinato a raccogliere e analizzare i dati relativi all’attività notarile ai fini della prevenzione e del contrasto del riciclaggio e del finanziamento del terrorismo e sarà integrato con il Sistema di conservazione del Notariato.
Come specificato dagli stessi notai, la riforma dell’articolo 34-bis rappresenta un passaggio di particolare rilievo per il rafforzamento del sistema italiano di lotta al riciclaggio riconoscendo, sul piano normativo, il ruolo del Notariato quale presidio qualificato di legalità e valorizzando un modello fondato sull’analisi dei dati, sulla qualità delle informazioni, sulla collaborazione istituzionale e sull’adozione di procedure sempre più oggettive, omogenee e verificabili.
L’istituzione dell’Organismo di gestione accentrata delle segnalazioni antiriciclaggio si inserisce in un percorso che vede il Notariato impegnato da tempo nella costruzione di un modello avanzato di prevenzione antiriciclaggio.L’istituzione del nuovo rganismo consentirà ai Notai di coniugare l’efficacia della prevenzione con un quadro procedurale più chiaro, proporzionato, oggettivo e documentabile supportando in modo più efficiente l’adempimento degli obblighi previsti dalla normativa antiriciclaggio.
Attenzione al fatto che il Dlgs n 122/2026 prevede altresì che l'operatività dell'organismo sia subordinata all’emanazione di un primo decreto attuativo del Ministero dell’Economia e delle Finanze di concerto con il Ministero di Giustizia, e sarà regolamentata dal Consiglio Nazionale del Notariato d’intesa con il Garante per la protezione dei dati personali e l’Agenzia per la cybersicurezza nazionale e assicurerà elevati standard di sicurezza, interoperabilità e accesso.Organismo di gestione dati antiriciclaggio: il ruolo dei notai
L’organismo istituito presso il Notariato opererà con autonomia e indipendenza funzionale rispetto al Consiglio nazionale del notariato.
L’attività sarà svolta anche attraverso una banca dati collegata al Sistema di conservazione del notariato.
I notai saranno tenuti a inserire nella banca dati:
- copie autentiche, dati e informazioni derivanti o relativi agli atti ricevuti o autenticati, secondo contenuto, termini e modalità da definre con il prossimo decreto attuativo;
- dati e informazioni conservati utili a prevenire, individuare o accertare attività di riciclaggio o finanziamento del terrorismo;
- dati raccolti per le segnalazioni di operazioni sospette trasmesse da ciascun notaio nell’esercizio dell’attività professionale.
Compito dell’organismo è appunto quello di analizzare i dati ricevuti e svolgere analisi per individuare la significatività e la rilevanza delle singole operazioni.
In attesa delle istruzuioni attuative si rimanda al Dlgs n 122/2026.
-
Spese funebri nel 730/2026: detrazione, limiti e documenti
Il Modello 730/2026 e il Modello Redditi PF 2026 contengono come ogni anno la sezione per detrarre le spese funebri.
Nel Modello 730/2026 e nel Modello Redditi PF 2026 è possibile detrarre il 19% delle spese funebri sostenute nel 2025, entro il limite di 1.550 euro per ogni decesso.
Per non perdere l’agevolazione è essenziale verificare che il pagamento sia tracciabile, conservare fatture e ricevute e documentare correttamente l’eventuale ripartizione della spesa tra più persone.
Particolare attenzione deve essere prestata dai contribuenti con redditi superiori a 75.000 euro, per i quali dal 2025 opera anche il nuovo limite complessivo previsto dal riordino delle detrazioni.
Riepiloghiamo tutte le regole da seguire e elenchiamo la documentazione da conservare.
Spese funebri: istruzioni per il 730 e il Modello redditi 2026
Per le spese funebri, in dichiarazione, dall’imposta lorda si detrae un importo pari al 19 per cento da chiunque sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con la persona deceduta.
Le spese funebri devono rispondere a un criterio di attualità rispetto all’evento cui sono finalizzate e sono pertanto escluse quelle sostenute anticipatamente dal contribuente in previsione delle future onoranze funebri come, ad esempio, l’acquisto di un loculo prima della morte (Risoluzione 28.07.1976 n. 944).
Si considerano spese funebri non solo quelle per le onoranze, ma anche quelle connesse al trasporto e alla sepoltura.
La detrazione spetta anche per le spese funebri sostenute all’estero a certe condizioni:- analogamente a quanto precisato nel caso di spese mediche sostenute fuori dal territorio nazionale, la documentazione in lingua originale comprovante tali spese sia corredata da una traduzione giurata in lingua italiana,
- tranne che non sia redatta in inglese, francese, tedesco o spagnolo, nel qual caso la traduzione può essere eseguita e sottoscritta dal contribuente.
La documentazione redatta in sloveno può non essere corredata da una traduzione italiana, se il contribuente è residente nella Regione Friuli Venezia Giulia e appartiene alla minoranza slovena.
Detrazione spese funibri: limiti 2026
La detrazione compete nel limite massimo di spesa di euro 1.550.
Tale limite non è riferito al periodo d’imposta, ma a ciascun decesso.
Dall’anno di imposta 2020 la detrazione dall’imposta lorda per le spese funebri spetta per intero ai titolari di reddito complessivo fino a euro 120.000; in caso di superamento del predetto limite, la detrazione decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari a euro 240.000.Dall’anno d’imposta 2020 la detrazione per le spese funebri spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Devono essere comprese nell’importo anche le spese indicate nella CU 2025 (punti da 341 a 352) con il codice 14-Spese funebri: dove indicarle nel 730 e nel Modello Redditi 2025
Abbiamo detto che nei due modelli dichiarativie per il 2025 anno di imposta 2024 le spese funibri vanno indicata:
- nel rigo E8/E10, cod. 14 del Modello 730:
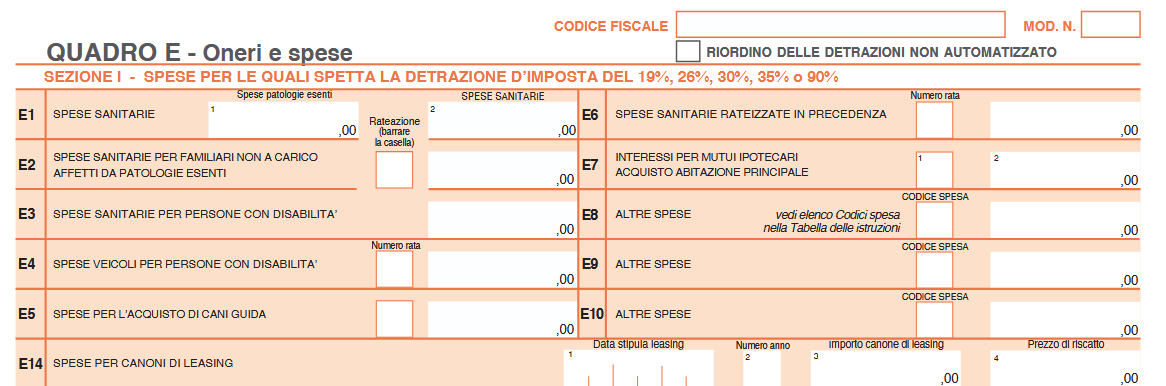
Per le spese funebri sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con esse. L’importo, riferito a ciascun decesso, non può essere superiore a 1.550,00 euro.
Tale limite resta fermo anche se più soggetti sostengono la spesa.
Nel caso di più eventi occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice 14 e la spesa relativa a ciascun decesso.
- nei righi da RP8 a RP13, codice14 nel Modello redditi PF:
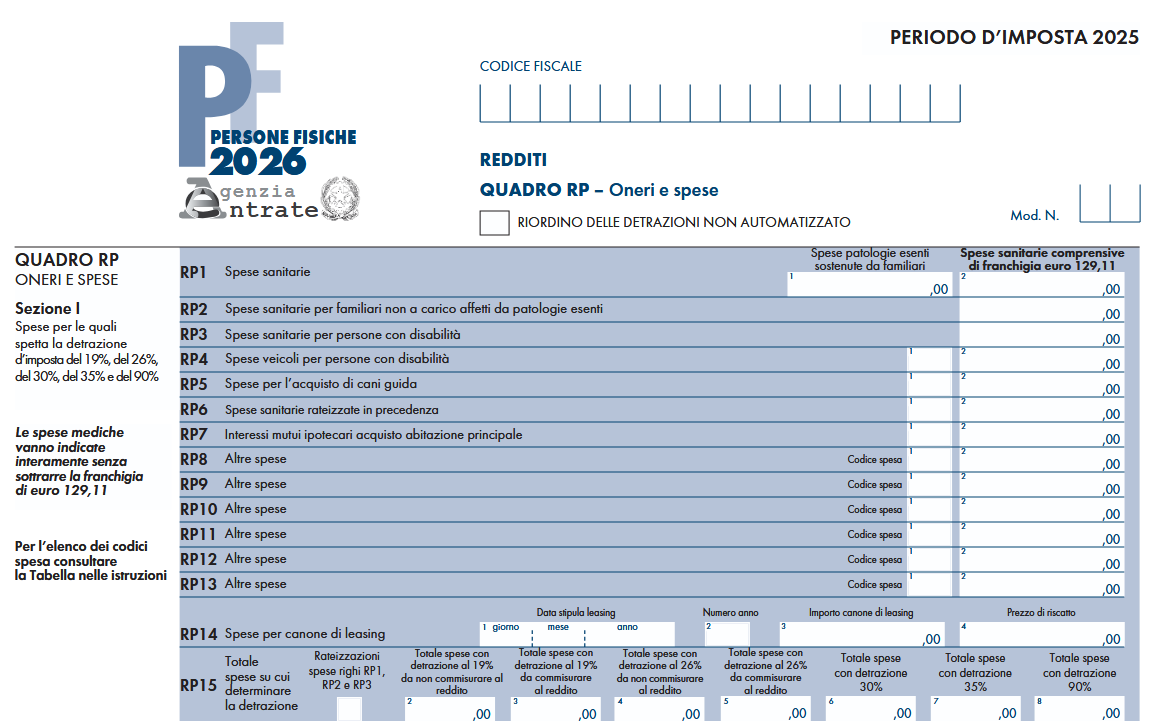
Con il codice 14 indicare gli importi delle spese funebri sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con esse. L’importo, riferito a ciascun decesso, non può essere superiore a 1.550,00 euro. Tale limite resta fermo anche se più soggetti sostengono la spesa. Nel caso di più eventi, occorre utilizzare più righi da RP8 a RP13 riportando in ognuno di essi il codice 14 e la spesa relativa a ciascun decesso.
L’importo deve comprendere anche le spese indicate con il codice 14 nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione
Unica.Detraibilità spese funebri 2026: la documentazione da controllare e conservare
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che cede il bene o effettua la prestazione di servizio. In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
Se la spesa funebre è sostenuta da soggetti diversi dall’intestatario della fattura, affinché questi possano fruire della detrazione è necessario che nel documento originale di spesa sia riportata una dichiarazione di ripartizione della stessa sottoscritta anche dall’intestatario del documentoSpese funebri 2026: domande alle risposte frequenti
La detrazione spetta soltanto ai parenti del defunto?
No. Può utilizzare la detrazione chiunque abbia effettivamente sostenuto la spesa, anche senza vincoli di parentela.
Il limite di 1.550 euro vale per ogni contribuente?
No. Il limite si riferisce a ciascun decesso. Se più persone pagano lo stesso funerale, devono suddividere tra loro il limite complessivo.
È possibile detrarre un funerale pagato in contanti?
No. Per le spese sostenute dal 2020 è obbligatorio utilizzare un sistema di pagamento tracciabile.
Si possono detrarre le spese per più funerali?
Sì. Il limite di 1.550 euro si applica separatamente a ogni decesso. Nel modello dichiarativo deve essere utilizzato un rigo distinto per ciascun evento.
È detraibile l’acquisto anticipato di un loculo?
No, quando il loculo viene acquistato prima del decesso in previsione delle future onoranze funebri. La spesa deve essere direttamente e temporalmente collegata all’evento.
Cosa fare se la fattura è intestata a una sola persona?
Gli altri soggetti che hanno partecipato alla spesa possono utilizzare la propria quota se sul documento originale viene inserita una dichiarazione di ripartizione sottoscritta anche dall’intestatario.
-
CU massive dal 22 luglio: l’ADE informa del nuovo servizio
Dal 22 luglio gli intermediari abilitati possono scaricare in modo massivo le CU 2024/2025 con il nuovo servizion di interoperabilità.
Con il Provvedimento n. 200918 del 6 lgulio le Entrate hanno pubblicato le regole e le specifiche tecniche per l’acquisizione dei dati utilizzando i servizi erogati secondo il modello Application Programming Interface – API “servizi di interoperabilità” disponibili all’interno della Piattaforma API management.
In particolare, API è il sistema tecnologico per l’erogazione dei servizi attivato con il Provvedimento del Direttore dell’Agenzia delle entrate n. 118366 del 4 aprile 2023.
Le modalità di utilizzo della Piattaforma sono descritte nelle specifiche tecniche approvate con il presente provvedimento (Allegato 1).
API del Fisco: chi ha accesso e come
Il provvedimento in oggetto ha specificato che ciascun utente, all’interno dell’area riservata del sito internet vdell’Agenzia delle entrate, in funzione del proprio profilo autorizzativo (tipologia di utenza), consulta il catalogo dei servizi di interoperabilità, erogati tramite la Piattaforma, per i quali può richiedere l’attivazione, previa adesione alle condizioni generali di utilizzo, specifiche per ciascuna tipologia di servizio API.
Le modalità di utilizzo di ciascun servizio di interoperabilità reso disponibile sono descritte nelle specifiche tecniche pubblicate sul sito internet dell’Agenzia delle entrate.Il provvedimento approva anche le specifiche tecniche che definiscono le modalità di utilizzo della Piattaforma.
L'Agenzia con il provvedimento ha annunciato che il primo servizio reso disponibile è quello che consente lo scarico massivo delle CU relative agli anni d’imposta 2025 e 2024 e dal 22 luglio lo ha reso operativo agli intermediari abilitati, pubblicando anche una utile guida in merito, clicca qui per scaricarla.
I servizi di interoperabilità possono essere utilizzati dai soggetti registrati ai servizi telematici dell’Agenzia delle entrate,
Entratel e FisconlinePiù in dettaglio, ciascun servizio può essere fruito integrando i propri sistemi gestionali con le “chiamate”, ossia le funzioni informatiche con le quali i servizi stessi possono essere invocati.
Le modalità di utilizzo devono rispettare le specifiche tecniche generali della Piattaforma e quelle di ciascun servizio.
Allegati:
L’elenco dei servizi di interoperabilità che ciascun utente può attivare è disponibile all’interno del servizio “Catalogo dei servizi di interoperabilità” disponibile nell’area riservata del sito Internet dell’Agenzia delle entrate.