
-
Bollo fatture IV trimestre: pagamento entro 2 marzo
Entro il 2 marzo, poichè il 28 febbraio, termine ordinario, cade di sabato, i soggetti obbligati devono provvedere al versamento dell’imposta di bollo delle fatture elettroniche relative al IV trimestre 2025.
Attenzione al fatto che al fine di ridurre gli oneri amministrativi a carico dei contribuenti, il Decreto Semplificazioni n. 73/2022 convertito nella legge n. 122/2022, ha introdotto semplificazioni per le modalità di versamento dell’imposta di bollo sulle fatture elettroniche, incrementando da 250,00 euro a 5.000,00 euro, il limite di importo entro il quale è possibile effettuare il versamento cumulativamente anziché in modo frazionato.
Infatti, a partire dalle fatture quelle emesse dal 1° gennaio 2023:
- se l’ammontare dell’imposta di bollo dovuta sulle fatture del 1° trimestre non supera in totale 5.000 euro, la stessa potrà essere versata insieme all’imposta dovuta per il 2° trimestre, entro il 30 settembre,
- se l’ammontare dell’imposta complessivamente dovuta sulle fatture emesse nei primi due trimestri non supera l’importo di 5.000 euro, il pagamento potrà avvenire insieme con l’imposta dovuta per il terzo trimestre, entro il 30 novembre.
Riepiloghiamo le regole necessarie a chi deve adempiere a questa scadenza.
Bollo e-fatture: IV trimenstre entro il 2 marzo
Con l’introduzione dell’obbligo di fatturazione elettronica, prima verso le Pubbliche amministrazioni e poi verso i privati, l’articolo 6 del Dm 17 giugno 2014 ha disciplinato l’assolvimento dell’imposta di bollo sulle fatture elettroniche, prevedendo l’obbligo di riportare una specifica annotazione su quelle soggette a tale imposta e disponendo modalità e termini di versamento.
L’annotazione di assolvimento dell’imposta di bollo sulla fattura elettronica avviene valorizzando a “SI” il campo “Bollo virtuale” contenuto all’interno del tracciato record della fattura elettronica.
L’importo complessivo dell’imposta di bollo relativa alle fatture elettroniche deve essere versato dal contribuente mediante presentazione del modello F24 secondo le scadenze prestabilite.
L’articolo 12-novies del decreto legge n. 34/2019 (come modificato dal Dm del 4 dicembre 2020) ha previsto che l’Agenzia delle entrate metta a disposizione dei contribuenti e dei loro intermediari delegati, all’interno del portale “Fatture e corrispettivi”, i dati relativi all’imposta di bollo emergente dalle fatture elettroniche emesse (elenco A), integrati dall’Agenzia con i dati delle fatture elettroniche che non recano l’indicazione dell’assolvimento dell’imposta di bollo, ma per le quali l’imposta risulta dovuta (elenco B).
I soggetti Iva possono dunque verificare di aver correttamente assoggettato le fatture elettroniche all’imposta di bollo e, nel caso di omissione dell’indicazione del bollo sulle fatture emesse, possono confermare l’integrazione elaborata dall’Agenzia ed effettuare il versamento di tale imposta.
Se, invece, i soggetti Iva ritengono che una o più fatture elettroniche oggetto dell’integrazione elaborata dall’Agenzia non debbano essere assoggettate a imposta di bollo, possono eliminarle dall’integrazione e fornire le relative motivazioni in sede di eventuale verifica da parte dell’Agenzia.
Relativamente al pagamento, in generale, sulla base dei dati presenti negli elenchi A e B, l’Agenzia delle entrate procede al calcolo dell’imposta di bollo dovuta per il trimestre di riferimento e ne evidenzia l’importo nell’area riservata del portale “Fatture e corrispettivi” entro il giorno 15 del secondo mese successivo alla chiusura del trimestre. Per il secondo trimestre, tale data slitta al 20 settembre.
Il versamento dell’imposta di bollo deve essere effettuato secondo le scadenze stabilite all’articolo 6, comma 2, del Dm del 17 giugno 2014.
Sinteticamente ricordiamo che sono previste le seguenti modalità per il pagamento:
- mediante addebito diretto dal conto corrente bancario del soggetto IVA. Il pagamento viene eseguito semplicemente indicando sull’apposita funzionalità web del portale “Fatture e corrispettivi” l’IBAN corrispondente al conto corrente intestato al contribuente, sul quale viene così addebitato l’importo dell’imposta di bollo dovuta. Una volta inoltrato e confermato il pagamento, avviene un controllo formale della correttezza dell’IBAN, verrà consegnata una prima ricevuta a conferma del fatto che la richiesta di pagamento è stata inoltrata. Successivamente ne verrà rilasciata una seconda, attestante l’avvenuto pagamento o l’esito negativo dello stesso.
- mediante modello F24 già predisposto dall’Agenzia delle Entrate e scaricabile dal portale.
I codici tributo da utilizzare, distinti in relazione al periodo di competenza, sono i seguenti:
- 2521 – Imposta di bollo sulle fatture elettroniche – primo trimestre
- 2522 – Imposta di bollo sulle fatture elettroniche – secondo trimestre
- 2523 – Imposta di bollo sulle fatture elettroniche – terzo trimestre
- 2524 – Imposta di bollo sulle fatture elettroniche – quarto trimestre
in caso di ravvedimento per la regolarizzazione dell'omesso o insufficiente pagamento, i codici tributo da utilizzare per il versamento delle sanzioni e interessi sono:
- 2525 – Imposta di bollo sulle fatture elettroniche – sanzioni
- 2526 – Imposta di bollo sulle fatture elettroniche – interessi.
Leggi anche Imposta di bollo fatture elettroniche 4° trimestre 2025: pagamento entro il 2 marzo con il detteglio di tutte le regole.
-
Delega Unica dall’8 dicembre: gli obblighi per gli intermediari
L’Agenzia delle entrate e l’Agenzia delle entrate-Riscossione mettono a disposizione, la Guida sulla Delega Unica datata 26 novembre.
In proposito ricordiamo che con il Provvedimento n. 321918 del 7 agosto 2025, l’Agenzia delle Entrate ha fissato all’8 dicembre 2025 la data di avvio delle nuove funzionalità per la comunicazione dei dati relativi al conferimento, rinnovo e revoca della delega unica agli intermediari:
Vediamo quali sono gli obblighi dei professionisti su questo nuovo adempimento.
Delega Unica dall’8 dicembre: come attivarla per i servizi ADE e ADER
La guida delle Entrate è dedicata ai servizi online delegabili agli intermediari fiscali, oggetto di modifiche normative di prossima attuazione a decorrere dall'8 dicembre prossimo
I principali servizi che l’Agenzia delle entrate consente di utilizzare agli intermediari delegati sono:- il “Cassetto fiscale delegato”, attraverso il quale l’intermediario può consultare i principali dati fiscali del proprio cliente, e i servizi presenti all’interno del portale “
- "Fatture e Corrispettivi”, dedicato ai contribuenti titolari di partita IVA, tra cui la consultazione e il download delle fatture elettroniche e dei corrispettivi telematici, la generazione e trasmissione delle fatture elettroniche e la gestione dei dispositivi di memorizzazione e trasmissione dei corrispettivi.
L’Agenzia delle entrate-Riscossione invece, mette a disposizione degli intermediari una specifica area riservata, denominata “Equipro”, attraverso la quale gli stessi possono utilizzare i servizi online per conto dei loro assistiti, tra cui la consultazione della situazione debitoria, la richiesta di rateizzazione e l’adesione alle forme agevolate di pagamento delle cartelle.
Allo scopo di semplificare e razionalizzare il previgente sistema di comunicazione delle deleghe, l’articolo 21 del decreto legislativo 8 gennaio 2024, n. 1, ha introdotto la delega unica che consente, con un’unica operazione, di comunicare i dati delle deleghe rilasciate agli intermediari riferite ad uno o più servizi online dell’Agenzia delle entrate e dell’Agenzia delle entrate-Riscossione, unificando anche le scadenze.
In particolare, dopo aver stipulato un accordo – in formato cartaceo o digitale – con il quale conferisce al proprio intermediario la delega vera e propria, il contribuente la rende efficace o, in altri termini, la “attiva” con una comunicazione all’Agenzia delle entrate.
La comunicazione può essere effettuata anche dall’intermediario.
Una volta attivate, le deleghe restano efficaci, salvo revoca o rinuncia, fino al 31 dicembre del quarto anno successivo a quello di conferimento, e questo costituirà un grande vantaggio per gli intermediari, che saranno agevolati anche nella gestione dei rinnovi delle deleghe dei propri assistiti.
Ricordiamo che con il provvedimento dell’Agenzia delle entrate del 2 ottobre 2024 è stato pubblicato il fac-simile della delega unica e sono state definite le modalità, esclusivamente digitali, per comunicare all’Agenzia delle entrate i dati relativi alle deleghe conferite, ai fini della loro attivazione.
Delega Unica dall’8 dicembre: cosa sostituisce
Come specificato dalle Entrate, al fine di garantire una maggiore sicurezza nell’accesso ai servizi delegati, non saranno, quindi, più previste:
- modalità “analogiche” di comunicazione delle deleghe (ad esempio, presso lo sportello dell’ufficio territoriale o mediante l’invio di pec),
- né modalità di accesso mediante codici consegnati ai deleganti,
compiendosi così pienamente un passaggio di transizione verso il fisco digitale a vantaggio di cittadini e imprese.
Future estensioni ad altri servizi dell’Agenzia delle entrate e dell’Agenzia delle entrate- Riscossione verranno comunicate sui siti internet di entrambi gli Enti e integrate nel fac- simile di delega.
Per consentire l’adeguamento dei sistemi, nei due giorni precedenti (6 e 7 dicembre 2025) non sarà possibile effettuare la comunicazione di alcun tipo di delega, né telematicamente né con altri mezzi.
Sarà, pertanto, possibile attivare e rinnovare le deleghe “singole” con le precedenti modalità entro e non oltre il 5 dicembre 2025.
Affinché gli intermediari possano effettuare una ricognizione delle deleghe attualmente attivate nei loro confronti, l’Agenzia delle entrate ha messo a disposizione nella loro area riservata un file in formato csv, contenente l’elenco delle deleghe che risultano attivate per ciascun intermediario con le relative scadenze.
Analoga funzionalità è disponibile nell’area riservata agli intermediari sul sito di AdeR, per le deleghe di propria competenza.
Delega Unica dall’8 dicembre: gli obblighi per gli intermediari
Come specificato dal Guida Ade alla Dlega Unica 2025, il primo obbligo dell’intermediario è la nomina di uno o più responsabili della gestione delle deleghe.
Deve, poi, procedere all’accettazione delle condizioni generali di utilizzo dei servizi allo stesso delegati.Con l’accettazione di tali condizioni, l’intermediario si impegna ad utilizzare le informazioni acquisite per effetto del conferimento della delega per le sole finalità connesse allo svolgimento dell’incarico professionale e a rispettare la normativa in materia di protezione dei dati personali.
L’accettazione preventiva è effettuata all’interno dell’area riservata dell’intermediario, nella sezione “Adesioni” de “Il tuo profilo”.

L’accettazione, effettuata “una tantum”, è un’operazione necessaria per poter trasmettere i dati relativi alle deleghe ricevute e per utilizzare i servizi delegati.
Man mano che acquisisce le deleghe dai propri clienti, l’intermediario ha l’obbligo di numerarle progressivamente e annotarle quotidianamente in un apposito registro cronologico, predisposto su carta o con modalità elettronica, in cui devono essere indicati i seguenti dati:- numero progressivo e data della delega o della revoca;
- codice fiscale e dati anagrafici/denominazione del delegante;
- estremi del documento di identità del sottoscrittore della delega o della revoca.
Le deleghe acquisite devono essere conservate fino al decimo anno successivo alla data di revoca o di scadenza.
Insieme alle deleghe occorre conservare la documentazione usata per l’identificazione del delegante e per l’eventuale attestazione della condizione di rappresentante o erede.
I documenti informatici acquisiti e/o trasmessi in formato elettronico devono essere conservati nel rispetto delle norme del CaD.
L’Agenzia delle entrate può accedere alle sedi degli intermediari per svolgere controlli sulle deleghe acquisite. Qualora siano riscontrate delle irregolarità nella gestione delle deleghe o delle revoche, l’Agenzia può procedere alla revoca dell’abilitazione, come previsto all’articolo 8, comma 1, lett. h, del decreto dirigenziale 31 luglio 1998. Restano, inoltre, ferme la responsabilità civile e l’applicazione delle eventuali sanzioni penali.
Allegati: -
Occultamento o distruzione fatture: quando ricorrono ai fini del reato
La Corte di Cassazione, con la sentenza n. 28910 del 6 agosto 2025, ha ribadito un principio centrale in materia di reati tributari: la distruzione o l’occultamento delle fatture integra il reato previsto dall’art. 10 del D.Lgs. 74/2000, anche nel caso in cui i documenti fiscali non siano mai stati stampati o archiviati correttamente.
Tale questione assume riliveo per commercialisti, consulenti fiscali e difensori tributari, spesso coinvolti nella gestione e conservazione dei documenti contabili dei clienti.
Occultamento o distruzione fatture: i requisiti per un reato
Il caso analizzato dalla Cassazione riguarda un imprenditore condannato nei primi due gradi di giudizio per il reato di cui all’art. 10 del D.Lgs. 74/2000, ovvero per aver sottratto alla disponibilità dell’amministrazione finanziaria le scritture contabili obbligatorie, ostacolando in tal modo l’attività di accertamento.
La Corte d’Appello aveva confermato la condanna già emessa in primo grado, ritenendo provato che l’imputato avesse emesso numerose fatture attive, ma non le avesse poi stampate, salvate o archiviate in alcun modo.
I documenti erano stati generati in formato Excel, ma al momento del controllo dell’Agenzia delle Entrate, non ne risultava più traccia.
Con il ricorso in Cassazione il contribuente sosteneva che la mancata conservazione delle fatture non potesse essere equiparata a una condotta di occultamento o distruzione in senso tecnico.
In particolare, il ricorrente ha evidenziato come non vi fosse un’azione volontaria di sottrazione al fisco, ma al più una negligenza nella gestione documentale.
Di contro il PM insisteva sulla gravità della condotta, sottolineando come la distruzione può consistere anche nell'omessa conservazione dei documenti informatici, se volontaria e finalizzata a ostacolare i controlli.
L’Agenzia delle Entrate, parte attiva nel procedimento di accertamento, aveva già segnalato l’anomalia in fase di verifica, riportando la totale assenza delle scritture obbligatorie.
La Cassazione ha respinto il ricorso, sottolineando che il reato previsto dall’art. 10 si configura anche in assenza di una distruzione “materiale” dei documenti, quando il risultato è l’impossibilità per l’amministrazione di esercitare i propri poteri ispettivi.
La Cassazione ribadisce che, nella logica della norma, “occultare” significa rendere non reperibili i documenti, indipendentemente dal metodo utilizzato.
Non è necessario bruciarli o distruggerli fisicamente: è sufficiente non conservarli volontariamente, come nel caso di file Excel non salvati su supporti durevoli, non stampati, né consegnati all’amministrazione.
Il principio della Cassazione da mettere in evidenza è: Il dolo specifico richiesto dalla norma è la volontà di ostacolare l’accertamento fiscale: ciò che conta è il risultato lesivo per il Fisco.
Per la Cassazione le fatture create tramite fogli Excel preimpostati, stampate e consegnate ai clienti, senza essere salvate elettronicamente né annotate nei registri Iva, non configurano “distruzione” di scritture contabili, ma “occultamento” delle stesse.
La condotta dell’imputato, secondo la cassazione, si è svolta nella chiara prospettiva, concretizzatasi con il mancato inserimento delle fatture nella propria contabilità, di non versare le imposte dovute, per cui il reato è stato ritenuto configurabile anche nella sua componente soggettiva, essendo pacificamente ravvisabile in capo al l'imputato, il dolo specifico richiesto dalla fattispecie ex articolo 10, Dlgs 74/2000., ossia “il fine di evadere le imposte sui redditi o sul valore aggiunto ovvero di consentire l'evasione a terzi”.
-
Fatturazione elettronica: novità dal 1° aprile con il TD29
In vigore dal 1° aprile le nuove specifiche tecniche per la fatturazione eletronica: Specifiche tecniche 1.9 pubblicate il 31 gennaio dalle Entrate.
Prima dei dettagli ricordiamo che il Sistema di Interscambio, noto come SDi è la struttura istituita dal Ministero dell’Economia e delle Finanze attraverso la quale avviene la trasmissione delle fatture elettroniche verso l’Amministrazione (art.1, comma 211, legge 24 dicembre 2007 n. 244) o verso privati (art. 1, comma 2, decreto legislativo 127/2015)
Fatturazione elettronica: nuove specifiche tecniche dal 1° aprile
I principali aggiornamenti, pubblicati dalle Entrate, recepitI con le specifiche tecniche 1.9, riguardano:
- l’introduzione di un nuovo tipo documento TD29 per la comunicazione all’Agenzia delle entrate della omessa o irregolare fatturazione e la modifica della descrizione del tipo documento TD20;
- l’introduzione del nuovo regime transfrontaliero di Franchigia IVA RF20 (Direttiva UE 2020/285);
- l’aggiornamento dei codici valori per le fatture di vendita gasolio o carburante, in accordo alla nuova codifica prevista dall’ADM;
- l’eliminazione del limite a 400 euro dell’importo totale della fattura semplificata nel caso in cui il Cedente/Prestatore emetta in regime forfettario (art. 1, c. 54-89, L. 190/2014) o in regime transfrontaliero di franchigia IVA (Direttiva UE 2020/285).
Consulta qui il documeno completo delle Specifiche tecniche 1.9 fatturazione elettronica
Fattura mancante o omessa: il TD29 DAL 1° aprile
Relativamente alla fattura elettronica omessa dal 1° aprile 2025 cambiano le regole per segnalare fatture mancanti o irregolari all’Agenzia delle Entrate.
In particolare sarà obbligatorio l’uso del codice TD29, introdotto dalle nuove specifiche tecniche di cui si tratta.
Attualmente, per evitare sanzioni, è richiesto che il soggetto interessato comunichi l’omissione o l’irregolarità all’Agenzia delle Entrate entro novanta giorni dal termine previsto per l’emissione della fattura o dalla data in cui è stata emessa la fattura irregolare, utilizzando gli strumenti forniti dalla stessa Agenzia.
Con le nuove specifiche tecniche, è stato modificato lo schema XSD della fattura ordinaria introducendo un nuovo tipo di documento, TD29, da utilizzare per la comunicazione all’Agenzia delle Entrate in caso di omessa o irregolare fatturazione.
Leggi anche: Omessa o irregolare fattura: il nuovo TD29.
Allegati: -
Corrispettivi telematici: invio con software in linea con le regole ADE
L'agenzia delle Entrate ha pubblicato il Provvedimento n 111204 del 7 marzo con la definizione delle informazioni da trasmettere e delle specifiche tecniche per la realizzazione, approvazione e rilascio delle soluzioni software di cui all’articolo 24 del decreto legislativo 8 gennaio 2024, n. 1, ai fini della memorizzazione elettronica e della trasmissione telematica dei dati dei corrispettivi giornalieri anonimi di cui all’articolo 2, comma 1, del decreto legislativo del 5 agosto 2015 n. 127
In particolare, gli esercenti che effettuano operazioni al dettaglio di cui all'art. 22 del DPR 633/72 potranno memorizzare e trasmettere i dati dei corrispettivi anche mediante soluzioni software, senza necessità di dotarsi dei registratori telematici, secondo quanto previsto dalla Riforma Fiscale.
Corrispettivi telematici: invio con software in linea con le regole ADE
Il Dlgs n 1/2024 all'art 24 ha previsto che sia possibile utilizzare in alternativa ai registratori telematici e alla procedura web delle Entrate mediante soluzioni software che garantiscano la sicurezza e l’inalterabilità dei dati.
A tal proposito con il provvedimento in esame le Entrate hanno anche pubblicato le specifiche tecniche di riferimento.
Viene stabilito che le Soluzioni Software sono approvate, su istanza del Produttore, con provvedimento del Direttore dell’Agenzia delle entrate, sentito il parere della Commissione per l'approvazione degli apparecchi misuratori fiscali di cui all’articolo 5 del decreto del Ministro delle Finanze del 23 marzo 1983, organo competente a valutare la conformità delle stesse alle prescrizioni stabilite dal presente provvedimento e alle specifiche tecniche ad esso allegate.
Le Soluzioni Software possono essere attivate esclusivamente da un Erogatore precedentemente accreditato al sistema dell’Agenzia secondo le modalità previste dalle specifiche tecniche.
L’Erogatore utilizza esclusivamente Soluzioni Software per le quali sia in vigore l’approvazione dell’Agenzia
Ai fini dell’attivazione della Soluzione Software, il soggetto Erogatore accreditato sottoscrive preventivamente un apposito accordo di servizio con l’Agenzia delle entrate.
Con il citato accordo, l’Erogatore si impegna a garantire il corretto e continuo funzionamento del sistema in osservanza delle regole disciplinate dalle specifiche tecniche, affinché gli Esercenti che adottano la Soluzione Software possano adempiere correttamente agli obblighi di memorizzazione e trasmissione dei corrispettivi giornalieri di cui all’articolo 2, comma 1, del decreto legislativo n. 127 del 2015.
Secondo le regole ADE il processo di rilevazione dei corrispettivi sarà basato sull’utilizzo di due componenti software strettamente interdipendenti:
- il modulo fiscale 1 (MF1) un’applicazione o software gestionale installato su un dispositivo o sistema hardware tipo il PC o altro similare,
- il modulo fiscale 2 (MF2), installato su un sistema hardware in grado di interfacciarsi in modalità web service con il sistema dell’Agenzia delle Entrate.
Per tutti i dettagli si rimanda alle specifiche tecniche 1.0 allegate al provvedimento in oggetto.
-
Fatture per prestazione di servizi: detrazione solo con dati completi
Con la Sentenza n 3225 dell'8 febbraio la Cassazione ha precisato che ai fini della detrazione dell'Iva, ovvero dell'applicazione del meccanismo del cd reverse charge, le fatture per prestazioni di servizi, tra le quali rientrano le prestazioni dedotte in un contratto di subappalto, devono contenere l'indicazione dell'entità e della natura degli stessi, nonché la specificazione della data nella quale sono stati effettuati o ultimati.
Pertanto, il contribuente che chiede la detrazione dell'Iva ha l'onere di dimostrare che sono state soddisfatte le relative condizioni e l'inerenza delle prestazioni alla propria attività d'impresa, ed ove l'Amministrazione ritenga necessari ulteriori elementi ai fini della valutazione della richiesta, di fornire anche tali elementi.
Ft per prestazione di servizi: detrazione solo con dati completi
Con la sentenza n. 3225 dell’8 febbraio 2025, la Cassazione ha accolto un ricorso presentato dall’Amministrazione finanziaria rigettando le sentenze di merito.
L’Agenzia delle entrate emetteva nei confronti di un’impresa edile individuale un avviso di accertamento con il quale recuperava a tassazione un maggior reddito derivante da indebite deduzioni relative a costi ed operazioni inesistenti.
Presupposto dell'accertamento è stata l’emissione di fatture con il meccanismo del cosiddetto reverse charge in difetto di quanto richiesto dall'articolo 17, sesto comma, del Dpr n. 633/1972, e in particolare in difetto rispetto alla genericità delle prestazioni indicate nei documenti contabili giunti sotto la lente del Fisco.
Impugnato l’atto in Commissione tributaria provinciale, quest’ultimo veniva annullato dai giudici tributari di primo e secondo grado.
I giudici di merito, sostenevano che erano da considerarsi erronei e infondati i rilievi mossi dall'ufficio all'applicazione del meccanismo del reverse charge, poiché le fatture in contestazione recavano un riferimento a "lavori eseguiti nei cantieri di Bologna, operazione non soggetta ad Iva ai sensi del comma 6, art. 17 D.P.R. 633/72" e questo consentiva di ricondurre le prestazioni a un rapporto di subappalto nell'ambito di attività edilizia, chiaramente soggetto all'applicazione della disciplina del reverse charge.Ricorrendo in Cassazione, l'Agenzia contestava il fatto che le fatture oggetto dell’avviso di accertamento consentissero l'applicazione del meccanismo del reverse charge.
Tale meccanismo costituisce una deroga al principio generale secondo cui il versamento dell'Iva è posto a carico del soggetto passivo d'imposta e non è non può essere applicato per analogia.Lo stesso è stato esteso, ad opera dell'articolo 1, comma 44, della legge n. 296/2006 alle prestazioni di servizi rese nel settore edile da soggetti subappaltatori nei confronti delle imprese che svolgono l'attività di costruzione o ristrutturazione di immobili.
Per l'agenzia l’impresa edile unipersonale aveva l’onere di far in modo che le fatture dalla stessa emesse fossero precise e dettagliate mentre le stesse risultavano generiche ed erano quindi del tutto inidonee a consentire l'individuazione delle caratteristiche delle prestazioni di servizi rese.La Cassazione concorda con la tesi dell’Amministrazione finanziaria, cassando la decisione dei giudici tributari di merito.
La Suprema Corte ricordando che tanto in materia di accertamenti Iva quanto a in materia di accertamenti per imposte dirette, la fattura costituisce elemento probatorio a favore dell'impresa solo se è idonea a rivelare compiutamente natura, qualità e quantità delle prestazioni attestate, ha precisato che ai fini della detrazione Iva, le fatture per prestazioni di servizi, compreso il rapporto di subappalto, devono contenere l'indicazione dell'entità e della natura degli stessi, nonché la specificazione della data nella quale sono stati effettuati o ultimati.
Viene inoltre chiarito che spetta al contribuente l'onere della prova dell'inerenza del bene o del servizio acquistato all'attività imprenditoriale, avendo lo stesso il preciso onere di dimostrare che sono state soddisfatte le relative condizioni ovvero di fornire anche eventuali elementi integrativi rispetto alle fatture che l'ufficio ritenga necessari ai fini della valutazione della richiesta.
La Corte ha specificato che il tutto vale anche nel caso in cui il contribuente ritenga che le prestazioni siano assoggettate al reverse charge, la cui applicazione richiede proprio che l’imprenditore documenti in modo adeguato la prestazione mediante la fattura, dimostrando altresì l'inerenza della prestazione.
La Corte di cassazione ha accolto il ricorso dell’Agenzia delle entrate enunciando il seguente principio di diritto a mente: "Ai fini della detrazione dell'Iva, ovvero dell'applicazione del meccanismo del cd. reverse charge, le fatture per prestazioni di servizi, tra le quali rientrano le prestazioni dedotte in un contratto di subappalto, devono contenere l'indicazione dell'entità e della natura degli stessi, nonché la specificazione della data nella quale sono stati effettuati o ultimati; pertanto, il contribuente che chiede la detrazione dell'Iva ha l'onere di dimostrare che sono state soddisfatte le relative condizioni e l'inerenza delle prestazioni alla propria attività d'impresa, ed ove l'Amministrazione ritenga necessari ulteriori elementi ai fini della valutazione della richiesta, di fornire anche tali elementi". -
Conservazione sostitutiva e-fatture: in scadenza il 31 gennaio
Ai sensi dell'art. 39 del DPR n. 633/1972, sia chi emette sia chi riceve una E-fattura è obbligato a conservarla elettronicamente.
La conservazione elettronica, precisa l'agenzia delle entrate, non è la semplice memorizzazione su PC del file della fattura, bensì un processo regolamentato tecnicamente dalla legge CAD – Codice dell’Amministrazione Digitale.
La Risoluzione dell’Agenzia delle Entrate n. 46/E del 2017 ha chiarito che la Conservazione Digitale dei documenti deve avvenire “…entro il terzo mese successivo al termine di presentazione delle dichiarazioni annuali, da intendersi, in un’ottica di semplificazione e uniformità del sistema, con il termine di presentazione delle dichiarazioni dei redditi.”
Relativamente alla dichiarazione dei redditi 2024 anno di imposta 2023 (quindi per le fatture elettroniche 2023) la conservazione elettronica deve avvenire entro 3 mesi dal 31 ottobre 2024 termine ordinario di presentazione delle dichiarazioni.
Pertanto per le e-fatture 2023 la conservazione elettronica deve avvenire entro il 31 gennaio 2025.
Conservazione sostitutiva fatture elettroniche: prossima scadenza 31 gennaio
Il prossimo 31 gennaio scade il termine per effettuare la conservazione costitutiva delle fatture elettroniche emesse e ricevute e degli altri documenti fiscali dell’anno 2023.
Ai sensi dell’art. 3, comma 3, del D.M. 17 giugno 2014 (che rinvia all’art. 7, comma 4-ter del D.L. n. 357/1994) la conservazione dei documenti informatici, ai fini della rilevanza fiscale, deve essere eseguita entro il terzo mese successivo al termine di presentazione delle dichiarazioni annuali ossia come chiarito dalla risoluzione ADE su indicata, si intende il termine di presentazione delle dichiarazioni dei redditi.
Dato che per periodo d’imposta 2023:
- il Modello Redditi 2024 doveva essere presentato entro il 31 ottobre 2024;
- il termine di conservazione sostitutiva scade il 31 gennaio 2025.
La macanta conservazione comporta una sanzione pecuniaria che varia da 1.000 a 8.000 euro ai sensi dell’art. 9, comma 1, del D.Lgs. n. 471/1997.
L'agenzia delle Entrate precisa anche che con il processo di conservazione elettronica a norma si ha la garanzia di non perdere le fatture, riuscire sempre a leggerle e poter recuperare in qualsiasi momento l’originale della fattura stessa.
Il processo di conservazione elettronica a norma è usualmente fornito da operatori privati certificati, tuttavia, l’Agenzia delle Entrate mette gratuitamente a disposizione un servizio di conservazione elettronica a norma per tutte le fatture emesse e ricevute elettronicamente attraverso il Sistema di interscambio.
Il servizio è accessibile dall’utente dalla sua area riservata del portale “Fatture e Corrispettivi”.
-
E-fatture prestazioni sanitarie: divieto prorogato al 31 marzo 2025
Il decreto Milleproroghe pubblicato in GU n 302 del 27 dicembre proroga al 31 marzo 2025 il termine dell’esenzione dall’obbligo di fatturazione elettronica delle prestazioni sanitarie verso consumatori finali. Ricordiamo che tale proroga era già contenuta nel Milleproroghe 2024 convertito in Legge n 18 del 23 febbraio
La misura è una deroga che, all’avvio dell’obbligo generalizzato di fatturazione elettronica, fu richiesta dal Garante privacy, ritenendo non conforme al Gdpr il transito su Sdi dei dati dei pazienti. Facciamo un riepilogo.
Fattura elettronica medici e odontoiatri: nuova proroga per il divieto
L’articolo 3, comma 3, del DL n 215/2023 prorogava, anche per il 2024, il divieto di fatturazione elettronica per i soggetti tenuti all'invio dei dati al Sistema tessera sanitaria.
Nel dettaglio, modificando il comma 1 dell’articolo 10-bis del decreto-legge n. 119 del 2018, si prorogava per l’anno 2024 il carattere transitorio del divieto di fatturazione elettronica da parte degli operatori sanitari tenuti all’invio dei dati al Sistema tessera sanitaria, al fine di garantire la tutela dei dati personali nelle more dell’individuazione di specifici sistemi di fatturazione elettronica per i soggetti che effettuano prestazioni sanitarie nei confronti di persone fisiche.
E' bene sottolineare che la norma era stata già prorogata dal decreto-legge n. 124 del 2019, dalla legge di bilancio 2021 (legge n. 178 del 2020) e dai decreti- legge n. 146 del 2021 e n. 198 del 2022, ora la proroga compare anche nel Milleproroghe 2025 che, come ogni anno dovrà essere convertito in legge ma nel frattempo è pubblicato in GU n 302 del 27.12.
In sintesi quindi i medici potranno rilasciare ai clienti la fattura cartacea, oppure potrà essere inviata in un qualunque formato elettronico purché non transiti dallo Sdi.
Resta l’obbligo, già in vigore per tutti i sanitari, di emettere la normale e-fattura tramite Sdi se il committente non è una persona fisica.
Dalle fatture elettroniche che transitano nello Sdi non devono mai emergere dati personali sensibili dei pazienti.
-
Imposta di bollo fatture elettroniche: quando e come si versa
Si avvicina la scadenza per il pagamento dell'imposta di bollo sulle fatture elettroniche per il III trimestre 2024.
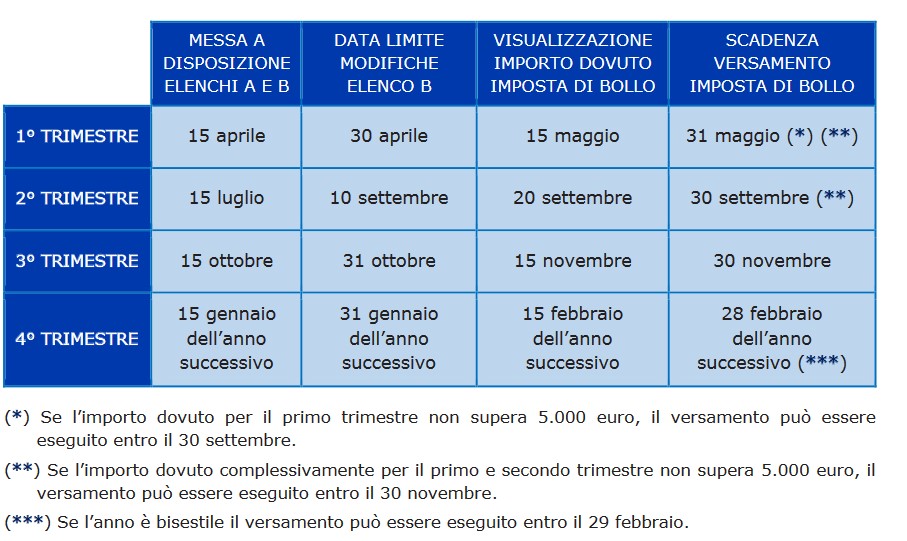
In particolare, come specificato guida aggiornata al 2024, il pagamento dell'imposta di bollo del III trimenstre scade il prossimo 30 novembre (2 dicembre quest'anno poichè il 30.11 è sabato), con delle precisazioni sugli importi complessivi, vediamo i dettagli dalla tabella ADE che riepiloga le scadenze.
Leggi anche Imposta di bollo fatture elettroniche e bollo virtuale: che differenza c'è?
Imposta di bollo fatture elettroniche: come si versa?
Con l’introduzione dell’obbligo di fatturazione elettronica l’articolo 6 del Dm 17 giugno 2014 ha disciplinato l’assolvimento dell’imposta di bollo sulle fatture elettroniche, prevedendo l’obbligo di riportare una specifica annotazione su quelle soggette a tale imposta e disponendo modalità e termini di versamento.
L’annotazione di assolvimento dell’imposta di bollo sulla fattura elettronica avviene valorizzando a “SI” il campo “Bollo virtuale” contenuto all’interno del tracciato record della fattura elettronica.
Periodicamente, l’importo complessivo dell’imposta di bollo relativa alle fatture elettroniche deve essere versato dal contribuente mediante presentazione di modello F24.
Nell’ottica di fornire ai contribuenti una procedura utile per un corretto assolvimento dell’imposta di bollo, l’articolo 12-novies del decreto legge n. 34/2019 (come modificato dal Dm del 4 dicembre 2020) ha previsto che l’Agenzia delle entrate metta a disposizione dei contribuenti e dei loro intermediari delegati, all’interno del portale “Fatture e corrispettivi”, i dati relativi all’imposta di bollo emergente dalle fatture elettroniche emesse (Elenco A), integrati dall’Agenzia con i dati delle fatture elettroniche che non recano l’indicazione dell’assolvimento dell’imposta di bollo, ma per le quali l’imposta risulta dovuta (Elenco B).
I soggetti Iva possono verificare di aver correttamente assoggettato le fatture elettroniche all’imposta di bollo e, nel caso di omissione dell’indicazione del bollo sulle fatture emesse, possono confermare l’integrazione elaborata dall’Agenzia ed effettuare il versamento di tale imposta.
Se, invece, i soggetti Iva ritengono che una o più fatture elettroniche oggetto dell’integrazione elaborata dall’Agenzia non debbano essere assoggettate a imposta di bollo, possono eliminarle dall’integrazione e fornire le relative motivazioni in sede di eventuale verifica da parte dell’Agenzia.
Sulla base dei dati presenti negli elenchi A e B (quest’ultimo nella versione modificata entro i termini dal contribuente), l’Agenzia delle entrate procede al calcolo dell’imposta di bollo dovuta per il trimestre di riferimento e ne evidenzia l’importo nell’area riservata del portale “Fatture e corrispettivi” entro il giorno 15 del secondo mese successivo alla chiusura del trimestre.
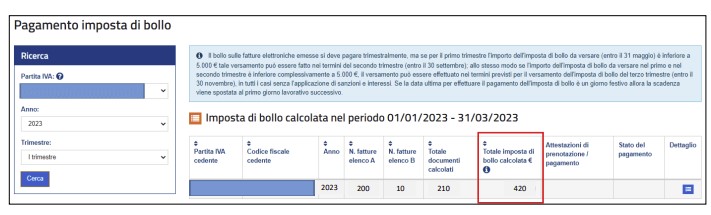
Fonte immagine: Agenzia delle Entrate
Imposta di bollo fatture elettroniche: quando si versa?
Come si evince dalla tabella ADE di seguito il prossimo pagamento previsto per il bollo sulle fatture elettroniche è previsto entro il giorno 30 novembre che cadendo di sabato slitta al 2 dicembre.
Per quanto riguarda le modalità, il pagamento dell'imposta di bollo viene eseguito semplicemente indicando sull’apposita funzionalità web del portale “Fatture e corrispettivi” l’Iban corrispondente al conto corrente intestato al contribuente, sul quale viene così addebitato l’importo dell’imposta di bollo dovuta.
In alternativa, il contribuente può versare l’importo dovuto tramite modello F24, da presentarsi in modalità telematica.
-
Richiedere la PIVA: istruzioni 2024
Le Entrate, tra le altre specifiche, nella ultima guida pubblicata a luglio 2024 con un riepilogo di tutti i servizi offerti ai contribuenti, evidenzia come richiedere la PIVA.
Prima di dettagliare si sottolinea che a seconda che si tratti di un soggetto obbligato alla iscrizione al registro imprese oppure no, cambiano le suddetta modalità di richiesta, vediamo le differenze.
Richiesta PIVA: soggetti obbligati al Registro Imprese o no
Se si è un soggetto obbligato all'iscrizione al Registro Imprese (come le società), devi utilizzare il servizio "ComUnica". Questo servizio permette di effettuare con una sola comunicazione tutti gli adempimenti necessari presso diverse amministrazioni, inclusi:
- Richiesta di apertura/variazione/cessazione della partita IVA.
- Apertura delle posizioni INPS e INAIL.
- Iscrizione al Registro delle Imprese.
Se si è un'impresa individuale, un lavoratore autonomo, un'associazione, una fondazione o un ente collettivo non tenuto all'iscrizione nel Registro Imprese, devi utilizzare il modello AA9/12.
Nel modello va specificato il codice dell'attività economica che si intende avviare sapendo che i codici attività possono essere trovati nella pagina “Classificazione delle attività economiche Ateco” del sito dell'Istat.
Il Modello di apertura della partita IVA va presentato:
- Via Telematica: Il modello AA9/12 può essere presentato in via telematica, direttamente o tramite un soggetto incaricato della trasmissione telematica (es. un intermediario). Il servizio è disponibile nell’area riservata del sito dell’Agenzia delle Entrate, nella sezione “Trasmissioni telematiche”. Per accedere, cerca "invio documenti" nel campo “Cerca il servizio”.
- Presso un Ufficio dell’Agenzia delle Entrate: In alternativa, il modello può essere presentato in duplice esemplare direttamente o tramite persona delegata a un qualsiasi ufficio dell'Agenzia delle Entrate, prenotando un appuntamento.
E' bene fare attenzione al fatto che il modello AA9/12 deve essere presentato entro 30 giorni dalla data di inizio o fine dell’attività o dalla data di variazione.
Il modello può essere scaricato e compilato attraverso il sito dell’Agenzia delle Entrate.