
-
Divieto di compensazioni con ruoli: novità dal 1° gennaio
La legge di bilancio 2026 ha ampliato il divieto di compensazioni in presenza di ruoli a partire dal 1° gennaio.
Ricordiamo che la Legge n 199/2025 o legge di bilancio va a riprendere quanto già normato dalla legge di bilancio del 2024 che aveva introdotto un divieto di compensazione in presenza di ruoli scaduti per un ammontare complessivo superiore a 100.000 euro.
Vediamo il dettaglio.
Divieto compensazione con ruoli: novità dal 1° gennaio
La legge di bilancio 2024 aveva inserito il comma 49-quinquies nell'articolo 37 del DL 223/2006 prevedendo un divieto di compensazione in presenza di ruoli scaduti per un ammontare complessivo superiore a 100.000 euro.
La norma contempla il divieto di compensazione in presenza di ruoli per imposte erariali scaduti o accertamenti esecutivi affidati in riscossione.La novità della legge di bilancio 2026 con il comma 116 del solo articolo 1 abbassa la soglia utile a far scattare il divieto di compensazione da 100.000 euro a 50.000 euro.
In dettaglio, il comma 116, modificato nel corso dell’esame in sede referente al Senato, limita la possibilità di utilizzare la compensazione orizzontale (“esterna”), ovvero tra imposte di natura diversa, per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali per importi superiori a 50.000 (il vigente limite è di 100.000 euro).
Nel corso dell’esame in Senato, è stato soppresso il comma 1 dell’articolo 26 dell’originario disegno di legge, che estendeva – a decorrere dal 1° luglio 2026 – l’ambito soggettivo e oggettivo del divieto di compensazione dei crediti agevolativi con i debiti relativi a contributi previdenziali e premi INAIL, che quindi resta limitato alle banche e agli altri intermediari finanziari e ai cd. bonus edilizi.
Per fare un esempio della novità, se per il contribuente vi sono carichi di ruolo pari a 70.000 euro e il contribuente dispone di 80.000 euro di crediti compensabili, non si possono compensare nemmeno i 20.000 euro quindi neppure la parte che eccede il carico di ruolo.La novità dovrebbe decorrere dalle compensazioni eseguite dal 1° gennaio 2026.
La relazione illustrativa del disegno di legge precisa che la presente disposizione è diretta ad arginare il fenomeno delle indebite compensazioni di crediti inesistenti, nonché il ricorso alla compensazione in presenza di debiti iscritti a ruolo o carichi affidati agli agenti della riscossione per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione.
-
Tax credit librerie 2025: domande entro il 31.10
Entro il 31 ottobre è possibile inviare le domande per il tax credit librerie sulla piattaforma del Direzione generale Biblioteche e diritti d'autore.
Ricordiamo che la Legge n.205 del 27 dicembre 2017 commi 319-321 ha riconosciuto a decorrere dall'anno 2018, agli esercenti che operano nella vendita al dettaglio di libri in esercizi specializzati con codice ATECO principale 47.61 o 47.79.1, un credito di imposta.
Il Ministero dei Beni e delle Attività Culturali e del Turismo, con il Decreto interministeriale recante: “Disposizioni applicative in materia di credito di imposta per gli esercenti di attività commerciali, che operano nel settore della vendita al dettaglio di libri, di cui all’art. 1, comma 319 e seguenti, della legge 27 dicembre 2017, n. 205”ne ha disciplinato le regole attuative, vediamo come fare per le domande.
Si ricorda che, anche per il 2025, nella domanda dovrà essere indicata la dimensione dell’impresa (micro, piccola, media o grande).
Vediamo come presentare domanda.
Tax credit librerie 2025: domande entro il 31 ottobre
A partire dalle ore 12 di lunedì 15 settembre 2025 sarà possibile presentare esclusivamente online le domande per il riconoscimento del credito d’imposta relativo al Tax Credit Librerie, riferito ai dati economici dell’anno 2024.
La scadenza per l’invio delle istanze è fissata alle ore 12 del 31 ottobre 2025.
L’accesso alla piattaforma per la presentazione delle domande sarà possibile al seguente indirizzo: https://taxcreditlibrerie.cultura.gov.it/sportello-domande/.
La dotazione finanziaria complessiva per l’annualità 2025 ammonta a 8.250.000 euro, in linea con quanto previsto per l’anno precedente. Si ricorda che, anche per il 2025, nella domanda dovrà essere indicata la dimensione dell’impresa (micro, piccola, media o grande).
Si segnala, inoltre, che tutti gli utenti – compresi coloro che avevano già effettuato l’accesso o presentato istanza negli anni passati – dovranno procedere a una nuova registrazione a partire dal 15 settembre 2025.
Per facilitare la compilazione è disponibile una guida consultabile sul portale.
Attenzione al fatto che eventuali richieste di chiarimento possono essere indirizzate all’indirizzo e-mail: taxcreditlibrerie@cultura.gov.it.
-
Crediti R&S: chiarimenti con question time n 5-04433
Con il question time n 5-04433 gli interroganti chiedono chiarimenti in merito alla disciplina del credito d’imposta per investimenti in ricerca e sviluppo, con riferimento:
- alle numerose modifiche normative che si sono succedute nel tempo;
- all’attività di controllo e contrasto alle frodi svolta dall’Agenzia delle entrate;
- alla necessità di definire con chiarezza i criteri che distinguono i progetti ammissibili (ricerca fondamentale, ricerca industriale, sviluppo sperimentale) da quelli non rilevanti ai fini dell’agevolazione .
In particolare, gli interroganti evidenziano le difficoltà delle imprese nell’individuare correttamente gli investimenti agevolabili e i rischi di contenzioso legati a interpretazioni non uniformi.
Nel question time 5-04433 il MEF ribadisce i criteri di ammissibilità del credito d’imposta ricerca e sviluppo, distinguendo tra crediti inesistenti e non spettanti e ricordando la possibilità di riversamento spontaneo senza sanzioni.
Criditi R&S: chiarimenti dal questione time
Nella risposta il MEF sottolinea i seguenti aspetti e i relativi chiarimenti:
- Controlli mirati dell’Agenzia: l’Agenzia delle Entrate rafforza le verifiche per evitare l’utilizzo indebito del credito, soprattutto per crediti inesistenti o frutto di frodi.
- Definizione delle attività agevolabili: si richiamano i criteri stabiliti dal Manuale di Frascati dell’OCSE e dalla normativa europea sugli aiuti di Stato (Comunicazione UE 2014/C 198/01). È ribadita la necessità di una rigorosa distinzione tra le attività di ricerca (ammissibili) e quelle di semplice consulenza, innovazione di processo o attività ordinarie (non ammissibili).
- Crediti inesistenti e crediti non spettanti:
- i primi (inesistenti) sono quelli privi in tutto o in parte dei presupposti costitutivi previsti dalla normativa,
- i secondi (non spettanti) sono invece legati a errori interpretativi o a valutazioni non corrette sulla qualificazione dei progetti.
- viene evidenziarto che "mentre i crediti inesistenti sarebbero quei crediti, in tutto o in parte, dei presupposti costitutivi dei crediti individuati dalla normativa di riferimento, cui si aggiungono i crediti oggetto di rappresentazioni fraudolente, nei crediti non spettanti rientrerebbero quelli in cui, ferma restando la sussistenza dei requisiti oggettivi e soggettivi specificamente individuati nella normativa di riferimento, il credito di imposta difetta di ulteriori elementi o qualità individuate dal fonti tecniche di dettaglio non specificamente richiamate dalla normativa primaria e secondaria dell’agevolazione.” Inoltre viene evidenziato che "resta fermo che, al fine di attestare l’effettiva sussistenza dei requisiti tecnici richiesti dalla norma, l’impresa beneficiaria può acquisire apposita certificazione rilasciata da un revisore legale dei conti o da una società di revisione legale iscritti nell’apposito registro.”
- Possibilità di definizione agevolata: è stata prevista la possibilità per i contribuenti di aderire a una procedura di ravvedimento operoso rafforzato (art. 5, comma 7, DL 146/2021) per riversare spontaneamente il credito indebitamente fruito, senza applicazione di sanzioni o interessi. In particolare si evidenzia che "con riferimento alla promozione di un intervento di definizione agevolata, giova evidenziare che il legislatore ha già previsto la possibilità di accedervi alla procedura di riversamento spontaneo, ai sensi dell’articolo 5, commi da 7 a 12, del decreto-legge 21 ottobre 2021, n. 146, come da ultimo modificato dal decreto-legge 25 maggio 2023, n. 73. Tale procedura è finalizzata a consentire alle imprese che avessero esposto crediti non spettanti in attività di ricerca e sviluppo di riversare gli importi utilizzati, senza applicazione di sanzioni e interessi, entro il termine di presentazione della sua ultima proroga, il 30 giugno 2025 (per effetto dell’articolo 1, comma 5, del decreto-legge n. 25/2025) — possono essersi realizzati, stante l’irrogazione delle sanzioni in ipotesi di utilizzo dei crediti inesistenti, gli effetti preclusivi derivanti dal riconoscimento dell’inammissibilità dell’istanza di accesso alla procedura di riversamento per i crediti esposti in compensazione e risultati inesistenti, in quanto privi, in tutto o in parte, dei requisiti costitutivi previsti dalla normativa di riferimento o frutto di operazioni oggettivamente o soggettivamente simulate.”
Da questi chiarimenti si confermano la necessità per le imprese di:
- documentare rigorosamente i progetti di ricerca e sviluppo;
- verificare la coerenza delle attività svolte con le definizioni OCSE ed europee;
- valutare tempestivamente l’eventuale utilizzo del ravvedimento speciale in caso di dubbi sulla spettanza del credito.
-
Spese pannelli solari: detrazione nel 730/2025
Le spese per l'acquisto di pannelli solari sono tra quelle detraibili da indicare nel Modello 730/2025. In particolare esse compaiono nel Quadro E Oneri e spese da indicare nei righi da E61 a E62.
Vediamo le istruzioni per l'anno di imposta 2024 che ci si appresta a dichiarare con il Modello 730/2025.
Spese pannelli solari: detrazione nel 730/2025
Per interventi di installazione di pannelli solari (di cui all’art. 1, comma 346, della legge n. 296 del 2006) la detrazione nel Modello 730 spetta:
- nel limite di euro 60.000 ad immobile
- ed è calcolata nella misura del 65% delle spese.
Viene precisato che gli interventi che danno diritto all’agevolazione consistono nell’installazione di pannelli solari per la produzione di acqua calda per usi domestici o industriali e per la copertura del fabbisogno di acqua calda in piscine, strutture sportive, case di ricovero e cura, nonché istituti scolastici e università.
Il termine minimo di garanzia dei pannelli solari è fissato in cinque anni per pannelli e bollitori e in due anni per gli accessori e i componenti tecnici.
Tra le condizioni per avere l'agevolazione:
- i collettori solari termici devono possedere la Certificazione Solar Keymark;
- l’installazione dell’impianto deve essere eseguita in conformità ai manuali di installazione dei principali componenti;
- inoltre, per interventi con data di inizio dei lavori antecedente al 6 ottobre 2020, in conformità a quanto previsto dall’art. 8 del d.m. 19 febbraio 2007, così come modificato dal d.m. 6 agosto 2009, collettori solari termici devono presentare una certificazione di qualità conforme alle norme rilasciata da un laboratorio accreditato; sono equiparate alle UNI EN 12975 o UNI EN 12976 le norme EN 12975 e EN 12976 recepite da un organismo certificatore nazionale di un Paese membro dell’Unione europea o della Svizzera.
Non sono ammessi alla detrazione i pannelli solari per i quali siano prodotte certificazioni di qualità diverse da quelle espressamente previste dal d.m. 19 febbraio 2007
In alternativa alle garanzie sopra previste e alla certificazione di qualità conforme, nel caso di pannelli solari autocostruiti, può essere prodotto l’attestato di partecipazione a uno specifico corso di formazione da parte del soggetto beneficiario.
La detrazione spetta anche per le spese sostenute per l’installazione di sistemi termodinamici a concentrazione solare per la produzione di acqua calda.
Le spese sostenute per l’installazione di un sistema termodinamico per la sola produzione di acqua calda sono ammesse interamente alla detrazione.
Per quanto riguarda la certificazione di qualità di tale sistema termodinamico (richiesta ai fini della detrazione ai sensi dell’art. 8 del d.m. 19 febbraio 2007), è applicabile la normativa vigente prevista per i collettori solari (EN 12975).
Qualora la normativa europea non sia applicabile (EN 12975), nelle more dell’emanazione di una specifica normativa, in luogo della certificazione di qualità può essere utilizzata una relazione sulle prestazioni del sistema approvata dall’ENEA (Risoluzione 07.02.2011 n.12/E).
Non beneficia, invece, della detrazione l’installazione di un impianto di solar cooling ossia l’impianto che permette di generare acqua fredda per la climatizzazione estiva a partire dall’acqua calda prodotta da pannelli solari (Risoluzione 14.07.2008 n. 299/E).
Invece, con riferimento agli interventi con data di inizio dei lavori a partire dal 6 ottobre 2020, per gli impianti solari termici prefabbricati del tipo factory made, la certificazione Solar Keymark relativa al solo collettore può essere sostituita dalla certificazione Solar Keymark relativa al sistema.
Per i collettori solari a concentrazione ovvero per quelli dotati di protezione automatica dall’eccesso di radiazione solare per i quali non è possibile l’ottenimento della certificazione Solar Keymark, quest’ultima è sostituita da un’approvazione tecnica rilasciata dall’ENEA.
Detrazione nel 730/2025 per pannelli solari: elenco spese agevolabili
L'Agenzia precisa che le spese ammissibili per le quali spetta la detrazione sono indicate:
- per interventi con data di inizio dei lavori antecedente al 6 ottobre 2020, all’art. 3 del d.m. 19 febbraio 2007 e successive modificazioni e integrazioni;
- per gli interventi con data di inizio dei lavori a partire dal 6 ottobre 2020, all’art. 5 del d.m. 6 agosto 2020. e comprendono quelle sostenute per:
- la fornitura e posa in opera di tutte le apparecchiature termiche, meccaniche, elettriche ed elettroniche;
- le opere idrauliche e murarie necessarie per la realizzazione a regola d’arte di impianti solari termici organicamente collegati alle utenze, anche in integrazione con impianti di riscaldamento.
Sono, in ogni caso, comprese tra le spese in questione anche quelle:
- relative alle prestazioni professionali, incluse sia quelle necessarie per la realizzazione degli interventi agevolati sia quelle sostenute per acquisire la certificazione energetica eventualmente richiesta per fruire del beneficio;
- sostenute per le opere edilizie funzionali alla realizzazione dell’intervento.
Spese per pannelli solari: indicazione nel 730/2025
Le spese per l'acquisto di pannelli solari come anticipato vanno indicate nei righi da E61 a E62.
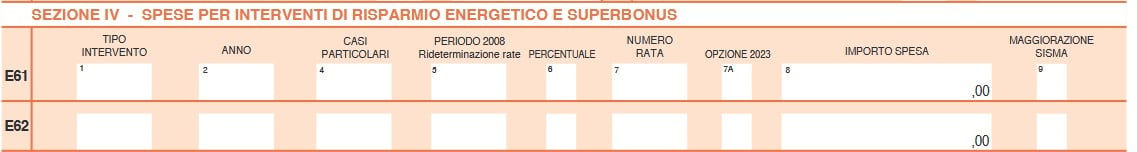
In particolare, nella Sezione IV – (righi da E61 a E62) si indicano le spese per le quali spetta la detrazione d’imposta per gli interventi di risparmio energetico.
Per l'installazione di pannelli solari, ossia gli interventi per l’installazione di pannelli solari, anche realizzati in autocostruzione, bollitori, accessori e componenti elettrici ed elettronici utilizzati per la produzione di acqua calda ad uso domestico, occorre indicare il codice "3" nella colonna 1 "Tipo di intervento".
-
Bonus adozioni internazionali: come e quando fare domanda
In data 6 settembre 2025 è stato pubblicato, sulla Gazzetta Ufficiale n. 207, l’Avviso riguardante il Decreto della Ministra per la Famiglia, la Natalità e le Pari Opportunità, firmato il 22 luglio 2025, recante “rimborso, ai genitori adottivi, delle spese sostenute per le adozioni concluse nell’anno 2024 e un ulteriore contributo per i genitori adottivi di minori con Special Needs”.
Possono richiedere il rimborso i coniugi, entrambi residenti sul territorio nazionale, le cui procedure di adozione si sono concluse tra il 1° gennaio 2024 ed il 31 dicembre 2024.
Bonus adozioni internazioanali: come e quando fare domanda
Con il Decreto n. 1686 dell’8 Giugno 2025 riparte il bonus adozione, l'agevolazione rivolta alle famiglie che hanno intrapreso un percorso di adozione internazionale considerato complesso e che, alla data del 1° Gennaio 2025, risulta ancora pendente.
La norma estende a partire dal 31 Luglio 2025, la possibilità di presentare domanda anche a chi non è riuscito a farlo entro la scadenza dello scorso anno, come prevista dal precedente Decreto del 29 Aprile 2024.
Le istanze per il rimborso potranno essere presentate dalle ore 00:01 del 10 settembre 2025, alle ore 23:59 dell’8 dicembre 2025, secondo le modalità indicate nel citato decreto.
I genitori adottivi possono presentare istanza di rimborso congiunta delle spese adottive mediante il sistema on line “Adozione Trasparente” del Dipartimento per le politiche della famiglia, con esclusione di qualsiasi altro mezzo, tramite autenticazione con SPID (Sistema Pubblico Identità Digitale) e CIE (Carta d’Identità Elettronica).
I genitori adottivi che hanno beneficiato dell’adozione di cui all’art. 36, comma 4, della legge 4 maggio 1983 n.184 e coloro che, nei casi particolari previsti, hanno concluso la procedura adottiva senza l'assistenza di un Ente autorizzato, possono presentare istanza a mezzo raccomandata con avviso di ricevimento o, in alternativa, tramite Posta Elettronica Certificata al seguente indirizzo: cai.segreteria@pec.governo.it.
Assistenza verrà fornita a chi vuole inviare quesiti – esclusivamente per posta elettronica -all’indirizzo: rimborsi.cai@governo.it , non oltre 10 giorni antecedenti il termine ultimo previsto per la presentazione delle istanze di rimborso, indicando nell'oggetto “quesito DM rimborsi”.
Inoltre, è sempre attivo il Servizio della Linea CAI Rimborsi ogni mercoledì dalle ore 14.00 alle ore 16.00 (Tel: +39 06 67793222).
Ricordiamo che
- si tratta di un contributo economico destinato alle coppie che hanno avviato un’adozione internazionale complessa,
- l’importo dovrebbe variare da 3.500 a 6.500 euro, in base alla gravità delle difficoltà.
Una volta presentata la domanda, la Commissione per le adozioni internazionali valuterà le domande verificandone l’ammissibilità entro un termine di 60 giorni.
In caso di esito positivo, il contributo verrà erogato direttamente sull’IBAN indicato in fase di domanda.
Bonus adozione internazionale: requisiti
Le coppie richiedenti devono essere in possesso di specifici requisiti quali:
- aver avviato una procedura di adozione internazionale non ancora conclusa al 1° Gennaio 2025 che hanno conferito incarico a un Ente Autorizzato prima del 30 Gennaio 2020 e la cui procedura è ancora pendente al 1° Gennaio 2025;
- aver avviato l’adozione in Paesi con criticità geopolitiche come Cina, Ucraina, Federazione Russa e Bielorussia.
Attenzione al fatto che non sono previsti limiti di reddito o ISEE, né requisiti legati all’età dei genitori ma è sufficiente che la procedura adottiva sia riconosciuta come complessa secondo i criteri stabiliti dalla Commissione per le adozioni internazionali.
-
Credito d’imposta PMI e startup: codice tributo
Con Risoluzione n 30 del 28 aprile le Entrate hanno istituito il codice tributo per il credito di imposta per gli investimenti in start up e PMI, vediamo le regole.
Credito d’imposta PMI e startup: codice tributo
Per gli investimenti effettuati in start-up innovative e in piccole e medie imprese (PMI) innovative è riconosciuta una detrazione del 30% dall’imposta sul reddito delle persone fisiche ai sensi dell’articolo 29-bis del decreto-legge 18 ottobre 2012,n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221, ovvero dell’articolo 4, comma 9-ter, del decreto-legge 24 gennaio 2015, n. 3, convertito, con modificazioni, dalla legge 24 marzo 2015, n. 33.
L’articolo 2 della legge 28 ottobre 2024, n. 162, dispone che, qualora tale detrazione sia di ammontare superiore all’imposta lorda, per l’eccedenza, è riconosciuto un credito di imposta utilizzabile nella dichiarazione dei redditi in
diminuzione delle imposte dovute o in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.
Tanto premesso, per consentire l’utilizzo in compensazione del credito d’imposta di cui trattasi, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, è istituito il seguente codice tributo:
- “7076” – denominato “Credito d’imposta relativo all’eccedenza non detraibile per investimenti effettuati in start-up innovative e PMI innovative – articolo 2 della legge 28 ottobre 2024, n. 162.
Sinteticamente si indica che le suddette agevolazioni devono essere indicate al rigo RP80 del Modello Redditi PF 2025
Allegati:
Le istruzioni al modello Redditi PF 2025 prevedono l’indicazione separata, nelle nuove colonne 5A e 6A, della detrazione Irpef del 50% relativa agli investimenti in start up innovative e PMI innovative. -
Contributo riversamento crediti R&S: slitta anche il decreto attuativo?
Il MIMIT avrebbe dovuto emanare entro 2 marzo, il decreto attuativo del contributo in conto capitale riconosciuto ai soggetti che hanno aderito alla procedura di riversamento del credito d’imposta ricerca e sviluppo del periodo 2015-2019.
E' quanto previsto dalla Legge di Bilancio 2025 entrata i vigore il 1° gennaio.
Con il Decreto 25/2025 pubblicato in GU del 14 marzo si sono riaperti i termini per il riversamento dei crediti, si presume pertanto che il decreto del contributo di cui si tratta slitterà di conseguenza.
Riepiloghiamo intanto cosa ha introtto la legge di bilancio.
Riversamento credito R&S: cosa ha previsto la Legge di bilancio 2025
Ai sensi del comma 458, ai soggetti che hanno fruito del credito d’imposta ricerca e sviluppo di cui all’articolo 3 del D.L. n. 145/2013, e che hanno aderito alla procedura di riversamento dell’importo entro il 31 ottobre 2024, ai sensi di quanto previsto dall’articolo 5 del D.L. n. 146/2021, (Leggi anche Riversamento Crediti ricerca e sviluppo: riapertura termini al 3 giugno) è riconosciuto un contributo in conto capitale commisurato in termini percentuali a quanto riversato, nel limite di spesa di cui al successivo comma 460.
Il riversamento è stato riaperto quindi si attendono notizie anche di questo contributo introdotto dal 1° gennaio e di cui si attendeva entro il 2 marzo il decreto attuativo.
Il presupposto per l’ottenimento del contributo in conto capitale è:
- l’aver percepito il credito d’imposta per attività di ricerca e sviluppo di cui all’articolo 3 del DL n. 145 del 2013, senza averne in tutto o in parte titolo;
- l’aver aderito alla procedura di riversamento spontaneo del credito d’imposta prevista dall’articolo 5, commi da 7 e 12, del decreto legge n. 146 del 2021.
Tale norma prevede che i soggetti che alla data di entrata in vigore del decreto-legge hanno utilizzato in compensazione il credito d'imposta per investimenti in attività di ricerca e sviluppo di cui all'articolo 3 del DL n. 245/2013, senza averne titolo, possono effettuare il riversamento dell'importo del credito utilizzato, senza applicazione di sanzioni e interessi al ricorrere di determinate condizioni ed entro specifici termini.
Ai sensi del comma 459, le modalità di erogazione del contributo, le percentuali e la rateizzazione dello stesso, riconosciuto a chi ha aderito al riversamento spontaneo conclusosi in ottobre (e ora riaperto), sono stabilite, con decreto emanato, entro sessanta giorni dall’entrata in vigore della presente disposizione, dal Ministro delle imprese e del made in Italy di concerto con il Ministro dell’economia e delle finanze e quindi entro il 2 marzo.
Il comma 460 istituisce a tal fine nello stato di previsione del Ministero delle imprese e del made in Italy, un fondo con una dotazione finanziaria di:
- 60 milioni di euro per l’anno 2025,
- 50 milioni di euro per l’anno 2026,
- 80 milioni di euro per l’anno 2027
- 60 milioni di euro per l’anno 2028.
Si attendono conferme per la misura.
-
Tax credit imprese produzione cinema e audiovisi: via alle domande
La Direzione Cinema e Audiovisivo informa della pubblicazione del decreto direttoriale del 28 ottobre 2024, n. 3494, recante “Termini e modalità di presentazione delle richieste preventive e definitive in materia di credito di imposta per le imprese di produzione cinematografica e audiovisiva – anno 2024”.
In particolare, si comunica la data di apertura della sessione e ulteriori disposizioni applicative in merito alla presentazione delle richieste di credito d’imposta per le imprese di produzione cinematografica e audiovisiva di cui all’art. 15 della legge 14 novembre 2016, n. 220, relative all’annualità 2024.
Qui la pagina dedicata ai manuali d’uso di DGCOL.
Tax credit imprese produzione cinema e audiovisi: via alle domande
La direzione generale Cinema e Audiovisivo del ministero della Cultura ha specificato che dalle ore 17 del 28 ottobre è possibile presentare le domande per l’idoneità al credito d’imposta e per ottenere il beneficio fiscale relativo al 2024 per le seguenti produzioni:
- opere cinematografiche,
- opere televisive e opere web,
- documentari,
- opere di animazione,
- cortometraggi,
- videoclip.
Il credito d’imposta per le imprese di produzione previsto dall’articolo 15 della legge n. 220/2016, è stato previsto dal Decreto n 225/2024 del Ministro della Cultura di concerto con il ministro dell’Economia e delle finanze.
Viene previsto che le istanze per tutte le produzioni possono essere presentate tramite:
- richiesta definitiva in relazione a opere già totalmente completate secondo quanto previsto dagli articoli 15,19,22,26,29 e 31 dal decreto tax credit produzione
- richiesta preventiva non prima dei 60 giorni antecedenti al conseguimento dei requisiti previsti dagli articoli 14,18,22,25 e 29 del decreto tax credit produzione
Le richieste definitive devono essere presentate successivamente alla richiesta della nazionalità definitiva ed entro 180 giorni dalla data di consegna alla direzione generale Cinema e Audiovisivo (Dgca) della copia campione dell’opera per le opere televisive e web; data di conferma della classificazione di cui al Dl n. 203/2017 per le opere cinematografiche; data di prima diffusione dell’opera per i videoclip.
Inoltre, con la richiesta definitiva deve essere presentata la certificazione di effettività e stretta inerenza all’opera dei costi elegibili sostenuti.
Le domande sono istruite in base alla data di avvio delle riprese (nel caso delle opere di animazioni dal momento di avvio delle lavorazioni).
Il credito d’imposta potrà essere utilizzato in compensazione con la seguente modalità:
- per il 70% all’approvazione della richiesta preventiva e per la restante parte all’approvazione della richiesta definitiva;
- al 100% dell’importo approvato per le sole richieste definitive.
Per le richieste di assistenza collegate all’utilizzo della piattaforma sono a disposizione varie risorse di seguito elencate:
- consultare la guida online “hai bisogno di aiuto?” presente, in alto a destra, all’interno di alcune schede delle domande,
- consultare i vademecum disponibili alla pagina dedicata al materiale utile per l’utilizzo della piattaforma Dgcol
- attivare un ticketdi assistenza tramite l’apposita funzione “Assistenza” disponibile all’interno della propria Area riservata (Dgcol) da inviare a:
- il Supporto informatico, per problematiche di carattere tecnico
- il Supporto modulistica, per assistenza alla compilazione della modulistica.
-
Credito di imposta restauro immobili storici: fino a 100mila euro
La Legge di bilancio 2025 inizia il suo iter di approvazione con l'invio da parte del Governo del testo, reso ieri disponibile alla stampa, del DDL di bilancio approvato lo scorso 15 ottobre.
Vediamo cosa contiene relativamente alle norme per incentivare il settore della Cultura relativamente a:
- scavi archeologici,
- manutenzione, conservazione e restauro immobili storici.
- valorizzazione luoghi di cultura
Legge di bilancio 2025: le misure per la Cultura
Si incrementa di 3 milioni di euro annui a decorrere dal 2025 l'autorizzazione di spesa di cui all'articolo 1, comma 333, della legge n. 213 del 2023, al fine di sostenere la realizzazione di una campagna nazionale di scavi archeologici nei parchi archeologici nazionali, di interventi per la sicurezza e la conservazione nonché di attività finalizzate alla tutela delle aree e delle zone di interesse archeologico.
Si rinnova l’articolo 65-bis del decreto-legge n. 73 del 2021, convertito, con modificazioni, dalla legge n. 106 del 2021, relativo al credito d’imposta per la manutenzione, la protezione o il restauro di immobili di interesse storico e artistico, riconosciuto in misura pari al 50 per cento degli oneri rimasti a carico delle persone fisiche, fino a un importo massimo complessivo del citato credito di 100 mila euro.
Il credito d'imposta spetta a condizione che l'immobile non sia utilizzato nell'esercizio di impresa e non è cumulabile con qualsiasi altro contributo o finanziamento pubblico e con la detrazione prevista dall'articolo 15, comma 1, lettera g), del Testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica n. 917 del 1986.
Si rifinanzia il fondo di cui al suddetto articolo 65-bis, comma 1, del decreto-legge n. 73 del 2021, convertito, con modificazioni, dalla legge n. 106 del 2021, per un importo di 1 milione di euro annui per ciascuno degli anni 2025, 2026 e 2027.
Contestualmente, per favorire e diffondere maggiormente l’utilizzo della misura fiscale ed aumentare la consistenza degli interventi di manutenzione, protezione e restauro degli immobili, il tetto massimo di utilizzo della misura fiscale, viene innalzato a 200 mila euro a decorrere dal 2025, incentivando in tal modo l’effettuazione di una più ampia gamma di lavori conservativi sugli immobili di interesse storico e artistico.
Si prevede che le attività di valorizzazione del patrimonio culturale, con specifico riferimento alle operazioni e ai servizi svolti in attuazione del piano nazionale straordinario di valorizzazione, siano implementate a decorrere dall’anno 2025. L’analisi e la valutazione positiva sull’andamento negli ultimi anni del piano nazionale di valorizzazione degli istituti e luoghi della cultura che ha registrato una crescente adesione da parte del personale del Ministero della cultura ha reso necessario un incremento della dotazione.
A tal fine le risorse di cui all’articolo 1, comma 316, della legge n. 205 del 2017, sono incrementate di 2 milioni di euro annui dall’anno 2025.
-
Credito d’imposta beni strumentali nuovi: tutte le regole
Il credito d’imposta per investimenti in beni strumentali ha l'obiettivo di supportare e incentivare le imprese che investono in beni strumentali nuovi, materiali e immateriali, funzionali alla trasformazione tecnologica e digitale dei processi produttivi.
Salvo proroghe, possibili ad esempio con la prossima legge di bilancio 2025, il 2025 sarà l’ultimo anno per il credito d’imposta.
Dal 2025 è bene evidenziare che, se nulla cambia per i beni materiali 4.0, invece per gli investimenti in beni immateriali la misura del credito d’imposta scende dall’attuale 15% al 10%.
Ricordiamo che le condizioni per avere il credito in oggetto sono disciplinate nei seguinti allegati:
Credito di imposta per i beni materiali: regole 2025
Per i beni strumentali materiali tecnologicamente avanzati (Allegato A legge 11 dicembre 2016, n. 232 – ex Iper ammortamento) le condizioni di fruizione del credito di imposta, sono riepilogate dal MIMIT, e dal 2023 al 2025 spetta per il:
- 20% del costo per la quota di investimenti fino a 2,5 milioni di euro,
- 10% del costo per la quota di investimenti oltre i 2,5 milioni di euro e fino al limite di costi complessivamente ammissibili pari a 10 milioni di euro,
- 5% del costo per la quota di investimenti tra i 10 milioni di euro e fino al limite di costi complessivamente ammissibili pari a 20 milioni di euro,
- 5% del costo per la quota di investimenti superiore a 10 milioni fino al limite massimo di costi complessivamente ammissibili pari a 50 milioni di euro degli investimenti inclusi nel PNRR, diretti alla realizzazione di obiettivi di transizione individuati con decreto del Ministro dello sviluppo economico, di concerto con il Ministro della transizione ecologica e con il Ministro dell’economia e delle finanze.
Attenzione però al fatto che, il credito d’imposta è riconosciuto per gli investimenti effettuati fino al 30 giugno 2026 a condizione che entro la data del 31 dicembre 2025 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20 per cento del costo di acquisizione.
Credito di imposta per i beni immateriali: regole 2025
Per i beni strumentali immateriali tecnologicamente avanzati funzionali ai processi di trasformazione 4.0 (Allegato B legge 11 dicembre 2016, n. 232, come integrato dall'articolo 1, comma 32, della legge 27 dicembre 2017, n. 205) le condizioni di fruisùzione sono riepilogate dal MIMIT che sinteticamente specifica che per il 2025 spetta per il:
- 10% del costo nel limite massimo dei costi ammissibili pari a 1 milione di Euro.
Attenzione al fatto che il credito d’imposta è riconosciuto per gli investimenti effettuati fino al 30 giugno dell’anno successivo a condizione che entro la data del 31 dicembre dell’anno in corso il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20 per cento del costo di acquisizione.
Attenzione al fatto che si considerano agevolabili anche le spese per servizi sostenute mediante soluzioni di cloud computing per la quota imputabile per competenza.
Credito d’imposta beni strumentali nuovi: come si accede
Tutte le imprese residenti nel territorio dello Stato, incluse le stabili organizzazioni di soggetti non residenti, indipendentemente dalla natura giuridica, dal settore economico di appartenenza, dalla dimensione, dal regime contabile e dal sistema di determinazione del reddito ai fini fiscali possono fruire del credito d'imposta in oggetto.
Il credito per gli investimenti in altri beni strumentali materiali tradizionali è riconosciuto anche agli esercenti arti e professioni, ai soggetti aderenti al regime forfetario, alle imprese agricole ed alle imprese marittime
Sono escluse le imprese in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, altra procedura concorsuale. Sono inoltre escluse le imprese destinatarie di sanzioni interdittive ai sensi dell'articolo 9, comma 2, del decreto legislativo 8 giugno 2001, n. 231.
Attenzinoe al fatto che la fruizione del beneficio spettante è subordinata alla condizione del rispetto delle normative sulla sicurezza nei luoghi di lavoro e al corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.Per i beni tecnologicamente avanzati materiali e immateriali, le imprese sono tenute a produrre una perizia tecnica asseverata rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali o un attestato di conformità rilasciato da un ente di certificazione accreditato, da cui risulti che i beni possiedono caratteristiche tecniche tali da includerli rispettivamente negli elenchi di cui ai richiamati allegati A e B e sono interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Per i beni di costo unitario di acquisizione non superiore a 300.000 euro è sufficiente una dichiarazione resa dal legale rappresentante.
Credito d’imposta beni strumentali nuovi: i modelli da utilizzare dal 30.03.2024
Con un comunicato il MIMIT ha annunciato che sono disponibili i nuovi moduli di comunicazione dei dati e delle altre informazioni ai fini della compensazione del credito d’imposta.
In particolare, la richiesta di compensazione va inviata:
- sia in via preventiva che in via consuntiva, per gli investimenti effettuati a partire dal 30 marzo 2024;
- esclusivamente in via consuntiva, per gli investimenti in beni strumentali nuovi effettuati dal 1° gennaio 2023 al 29 marzo 2024.
A partire dal 18 maggio 2024 la richiesta di compensazione va presentata unicamente tramite la nuova funzionalità semplificata che permette l’invio dei moduli tramite portale, attiva sul sito del GSE: Piattaforma GSE
Nella piattaforma, previa registrazione all'Area Clienti, l’utente potrà accedere all'applicazione “Transizione 4.0 – Accedi ai questionari" e, selezionando la tipologia di investimento, compilare in pochi passaggi il modulo per la compensazione dei crediti d'imposta.