
-
L’Ade annuncia novità per i professionisti
Durante il 9° Forum Nazionale dei Commercialisti ed Esperti Contabili organizzato da Italia Oggi il Direttore delle Entrate Carbone ha svelato i nuovi servizi che nel corso del 2026 saranno resi disponibili per i professionisti.
Vediamo alcune delle sue anticipazioni.
L’Ade annuncia novità per i professionisti
Sono diverse le novità che le Entrate metteranno a disposizione di contribuenti e professionisti nel corso del 2026.
Il Direttore Ade Carbone, durante il Forum di italia Oggi ha annunciato alcune novità che vanno dal cassetto fiscale agli appuntamenti pomeridiani riservati ai professionisti.
Relativamente al Cassetto Fiscale, il Direttore Carbone ha spieganto che “…entrerà in vigore il civis seconda istanza, cioè la possibilità di richiedere il riesame, da parte del contribuente o del suo professionista, laddove la prima istanza civis non abbia avuto l’esito sperato.”
Ad oggi il serivzio ricordiamolo prevede la possibilità compilando un form disponibile nel cassetto fiscale di replicare a:
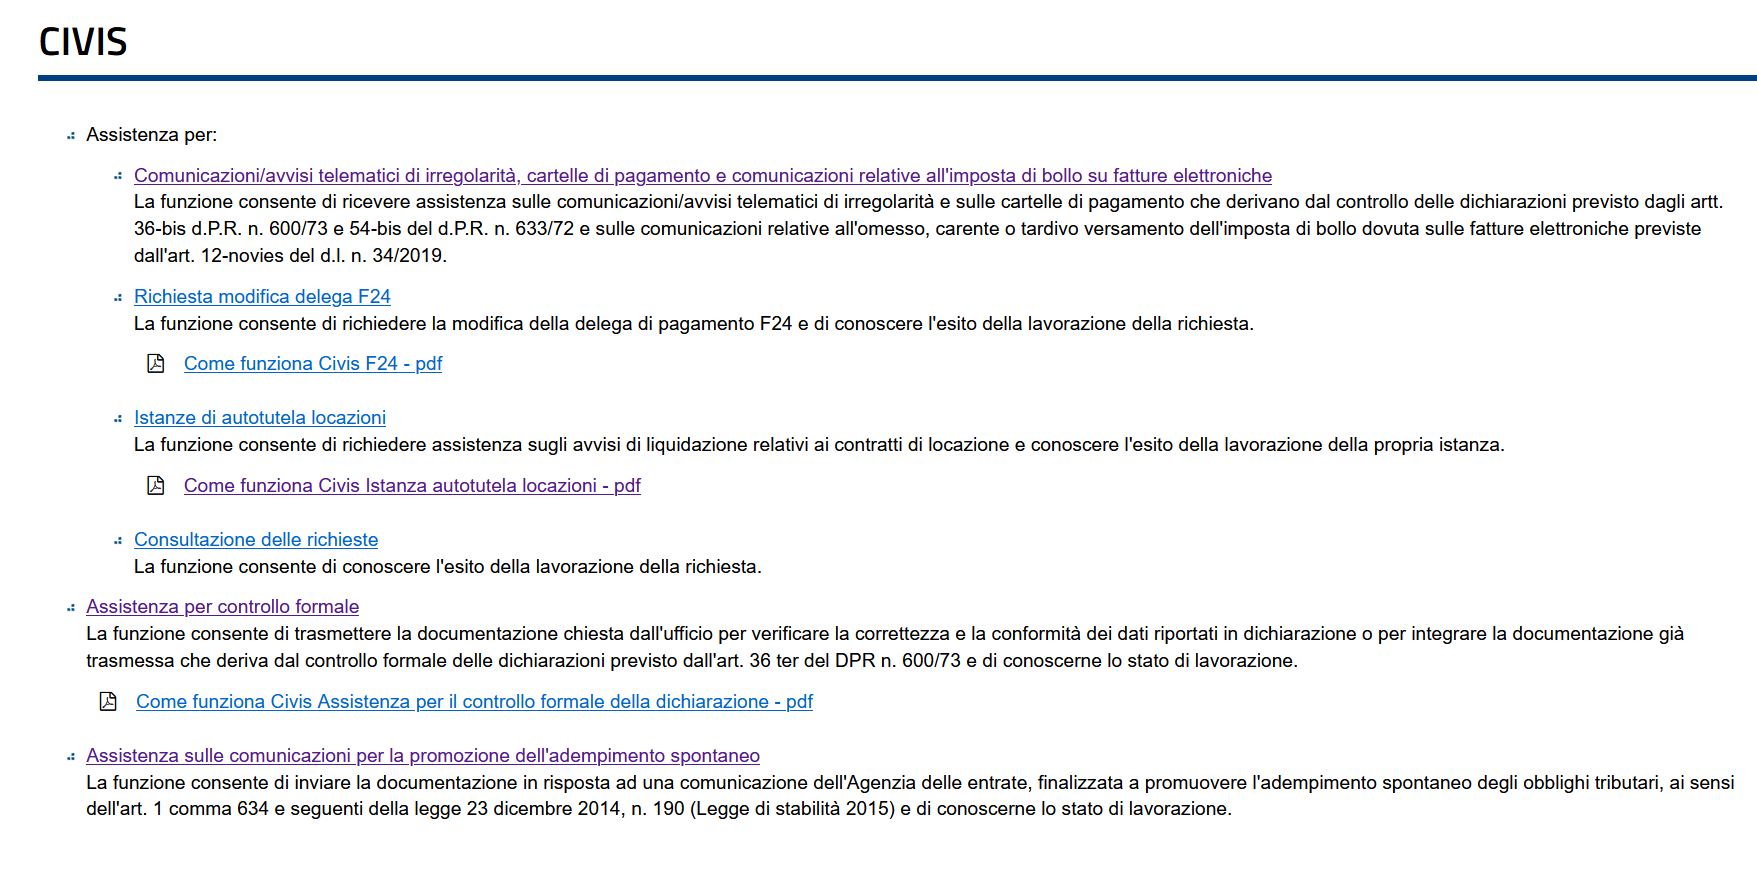
Inoltre, in via sperimentale, dovrebbe partire un servizio rivolto ai professionisti che prevede l’apertura pomeridiana degli uffici AdE riservata agli appuntamenti con i professionisti che li richiedono.
In proposito Carbone ha specificato che: “Si tratta dell’apertura di alcuni sportelli che verranno riservati ai professionisti, proprio perché riteniamo che in alcuni casi sia opportuno un confronto diretto tra il contribuente/professionista e il funzionario dell’Agenzia delle Entrate per evitare appunto che non vengano percepite al meglio le istanze presentate dal mondo dei professionisti.”
Il servizio si avvierà solo dopo l’attivazione di tutte le altre soluzioni digitali messe a disposizione dell’Agenzia delle Entrate.
Il Direttore ha anche ricordato che negli ultimi anni l’AdE si è adoperata per snellire e semplificare il rapporto di collaborazione reciproca, tra gli altri ha citato la novità 2025 della Delega Unica, leggi qui, per tutti gli approfodnimenti.
-
Custode giudiziario: il documento del CNDCEC
Il Consiglio Nazionale, nel corso della seduta del 18 dicembre 2025, ha approvato il documento “Atti e verbali del custode giudiziario e del professionista delegato alle vendite nell’ambito del processo esecutivo – Formulario”, elaborato dalla Commissione di studio “Esecuzioni mobiliari e immobiliari” nell’ambito dell’Area di delega “Funzioni giudiziarie e ADR”
Il CNDCEC specifica che il Formulario è rivolto ai professionisti che operano nel settore delle esecuzioni immobiliari rivestendo la funzione di custode giudiziario e delegato alle vendite e che, nella pratica quotidiana, hanno bisogno di modelli pronti, sintetici e sicuri sotto il profilo della conformità al rito esecutivo dopo gli interventi della riforma Cartabia e del correttivo di cui al d.lgs. n. 164/2024.
Si vuole facilitare la reperibilità delle formule (per fasi del processo esecutivo e per tipologia di esecuzione), nella prospettiva di una rapida consultazione, senza trascurare esigenze di carattere pratico, tra cui la necessità di uniformarsi alle prassi seguite nei tribunali locali, fornendo un supporto tecnico-professionale che risulti chiaro e coerente con il nuovo quadro processuale.
Il Formulario offre al professionista uno strumento di consultazione rapida, aggiornato e conforme all’attuale diritto processuale, in grado di guidare il professionista nelle diverse fasi dell’esecuzione, mantenendo al contempo la coerenza con le esigenze del processo telematico e con l’evoluzione post Cartabia.
Il docuemnto, composto da cinque sezioni, contiene trentaquattro formule relative a differenti fasi del processo esecutivo.Più nello specifico:
- la prima sezione, in punto di “Custodia” è dedicata all’esaustiva trattazione delle tematiche attinenti alla figura del custode giudiziario;
- la seconda sezione, intitolata “La Delega delle Operazioni di Vendita”, risulta incentrata sulle molteplici dichiarazioni, istanze e avvisi prodromici alla fase della vendita;
- la terza sezione si occupa più nello specifico della “Fase della vendita”
- la quarta sezione relativa a “Il Decreto di Trasferimento”, comprende formule che permettono di individuare, comprendere e trattare
dettagliatamente le modalità del trasferimento con riferimento al saldo del prezzo di aggiudicazione; - la quinta e ultima sezione, relativa a “La Fase Distributiva”, reca le formule, inerenti ai possibili scenari nella redazione del progetto di distribuzione.
Viene segnalato che gli schemi di atti e verbali rappresentano mere tracce a supporto dell’attività dei professionisti delegati e dei custodi giudiziari; essi non hanno in alcun modo contenuto vincolante e dovranno essere utilizzati in modo flessibile e appropriato in relazione alle fattispecie concretamente prospettabili.
-
Contributo Revisori Legali 2026: in scadenza 31 gennaio
Entro il 31 gennaio è necessario pagare la quota annuale di iscrizione per i revisori legali 2026.
Il MEF con un comunicato ha riepilogato le modalità di pagamento:
- online,
- o con altre modalità.
Ricordiamo che in base a quanto stabilito nel Decreto Ministeriale del 29 dicembre 2023, pubblicato sulla GU del 5 gennaio 2024, n. 4, il contributo annuale per gli iscritti al registro è stato fissato per l’anno 2026 in Euro 57,00.
Il MEF con un avviso del 22 gennaio evidenzia di provvedere entro la data prevista per evitare l’attivazione della procedura di cui all’articolo 24-ter del d.lgs. n. 39/2010 (sospensione per morosità).
Vediamo tutti i dettagli.
Contributo annuale Revisori Legali 2026: via ai pagamento
Per tutti gli iscritti al registro dei revisori, entro il 31 gennaio è possibile procedere al pagamento on line dell’importo dovuto accedendo, tramite SPID, o CIE all’area riservata del portale della revisione legale alla voce “contribuzione annuale” raggiungibile scorrendo in fondo alla pagina. Per le altre modalità di pagamento per le quali è necessario scaricare l’avviso di pagamento on line presente nell’area riservata.
Come avvenuto negli anni precedenti, non saranno trasmessi a cura del Ministero dell’economia e delle finanze gli avvisi cartacei di pagamento ai singoli iscritti ma tali avvisi saranno disponibili ed eventualmente scaricabili esclusivamente on-line accedendo tramite SPID o CIE all’area riservata del portale della revisione legale.
Il Mef, per il tramite di Consip, invierà invece annualmente a tutti gli iscritti una comunicazione concernente le modalità e i termini con cui procedere al pagamento del contributo annuale per l’iscrizione al registro dei revisori legali. La comunicazione sarà trasmessa al Domicilio digitale comunicato al Registro dei revisori legali ai sensi dell’articolo 16, comma 7 del decreto legge 29 novembre 2008, n. 185, convertito con modificazioni nella legge 28 gennaio 2009, n. 2, così come modificato dal decreto legge 16 luglio 2020, n. 76 (c.d. Decreto semplificazioni), ovvero a mezzo posta elettronica ordinaria o posta ordinaria.
I revisori della sostenibilità abilitati nel corso del 2025 non sono tenuti al versamento di alcun contributo aggiuntivo oltre a quello annuale fissato in 57 Euro.
Il contributo fisso di Euro 50, previsto dall’articolo 5 del DM 19/2/2025 è infatti a copertura delle spese amministrative e di segreteria e pertanto non ripetibile nel corso degli anni di abilitazione.
I revisori potranno effettuare il pagamento del contributo annuale tramite i servizi del sistema pagoPA, disponibili:
- sul sito web della revisione legale, accedendo alla propria area riservata alla voce “Contribuzione annuale”e scegliendo tra gli strumenti disponibili:
- carta di credito o debito o prepagata,
- oppure il bonifico bancario o il bollettino postale nel caso si disponga di un conto corrente presso banche, Poste e altri prestatori di servizio di pagamento aderenti all’iniziativa. Il servizio è sempre attivo eccetto dalle ore 00:30 alle 01:30 per manutenzione giornaliera.
- presso le banche, Poste e altri prestatori di servizio di pagamento aderenti all’iniziativa tramite i canali da questi messi a disposizione (come ad esempio: tabaccherie e ricevitorie autorizzate, home banking, ATM, APP da smartphone, sportello, ecc).
Attenzione al fatto che l’elenco degli operatori abilitati a ricevere pagamenti tramite pagoPAè disponibile alla pagina http://www.agid.gov.it/agenda-digitale/pubblica-amministrazione/pagamenti-elettronici/pspaderenti-elenco.
Per poter effettuare il pagamento occorre utilizzare il Codice Avviso di Pagamento oppure il QR Code o i Codici a Barre presenti sulla stampa dell'avviso.
Il pagamento potrà essere altresì effettuato mediante bonifico bancario, utilizzando il seguente IBAN IT57E0760103200001009776848, intestato a Consip S.p.A, riportando nella causale il “Codice di avviso di pagamento” contenuto nell’avviso di pagamento, il codice fiscale ed il numero di iscrizione del revisore, oppure compilando, con i suddetti dati, il bollettino PA bianco “TD 123”, disponibile presso gli Uffici Postali sul C/C postale n. 1009776848 intestato a Consip S.p.A.
-
Elezioni Commercialisti 2026: affluenza alle urne di oltre il 62%
Giovedì 15 e venerdì 16 gennaio, per i Commercialisti ci sono state le elezioni per scegliere i nuovi rappresentanti degli Ordini territoriali.
Il cammino verso il voto è stato lungo e travagliato a causa dei ricorsi al TAR ma alla fine l'affluenza è stata da record.
Prima del dettaglio, ricordiamo che sul ricorso al TAR. la ID Technology all'ultimo minuto ha presentato un atto di rinuncia alla domanda cautelare collegata al ricorso con cui si chiedeva di sospendere il contratto siglato dal CNDCEC con la Multicast per la piattaforma di voto e conseguentemente le elezioni.
ID Technology ha motivato la rinuncia alla sospensiva spiegando che, dopo aver presentato richiesta di misure cautelari monocratiche, il Consiglio nazionale e la Multicast hanno depositato documenti comprovanti l’intervenuta stipulazione e l’avvio dell’esecuzione del contratto.
I seggi elettorali si sono costituiti regolarmente il 10 gennaio scorso.
Il 14 gennaio sempre sul voto e la piattaforma da utilizzare è arrivata una interrogazione parlamentare al MEF per sapere "quali misure si intendano assumere, anche di natura ispettiva o regolatoria, volte a verificare la correttezza, la trasparenza e la neutralità delle procedure di affidamento della piattaforma informatica per le elezioni degli Ordini territoriali dei dottori commercialisti ed esperti contabili, al fine di garantire interventi idonei a rafforzare la fiducia nel regolare svolgimento del procedimento elettorale”.
Ricordiamo inoltre che, resta valido il merito del ricorso che secondo la ID Technology, riguarda il mancato rispetto del principio di rotazione, contemplato dalla disciplina sugli affidamenti diretti contenuta nel Codice degli Appalti, dato che Multicast era titolare anche del rapporto contrattuale precedente.
Se il TAR dovesse dare ragione alla ID Technology le potrà conoscerle un risarcimento economico, così come richiesto dalla stessa ricorrente in via subordinata, ma le elezioni saranno considerate valide.
Vediamo le procedure di voto e i risultati.
Elezioni Commercialisti 2026: si volta il 15 e 16 gennaio
Le elezioni si sono concluse e l'affluenza ai seggi è stata del 62%, in alcuni territori hanno registrato una partecipazione intorno o superiore al 90%.
Secondo De Nuccio si è trattato di "un’affluenza storica, una partecipazione che ha superato ogni aspettativa, colleghe e colleghi che hanno scelto di esserci, di contare, di far sentire la propria voce".
Ricordiamo che con l’Informativa n. 1/2026, il CNDCEC ha inoltrato agli Ordini territoriali dei tutorial sull’utilizzo della piattaforma, a cui accedere attraverso il link che i commercialisti hanno ricevuto via PEC.
Cliccato il link, è stato possibile autenticarsi tramite SPID o CIE avendo accesso al voto per 7 minuti.
Il sistema ha dato la possibilità di votare:
- per una delle liste presenti,
- scheda bianca.
Durante il voto, è stato possibile aggiungere le preferenze per i singoli candidati oppure dare solo il voto alla lista.
Successivamente si sono scelti i candidati per il revisore unico o il collegio dei revisori e per il Comitato pari opportunità.
Concluso il voto il sistema ha rilasciato una ricevuta per la regolarità della procedura, inviata anche via PEC al professionista.
Mancando la ricevuta, il voto non è stato considerato valido e si è dovuto ripere tutta l’operazione a cominciare da una nuova
autenticazione.
Attenzione al fatto che ogni singolo Ordine ha deciso l'orario di apertura dei seggi garantendo l'apertura di almeno 8 ore.
La lista che ha ottenuto più voti ha ottenuto i quattro quinti dei seggi arrotondati per eccesso, mentre i rimanenti sono andati ai candidati più votati della lista arrivata seconda.
Leggi anche Riforma Commercialisti: il testo del DDL approvato con novità
-
Cessione della clientela: tassazione e istruzioni operative
Con Risposta a interpello n 311 del 12 dicembre le Entrate chiariscono il trattamento fiscale applicabile ai fini dell'IVA, dell'imposta di registro,
delle imposte dirette e ai fini ISA alla cessione da parte di un professionista della propria clientela in vista della cessazione della propria attività professionale.Cessione della clientela: la corretta tassazione
La contribuente istante, una commercialista in regime di contabilità semplificata, ha manifestato l’intenzione di cessare la propria attività per pensionamento, cedendo a una collega la parte "cedibile" della propria clientela, cioè quella legata a contratti di consulenza.
La cessione avverrebbe con pagamento rateale in tre anni.
Il quesito principale è se questa cessione, in assenza di altri beni rilevanti, sia esclusa da IVA ai sensi dell’art. 2, comma 3, lett. b), del DPR 633/1972, come modificato dal D.lgs. 192/2024.
L’istante chiedeva inoltre se fosse possibile chiudere la partita IVA subito, pur incassando i proventi in anni successivi, e se tali proventi potessero essere trattati come redditi non abituali.
L’Agenzia ha risposto chiaramente: la sola cessione della clientela non rientra tra le operazioni escluse da IVA.
La norma invocata (art. 2, comma 3, lett. b) esclude dall’IVA solo le cessioni di un complesso unitario di beni (materiali e immateriali), organizzato per l’esercizio di un’attività.
Nel caso in esame, la sola clientela ceduta non è considerata un "complesso organizzato", ma un singolo asset immateriale.
Secondo la prassi e la giurisprudenza, il rapporto tra professionista e cliente è personale e fiduciario (intuitu personae), dunque non si configura come avviamento commerciale e non può essere trattato come un bene cedibile separatamente da un’organizzazione.
Inoltre, secondo la risoluzione 108/E/2002, l’operazione va qualificata come prestazione di servizi imponibile, fondata su un accordo tra colleghi: il cedente si impegna a favorire la transizione dei clienti e a non riprendere l’attività.
Pertanto l’operazione è imponibile IVA (art. 3 DPR 633/1972), in quanto consiste in prestazioni di fare, non fare e permettere, verso corrispettivo.
Cessione della clientela e Imposta di registro: si applica in misura fissa
Poiché l’operazione è rilevante ai fini IVA, il contratto di cessione della clientela è soggetto all’imposta di registro in misura fissa, ai sensi dell’art. 40 del DPR 131/1986.
Anche sotto il profilo delle imposte dirette, l’Agenzia delle Entrate ha chiarito che i proventi derivanti dalla cessione del pacchetto clienti devono essere tassati come reddito da lavoro autonomo, ai sensi dell’art. 54 del TUIR.
Il principio di riferimento è quello della onnicomprensività: tutti i corrispettivi percepiti in relazione all’attività professionale, inclusa la cessione della clientela, concorrono a formare il reddito professionale, anche se incassati dopo la cessazione dell’attività operativa.
Pertanto:
- la partita IVA va mantenuta aperta fino all’incasso dell’ultima rata;
- i proventi vanno dichiarati nel quadro RE del modello Redditi PF, seguendo il principio di cassa;
- non è possibile trattarli come redditi occasionali o da attività non abituale.
Cessione della clientela per cessazione attività: come tassare e istruzioni operative
L’istante aveva ipotizzato anche l’applicazione del regime forfettario (L. 190/2014) per il solo anno di cessazione, al fine di evitare il versamento dell’IVA. Tuttavia, l’Agenzia ricorda che tale regime va applicato dall’inizio dell’anno d’imposta e non può essere attivato retroattivamente.
Inoltre, il comportamento dell’istante (versamenti IVA regolari) indica chiaramente l’utilizzo del regime ordinario.
In merito agli Indici Sintetici di Affidabilità (ISA), l’Agenzia conferma che l’istante potrà indicare:
- il codice 4 (“periodo di non normale svolgimento dell’attività”) nei primi due anni dalla cessione;
- il codice 2 (“cessazione dell’attività”) nell’anno in cui verrà chiusa definitivamente la partita IVA.
In sintesi, un professionista che intende cedere la clientela in vista della chiusura dell’attività dovrà:
- emettere fattura con IVA per l’intero importo pattuito, anche se il pagamento avviene in più anni;
- mantenere attiva la partita IVA fino all’incasso dell’ultima rata;
- tassare i compensi come redditi professionali, indicandoli nel quadro RE anno per anno;
- applicare gli ISA con codici di esclusione nei periodi indicati;
- non può applicare retroattivamente il regime forfettario se non ha rispettato i requisiti sin dall’inizio dell’anno.
-
Commercialisti e AI: modifiche al codice deontologico e alle sanzioni
Il Consiglio Nazionale del Commercialisti ed esperti contabili, nella seduta del 20 novembre 2025, in considerazione delle previsioni contenute all’art. 13 della legge 23 settembre 2025, n. 132 relative alla disciplina dell'utilizzo di sistemi di intelligenza artificiale nelle professioni intellettuali, ha deliberato di apportare modifiche agli articoli 21 e 45 del codice deontologico.
Conseguentemente il Consiglio Nazionale ha deliberato anche le modifiche agli articoli 21 e 29 del Codice delle sanzioni. Scarica qui il nuovo codice delle sanzioni
Vediamo il dettaglio l'articolo 21 del codice deontologico diffuso con una informativa del CNDCEC datata 4 dicembre scorso
Codice sanzioni Commercialisti: articolo 21 esecuzione dell’incarico e AI
L'articolo 21 prevede che:
1. Il professionista svolge la propria attività a favore del cliente in libertà, autonomia e indipendenza.
2. Il professionista deve usare la diligenza e la perizia richieste dalle norme che regolano il rapporto professionale nel luogo e nel tempo in cui esso è svolto. Costituisce violazione dei doveri professionali il mancato, ritardato o negligente compimento di atti inerenti al mandato.
3. Il professionista deve tempestivamente illustrare al cliente, con semplicità e chiarezza, gli elementi essenziali e gli eventuali rischi connessi all’incarico affidatogli.
4. Il professionista deve informare tempestivamente il cliente in merito ai nuovi avvenimenti in grado di incidere sul mandato affidato.
5. Il professionista, ogni qualvolta ne venga richiesto, deve informare il cliente e la parte assistita sullo svolgimento del mandato affidato e deve fornire loro copia di tutti gli atti e documenti, anche provenienti da terzi, concernenti l’oggetto del mandato e l’esecuzione dello stesso.
6. Il professionista non deve esorbitare, salvo i casi di urgente necessità, dai limiti dell’incarico conferitogli. Egli deve, tuttavia, con prudenza, assumere le iniziative opportune e svolgere tutte le attività confacenti allo scopo concordato con il cliente.
7. Il professionista, nell’esecuzione dell’incarico conferito, non deve perseguire interessi personali in conflitto con quelli del cliente o assumere cointeressenze di natura economico –professionale negli affari del cliente che possano compromettere la sua integrità o indipendenza. Sono fatte salve le disposizioni di maggior rigore in relazione all’esercizio di specifiche funzioni professionali.
8. Nell’esecuzione dell’incarico il professionista può impiegare i sistemi di intelligenza artificiale esclusivamente per le attività strumentali e di supporto alla propria attività professionale, dovendo assicurare che l’esito della prestazione sia il risultato prevalente della propria attività intellettuale resa nel rispetto dei principi di competenza, diligenza, qualità, indipendenza e autonomia. È fatto divieto al professionista di utilizzare i sistemi di intelligenza artificiale in modo tale che questi sostituiscano la propria attività intellettuale e la valutazione o interpretazione di fatti e delle norme oggetto dell’incarico professionale.
9. Il professionista, quando si avvale del contributo dei sistemi di intelligenza artificiale, se ne assume pienamente la responsabilità e il controllo e ha il dovere di:
a) verificare le fonti e la veridicità dei dati e delle informazioni utilizzati;
b) accertarsi che i sistemi di intelligenza artificiale di cui si avvale siano dotati di adeguate misure di sicurezza e riservatezza e conformi alle normative in materia di protezione dei dati personali. In caso di utilizzo dei sistemi di intelligenza artificiale da parte del professionista, i doveri di competenza e di capacità adeguate di cui all’art. 8 del presente codice comportano per il professionista medesimo e per i suoi dipendenti e collaboratori la conoscenza del funzionamento e della tecnologia utilizzata. In nessun caso il ricorso ai sistemi di intelligenza artificiale può considerarsi esimente in tema di obblighi derivanti dal presente codice deontologico e dalle norme vigenti in materia.
10. In ogni caso, per assicurare e mantenere il rapporto fiduciario tra professionista e cliente, il professionista deve comunicare al cliente e alla parte assistita le informazioni relative ai sistemi di intelligenza artificiale utilizzati nell’erogazione della prestazione professionale, facendone menzione, con linguaggio chiaro, semplice ed esaustivo, anche nella eventuale documentazione prodotta. -
STP e possesso PEC: chierimenti del CNDCEC
Il CNDCEC con il pronto ordini n 88/2025 risponde alla richiesta di chiarimenti sul possesso della PEC da parte delle STP.
Vediamo il contenuto della delucidazione a vantaggio dei professionisti facenti parte di società.
STP e possesso PEC: chierimenti del CNDCEC
Con il quesito formulato si domandava se le STP, società tra professionisti, siano tenute ad attivare e comunicare all'Ordine di appartenenza la PEC della società; oppure, se possa essere utilizzata dalla società la PEC di uno dei professionisti che risultano essere soci della STP.
Viene intanto ricordato che le STP, in a quanto tenute a iscriversi nell'apposita sezione speciale del Registro delle presso la Camera di Commercio competente sono tenute a dotarsi di PEC/domicilio digitale.-L'articolo 16 del D.L. 185/2008 convertito con modificazioni dalla Legge n.2/2009 prevede, infatti, che "Le imprese costituite in forma societaria sono tenute a indicare il proprio domicilio digitale di cui allarticolo 1, comma 1, lettera n-ter del decreto legislativo 7 marzo 2005, n. 82 …".
In quanto soggetti giuridici autonomi tenute ad iscriversi in apposita sezione dell'albo tenuto dall'Ordine professionale di riferimento, come previsto dall'articolo 8 del D.M. 8 febbraio 2013, n. 34, le STP sono soggette agli stessi obblighi comunicativi previsti per gli iscritti persone fisiche e quindi dovranno a comunicare all'Ordine il domicilio digitale della società comunicato al Registro delle Imprese. -
Visto di conformità ai Tributaristi negato anche dal Consiglio di Stato
Dopo la Sentenza n. 144 del 2024 della la Corte Costituzionale con cui venivano dichiarate non fondate le questioni di legittimità costituzionale relative alla estensione del visto di conformità ai tributaristi, con Sentenza n 8662 del 17 novembre si esprime anche il Consiglio di Stato chiudendo definitivamente la partita.
Prima dei dettagli ricordiamo che l'Associazione Nazionale dei Tributaristi Lapet aveva sollevato motivi di incostituzionalità dell’art. 35, comma 3, del decreto legislativo 9 luglio 1997, n. 241 sul rilascio del visto di conformità sulle dichiarazioni dei redditi.
Il Consiglio di Stato aveva sospeso il giudizio e rimandato alla Corte eventuali decisioni in merito allo stesso argomento.
Vediamo in dettaglio cosa hanno statuito il Consiglio di Stato e la Corte Costituzionale.
Visto ai tributaristi: non fondata la questione di incostituzionalità
La Corte Costituzionale conferma la legittimità del perimetro dei professionisti abilitati a rilasciare il visto di conformità sulle dichiarazioni dei redditi e Iva, e in particolare:
- gli iscritti negli Albi dei dottori commercialisti, dei ragionieri e dei periti commerciali e dei consulenti del lavoro» (lettera a)
- e i soggetti iscritti alla data del 30 settembre 1993 nei ruoli di periti ed esperti tenuti dalle Camere di commercio, industria, artigianato e agricoltura per la sub-categoria tributi, in possesso di diploma di laurea in giurisprudenza o in economia e commercio o equipollenti o diploma di ragioneria
Viene bloccata la richiesta di allargamento anche ai tributaristi sollevata dalla Associazione Lapet dei tributaristi che aveva portato il Consiglio di Stato dubbi sull’articolo 35, comma 3, del Dlgs 241/1997 rispetto agli articoli 3, 41 e 117, comma 1, della Costituzione.
La sentenza 144/2024 della Consulta conclude che:
"la scelta operata dal legislatore non è sproporzionata, in quanto una disciplina meno restrittiva, che consentisse il rilascio del visto di conformità a chiunque presti liberamente consulenza fiscale, non offrirebbe le medesime garanzie di attitudine, di affidabilità e di sottoposizione dei professionisti a controlli stringenti, che possono condurre alla sospensione o alla cessazione della loro attività".
Inoltre, dalle motivazioni si legge che:
"il rilevante interesse pubblico correlato al rilascio del visto di conformità, che non si risolve nella mera predisposizione e trasmissione delle dichiarazioni o nella tenuta delle scritture e dei dati contabili, ma è diretto ad agevolare e rendere più efficiente l’esercizio dei poteri di controllo e di accertamento dell’amministrazione finanziaria, con assunzione della relativa responsabilità (si pensi, ad esempio, alla corretta determinazione degli oneri detraibili collegati al cosiddetto superbonus edilizio)".
Ad oggi, con Sentenza n 8962/2025 il Consiglio di Stato chiude la partita sul visto di conformità ai tributaristi, ribadendo che spetta solo per iscritti agli Ordini
L’apposizione del visto di conformità sulle dichiarazioni dei redditi e Iva spetta in via esclusiva alle professioni ordinistiche e resta invece preclusa ai tributaristi.
La Sentenza 8962 del Consiglio di Stato pubblicata il 17 novembre, conferma la sentenza di primo grado del Tar Puglia, 1192/2022 e respinge l’appello della Lapet (tributaristi).
Il Consiglio di Stato ha escluso un’interpretazione estensiva della norma in materia di soggetti abilitati all’apposizione del visto di conformità, poichè "carattere tassativo dell’elencazione delle categorie abilitate al rilascio del visto di conformità" ai sensi del Dlgs 241/1997 e del Dpr 322/1998.
La sentenza 8962 richiama anche la precedente pronuncia della Corte costituzionale 144/2024 su indicata.
Inoltre, il Consiglio di Stato evidenzia che il diritto Ue consente limitazioni alla libera prestazione di servizi per esigenze di qualità e affidabilità della prestazione, di efficacia dei controlli fiscali e di contrasto all’evasione tributaria.
Esprime nuovamente soddisfazione il Predidente dei Commercialisti ed Esperti Contabili Elbano De Nuccio che ha affermato a commento della recente pronuncia, quanto segue:si tratta di una decisione che ribadisce il valore della nostra professione nel garantire affidabilità, controllo e correttezza nell’interlocuzione con l’amministrazione finanziaria.
-
Formazione commercialisti: esonero per gli over 65
Pubblicato sul Bollettino Ufficiale del Ministero della Giustizia del 15 ottobre il nuovo Regolamento per la formazione dei Commercialisti.
Già annunciato all'atto dell'approvazione dal CNDCEC e poi inviato al Ministero per parere vincolante, esso contiene diverse importanti novità, prima tra tutte l'esonero formativo per i professionisti over 65 e la riduzione del monte ore per i genitori di bambini piccoli.
Vediamo maggiori dettagli.
Formazione professionale commercialisti: esonero per gli over 65
Le modifiche al regolamento della formazione professionale continua approvate il 30 luglio, secondo il Presidente De Nuccio “puntano a semplificare, alleggerire e avvicinare le regole alle reali esigenze degli iscritti”.
Tra le novità più significative spicca l’esonero totale dall’obbligo formativo per i professionisti che abbiano compiuto 65 anni nel corso del triennio di riferimento.
Come evidenziato dal CNDCEC la misura riguarda l’intero ammontare dei crediti richiesti, 90 nel triennio, e rappresenta un “riconoscimento concreto al valore di un’intera carriera spesa con dedizione nella professione”.
Il testo, trasmesso al Ministero della Giustizia per il parere vincolante, è stato approvato il 25 settembre e poi pubblicato sul Bollettino ufficiale il 15 ottobre.
Attenzione al fatto che, le novità entrano in vigore dal 1° gennaio 2026.
Secondo De Nuccio si tratta di: “Un passo avanti che dà forma normativa a ciò che per molti è una fatica quotidiana”.
Il regolamento aggiornato inserisce inoltre la materia delle “pari opportunità” tra gli ambiti obbligatori di aggiornamento, in linea con i principi di inclusione e uguaglianza che, per il presidente della categoria “oggi più che mai devono orientare le professioni ordinistiche”.
Rivisti infine anche i criteri per l’autorizzazione dei soggetti erogatori di formazione, con l’obiettivo di innalzare la qualità dell’offerta formativa.
Secondo Liliana Smargiassi consigliera del Consiglio per materia: “Con queste modifiche rispondiamo a bisogni reali, spesso trascurati: da un lato il giusto riconoscimento a chi ha speso una vita nella professione, dall’altro il sostegno a chi si trova a bilanciare lavoro e genitorialità. L’introduzione della materia “pari opportunità” rappresenta inoltre un atto di coerenza con i valori fondanti della nostra categoria”.
Vediamo la novità per i genitori di bambini piccoli.
Formazione professionale commercialisti: riduzione per i genitori di bambini piccoli
Dal 1° gennaio 2026 inizio del nuovo triennio formativo per i commercialisti con figli in età compresa tra 1 e 6 anni ci sarà una riduzione delle ore.
In particolare, potranno godere di una riduzione del 50% del monte crediti da raggiungere, che passerà da 90 a 45.
La misura è stata pensata per facilitare la conciliazione vita-lavoro e per sostenere la genitorialità.
Essa può essere fruita in tutto o in parte, da uno solo dei genitori, qualora entrambi siano iscritti all’Albo, oppure può essere ripartita tra i due, fermo restando il numero massimo di crediti riducibili, che complessivamente non può superare i 45.
Tra le altre novità, l’inserimento tra i crediti formativi obbligatori della materia delle “pari opportunità”, coerentemente con i principi di uguaglianza e inclusione promossi dall’ordinamento.
Inoltre prevista la riformulazione dell’elenco delle materie che dovranno essere trattate nello svolgimento delle attività formative.
Infine si è previsto di rafforzare il potere di vigilanza del Consiglio nazionale, che avrà la possibilità di richiedere copia degli attestati e della documentazione attestante l’effettiva partecipazione agli eventi formativi.
Allegati: -
Informativa AI clienti dal 10 ottobre: fac simile per i professionisti
Il documento messo a disposizione di Confprofessioni e ANF è una informativa dettagliata per i clienti di studio sull'utilizzo di AI da consegnare dal 10 ottobre, data di entrata in vigore della norma di riferimento, l'’art.13 della Legge n 132/2025.
Come evidenziato dalla stessa Associazione il documento è stato messo a punto da un gruppo di giuristi del Corso di Etica e Intelligenza Artificiale della Pontificia Università Antonianum, elaborato per ANF Associazione nazionale forense e Confprofessioni.
Leggi anche Legge IA in Gazzetta al 10.10 nuovi obblighi per i professionisti e l'approfondimento di L. Romano: Da domani i commercialisti devono confessare l'uso di IA
Informativa AI clienti: fac simile di Confprofesisoni per i professionisti
Il documento, come evidenaziato dal ANF, rappresenta un importante passo avanti nell’attuazione della nuova normativa e si configura come uno strumento pratico e immediato per tutti i professionisti tenuti a fornire l’informativa ai propri clienti.
Attenzione al fatto che il modulo è adatto a tutte le professioni cui si applica il decreto e può essere allegato alla lettera di incarico professionale, al consenso informato in ambito sanitario, o a qualsiasi contratto che preveda l’obbligo di comunicare in modo trasparente l’uso di tecnologie basate su AI .
In proposito il Presidente ANF ha specificato che: "L’introduzione dell’Intelligenza Artificiale nel mondo delle professioni impone nuove responsabilità e un approccio consapevole. Questo primo modulo informativo rappresenta un passo concreto nella direzione della trasparenza e della tutela reciproca, valori che Confprofessioni promuove da sempre”.
Viene anche evidenziato che il gruppo di studio ha avviato la costituzione di un laboratorio permanente dedicato all’analisi del rapporto tra AI e professioni, con l’obiettivo di approfondire le implicazioni etiche, giuridiche e deontologiche e di promuovere garanzie concrete a tutela dei clienti, ma anche dei professionisti che utilizzano strumenti basati su Intelligenza Artificiale.
Scarica qui il fac simile che ciascun professionista può allegare alla lettere d'incarico.