
-
5xmille ONLUS 2024: elenchi ammessi ed esclusi
Le Entrate hanno pubblicato sul sito internet nella sezione dedicata, gli elenchi permanenti 2024 delle ONLUS ammesse al 5xmille 2024.
In data 18 dicembre vengono inseriti anche gli elenchi degli esclusi, clicca qui per accedere.
5xmille ONLUS: elenco 2024 ammessi ed esclusi
Dal 18 dicembre 2024 sono disponibili sul sito dell'Agenzia delle Entrate gli elenchi delle ONLUS ammesse e di quelle escluse alla ripartizione del 5 per mille per l'anno finanziario 2024.
In particolare, negli elenchi sono comprese anche le organizzazioni che, pur non avendo assolto (in tutto o in parte) gli adempimenti richiesti per l'ammissione al contributo entro i termini previsti, hanno usufruito della rimessione in bonis, ai sensi dell'articolo 2, comma 2, D.L. n. 16/2012.
Ogni ente è individuato con l'indicazione;
- del codice fiscale,
- della denominazione,
- della Regione,
- dell'indirizzo,
- della Provincia e del Comune in cui ha la sede legale.
Si segnala infine che, entro il settimo mese successivo alla scadenza del termine per la presentazione delle dichiarazioni 2024 (maggio 2025), l'Amministrazione finanziaria pubblicherà gli elenchi degli enti ammessi ed esclusi di tutte le categorie, con l'indicazione delle scelte attribuite e dei relativi importi, nonché l'elenco completo degli enti ammessi al contributo con gli importi complessivi spettanti.
5xmille ONULS: tutte le regole
In generale, si ricorda che l’articolo 17 bis, del decreto-legge 18 ottobre 2023, n. 145, convertito con modificazioni dalla legge 15 dicembre 2023, n. 191, stabilisce, infatti, che, anche per l’anno finanziario 2024, le ONLUS iscritte all’Anagrafe delle ONLUS continuano ad essere destinatarie della quota del 5 per mille dell’Irpef, con le modalità previste per gli enti del volontariato dal DPCM 23 luglio 2020.
Per tale tipologia di enti resta ferma la competenza all’Agenzia delle entrate ai fini dell’accreditamento, della verifica dei requisiti di accesso e della pubblicazione dei relativi elenchi.
In particolare, nell'elenco permanente sono comprese le ONLUS già inserite nell’elenco permanente del 2023 e le ONLUS regolarmente iscritte nell’anno 2023 in presenza dei requisiti previsti dalla norma.
Sono state, inoltre, apportate le modifiche conseguenti alle verifiche effettuate e alle revoche dell’iscrizione trasmesse dalle stesse ONLUS.
Si evidenzia che le ONLUS che presenti nell’elenco permanente 2024 non sono tenute a ripetere la procedura di iscrizione al 5 per mille.
Il rappresentante legale dell’ente, presente nell’elenco permanente, comunica alla Direzione regionale competente le variazioni dei requisiti per l’accesso al beneficio, nei successivi trenta giorni, mediante dichiarazione resa ai sensi del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445.
In caso di sopravvenuta perdita dei requisiti da parte dell’ente, il rappresentante legale, entro i successivi trenta giorni, sottoscrive e trasmette la richiesta di cancellazione dall’elenco permanente.
Qualora il contributo sia stato indebitamente percepito dall’ente in carenza dei requisiti, si applicano le disposizioni dell’articolo 17 del DPCM 23 luglio 2020.
Gli elenchi permanenti degli enti del Terzo Settore, della ricerca scientifica e dell’Università, della ricerca sanitaria e delle associazioni sportive dilettantistiche, sono pubblicati, ai sensi dell’articolo 8 del DPCM 23 luglio 2020, sul sito web di ciascuna amministrazione competente (Ministero del Lavoro e delle Politiche Sociali, Ministero dell’Università e della Ricerca, Ministero della Salute e Comitato olimpico nazionale italiano).
5x mille : elenco ammessi 2023
Disponibili qui anche gli elenchi dei beneficiari del 5 per mille 2023.
-
Credito d’imposta FOB: % 2024 per le fondazioni bancarie
Con il Provvedimento n 435525 del 3 dicembre le Entrate fissano la percentuale di credito di imposta da attribuire alle fondazioni di origine bancaria FOB per il 2024.
Nel dettaglio è pari al 25,0778 per cento, la percentuale in base alla quale è determinato il credito d’imposta 2024 per le FOB per i versamenti al fondo unico nazionale (Fun) effettuati entro il 31 ottobre 2024, sulla base dei fondi stanziati.
Come evidenziato dall'Ade al fine di assicurare il finanziamento stabile dei centri di servizio per il volontariato (CSV), l’articolo 62, comma 1, del decreto legislativo del 3 luglio 2017, n. 117 (Codice del Terzo settore), ha istituito il fondo unico nazionale (FUN), alimentato da contributi annuali delle fondazioni di origine bancaria (FOB), di cui al decreto legislativo 17 maggio 1999, n. 153, e amministrato dall’Organismo nazionale di controllo (ONC).
Allegati:
Ai sensi dell’articolo 64 del decreto legislativo del 3 luglio 2017, n. 117, l’ONC è una fondazione con personalità giuridica di diritto privato, costituita con decreto del Ministero del lavoro e delle politiche sociali del 19 gennaio 2018.
Il comma 6 del citato articolo 62 riconosce alle FOB, a decorrere dall’anno 2018, un credito d’imposta pari al 100% dei versamenti effettuati al FUN ai sensi dei commi 4 e 5 del medesimo articolo, da utilizzare esclusivamente in compensazione tramite modello F24, fino a un massimo di 15 milioni di euro per l’anno 2018 e 10 milioni di euro per gli anni successivi.
Le disposizioni attuative del credito d’imposta in oggetto sono state approvate con decreto del Ministro del lavoro e delle politiche sociali del 4 maggio 2018, di concerto con il Ministro dell’economia e delle finanze.
In particolare, l’articolo 2 del D.M. del 4 maggio 2018 prevede che, ai fini della determinazione del credito d’imposta, rilevano i versamenti effettuati al FUN entro il 31 ottobre di ciascun anno.
In proposito, l’articolo 3 del medesimo D.M. del 4 maggio 2018 stabilisce che la Fondazione ONC trasmette all’Agenzia delle Entrate l’elenco delle fondazioni che hanno effettuato i suddetti versamenti al FUN, con i relativi codici fiscali e importi.
L’Agenzia delle entrate, ai sensi dell’articolo 3, comma 4, primo periodo, del D.M. del 4 maggio 2018, sulla base del rapporto tra l’ammontare delle risorse stanziate e l’importo complessivo dei versamenti effettuati dalle fondazioni al FUN, con provvedimento del Direttore rende nota la percentuale in base alla quale è determinato l’ammontare del credito
d’imposta spettante a ciascuna fondazione.
Tanto premesso, tenuto conto che l’ammontare complessivo dei versamenti effettuati dalle fondazioni al FUN entro il 31 ottobre 2024 è pari a 39.875.748,38 euro, a fronte di risorse disponibili per 10.000.000,00 di euro, la suddetta percentuale è ottenuta dal rapporto tra 10.000.000,00 e 39.875.748,38; il risultato di tale rapporto, espresso in termini percentuali e troncato alla quarta cifra decimale, è pari al 25,0778 per cento. -
Personalità giuridica ETS: chiarimenti del Ministero sul patrimonio sociale
Con Nota n. 15849/2024 con oggetto: Requisiti del patrimonio minimo degli Enti del Terzo settore ai fini del conseguimento della personalità giuridica. Patrimonio formato da "intangible assets". il ministero del Lavoro fornisce chiarimenti in merito alla verifica dei requisiti da parte del Notaio.
Personalità giuridica ETS: chirimenti del Ministero sul patrimonio sociale
Il Minstero con la nota in oggetto replica ad un quesito su Enti che, ai fini dell'acquisizione della personalità giuridica collegata all'iscrizione nel Runts, sulla base di documentazione contabile e peritale asseverata, accompagnano l'istanza "con la dichiarazione che il proprio patrimonio minimo consiste esclusivamente o prevalentemente in cd. ‘intangible assets' costituiti da proprietà intellettuale (a titolo di esempio in progetto/corso/percorso formativo)".
Viene richiesto un parere circa l'idoneità ai fini del conseguimento della personalità giuridica di un patrimonio consistente prevalentemente in un apporto in opere e servizi, come nell'esempio citato.
La nota ricorda intanto che l'art. 22 comma 4 del CTS, oltre a far riferimento ad una "somma liquida e disponibile, non inferiore a 15.000 euro per le associazioni e a 30.000 euro per le fondazioni", prevede in alternativa anche la possibilità che tale patrimonio sia "costituito da beni diversi dal denaro".
La formulazione adottata dal legislatore, secondo l'opinione riportata in vari studi, escluderebbe:
- "la possibilità di dotare l'ente di un patrimonio costituito da prestazioni di opera o di servizi oppure da crediti"
- "la possibilità di apportare al patrimonio degli ETS le prestazioni di opere e servizi in quanto esse non sarebbero facilmente monetizzabili"
- "la possibilità di procedere alla costituzione di un ETS con personalità giuridica mediante conferimento d'opera o di servizi, anche se garantiti da polizza assicurativa o fidejussione bancaria…così come il conferimento di crediti", considerato che proprio la definizione rinvenibile nell'art. 22 CTS rimanderebbe alla definizione dei beni quali "cose che possono formare oggetto di diritti" (art. 810 c.c.), comprensiva dei beni immateriali (brevetti, marchi, etc.) ma non dei diritti che hanno per oggetto un comportamento soggettivo"
Tali posizioni, derivanti da un'attenta lettura delle norme alla luce del quadro giuridico generale, secondo la nota ministeriale appaiono condivisibili, anche in considerazione della peculiarità degli enti del Terzo settore, che, privi di scopo di lucro e volti al perseguimento non dell'interesse dei singoli soci, come nel caso dei soggetti aventi forma societaria, ma del cd. "bene comune" nelle sue molteplici declinazioni, necessitando quindi di particolari tutele anche sotto il profilo delle garanzie.
Du qui, viene richiamata l'importanza della responsabilità del notaio che, prima di presentare l'istanza di iscrizione al Runts o quella volta a conseguire la personalità giuridica di un ente già iscritto, deve attentamente verificare in via preliminare la sussistenza dei requisiti di legge, compreso quello riguardante il patrimonio minimo, costituito nei modi di legge, potendo, ove accerti che gli stessi non sussistano, esimersi dal deposito dandone comunicazione motivata ai committenti.
Sotto questo profilo, l'ufficio che ha ricevuto l'istanza pur potendo attraverso interlocuzioni preliminari segnalare la questione al notaio, rimetterà in ultima analisi a questo la questione, rinviando eventualmente alla sede di controllo la verifica sulla regolarità del patrimonio minimo, procedendo eventualmente ad invitare l'ente alla ricostituzione dello stesso qualora abbia ragionevoli motivi per ritenere che lo stesso si sia ridotto al di sotto della soglia di legge, richiedendo che gli incrementi siano effettuati in denaro o altri beni adeguatamente periziati, escludendo la possibilità di fare ricorso ad opere o servizi.
-
Contributo ambulanze ETS: il Ministero attiva la piattaforma
Sul sito del Ministero del lavoro viene pubblicato l'avviso per le domande per il contributo per l'acquisto di ambulanze da parte di enti del volontariato.
In dettaglio, ai sensi dell’art. 76, comma 1, del D.lgs. 117/2017, relativo ai contributi in oggetto, si comunica che è aperta la piattadorma per le domande di:
- contributo ETS Enti (guida 1)
- contributo ETS reti nazionali (guida 2)
Ricordiamo che l'art 76 discipilna il contributo per l'acquisto di autoambulanze, autoveicoli per attività sanitarie e beni strumentali, prevedendo che le risorse di cui all'articolo 73, comma 2, lettera c), sono destinate a sostenere l'attività di interesse generale delle organizzazioni di volontariato attraverso l'erogazione di contributi per l'acquisto, da parte delle medesime, di autoambulanze, autoveicoli per attività sanitarie e di beni strumentali, utilizzati direttamente ed esclusivamente per attività di interesse generale, che per le loro caratteristiche non sono suscettibili di diverse utilizzazioni senza radicali trasformazioni, nonché, per la donazione dei beni ivi indicati nei confronti delle strutture sanitarie pubbliche da parte delle organizzazioni di volontariato e delle fondazioni.
Attenzione al fatto che per le organizzazioni di volontariato aderenti alle reti associative di cui all'articolo 41, comma 2, la richiesta e l'erogazione dei contributi deve avvenire per il tramite delle reti medesime.
Contributo ambulanze ETS 2024: aperta la piattaforma
Il Ministero comunica che a partire dalla domanda di contributo per le spese sostenute da ODV iscritte al RUNTS e fondazioni del Terzo Settore nel 2024, le medesime dovranno essere presentate unicamente tramite una piattaforma informatica dedicata, sia nel caso di enti singoli, sia nel caso di enti aderenti a reti associative nazionali.
Per consentire agli enti interessati di prendere visione di questo nuovo strumento informatico e delle connesse procedure, si pubblicano due presentazioni:
- la prima dedicata ai singoli enti che intendano presentare la domanda di contributo, compresi gli enti aderenti a reti associative nazionali iscritte al RUNTS;
- la seconda dedicata alle reti associative nazionali, per gli adempimenti e le procedure di loro competenza.
Nel guide viene evidenziato anche l'iter temporale delle domande:
- per gli ETS (guida 1):

- per le reti di ETS (guida 2):
Allegati: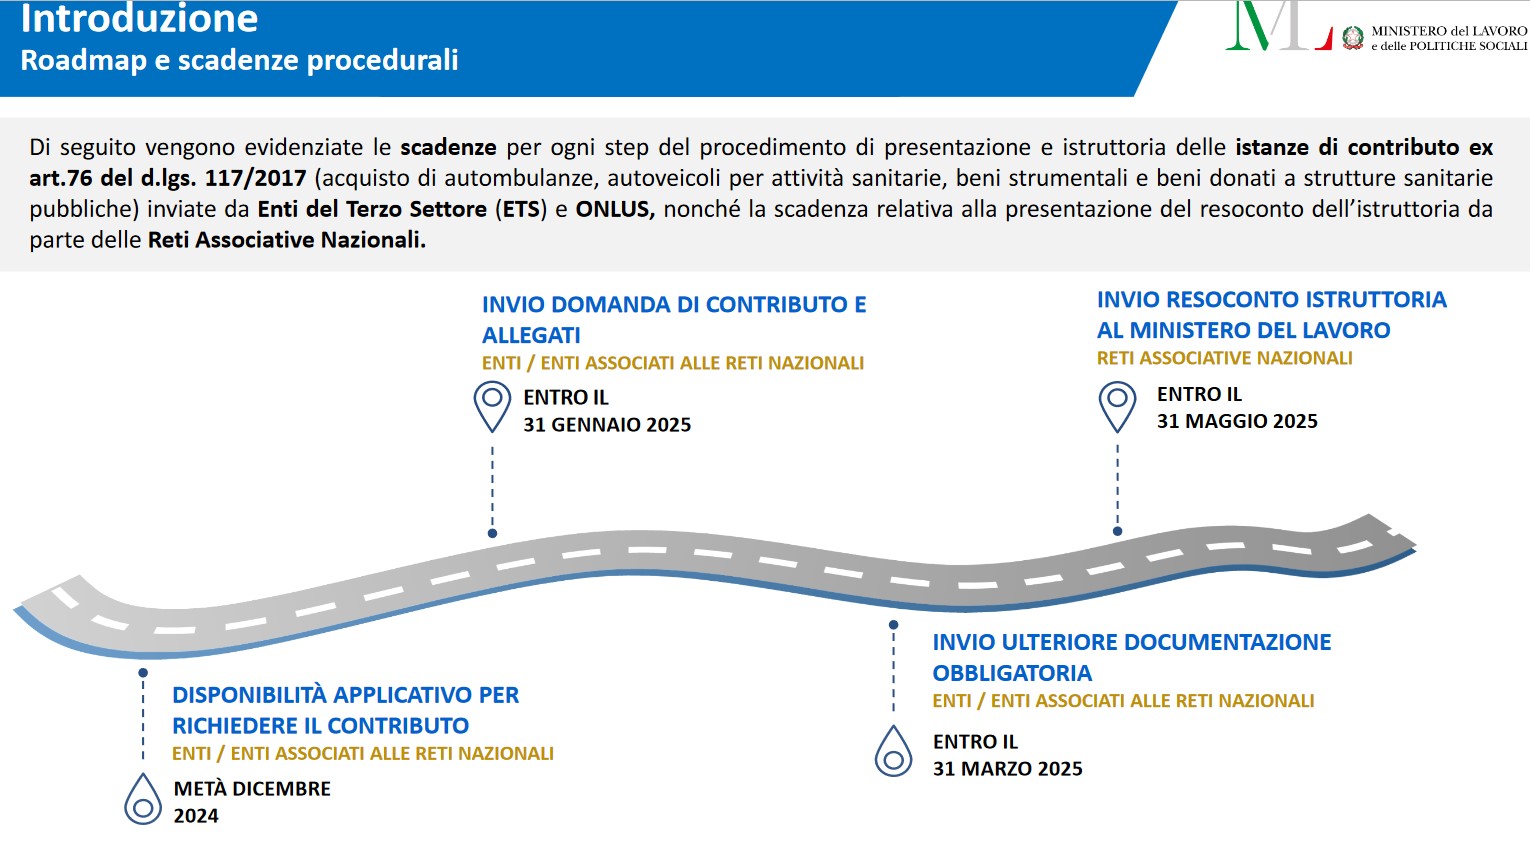
- contributo ETS Enti (guida 1)
-
Operazioni ASD e SSD: fuori campo IVA fino al 31.12
Pubblicato in GU del giorno 8 ottobre la legge di conversione del DL Omnibus vediamo cosa contiene l'art 3 rubricato Disposizioni in materia di associazioni e società sportive dilettantistiche.
Operazioni ASD e SSD: fuori campo IVA fino al 31.12
Le norme introdotte con la legge di conversione del DL Omnibus, dispongono che, fino alla data di applicazione delle disposizioni di cui all’articolo 5, comma 15-quater, del decreto-legge n. 146 del 2021, fissata al 1° gennaio 2025, possono essere poste fuori dal campo di applicazione dell’IVA le operazioni rese da associazioni e società sportive dilettantistiche, per le quali dal primo gennaio 2025 è previsto, ai sensi della citata disposizione, il passaggio al regime di esenzione dell’IVA.
La norma fa salvi i comportamenti dei contribuenti adottati prima della data di entrata in vigore del presente decreto.
Nel dettaglio attualmente il comma 15-quater dell’articolo 5 del decreto-legge n. 146 del 2021, intervenendo sul DPR n. 633 del 1972, modifica il regime IVA applicabile a determinate operazioni.
Sinteticamente, si dispone il passaggio dal “fuori campo IVA” al regime di esenzione dall’IVA di alcune specifiche operazioni e l’inserimento di alcune prestazioni tra le operazioni esenti, in presenza di specifiche condizioni.
Nel dettaglio, si introducono:
- modifiche all’articolo 4 del DPR 633 del 1972, recante individuazione delle operazioni che rientrano nell’esercizio di imprese (operazioni commerciali) e alle quali, pertanto, si applica la disciplina IVA. In particolare sono state eliminate alcune esclusioni (e quindi sono state inserite nel campo di applicazione IVA), effettuate in presenza di specifici requisiti;
- modifiche all’articolo 10 del DPR 633 del 72, al fine di includere le suddette operazioni tra quelle esenti ai fini IVA
Successivamente, sono intervenute diverse norme sulla decorrenza del nuovo regime: l’articolo 1, comma 683, della legge n. 234 del 2021 (legge di bilancio 2022) che ha fissato inizialmente la decorrenza al 1° gennaio 2024, poi differita al 1° luglio 2024 da parte dell’articolo 4, comma 2-bis, del decreto-legge n. 51 del 2023 e da ultimo posticipata al 1° gennaio 2025 dall’articolo 3, comma 12- sexies, del decreto-legge n. 215 del 2023.
Leggi: IVA al 5% per i corsi di sci, snowboard: per chi e da quando per ulteriori approfondimenti sulle novità del dl omnibus.
-
ONLUS e affitto ramo d’azienda: come si applica il superbonus
Le Entrate hanno specificato che per la ONLUS che affitta un ramo d'azienda per i suoi scopi istituzionali, ossia gestione di residenze per anziani, il superbonus è potenziato.
Questa è la sintesi della Risposta a interpello n 188 del 1 ottobre.
Prima dei dettagli, si evidenzia che l'istante è un consorzio in forma di società cooperativa sociale ad attività esterna, che opera secondo i principi della mutualità senza fini di lucro.
Il consorzio risulta ONLUS di diritto e, dal 21 marzo 2022, è iscritto al Registro Unico Nazionale del Terzo Settore (RUNTS).
La sua attività principale consiste nella gestione e amministrazione di residenze sanitarie assistenziali ed ospedaliere, con relative attività connesse.
L'Istante, intende effettuare su immobili affittati, destinati a centri di servizio per anziani, interventi di riqualificazione energetica e antisismici ammessi alla detrazione di cui all'articolo 119 del decreto legge n. 34 del 2020 (cd. Superbonus)
Pertanto, chiede se, per effetto dell'affitto o dell'acquisto del ramo di azienda di una ''Fondazione" possa fruire del Superbonus con l'applicazione, per gli immobili di categoria catastale B/1, della peculiare modalità di calcolo prevista dal comma 10bis del citato articolo 119 del decreto Rilancio, ossia superbonus potenziato, nonché della facoltà di optare per la cessione del credito.
Infine, per l'applicazione del superbonus potenziato, chiede se gli amministratori, che in passato hanno ricevuto compensi, siano tenuti a restituirli o se la condizione di gratuità vada verificata solo a far data dall'avvio dei lavori o di sostenimento delle spese e sino al termine del periodo di beneficio della detrazione.
Vediamo la replica ADE.
Onlus e affitto ramo d’azienda: quando spetta il superbonus potenziato
L'Agenzia delle Entrate con la risposta a interpello n 188 del 1 ottobre fornisce i seguenti chiarimenti:
- si conferma che il consorzio può beneficiare del Superbonus per gli immobili di categoria catastale B/1, ma specifica che i requisiti previsti dall'articolo 119, comma 10-bis, devono essere rispettati sin dall'inizio dei lavori o dal momento di sostenimento delle spese, e devono permanere fino alla fine del periodo di fruizione della detrazione. Tali requisiti includono, tra l'altro, che i membri del Consiglio di Amministrazione non percepiscano compensi o indennità di carica.
- per quanto riguarda i contratti di comodato, l'Agenzia precisa che solo i contratti registrati in data certa prima del 1° giugno 2021 possono consentire l'accesso al Superbonus tramite la modalità di calcolo agevolata prevista dal comma 10-bis. Tuttavia, poiché i contratti di comodato relativi agli immobili gestiti dalla Fondazione non soddisfano questo requisito (non essendo stati registrati prima del 1° giugno 2021), il consorzio non potrà applicare il Superbonus tramite il comma 10-bis per quegli immobili.
- per uno degli immobili, l'Agenzia dichiara che il consorzio potrebbe applicare il Superbonus con la modalità agevolata del comma 10-bis, a condizione che il consorzio risulti usufruttuario dell'immobile sin dall'avvio dei lavori o dal sostenimento delle spese, e che tale condizione permanga per l'intero periodo di fruizione del beneficio.
- l'Agenzia conferma che i membri del Consiglio di Amministrazione non devono percepire compensi o indennità di carica durante tutto il periodo di fruizione della detrazione. La gratuità della carica deve essere dimostrata tramite prove o dichiarazioni formali.
- in merito alla possibilità di optare per la cessione del credito o per lo sconto in fattura, l'Agenzia delle Entrate specifica che, essendo il consorzio una ONLUS, può esercitare queste opzioni, ma solo se risulta già costituito prima del 17 febbraio 2023 e se i lavori o le spese sono stati avviati prima del 30 marzo 2024
Vediamo tutto il dettaglio del chiarimento dell'Ade.
Con riguardo ai soggetti ammessi al Superbonus, il comma 9, lettera dbis), dell'articolo 119 del decreto Rilancio prevede che la detrazione si applica, tra l'altro, alle «organizzazioni non lucrative di utilità sociale di cui all'articolo 10 del decreto legislativo 4 dicembre 1997, n. 460, dalle organizzazioni di volontariato iscritte nei registri di cui all'articolo 6 della legge 11 agosto 1991, n. 266, e dalle associazioni di promozione sociale iscritte nel registro nazionale e nei registri regionali e delle province autonome di Trento e di Bolzano previsti dall'articolo 7 della legge 7 dicembre 2000, n. 383».
Come chiarito dalla circolare n. 30/E del 2020, a detti soggetti (ONLUS, OdV, e APS) non essendo prevista alcuna limitazione espressa, il beneficio spetta indipendentemente dalla categoria catastale e dalla destinazione dell'immobile oggetto degli interventi medesimi, salvo quella per le unità immobiliari appartenenti alle categorie catastali A/1, A/8, nonché alla categoria catastale A/9 per le unità immobiliari non aperte al pubblico.
L'individuazione del tetto massimo di spesa agevolabile va effettuata tuttavia, anche per tali soggetti, al pari di ogni altro destinatario dell'agevolazione, applicando le regole contenute nel citato articolo 119, ovvero tenendo conto della ''natura'' degli immobili e del ''tipo di intervento'' da realizzare.
Con la circolare n. 3/E del 2023 è stato chiarito che: la tassativa elencazione dei soggetti contenuta nel richiamato articolo 119, comma 9, lettera dbis, del decreto Rilancio, limita il proprio ambito applicativo solamente alle ONLUS di cui all'articolo 10 del citato decreto legislativo n. 460 del 1997, alle APS e alle OdV; il Superbonus spetta, in linea generale, anche ai detentori dell'immobile oggetto degli interventi agevolabili in virtù di un titolo idoneo al momento di avvio dei lavori o al momento del sostenimento delle spese, se antecedente il predetto avvio.
Il detentore inoltre, deve essere in possesso del consenso all'esecuzione dei lavori da parte del proprietario.
Con riferimento alle disposizioni di cui al citato comma 10bis, inoltre, la medesima circolare n. 3/E del 2023 precisa che l'elencazione dei titoli che consentono al proprietario o al possessore degli immobili l'applicazione di tali disposizioni è da considerarsi tassativa.
L'articolo 2, comma 3bis, del decreto legge n. 11 del 16 febbraio 2023, convertito con modificazioni, dalla legge 11 aprile 2023, n. 3 stabilisce che «tutti i requisiti necessari ai fini dell'applicazione delle disposizioni del comma 10bis […] devono sussistere fin dalla data di avvio dei lavori o, se precedente, di sostenimento delle spese, e devono permanere fino alla fine dell'ultimo periodo di imposta di fruizione delle quote annuali costanti di detrazione, salvo il requisito della registrazione del contratto di comodato d'uso, nel caso di detenzione a tale titolo dell'immobile oggetto degli interventi, per il quale il secondo periodo del citato articolo 119, comma 10bis, lettera b), prevede espressamente la sussistenza da data certa anteriore alla data di entrata in vigore del medesimo comma 10bis».
Il successivo comma 3ter prevede, inoltre, che «il requisito della non percezione di compensi o indennità di carica da parte dei membri del consiglio di amministrazione delle organizzazioni non lucrative di utilità sociale, delle organizzazioni di volontariato e delle associazioni di promozione sociale […] è soddisfatto qualora, indipendentemente da quanto previsto nello statuto, sia dimostrato, con qualsiasi mezzo di prova, oppure con dichiarazioni (…) che i predetti membri del consiglio di amministrazione non hanno percepito compensi o indennità di carica, ovvero vi hanno rinunciato o li hanno restituiti.»
In base alle disposizioni sopra riportate, dunque, ai fini dell'applicazione del citato comma 10bis dell'articolo 119 del decreto Rilancio, i requisiti richiesti, che devono permanere fino alla fine dell'ultimo periodo di imposta di fruizione del Superbonus, devono sussistere fin dalla data di avvio dei lavori o, se precedente, di sostenimento delle spese
Fa eccezione la detenzione dell'immobile a titolo di comodato gratuito atteso che, in tale caso, la norma espressamente prevede che il predetto titolo è idoneo all'applicazione del comma 10bis «a condizione che il contratto sia regolarmente registrato in data certa anteriore» al 1° giugno 2021, data di entrata in vigore della disposizione.
In sostanza, nel caso in cui l'immobile sia detenuto in base ad un contratto di comodato d'uso gratuito, registrato prima del 1° giugno 2021, può applicare le disposizioni contenute nel predetto comma 10bis (nel rispetto di ogni altra condizione richiesta) il comodatario del contratto registrato prima della predetta data.
Ciò premesso, poiché nel caso in esame, i contratti di comodato registrati in data anteriore al 1° giugno 2021, sono stati stipulati tra la ''Fondazione'' e le parrocchie proprietarie degli immobili oggetto degli interventi agevolati, l'Istante non può applicare le particolari modalità di calcolo previste dal citato comma 10bis dell'articolo 119 del decreto Rilancio.
Diversamente, l'Istante potrà applicare il citato comma 10bis con riferimento alle spese sostenute per gli interventi effettuati sugli immobili di cui al punto 3 del quesito, qualora risulti usufruttuario dei predetti immobili «sin dalla data di avvio dei lavori, o, se precedente, di sostenimento delle spese» e tale condizione permanga «fino alla fine dell'ultimo periodo di imposta di fruizione delle quote annuali costanti di detrazione».
Ai fini dell'applicazione della disposizione di cui al citato comma 10bis dell'articolo 119, è necessario, inoltre, che i membri del Consiglio di Amministrazione non percepiscano alcun compenso o indennità di carica «fin dalla data di avvio dei lavori o, se precedente, di sostenimento delle spese.
La gratuità della carica deve sussistere «fino alla fine dell'ultimo periodo di imposta di fruizione delle quote annuali costanti di detrazione».
Indipendentemente da quanto previsto nello statuto, va dimostrato «con qualsiasi mezzo di prova, oppure con dichiarazioni che i predetti membri del consiglio di amministrazione non hanno percepito compensi o indennità di carica, ovvero vi hanno rinunciato o li hanno restituiti.
Con riferimento alla possibilità che le ONLUS, APS e ODV optino per la cessione del credito o per lo sconto in fattura, a fronte di un generale divieto all'esercizio di tali opzioni si prevede, al ricorrere di determinati presupposti, alcune deroghe specifiche.
In particolare, l'esercizio delle opzioni è consentito, tra l'altro, per le ONLUS, le ODV e le APS che risultino già costituite alla data del 17 febbraio 2023 (data di entrata in vigore del decreto legge n. 11 del 2023).
L'articolo 1 del decreto legge 29 marzo 2024, n. 39, convertito con modificazioni dalla legge 23 maggio 2024, n. 67, è intervenuto ridefinendo il perimetro di operatività delle deroghe al generale divieto di cessione o sconto in fattura di cui al decreto legge n. 11 del 2023.
In particolare, l'articolo 1, comma 2, del citato decreto legge n. 39 del 2024, stabilisce per determinati soggetti, tra i quali le ONLUS, le ODV e le APS (già costituite alla data del 17 febbraio 2023), che le deroghe al generale divieto di esercizio delle opzioni per la cessione del credito o per lo sconto in fattura continuano ad applicarsi alle spese sostenute in relazione agli interventi per i quali in data antecedente al 30 marzo 2024 (data di entrata in vigore del decreto legge n. 39 del 2024):
- «a) risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell'articolo 119, comma 13ter, del citato decretolegge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono diversi da quelli effettuati dai condomini; […];
- c) risulti presentata l'istanza per l'acquisizione del titolo abilitativo, se gli interventi sono agevolati ai sensi dell'articolo 119 del citato decretolegge n. 34 del 2020 e comportano la demolizione e la ricostruzione degli edifici;
- d) risulti presentata la richiesta del titolo abilitativo, ove necessario, se gli interventi sono diversi da quelli agevolati ai sensi dell'articolo 119 del citato decretolegge n. 34 del 2020;
- e) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se gli interventi sono diversi da quelli agevolati ai sensi dell'articolo 119 del citato decretolegge n. 34 del 2020 e per i medesimi non è prevista la presentazione di un titolo abilitativo.».
Pertanto, nel rispetto delle predette condizioni e di ogni altra condizione richiesta, sulle spese sostenute l'Istante potrà esercitare le opzioni alternative alla fruizione diretta della detrazione, di cui al citato articolo 121 del decreto Rilancio.
Allegati: -
Tax credit sponsorizzazioni sportive: domande entro il 10.08
Il Dipartimento dello sport informa che entro il 10 agosto è possibile richiedere sulla apposita piattaforma il credito di imposta per le sponsorizzazioni sportive per le spese sostenute nel I trimestre 2023.
Successivamente verrà pubblicato un avviso per le altre spese dell'anno 2023.
Vediamo tutte le regole della agevolazione.
Credito sponsorizzazioni sportive: che cos’è e i beneficiari
La legge di bilancio 29/12/2022 n. 197, art. 1, comma 615, lettera a), ha apportato modificazioni all’articolo 9, comma 1, del decreto-legge 27 gennaio 2022, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2022, n. 25, e ha esteso il credito di imposta, già previsto per l’anno 2022, anche per gli investimenti effettuati tra il 1° gennaio e il 31 marzo 2023, prevedendo che il contributo riconosciuto, sotto forma di credito d'imposta, non possa essere comunque superiore a 10.000,00 euro per ogni soggetto richiedente.
Il tetto massimo complessivo autorizzato dalla norma è pari a euro 35.000.000,00.
I destinatari della misura sono:
- i lavoratori autonomi, le imprese e gli enti non commerciali che hanno effettuato investimenti in campagne pubblicitarie, incluse le sponsorizzazioni, nei confronti di leghe che organizzano campionati nazionali a squadre,
- ovvero società sportive professionistiche e società e associazioni sportive dilettantistiche iscritte al Registro nazionale delle attività sportive dilettantistiche (che ha sostituito il precedente Registro CONI) in possesso dei seguenti requisiti:
- che siano operanti in discipline ammesse ai Giochi Olimpici e paralimpici;
- che svolgano attività sportiva giovanile;
- soggetti beneficiari i cui ricavi, di cui all'articolo 85, comma 1, lettere a) e b), del Testo Unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, relativi al periodo d'imposta 2019 e comunque prodotti in Italia, siano almeno pari a 150.000,00 euro e non superiori a 15 milioni di euro;
- l'investimento in campagne pubblicitarie deve essere di importo complessivo non inferiore a 10.000,00 euro.
Il contributo, riconosciuto sotto forma di credito d'imposta, è pari al 50% degli investimenti effettuati a decorrere dal 1° gennaio 2023 e fino al 31 marzo 2023.
Credito sponsorizzazioni sportive: le domande entro il 10 agosto
La domanda di riconoscimento del suddetto contributo può essere effettuata tramite la piattaforma online attivata a partire dalle ore 12 dell’11 giugno 2024 e fino alle ore 23.59 del 10 agosto 2024.
Non saranno prese in considerazione domande che perverranno con modalità diversa da quella prevista o al di fuori dei termini stabiliti.
Si precisa che la procedura riguarda esclusivamente le richieste afferenti al primo trimestre 2023 e non al terzo trimestre 2023 che sarà oggetto di una successiva procedura
Ecco i passaggi per richiedere il credito di imposta:
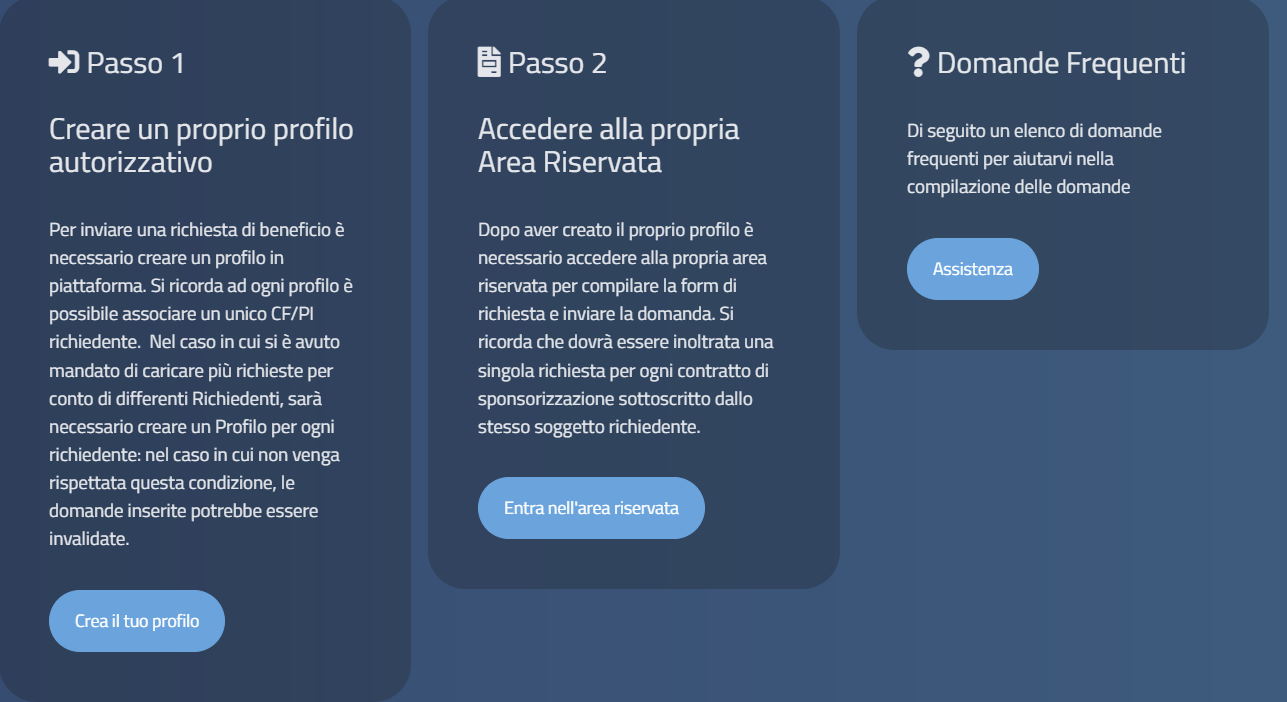
Si sottolinea che per presentare la domanda occorrono i seguenti dati:
- Identificativi del contratto di sponsorizzazione (numero e data)
- Copia della fattura elettronica
- Copia della quietanza di bonifico o versamento assegno
- Dati relativi all'ente sponsorizzato (Denominazione, sede legale, codice fiscale / partita IVA, tipologia di sport olimpico praticato
- Dati relativi all'Asseveratore (dati personali, numero e albo di appartenenza)
-
Digitalizzazione ETS: domande entro il 19 luglio
Il bando digitalizzazione ETS prevede aiuti per le imprese del terzo settore con domande entro il 19 luglio sulla piattaforma re@dy.
Gli interventi proposti potranno prevedere azioni di:
- formazione digitale, di base e/o avanzata, per dipendenti, collaboratori stabili e volontari, attraverso l’utilizzo di metodologie e pratiche innovative, affinché essi maturino maggiori competenze e consapevolezza in ambito digitale, assumano un ruolo (pro)attivo nel processo di transizione digitale delle proprie organizzazioni e aumentino la propria velocità di adattamento ai cambiamenti imposti dalla digitalizzazione e dalla trasformazione digitale;
- coerente integrazione di sessioni formative per lo sviluppo e/o miglioramento delle competenze non cognitive (soft o life skills), complementari a quelle digitali, al fine di costruire percorsi di crescita professionale capaci di insistere sulle competenze “soft” (es. creatività, ragionamento critico ed empatia, capacità relazionali e sociali);
- implementazione di una soluzione digitale volta al miglioramento dell’efficienza interna (organizzazione e processi interni) e/o esterna (servizi offerti alla collettività), coerente con la proposta progettuale ed in generale funzionale al contesto in cui le organizzazioni coinvolte operano. La formazione relativa all’utilizzo di tale soluzione digitale potrà rappresentare solo parte di un più ampio programma formativo indirizzato ai lavoratori, che pertanto dovrà presentare un assetto strutturato comprendente argomenti di carattere strategico e professionalizzante in ambito digitale;
- attivazione, sostegno e accompagnamento dei beneficiari al fine di coinvolgerli efficacemente nei percorsi formativi, attraverso la proposta di attività pratiche ed esperienziali (es. role modelling, tutoring, coaching, mentoring), che ne incentivino la partecipazione attiva durante tutto l’arco della formazione fino al suo completamento;
- messa a disposizione di sessioni di orientamento per far emergere le conoscenze e abilità dei beneficiari, al fine di valorizzare le loro potenzialità e attitudini professionali misurando i diversi livelli di partenza in termini di fabbisogni formativi e sviluppando un percorso di reskilling e/o upskilling digitale efficace.
Bando digitale sociale 2024: che cos’è
Sul sito del Fondo per la repubblica Digitale viene pubblicato il bando per la digitalizzazione degli ETS.
La transizione digitale è un elemento cruciale per accelerare i processi di innovazione e consentire al mondo del non profit di raggiungere obiettivi sociali, migliorare l’efficienza e coinvolgere le comunità.
Il digitale, infatti, può sostenere e agevolare il lavoro delle organizzazioni non profit.
L’investimento nella formazione e nello sviluppo di competenze digitali dei propri dipendenti, collaboratori e volontari risulta essere essenziale per consentire al settore di massimizzare il potenziale delle tecnologie digitali nel perseguire missioni e obiettivi sociali.
Con l’obiettivo di sostenere progetti rivolti all’empowerment di conoscenze e competenze digitali di dipendenti, collaboratori stabili e volontari degli enti che operano in uno o più settori di interesse generale dell’economia sociale, il Fondo per la Repubblica Digitale – Impresa sociale ha pubblicato il bando “Digitale sociale” che mette a disposizione 15 milioni di euro.
Bando digitale sociale 2024: beneficiari
Le proposte progettuali possono essere presentate da partenariati di almeno due soggetti.
All’interno del partenariato dovranno essere presenti una rete formale o un gruppo di enti privati non profit che presentano un bisogno comune di empowerment delle competenze digitali dei propri dipendenti e/o collaboratori stabili, inclusi i volontari; un soggetto pubblico o privato non profit con comprovata esperienza nella realizzazione di progetti in ambito digitale, che contribuisca a costruire il percorso formativo più adatto alle esigenze manifestate e sia eventualmente in grado di sviluppare una soluzione digitale funzionale alle necessità degli enti.
Bando digitale sociale 2024: presenta la domanda
I soggetti interessati possono presentare i progetti, corredati di tutta la documentazione richiesta, devono essere compilate e inviate esclusivamente online attraverso la piattaforma Re@dy, entro il 19 luglio 2024.
Per informazioni:
- Email: digitalesociale@fondorepubblicadigitale.it
- Tel: 06/68102736, negli orari di assistenza previsti
-
- lunedì e venerdì, ore 9:30 – 13:30
- mercoledì, ore 14:30 – 17:00
Si consiglia di non registrarsi e di non presentare i progetti a ridosso della scadenza, in quanto potrebbero verificarsi rallentamenti del sistema dovuti all’elevato numero di utenti contemporaneamente online.
Altresì, si consiglia di prendere visione dei documenti “Manuale di registrazione alla piattaforma Re@dy” e “Guida alla presentazione dei progetti”, disponibili sul sito internet www.fondorepubblicadigitale.it, per ulteriori indicazioni circa la registrazione sulla piattaforma Re@dy e la presentazione delle proposte progettuali.
Allegati: -
Erogazioni liberali ETS: invio dati entro 4 aprile
Con Provvedimento n. 83793 del 4 marzo le Entrate fissano le regole per la comunicazione all’Anagrafe tributaria dei dati relativi alle erogazioni liberali agli ETS ai sensi del Decreto Ministeriale MEF del 1° marzo 2024, in corso di pubblicazione in Gazzetta Ufficiale.
In data 12 marzo vengono anche pubblicate FAQ in risposta ad alcuni dubi dei soggetti interessati, di seguito il dettaglio.
Erogazioni liberali ETS: invio dati entro 4 aprile
Ai sensi dell’articolo 1 del decreto del Ministro dell’Economia e delle Finanze del 1° marzo 2024, il termine ultimo per la trasmissione delle comunicazioni di cui al presente provvedimento è il medesimo previsto dall'art. 78, commi 25 e 25-bis, della legge 30 dicembre 1991, n. 413, come modificato dall’articolo 16-bis, comma 4, del decreto-legge 26 ottobre 2019, n. 124.
Con esclusivo riferimento alle comunicazioni delle erogazioni liberali effettuate nel 2023, come previsto dall’articolo 1, comma 8, del decreto del Ministro dell’Economia e delle Finanze del 1° marzo 2024, il termine ultimo di trasmissione è il 4 aprile 2024.Nelle motivazioni del provvedimento viene anche specificato che a seguito della piena operatività del RUNTS e del passaggio definitivo in tale registro delle Associazioni di promozione sociale, delle Organizzazioni di volontariato e delle Cooperative sociali, con la soppressione dei precedenti registri, il decreto del 1° marzo 2024, ha ridefinito i criteri di individuazione dei soggetti tenuti all’invio dei dati delle erogazioni liberali, allargando la platea anche ad ulteriori enti iscritti nello stesso RUNTS che possono ricevere erogazioni detraibili o deducibili ai sensi dell’articolo 83, commi 1 e 2, del decreto legislativo n. 117 del 2017.
Lo stesso decreto all’articolo 1 ha individuato i soggetti tenuti alla trasmissione dei dati relativi alle erogazioni liberali, di cui sono beneficiari, che danno diritto a deduzioni dal reddito o detrazioni dall'imposta, distinguendo gli enti per cui la trasmissione resta facoltativa e ha previsto che gli stessi soggetti comunicano altresì l’ammontare delle erogazioni liberali restituite nell’anno precedente, con l’indicazione del soggetto a favore del quale è stata effettuata la restituzione e dell’anno nel quale è stata ricevuta l’erogazione rimborsata.
Il provvedimento, consultato il Garante per la protezione dei dati personali, recepisce le novità introdotte dal citato decreto del Ministro dell’Economia e delle Finanze 1° marzo 2024 e stabilisce che la trasmissione dei dati delle erogazioni liberali è effettuata con le stesse modalità previste dal provvedimento del Direttore dell’Agenzia delle entrate n. 34431 del 9 febbraio 2018, secondo le specifiche tecniche contenute all’allegato 1 al presente provvedimento.Le comunicazioni sono effettuate entro il medesimo termine previsto per la comunicazione dei dati relativi agli oneri e alle spese di cui all’articolo 78, commi 25 e 25-bis, della legge 30 dicembre 1991, n. 413.
Solo per la comunicazione dei dati delle erogazioni riferite al 2023, il termine ultimo per la trasmissione dei dati è il 4 aprile 2024, come stabilito dal comma 8 dell’articolo 1 del citato decreto del Ministro dell’Economia e delle Finanze 1° marzo 2024.
Di conseguenza, viene posticipato, dal 20 marzo all’8 aprile 2024, il termine per l’esercizio dell’opposizione all’utilizzo dei dati delle erogazioni liberali, effettuate nel 2023, nella dichiarazione precompilata.
Per il resto vengono mantenute le disposizioni previste dal precedente provvedimento del 9 febbraio 2018Tipologie enti da indicare nel flusso di dati da trasmettere all’Agenzia
Tra le FAQ si domanda che cosa cambia col decreto 1 marzo 2024 del MEF visto che nelle nuove specifiche tecniche, allegate al provvedimento del Direttore dell’Agenzia delle entrate del 4 marzo 2024, il campo 11 del record di testa “Tipologia ente del Terzo settore” può contenere dei codici differenti rispetto allo scorso anno, in particolare:
- 0 = Onlus
- 4 = Organizzazione di volontariato
- 6 = Fondazione e associazione riconosciuta avente per scopo statutario la tutela, promozione e la valorizzazione dei beni di interesse artistico, storico e paesaggistico
- 7 = Fondazione e associazione riconosciuta avente per scopo statutario lo svolgimento o la promozione di attività di ricerca scientifica
- 8 = Altri enti iscritti al RUNTS individuati dall’articolo 83, commi 1 e 2, del decreto legislativo n. 117 del 2017
Viene specificato che per adeguarsi alla normativa relativa agli enti del Terzo settore, caratterizzata negli ultimi anni da notevoli mutamenti, sono state riviste le tipologie di enti da indicare nel flusso di dati da trasmettere all’Agenzia.
Di conseguenza l’ente dovrà indicare, semplicemente, se si qualifica come:
- Onlus
- Organizzazione di volontariato
- Fondazione e associazione riconosciuta avente per scopo statutario la tutela, promozione e la valorizzazione dei beni di interesse artistico, storico e paesaggistico
- Fondazione e associazione riconosciuta avente per scopo statutario lo svolgimento o la promozione di attività di ricerca scientifica
- Oppure come altro ente iscritto al RUNTS, non incluso tra i precedenti, individuato dall’articolo 83, commi 1 e 2, del decreto legislativo n. 117 del 2017, ovvero associazione di promozione sociale, ente filantropico, cooperativa sociale (con l’esclusione delle imprese sociali costituite in forma di società), rete associativa o altro ente del Terzo settore (categoria residuale).
-
IVA terzo settore: cosa conterrà il Milleproroghe?
Con un emendamento al Decreto Milleproroghe, che sta per concludere il suo iter di conversione in legge, si vuole prevedere la proroga per l'esenzione IVA per il terzo settore.
Si tratterebbe di una proroga al 1 gennaio 2025 richiesta a gran voce dagli operatori del terzo settore, ed a breve vedremo se verrà accolta.
Esenzione IVA terzo settore
Ricordiamo che l'articolo 1, comma 683 della legge di Bilancio 2022 ha già previsto lo slittamento al 2024 delle nuove disposizioni IVA previste per il terzo settore.
In particolare, il comma 683, ha prorogato al 1° gennaio 2024 l’entrata in vigore delle disposizioni di modifica dell’Iva applicabili, agli Enti del Terzo settore recate dal decreto legge n. 146 del 2021.
Si tratta delle disposizioni recate dall’art. 5, commi da 5-quater a 15-sexies, del decreto legge n. 146 del 2021 (convertito con legge 17 dicembre n. 215 del 2021, pubblicata sulla G.U. n 301 del 20 dicembre 2021).
Il DL n 146/2021 è intervenuto sulla disciplina dell'IVA con una serie di modifiche miranti a ricomprendere tra le operazioni effettuate nell'esercizio di impresa, o considerate in ogni caso aventi natura commerciale, una serie di operazioni attualmente escluse, ovvero a rendere tali operazioni esenti ai fini dell'imposizione IVA (comma 15-quater).
Per i dettagli leggi anche: Esenzione IVA per gli ETS: nuove regole.
Esenzione IVA terzo settore: proroga al 2025 nel Milleproroghe
Con un emendamento al Decreto Milleproroghe si vorrebbe prorogare ulteriormente l'entrata in vigore delle norme su indicate, facendo quindi slittare l'esenzione IVA per gli ETS che, secondo la proposta emendativa, dovrebbe decorre dal 1 gennaio 2025.
Lo slittamento farebbe slittare una serie di novità alle quali tali enti sarebbero costretti ad uniformarsi.
Come dichiarato da Vanessa Pallucchi portavoce del Forum Terzo Settore, il principale organismo di rappresentanza unitaria del terzo settore, la proroga, che si teme possa non arrivare, sarebbe: "una misura fondamentale per la sostenibilità delle associazioni, in particolare delle più piccole, e che si rende oggi indispensabile alla luce dei ritardi nella mancata definizione della disciplina Iva per il Terzo settore”.