
-
Ravvedimento Dichiarazione IMU: come si procede
Chi non ha provveduto entro il 30 giugno all'invio della dichiarazione IMU 2024, può ancora provvedere.
Vediamo i chiarimenti del MEF in tema di dichiarazione IMU tardiva/omessa.
Prima però ricordaimo che, per la dichiarazione IMU è stato pubblicato il relativo modello nella GU n 112/2024.
In proposito leggi anche: IMU/IMPI 2024: nuovo modello di dichiarazione.
Dichiarazione IMU 2024: termini e modalità di presentazione
Entro il 30 giugno 2024 andava presentata la dichiarazione IMU per l'anno 2023.
Nel dettaglio, la dichiarazione IMU:
- deve essere presentata,
- o, in alternativa, trasmessa in via telematica,
entro il 30 giugno dell’anno successivo a quello:
- in cui il possesso degli immobili ha avuto inizio,
- o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta.
Attenzione al fatto che, la dichiarazione ha effetto anche per gli anni successivi, sempre che non si verifichino modificazioni dei dati ed elementi dichiarati cui consegua un diverso ammontare dell’imposta dovuta.
Ravvedimento Dichiarazione IMU: il MEF ne chiarisce i termini
Il MEF, Ministero delle Finanze, ha chiarito che per i tributi locali e quindi anche per l'IMU, una dichiarazione presentata con ritardo oltre 90 giorni è considerata dichiarazione tardiva e non omessa.
Il MEF ( durante Telefisco 2024 del 1 febbraio scorso) ha affermato infatti che, per i tributi locali è possibile perfezionare il ravvedimento dell’omessa dichiarazione anche se questa viene presentata, con un ritardo, rispetto al temine ordinario, superiore a 90 giorni.
Ricordando che l'art 13 comma 1 lett c) del Dlgs n 472/1997 consente di regolarizzare l’omessa dichiarazione, mediante ravvedimento operoso, se la dichiarazione viene presentata con un ritardo non superiore a 90 giorni, versando la sanzione per omessa dichiarazione ridotta a un decimo del minimo e i relativi interessi.
Secondo il chiarimento reso il 1 febbraio, gli articoli 2 comma 7 e 8 comma 6 del DPR n 322/98 applicabili all'imposta sui redditi, IRAP e IVA non si applicano ai tributi locali.
Pertanto, il ravvedimento operoso per i tributi locali, tra cui appunto l'IMU, può essere applicato anche per ritardo superiore a 90 giorni considerandola una dichiarazione tardiva.
Risulterebbe quindi superato il chiarimento MEF della Circolare n 1/2013 dove si specificava la possibilità di ravvedere l’omessa dichiarazione IMU solo entro 90 giorni dal termine di presentazione della dichiarazione.
Attenzione, è bene verificare con il proprio Comune se esso si conforma all'orientamento ministeriale su citato, oppure no.
Sul ravvedimento operoso ti consigliamo di leggere: Ravvedimento operoso 2023: sanzioni e codici tributo per mettersi in regola.
.
-
Esenzione IMU: quando spetta nella doppia residenza dei coniugi
Con l'Ordinanza n 19684 del 2024 la Cassazione ha chiarito ulteriormente il perimetro della esenzione IMU per i coniugi che risiedono in due abitazioni differenti per motivi di lavoro.
L'ordinanza statuisce una massima di riferimento per l'accertamento della abitazione pricipale nel caso di doppia residenza dei coniugi, vediamola.
Esenzione IMU: quando spetta nella doppia residenza dei coniugi
Il MEF a seguito della Ordinanza n 19684 del 17 luglio scorso ha pubblicato la relativa massima utile ai fini dell'accertamento della abitazione principale per coniugi con doppia residenza.
In particolare, vuiene statito che il contribuente non può usufruire dell'agevolazione prevista per l'abitazione principale, se presso l'immobile interessato non ha fissato la residenza anagrafica.
Infatti, il diritto all'esenzione per ciascuna abitazione principale delle persone legate da vincolo di coniugio o unione civile, che abbiano avuto l'esigenza, in forza delle necessità della vita, di stabilire la loro dimora abituale e la residenza anagrafica in altro immobile sussiste e coinvolge anche il mantenimento dell'esenzione in ipotesi in cui i componenti del nucleo familiare siano stati indotti da esigenze personali a stabilire la residenza e la dimora abituale in luoghi ed immobili diversi purché, pur in assenza di convivenza col nucleo familiare, sia stata stabilita la residenza anagrafica nell'immobile per il quale l'esenzione sia stata invocata.
-
IMU 2024: chiarimenti MEF per strumentalità immobili ENC
Il MEF ha pubblicato la circolare n 2/2024 sulle novità IMU per gli enti non commerciali (da Legge di bilancio 2024) applicabili a:
- immobili posseduti e concessi in comodato a un soggetto funzionalmente o strutturalmente collegato al concedente (Art. 1, comma 71, lett. a) della legge n. 213 del 2023)
- permanenza del vincolo di strumentalità alle destinazioni degli immobili per lo svolgimento delle attività meritevoli, anche in assenza di esercizio attuale delle attività stesse (Art. 1, comma 71, lett. b) della legge n. 213 del 2023).
Comodato di immobile a soggetto collegato all’ente comodante
La Circolare n 2/2024 del MEF con riferimento alla previsione di cui alla lett. a), fornisce precisazioni in merito al requisito del collegamento funzionale o strutturale tra comodatario e comodante.
Per quanto riguarda la nozione di collegamento “funzionale”, nell’ordinanza del 2 ottobre 2023, n. 27761 della Cassazione si è affrontato proprio il tema del riconoscimento dell’esenzione dall’IMU nell’ipotesi di concessione in comodato di immobili da parte di un’Università in favore dell’ESU, vale a dire l’Azienda Regionale per il Diritto allo Studio Universitario, stabilendo che “7. in tale contesto interpretativo va riconosciuta la peculiarità della fattispecie in rassegna, qualificata dal collegamento funzionale che lega l’Università all’ESU, che il Giudice dell’appello ha ravvisato nella parte in cui ha affermato che detta azienda regionale «è un ente non commerciale, funzionalmente strumentale dell’Università che (…) favorisce il diritto allo studio universitario di quella fascia di studenti meno abbienti».
In tale ambito la Suprema Corte ha altresì puntualizzato che può allora considerarsi corretta la valutazione del Giudice regionale, che ha ravvisato la sussistenza del requisito in esame nel rapporto di stretta strumentalità tra i due enti nella realizzazione di compiti e nello svolgimento di attività diverse (l’attività didattica in capo all’Università, quella ricettiva e di ristorazione in capo all’ESU), ma istituzionalmente connesse, […] riconoscendo una relazione servente, un rapporto funzionale delle prestazioni svolte dall’Azienda rispetto all’attività assicurata dall’Università nella prospettiva di assicurare il diritto allo studio ed altresì qualificata da una compenetrazione di tipo organico, in ragione della partecipazione dell’Università all’organo gestori
Ricorre, in tali termini, nella pacifica natura pubblica dell’ESU e della detenzione dei beni da parte di questa in base ad un contratto di comodato d’uso gratuito, il (parte del) presupposto oggettivo dell’esenzione, come riconosciuto dal Giudice regionale, non realizzandosi nella fattispecie alcun effetto distorsivo rispetto alle finalità tutelate dalla norma, in quanto i beni risultano programmaticamente destinati allo svolgimento di reciproci compiti istituzionali in un rapporto sinergico tra l’attività dell’azienda e quello dell’Università.
Pertanto, alla luce di quanto statuito dalla Corte di Cassazione, il collegamento funzionale può ritenersi sussistente ove le attività svolte dal comodatario nell’immobile rientrino nel novero di quelle agevolate, siano esercitate con modalità non commerciali e, al contempo, siano accessorie o integrative rispetto alle attività istituzionali dell’ente comodante, ponendosi con le finalità istituzionali di quest’ultimo in rapporto di diretta strumentalità.
Si ritiene che tale nesso di strumentalità sussista qualora l’attività non commerciale svolta
nell’immobile concesso in comodato sia legata alle finalità e alle attività istituzionali del concedente e risulti coerente e funzionale rispetto agli scopi dello stesso ente concedente.
Si pensi, ad esempio, all’ipotesi in cui il comodante svolga un’attività didattica e l’immobile concesso in comodato sia utilizzato dal comodatario per lo svolgimento, sempre con modalità non commerciali, di altre attività didattiche o assistenziali ricomprese tra quelle agevolate e funzionali a quella
IMU ENC: chiarimenti su strumentalità immobili
In merito alla norma di interpretazione autentica di cui alla successiva lett. b), del comma 71, dell’art. 1 della legge n. 213 del 2023 – la quale, si ricorda, prevede che “gli immobili si intendono utilizzati quando sono strumentali alle destinazioni di cui all’articolo 7, comma 1, lettera i), del decreto legislativo n. 504 del 1992, anche in assenza di esercizio attuale delle attività stesse, purché essa non determini la cessazione definitiva della strumentalità” – occorre precisare che anche tale intervento si pone nel solco della giurisprudenza venutasi ad affermare, ad opera della Corte di Cassazione, sul tema della strumentalità dell’immobile all’esercizio delle attività considerate.
Nella sentenza n. 27242 del 2022 è stato chiarito il principio secondo cui «[…] l’esenzione non spetta quando l’immobile perda il carattere di strumentalità all’esercizio delle attività considerate…» (cfr. Cass. n. 9948/2008) e che «il mancato utilizzo effettivo dell’immobile, per essere irrilevante ai fini del riconoscimento dell’esenzione, deve avere una «causa» che ne escluda il possibile significato che sia cessata la strumentalità del bene all’esercizio delle attività protette», così come, «pur essendo vero che la destinazione dell’immobile, per prevalere ai fini del riconoscimento dell’esenzione, non può essere una che resti concretamente inattuata, è altrettanto vero che non ogni mancato utilizzo sia capace di escludere il diritto al trattamento agevolato, ma solo quello che sia indizio di un mutamento della destinazione o della cessazione della strumentalità del bene» (cfr. Cass. n. 20516/2016, ma, nello stesso senso, anche Cass. n. 9100/2020)”.
La Corte, in detta sentenza, a maggior fondamento della propria statuizione, riconosce infatti “l’irrilevanza del mero temporaneo inutilizzo del bene per ragioni più o meno transitorie, contando, invece, ai fini della perdita del beneficio, il venir meno del carattere strumentale dell’immobile rispetto alle attività cui era destinato”.
A sua volta nell’ordinanza n. 9444 del 2023, la Corte riconosce che “in tema di ICI l’esenzione dall’imposta prevista dal D.Lgs. 1992, art. 7 comma 1, lett. i) spetta anche ove il bene non sia stato utilizzato, purché ciò sia avvenuto, come accertato dal giudice di merito, per una causa che non abbia comportato la cessazione della sua strumentalità rispetto all’esercizio delle attività protette, non potendo rilevare, come
elemento ostativo ai fini del riconoscimento del beneficio, un concetto quantitativo di utilizzo, del tutto estraneo alla previsione normativa (Cass. 12-10-2016 n. 20515)”.
In definitiva, la norma recepisce e sintetizza gli approdi cui è pervenuta la giurisprudenza sopra riportata e permette di affermare che, ai fini dell’applicazione dell’esenzione in parola, non tutti i mancati utilizzi degli immobili interessati determinano la perdita del beneficio fiscale, ma solo ed esclusivamente quelli che sono indice del mutamento della destinazione o della cessazione del rapporto di strumentalità rispetto all’utilizzazione del bene per lo svolgimento delle attività meritevoli cui gli stessi immobili sono stati destinati.
Pertanto, il mero inutilizzo del bene per ragioni più o meno temporanee – non predeterminabili astrattamente e, comunque, tali da non determinare “la cessazione definitiva della strumentalità” – non è automaticamente sintomatico del venir meno del carattere strumentale dell’immobile all’esercizio delle attività protette.
In altre parole, l’inutilizzo del bene non deve essere idoneo a far venire meno la persistenza del vincolo di strumentalità, il quale, una volta accertato, assicura la continuità del diritto all’esenzione dall’IMU.
Allegati: -
Dichiarazione IMU 2024: entro il 1 luglio
Entro il 1 luglio, poichè il 30 giugno termine ordinario cade di domenica, va presentata la dichairaizone IMU.
A tal proposito ricordiamo che è stato pubblicato in GU n 112 del 15 maggio il Decreto MEF del 24 aprile con i nuovi modelli dichiarativi per:
- IMU/IMPI 2024 (sostitutivo del precedente datato 2022)
- IMU ENC 2024 (sostitutivo del precedente datato 2023).
Nel decreto vengono specificati i termini di presentazione dei modelli e rispettivamente:
- la dichiarazione IMU/IMPi, cartacea o telematica, deve essere presentata (a norma dell’articolo 1, comma 769, della legge n. 160 del 2019), entro il 30 giugno dell'anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell'imposta. La dichiarazione ha effetto anche per gli anni successivi, sempre che non si verifichino modificazioni dei dati ed elementi dichiarati cui consegua un diverso ammontare dell'imposta dovuta.
- la dichiarazione IMU ENC deve essere presentata (ai sensi dell’articolo 1, comma 770 della legge n. 160 del 2019), entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta. La dichiarazione IMU/ENC va presentata ogni anno.
La scadenza quindi, per quest'anno slitta per entrambi i modelli al 1 lgulio.
Dichiarazione IMU: gli immobili occupati abusivamente
Nel modello di dichiarazione IMU/IMPI 2024, viene recepito il chiarimento pubblicato dal MEF in merito alla esenzione spettante agli immobili occupati.
In sintesi viene specificato che l'esenzione IMU per gli immobili occupati spetta anche in attesa dell'adozione del decreto attuativo che dovrà disciplinare, ai fini della esenzione, una dichiarazione ad hoc per questi casi.
Per approfondire il contenuto del comunicato del 2023 leggi: Esenzione IMU immobili occupati abusivamente: il MEF conferma ma manca il modello
Inoltre, nei nuovi modelli pubblicati con il DM 24 aprile 2024 (qui si riporta il quadro A del modello IMU/IMPI) viene inserita un’apposita sezione da compilare per dichiarare l’acquisto o la perdita dei requisiti dell’esenzione per gli immobili occupati:
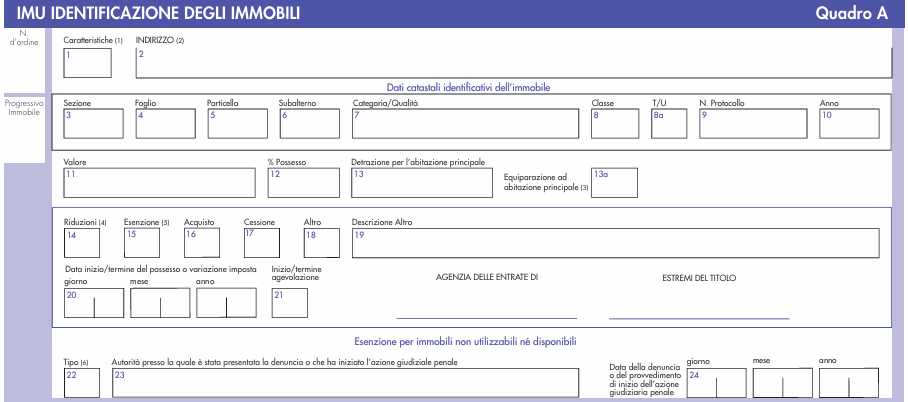
Inoltre per la dichiarazione relativa agli immobili occupati abusivamente viene prescritto l’obbligo di presentazione in modalità telematica.
Allegati: -
Dichiarazione IMU ENC: invio entro il 1 luglio
Entro il 1 luglio va inviata la Dichiarazione IMU ENC enti non commerciali (il 30 giugno termine ordinario quest'anno capita di domenica).
Per le regole occorre fare riferimento al Dcreto 24 aprile del MEF (GU n 112 del 15 maggio): scarica qui il modello e le istruzioni.
Dichiarazione IMU ENC: invio telematico entro il 1 luglio 2024
In particolare l'art 1 comma 2 del decreto prevede che ai sensi dell’articolo 1, comma 770 della legge 27 dicembre 2019, n. 160 sono approvati, altresì, il modello di dichiarazione e le relative istruzioni agli effetti dell’imposta municipale propria (IMU), di cui all’articolo 1, commi da 738 a 783 della legge n. 160 del 2019, per gli enti non commerciali di cui all’articolo 1, comma 759, lettera g), della medesima legge denominata “Dichiarazione IMU ENC”
La dichiarazione telematica IMU ENC deve essere presentata:
- dagli enti di cui al comma 759, lettera g), dell’articolo 1 della legge n. 160 del 2019, vale a dire gli enti non commerciali (di cui alla lettera i) del comma 1 dell'articolo 7 del decreto legislativo 30 dicembre 1992, n. 504)
- che possiedono e utilizzano gli immobili destinati esclusivamente allo svolgimento con modalità non commerciali delle attività previste nella medesima lettera i).
La dichiarazione telematica è effettuata seguendo le specifiche tecniche allegate al decreto, che ne formano parte integrante al comune sul cui territorio insistono gli immobili dichiarati.
Se l’immobile insiste su territori di comuni diversi, la dichiarazione IMU ENC deve essere presentata al comune sul cui territorio insiste prevalentemente la superficie dell’immobile stesso.
In caso di variazioni delle circoscrizioni territoriali dei comuni, la dichiarazione deve essere presentata al comune nell'ambito del cui territorio risultano ubicati gli immobili al 1° gennaio dell'anno cui l'imposta si riferisce.
A differenza della dichiarazione ordinaria IMU, la dichiarazione IMU ENC va presentata ogni anno indipendentemente da variazioni che influiscano sulla determinazione dell’IMU dovuta, entro il 30 giugno dell’anno successivo a quello oggetto della dichiarazione.
Allegati: -
Acconto IMU 2024: i pagamenti in ritardo
Il giorno 17 giugno (perchè il 16 quest'anno è caduto di domenica) è scaduto il termine per pagare l'acconto IMU 2024.
Per tutti coloro che non lo hanno versato, c'è la possibilità di ravvedersi e pagare in ritardo tramite l'istituto del ravvedimento operoso.
L’istituto del ravvedimento evita i provvedimenti forzosi da parte dell'ente impositore ma il contribuente oltre all’imposta dovuta, pagherà anche una maggiorazione a titolo di:
- sanzioni,
- interessi.
Per calcolare la somma dovuta con il ravvedimento è necessario considerare i giorni di ritardo rispetto alla data di scadenza del versamento.
Naturalmente più si tarda il pagamento e maggiore sarà la somma da corrispondere.
IMU 2024: versamento in ritardo dell'acconto scaduto il 17 giugno
In generale, per il mancato pagamento dell’acconto IMU 2024, se accertato a seguito dei controlli dell’Agenzia delle Entrate, si dovrà provvedere al versamento:
- dell’intera imposta dovuta;
- della sanzione ordinaria che si attesta nella misura del 30 per cento dell’importo dovuto all’origine.
I contribuenti che intendono regolarizzare il ritardo con l’istituto del ravvedimento operoso hanno a disposizione diverse opzioni.
Sono diverse le tipologie previste e dipendono dal ritardo nel pagamento, ovvero dai giorni che separano il termine per il versamento dell’imposta e la data del versamento per la regolarizzazione.
Tenendo a riferimento il termine del versamento, possiamo distinguere:
- ravvedimento super breve, con pagamento entro 14 giorni dal termine fissato, le sanzioni sono ridotte allo 0,1% per ogni giorno di ritardo;
- ravvedimento breve, con pagamento dal 15° giorno dal termine fissato per il versamento ed entro 30 giorni dal termine, le sanzioni sono pari all’1,5%;
- ravvedimento medio, con pagamento oltre il 31° giorno ed entro 90 giorni dal termine, le sanzioni sono pari all’1,67%;
- ravvedimento lungo, con pagamento oltre il 91° giorno ed entro 1 anno dal termine di pagamento, le sanzioni sono ridotte al 3,75%;
Inoltre si può pagare oltre 1 anno dal termine fissato per il versamento ed entro 2 anni dal medesimo termine, con sanzioni ridotte al 4,29%, mentre oltre 2 anni dal termine con sanzioni ridotte al 5%
Leggi anche: Ravvedimento operoso 2024: sanzioni e codici tributo per mettersi in regola per tutte le regole del ravvedimento operoso.
-
Coefficienti fabbricati D IMU 2024
Il MEF pubblica sul proprio sito istituzionale il Decreto 8 marzo con l'aggiornamento dei coefficienti per i fabbricati a valore contabile.
In particolare agli effetti dell’applicazione dell’imposta municipale propria (IMU) e dell'imposta immobiliare sulle piattaforme marine (IMPi) dovute per l’anno 2024, per la determinazione del valore dei fabbricati di cui all’articolo 1, comma 746 della legge 27 dicembre 2019, n. 160, i coefficienti di aggiornamento sono stabiliti nelle seguenti misure:Allegati:ANNO COEFFICIENTE ANNO COEFFICIENTE 2024 1.02 2002 1,76 2023 1.04 2001 1,80 2022 1.17 2000 1,86 2021 1,21 1999 1,89 2020 1,22 1998 1,92 2019 1,22 1997 1,96 2018 1,24 1996 2.03 2017 1,25 1995 2.09 2016 1,25 1994 2,15 2015 1.26 1993 2,20 2014 1,26 1992 2,22 2013 1,26 1991 2,26 2012 1,29 1990 2,37 2011 1,33 1989 2,47 2010 1,35 1988 2,58 2009 1,36 1987 2,80 2008 1,42 1986 3.01 2007 1,47 1985 3,23 2006 1,51 1984 3,44 2005 1,55 1983 3,66 2004 1,64 1982 3,87 2003 1,70 Nel dettaglio, il Ministero dell’Economia e delle finanze ha aggiornato i coefficienti, relativi al 2024, per la determinazione della base imponibile IMU, dei fabbricati classificabili nel gruppo catastale D ossia, gli immobili a destinazione speciale non iscritti in catasto, posseduti da imprese e contabilizzati distintamente.
Si precisa che per questi fabbricati, fino al momento della richiesta dell’attribuzione della rendita catastale, la base imponibile ai fini IMU viene determinata prendendo a riferimento i costi storici di acquisto o di costruzione risultanti dalle scritture contabili alla data di inizio di ciascun anno solare o se successiva, alla data di acquisizione, tali valori devono poi essere attualizzati, applicando i coefficienti annualmente aggiornati con decreto ministeriale MEF.
-
Conguaglio IMU 2024: in cassa entro il 29.02, chi lo paga?
Entro il 29 febbraio occorre pagare, se dovuto, il conguaglio del saldo IMU 2023, senza interessi né sanzioni
Tale adempimento deriva dalla proroga sulla tempestività della pubblicazione delle delibere comunali contenenti aliquote e regolamenti 2023.
Ricordiamo che la legge di bilancio 2024 ha previsto, con il comma 72 dell'art 1, una norma concernente la tempestività delle delibere regolamentari e di approvazione delle aliquote e delle tariffe concernenti alcuni tributi comunali, tra cui l’IMU.
Con il comma 73 ha dettato la disciplina applicabile in caso di differenza (positiva o negativa) fra l’IMU versata e quella effettivamente dovuta.
Vediamo in pratica come comportarsi.
Conguaglio IMU 2023: chi deve pagarlo
Secondo le modifiche introdotte dalla legge di bilancio, si considerano tempestive le delibere comunali di approvazione delle aliquote e tariffe diverse dall’imposta di soggiorno e dall’addizionale comunale Irpef, inserite nell’apposita sezione del portale del Federalismo fiscale entro il 30 novembre 2023 (al posto del termine ordinario del 14 ottobre 2023) e pubblicate sul sito del Dipartimento finanze entro il 15 gennaio 2024 (al posto del termine ordinario del 28 ottobre 2023).
Pertanto, l’eventuale conguaglio dovuto dal contribuente tra l’imposta versata e quella invece dovuta dovrà essere corrisposto, senza applicazione di interessi e sanzioni, entro il 29 febbraio 2024.
In sostanza se le delibere comunali sono inserite nel portale del federalismo e pubblicate sul sito del Dipartimento delle Finanze entro i termini prorogati produrranno i loro effetti per l’annualità 2023.Diversamente se non sono rispettate neanche le nuove scadenze, dovranno applicarsi le aliquote e i regolamenti vigenti nel 2022.
Se quanto pagato ai fini di saldo IMU entro il 18 dicembre scorso risulta minore rispetto all’imposta dovuta definitivamente per effetto della proroga, i contribuenti dovranno versare il conguaglio entro il 29 febbraio 2024.
Se il contribuente ha versato un importo superiore dovrà chiedere il rimborso entro il termine di 5 anni dalla data del versamento o dal giorno in cui è stato accertato il diritto alla restituzione.
Consulta qui le delibere: Dipartimento finanze. -
Esenzione IMU immobili occupati abusivamente: il MEF conferma ma manca il modello
Scade il prossimo 18 dicembre il termine per versare il saldo IMU 2023.
A proposito di IMU è bene ricordare che la legge di Bilancio 2023 ha previsto di esentare dal pagamento dell'imposta municipale propria (IMU) i proprietari di immobili occupati abusivamente che abbiano presentato regolare denuncia.
Nello specifico, dal 1 gennaio 2023 è in vigore una nuova lettera g-bis) all’articolo 1, comma 759, della legge 27 dicembre 2019, n. 160 che esenta dal pagamento dell’IMU, limitatamente al periodo dell'anno durante il quale sussistono le condizioni prescritte, una serie di fattispecie.Tuttavia, mancano le norme attuative del MEF per disciplinare le modalità di segnalazione dell’esonero, ossia manca il provvedimento con le regole di trasmissione della apposita comunicazione necessaria ai fini della esenzione dall'imposta per gli aventi diritto. Sorgeva quindi il problema se applicare autonomamente o meno questa esenzione.
ATTENZIONE In data 12 dicembre, il MEF ha però diffuso un comunicato stampa che specifica quanto segue:
"Entro il 18 dicembre i contribuenti dovranno pagare il saldo IMU. In proposito, si fa presente che l’imposta non va versata per gli immobili abusivamente occupati, per i quali sia stata presentata denuncia all'autorità giudiziaria per i reati previsti dagli artt. 614, secondo comma, e 633 c.p., o per i quali sia stata presentata denuncia o iniziata azione giudiziaria penale. L’esenzione spetta anche se non è stato ancora adottato il decreto di attuazione, che riguarda solo il modello dichiarativo.
I contribuenti che fruiscono dell’esenzione dovranno poi presentare la dichiarazione IMU, esclusivamente in via telematica, entro il 30 giugno 2024."
IMU immobili occupati: quando spetta l'esenzione
Si ricorda che il comma su citato prevede che sono esenti dall'imposta, per il periodo dell'anno durante il quale sussistono le condizioni prescritte:
- a) gli immobili posseduti dallo Stato, dai comuni, nonché gli immobili posseduti, nel proprio territorio, dalle regioni, dalle province, dalle comunità montane, dai consorzi fra detti enti, dagli enti del Servizio sanitario nazionale, destinati esclusivamente ai compiti istituzionali;
- b) i fabbricati classificati o classificabili nelle categorie catastali da E/1 a E/9;
- c) i fabbricati con destinazione ad usi culturali;
- d) i fabbricati destinati esclusivamente all'esercizio del culto, purché compatibile con le disposizioni degli articoli 8 e 19 della Costituzione, e le loro pertinenze;
- e) i fabbricati di proprietà della Santa Sede indicati negli articoli 13, 14, 15 e 16 del Trattato tra la Santa Sede e l'Italia, sottoscritto l'11 febbraio 1929 e reso esecutivo con la legge 27 maggio 1929, n. 810;
- f) i fabbricati appartenenti agli Stati esteri e alle organizzazioni internazionali per i quali è prevista l'esenzione dall'imposta locale sul reddito dei fabbricati in base ad accordi internazionali resi esecutivi in Italia;
- g) gli immobili posseduti e utilizzati dai soggetti di cui alla lettera i) del comma 1 dell'articolo 7 del decreto legislativo 30 dicembre 1992, n. 504, ovvero gli enti pubblici e privati diversi dalle società, i trust che non hanno per oggetto esclusivo o principale l'esercizio di attività commerciale nonché gli organismi di investimento collettivo del risparmio, e destinati esclusivamente allo svolgimento con modalità non commerciali delle attività assistenziali, previdenziali, sanitarie, di ricerca scientifica, didattiche, ricettive, culturali, ricreative e sportive, attività di religione o di culto.
La norma prevede che sono esenti dal pagamento dell’IMU gli immobili non utilizzabili né disponibili, per i quali sia stata presentata denuncia all'autorità giudiziaria in relazione ai reati di
- violazione di domicilio,
- e invasione di terreni o edifici (rispettivamente articoli 614, secondo comma, o 633 del codice penale)
- o per la cui occupazione abusiva sia stata presentata denuncia o iniziata azione giudiziaria penale.
E' utile ricordare la sentenza del 19/01/2022 n. 67/1 – Comm. trib. reg. per la Toscana nella quale si evidenziava, tra l’altro, che:
- il titolare di un immobile occupato non trae nessun utile dal suo diritto di proprietà né quello di un godimento diretto del bene, né di un godimento mediato attraverso il conseguimento di un corrispettivo per il suo utilizzo ed è anzi costretto a subire un deterioramento del bene con conseguente diminuzione patrimoniale.
Il soggetto passivo deve comunicare al comune interessato, secondo modalità telematiche da stabilire con decreto del Ministero dell’economia e delle Finanze, da emanarsi entro sessanta giorni dall’entrata in vigore della presente disposizione, sentita la Conferenza Stato-città ed Autonomie locali, il possesso dei requisiti che danno diritto all’esenzione.
Analoga comunicazione deve essere trasmessa nel momento in cui cessa il diritto all’esenzione.
Si prevede infine un ristoro ai comuni a fronte delle minori entrate derivanti dalla disposizione.
-
Prospetto aliquote IMU Comuni: il MEF conferma l’obbligo dal 2025
Con un comunicato MEF del 30 novembre, si conferma la proroga all’anno di imposta 2025 dell’obbligo di redigere la delibera di approvazione delle aliquote dell'IMU tramite l'elaborazione del Prospetto.
Prospetto aliquote IMU: rinvio obbligo al 2025
Il MEF ricorda che l’obbligo di redigere la delibera di approvazione delle aliquote dell'IMU tramite l'elaborazione del Prospetto di cui all'articolo 1, commi 756 e 757, della legge n. 160 del 2019, accedendo all'applicazione informatica disponibile nel Portale del federalismo fiscale, decorre dall’anno di imposta 2025, ai sensi di quanto previsto dall’art. 6-ter del D.L. n. 132 del 2023 convertito, con modificazioni, dalla legge n. 170 del 2023.
Conseguentemente, l’applicazione informatica denominata “Gestione IMU” con cui i comuni possono individuare le fattispecie in base alle quali diversificare le aliquote dell’IMU nonché elaborare e trasmettere il relativo Prospetto, aperta ai comuni all’interno dell’apposita sezione del Portale del federalismo fiscale, in esito all’entrata in vigore del decreto 7 luglio 2023, a decorrere dal 22 settembre 2023, resterà a disposizione dei comuni, ai fini del proseguimento della fase sperimentale (che indicherà il 2024 come anno di compilazione), volta a simulare l’elaborazione del Prospetto.
Attenzione al fatto che, l’obbligo di utilizzare l’applicazione informatica per l’approvazione del Prospetto decorre solo dall’anno di imposta 2025 e, pertanto, i Prospetti inseriti durante la fase sperimentale non avranno alcuna valenza.
Per l’anno di imposta 2024, quindi, i comuni devono continuare a trasmettere la delibera di approvazione delle aliquote dell’IMU secondo le modalità sinora utilizzate, previste dall’art. 13, commi 15 e 15-bis, del D.L. n. 201 del 2011, convertito dalla legge n. 214 del 2011, vale a dire tramite l’inserimento del testo della delibera stessa nell’apposita sezione del Portale del federalismo fiscale.
Ne deriva che, per l’anno 2024, non vige l’obbligo di diversificare le aliquote dell’IMU utilizzando le fattispecie individuate nel decreto del 7 luglio 2023 e che, in mancanza di una delibera approvata e pubblicata nei termini di legge, si applicano, ai sensi dell’art. 1, comma 169, della legge n. 296 del 2006, le aliquote vigenti nell’anno di imposta 2023.
Sono, inoltre, ripubblicate le “Linee guida per l’elaborazione e la trasmissione del Prospetto delle aliquote dell’IMU”, che sono state aggiornate rispetto a quelle allegate al comunicato del 21 settembre 2023.
Prospetto aliquote IMU dei Comuni: le regole
Con Decreto 7 luglio 2023 pubblicato in GU n 172 del 25 luglio il MEF individuava le fattispecie in materia di imposta municipale propria (IMU), in base alle quali i Comuni possono diversificare le aliquote di cui ai commi da 748 a 755 dell'articolo 1 della legge 27 dicembre 2019, n. 160 e stabiliva le modalità di elaborazione e di successiva trasmissione al Dipartimento delle finanze del relativo prospetto.
Leggi anche IMU 2023: novità per le aliquote.
Nel dettaglio, con l'art 2 si prevede che le fattispecie di cui all'art.1 sono individuate nelle seguenti:
- abitazione principale di categoria catastale A/1, A/8 e A/9;
- fabbricati rurali ad uso strumentale;
- fabbricati appartenenti al gruppo catastale D;
- terreni agricoli;
- aree fabbricabili;
- altri fabbricati (fabbricati diversi dall'abitazione principale e dai fabbricati appartenenti al gruppo catastale D).
Il comune, nell'ambito della propria autonomia regolamentare di cui all'art. 52 del decreto legislativo 15 dicembre 1997, n. 446, ha facoltà di introdurre ulteriori differenziazioni all'interno di ciascuna delle fattispecie esclusivamente con riferimento alle condizioni individuate nell'allegato A, che costituisce parte integrante del presente decreto.
Nel caso in cui il comune eserciti la facoltà deve in ogni caso effettuare la diversificazione nel rispetto dei criteri generali di ragionevolezza, adeguatezza, proporzionalità e non discriminazione.
I comuni elaborano e trasmettono al Dipartimento delle finanze del Ministero dell'economia e delle finanze il Prospetto, recante le fattispecie di interesse selezionate, tramite l'applicazione informatica disponibile nell'apposita sezione del portale del federalismo fiscale.
I comuni possono diversificare le aliquote dell'IMU rispetto a quelle di cui all'art. 1, commi da 748 a 755 della legge n. 160 del 2019, solo utilizzando l'applicazione informatica di cui al comma 1 ed esclusivamente con riferimento alle fattispecie di cui all'art. 2.
L'applicazione informatica deve essere utilizzata anche se il comune non intende diversificare le aliquote ai sensi del comma 2.Le aliquote stabilite dai comuni nel Prospetto hanno effetto, ai sensi dell'art. 1, comma 767, della legge n. 160 del 2019, per l'anno di riferimento, a condizione che il Prospetto medesimo sia pubblicato sul sito internet del Dipartimento delle finanze del Ministero dell'economia e delle finanze entro il 28 ottobre dello stesso anno.
Allegati: