
-
Contributo Capitalizzazione PMI: il regolamento MIMIT
Pubblicato in GU n 80 del 5 aprile il Regolamento MIMIT (DL n 43/2024) per la capitalizzazione delle PMI che intendono realizzare programmi di investimento.
Ai sensi dell'art 3 le disponibilità finanziarie per la concessione del contributo di cui al presente decreto ammontano a 80.000.000,00 di euro.
In particolare, il decreto, in attuazione di quanto disposto dall'articolo 21, comma 3, del decreto-legge n. 34/2019, è finalizzato all'incentivazione dei processi di capitalizzazione delle PMI tramite l'incremento dell'ammontare del contributo a fronte di investimenti previsti dal decreto 22/4/2022.
Con il DL in oggetto si definiscono i requisiti, le condizioni e le modalità per l'accesso delle PMI al contributo in attesa del decreto attuativo, da emanarsi entro la data del 1° luglio 2024, con le istruzioni necessarie per la fruizione delle agevolazioni e definisce gli schemi di domanda e di dichiarazione, nonché l'ulteriore documentazione che l'impresa è tenuta a presentare per poter beneficiare delle agevolazioni.Attenzione al fatto che il regolamento entra in vigore dal giorno 20 aprile 2024.
Contributo Capitalizzazione PMI: i beneficiari
Possono beneficiare delle agevolazioni le PMI che, alla data di presentazione della domanda, risultino in possesso dei requisiti di cui all'articolo 7 del decreto 22/4/2022 e dei seguenti ulteriori requisiti:
- a) sono costituite in forma di società di capitali;
- b) non annoverano tra gli amministratori o i soci persone condannate con sentenza definitiva o decreto penale di condanna divenuto irrevocabile o sentenza di applicazione della pena su richiesta ai sensi dell'articolo 444 del codice di procedura penale, per il reato di cui all'art. 2632 codice civile.
Non possono beneficiare delle agevolazioni le PMI nei cui confronti sia verificata l'esistenza di una causa ostativa ai sensi della disciplina antimafia di cui al decreto legislativo 6 settembre 2011, n. 159.
Contributo Capitalizzazione PMI: le regole
Ai sensi dell'art 5 si prevede che entro la data di presentazione della domanda di contributo, la PMI deve avere deliberato un aumento del capitale sociale in misura non inferiore al 30 per cento dell'importo del finanziamento.
L'aumento di capitale può essere effettuato esclusivamente nella forma del conferimento in denaro e deve risultare dalla delibera adottata dalla PMI come «versamento in conto aumento capitale».
A pena di revoca del contributo, l'aumento di capitale deve essere sottoscritto dalla PMI entro e non oltre i trenta giorni successivi alla concessione del contributo di cui all'articolo 6.
Entro il termine di cui sopra, la PMI à tenuta a versare almeno il 25 per cento dell'aumento di capitale, oltre l'intero valore del sovrapprezzo delle azioni, se previsto.
Ai sensi degli articoli 2481-bis e 2463-bis del codice civile, qualora l'aumento di capitale sia effettuato dall'unico socio ovvero da una società a responsabilità limitata semplificata, l'aumento di capitale deve risultare interamente versato entro il termine di cui al comma 3.
L'aumento di capitale sottoscritto deve essere effettuato ai sensi di quanto previsto dagli articoli 2438 e 2481, comma 2, del codice civile.
A pena di revoca del contributo, il versamento della quota dell'aumento di capitale non versata entro il termine di cui al comma 3 deve risultare effettuato dalla PMI entro e non oltre la data di presentazione delle singole richieste di erogazione del contributo di cui al decreto 22/4/2022, in misura almeno proporzionale alle quote del contributo stesso e secondo quanto espressamente previsto dal provvedimento di concessione di cui all'articolo 8.La misura del contributo di cui si tratta ai sensi dell'art 6 del regolamento a fronte dell'aumento di capitale il contributo di cui all'articolo 11 del decreto 22/4/2022 è incrementato:
- a) al 5 per cento per le micro e piccole imprese;
- b) al 3,575 per cento per le medie imprese.
In caso di riduzione dell'importo del finanziamento, l'importo dell'aumento di capitale può essere ridotto purche' sia rispettato il limite di cui all'articolo 5, comma 1.
Contributo Capitalizzazione PMI: la domanda
Le PMI interessate che abbiano deliberato l'aumento di capitale devono presentare la domanda di contributo utilizzando esclusivamente gli schemi definiti con il provvedimento del Direttore generale per gli incentivi alle imprese di prossima pubblicazione (art 12 del presente decreto).
Con la presentazione della domanda la PMI si impegna alla sottoscrizione ed al versamento dell'aumento di capitale deliberato nei termini e con le modalità previsti dall'articolo 5.
A pena di improcedibilità della domanda di contributo, la PMI deve allegare alla stessa una dichiarazione sostitutiva di atto di notorietà resa ai sensi degli articoli 47, 75 e 76 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 e successive modificazioni e integrazioni, attestante l'avvenuta adozione della delibera di aumento del capitale sociale.
Qualora la PMI beneficiaria non adempia al versamento dell'aumento di capitale, è fatto divieto alla medesima di chiedere la conversione dell'istanza nella domanda ordinaria di accesso al contributo per investimenti in beni strumentali, 4.0 e green di cui all'articolo 11 del decreto 22/4/2022.Nel caso, l'impresa dovrà presentare una nuova domanda, fermo restando quanto previsto dall'articolo 9, comma 9, del decreto 22/4/2022.
-
Fondo IPCEI cloud: domande dal 15 marzo
Dal 15 marzo via alle domande per il Fondo IPCEI cloud, le regole nel decreto MIMIT del 29.02.2024.
Nel dettaglio, il MIMIT ha pubblicato il Decreto 28 febbraio con le regole per il riparto delle risorse, i termini e le modalità di attuazione dell’intervento agevolativo del Fondo IPCEI a sostegno della realizzazione dell’IPCEI Cloud.
Per la misura agevolativa del Fondo IPCEI sono destinati euro 250.000.000,00 (duecentocinquantamilioni,00) a valere sulle risorse dell’intervento del PNRR M4C2-I2.1 – Missione 4 “Istruzione, formazione, ricerca”, Componente 2 “Dalla ricerca all’impresa”, Investimento 2.1 “Importanti progetti di comune interesse europeo (IPCEI)”, rese disponibili dall’articolo 2, comma 2, lettera a), del decreto ministeriale.Possono accedere alle agevolazioni i soggetti nazionali coinvolti nell’ambito dell’IPCEI Cloud autorizzato dalla Decisione della Commissione europea C(2023) 8552 final del 5 dicembre 2023, ammessi al sostegno delle autorità italiane.
In generale sono ammissibili alla misura agevolativa i seguenti soggetti beneficiari:
- a) imprese in possesso dei requisiti previsti dall’articolo 3 del decreto interministeriale che sono state ammesse al sostegno delle autorità italiane nella fase di valutazione preliminare e sono individuate dalla decisione di autorizzazione quali destinatarie degli aiuti di Stato approvati per il sostegno alla realizzazione dell’IPCEI Cloud;
- b) organismi di ricerca, rientranti nella definizione prevista dalla disciplina europea degli aiuti di Stato a favore di ricerca, sviluppo e innovazione, partecipanti alla realizzazione dell’IPCEI Cloud e selezionati dal Ministero nella fase di valutazione preliminare e agevolabili ai sensi dell’articolo 5, comma 3, del decreto interministeriale, ove presenti
Fondo IPCEI cloud: obiettivi e imprese partecipanti
La Decisione della Commissione europea C(2023) 8552 final del 5 dicembre 2023 ha autorizzato gli aiuti di Stato di sette Paesi (Francia, Germania, Italia, Paesi Bassi, Polonia, Spagna e Ungheria) a sostegno della realizzazione del primo importante progetto di comune interesse europeo (IPCEI) sulle tecnologie per la creazione di una catena del valore europea delle Infrastrutture e Servizi Cloud di nuova generazione, denominato “IPCEI CIS” (anche IPCEI Cloud).
Gli aiuti autorizzati a livello comunitario ammontano a 1,2 miliardi di euro complessivi, e potranno essere accordati dagli Stati membri in favore delle imprese partecipanti alla realizzazione dell’IPCEI Cloud per lo svolgimento delle attività di ricerca, sviluppo e innovazione fino al 2031, con differenze per ciascuna impresa e Paese.
Partecipano al progetto, ai sensi della citata Decisione di autorizzazione, diciannove imprese; per l’Italia, sono ammissibili alle agevolazioni nell’ambito dell’IPCEI Cloud (IPCEI CIS) cinque imprese e due organismi di ricerca, selezionati a seguito della manifestazione d'interesse.
Fondo IPCEI cloud: domande dal 15 marzo
I soggetti beneficiari della misura devono presentare apposita istanza al Ministero a partire dal 15 marzo e non oltre il 15 maggio 2024, con le modalità indicate sulla pagina del sito del Ministero dedicata all’IPCEI Cloud.
L’istanza, firmata digitalmente dal legale rappresentante o procuratore speciale del soggetto beneficiario, deve essere redatta secondo il facsimile di schema cui all’allegato n. 1 e corredata della seguente documentazione:- a) project portfolio approvato, comprensivo del piano finanziario recante il deficit di
finanziamento autorizzato; - b) scheda tecnica, comprensiva della sintesi numerica dei costi di progetto, secondo il facsimile di schema di cui all’allegato n. 2;
- c) dichiarazione in merito ai dati necessari per la richiesta delle informazioni antimafia per i soggetti sottoposti alla verifica di cui all’articolo 85 del decreto legislativo 6 settembre 2011, n. 159 e successive modifiche e integrazioni;
- d) indicazione del soggetto a cui sono assegnati i poteri di firma di straordinaria amministrazione per la sottoscrizione del decreto di concessione;
e) dichiarazioni di assenza di conflitto di interessi a carico del legale rappresentante (e procuratore speciale ove presente) e del titolare effettivo, redatte secondo il modello di cui all’allegato n. 11. Per l’individuazione dei titolari effettivi, sono seguite le indicazioni della circolare 15 settembre 2023, n. 27, richiamata in premessa, e vengono allegati alla domanda di agevolazioni le dichiarazioni rilasciate secondo i modelli indicati dal Ministero nell’allegato n. 11-bis; f) eventuale documentazione a corredo ai fini del rispetto delle condizioni di ammissibilità e finanziabilità delle operazioni, secondo quanto indicato dal Ministero in sede attuativa.
-
Bonus colonnine ricarica professionisti e imprese: domande dal 15 marzo
Partono nuovamente le domande per il Bonus colonnine di ricarica ossia il contributo ad imprese e professionisti per l'acquisto e l'installazione di infrastrutture per la ricarica dei veicoli alimentati ad energia elettrica,.
Bonus colonnine ricarica professionisti e imprese: che cos'è
Il Bonus Colonnine per imprese e professionisti sostiene l’acquisto e l’installazione di infrastrutture di ricarica di veicoli elettrici da parte di imprese e professionisti, per un importo pari al 40% delle spese ammissibili.
In dettaglio, sono ammissibili le spese sostenute successivamente al 4 novembre 2021, data di entrata in vigore del Decreto Ministeriale 25 agosto 2021, n. 358, al netto di IVA, ed oggetto di fatturazione elettronica per:
- l’acquisto e messa in opera di infrastrutture di ricarica, comprese le spese per l’installazione delle colonnine, gli impianti elettrici, le opere edili strettamente necessarie, gli impianti e i dispositivi per il monitoraggio;
- la connessione alla rete elettrica (nel limite massimo del 10%);
- le spese di progettazione, direzione lavori, sicurezza e collaudi (nel limite massimo del 10%).
Bonus colonnine ricarica professionisti e imprese: a chi si rivolge e le risorse
Le agevolazioni sono rivolte a:
- imprese di qualunque dimensione, operanti in tutti i settori e su tutto il territorio italiano, in possesso dei requisiti previsti dalla normativa;
- professionisti in possesso dei requisiti previsti dalla normativa.
Le risorse inizialmente stanziate ammontano a 87,5 milioni e così ripartite:
- 70 milioni di euro per l’acquisto e l’installazione di infrastrutture di ricarica di valore complessivo inferiore a 375.000 euro da parte di imprese;
- 8,75 milioni euro per l’acquisto e l’installazione di infrastrutture di ricarica di valore complessivo pari o superiore a 375.000 euro da parte di imprese;
- 8,75 milioni di euro per l’acquisto e l’installazione di infrastrutture di ricarica da parte di professionisti.
Dopo la prima apertura dello sportello, avvenuta nei mesi di ottobre e novembre 2023, sono ancora disponibili più di 70 milioni di euro.
Per gli interventi previsti dalle lettere 1) e 3) sopra indicati sarà possibile procedere con la compilazione della domanda online sul sito di Invitalia www.invitalia.it che gestisce la misura per conto del Ministero, a partire dalle ore 12.00 del 15 marzo 2024.
Per gli interventi previsti dalla lettera 2) sopra indicati, le imprese potranno inviare la domanda di accesso al contributo esclusivamente tramite posta elettronica certificata (PEC) al seguente indirizzo PEC: CRE1@postacert.invitalia.it dalle ore 12.00 del 15 marzo 2024.
La chiusura dei termini di presentazione delle domande è, in tutti i casi, fissata alle 17.00 del 20 giugno 2024.
Ricordiamo che la prima edizione si è conclusa il 30.11.2023.
-
ZES unica Mezzogiorno: tutte le regole
Dal 1 marzo è attivo lo sportello unico digitale della ZES Unica per il mezzogiorno.
Ricordiamo che il Decreto Sud ha affidato alla Cabina di regia, riunitasi lo scorso 21 febbraio, i compiti di indirizzo, coordinamento, vigilanza e monitoraggio della ZES Unica.
Vediamo tutte le novità introdotte con la zes unica.
ZES Unica Mezzogiorno dal 2024: che cos'è?
Per Zona economica speciale (ZES) si intende:
- una zona delimitata del territorio dello Stato,
- nella quale l'esercizio di attività economiche e imprenditoriali da parte delle aziende già operative e di quelle che si insedieranno
- può beneficiare di speciali condizioni in relazione agli investimenti e alle attività di sviluppo d'impresa.
A partire dal 1° gennaio 2024 viene istituita la Zona economica speciale per il Mezzogiorno, la c.d. "ZES unica", che ricomprende le seguenti regioni:
- Abruzzo,
- Basilicata,
- Calabria,
- Campania,
- Molise,
- Puglia,
- Sicilia,
- Sardegna.
ZES Unica Mezzogiorno dal 2024: il portale
Si prevede l'istituzione di un portale web della ZES unica che fornirà tutte le informazioni sui benefici riconosciuti alle imprese nella ZES unica e garantirà l’accessibilità allo sportello unico digitale, S.U.D ZES.
Il portale, da realizzare anche in lingua inglese, fornisce tutte le informazioni sui benefici riconosciuti alle imprese nella ZES unica e garantisce l'accessibilità allo sportello unico digitale ZES di cui all'articolo 13.
Accedi qui al portale ZES unica, che attualmente è in fase di aggiornamento a seguito delle novità introdotte dalla legge di bilancio 2024.
ZES Unica Mezzogiorno dal 2024: lo sportello unico
Al fine di garantire un rilancio unitario delle attività produttive del territorio delle regioni del Mezzogiorno, a partire dal 1° gennaio 2024, è istituito, presso la Struttura di missione di cui all'articolo 10, comma 2, lo sportello unico digitale ZES per le attività produttive nella ZES unica, denominato S.U.D. ZES, nel quale confluiscono gli sportelli unici digitali attivati, ai sensi dell'articolo 5, comma 1, lettera a-ter), del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, ed al quale sono attribuite, nei casi previsti dall'articolo 14, le funzioni dello sportello unico per le attività produttive (SUAP), di cui al decreto del Presidente della Repubblica 7 settembre 2010, n. 160.
Fatto salvo quanto previsto dalle norme vigenti in materia di autorizzazione di impianti e infrastrutture energetiche, in materia di opere ed altre attività ricadenti nella competenza territoriale degli aeroporti e in materia di investimenti di rilevanza strategica nonchè quanto previsto in materia di disciplina del commercio, i progetti inerenti alle attività economiche ovvero all'insediamento di attività industriali, produttive e logistiche di cui al comma 2 del presente articolo all'interno della ZES unica, non soggetti a segnalazione certificata di inizioattività, ovvero in relazione ai quali non è previsto il rilascio di titolo abilitativo, sono soggetti ad autorizzazione unica, rilasciata su istanza di parte, nel rispetto delle normative vigenti in materia di valutazione di impatto ambientale.
L'autorizzazione unica sostituisce tutti i titoli abilitativi e autorizzatori, comunque denominati, necessari alla localizzazione, all'insediamento, alla realizzazione, alla messa in esercizio, alla trasformazione, alla ristrutturazione, alla riconversione, all'ampliamento o al trasferimento nonchè alla cessazione o alla riattivazione delle attivita' economiche, industriali, produttive e logistiche.
Le imprese che intendono avviare attività economiche, ovvero insediare attività industriali, produttive e logistiche all’interno della ZES unica, dovranno presentare, allo sportello unico digitale, S.U.D ZES, l’istanza, allegando la documentazione e gli eventuali elaborati progettuali previsti dalle normative di settore, per consentire alle amministrazioni competenti la compiuta istruttoria tecnico-amministrativa, finalizzata al rilascio di tutte le autorizzazioni, intese, concessioni, licenze, pareri, concerti, nulla osta e assensi comunque denominati, necessari alla realizzazione e all’esercizio del medesimo progetto
-
Contributo 2023 Stampa di periodici diffusi all’estero: domande entro il 31.03
Il Dipartimento per l'editoria con avviso del 26 febbraio informa del fatto che è possibie presentare domanda entro il 31 marzo per il contributo 2023 a sostegno della stampa periodica italiana diffusa all'estero (ex art 15 comma 2 lett b) Dlgs N 70/2017) .
Il contributo vuole sostenere le imprese editrici di periodici italiani all'estero che trattano argomenti di interesse per le comunità italiane, al fine di tutelare e diffondere la lingua e la cultura italiana nonché la promozione del sistema Italia all'estero.
Vediamo a chi spettano e come presentare domanda.
Contributo 2023 Stampa di periodici diffusi all’estero: i beneficiari
Possono accedere ai contributi le imprese/associazioni che editano:
- periodici editi e diffusi all'estero con testi scritti almeno per il 50 per cento in lingua italiana;
- periodici editi in Italia e diffusi prevalentemente all'estero.
Attenzone al fatto che il contributo potrà essere richiesto per una sola testata.
Per avere accesso ai contributi sono necessari:
- anzianità di costituzione dell’impresa e di edizione della testata di almeno due anni maturati prima dell’annualità per la quale la domanda di contributo è presentata;
- assenza di situazioni di collegamento o di controllo tra le imprese richiedenti il contributo;
- divieto di distribuzione degli utili provenienti dall’esercizio dell’anno di riscossione dei contributi e negli otto anni successivi, adottato con clausola statutaria;
- obbligo di dare evidenza, nell’edizione della testata, del contributo ottenuto negli anni precedenti nonché di altri finanziamenti pubblici a qualsiasi titolo ricevuti;
- impegno ad adottare misure idonee a contrastare forme di pubblicità lesive dell’immagine e del corpo e della donna
e per le imprese che editano i periodici in Italia:
- diffusione prevalente all’estero in misura non inferiore al 60 per cento delle copie complessivamente distribuite;
- regolare adempimento degli obblighi derivanti dalla normativa in materia di lavoro e previdenza e dal contratto di lavoro applicato dall’impresa editrice;
- iscrizioni al Registro delle imprese, ove richiesto dalla normativa vigente;
- obbligo degli editori di essere proprietari della testata per la quale si richiede il contributo.
Contributo 2023 Stampa di periodici diffusi all’estero: presenta la domanda
Occorre precisare che:
- per i periodici editi e diffusi all'estero, le domande (e la relativa documentazione) devono pervenire, entro il 31 marzo dell’anno successivo a quello del contributo, all'ufficio consolare italiano di prima categoria territorialmente competente per il luogo della sede legale dell’editore, che provvede a trasmetterle al Dipartimento, e per conoscenza al Ministero degli affari esteri e della cooperazione internazionale, entro il 30 aprile;
- per periodici editi in Italia e diffusi prevalentemente all'estero, le domande (e la relativa documentazione) devono pervenire entro il 31 marzo dell’anno successivo a quello del contributo, al Dipartimento, al seguente indirizzo di posta elettronica certificata: archivio.die@mailbox.governo.it.
Entro lo stesso termine del 31 marzo, deve essere altresì inviato, a cura e spese dell’editore, un campione dei numeri della testata all’indirizzo:
Presidenza del Consiglio dei Ministri
Dipartimento per l’informazione e l’editoria
Ufficio per il sostegno all'editoria
Servizio per il sostegno diretto alla stampa
UFFICIO ACCETTAZIONE
Via dell’Impresa 90
00187 – Roma
Accedi qui per tutta la modulistica.
Infine è bene specificare che nel caso di domanda presentata per la prima volta, è necessario inviare anche le copie della rivista relative alle due annualità precedenti a quella della domanda.
-
Bonus investimenti pubblicitari 2023: conferma prenotazione entro il 9.02
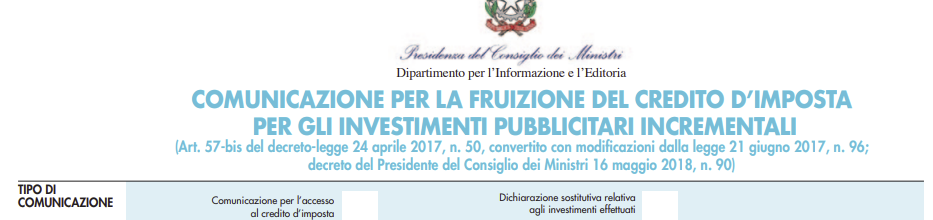
Con avviso dell'8 gennaio, il Dipartimento per l'Editoria informa del fatto che, dalle ore 14 del 9 gennaio alle ore 24.00 del 9 febbraio 2024 i soggetti che hanno presentato la "comunicazione per l’accesso" al bonus pubblicità per l'anno 2023, possono presentare la “Dichiarazioni sostitutive relative agli investimenti pubblicitari realizzati” nel medesimo anno.
Il modello di dichiarazione sostitutiva telematica deve essere inviato tramite i servizi telematici dell'Agenzia delle Entrate, attraverso l'apposita procedura disponibile nella sezione dell'area riservata "Servizi per" alla voce "Comunicare", accessibile con Sistema Pubblico di Identità Digitale (SPID), Carta Nazionale dei Servizi (CNS) o Carta d'Identità Elettronica (CIE).
Per maggiori informazioni è possibile consultare l’apposita sezione del sito del dipartimento o la sezione del sito dell'Agenzia delle Entrate, oppure scarica qui: modello e istruzioni.
Ricordiamo che il modello è lo stesso utilizzato dal 1 al 31 marzo per prenotare il bonus essendo infatti bivalente, come si legge dal tipo di comunicazione
Bonus pubblicità 2023: riepilogo delle regole
Ricordiamo che dal 2018 è stato istituito un credito d’imposta per :
- le imprese,
- i lavoratori autonomi
- e gli enti non commerciali
in relazione agli investimenti pubblicitari incrementali effettuati sulla stampa quotidiana e periodica, anche online, e sulle emittenti televisive e radiofoniche locali (articolo 57-bis del decreto legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, e successive modificazioni).
Per beneficiare dell’agevolazione è necessario che l’ammontare complessivo degli investimenti pubblicitari realizzati superi almeno dell’1% l’importo degli analoghi investimenti effettuati sugli stessi mezzi d’informazione nell’anno precedente.Il credito d’imposta è pari al 75% del valore incrementale degli investimenti effettuati ed è concesso nei limiti massimi degli stanziamenti annualmente previsti e nei limiti dei regolamenti dell'Unione europea in materia di aiuti "de minimis”.
Con il decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, sono stati definiti i criteri e le modalità di attuazione della misura agevolativa e con il provvedimento del Capo del Dipartimento per l’Informazione e l’Editoria della Presidenza del Consiglio dei Ministri del 31 luglio 2018 è stato approvato il modello comunicazione telematica per la fruizione del credito con le relative modalità di presentazione.
Bonus pubblicità 2023: cosa cambia
Si ricorda che l'art 25 bis del DL n 17/2022 c.d. decreto “decreto energia” convertito con modificazioni dalla legge 27 aprile 2022, n. 34, ha introdotto importanti modifiche normative prevedendo che, a decorrere dall’anno 2023, il credito di imposta è riconosciuto ai medesimi soggetti già contemplati dalla precedente normativa nella misura unica del 75 per cento del valore incrementale degli investimenti effettuati in campagne pubblicitarie sulla sola stampa quotidiana e periodica, anche on line, e nel limite massimo di 30 milioni di euro, che costituisce tetto di spesa (art. 57-bis, 1-quinquies del decreto-legge 24 aprile 2017, n. 50)
Si specifica che rispetto all’anno 2022, quind dal 2023:
- viene ripristinato il “regime agevolativo ordinario”, con il credito d’imposta concesso nella misura del 75 per cento del valore incrementale degli investimenti effettuati ed il presupposto dell’incremento minimo dell’1 per cento dell’investimento pubblicitario, rispetto all’analogo investimento effettuato sullo stesso mezzo di informazione nell’anno precedente, quale requisito per accedere all’agevolazione;
- non sono più agevolati gli investimenti pubblicitari effettuati sulle emittenti televisive e radiofoniche, analogiche o digitali.
Ai fini della concessione del credito d'imposta si applica il regolamento di cui al DPCM n 90/2018.
L’agevolazione è soggetta al rispetto dei limiti della normativa europea sugli aiuti di Stato de minimis e al rispetto del limite del tetto di spesa. A tale riguardo, si rammenta che il credito di imposta in oggetto è considerato un aiuto automatico, disciplinato dall’art. 10 del D.M. 31 maggio 2017, n. 115 “Regolamento recante la disciplina per il funzionamento del Registro Nazionale degli Aiuti di Stato”.
Allegati: -
Fondo perduto impianti sportivi: pagamenti da febbraio
Il Dipartimento dello sport il 17 gennaio informa di aver terminato l’iter amministrativo per il pagamento dei contributi a fondo perduto per la gestione di impianti sportivi, di cui all’art. 4 del DPCM del 24 marzo 2023, a favore dei soggetti ammessi nella graduatoria
Informa che i primi accreditamenti, previsti per inizio febbraio, saranno effettuati a seguito delle verifiche da parte degli organi di controllo.
Fondo perduto impianti sportivi 2023: elenco ammessi
Il dipartimento per lo Sport in data 21 dicembre ha comunicato di aver terminato l’istruttoria di 12.776 istanze del contributo a fondo perduto per la gestione di impianti sportivi.
Conseguentemente viene pubblicato: l’elenco ASD/SSD beneficiarie del contributo.
Si evidenzia che il numero delle pratiche ammesse è più che triplicato rispetto alle circa 3.000 dello scorso anno.
Gli importi riconosciuti sono stati pertanto determinati in base alle risorse finanziarie a disposizione (come previsto dall’articolo 4, commi 8 e 9, dpcm 24 marzo 2023).
Fondo perduto impianti natatori 2023: elenco ammessi e pagamenti
Il dipartimento per lo sport pubblicava in data 19 ottobre 2023 l’elenco definitivo, ordinato per organismo affiliante, degli ammessi al contributo in favore dei gestori degli impianti natatori di cui all’articolo 3 del dpcm 24 marzo 2023, aggiornato a seguito delle integrazioni pervenute al Dipartimento per lo Sport a seguito della pubblicazione dell’elenco del 12 ottobre.
In applicazione dell’articolo 4, comma 4 del dpcm 10 giugno 2022, i contributi erogati sono stati incrementati del 43 per cento. Per ogni richiesta di chiarimenti, informazioni o altro è possibile usare la funzionalità di messaggi di cui alla piattaforma:
- https://avvisibandi.sport.governo.it/ ,
- oppure scrivere a servizioprimo.sport@governo.it indicando nell’oggetto “IMPIANTI NATATORI”.
Le procedure di pagamento hanno avuto inizio in data 19 ottobre si concluderanno entro la fine del mese di ottobre.
Fondo perduto impianti sportivi e natatori 2023: riepilogo delle regole
Ricordiamo che con un comunicato stampa del 16 giugno 2023 il Dipartimento per lo sport informava di nuove agevolazioni per le ASD e SSD.
Nel dettaglio, dalle ore 12:00 del 19 giugno, e per i successivi 30 giorni, sulla nuova piattaforma messa a disposizione dal Dipartimento, le ASD e SSD che risultano iscritte al Registro Nazionale delle attività sportive dilettantistiche alla data del 24 marzo 2023 potevano fare richiesta di accesso ai contributi a fondo perduto per:
- gestori di impianti sportivi (risorse a disposizione 58 milioni di euro);
- gestori di impianti natatori (risorse a disposizione 67 milioni di euro)
Veniva specificato che per facilitare le domande e velocizzare i processi di pagamento le richieste dovevano essere presentate unicamente tramite la nuova piattaforma, raggiungibile all’indirizzo https://avvisibandi.sport.governo.it/
Veniva precisato che le istanze erano validate dagli organismi affiliati direttamente in Piattaforma.
Il comunicato precisava infine che i criteri di corresponsione del contributo sono contenuti negli articoli 3 e 4 del DPCM 24 marzo 2023, di concerto con il Ministro dell’economia e delle finanze, pubblicato il 19 giugno 2023.
Nel dettaglio, il Dpcm 24 marzo di riparto del “fondo unico per il potenziamento del movimento sportivo italiano” per l’anno 2023 ha previsto un contributo di 67 milioni di euro destinati ai gestori di impianti natatori, per far fronte ai costi energetici.
I criteri di destinazione del fondo per i gestori di impianti natatori sono quelli individuati nel DPCM 10 giugno 2022.
-
Bonus ristrutturazioni alberghi: il codice tributo per F24
Con la Risoluzione n 73 del 20 dicembre si istituisce il codice tributo per usare il bonus ristrutturazione alberghi, prima di approfondire ricordiamo il perimetro di questo bonus.
Bonus ristrutturazione alberghi: che cos'è
L’articolo 1, comma 1, del decreto-legge 6 novembre 2021, n. 152, riconosce in favore dei soggetti di cui al successivo comma 4, ovvero le imprese turistiche, un contributo, sotto forma di credito di imposta, fino all'80 per cento delle spese sostenute per gli interventi di cui al comma 5 realizzati a decorrere dalla data di entrata in vigore del citato decreto e fino al 31 dicembre 2024, alle condizioni indicate nel medesimo articolo 1.
Il successivo comma 8 del richiamato articolo 1 stabilisce che il credito d'imposta è utilizzabile esclusivamente in compensazione, ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a decorrere dall'anno successivo a quello in cui gli interventi sono stati realizzati, e che il modello F24 deve essere presentato esclusivamente tramite i servizi telematici offerti dall'Agenzia delle entrate, pena il rifiuto dell'operazione di versamento.
Il medesimo comma 8 dell’articolo 1 dispone, altresì, che il credito d'imposta è cedibile, solo per intero, ed è usufruito dal cessionario con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente.
Con provvedimento del Direttore dell’Agenzia delle Entrate sono definite le modalità attuative delle disposizioni relative alla cessione e alla tracciabilità del credito d'imposta.
Ai sensi del citato articolo 1, comma 8, inoltre, il Ministero del Turismo, comunica telematicamente all’Agenzia delle entrate l’elenco dei soggetti ammessi a fruire dell’agevolazione e l’importo del credito concesso, nonché le eventuali variazioni e revoche.
Ciascun beneficiario o cessionario può visualizzare l’ammontare dell’agevolazione fruibile in compensazione tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.
Ciò premesso, per consentire l’utilizzo in compensazione da parte dei beneficiari originari e degli eventuali cessionari della suddetta agevolazione, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento, è istituito il seguente codice tributo:
- “7059” – denominato “Credito d’imposta a favore delle imprese turistiche di cui all’articolo 1, comma 1, del decreto-legge 6 novembre 2021, n. 152”.
In sede di compilazione del modello di pagamento F24, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Il campo “anno di riferimento” è valorizzato con l’anno a cui si riferisce il credito nel formato “AAAA”, indicato nel cassetto fiscale.
-
Bonus patenti giovani autotrasportatori: stanziati altri 2,4 ML
Il Collegato Fiscale convertito in Legge n 191/2023 pubblicato i GU n 293 del 16 dicembre prevede un incremento del fondo per patenti giovani autisti per l’autotrasporto.
Nel dettaglio, l’articolo 10-quater incrementa per il 2023 il fondo per le patenti dei giovani autisti nell’autotrasporto di 2 milioni e 400 mila euro per il solo 2023.
Il fondo è denominato “Programma patenti giovani autisti autotrasporto” ed è stato istituito nello stato di previsione del MIT dal decreto legge n. 121 del 2021 (poi convertito nella legge n. 156 del 2021).
Il fondo ha una dotazione di:
- 3,7 milioni di euro per l'anno 2022;
- 5,4 milioni di euro per ciascuno degli anni dal 2023 al 2026.
Per il 2023 la dotazione totale risulta elevata a 7,8 milioni di euro.
Si ricorda che il fondo è finalizzato alla concessione, per il periodo dal 1°luglio 2022 al 31 dicembre 2026, di un contributo pari all'80 per cento della spesa sostenuta e di importo non superiore a 2.500 euro, in favore dei cittadini di età compresa fra 18 e 35 anni per il conseguimento della patente e delle abilitazioni professionali per la guida dei veicoli destinati all'esercizio dell'attività di autotrasporto di persone e di merci.
Il contributo può essere erogato una sola volta e non costituisce reddito imponibile del beneficiario e non rileva ai fini del computo del valore dell'ISEE.
I criteri e le modalità di concessione del contributo sono stati stabiliti con il Decreto MIT del 30 giugno 2022 ed è gestito su una piattaforma informatica.
Leggi anche: Bonus patenti autotrasportatori: sbloccati altri 520 buoni
-
Nuova Sabatini Green: dichiarazione sostitutiva aggiornata
Il MIMIT pubblica in data 11 dicembre la circolare n 50031 per la misura Nuova Sabatini Green con novità sugli allegati.
Nel dettaglio, si tratta di modifiche alla circolare n. 410823 del 6 dicembre 2022, recante i termini e modalità di presentazione delle domande per la concessione e l’erogazione dei contributi di cui al decreto del Ministro dello sviluppo economico di concerto con il Ministro dell’economia e delle finanze 22 aprile 2022 a seguito dell’entrata in vigore, il 1° luglio 2023, del regolamento (UE) 2023/1315 della Commissione, del 23 giugno 2023.
La circolare in oggetto modifica inoltre la dichiarazione sostitutiva di atto di notorietà rilasciata dal fornitore (allegato 4), che l’impresa deve allegare alla richiesta di erogazione del contributo (allegato 2), in relazione al possesso dei requisiti tecnici di cui all’elenco delle certificazioni ambientali di prodotto riconosciute a livello europeo ricomprese nell’ allegato 6/C alla circolare direttoriale 6 dicembre 2022, n. 410823, aggiornato con circolare direttoriale 3 luglio 2023, n. 28277. Scarica qui:
Nuova sabatini: tutte le modifiche delle circolari e allegati
La circolare riepiloga che l’articolo 2 del decreto-legge 21 giugno 2013, n. 69, convertito, con modificazioni, dalla legge 9 agosto 2013, n. 98, ha previsto la concessione di finanziamenti alle micro, piccole e medie imprese da parte di banche e intermediari finanziari per investimenti in macchinari, impianti, beni strumentali d’impresa, attrezzature, hardware, software e tecnologie digitali, nonché di un contributo, da parte del Ministero delle imprese e del made in Italy, rapportato agli interessi calcolati sui predetti finanziamenti.
La legge 27 dicembre 2019, n. 160 (legge di bilancio 2020), all’articolo 1, comma 227, ha previsto l’incremento dal 2,75% al 3,575% del tasso annuo su cui è calcolato, in via convenzionale, il contributo in conto impianti “Nuova Sabatini”, a fronte di investimenti in macchinari, impianti e attrezzature a basso impatto ambientale, nell’ambito di programmi orientati a migliorare l’ecosostenibilità dei prodotti e dei processi produttivi.
Il decreto del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, 22 aprile 2022, pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 139 del 16 giugno 2022 (decreto), ha definito la nuova disciplina della misura agevolativa ai fini dell’attuazione delle modifiche apportate alla misura dalla predetta legge 27 dicembre 2019, n. 160, nonché per recepire le ulteriori modifiche normative intervenute sullo strumento nel corso del tempo.
Le modalità di attuazione del Capo II (Nuova Sabatini per investimenti in beni strumentali, 4.0 e green) del decreto sono state definite con la circolare di questa Direzione generale 6 dicembre 2022, n. 410823, che, tra l’altro, individua nell’allegato 6/C le certificazioni ambientali di processo rilasciate o convalidate da un organismo indipendente accreditato, le certificazioni ambientali di prodotto riconosciute a livello europeo e le autodichiarazioni ambientali rilasciate da produttori,
importatori o distributori dei beni, idonee ai fini dell’attestazione degli investimenti green ai quali applicare la maggiorazione del contributo.
La circolare n. 28277 del 3 luglio 2023 ha aggiornato l’elenco delle certificazioni ambientali di prodotto riconosciute a livello europeo ricomprese nell’allegato 6/C alla menzionata circolare n. 410823/2022 ed è intervenuta sulla disciplina di concessione delle agevolazioni “Nuova Sabatini” a favore delle imprese attive nel settore della produzione primaria, nel settore della trasformazione e della commercializzazione di prodotti agricoli e nel settore della
produzione, trasformazione e commercializzazione dei prodotti della pesca e dell’acquacoltura, a seguito della sostituzione, a partire dal 1° gennaio 2023, dei regolamenti ABER n. 702/2014 e FIBER n. 1388/2014 con i regolamenti vigenti ABER 2022/2472 e FIBER 2022/2473.La stessa circolare ha inoltre modificato l’allegato 1, recante il modulo di richiesta delle agevolazioni, con le disposizioni applicabili ai sensi dei nuovi regolamenti.
L’articolo 5, comma 1, lettera c), del decreto, nonché il punto 8.5 della circolare 6 dicembre 2022, n. 410823, prevedono, per le imprese attive in settori che non riguardano la produzione dei prodotti agricoli e la produzione, trasformazione e commercializzazione dei prodotti della pesca e dell’acquacoltura, la concessione delle agevolazioni nei limiti dell’intensità di aiuto massima concedibile in rapporto ai programmi ammissibili, in conformità alle disposizioni di cui all’articolo
17 del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014 (regolamento GBER) che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del trattato.
Il regolamento (UE) 2023/1315 della Commissione, del 23 giugno 2023, in vigore dal 1° luglio 2023, ha modificato il regolamento GBER ed ha prorogato di 3 anni, sino al 31 dicembre 2026, il periodo di applicazione dello stesso, al fine di garantire la prevedibilità e la certezza del diritto nell'attuazione delle modifiche, in particolar modo per le misure di aiuto di Stato a sostegno della transizione verde e digitale.
La circolare dell'11 dicembre interviene sulla disciplina di concessione delle agevolazioni “Nuova Sabatini” integrando le disposizioni afferenti al regolamento GBER contenute nella circolare n. 410823/2022, con le disposizioni applicabili in ragione delle modifiche introdotte dal citato regolamento (UE) 2023/1315 della Commissione, del 23 giugno 2023.
Inoltre, al fine di sostenere l’accesso alla misura agevolativa delle imprese impegnate in programmi di investimento in beni strumentali a basso impatto ambientale, con attinenza specifica al possesso dei requisiti tecnici di cui all’elenco delle certificazioni ambientali di prodotto riconosciute a livello europeo ricomprese nel predetto allegato 6/C alla circolare n. 410823/2022, aggiornato con la suddetta circolare n. 28277/2023, con la circolare è modificata la dichiarazione sostitutiva di atto di notorietà rilasciata dal fornitore (allegato 4), che l’impresa deve allegare alla richiesta di erogazione del contributo (allegato 2).