
-
Credito transizione 5.0: via alle comunicazioni di completamento
Attiva dalle ore 12.00 del 12 settembre la funzionalità del portale “Transizione 5.0" per l'invio delle comunicazioni di completamento, disponibile nell'apposita sezione dell'Area Clienti GSE, a seguito della pubblicazione del Decreto Direttoriale MIMIT dell'11 settembre.
Prima dei dettagli ricordiamo che possono accedere al credito d'imposta relativo al Piano di transizione 5.0, i progetti di innovazione avviati dal 1° gennaio 2024 e completati entro il 31 dicembre 2025 che prevedono una riduzione dei consumi energetici nel rispetto dei requisiti indicati nel DM 24 luglio 2024
Transizione 5.0: via alle comunicazioni di completamento
ll Piano Transizione 5.0 è un piano istituito dall art 38 del DL n 19/2024 convertito in Legge 56/2024, in attuazione della Misura 7 Investimento 15 “Transizione 5.0" del Piano Nazionale di Ripresa e Resilienza (PNRR), che riconosce un credito d'imposta alle imprese che effettuano nuovi investimenti in strutture produttive situate in Italia.
Il Piano ha l'obiettivo di sostenere la transizione dei processi di produzione verso un modello efficiente sotto il profilo energetico, sostenibile e basato sulle energie rinnovabili.
L'Investimento si inserisce nell'ambito di progetti di innovazione che hanno l'obiettivo di ridurre i consumi energetici e prevede lo stanziamento di risorse finanziarie per un ammontare complessivo pari a 6,3 miliardi di euro.
La Misura concede un beneficio sotto forma di credito d'imposta proporzionale alla spesa sostenuta per gli investimenti effettuati.
Con il DM 24 luglio 2024 si è data attuazione alla disciplina di cui all'articolo 38, del decreto-legge 2 marzo 2024, n. 19.
Con avviso pubblicato sul sito del MIMIT e del GSE si informa del fatto che è attiva, dal 12 settembre, la funzionalità per inviare la comunicazione di completamento degli investimenti.
Come evidenziato dalle slide del MIMIT maggiori dettagli sulla comunicazione di completamento lavori:
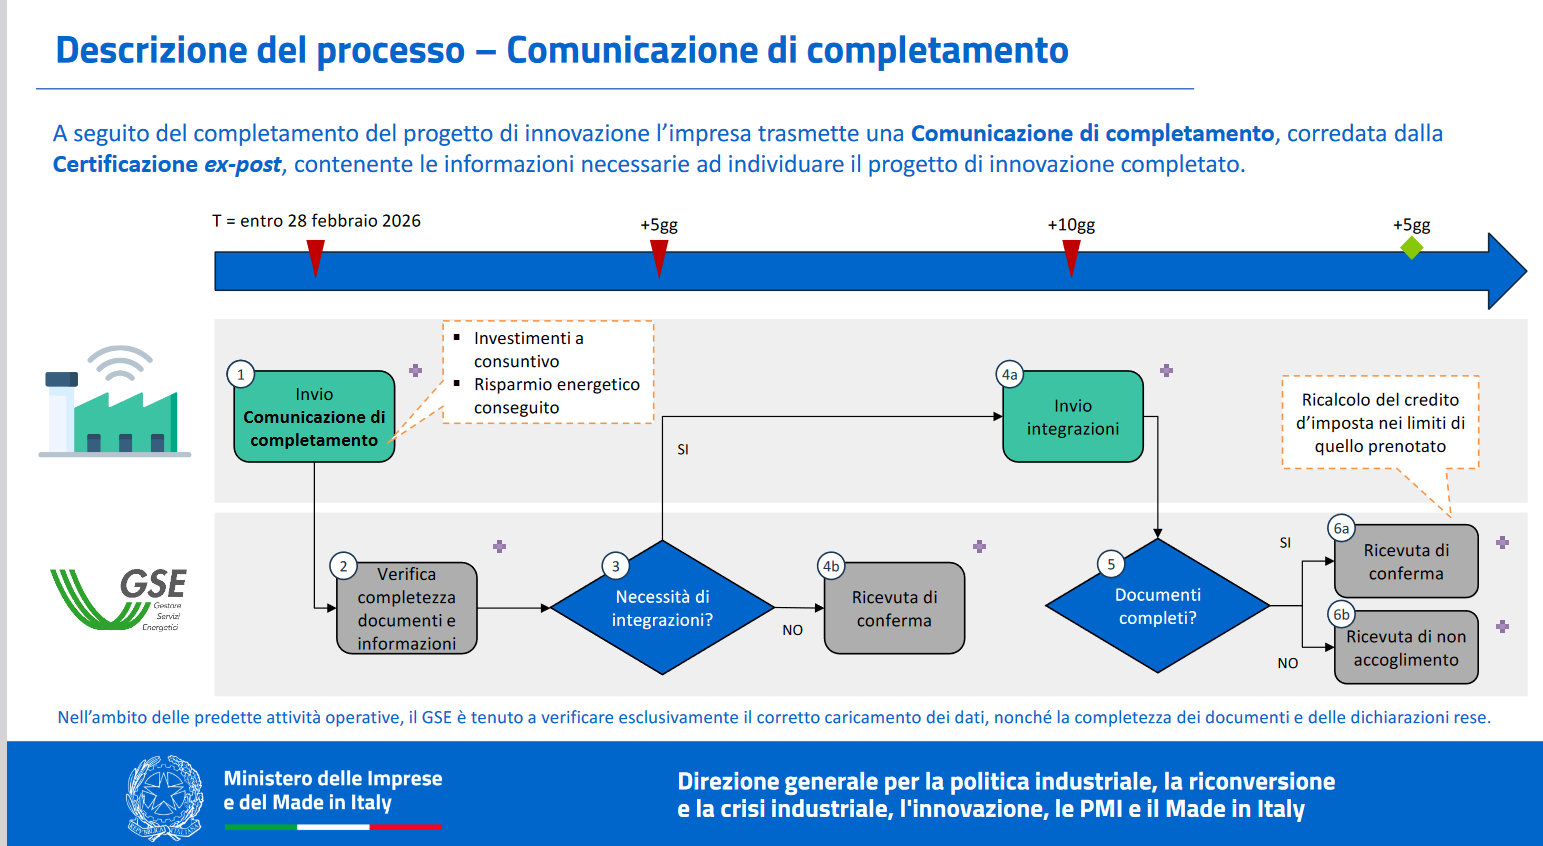
Fonte Immagine Mimit
Ricordiamo che dal sito GSE, relativamente al credito transizione 5.0 è possibile inviare le comunicazioni previste per tutte e tre le fasi della procedura:
- Comunicazione preventiva,
- Comunicazione relativa all'effettuazione degli ordini,
- Comunicazione di completamento,
Il bonus va prenotato attraverso la procedura informatica aperta dal 7 agosto, entro 30 giorni dalla conferma della prenotazione il beneficiario deve trasmettere una comunicazione relativa all’effettuazione degli ordini accettati dal venditore con pagamento a titolo di acconto pari ad almeno il 20% del costo di acquisizione dei beni agevolabili
Portato a termine il progetto, l’impresa deve trasmettere una comunicazione di completamento, corredata dalla certificazione ex post, contenente le informazioni necessarie a individuare il progetto completato.
Con il decreto firmato dell'11 settembre il MIMIT stabilisce che dalle ore 12 del 12 settembre le suddette comunicazioni possono essere inviate tramite la piattaforma Gse.
-
Credito transizione 5.0: tutte le regole per utilizzarlo
Il credito di imposta transizione 5.0, introdotto dal DL 19/2024, permette alle imprese di ottenere un beneficio fiscale per gli investimenti effettuati in ambito di innovazione e transizione digitale.
Vediamo le regole di fruizione con le precisazioni della circolare MIMIT in caso di modifiche al progetto iniziale comunicato.
Utilizzo credito transizione 5.0: regole MIMIT
Il credito d'imposta transizione 5.0 è utilizzabile esclusivamente in compensazione tramite il modello F24, da presentare attraverso i servizi telematici dell’Agenzia delle Entrate.
La compensazione è possibile solo dopo che il GSE ha trasmesso l’elenco dei beneficiari e l’ammontare del credito spettante all’Agenzia delle Entrate, e trascorsi 5 giorni da tale trasmissione.
Secondo l’art. 13 del DM 24 luglio 2024, il credito è utilizzabile solo decorsi 10 giorni dalla comunicazione da parte del GSE all’impresa dell’importo del credito utilizzabile in compensazione.
Tale comunicazione deve avvenire entro 10 giorni dalla presentazione della comunicazione di completamento da parte dell’impresa.
E' bene evidenziare che qualora siano state apportate modifiche al progetto rispetto a quanto inizialmente certificato, queste devono essere documentate nella certificazione ex post.
Tuttavia, non è possibile includere modifiche sostanziali, come ad esempio l'aggiunta di nuove tipologie di beni o variazioni significative nel perimetro del progetto.
In caso modifiche sostanziali, l’impresa deve rinunciare alla comunicazione di agevolazione e, eventualmente, presentare una nuova richiesta.
Il credito d’imposta può essere utilizzato in una o più quote entro il 31 dicembre 2025. Se non utilizzato entro tale data, può essere riportato e utilizzato in cinque quote annuali di pari importo.
Il credito transizione 5.0 può essere utilizzato anche in un'unica soluzione entro la fine del 2025, senza vincoli specifici di ripartizione.
Il credito d’imposta non è soggetto ai limiti di utilizzo annuale previsti per i crediti da quadro RU (250.000 euro) e per la compensazione nel modello F24 (2 milioni di euro).
Inoltre, non si applica il divieto di compensazione in presenza di debiti iscritti a ruolo superiori a 1.500 euro.
Il credito non può essere ceduto o trasferito
Il credito d’imposta non concorre alla formazione del reddito né della base imponibile IRAP, e non rileva ai fini dei rapporti di cui agli articoli 61 e 109 comma 5 del TUIR.
-
Credito transizione 5.0: chi è escluso?
La Circolare MIMIT del 16 agosto, con anche una versione in errata corrige del 19 agosto, reca regole operative per la Transizione 5.0.
Il MIMIT e il GSE hanno fornito chiarimenti ad ampio raggio a chi vorrà richiedere il credito di imposta 5.0 per gli investimenti che garantiscono un risparmio energetico secondo parametri stabiliti.
Vediamo gli esclusi dal beneficio.
Transizione 5.0: gli esclusi dalla agevolazione
Viene specificato che al fine di garantire il rispetto del principio di non arrecare un danno significativo all'ambiente – DNSH (art. 17 regolamento UE n. 852/2020), non sono in ogni caso agevolabili gli investimenti destinati ad:
- a. attività direttamente connesse ai combustibili fossili; compreso l’uso a valle, ad eccezione:
- 1. di attività per i quali l’uso a valle di combustibili fossili è temporaneo e tecnicamente inevitabile per la tempestiva transizione verso un funzionamento degli stessi senza combustibili fossili;
- 2. delle macchine mobili non stradali, come definite dal Regolamento Europeo 2016/1628, e dei
veicoli agricoli e forestali, come definiti dal Regolamento UE 2013/167, per i quali l’utilizzo di
combustibili fossili è temporaneo e tecnicamente inevitabile. L’acquisto di tali beni è
consentito solo se funzionale al passaggio da un veicolo con motore Stage I o precedente ad
uno con motore Stage V secondo i parametri definiti dai rispettivi regolamenti
- b. attività nell'ambito del sistema di scambio di quote di emissione dell’UE (ETS) che generano emissioni di gas a effetto serra previste non inferiori ai pertinenti parametri di riferimento,ad eccezione dei progetti di innovazione che:
- 1. non hanno un impatto diretto sui consumi energetici relativi a flussi di fonte che rientrano nel piano
di monitoraggio della CO2 dell’attività d’impresa; - 2. hanno un impatto diretto sui consumi energetici relativi a flussi di fonte che rientrano nel piano di
monitoraggio della CO2 dell’attività d’impresa, a condizione che le emissioni dirette di gas ad effetto
serra previste al completamento del progetto di innovazione siano inferiori alle emissioni consentite a titolo gratuito nell’esercizio di riferimento del medesimo progetto. Qualora l’attività di innovazione supportata porti a emissioni di gas a effetto serra previste al completamento del progetto che non siano significativamente inferiori ai pertinenti parametri di riferimento, deve essere fornita una spiegazione dei motivi per cui ciò non è possibile;
- 1. non hanno un impatto diretto sui consumi energetici relativi a flussi di fonte che rientrano nel piano
- c. attività connesse a discariche di rifiuti, inceneritori e impianti di trattamento meccanico biologico, a eccezione:
- 1. per le attività connesse agli inceneritori, degli investimenti in impianti adibiti esclusivamente al trattamento di rifiuti pericolosi non riciclabili e ad impianti esistenti se il progetto di innovazione, potendone fornire prova per ciascun bene, sia teso ad aumentare l’efficienza energetica, catturare i gas di scarico per lo stoccaggio o l’utilizzo, o recuperare i materiali da residui di combustione, e solo se i medesimi progetti non determinino un aumento della capacità di trattamento dei rifiuti dell’impianto o un’estensione della sua durata di vita;
- 2. per le attività connesse agli impianti di trattamento meccanico biologico, degli investimenti in impianti di
trattamento meccanico biologico esistenti se il progetto di innovazione, potendone fornire prova per ciascun bene, sia teso ad aumentare l’efficienza energetica o migliorare le operazioni di riciclaggio dei rifiuti differenziati al fine di convertirle nel compostaggio e nella digestione anaerobica di rifiuti organici, e solo se i medesimi progetti non determinino un aumento della capacità di trattamento dei rifiuti dell’impianto o un’estensione della sua durata di vita.
- a. attività direttamente connesse ai combustibili fossili; compreso l’uso a valle, ad eccezione:
-
Credito transizione 5.0: come si invia la comunicazione preventiva
Il MIMIT ha pubblicato la corposa circolare del 16 agosto 2024 operativa sul credito di imposta transizione 5.0.
Il documento risulta molto utile a chi intende avvalersi di questa agevolazione poiché ricco di indicazione pratiche ed esempi, vediamo le modalità di invio della comunicazione preventiva.
Transizione 5.0: come si invia la comunicazione preventiva
Secondo quanto disposto all’art. 12 del DM “Transizione 5.0”, l’Impresa beneficiaria deve trasmettere una comunicazione preventiva, esclusivamente tramite la Piattaforma informatica predisposta dal GSE.
La Circolare specifica che la comunicazione preventiva deve essere trasmessa, pena l’improcedibilità, esclusivamente per via telematica mediante l’apposita Piattaforma informatica “TRANSIZIONE 5.0” disponibile nell’Area Clienti del sito istituzionale del GSE, inserendo le informazioni tecnico amministrative richieste nonché allegando la documentazione a corredo.
Eventuali comunicazioni pervenute tramite Posta Elettronica Certificata (PEC), e-mail, raccomandata o posta ordinaria ovvero su canali di comunicazione diversi dalla Piattaforma informatica “TRANSIZIONE 5.0” non saranno tenute in considerazione.
Per poter accedere alla Piattaforma informatica, l’Impresa beneficiaria, qualora non sia già registrata, deve preliminarmente registrarsi, al fine di creare il profilo Operatore, sul sito del GSE nella sezione Area Clienti (https://areaclienti.gse.it/) e, solo dopo, richiedere il servizio “TRANSIZIONE 5.0”, accessibile esclusivamente tramite SPID, attraverso il quale è possibile procedere alla trasmissione della comunicazione preventiva.
Si ricorda che i dati anagrafici e fiscali dell’Impresa beneficiaria indicati nel form di registrazione della sezione Area Clienti sono necessari ai fini della corretta compilazione della comunicazione di ammissione al contributo all’interno della Piattaforma informatica “TRANSIZIONE 5.0”.
Pertanto, qualora venga riscontrato dall’Impresa beneficiaria un dato errato e/o variato, è necessario aggiornare tali dati nel profilo dell’Impresa beneficiaria dell’Area Clienti, prima della compilazione della comunicazione preventiva. -
Credito investimenti nella ZES Unica: comunicazioni integrative dal 31.07 in poi
Dal 31 luglio si possono inviare le comunicazioni integrative per gli investimenti nella ZES unica.
Ricordiamo che il credito di imposta per le ZES unica mezzogiorno è un contributo a favore delle imprese che effettuano l'acquisizione di beni strumentali destinati a strutture produttive già esistenti o che vengono impiantate nella Zona economica speciale per il Mezzogiorno – ZES unica.
La c.d. “ZES unica” ricomprende le zone assistite delle regioni Basilicata, Calabria, Campania, Molise, Puglia, Sardegna, Sicilia, ammissibili alla deroga prevista dall’art. 107, par. 3, lett. a), del TFUE, e Abruzzo, ammissibili alla deroga prevista dall’art. 107, par. 3, lett. c), del TFUE, come individuate dalla Carta degli aiuti a finalità regionale 2022-2027.
Il credito è commisurato all’ammontare degli investimenti realizzati dal 1° gennaio 2024 al 15 novembre 2024 nel limite massimo, per ciascun progetto di investimento, di 100 milioni di euro.
Non sono agevolabili i progetti di investimento il cui costo complessivo sia di importo inferiore a 200.000 euro. Il credito, utilizzabile esclusivamente in compensazione
In base all'art. 7, comma 14, del decreto attuativo (decreto del Ministro per gli affari europei, il Sud, le politiche di coesione e il PNRR, di concerto con il Ministro dell’economia e delle finanze, del 17 maggio 2024), ai fini del riconoscimento del credito d'imposta, l'effettivo sostenimento delle spese ammissibili e la corrispondenza delle stesse alla documentazione contabile predisposta dall'impresa devono risultare da apposita certificazione rilasciata dal soggetto incaricato della revisione legale dei conti.
Credito per investimenti nella ZES Unica: le prossime tappe
Per beneficiare del credito d’imposta, i soggetti interessati hanno presentato tra il 12 giugno 2024 e il 12 luglio 2024, all’Agenzia delle entrate un’apposita comunicazione utilizzando il modello approvato con il provvedimento del Direttore dell’Agenzia delle entrate dell'11 giugno 2024 nella quale devono essere indicati i dati degli investimenti agevolabili e del relativo credito d’imposta.
L'ammontare massimo del credito d'imposta fruibile è pari:
- al credito d'imposta richiesto,
- moltiplicato per la percentuale che verrà resa nota con successivo provvedimento dell'Agenzia delle entrate (Leggi qui: Credito ZES Unica: ecco la % di fruizione)
da emanare entro dieci giorni dalla scadenza del termine di presentazione della comunicazione (ossia entro 10 giorni dal 12 luglio).
Il credito risultante dalla comunicazione è utilizzabile non prima della data di realizzazione dell’investimento.
In particolare, il credito è utilizzabile:
- per la quota corrispondente agli investimenti già realizzati alla data di invio della comunicazione per i quali è stata rilasciata la certificazione richiesta e sono state ricevute nello SDI le relative fatture elettroniche, a decorrere dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui sopra
- per la quota corrispondente agli investimenti già realizzati alla data di invio della comunicazione, per i quali è stata rilasciata la certificazione, non documentabili tramite l’emissione di fatture elettroniche e/o acquisiti mediante contratti di locazione finanziaria, a decorrere dal giorno lavorativo successivo al rilascio della ricevuta con la quale l’Agenzia delle entrate comunica l’autorizzazione all’utilizzo del credito d’imposta in esito alla verifica documentale della certificazione effettuata dal Centro Operativo Servizi Fiscali di Cagliari.
Attenzione, è inibito l’utilizzo del credito d’imposta riconosciuto corrispondente agli investimenti non realizzati alla data di presentazione della comunicazione oppure realizzati ma per i quali alla medesima data non sono state ricevute le relative fatture elettroniche e/o non è stata rilasciata la certificazione.
Attenzione al fatto che, al fine di comunicare l’avvenuta realizzazione degli investimenti oppure il ricevimento della certificazione e/o delle fatture elettroniche, a decorrere dal 31 luglio 2024 ed entro il 17 gennaio 2025, per poter utilizzare il relativo credito d’imposta, il beneficiario è tenuto a presentare una o più comunicazioni integrative utilizzando il medesimo modello. Il credito risultate da tali comunicazioni integrative è fruibile secondo le modalità descritte ai precedenti numeri 1 e 2.
Credito ZES Unica: come si compila la comunicazione integrativa
Come evidenziato nelle istruzioni al modello di comunicazione del credito di imposta per gli investimenti nella ZES Unica i soggetti che hanno validamente presentato la comunicazione compilando la colonna 5 del rigo A1 possono presentare la comunicazione integrativa di cui al paragrafo 5 del provvedimento di approvazione del presente modello a partire dal 31 luglio 2024 ed entro il 17 gennaio 2025, con le stesse modalità sopra descritte, per indicare gli investimenti:
- realizzati successivamente all'invio della comunicazione ed entro il 15 novembre 2024 e, comunque, prima dell’invio della comunicazione integrativa, per i quali, nel medesimo periodo, sono state ricevute le relative fatture elettroniche ed è stata rilasciata la certificazione;
- realizzati entro la data di invio della comunicazione, per i quali successivamente sono state ricevute le relative fatture elettroniche e/o è stata rilasciata la certificazione
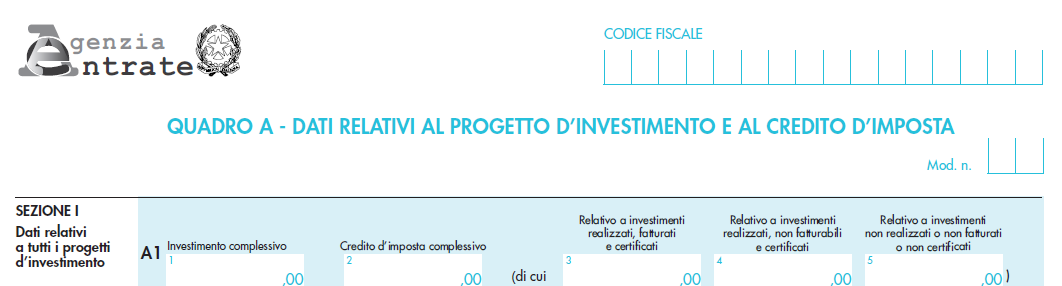
medesimo periodo è possibile presentare più comunicazioni integrative; l’ultima comunicazione validamente trasmessa sostituisce tutte quelle precedentemente inviate.
I dati da riportare nella comunicazione integrativa non possono variare rispetto a quelli indicati nella comunicazione, ad eccezione dei seguenti:
- Frontespizio – riquadri “Operazioni straordinarie”, “Rappresentante firmatario della comunicazione”, “Referente da contattare” e “Impegno alla presentazione telematica”;
- Quadro A – rigo A1, colonne 3, 4 e 5; rigo A2, colonne 10, 11 e 12;
- Quadro B – rigo B2, colonne 6, 7 e 8; rigo B10; rigo B19, colonne 6 e 7;
- Quadro E.
In particolare, nella comunicazione integrativa l’importo indicato nella colonna 2 del rigo A1 deve essere uguale all’importo indicato nella medesima colonna delle comunicazioni precedenti, la somma degli importi indicati nelle colonne 3 e 4 del rigo A1 deve risultare di ammontare superiore alla somma degli importi indicati nelle medesime delle comunicazioni precedenti.
La comunicazione integrativa non può essere presentata se non sono riportati gli estremi della certificazione nella sezione II del quadro E.
-
Credito ZES Unica 2024: percentuale di fruizione
Con il Provvedimento n 305765 del giorno 22 luglio l'Agenzia delle Entrate ha stabilito che la percentuale spettante per il Credito di imposta ZES Unica Mezzogiorno è pari al 17,6668 per cento.
Vediamo i dettagli.
Credito ZES Unica: ecco la % di fruizione
Lo stesso provvedimento specifica che l’ammontare massimo del credito d’imposta fruibile da ciascun beneficiario è pari al credito risultante dall’ultima comunicazione validamente presentata secondo le modalità definite con il provvedimento del Direttore dell’Agenzia delle entrate prot. n. 262747 dell’11 giugno 2024 in assenza di rinuncia, moltiplicato per la percentuale su indicata troncando il risultato all’unità di euro.
Ciascun beneficiario può visualizzare il credito d’imposta fruibile, determinato ai sensi del punto precedente, tramite il proprio cassetto fiscale accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.
Il credito d’imposta è utilizzato dai beneficiari, secondo quanto disposto dal provvedimento, in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.
Credito ZES Unica Mezzogiorno: il codice tributo
Con la Risoluzione n 39 del 22 luglio viene anche istituito il codice tributo relativo a questo credito di imposta.
In particolare, per consentire l’utilizzo in compensazione del credito d’imposta di cui trattasi, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, è istituito il seguente codice tributo:
- “7034” denominato “credito d’imposta investimenti ZES Unica – articolo 16, del decreto-legge 19 settembre 2023, n. 124”.
La stessa risoluzione evidenzia che in sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” è indicato l’anno di sostenimento dei costi, nel formato “AAAA”.
Infine viene precisato che l’Agenzia delle entrate, in fase di elaborazione dei modelli F24 presentati dai contribuenti, verifica che l’importo del credito utilizzato in compensazione non risulti superiore all’ammontare massimo fruibile sulla base dei dati risultanti dalle comunicazioni inviate all’Agenzia delle Entrate secondo le modalità stabilite dal citato provvedimento del Direttore dell’Agenzia dell’11 giugno 2024, pena lo scarto del modello F24.
Allegati: -
Credito investimenti ZES Mezzogiorno: chiarimenti di Assonime
Il 12 luglio scade l'invio delle comunicazioni per richiedere il credito di imposta spettante per gli investimenti effettuati nelle regioni del Mezzogiorno sottoposte al vincolo della ZES Unica.
Assonime nella Circolare n 13/2024, così divisa:
- Introduzione
- Ambito di applicazione soggettivo e territoriale
- Ambito di applicazione oggettivo
- Misura dell’agevolazione
- Modello di comunicazione e procedura di accesso all’agevolazione
- Modalità di fruizione dell’agevolazione
ha chiarito alcuni importanti aspetti degli investimenti all luce anche delle recenti novità, vediamone alcuni.
Potrebbe interessarti anche: Credito investimenti nella ZES Unica: regole di utilizzo.
Credito ZES Mezzogiorno: chiarimenti di Assonime
Il documento di 38 pagine, riepilogandi tutte le regole per il credito di imposta per le regioni del Mezzogiorno della ZES Unica, ha evidenziato alcuni aspetti delle regole che si sono nel tempo palesate.
Riguardo al requisito della novità, Assonime, nella sezione 2 della circolare, relativa all'ambito oggettivo di applicazione del credito di imposta la Circolare Assonime ha specificato che: "In assenza di ulteriori precisazioni da parte della disposizione di legge riguardanti le modalità di effettuazione degli investimenti, si ritiene che l’agevolazione spetti per l’acquisto dei beni da terzi, nonché per la realizzazione degli stessi in economia o mediante contratto di appalto."
Inoltre, nella stessa sezioner, si fa notare che per la Zes "Con riguardo al requisito della “strumentalità” rispetto all’attività esercitata dall’impresa beneficiaria del credito d’imposta, i beni devono essere di uso durevole ed atti ad essere impiegati come strumenti di produzione all’interno del processo produttivo dell’impresa".
-
Alfabetizzazione digitale minori: quasi 2 ML per le imprese
È on line l’Avviso pubblico per la selezione di proposte progettuali di alfabetizzazione digitale e mediatica, di natura comunicativa ed educativa, a favore dei minori. Le risorse complessive ammontano a 1,7 milioni di euro. Le regole sono disciplinate con il Decreto 4 luglio del MIMIT.
In dettaglio, il MIMIT specifica che si da il via alle domande di agevolazioni rivolte a imprese che operano come fornitori di servizi di media, in qualità di soggetti capofila di un partenariato del quale devono far parte, obbligatoriamente:
- un ente del terzo settore di natura non commerciale (ETS)
- un’impresa che opera come fornitore di piattaforme per la condivisione di video.
I progetti devono prevedere necessariamente la creazione di materiali educativi e la realizzazione di campagne di sensibilizzazione (target minori dagli 8 ai 18 anni non compiuti) e possono rivolgersi anche ad un target secondario, costituito da soggetti che operano a tutela dei minori: genitori, educatori e insegnanti, operatori.
Il contributo rivolto alle imprese è concesso in de minimis fino ad un massimo dell’80% delle spese ammissibili per la realizzazione del progetto.
L’importo massimo del contributo per ciascun partenariato di progetto non può superare, in ogni caso, il limite di 340 mila euro.
Le domande di accesso al contributo devono essere presentate dall’impresa capofila entro le ore 12 del 30 agosto 2024.
Alfabetizzazione minori: che cos’è
L’intervento ha l’obiettivo strategico di selezionare, finanziare e promuovere progetti di alfabetizzazione digitale e mediatica, di natura comunicativa ed educativa, a favore dei minori, anche di carattere innovativo, che siano focalizzati su almeno una delle seguenti Linee di intervento:
- prevenzione del fenomeno del cyberbullismo o di qualunque altra forma di violenza, molestia, ricatto e denigrazione realizzata sui minori, attraverso l’uso non appropriato delle nuove tecnologie;
- sostegno alla genitorialità per un accrescimento delle conoscenze in merito all’utilizzo del web e dei relativi rischi;
- prevenzione dei possibili altri abusi derivanti da un’esposizione dei minori al web, con particolare attenzione ai relativi rischi connessi alla emulazione, all’adescamento online, all’isolamento sociale, alla manipolazione digitale e alla dipendenza da social media”;
- sviluppo delle conoscenze in materia di cittadinanza digitale per un utilizzo consapevole delle nuove tecnologie da parte dei minori e promozione della consapevolezza algoritmica e del senso critico da parte dei teens (soggetti di età compresa tra i 14 e i 18 anni non compiuti).
I progetti devono garantire l’attenzione al superiore interesse dei minori, a tutela dei loro bisogni e delle loro relazioni nell’ambiente digitale, ed essere necessariamente diretti al target primario dei minori di età compresa tra gli 8 e i 18 anni non compiuti.
In aggiunta, possono anche essere diretti al target secondario costituito da genitori, educatori e insegnanti, operatori che si occupano di minori
Agevolazioni imprese per alfabetizzazione digitale minori: i beneficiari
Le risorse sono rivolte alle imprese che operano come fornitori di servizi di media che possono presentare domanda in qualità di capofila di un partenariato, del quale devono far parte obbligatoriamente un ente del terzo settore di natura non commerciale (ETS) e un’impresa che opera come fornitore di piattaforme per la condivisione di video.
Nel partenariato possono essere coinvolti ulteriori soggetti partner come:
- altre imprese che operano come fornitori di piattaforme per la condivisione di video;
- altre imprese che operano come fornitori di servizi di media;
- imprese di produzione audiovisiva e di videogiochi;
- pubbliche amministrazioni centrali o locali;
- istituzioni scolastiche e/o educative e/o ricreative.
Agevolazioni imprese alfabetizzazione digitale minori: i progetti ammissibili
L’intervento sostiene lo sviluppo e sperimentazione di proposte progettuali educative a tutela dei minori e di alfabetizzazione mediatica e digitale, anche con riguardo alla prevenzione dei possibili abusi e comportamenti dannosi.
I progetti ammissibili devono prevedere necessariamente l’implementazione delle azioni di:
- creazione di materiali educativi, quali guide, video tutorial, infografiche, quiz, giochi interattivi, podcast, format audiovisivi, fruibili sui media e sulle piattaforme web
- realizzazione di campagne di sensibilizzazione sui media audiovisivi, sulle piattaforme web per promuovere la consapevolezza dell’importanza dell’alfabetizzazione mediatica e digitale.
Possono prevedere anche l’implementazione di corsi o workshop, da offrire in presenza e/o online su piattaforme web, con il coinvolgimento di esperti settoriali e, eventualmente, in collaborazione con biblioteche, centri di aggregazione minorili e altre organizzazioni che operano nel settore di riferimento.
Attenzione al fatto che, ai fini dell’ammissibilità, le proposte progettuali devono avere le seguenti caratteristiche:
- essere presentate da un partenariato con una partecipazione dell’ETS partner compresa tra il 30% e il 50% dell’importo complessivo del progetto;
- prevedere elementi e/o soluzioni tecnologiche di tipo innovativo a supporto delle azioni progettuali;
- prevedere che le attività siano ultimate entro e non oltre il 30 settembre 2025.
-
Bonus Cinema investitori esterni: domande dall’8 luglio
Il Dg Cinema ha pubblicato il Decreto datato 27 giugno con le regole per richiedere il credito d’imposta previsto per le imprese esterne al settore cinematografico (investitori esterni).
Attenzione al fatto che le domande che partono dall'8 luglio riguardano i contratti di associazione in partecipazione registrati tra il 1° gennaio 2021 e il 31 dicembre 2022 per opere cinematografiche per le quali il produttore di riferimento ha aggiornato l’anagrafica dell’opera (Apc), inserendo l’investitore esterno in assetto produttivo e compilando la scheda “investitori esterni” con indicazione dell’importo investito.
Bonus Cinema investitori esterni: domane dall’8 luglio
Il Decreto specifica che a decorrere dall'8 luglio è aperta una sessione straordinaria per l’anno 2022, relativa ai contratti registrati nelle annualità 2021-2022, per la presentazione delle richieste di credito d’imposta per gli investitori esterni, ai sensi degli artt. 24 e ss. del D.M. “altri tax credit 2021”.
Con riferimento alle richieste di credito di imposta gli investitori esterni possono presentare le domande per i contratti di associazione in partecipazione registrati in data compresa tra il 1° gennaio 2021 ed il 31 dicembre 2022, per opere cinematografiche per le quali il produttore:
- ha già presentato domanda di credito d’imposta alla produzione; ha aggiornato l’anagrafica dell’opera (APC), inserendo l’investitore esterno in assetto produttivo e compilando la scheda “investitori esterni” con indicazione, tra le altre cose, dell’importo investito.
Ai fini dell’ammissibilità delle richieste del presente credito di imposta è necessario che risultino soddisfatti tutti i requisiti previsti al comma 1 del presente decreto nonché i requisiti prescritti dagli artt. 24 e ss. del D.M. “altri tax credit 2021”.
Le richieste di accesso al credito d’imposta possono essere presentate a partire dalle ore 10.00 dell’8 luglio 2024 e fino alle ore 18.00 del 9 agosto 2024.
Le richieste sono istruite in base all’ordine della data di richiesta di rilascio di nulla osta di proiezione in pubblico del film, di cui alla legge 21 aprile 1962, n. 161, ovvero della data di richiesta della classificazione di cui al decreto legislativo 7 dicembre 2017, n. 203.
Allegati: -
Internazionalizzazione imprese: 200 ML per le attività in Africa
Pubblicato in GU n 151 il Decreto n 89/2024 con Disposizioni urgenti per le infrastrutture e gli investimenti di interesse strategico, per il processo penale e in materia di sport.
Tra le altre norme se ne prevede una per destinare risorse alle imprese che operano nel territorio africano.
Internazionalizzazione imprese: 200 ML per le attività in Africa
Nel dettaglio l'art 10 prevede Misure urgenti per il sostegno della presenza di imprese italiane nel continente africano e per l'internazionalizzazione delle imprese italiane
Viene evidenziato che le disponibilità del fondo rotativo (di cui all'articolo 2, primo comma, del decreto-legge 28 maggio 1981, n. 251, convertito, con modificazioni, dalla legge 29 luglio 1981, n. 394) nel limite di euro 200 milioni, possono essere utilizzate per concedere finanziamenti agevolati alle imprese che:
- stabilmente sono presenti, esportano o si approvvigionano nel continente africano,
- ovvero che sono stabilmente fornitrici delle predette imprese, al fine di sostenerne spese di investimento per il rafforzamento patrimoniale, investimenti digitali, ecologici, nonche' produttivi o commerciali.
E' ammesso il cofinanziamento a fondo perduto di cui all'articolo 72, comma 1, lettera d), del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, nella misura fino al 10 per cento dei finanziamenti concessi ai sensi del primo periodo, fatto salvo quanto previsto dal comma 4 del presente articolo.
Possono accedere alla misura le imprese con sede legale in Italia che, alternativamente- a) hanno realizzato un fatturato estero non inferiore alla quota minima stabilita con la deliberazione di cui al comma 2 e che:
- 1) sono stabilmente presenti sul mercato africano, oppure
- 2) hanno realizzato esportazioni verso i mercati africani o importazioni dai mercati africani in misura non inferiore a soglie stabilite con deliberazione di cui al comma 2;
- b) sono parte di una filiera produttiva a vocazione esportatrice e il cui fatturato, in misura non inferiore alla soglia stabilita con deliberazione di cui al comma 2, deriva da comprovate operazioni di fornitura a beneficio di imprese che:
- 1) sono stabilmente presenti sul mercato africano, oppure
- 2) hanno realizzato esportazioni verso i mercati africani ovvero importazioni dai mercati africani, in misura non inferiore a soglie stabilite con deliberazione di cui al comma 2.
Per le domande di finanziamento agevolato del fondo rotativo riguardanti il continente africano proposte da imprese localizzate nelle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia e Sardegna, i cofinanziamenti a fondo perduto sono concessi fino al limite del venti per cento.
Al fine di sostenere iniziative e progetti promossi nell'ambito del Piano Mattei di cui all'articolo 1, del decreto-legge 15 novembre 2023, n. 161, convertito, con modificazioni, dalla legge 11 gennaio 2024, n. 2, Cassa depositi e prestiti Spa e' autorizzata, nel limite massimo di 500 milioni di euro per l'anno 2024, a concedere finanziamenti sotto qualsiasi forma anche mediante strumenti di debito subordinato.
I finanziamenti di cui al presente comma sono concessi, anche congiuntamente al finanziamento bancario o di altre istituzioni finanziarie, prioritariamente a favore di imprese stabilmente operative in Stati del continente africano, per la realizzazione di interventi nei seguenti settori, in coerenza con le finalita' del richiamato Piano Mattei:
- infrastrutture;
- tutela dell'ambiente e approvvigionamento e sfruttamento sostenibile delle risorse naturali, incluse quelle idriche ed energetiche;
- salute;
- agricoltura e sicurezza alimentare;
- manifatturiero.