
-
CU 2026: il codice “24” per i medici forfettari
L'Agenzia delle Entrate ha pubblicato le regole per la CU 2026: scarica qui Modello CU 2026 e istruzioni per provvedere secondo il calendario appena stabilito.
Tabella di riepilogo delle scadenze per l'invio della CU 2026
Tipologia
Scadenza
CU dipendenti e pensionati
16 marzo 2026
CU autonomi
30 aprile 2026
CU contenente redditi esenti eo esclusi da precompilata
31 ottobre 2026
Per le ritenute dell'anno d'imposta 2025 nella CU 2026 è confermato l'esonero dall'invio per i forfettari.
Tuttavia l'obbligo resta per le categorie i cui compensi sono esclusi dall'ambito della fatturazione elettronica.
Leggi anche: CU 2026: il calendario degli invii
CU 2026: esonero per i forfettari salvo le professioni sanitarie
Il debutto della fattura elettronica per tutti, che ha reso accessibili al Fisco i dati relativi alle somme percepite, ha determinato per la CU 2025 l'esonero dalla presentazione di quelle dei forfettari, i cui dati appunto sono ugualmente disponibili al Fisco.
La semplificazione introdotta dalla Riforma fiscale non riguarda però quei soggetti, come i medici convenzionati in partite IVA, per i quali è confermato il divieto di emissione delle fatture tramite il SdI.
L'esonero dalla CU per i forfettari quindi non riguarda i compensi corrisposti a tali medici, per i quali l’Agenzia delle Entrate continua a necessitare di dati di dettaglio per il l monitoraggio dei redditi.
Nella CU 2026 per tali compensi, nella sezione VII. Istruzioni per il sostituto d’imposta – Compilazione dati FIscali, previdenziali e assistenziali – Certificazione lavoro autonomo, provvigioni e redditi diversi, al punto 6 occorre indicare il numero 24.
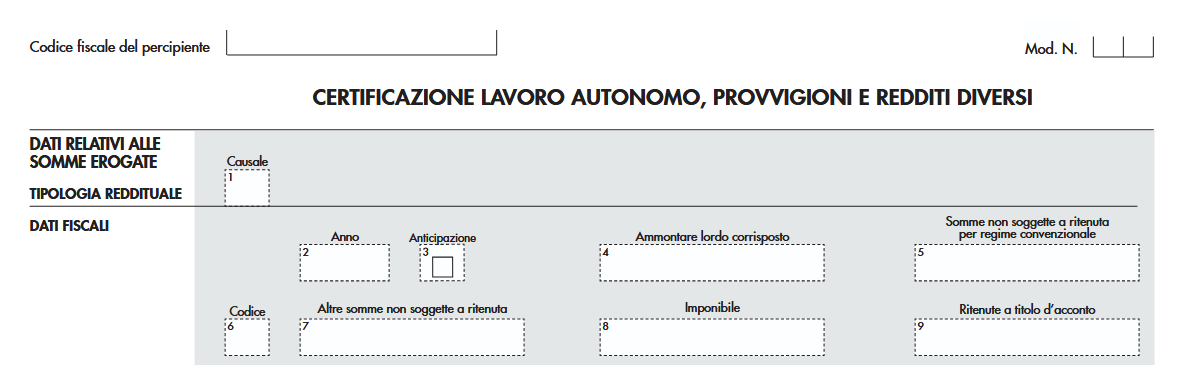
Come dettagliato dalla stesse istruzioni con il codice 24 si indicano le somme erogate ai medici di medicina generale, ai medici di continuita` assistenziale con rapporto di lavoro a tempo determinato e pediatri di libera scelta in regime forfetario di cui all’articolo 1, comma 54, della L. 190/2014 non assoggettate a ritenuta d’acconto, per le quali non si applica quanto disposto dal comma 6-septies dell’articolo 4 del D.P.R 322 del 1998.
-
Certificazione unica autonomi: come cambierà
Il Decreto Correttivo sugli adempimenti tributari e CPB è legge.
Pubblicato nella GU n 134 del 12 giugno il Decreto Legislativo n 81 entra in vigore dal 13 giugno.
Tra le novità vi è quellla sulla certificazione Unica degli autonomi che prenderà forma dal 2026, vediamo i dettagli.
Certificazione unica autonomi: come cambierà
Il Decreto Correttivo con l'art 4 contiene misure per modificare i termini per la trasmissione delle CU per i redditi di lavoro autonomo e per la disponibilità della dichiarazione dei redditi precompilata per i contribuenti titolari di partita IVA.
In dettaglio la norma dispone che, all’articolo 4, comma 6-quinquies, del decreto del Presidente della Repubblica 22 luglio 1998, n.
322 sono apportate le seguenti modificazioni:a) al terzo periodo, le parole: «Dal 2025» sono sostituite dalle seguenti: «Nel 2025»;
b) dopo il terzo periodo è inserito il seguente: «Dal 2026 le certificazioni di cui al comma 6-ter contenenti esclusivamente redditi che derivano da prestazioni di lavoro autonomo rientranti nell'esercizio di arte o professione abituale ovvero provvigioni per le prestazioni non occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari sono trasmesse in via telematica all’Agenzia delle entrate entro il 30 aprile dell'anno successivo a quello in cui le somme e i valori sono stati corrisposti.».
All’articolo 1, comma 1-bis, del decreto legislativo 21 novembre 2014, n. 175, dopo il primo periodo è inserito il seguente: «A decorrere dal 2026 la dichiarazione precompilata di cui al presente comma viene resa disponibile telematicamente entro il 20 maggio di ciascun anno.». -
Certificazione Unica forfettari: addio dal 2025
Entro il 17 marzo, poichè il giorno 16, scadenza ordinaria, cade di domenica, i sostituti di imposta devono inviare la CU 2025.
Per scaricare modello e istruzuioni, leggi anche: CU 2025: modello e istruzioni.
Quest'anno, a seguito della riforma fiscale (Legge n 111/2023) e in particolare a seguito della entrata in vigore del Decreto Semplificazione adempimenti tributari non sono più dovute per le certificazione uniche dei compensi per i forfettari.
Vediamo il dettaglio della novità.
Leggi anche CU 2026: il codice "24" per i medici forfettari
Addio al CU dei forfettari: le novità 2025
Con l'art 3 rubricato Eliminazione della Certificazione Unica relativa ai soggetti forfettari e ai soggetti in regime fiscale di vantaggio il Dlgs n 1/2024 prevede di apportare le seguenti modifiche.
All’articolo 4 del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, dopo il comma 6-sexies è inserito il seguente: “6-septies. A decorrere dall’anno d’imposta 2024, i soggetti indicati al comma 1 che corrispondono compensi, comunque denominati, ai contribuenti che applicano il regime forfettario di cui all'articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, ovvero il regime fiscale di vantaggio di cui all'articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, sono esonerati dagli adempimenti previsti dai commi 6-ter, 6-quater e 6-quinquies.” quindi dalla CU.In pratica questa novità ha fatto si che l'ultima certificazione unica inviata per i forfettaria sia stata quella 2024 compensi corrisposti nel 2023 mentre per tutti i compensi erogati ai forfettari nell'anno di imposta 2024 non è più dovuto l'invio della CU alle entrate.
Come evidenziato dalle stesse entrate nella relazione di accompagnamento al Decreto Legislativo che ha introdotto la novità, la ratio della previsione risiede nel fatto che dal 1° gennaio 2024 anche per i forfettari vige l'obbligo di fatturazione elettronica e pertanto i flussi reddituali passeranno per lo SdI.
Relativamente alla CU dei medici forfettari convenzionati con il SSN occorre sapere che a differenze degli altri soggetti, continua ad esserci l'obbligo di certificazione, in proposito leggi: Medici forfettari in SSN: resta obbligo della CU.
-
Medici forfettari in SSN: resta obbligo della CU
Con Risposta a interpello n 132 del 13 maggio le Entrate hanno chiarito che per i medici, convenzionati con il sistema sanitario nazionale e in regime forfettario, non vigendo l'obbligo di e-fatture, resta l'obbligo della certificazione unica.
Vediamo i dettagli della risposta a interpello presentato da una azienda sanitaria istante che ha in essere numerose convenzioni con:
- medici di medicina generale,
- medici di continuità assistenziale con rapporto di lavoro a tempo determinato
- e pediatri di libera scelta
ai quali corrisponde compensi professionali inquadrabili, ai fini Irpef, tra i redditi di lavoro autonomo di cui all'articolo 53, comma 1, del Testo unico delle imposte sui redditi approvato con d.P.R. 22 dicembre 1986, n. 917 (Tuir).
Medici forfettari convenzionati SSN: resta obbligo della CU
Con l’introduzione delle semplificazioni fiscali previste dal D.Lgs. n. 1/2024, a partire dal periodo d’imposta 2024 è stato disposto l’esonero dall’invio della Certificazione Unica (CU) per i soggetti che corrispondono compensi a contribuenti in regime forfettario o di vantaggio.
L’obiettivo dichiarato è quello di ridurre gli adempimenti grazie alla generalizzazione della fatturazione elettronica, che permette all’Agenzia delle Entrate di acquisire in automatico i dati reddituali.
Dal 1° gennaio 2024, anche i contribuenti forfettari sono tenuti alla fatturazione elettronica tramite Sistema di Interscambio (SdI). Proprio in virtù di questa novità, il nuovo comma 6-septies dell’art. 4 del d.P.R. n. 322/1998 ha eliminato per i committenti l’obbligo di:
- redigere la CU,
- inviarla all’Agenzia,
- consegnarla al contribuente.
I medici di medicina generale, i pediatri di libera scelta e i medici di continuità assistenziale che operano in convenzione con il Servizio Sanitario Nazionale non emettono fattura elettronica.
Per loro continua a valere il foglio di liquidazione dei corrispettivi, documento che sostituisce la fattura in base all’art. 2 del D.M. 31 ottobre 1974.
Con la Risposta n. 132/2025, l’Agenzia delle Entrate ha fornito un chiarimento ufficiale sul tema.
Una azienda sanitaria locale (ASP) ha chiesto all’Agenzia se sia legittimo non emettere la Certificazione Unica per i compensi erogati ai medici forfettari convenzionati.
La domanda nasceva dalla nuova norma che esonera i committenti da tale obbligo, in quanto i dati dovrebbero risultare automaticamente disponibili tramite fatturazione elettronica.
L’Agenzia ha ricordato che per i medici in convenzione con il SSN il foglio di liquidazione è un documento sostitutivo della fattura, valido ai fini fiscali e contabili.
Questo documento, però, non transita nel Sistema di Interscambio (SdI) e non è accessibile in automatico dall’Agenzia delle Entrate.
Di fatto, i redditi di questi medici non sono visibili telematicamente, rendendo necessario un altro strumento di tracciabilità.
Proprio perché non emettono fattura elettronica, i medici forfettari convenzionati non rientrano nel perimetro del comma 6-septies. Di conseguenza, l’obbligo di emissione della CU permane.
L’Agenzia conferma la correttezza della prassi proposta dall’ASP, che ha continuato a inviare le CU anche nel 2025, includendo i compensi corrisposti ai medici in regime forfettario.
Medici forfettari convenzionati SSN: come compilare la CU 2025
Alla luce di quanto sopra affermato, gli enti che corrispondono compensi ai medici convenzionati in regime forfettario devono ancora compilare la CU, come segue:
- Punto 4: ammontare lordo corrisposto
- Punto 6: codice 25 (sostituisce il vecchio codice 24)
- Punto 7: importo non soggetto a ritenuta
- Punto 8: differenza tra lordo e importi non soggetti a ritenuta
Il codice 25 è utilizzato per identificare i icompensi in regime forfettario non assoggettati a ritenuta, in assenza di fattura elettronica, come nel caso dei medici SSN.
Molti enti, convinti dell’esonero, non hanno inviato le CU entro il termine del 18 marzo 2025.
Attenzione, nella risposta in oggetto, l’Agenzia, riconoscendo il clima di incertezza normativa, ha previsto che le strutture di controllo valuteranno la disapplicazione delle sanzioni, in base all’art. 10 dello Statuto del contribuente.
In pratica, nessuna sanzione sarà automatica per l’invio tardivo o la rettifica delle CU già trasmesse, se motivate dall’errata interpretazione normativa.
Il chiarimento fornito con l’interpello n. 132/2025 dell’Agenzia delle Entrate mette un punto fermo e evidenzia che occorre continuare ad emettere la CU nei confronti di questi soggetti; non si può considerare applicabile l’esonero previsto dal D.Lgs. 1/2024; occorre verificare l’invio tempestivo o rettificare quanto già trasmesso, senza temere sanzioni automatiche.
Allegati: -
Straordinari personale sanitario: la nuova flat tax
Il DL n 73/2024 noto come Dl Liste d'Attesa all'art 7 ha previsto una imposta sostitutiva per le prestazioni aggiuntive del personale sanitario.
Il DL n 73 è stato convertito in Legge n 107 pubblicata in GU n 178 del 31 luglio 2024.
Vediamo in cosa consiste questa flat tax straordinari personale sanitario e come pagarla.
Flat tax straordinari personale sanitario: come si paga
Il DL n. 73/2023 convertito in Legge n 107/2024 all'art 7 reca una una tassa al 15% per gli straordinari del personale sanitario.
A tal proposito le entrate hanno pubblicato la Risoluzione n. 36/E del 22 luglio 2024 con le relative istruzioni.
Viene appunto precisato che l’articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73, prevede l’applicazione di un’imposta sostitutiva sulle prestazioni aggiuntive del personale sanitario, alle condizioni ivi indicate.
Il comma 5 dell’articolo 7 del citato Decreto-legge 7 giugno 2024, n. 73, stabilisce che “Le imposte sostitutive previste dai commi 1 e 2 sono applicate dal sostituto d'imposta con riferimento ai compensi erogati a partire dalla data di entrata in vigore del presente decreto. Per l'accertamento, la riscossione, le sanzioni e il contenzioso, si applicano, in quanto compatibili, le disposizioni in materia di imposte sui redditi”.
La flat tax sui compensi corrisposti per le prestazioni aggiuntive rese dai dirigenti sanitari nell’ambito dell’attività intramuraria e dal personale sanitario del comparto mira ad incentivare medici e infermieri a svolgere lavoro straordinario ed è applicata dal sostituto d’imposta con riferimento ai compensi erogati a partire dall’8 giugno 2024.
Tanto premesso, per consentire ai sostituti d’imposta il versamento, tramite modello F24, dell’imposta sostitutiva in argomento, si istituiscono i seguenti codici tributo:
- “1068” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sulle prestazioni aggiuntive del personale sanitario – Sostituto di imposta – articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73”;
- “1607” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sulle prestazioni aggiuntive del personale sanitario maturata in Sicilia e versata fuori regione – Sostituto di imposta – articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73”; Divisione Servizi
- “1922” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sulle prestazioni aggiuntive del personale sanitario maturata in Sardegna e versata fuori regione – Sostituto di imposta – articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73”;
- “1923” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sulle prestazioni aggiuntive del personale sanitario maturata in Valle d’Aosta e versata fuori regione – Sostituto di imposta – articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73”;
- “1308” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali sulle prestazioni aggiuntive del personale sanitario versata in Sicilia, Sardegna e Valle d’Aosta e maturata fuori dalla regione in cui è effettuato il versamento – Sostituto di imposta – articolo 7, commi 1 e 2, del Decreto-legge 7 giugno 2024, n. 73”.
In sede di compilazione del modello F24, tali codici tributo sono esposti nella sezione “Erario”, esclusivamente in corrispondenza delle somme indicate nella colonna “Importi a debito versati”, con indicazione, quale “Mese di riferimento” del mese in cui il sostituto d’imposta effettua la trattenuta (00MM) e quale “Anno di riferimento” l’anno d’imposta cui si riferisce il versamento (AAAA)
-
Credito da trattamento integrativo speciale: cambia il codice tributo
Con la Risoluzione n 26 del 20 maggio le Entrate ri-denominano il codice tributo per l’utilizzo in compensazione da parte dei sostituti d’imposta, tramite modello F24, del credito maturato per effetto dell'erogazione del trattamento integrativo speciale del lavoro notturno e alle prestazioni di lavoro straordinario effettuate nei giorni festivi di cui all’articolo 1, commi da 21 a 25, della legge 30 dicembre 2023, n. 213.
Il codice tributo era stato istituito con la Risoluzione n 59/2023. Leggi anche Codice tributo credito trattamento integrativo lavoro notturno.
Credito da trattamento integrativo speciale: cambia il codice tributo
L’articolo 1, commi da 21 a 23, della legge 30 dicembre 2023, n. 213, riconosce ai lavoratori degli esercizi di somministrazione di alimenti e bevande, di cui all'articolo 5 della legge 25 agosto 1991, n. 287, e ai lavoratori del comparto del turismo, ivi inclusi gli stabilimenti termali, per il periodo dal 1° gennaio 2024 al 30 giugno 2024 e alle condizioni ivi indicate, un trattamento integrativo speciale, in relazione al lavoro notturno e alle prestazioni di lavoro straordinario, ai sensi del decreto legislativo 8 aprile 2003, n. 66, effettuate nei giorni festivi.
Il successivo comma 24 del citato articolo 1 della legge 30 dicembre 2023, n. 213, prevede che il sostituto d'imposta compensa, ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241, il credito maturato per effetto dell'erogazione del predetto trattamento integrativo speciale.
Tanto premesso, per consentire ai sostituti di imposta di utilizzare in compensazione il credito di imposta in argomento, mediante modello F24 da presentare esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle Entrate, si ridenomina il seguente codice tributo, istituito con risoluzione n. 51/E del 9 agosto 2023:
- “1702” denominato “Credito maturato dai sostituti d’imposta per l’erogazione del trattamento integrativo speciale del lavoro notturno e straordinario effettuato nei giorni festivi – articolo 39-bis del decreto-legge 4 maggio 2023, n. 48, e articolo 1, comma 24, della legge 30 dicembre 2023, n. 213”.
-
Tassazione mance Turismo: come si compila la CU 2024
Entro il 18 marzo va inviata la Certificazione Unica 2024 per cui le Entrate hanno approvato, con Provvedimento n 8253/2024, i relativi Modello e istruzioni.
Tra le novità di quest'anno nel modello di CU 2024 vi è una nuova sezione denominata "Somme assoggettate ad imposta sostitutiva".
L'agenzia delle Entrate il 7 febbraio ha aggiornato le istruzioni della CU 2024 proprio relativamente a questa sezione specificando che: "Alla pagina 47, alla trentasettesima riga, dopo le parole “651.” Inserire il seguente periodo “Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel punto 651 il solo reddito relativo alle prestazioni rese nel settore turistico alberghiero e della ristorazione”.
Vediamo come compilare questa sezione.
Tassazione mance Turismo: come si compila la CU 2024
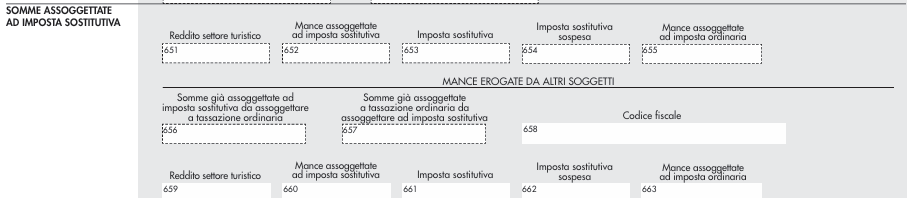
Nella Sezione "somme assoggettate a imposta sostitutiva" il sostituto d’imposta dovrà riportare i dati relativi alla tassazione operata sulle mance percepite dai lavoratori dei settori turistico/alberghiero e ristorazione.
Come sottolineano le istruzioni al modello, con l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197, è stato previsto che le somme destinate dai clienti ai lavoratori del settore privato a titolo di liberalità costituiscono redditi da lavoro dipendente e, salva espressa rinuncia scritta del prestatore di lavoro, sono soggette ad una tassazione sostitutiva, con l’aliquota del cinque per cento, entro il limite del venticinque per cento del reddito percepito nell’anno per le relative prestazioni di lavoro.
Il nuovo regime di tassazione in esame si applica alle mance percepite dai lavoratori del settore privato delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande di cui all’art. 5 della legge 25 agosto 1991, n. 287, che risultino titolari di reddito di lavoro dipendente di importo non superiore a euro 50.000.
Si precisa che il predetto limite reddituale è riferito al periodo d’imposta precedente a quello di percezione delle mance da assoggettare ad im posta sostitutiva.
La base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi.
Tale importo deve essere indicato nel punto 651.
Come indicato di sopra, le entrate hanno aggiornato le istruzioni al modello della cu 2024, evidenzianeto che il punto 651 va sempre compilato anche in assenza di mance, in tal caso riportare nel presente punto, il solo reddito relativo alle prestazioni rese nel settore turistico-alberghiero e della ristorazione.
Il limite annuale del venticinque per cento del reddito percepito nell’anno per le prestazioni di lavoro rese, rappresenta una franchigia, pertanto, in caso di superamento dello stesso, solo la parte delle mance eccedente il limite deve essere assoggettata a tassazione ordinaria.
Inoltre, nel punto 652 riportare l’importo delle mance assoggettate ad imposta sostitutiva.
Nel punto 653 va riportata l’imposta sostitutiva del cinque per cento operata sull’importo delle mance ricompreso nel limite del venticinque per cento calcolato sull’importo indicato nel punto 651.
Nel punto 654 va indicato l’importo delle imposte sostitutive non operate per effetto delle disposizioni emanate a se guito di eventi eccezionali, già compreso nel precedente punto 653.
Nel punto 655 va indicato l’importo delle mance assoggettato a tassazione ordinaria.
Leggi anche Le mance nel modello 730 del 2024.
-
Certificazione Unica 2024: chiarimenti per i datori di lavoro su assegno unico
L’Agenzia delle Entrate, in risposta al Presidente del Consiglio Nazionale dei Consulenti del Lavoro, rivede quanto affermato con la risoluzione n. 55 del 3 ottobre scorso, precisando che ha intrapreso un’interlocuzione con l’INPS per acquisire, già a partire dalla dichiarazione Precompilata 2024, i dati dei figli a carico per i quali è erogato l’assegno unico e universale.
Pertanto, sarà questa la fonte conoscitiva che l’Agenzia utilizzerà sia per le dichiarazioni precompilate che per la Certificazione Unica 2024.
Viene di conseguenze prevista la facoltà del datore di lavoro di indicare o meno nella CU 2024 tali dati.
Certificazione Unica 2024: come compilarla dopo l'Assegno Unico
Con la Risoluzione n. 55 del 3 ottobre le Entrate avevano chiarito aspetti della compilazione della Sezione “Dati relativi al coniuge e ai familiari a carico” della Certificazione unica 2024.
In particolare, si precisava che i sostituti d’imposta devono compilare la sezione su indicata della prossima Certificazione Unica 2024, anche nell’ipotesi in cui il dipendente sostituito percepisca, al posto della detrazione, l’Assegno unico e universale.
Le Entrate ricordavano che l’articolo 19, comma 6, del decreto legge n. 4/2022, ha inserito nell'articolo 12 del Tuir il comma 4-ter, che prevede la possibilità, per il contribuente con figli di età inferiore ai 21 anni, fiscalmente a carico, di beneficiare delle detrazioni e delle deduzioni previste per oneri e spese sostenute nell’interesse degli stessi, pur non potendo più usufruire delle detrazioni per carichi di famiglia (articolo 12, comma 1, lettera c), Tuir), così come previsto dal Dlgs n. 230/2021.
Questa norma che ha introdotto, a decorrere dal 1° marzo 2022, l’Assegno unico e universale per i figli a carico, al fine di coordinare la fruizione dell’Auu con il riconoscimento delle detrazioni per carichi di famiglia previste dal Tuir, al comma 4 dell’articolo 10, ha stabilito che, per il periodo d’imposta 2023, per ciascun figlio a carico, di età inferiore a 21 anni, il riconoscimento della detrazione per carichi di famiglia è sostituito dall’erogazione dell’Auu, fatto salvo quanto previsto dal decreto legislativo n. 230/2021.
E' stata prevista cioè una equiparazione tra figli di età pari o superiore a 21 anni, per i quali risulta ancora applicabile la detrazione per carichi di famiglia (articolo 12, Tuir), e figli per i quali viene erogato l’Assegno unico universale, ma che possono essere considerati fiscalmente a carico.Ciò per consentire al genitore di dedurre o detrarre le spese sostenute per figli a carico di età inferiore ai 21 anni, a prescindere dal fatto che venga erogato l’Assegno unico universale e purché siano rispettati i criteri reddituali stabiliti dal comma 2 del medesimo articolo 12.
Con la risoluzione veniva precisato che, a tal fine, è importante che i sostituti d’imposta indichino nella Cu, nella sezione dedicata ai “Dati relativi al coniuge e ai familiari a carico” i dati relativi ai familiari che nel periodo d’imposta di riferimento sono stati fiscalmente a carico e, per i quali, come precisato nelle istruzioni della Certificazione unica, non ci siano state le condizioni per usufruire delle detrazioni per familiari a carico, indipendentemente se gli oneri siano stati riconosciuti dal sostituto nella Cu.
Infine, l’Agenzia annunciava l'aggiornamento delle istruzioni alla compilazione della CU 2024.Ora, a seguito della risposta al Presidente del Consiglio Nazionale dei Consulenti del Lavoro, l'agenzia rivede quanto affermato con la risoluzione n. 55/2023 precisando che ha intrapreso un’interlocuzione con l’INPS per acquisire, dalla dichiarazione precompilata 2024, i dati dei figli a carico per i quali è erogato l’assegno unico e universale.
La fonte conoscitiva per l’Agenzia per le dichiarazioni precompilate che per la Certificazione Unica 2024, sarà questa e viene così sancita la facoltà del datore di lavoro di indicare o meno nella CU 2024 tali indicazioni.
In ogni caso, le Entrate sottolineano come la collaborazione dei datori di lavoro è sicuramente utile.
In particolare, qualora il sostituto disponga di tali elementi o non abbia difficoltà a reperirli, “sarebbe comunque utile acquisirli tramite la CU al fine di incrementare il patrimonio informativo dell’Agenzia e consentire un confronto con i dati che saranno comunicati dall’INPS”.
Sarà il sostituto d’imposta, in base alla disponibilità dei dati, a decuidere se indicarli o meno nella Certificazione Unica.
Allegati: