
-
Bonus barriere architettoniche: come indicarlo nel 730/2024
Avviata la campagna dichiarativa 2024 anno di imposta 2023 le Entrate hanno pubblicato tutti i relativi modelli, tra i quali il Modello 730/2024.
Il Quadro E del modello accoglie gli oneri e le spese tra le quali vanno indicate anche quelle per la rimozione per le barriere architettoniche, vediamo tutte le regole di quest'anno, viste le novità del Dl salva spese che ha ridimensionato anche il bonus in oggetto.
Bonus eliminazione barriere architettoniche: le novità 2023 nel modello 2024
Per le spese sostenute dal 1° gennaio 2022, per la realizzazione di interventi direttamente finalizzati al superamento e
all’eliminazione di barriere architettoniche in edifici già esistenti, spetta una detrazione dall’imposta lorda, da ripartire
in 5 rate, nella misura del 75% del limite di spesa calcolato in funzione del numero delle unità immobiliari di cui l’edificio è composto.Per usufruire dell’agevolazione, gli interventi devono rispettare i requisiti previsti dal decreto del Ministro dei lavori pubblici n. 236 del 14 giugno 1989.
Attenzione dal 30 dicembre 2023 (data di pubbicazione ni GU del DL salva spese poi convertito in legge con novità anche per le barriere architettoniche) il rispetto dei requisiti deve risultare da apposita asseverazione rilasciata da tecnici abilitati.
Fino al 29 dicembre 2023, salvo che ricorrano specifiche condizioni di seguito elencate, la detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito.
Qualora le spese sostenute nel 2023, rappresentino una prosecuzione di interventi già iniziati in anni precedenti per le quali spetta la detrazione al 110%, fermi restando tutti i requisiti richiesti per l’applicazione di tale agevolazione, il contribuente può scegliere se continuare a fruire del Superbonus nel limite di spesa di 96.000 euro, comprensivo anche delle spesesostenute nel 2022 per il medesimo intervento, oppure fruire della nuova detrazione nella misura del 75 per cento delle spese sostenute e comunque nei limiti di spesa previsti dalla norma.
Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaforme elevatrici, salvo che entro il 29 dicembre 2023:- risulti presentata la richiesta del titolo abilitativo, ove necessario;
- per gli interventi per i quali non è prevista la presentazione di un titolo abilitativo, siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo.
Modello 730/2024: bonus barriere architettoniche
Le persone fisiche beneficiarie dell’agevolazione che intendano fruirne direttamente in dichiarazione dei redditi devono compilare la sezione III.A del quadro E del modello 730/2024, riservato alle “Spese per interventi di recupero del patrimonio edilizio, per misure antisismiche, bonus facciate e superbonus”.
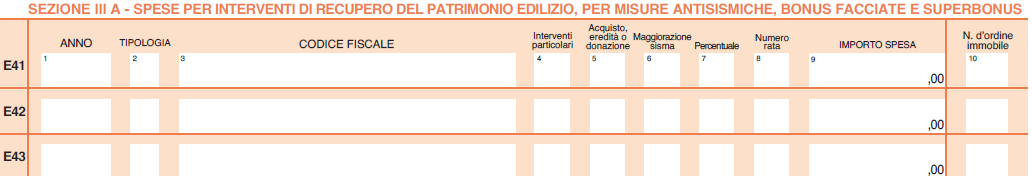
In dettaglio, occorre utilizzare i seguenti codici:
- "20" per le spese sostenute dal 1° gennaio 2021 al 31 dicembre 2023 per interventi di eliminazione delle barriere architettoniche previsti dall’articolo 16-bis, comma 1, lettera e), del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, anche ove effettuati in favore di persone di età superiore a sessantacinque anni, a condizione che siano eseguiti congiuntamente ad almeno uno degli interventi trainanti Superbonus (codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico) o, per le spese sostenute dal 1° giugno 2021, per interventi Sismabonus (codici da 5 a 11). Qualora l’edificio sia sottoposto ad almeno uno dei vincoli previsti dal codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, o gli interventi di cui ai codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico siano vietati da regolamenti edilizi, urbanistici e ambientali, la detrazione si applica anche se gli interventi di eliminazione delle barriere architettoniche non sono eseguiti congiuntamente ad almeno uno degli interventi di cui ai codici 30, 31, 32 e 33, fermi restando i requisiti di cui al comma 3 dell’art. 119 del decreto-legge 19 maggio 2020, n. 34;
- ‘21’ spese sostenute dal 1° gennaio 2022 al 31 dicembre 2023 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. La detrazione spetta nella misura del 75 % delle spese sostenute nel limite di euro 50.000 per gli interventi effettuati su edifici unifamiliari o su unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno. Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaforme elevatrici;
- ‘22’ spese sostenute dal 1° gennaio 2022 al 31 dicembre 2023 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. La detrazione spetta nella misura del 75 % delle spese sostenute nel limite di euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio, per gli edifici composti da 2 a 8 unità immobiliari oppure euro 30.000, moltiplicati per il numero delle unità immobiliari che compongono l’edificio, per gli edifici composti da più di 8 unità immobiliari. Per le spese sostenute dal 30 dicembre 2023 la detrazione spetta per gli interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti e aventi ad oggetto esclusivamente scale, rampe e l’installazione di ascensori, servoscala e piattaformeelevatrici
-
Superbonus: è legge il DL salva spese
Viene pubblicata in GU n. 48 del 27 febbraio la Legge n. 17/2024 di conversione del DL n. 212/2023 sulle agevolazioni fiscali in edilizia recante “Misure urgenti relative alle agevolazioni fiscali di cui agli articoli 119, 119-ter e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77”.
Si evidenzia che il testo del Decreto non ha subito cambiamenti rispetto alla sua approvazione originaria.
Superbonus: i lavori non completati al 31.12.2023
Si introduce una misura di salvaguardia per chi non ha terminato nei termini gli interventi rientranti nel superbonus per i quali sia stata esercitata l'opzione di cui all'articolo 121, comma 1, del Dl n. 34/2020.
In particolare, con l'art. 1 si prevede che le detrazioni spettanti per gli interventi di superbonus (di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77) per le quali è stata esercitata l’opzione di sconto o cessione (di cui all’articolo 121, comma 1, del medesimo decreto-legge n. 34 del 2020), sulla base di stati di avanzamento dei lavori effettuati (ai sensi del comma 1-bis del medesimo articolo 121) fino al 31 dicembre 2023, non sono oggetto di recupero in caso di mancata ultimazione dell’intervento stesso (non opera quindi la riduazione al 70% dell'aliquota prevista dal 2024) ancorché tale circostanza comporti il mancato soddisfacimento del requisito del miglioramento di due classi energetiche previsto dal comma 3 del medesimo articolo 119 del decreto-legge n. 34 del 2020.
Resta ferma l’applicazione dell’articolo 121, commi 4, 5 e 6, dello stesso decreto-legge n. 34 del 2020, nel caso sia accertata la mancata sussistenza, anche parziale, degli altri requisiti che danno diritto alla detrazione d’imposta.
In sintesi, con il decreto, si prevede che le detrazioni spettanti per tutti gli interventi per le quali è stata esercitata l’opzione sulla base di stati di avanzamento dei lavori effettuati fino al 31 dicembre 2023, non sono oggetto di recupero in caso di mancata ultimazione degli interventi, limitatamente all’importo corrispondente alla detrazione riferibile alla quota dell’intervento effettuato entro il 31 dicembre 2023.
Non si provvede al recupero anche nel caso in cui, a causa della mancata ultimazione degli interventi, non sia stato realizzato il miglioramento delle due classi energetiche richiesto dalla normativa.
Superbonus 2024: le novità per le cessioni
Si interviene sulla deroga al divieto di sconto e cessione del credito prevista dal DL n 111/2023 estendendo il divieto generale di fruizione indiretta anche agli interventi di demolizione e ricostruzione degli edifici nelle zone sismiche 1.2.3 compresi inpiani di recupero di patrimoni edilizi o riqualificazione urbana e per le quali non sia stato richiesto prima del 30.12.2023 il relativo titolo abilitativo.
In particolare, a partire dalla data di entrata in vigore del presente decreto, le disposizioni su sconto e cessioni del credito (dell’articolo 2, comma 2, lettera c), secondo periodo, del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38), si applicano esclusivamente in relazione agli interventi comportanti la demolizione e la ricostruzione degli edifici per i quali, in data antecedente a quella di entrata in vigore del presente decreto, risulti presentata la richiestadi titolo abilitativo per l’esecuzione dei lavori edilizi.
I contribuenti che usufruiscono dei benefici di cui all’articolo 119, comma 8-ter, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, in relazione a spese per interventi avviati successivamente alla data di entrata in vigore del presente decreto, sono tenuti a stipulare, entro un anno dalla conclusione dei lavori oggetto dei suddetti benefici, contratti assicurativi a copertura dei danni cagionati ai relativi immobili da calamità naturali ed eventi catastrofali verificatisi sul territorio nazionale.Leggi inoltre:
- Superbonus indigenti: a chi spetta,
- Bonus barriere architettoniche: stop detrazioni per infissi e bagni
Superbonus 2024: come cambia
Come anche evidenziato dagli ultimi chiarimenti a tema superbonus pubblicati con la Circolare n 13/2023, il comma 1, lettere a) e b), dell’articolo 9 del Decreto Aiuti-quater, recante «Modifiche agli incentivi per l’efficientamento energetico», ha modificato il comma 8-bis1 dell’articolo 119 del Decreto Rilancio e introdotto il comma 8-bis.1.
Per effetto di tali modifiche, il Superbonus si applica:
- nella misura del 110 per cento alle spese sostenute entro il 31 dicembre 2022:
- dai condomìni e dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche (comma 9, lettera a, dell’articolo 119) e dalle organizzazioni non lucrative di utilità sociale, dalle organizzazioni di volontariato e dalle associazioni di promozione sociale (comma 9, lettera d-bis, dell’articolo 119); la detrazione spetta ai medesimi soggetti:
- nella misura del 90 per cento per le spese sostenute nell’anno 2023,
- del 70 per cento per quelle sostenute nell’anno 2024,
- del 65 per cento per quelle sostenute nell’anno 2025.
- nella misura del 90 per cento per le spese sostenute nell’anno 2023,
- dai condomìni e dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche (comma 9, lettera a, dell’articolo 119) e dalle organizzazioni non lucrative di utilità sociale, dalle organizzazioni di volontariato e dalle associazioni di promozione sociale (comma 9, lettera d-bis, dell’articolo 119); la detrazione spetta ai medesimi soggetti:
- nella misura del 110 per cento per le spese sostenute entro il 30 settembre 2023 per gli interventi effettuati su unità immobiliari dalle persone fisiche, al di fuori dell’esercizio di attività di impresa, arti e professioni (comma 9, lettera b, dell’articolo 119), a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30 per cento dell’intervento complessivo; per tali interventi, avviati a partire dal 1° gennaio 2023, la detrazione spetta nella misura del 90 per cento per le spese sostenute entro il 31 dicembre 2023, a condizione che il contribuente sia titolare di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare, che la stessa unità immobiliare sia adibita ad abitazione principale e che il contribuente abbia un reddito di riferimento, determinato ai sensi del comma 8-bis.1 dell’articolo 119, non superiore a 15.000 euro;
- nella misura del 110 per cento per le spese sostenute entro il 31 dicembre 2023 per gli interventi effettuati dagli istituti autonomi case popolari (IACP) comunque denominati nonché dagli enti aventi le stesse finalità sociali dei predetti istituti, istituiti nella forma di società che rispondono ai requisiti della legislazione europea in materia di «in house providing» per interventi realizzati su immobili, di loro proprietà ovvero gestiti per conto dei comuni, adibiti a edilizia residenziale pubblica (comma 9, lettera c, dell’articolo 119), compresi quelli effettuati dalle persone fisiche sulle singole unità immobiliari all’interno dello stesso edificio, e dalle cooperative di abitazione a proprietà indivisa, per interventi realizzati su immobili dalle stesse posseduti e assegnati in godimento ai propri soci (comma 9, lettera d, dell’articolo 119), per i quali alla data del 30 giugno 2023 siano stati effettuati lavori per almeno il 60 per cento dell’intervento complessivo.
Da tenere in conto le ultime novità appena approvate, di sopra evidenziate in sintesi, per le quali si rimanda al Dl n 212/2023 convertito in Legge n. 17/2024.
Allegati: -
Superbonus indigenti: a chi spetta
Viene pubblicata in GU n 48 del 27 febbraio la Legge n 17/2024 di conversione del DL n 212/2023 con le regole urgenti per il superbonus.
Confermate le regole per il superbonus per i contribuenti economicamente più deboli di beneficiare di un contributo diretto a limitare l’entità della riduzione del beneficio fiscale nell'anno 2024.
Vediamo il dettaglio.
Supebonus indigenti: a chi spetta
Con il comma 2 dell'art 1 del DL n 212/2023 convertito in Legge n 17/2024 per venire incontro ai contribuenti a basso reddito e con i cantieri fermi si prevede di riconoscere:
- ai cittadini con reddito di riferimento non superiore a 15.000 euro,
- per le spese sostenute dal 1° gennaio 2024 al 31 ottobre 2024 in relazione agli interventi di cui al comma 8-bis, primo periodo, del citato articolo 119,
- e che abbiano raggiunto uno stato di avanzamento dei lavori non inferiore al 60% al 31 dicembre 2023,
- uno specifico contributo erogato, nei limiti delle risorse disponibili, dall’Agenzia delle entrate secondo criteri e modalità determinati con decreto del ministro dell’Economia e delle Finanze.
Il fondo a disposizione è di 16,441 milioni di euro, residuo di quello di 20 milioni stanziato nel 2023 per l'analoga misura che ha avuto una limitatissima richiesta.
In merito alle modalità di calcolo della soglia di riferimento fissata a 15.000 euro si deve far riferimento a quanto previsto in riferimento alla possibilità di usufruire del Superbonus al 90% per le villette nell'anno 2023 dal testo attuale dell'art. 119 del decreto rilancio (d.l. 34/2020), che ha introdotto per questo una sorte di quoziente familiare.Come chiarito dalle Entrate con la circolare 13/2023, il reddito di riferimento familiare è costituito dalla somma dei redditi complessivi posseduti, nell’anno precedente a quello di sostenimento della spesa, da:
- contribuente;
- coniuge non legalmente ed effettivamente separato;
- partner dall’unione civile;
- convivente;
- altri familiari fiscalmente a carico.
-
Superbonus indigenti: restituzione del fondo perduto non spettante
Con la Risoluzione n 9 del 29 gennaio le Entrate istituiscono i codici tributo per la restituzione spontanea del fondo perduto superbonus per indigenti.
Nel dettaglio, per consentire la restituzione spontanea del contributo a fondo perduto non spettante, erogato mediante accredito su conto corrente, nonché il versamento dei relativi interessi e sanzioni, tramite il modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), si istituiscono i seguenti codici tributo:
- “8158” denominato “Contributo a fondo perduto per interventi agevolati – Restituzione spontanea – CAPITALE – art. 9, comma 3, DL 176 del 2022”;
- “8159” denominato “Contributo a fondo perduto per interventi agevolati – Restituzione spontanea – INTERESSI – art. 9, comma 3, DL 176 del 2022”;
- “8160” denominato “Contributo a fondo perduto per interventi agevolati – Restituzione spontanea – SANZIONE – art. 9, comma 3, DL 176 del 2022.
Consulta la risoluzione n 9/2024 per le regole di compilazione dell'F24.
Fondo perduto superbonus indigenti: la % spettante
Con il Provvedimento n 411178 del 24 novembre delle Entrate veniva determinata la percentuale per il calcolo del contributo a fondo perduto per il superbonus per i soggetti con redditi entro i 15.000 euro. (ai sensi dell’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n. 176, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6).
La percentuale di cui al punto 3.3 del provvedimento del direttore dell’Agenzia delle entrate prot. n. 332648 del 22 settembre 2023 è pari al 100%.
L’importo del contributo erogabile a ciascun beneficiario è pari al contributo richiesto risultante dall’ultima istanza validamente presentata (dal 2 al 31 ottobre 2023) in assenza di rinuncia.
Ricordiamo che l’erogazione prevista dal decreto Aiuti-quater (Dl 176/22, articolo 9, comma 3) riguarda i costi sostenuti dal 1° gennaio al 31 ottobre 2023 per risorse complessive pari a 20 milioni di euro.
Superbonus: regole per il fondo perduto indigenti
Con Provvedimento n. 332648 del 22 settembre sono stati fissati i termini e le modalità per l’invio della domanda (scarica qui il modello con le istruzioni) che che andavano presentate dal 2 al 31 ottobre tramite una procedura web disponibile nell’area riservata del sito dell’Agenzia, direttamente dal richiedente o tramite un intermediario.
Il contributo a fondo perduto sugli interventi edilizi detraibili al 90%, in relazione alle spese sostenute dal 1° gennaio al 31 ottobre 2023 su immobili adibiti a prima casa e parti comuni condominiali.
Si tratta del contributo riservato ai proprietari (o titolari di altro diritto di godimento) con reddito non superiore a 15mila euro, introdotto dal Dl aiuti-quater con riguardo al 10% di spese non agevolate.
Il modello di domanda prevede che il richiedente dichiari di essere in possesso dei requisiti richiesti per l’erogazione del contributo e che indichi, tra l’altro, il proprio codice fiscale (o del de cuius in caso di erede) e l’iban del suo conto corrente.
Alla presentazione dell’istanza è rilasciata una prima ricevuta che comunica la presa in carico dell’istanza cui segue comunicazione dell’esito della richiesta.
L'agenzia ha sottolineato che la base per il calcolo della misura del contributo è il quantum di spesa rimasto a carico del richiedente su un massimo di spesa agevolabile sostenuta pari a 96mila euro.
L’ammontare del contributo richiesto, quindi, è pari al 10% delle spese agevolabili sostenute dal richiedente fino a un massimo di 9.600 euro.
La percentuale di ripartizione spettante è stata fissata al 100% con il provvedimento n 411178 del 24 novembre 2023.
Fondo perduto indigenti superbonus: i requisiti per averlo
Con Decreto MEF del 31 luglio 2023 pubblicato in GU n 198 del 25 agosto si determinano i criteri e le modalità per l'erogazione del contributo relativo alle spese sostenute per gli interventi di: efficienza energetica, sisma bonus, fotovoltaico e colonnine di ricarica di veicoli elettrici previsto dall'art. 9, comma 3, del decreto-legge n. 176 del 2022.
Il contributo, noto come Fondo indigenti, che supporta chi non riesce a finanziare la quota di lavori di ristrutturazione non coperta da incentivi fiscali:
- non produce effetti fiscali per il beneficiario,
- ed è erogato entro il limite complessivo di spesa autorizzato pari a 20 milioni di euro per l'anno 2023,
- a certe condizioni.
Il contributo è erogato alle persone fisiche che, al di fuori dell'esercizio di attività di impresa, arte o professione, sostengono spese per gli interventi legati al Superbonus ((di cui all'art. 119, comma 8-bis, primo e terzo periodo, del decreto-legge n. 34 del 2020), e siano in possesso dei seguenti requisiti:
- a) che il richiedente abbia un reddito di riferimento, determinato ai sensi dell'art. 119, comma 8-bis.1, del decreto-legge n. 34 del 2020, non superiore a 15.000 euro;
- b) che il richiedente sia titolare di diritto di proprietà o di diritto reale di godimento sull'unità immobiliare oggetto dell'intervento, ovvero, per gli interventi effettuati dai condomini, sull'unità immobiliare facente parte del condominio;
- c) che l'unità immobiliare di cui alla lettera b) sia adibita ad abitazione principale del richiedente.
-
Superbonus zone sismiche: spettano sconto e cessione fino al 2025
Con una Nota del 9 gennaio pubblicata sul sito della Presidenza del Consiglio dei Ministri, il Commissario Straordinario Ricostruzione Sisma 2016, ha specificato che potranno continuare a beneficiare dello sconto in fattura e della cessione del credito di imposta (i due vantaggi che “in ordinario” il D.L. 11/2023 ha cancellato, a partire dal 17 Febbraio 2023, lasciando la sola detrazione fiscale del singolo contribuente) tutti coloro che entro il 31 Dicembre 2025 sosterranno spese, relative a qualsiasi intervento di ricostruzione post sismica di edifici danneggiati e resi inagibili nei comuni per i quali sia stato dichiarato lo stato d’emergenza a far data dal 1° Aprile 2009, riguardanti gli importi eccedenti il contributo previsto per la ricostruzione di cui al c. 1-ter (ecobonus) e/o al c.4-quater sismabonus ovvero nel caso di applicazione del c.d. “superbonus rafforzato”, alternativo al contributo per la ricostruzione, di cui al c.4-ter dell’art. 119 del DL 34/2020.
Sinteticamente, il superbonus nelle zone sismiche resta invariato, anche dopo il decreto n. 212/2023.
Il Commissario Castelli nella sua nota ha sottolineato che: “Il Decreto-legge n. 212/2023, approvato dal Consiglio dei ministri lo scorso 29 dicembre e dedicato al Superbonus 110% non contiene né modifiche né limitazioni rispetto al diritto al diritto di cumulare, fino al 31 dicembre 2025, il contributo sisma con il superbonus per la riparazione degli immobili danneggiati da sisma. Si tratta di una precisazione che si rende necessaria al fine di evitare equivoci o fraintendimenti”.
Castelli ha ritenuto utile fugare ogni dubbio rispetto a una misura approvata lo scorso anno dal Parlamento (comma 3 dell’articolo 2 del DL 11/2023) di grande importanza alla quale, nel corso del 2023, sono continuati gli interventi con Protocolli d’intesa con istituti di credito che hanno garantito un plafond di 1 miliardo di euro.
Inoltre, ha aggiunto il commissario, d’intesa con Agenzia Entrate, sono state ottimizzate le linee guida che disciplinano il doppio contributo del sisma bonus e del superbonus.
Secondo Castelli le attività possono proseguire nel corso del biennio 2024-2025 con l’obiettivo di accelerare ulteriormente il processo di ricostruzione, anche avvalendosi di questo strumento
Viene specificato che, il testo vigente del citato comma 3 dell’articolo 2 del DL 11/2023 rimane dunque il seguente: “Le disposizioni di cui al comma 1 non si applicano agli interventi effettuati in relazione a immobili danneggiati dagli eventi sismici di cui all’articolo 119, comma 8-ter, primo periodo, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, nonché in relazione a immobili danneggiati dagli eventi meteorologici verificatisi a partire dal 15 settembre 2022 per i quali è stato dichiarato lo stato di emergenza con le deliberazioni del Consiglio dei ministri 16 settembre 2022, pubblicata nella Gazzetta Ufficiale n. 221 del 21 settembre 2022, e 19 ottobre 2022, pubblicata nella Gazzetta Ufficiale n. 255 del 31 ottobre 2022, situati nei territori della regione Marche”.
-
Piattaforma cessione crediti: nuove istruzioni delle Entrate
Le Entrate hanno pubblicato la nuova guida aggiornata a novembre 2023 sulla Piattaforma cessione crediti.
Ricordiamo che per determinate tipologie di spese per interventi edilizi vi è la possibilità di usufruire, in alternativa alla detrazione:
- di un contributo, sotto forma di sconto sul corrispettivo dovuto, di importo non superiore al corrispettivo stesso, anticipato dal fornitore di beni e servizi relativi agli interventi agevolati;
- la possibilità di cedere ad altri soggetti il credito d’imposta spettante.
Chi riceve il credito ha, a sua volta, facoltà di cederlo ulteriormente, secondo le disposizioni in vigore al momento della cessione, oppure può utilizzarlo in compensazione nel modello F24.
Per sfruttare tali possibilità è necessario che l’interessato lo comunichi all’Agenzia delle entrate, mediante l’invio telematico di un apposito modello nel quale esercitare l’opzione per lo sconto o la cessione.
Per gestire al meglio le ulteriori cessioni di questi crediti, l’Agenzia delle entrate ha messo a punto un’apposita procedura web, denominata “Piattaforma Cessione Crediti”, nella quale far confluire tutti i vari passaggi dei crediti d’imposta “cedibili” a terzi.Piattaforma cessione crediti: per quali crediti funziona
Attualmente, attraverso la piattaforma possono essere comunicate le cessioni:
- dei cosiddetti “bonus edilizi”, cioè dei crediti relativi alle detrazioni per lavori edilizi ( Superbonus, Ecobonus, Sismabonus, bonus facciate, colonnine di ricarica, ristrutturazioni ed eliminazione delle barriere architettoniche) per le quali i beneficiari hanno già optato per la cessione del credito o per lo sconto in fattura, di cui sono titolari i cessionari e i fornitori che hanno applicato gli sconti,
- del “Tax credit vacanze”, di cui sono titolari le strutture ricettive, le agenzie di viaggio e i tour operator, a seguito dell’applicazione degli sconti ai propri clienti (articolo 176 del decreto-legge n. 34 del 2020),
- del credito d’imposta ACE (articolo 19, comma 3, del decreto-legge n. 73 del 25 maggio 2021),
- dei crediti d’imposta riconosciuti in relazione all’acquisto di prodotti energetici (energia elettrica, gas naturale, carburanti).
Attenzione al fatto che la presenza dei crediti sulla piattaforma non significa che i crediti stessi siano stati certificati dall’Agenzia come certi, liquidi ed esigibili.
L’Agenzia si riserva di controllare in capo al titolare originario del credito o della detrazione l’esistenza dei relativi presupposti.
Piattaforma cessione crediti: come è composta
Per entrare nella piattaforma, la prima operazione da compiere è accedere, dalla home page del sito dell’Agenzia delle entrate, all’ Area riservata.
Per accedere occorre essere in possesso di una identità definita nell’ambito del Sistema pubblico di Identità Digitale (SPID, CIE o CNS)La piattaforma è composta dalle seguenti funzioni, accessibili dalla home page:
- Monitoraggio crediti,
- Cessione crediti,
- Accettazione crediti/sconti,
- Gestione F24,
- Ulteriore rateazione,
- Lista movimenti
L'area cessione crediti della piattaforma consente di visualizzare i crediti ricevuti (per i quali, se necessario, è stata accettata la cessione), che possono quindi essere ulteriormente ceduti, secondo le disposizioni vigenti.
I crediti sono raggruppati in base alle opzioni di cedibilità, ossia:- “Cedibile a chiunque e poi due volte a soggetti qualificati”. Questi crediti possono essere ceduti una sola volta a chiunque e poi possono circolare solo tra soggetti qualificati. I soggetti qualificati sono:
- a) banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385/1993
- b) società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico
c) imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo n. 209/2005. Gli elenchi di questi soggetti sono pubblicati negli appositi albi consultabili sui siti internet della Banca d’Italia e dell’IVASS.
- “Cedibile due volte a soggetti qualificati”
- “Cedibile una volta a soggetti qualificati”
- “Cedibile più volte a chiunque”, cioè che non hanno limitazioni con riferimento al numero di cessioni e ai soggetti a cui possono essere ceduti
- “Cedibile una volta a chiunque”, cioè che non hanno limitazioni con riferimento ai soggetti a cui possono essere ceduti, ma una sola volta
- “Cedibile solo ai propri correntisti (non consumatori) da banche”. Si tratta dei crediti detenuti dalle banche e dalle società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del decreto legislativo n. 385/1993, che possono essere ceduti a soggetti diversi dai consumatori o utenti, come definiti dall’articolo 3, comma 1, lettera a), del codice del consumo (decreto legislativo n. 206/2005), che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione.
- “Non cedibile”, che non possono essere oggetto di ulteriori cessioni.
Indipendentemente dalla categoria di appartenenza, per i crediti cedibili alle banche e alle società appartenenti a un gruppo bancario iscritto all'albo di cui all'articolo 64 del decreto legislativo n. 385/1993 è sempre consentita la cessione a favore di soggetti diversi dai consumatori o utenti, come definiti dall’articolo 3, comma 1, lettera a) del codice del consumo (decreto legislativo n. 206/2005), che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione.
I crediti non cedibili, ovviamente, non sono visualizzati.
Se i crediti cedibili sono particolarmente numerosi, viene visualizzato un prospetto di riepilogo per consentire all’utente, attraverso selezioni successive, di individuare i crediti che intende cedere.Altrimenti, la piattaforma visualizza direttamente i crediti cedibili.
-
Compensazione Crediti tracciabili: dal 5 ottobre possibile annullare l’opzione
Con Provvedimento n 332687 del 22 settembre le Entrate disciplinano le regole annullamento dell’opzione per l’utilizzo in compensazione tramite modello F24 dei crediti tracciabili
Nel dettaglio, i cessionari dei crediti di imposta a cui è attribuito un codice identificativo univoco (c.d. crediti tracciabili), di cui ai provvedimenti del Direttore dell’Agenzia delle entrate prot. n. 35873 del 3 febbraio 2022 e prot. n. 253445 del 30 giugno 2022, che hanno optato per la fruizione in compensazione del credito ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, possono chiedere l’annullamento di tale opzione per l’intero importo di una o più rate.
La richiesta deve essere effettuata tramite la “Piattaforma cessione crediti” direttamente da parte del fornitore o del cessionario titolare dei crediti, utilizzando l’apposita funzionalità che disponibile a decorrere dal 5 ottobre 2023.
L’accoglimento della richiesta di annullamento determina la riduzione dell’ammontare dei crediti fruibili per i quali era stata comunicata l’opzione per l’utilizzo tramite modello F24, con la conseguente riattivazione della facoltà di cessione delle relative rate.
Pertanto, la richiesta verrà respinta limitatamente alle rate per le quali non risulti disponibile un credito fruibile sufficiente per lo stesso codice tributo e anno di riferimento.
Ricordiamo che il provvedimento del Direttore dell’Agenzia prot. n. 35873 del 3 febbraio 2022, come modificato dal successivo provvedimento prot. n. 253445 del 30 giugno 2022, ha previsto l’obbligo di comunicare l’opzione per la fruizione in compensazione dei crediti tracciabili ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, in luogo dell’ulteriore cessione dei crediti stessi, dal 5 ottobre è quindi possibile annullare la richiesta.
Lo stesso provvedimento ha inoltre previsto le regole per l'annullamento della comunicazione di ripartizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura relativi alle detrazioni spettanti per taluni interventi edilizi ai sensi dell’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176.
Nel dettaglio, la comunicazione di ripartizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura, effettuata ai sensi del Provvedimento. n. 132123 del 18 aprile 2023, può essere annullata su richiesta del titolare dei crediti. Leggi Superbonus in 10 anni: possibile annullare la richiesta per approfondire.
-
Superbonus in 10 anni: possibile annullare la richiesta
Con Provvedimeto n 332687 del 22 settembre le Entrate disciplinano le regole per l'annullamento della comunicazione di ripartizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura relativi alle detrazioni spettanti per taluni interventi edilizi ai sensi dell’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176.
Nel dettaglio, la comunicazione di ripartizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura, effettuata ai sensi del Provvedimento. n. 132123 del 18 aprile 2023, può essere annullata su richiesta del titolare dei crediti.
La richiesta di annullamento deve essere effettuata tramite il servizio web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate, denominato “Piattaforma cessione crediti”, direttamente da parte del fornitore o del cessionario titolare dei crediti, o avvalendosi di un intermediario di cui all’articolo 3, comma 3, del decreto del Presidente
della Repubblica 22 luglio 1998, n. 322, con delega alla consultazione del Cassetto fiscale del titolare dei crediti, ai sensi del provvedimento del Direttore dell’Agenzia delle entrate prot. n. 92558 del 29 luglio 2013.
Con avviso pubblicato sul sito dell’Agenzia delle entrate sarà resa nota la data di attivazione della funzionalità della “Piattaforma cessione crediti”.
Attenzione al fatto che, fino all’attivazione delle funzionalità della “Piattaforma cessione crediti”, la richiesta deve essere effettuata tramite il modello denominato “Richiesta di annullamento della ripartizione in dieci rate annuali dei crediti residui”, allegato al provvedimento, compilato e sottoscritto digitalmente o con firma autografa dal titolare del credito.In caso di firma autografa deve essere allegata copia del documento di identità.
Il modello deve essere trasmesso tramite posta elettronica certificata all’indirizzo:
L’esito della richiesta viene fornito entro 30 giorni.
Superbonus in 10 anni: il provvedimento attuativo
Dal 2 maggio era possibile di allungare la vita dei crediti tramite una nuova funzionalità della piattaforma cessione crediti delle Entrate.
A tale fine era stata aggiornata la relativa guida con l'indicazione a pagina 27 della nuova funzionalità denominata "ulteriore rateazione" per le cessioni dei crediti. Per tutte le regole leggi anche Cessione crediti da bonus edilizi: le regole per detrazione in 10 anni.
Ricordiamo inoltre che con il Provvedimento ADE n 132123 del 18 aprile sono state disciplinate:
- le modalità di attuazione delle disposizioni di cui all’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176
- per la fruizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura relativi alle detrazioni spettanti per taluni interventi edilizi
In particolare, i soggetti titolari di crediti da: Superbonus, Sismabonus e Bonus barriere architettoniche (imprese edilizie, banche e altri cessionari) possono ripartire in 10 anni i crediti non ancora utilizzati per i quali è stata comunicata la prima opzione entro lo scorso 31 marzo.
Inoltre, in data 11 aprile è stata pubblicata in GU n 85 la Legge n 38 di conversione del DL n 11. con anche la novità dello "spalmacrediti" in dieci anni per il superbonus.
Superbonus in 10 anni: la disciplina precedente
L'articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176 stabilisce, nella formulazione previgente alla legge di conversione del DL n 11 prevedeva che:
- per gli interventi rientranti nella disciplina del superbonus in deroga a quanto previsto all'articolo 121, comma 3, terzo periodo, del decreto-legge n. 34 (ovvero che la quota di credito d'imposta non utilizzata nell'anno non può essere usufruita negli anni successivi, e non può essere richiesta a rimborso)
- i crediti d'imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate all'Agenzia delle entrate entro il 31 ottobre 2022,
- e non ancora utilizzati, potevano essere fruiti in 10 rate annuali di pari importo, in luogo dell'originaria rateazione prevista per i predetti crediti ossia delle quattro quote annuali, previo invio di una comunicazione all'Agenzia delle entrate da parte del fornitore o del cessionario, da effettuarsi in via telematica.
Tale comunicazione può essere inviata anche avvalendosi dei soggetti indicati al comma 3 dell'articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322.
Superbonus in 10 anni: le novità della conversione in legge del DL n 11
Con la conversione in Legge del DL n 11/2023 con il comma 3-quinquies, introdotto in sede referente, modificando l'articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176, si riconosce la possibilità di un allungamento dei termini per avvalersi dell'agevolazione fiscale nei casi di cessione dei crediti d'imposta legati:
- al superbonus (articolo 119 del decreto-legge 19 maggio 2020, n. 34),
- agli interventi finalizzati al superamento e all'eliminazione di barriere architettoniche (119-ter del decreto-legge 19 maggio 2020, n. 34),
- nonché agli interventi antisismici e di riduzione del rischio sismico (articolo 16, commi da 1-bis a 1-septies, del decreto-legge 4 giugno 2013, n. 63)
aumentando in tal modo la capienza fiscale del cessionario.
Si stabilisce infatti che, limitatamente ai crediti d'imposta le cui comunicazioni di cessione o di sconto in fattura sono state inviate all'Agenzia delle entrate entro il 31 marzo 2023, sia possibile ripartire l'utilizzo del credito residuo in 10 rate annuali.
Il comma 3-sexies, anch'esso introdotto in sede referente, modifica l'articolo 119 del decreto-legge 19 maggio 2020, n. 34, aggiungendovi un comma 8-quinquies.
Le norme introdotte consentono al contribuente, per le spese sostenute dal 1° gennaio al 31 dicembre 2022 e relative agli interventi legati al superbonus, di optare per il riparto della detrazione spettante in 10 quote annuali di pari importo, a partire dal periodo d'imposta 2023.
L'opzione è irrevocabile ed è esercitata nella dichiarazione dei redditi relativa al periodo d'imposta 2023.
Attenzione al fatto che essa è esercitabile solo a condizione che la rata di detrazione relativa al periodo d'imposta 2022 non sia indicata nella relativa dichiarazione dei redditi.
Si attende l'attuazione con le regole definitive dell'agenzia delle entrate già proposte prima della pubblicazione in GU della Legge n 38/2023.
-
Omessa Asseverazione sismabonus: i termini per la remissione in bonis
Con la Circolare n 27 del 7 settembre le Entrate forniscono, tra gli altri, chiarimenti sulla remissione in bonis per sanare la mancata presentazione nei termini dell'asseverazione di efficacia degli interventi per la riduzione del rischio sismico.
Leggi anche: Il Sismabonus ammette la remissione in bonis.
Mancata Asseverazione sismabonus: i termini per la remissione in bonis
Il documento di prassi del 7 settembre ricorda che, con l’articolo 2-ter, comma 1, lettera c) 30, primo periodo, il Decreto Cessioni prevede la possibilità che il contribuente si avvalga della remissione in bonis, di cui all’articolo 2, comma 1, del DL n. 16 del 2012, per sanare la mancata presentazione nei termini dell’asseverazione di efficacia degli interventi per la riduzione del rischio sismico.
La disposizione in commento ha la finalità, quindi, di consentire al contribuente di beneficiare, attraverso la remissione in bonis, della detrazione delle spese di cui all’articolo 16, commi 1-quater, 1-quinquies e 1-septies, del d.l. n. 63 del 2013 (c.d. sismabonus) e all’articolo 119, comma 4, del Decreto Rilancio (c.d. super sismabonus).
Il secondo periodo della lettera c) del comma 1 dell’articolo 2-ter del Decreto Cessioni introduce, poi, una norma d’interpretazione autentica volta a definire il «termine di presentazione della prima dichiarazione utile» entro cui il contribuente può avvalersi della remissione in bonis di cui sopra.
In particolare, il secondo periodo della lettera c) del comma 1 dell’articolo 2-ter del Decreto Cessioni stabilisce che, in relazione alle spese relative agli interventi ammessi al sismabonus e al super sismabonus, «la lettera b) del citato comma 1 dell’articolo 2 del decreto-legge n. 16 del 2012» s’interpreta nel senso che la prima dichiarazione utile è «la prima dichiarazione dei redditi nella quale deve essere esercitato il diritto a beneficiare della detrazione della prima quota costante dell’agevolazione (…)».
Pertanto, le spese sostenute a decorrere dal 2022, agevolabili ai sensi dell’articolo 16, commi 1-quater, 1-quinquies e 1-septies, del d.l. n. 63 del 2013 (c.d. sismabonus) e dell’articolo 119, comma 4, del Decreto Rilancio (c.d. super sismabonus), finalizzate alla riduzione del rischio sismico, possono essere portate in detrazione solo a condizione che tutti gli adempimenti necessari ai fini del perfezionamento della remissione in bonis siano posti in essere entro il termine di presentazione della dichiarazione dei redditi nella quale deve essere esercitato il diritto a beneficiare della detrazione della prima quota costante dell’agevolazione.
Qualora il contribuente intenda avvalersi, in luogo della detrazione d’imposta, dell’opzione dello sconto in fattura o della cessione del credito d’imposta, la lettera c) del comma 1 dell’articolo 2-ter del Decreto Cessioni prevede che la remissione in bonis, mediante la presentazione dell’asseverazione sopracitata, debba perfezionarsi «prima della presentazione della comunicazione di opzione di cui al comma 7 del medesimo articolo 121»